Анализ финансового состояния предприятия на примере АО "СтройКа"
В фактич. ценах,
%
В ценах прошлого года,
%
13756
20677
16202
150
118
Прибыль от
реализации товарной продукции
13427
21718
17012
162
127
Таблица 5. Прибыли и убытки АО за 2009год
| Прибыль | Сумма, тыс.руб. | Убыток | Сумма, тыс.руб. |
| От реализации продукции и услуг | 21718 | От реализации продукции | 84 |
| Пени полученные | 19 | Пени уплаченные | 249 |
| От внереализационной деятельности | 43 | Прочие долги от ВД | 798 |
| Прочие доходы | 28 | Чрезвычайные расходы | - |
| Итого: | 21808 | 1131 | |
| Балансовая прибыль | 20677 |
Прибыли и убытки АО за 2008год
| Прибыль | Сумма, тыс.руб. | Убыток | Сумма, тыс.руб. |
| От реализации продукции и услуг | 13427 | От реализации продукции | 31 |
| Пени полученные | 101 | Пени уплаченные | 17 |
| От внереализационной деятельности | 218 | Прочие долги от ВД | 84 |
| Прочие доходы | 125 | Чрезвычайные расходы | - |
| Итого: | 13871 | 115 | |
| Балансовая прибыль | 13756 |
2.3.3 Анализ прибыли, остающейся в распоряжении предприятия
Прибыль, полученная на предприятии, должна быть распределена по соответствующим направлениям: на уплату в бюджет, выплату налогов и т.д.
Рассмотрим подробно, по каким направлениям была распределена прибыль на предприятии, для этого воспользуемся приложением к балансу и формой «Справка к отчету о финансовых результатах и их использовании» и составим следующую аналитическую таблицу 6.
Таблица 6
Прибыль, остающаяся в распоряжении предприятия
| № п/п | Наименование показателей | Отчет 2007г. | Отчет 2008г. | Отчет 2009г. | Отклонение (+, -) |
| 1. | Прибыль балансовая, Тыс.руб | 13756 | 19564 | 20677 | +6921 |
| 2. | Налогооблагаемая прибыль, Тыс.руб | 11404 | 13555 | 16899 | +5495 |
| 3. | Налог на прибыль и иные платежи, Тыс.руб | 3193 | 3999 | 4901 | +1708 |
| 4. | Прибыль, остающаяся в распоряжении предприятия, Тыс.руб | 10563 | 12578 | 15776 | +5213 |
| 5. | Прибыль, направленная:, Тыс.руб | ||||
| а) в фонд накопления | 5282 | 6587 | 7888 | +2603 | |
| б) в фонд потребл. | 4225 | 4998 | 6310 | +2085 | |
| в) другие цели | 1056 | 1358 | 1578 | +522 |
Ставка налога на прибыль в процентах:
а) в республиканский бюджет РБ – 13 процентов;
б) в бюджет республик в составе РБ, бюджета краев, областей, автономных областей и округов– 9%;
в) в бюджет районов, городов, поселков, сельских населенных пунктов – 13%.
Для более полного представления финансового состояния АО в 2009 году рассмотрим фактическое использование прибыли в более подробном виде.
Таблица 7
Баланс доходов и расходов за 2009 год
| № п/п | Наименование показателей |
Значение показателей тыс.руб. | % к итогу |
| 1. | Прибыль балансовая, всего | 20677 | 90,6 |
| В том числе: | |||
| - от реализации продукции | 21718 | - | |
| - от внереализационной деятельности | -1041 | - | |
| 2. | Амортизация | 2134 | 9,4 |
| 3. | Привлеченные средства | - | - |
| 4. | Итого доходы | 22811 | 100 |
| 5. | Платежи в бюджет | 4901 | 21,5 |
| 6. | Фонды накопления, всего | 11600 | 50,8 |
| В том числе: | |||
| - фонд капитальных вложений | 10022 | 43,9 | |
| - фонд средств социальной сферы | 1578 | 6,9 | |
| 7. | Фонды потребления, всего | 6310 | 27,7 |
| В том числе: | |||
| - оплата за лечение | 798 | 3,5 | |
| - возмещение стоимости путевок | 570 | 2,5 | |
| - материальная помощь | 1597 | 7,0 | |
| - содержание профкома | 91 | 0,4 | |
| - доплаты командированным | 228 | 1,0 | |
| - премии за выполнение особо важных заданий | 730 | 3,2 | |
| - ссуды работающим | 958 | 4,2 | |
| - штрафные санкции | 456 | 2,0 | |
| - расчеты с учредителями (дивиденды) | 890 | 3,9 | |
| Итого расходы: | 22811 | 100 |
2.4 Анализ рентабельности предприятия
Анализ рентабельности предприятия включает:
анализ рентабельности производства;
анализ рентабельности реализации;
анализ рентабельности важнейших видов продукции;
анализ рентабельности предприятия.
2.4.1 Анализ рентабельности производства продукции
Анализ рентабельности производства продукции дает возможность установить тот уровень рентабельности, с которым работало предприятие в отчетном году по выпуску продукции.
Рентабельность производства продукции (Рпр) определяется по формуле:
Рпр = (Птп/Sтп)х100%,
где
Птп – прибыль от производства товарной продукции;
Sтп – себестоимость товарной продукции;
Птп = Qтп – Sтп,
где
Qтп – объем товарной продукции в оптовых ценах предприятия.
Для анализа рентабельности производства составим таблицу.
Таблица 8
Рентабельность производства продукции
| № п/п | Наименование показателей | Значение показателей | Отклонение (+, -) | ||
| 2007г. | 2008г. | 2009г. | |||
| 1. | Товарная продукция предприятия в оптовых ценах, тыс.руб. | 115347 | 125845 | 138962 | +23615 |
| 2. | Полная себестоимость, тыс.руб. | 101851 | 104598 | 117423 | +15572 |
| 3. | Прибыль от производства товарной продукции, тыс.руб. | 13496 | 18526 | 21539 | +8043 |
| 4. | Рентабельность производства, % | 13,25 | 15,7 | 18,34 | +5,1 |
Из данных этой таблицы видно, что фактический уровень рентабельности производства в 2009 году выше рентабельности чем в 2007году на 5,1%. Это объясняется тем, что за отчетный период произошло повышение прибыли и снижение затрат на 1 рубль товарной продукции.
Резервы повышения уровня рентабельности производства заключаются в увеличении прибыли от производства продукции за счет снижения себестоимости товарной продукции, путем применения более современных и экономичных технологий, замены дорогостоящего сырья на более дешёвое.
2.4.2 Анализ рентабельности продаж
По данным отчета о прибылях и убытках можно проанализировать динамику рентабельности продаж, а так же влияние факторов на изменение этого показателя (табл.9).
Таблица 9
Рентабельность продаж
| № п/п | Наименование показателей | Значение показателей | Отклонение (+, -) | ||
| 2007г. | 2008г. | 2009г. | |||
| 1. | Выручка от реализации за вычетом НДС (В), Тыс.руб. | 66415 | 76895 | 94564 | +28149 |
| 2. | Производственная себестоимость (С), Тыс.руб. | 53353 | 68545 | 74365 | +21012 |
| 3. | Коммерческие расходы (КР), Тыс.руб. | 3132 | 3541 | 3759 | +627 |
| 4. | Управленческие расходы, Тыс.руб. | 6743 | 7512 | 8867 | +2124 |
| 5. | Рентабельность продаж, % | 4,8 | 7,0 | 8,0 | +3,2 |
Рентабельность продаж (Рп) – это отношение суммы прибыли от продаж к объему реализованной продукции:
Рп = (В – С – КР – УР)/В*100% = Пр/В*100%
Из этой факторной модели следует, что на рентабельность продаж влияют те же факторы, что и на прибыль от продажи. Чтобы определить, как каждый фактор повлиял на рентабельность продаж, необходимо осуществить следующие расчеты.
В приводимых ниже формулах использованы следующие обозначения:
В1 и Во – отчетная и базисная выручка;
С1 и Со – отчетная и базисная себестоимость;
КР и КРо – отчетные и базисные коммерческие расходы;
УР и УРо – управленческие расходы в отчетном и базисном периодах.
Влияние изменения выручки от реализации на рентабельность продаж:
Рпв = (В – Со – КРо – УРо)/В – (Во – Со – КРо – УРо/Во)/Во*100%
Рпв=(140118-84797-4329-12208)/140118-(114761-84797-4329-12208)/114761*100% = +16%
В связи с ростом выручки от реализации в отчетном году рентабельность выросла на 16%.
2. Влияние изменения себестоимости продукции:
Рпс = (В1 – С1 – КРо – УРо)/В1 – (В1 – Со – КРо – УРо)/В1*100%
Рпс = (140118-94522-4329-12208)/140118-(140118-84797-4329-12208)/140118*100% = -6,94%
Повышение себестоимости продукции привело к снижению рентабельности продаж на 6,94%.
Влияние изменения коммерческих расходов:
Рпкр = (В1 – С1 – КР1 – УРо)/В1 – (В1 – С1 – КРо – УРо)/В1*100%
Рпкр = (140118-94522-5885-12208)/140118-(140118-94522-4329-12208)/140118 *100% = -1,11%
За счет роста коммерческих расходов рентабельность продаж снизилась на 1,11%.
Влияние изменения управленческих расходов:
Рпур = (В1 – С1 – КР1 – УР1)/В1 – (В1 – С1 – КР1 – УРо)/В1*100%
Рпур = (140118-94522-5885-17993)/140118-(140118-94522-5885-12208)/140118*100% = -4,15%
В связи с ростом управленческих расходов рентабельность продаж снизилась на 4,15%.
Общее влияние всех факторов составит:
Рпобщ = 16,0-6,94-1,11-4,15=3,8%
2.4.3 Анализ рентабельности важнейших видов продукции
Рентабельность изделий, выпускаемых предприятием, оказывает существенное влияние, как на рентабельность производства, так и на рентабельность предприятия в целом.
Так, АО выпускает широкий ассортимент продукции, для анализа рентабельности изделий целесообразно рассмотреть основные виды продукции.
Уровень рентабельности изделия (Ри) определяется по формуле:
Ри = (Пи / С)*100%,
где
Пи – прибыль по изделию, руб.;
Си – себестоимость изделия, руб.
Для проведения анализа воспользуемся данными приложения к форме 1-С калькуляции себестоимости для чего составим аналитическую таблицу 10.
Таблица 10 Рентабельность отдельных видов продукции
| Наименование видов продукции | По отчету 2008г. и ценам 2009г. | По отчету 2009г. | ||||||
| Кол-во |
Товарная продукция тыс. руб. |
Себестоимость продукции тыс. руб. |
Рентабельность продукции, % | Кол-во |
Товарная продукция тыс. руб. |
Себестоимость продукции тыс. руб. |
Рентабельность продукции, % | |
| Стенка бытовая | 1068 | 22437 | 19682 | 14,0 | 1851 | 43384 | 33681 | 19,9 |
| Шкаф – сушка | 3458 | 10663 | 9395 | 13,5 | 3358 | 11443 | 9976 | 14,7 |
| Колонка | 4381 | 15884 | 14297 | 11,1 | 3988 | 14575 | 18990 | 12,2 |
| Стол кухонный | 4502 | 13351 | 12260 | 8,9 | 4703 | 15221 | 13875 | 9,7 |
| Стол обеденный | 9860 | 23156 | 19638 | 15,2 | 9902 | 27904 | 23429 | 19,1 |
| Тумба с ящиками | 2058 | 6134 | 5531 | 10,9 | 2300 | 8281 | 7430 | 11,5 |
| Изделия деревообработки | - | 15953 | 13957 | 14,3 | - | 16558 | 13833 | 19,7 |
| Прочая продукция | - | 7769 | 7091 | 9,6 | - | 4596 | 4028 | 14,1 |
|
Всего |
- | 115347 | 101851 | 13,25 | - | 138962 | 117423 | 18,3 |
Анализируя данные этой таблицы, видно, что наименьшую рентабельность имеет производство столов кухонных (9,7%), а наибольшую – производство бытовых стенок (19,9%)
2.4.4 Анализ общей рентабельности предприятия
По рассчитанным выше показателям рентабельности нельзя судить об эффективности использования основных производственных фондов и оборотных средств. Поэтому, наряду с рассмотренными показателями рентабельности необходимо также проанализировать уровень рентабельности в целом, а именно, общей и расчетной.
Показатель общей рентабельности рассчитывается по формуле
РОБЩ. = ПБАЛ / (ФОСН + ФОБ), где
ПБАЛ - балансовая прибыль по предприятию, тыс. руб.
ФОСН - среднегодовая стоимость ОФП, тыс. руб.
ФОБ - среднегодовая стоимость нормируемых оборотных средств, тыс. руб.
Проведя преобразование формулы, можно проанализировать зависимость уровня общей рентабельности от:
размера прибыли на1 руб. реализованной продукции (ПБАЛQР)
фондоемкости (1 / QР) / ФОСН
оборачиваемости оборотных средств 1 / QР / ФОБ
РОБЩ. = ПБАЛ / (ФОСН + ФОБ) * 100 = (ПБАЛQР) / [(ФОСН / QР) + (ФОБ / QР)] * 100;
Для анализа влияния отдельных факторов на уровень общей рентабельности необходимо составить следующую таблицу.
Таблица 11
Исходные данные для анализа общей рентабельности.
| № | Наименование показателей | Условное обозначение | Значение показателей | ||
| Отчет 2007 г. | Отчет 2008 г | Отчет 2009г | |||
| 1 | Балансовая прибыль, Тыс. руб | ПБАЛ | 13756 | 18547 | 20677 |
| 2 | Объем реализованной продукции, Тыс. руб | QP | 114761 | 129115 | 140118 |
| 3 | Среднегодовая стоимость основных производственных, Тыс. руб фондов | ФОСН | 36793 | 36988 | 37047 |
| 4 | Средние остатки основных оборотных средств, Тыс. руб | ФОБ | 34396 | 37001 | 39703 |
| 5 | Фондоотдача основных производственных фондов, руб/руб. | QP / ФОСН | 3,12 | 3,49 | 3,78 |
| 6 | Фондоемкость, руб./руб. | ФОСН / QP | 0,32 | 0,29 | 0,26 |
| 7 | Количество оборотов нормируемых оборотных средств, число оборотов | QP / ФОБ | 3,34 | 3,49 | 3,53 |
| 8 | Коэффициент закрепления оборотных средств, доли единиц | ФОБ / QP | 0,3 | 0,29 | 0,28 |
| 9 | Прибыль на 1 руб. реализованной продукции, руб/руб. | ПБАЛ / QP | 0,12 | 0,14 | 0,15 |
| 10 | Уровень общей рентабельности, % | ПБАЛ / (ФОСН + ФОБ) * 100 | 19,3 | 25,1 | 26,9 |
Для удобства проведения анализа используем следующие обозначения:
Р1 и Р0 – общая рентабельность отчетного и базового периодов
П1 и П0 – прибыль на 1 руб. РП в отчетном и базовом периоде
Е1 и Е0 – фондорентабельность в отчетном и базовом периоде
К1 и К0 – коэффициент закрепления оборотных средств в отчетном и базовом периоде
Данные таблицы 12 показывают, что уровень общей рентабельности изменился на:
РОБЩ = Р1 – Р0 = 26,9-19,3=7,6%
Определяем влияние прибыльности:
Р1 = П1 / (Е0 + К0)*100 – Р0;
Р1 = 0,15/(0,32+0,30)*100-19,3=4,9%
В связи с увеличением прибыли на 1 руб. реализованной продукции общая рентабельность возросла на 4,9%
2. Определяем влияние фондорентабельности:
Р2 = П1 / (Е1 + К0)*100 – П1 / (Е0 + К0)*100;
Р2 = 0,15-(0,26+0,30)*100-0,15/(0,32+0,30)*100=2,6 %
Уменьшение фондорентабельности привело к росту общей рентабельности на 2,6 %
Определяем влияние коэффициента закрепления оборотных средств:
Р3 = П1 / (Е1 + К1)*100 – П1 / (Е1 + К0)*100;
Р3 =0,15/(0,26+0,28)*100-0,15(0,26+0,30)*100=1,1 %
За счет ускорения оборачиваемости оборотных средств общая рентабельность возросла на 1,1 %
Общее влияние всех факторов составит:
РОБЩ = 4,9+2,6+1,1=7,6%
Выводы
Анализ прибыли показал, что наибольшее влияние на ее изменение оказывает рост цен как на готовую продукцию, так и на сырьевые и материальные ресурсы.
Большое влияние на увеличение прибыли имеет рост объемов производства и выручки от реализации продукции.
На изменение балансовой прибыли существенное влияние оказывают различного рода непроизводственные расходы.
Обновление ассортимента и его расширение при соответствующем качестве позволяет увеличить спрос на продукцию предприятия.
В связи с этим в дипломном проекте предлагается техническое мероприятие, позволяющее повлиять на увеличение объемов продукции, пользующейся спросом у населения, более высокого качества и удовлетворяющей требованиям потребителей, а следовательно и на увеличение прибыли и повышение рентабельности предприятия.
III. МЕРОПРИЯТИЯ ПО СОВЕРШЕНСТВОВАНИЮ ФИНАНСОВОГО СОСТОЯНИЯ ПРЕДПРИЯТИЯ
3.1 Технологическое мероприятие
Акционерное общество, приобретая древесно-стружечные плиты (в т.ч. и ламинированные) используют их не только для изготовления мебели самим предприятием, но и поставляет мебельные заготовки другим организациям и предпринимателям.
В машинном цехе предприятия древесно-стружечные плиты раскраиваются на заготовки заданных размеров. Раскрой производится на форматно-раскроечных станках фирмы «Griggio» и « Altendorf» FS-90. Производительность этих станков составляет в среднем около 1,3 куб м в час. В связи с возрастающей потребностью в мебельных заготовках из ДСтП самого предприятия, а также учитывая уже десятилетний срок эксплуатации этого оборудования, предлагается внедрить форматно-раскроечный центр с программным управлением модели «Selco» ЕВ 70. Этот станок предназначен для чистового раскроя облицованных плит пакетами высотой до 60 мм. Для устранения сколов на поверхности нижней плиты применяется подрезная пила.
3.2 Расчет годового выпуска продукции
Годовой выпуск по базовому варианту устанавливается по станку с наименьшей производительностью. Наименование станков, их марка, тип и количество приводятся в табл. 12. Результаты расчетов приводятся в табл.13.
Сменная производительность станков рассчитывается по формуле:
Пст = 480*У*П*М/Т,
где:
У – коэффициент использования рабочего времени;
П – количество заготовок, получаемых из одной плиты, шт. ( по кромке раскроя);
М – количество одновременно раскраиваемых плит в пакете, шт;
Т – суммарное время, затрачиваемое на подготовку пакета и его раскрой, мин.
Количество листов в пакете определяется по формуле:
М= Н/h, где:
Н – наибольшая высота пакета (60 мм)
H– толщина плиты в мм
Исходные данные
Таблица 12
Наименование оборудования |
Марка оборудования |
Кол-во станков, ед. | Вес, кг |
Цена оборудования, руб. | Суммарная мощность, кВт | Категория ремонтной сложности, ед. | Норма площади на единицу, кв.м. |
| До внедрения | |||||||
| Форматно-раскроечный станок | Griggio | 1 | 860 | 252000 | 6,25 | 19 | 19,4 |
| Форматно-раскроечный станок | Altendorf | 1 | 840 | 378000 | 6,25 | 19 | 21,6 |
| После внедрения | |||||||
| Форматно-раскроечный центр |
Selco EB 70 |
1 | 2800 | 1565000 | 11,6 | 45 | 39,3 |
Таблица 13. Расчет годового выпуска продукции
| Наименование оборудования | Марка тип | Производительность станка, в шт. | Кол-во станков | Число смен | Номинальный фонд времени | Планируемые потери времени на ремонт | Эффективный фонд времени в станко-часах |
Годовая производит. станка в тыс.шт. |
|||
| сменная | часовая | В днях | В ст.часах | В ст.часах | В % | ||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 |
| До внедрения | |||||||||||
| Форматно-раскроечный станок | Griggio | 1040 | 130 | 1 | 2 | 251 | 4016 | 193 | 4,8 | 3823 | 497 |
| Форматно-раскроечный станок |
Alten-dorf C 90 |
1040 | 130 | 1 | 2 | 251 | 4016 | 193 | 4,8 | 3823 | 497 |
| После внедрения | |||||||||||
| Форматно-раскроечный центр | Selco EB 70 | 3040 | 380 | 1 | 2 | 251 | 4016 | 351 | 8,75 | 3665 | 1415 |
Часовая производительность станков находится делением сменной производительности на продолжительность смены в часах определяемой режимом работы.
Номинальный и эффективный фонд времени работы оборудования определяется по следующим формулам:
Тнд = Тк – (Тп + Тв), дн;
Тнч = Тнд*Ср*Тсм, ст.-час;
Тэфч = Тнч – Трч, ст. - час, где
Тнд – номинальный фонд времени, дней;
Тк – календарный фонд времени, дней (Тнд = 365 дней)
Тп – количество праздничных дней (Тп = 8 дней);
Тв – количество выходных дней (Тв = 106 дней);
Тнч – номинальный фонд времени, час;
Ср – число смен (Ср = 2);
Тсм – продолжительность смены, час (Тсм = 8 час);
Тэфч – эффективный фонд времени, час;
Трч – планируемые потери времени на ремонт, час.
Потери времени на ремонт в курсовой работе устанавливаются укрупнено в пределах от 2 до 6% в зависимости от категории ремонтной сложности используемого оборудования.
Потери времени для каждой конкретной единицы оборудования определяются по формуле:
Трч = ((2 + 0,15 * R) / 100) * Тнч,
Где (2 + 0,15 * R) – потери времени на ремонт (гр. 10) в процентном отношении;
2 – минимальный процент потери на ремонт оборудования, %;
0,15 – расчетный процент потери на единицу ремонтной сложности,%;
R – число единиц ремонтной сложности оборудования, ед.
Годовая производительность станка получается умножением часовой производительности на эффективный фонд времени.
Процент загрузки оборудования рассчитывается делением годового выпуска на годовую производительность каждого станка.
Расчет годового выпуска продукции предлагаемого варианта производится аналогично.
3.3 Исходные данные по определению экономической эффективности мероприятия
Основой расчета является изучение затрат, влияющих на изменение себестоимости продукции. Эффективным считается мероприятие, когда затраты покрываются за счет доходов от внедрения предлагаемого мероприятия. К результатам осуществления мероприятия НТП кроме роста выпуска продукции, экономию сырья и материалов, повышение производительности труда, снижение количества занятых в производстве рабочих и др.
Оценка эффективности мероприятия должна включить определение следующих показателей:
затраты на осуществление мероприятия:
финансовые ресурсы предприятия;
источники финансирования мероприятия;
экономический эффект;
результаты производственно – хозяйственной деятельности предприятия.
Для проведения расчета используются фактические данные на участке внедрения (табл. 14).
Кроме фактических данных в расчетах используется информация экономических и технических справочников.
Таблица 14
| Наименование показателей | Значение показателя |
| Цена 1мі древесно-стружечной плиты, руб. | 5100 |
| Транспортные расходы по доставке 1мі древесно-стружечной плиты (2,5% к цене), руб. | 120 |
| Выпуск облицованных щитов для изготовления мебели, мі | 4970 |
| Полезный выход заготовок из древесно-стружечной плиты, % | 0.92 |
| Потребность в ДСтП для выполнения производственного задания, мі | 5400 |
| Цена 1м3 облицованных заготовок, руб. | 7010 |
3.4 Расчет единовременных затрат на осуществление мероприятия
При внедрении мероприятий НТП можно встретиться с тремя случаями:
новая техника полностью заменяет действующее оборудование, ранее применяемое для той же цели;
средства автоматизации добавляются к действующему оборудованию, не меняя его состава;
автоматизация осуществляется при частичном использовании ранее применяемого оборудования. В связи с этим принято различать:
а) старые (ранее осуществленные) капитальные вложения;
б) новые капитальные вложения;
в) общие капитальные вложения.
Старые капитальные вложения (Кст) – это ранее осуществленные капитальные вложения на участке внедрения оборудования (действующие основные фонды). Они принимаются по балансовой стоимости (по первоначальной или восстановительной в соответствии с последней переоценкой основных фондов). В курсовой работе величина их определяется по ценам действующих прейскурантов, к которой добавляются транспортные расходы, затраты на монтаж и освоение оборудования. Старые капитальные вложения рассчитываются в табл.15
Таблица №15. Расчет старых капитальных вложений
| Наименование оборудования | Марка, тип | К–во, шт. | Прейскурантная цена за единицу, руб. | Расходы на доставку, монтаж и освоение единицы, руб. | Балансовая стоимость всего оборудования, руб. |
| 1 | 2 | 3 | 4 | 5 | 6 |
| Форматно-раскроечный станок | 1 | 252000 | 25200 | 277200 | |
| Форматно-раскроечный станок | 1 | 378000 | 37800 | 415800 | |
| 630000 | 63000 | 693000 |
Новые капитальные вложения (Кн) – это единовременные, вновь вводимые по объекту капитальные вложения на внедрение нового оборудования.
Они определяются по формуле:
Кн = Кт + Кс + Км + Кп ± Ок,
где Кт – затраты на новое оборудование, его доставку, монтаж и освоение;
Кс – затраты на строительство и реконструкцию зданий, необходимых для осуществления автоматизации;
Км – затраты на модернизацию действующего оборудования, предусмотренного использованию;
Кп – затраты на проектирование (конструкторские и опытные работы);
± Ок – величина изменения нормируемых оборотных средств по сравнению с базовым вариантом.
Расчет балансовой стоимости нового оборудования (Кл) проводится по следующей форме (табл. 16).
Таблица 16
| Наименование оборудования | Марка | Кол - во |
Цена, тыс. руб. |
Расход на доставку и монтаж, руб. | Балансовая стоимость, руб. |
| Форматно-раскроечный центр | Selco EB 70 | 1 | 1565 | 156,5 | 1721,5 |
При определении Кт, следует учитывать, что часть технологических машин, входящих в автоматические линии, не приобретают вновь, а используются из имеющегося оборудования. Сумма используемых капитальных вложений (Кис) устанавливается по данным табл.15. Для этого из гр.6 выбирается балансовая стоимость оборудования, которое включается в состав предлагаемых автоматических линий. Затем определяется стоимость вновь приобретаемого оборудования по формуле:
Кт = Кл – Кис=1721,5тыс. руб.
Затраты на реконструкцию зданий (Кс) учитываются в тех случаях, когда внедрение оборудования ведет к изменению необходимой площади. Площадь цеха, занимаемая оборудованием базового варианта, определяется на основании существующих нормативов площади рабочих мест индивидуально обслуживаемого деревообрабатывающего оборудования. Площадь, занятая рабочими местами, обычно составляет около 60% производственной площади, остальные 40% приходятся на проходы и проезды.
Площадь, необходимая для установки нового оборудования, рассчитывается исходя из габаритов.
Затраты на 1мІ производственно площади устанавливаются по прейскурантам.
В случае недостатка производственной площади затраты на ее восполнение определяются по формуле:
Кс = ∆ П * Цс;
где - ∆ П – недостаток производственной площади;
Цс – затраты на 1мІ производственной площади (Цс = 5000 руб.)
Недостаток производственной площади вычисляется по формуле:
∆П=(П2-П1)*1,67,
где П2 – площадь, необходимая для установки нового оборудования, м2;
П1 – площадь, занимаемая оборудованием по базовому варианту, м2;
1,67 – коэффициент, учитывающий долю площади на проходы и проезды.
Тогда:
Кс=0, так как площадь, занимаемая действующим оборудованием достаточна для установки форматно-раскроечного центра.
Затраты на проектирование определяем по следующей формуле:
Кп=(Кт+Кс)*0,05=1721,5*0,05=86,1тыс. руб.
Тогда:
Кн=Кт+Кс+Кп=1721,5+86,1=1808тыс. руб.
Общие капитальные вложения (Коб) – это капитальные вложения на участке до или после внедрения оборудованя. По базовому варианту Коб=Кст. По предлагаемому варианту общие капитальные вложения включают в себя новые капитальные вложения и ту часть действующих фондов, которая будет использована при внедрении новых технических средств.
Их можно определить по формуле:
Коб=Кн+Кис+Рм,
где Кис – используемые при внедрении старые капитальные вложения.
В общие капитальные вложения по предлагаемому варианту должны также включаться затраты на перестановку используемого оборудования, т.е. расходы на его демонтаж и монтаж (Рм).
Расходы на демонтаж ненужного оборудования определяются процентом от величины Кис, принятом в размере 3 %.
По базовому варианту
Коб=Кст=693 тыс. руб;
По предлагаемому варианту рассчитывается по формуле:
Коб=Кн+Кис+Рм=1808+21=1829 тыс.руб.
Результаты расчетов сведены в таблицу 17.
Таблица 17
| № | Наименование показателей | Сумма, тыс. руб. |
| 1. | Затраты на приобретение нового оборудования, тыс.руб. | 1565 |
| 2. | Затраты на производственное строительство, тыс.руб. | - |
| 3. | Затраты на проектирование, тыс.руб. | 86 |
| 4. | Затраты на монтаж, тыс.руб. | 178 |
| 5. | Ликвидационное сальдо, тыс.руб. | -70 |
| 6. | Общие затраты, тыс.руб. | 1759 |
3.5 Расчет показателей, характеризующих формирование финансовых ресурсов
Основным источником финансирования мероприятий организационно-технического характера является фонд развития производства, науки и техники (ФРПНТ). Этот фонд формируется из прибыли, остающейся в распоряжении предприятия и амортизационных отчислений по нормативам, утвержденным руководством предприятия. Так, в частности, на 2006 год нормативы отчислений из прибыли составили:
в фонд развития производства – 60 %
в фонд социального развития – 40 %
нормативы отчислений в ФРПНТ из амортизационного фонда – 50 %.
Определение в целом суммы фонда развития производства, науки и техники приводятся в табл. 18.
Таблица 18
Фонд развития производства науки и техники
| Показатели | Величина показателя |
| Объем товарной продукции, тыс. руб. | 138962 |
| Полная себестоимость товарной продукции, тыс. руб. | 117423 |
| Амортизация на полное восстановление, тыс. руб. | 2134 |
| Балансовая прибыль, тыс. руб. | 20677 |
| Налоговые отчисления, тыс. руб. | 4901 |
| Финансовый резерв, тыс. руб. | 1578 |
| Расчетная прибыль на пополнение собственных фондов, тыс. руб | 14200 |
|
В том числе:, тыс. руб ФРП ФСР |
7890 6310 |
| Отчисления из амортизационного фонда | 1067 |
| ФРПНТ, всего | 8957 |
После определения суммы собственных финансовых средств, которые могут быть использованы на проведение мероприятий организационно-технического характера, необходимо провести расчет размера собственных заемных средств, необходимых для финансирования предлагаемого мероприятия.
Для выявления необходимости в заемных средствах составляем табл.19.
Таблица 19
| № п/п | Показатели | Сумма |
| 1. | ФРПНТ, тыс. руб. | 8957 |
| 2. | Средства для финансирования предлагаемого мероприятия, тыс. руб | 1759 |
| 3. | Затраты на осуществление мероприятия, тыс. руб | 1759 |
| 4. | Потребность в заемных средствах, тыс. руб | - |
Таким образом, предлагаемое мероприятие может быть полностью профинансировано из собственных источников, что избавляет АО от поиска кредитов и облегчает внедрение нового оборудования.
3.6 Определение изменений себестоимости продукции
Себестоимость может быть представлена в виде следующих данных:
а) себестоимость единицы продукции (комплекта, отдельных операций, работ);
б) себестоимость годового выпуска продукции;
в) снижение себестоимости единицы на участке внедрения автоматизации;
г) сумма годовой экономии в эксплуатационных расходах. Себестоимость единицы рассчитывается по принятым в планировании и учете калькуляционным статьям затрат.
При внедрении новых технических средств в масштабе целых цехов (или других крупных подразделений) необходимо производить сравнение предлагаемого варианта с базовым по полной себестоимости продукции. В тех случаях, когда автоматизируются только отдельные операции или работы, следует рассчитывать цеховую себестоимость (затраты на выполнение) только этих операций или работ. Если же внедрение оборудования отражается не на всех статьях затрат, возможно исчисление изменения себестоимости только по тем из них, которые уменьшаются или увеличиваются.
Чтобы расчеты были сопоставимы, себестоимость в базовых и новых условиях должна определяться по единой методике и при одинаковых исходных данных, например, при одинаковых ценах на сырье, материалы, тарифах на электроэнергию, часовых тарифных ставках, одинаковых процентах доплат к заработной плате и др.
При определении себестоимости наиболее сложным является расчет затрат по комплексным статьям, в первую очередь по статье «расходы на содержание и эксплуатацию оборудования». Эти затраты должны исчисляться пропорционально прямой заработной плате производственных рабочих, с прямым счетом по отдельным статьям расхода.
Следовательно, цеховая себестоимость единицы продукции (S) при выявлении экономической эффективности определяется как сумма всех цеховых затрат, приходящих на одно изделие, комплект или операцию, а именно:
S=Л+М+Э+З+Д+О+А+Р+И+П+Цр+Т,
где Л – затраты на сырье (лесоматериалы);
М – затраты на основные материалы;
Э – затраты на энергию для технологических целей (электроэнергия, сжатый воздух, теплоэнергия и др.)
З – основная заработная плата производственных рабочих;
Д – дополнительная заработная плата производственных рабочих;
О – отчисления на социальные нужды;
А – амортизация оборудования;
Р – затраты на текущий ремонт оборудования;
Т – расходы, связанные с внутрицеховым транспортам;
И – затраты на режущий инструмент и эксплуатацию приспособлений;
П – прочие расходы на содержание и эксплуатацию оборудования;
Цр – цеховые расходы.
Затраты на сырье (Л). Затраты на сырье, а также на основные материалы рассчитываются в тех случаях, когда внедрение оборудования их изменяет. Это происходит, если предъявляются повышенные требования к качеству сырья и материала и их предварительной обработке, если изменяются припуски на обработку, снижается процент брака или затраты на ремонт после обработки и т.п.
Затраты на сырье, которые входят в себестоимость единицы, подсчитываются по формуле:
Л=V*Ц,
Л=1,09(5100+120)=5690 руб.
где V – норма расхода материалов готовой на 1 м3 готовой продукции;
Ц – цена материалов с учетом доставки, руб.
Цены на сырье принимаются по действующим прейскурантам с добавлением транспортно-заготовительных расходов, которые складываются из затрат на доставку сырья от поставщика к потребителю, на приемку, выгрузку, хранение и подачу сырья в цех. Транспортно-заготовительные расходы обычно находятся в процентном отношении к прейскурантной цене. Процент определяется исходя из сметы транспортно-заготовительных расходов и суммы затрат на все виды сырья по действующим прейскурантам.
Затраты на электроэнергию для технологических целей (Ээ). Затраты на электроэнергию определяются исходя из потребляемой мощности токоприемников и цены 1 кВт*ч электроэнергии по формуле:
Э=(Асил*Рэ)/Q,
где Асил – расход силовой электроэнергии в кВт*ч;
Рэ – цена 1 кВт*ч силовой электроэнергии;
Q – часовой выпуск продукции в натуральном выражении.
В свою очередь
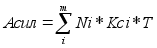
 Где
Ni- установленная
мощность
электродвигателя
или другой
силовой установки
в кВт;
Kci - коэффициент спроса соответствующего токоприемника, равный произведению коэффициента использования оборудования по мощности (Км) и коэффициента использования оборудования по времени (Кв);
Т - длительность эксплуатации оборудования в часах, принимаемая в данном случае равной одному часу, m – количество видов токоприемников.
Мощность электродвигателей и коэффициент спроса принимаются в соответствии с техническими характеристиками оборудования.
Цена 1 кВт*ч электроэнергии принимается по действующим тарифам на электрическую энергию для промышленных и приравненных к ним потребителей (Р=1,0 руб.).
Часовой выпуск продукции рассчитывается в зависимости от годового выпуска и эффективности фонда рабочего времени в часах.
Имеем:
Асил=12,5*0,8*1=10,0квт.ч
Асил.пр=11,6*0,8*1=9,3квт.ч
Тогда
ЭЭ БАЗ =(АСИЛ БАЗ РЭ)/QБАЗ=10,0*1/1,3=7,69 руб.,
ЭЭ ПР=(АСИЛ ПР*РЭ)/QПР=9,3*1/1,9=4,89 руб.
Основная заработная плата производственных рабочих (З) определяется как сумма заработной платы по тарифу на всех операциях (Зт), приходящейся на единицу продукции и доплат до основного фонда по формуле:
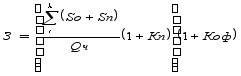
где Sо – часовая тарифная ставка оператора соответствующего разряда;
Sn – часовая тарифная ставка помощника оператора (подручного) соответствующего разряда;
Qч – часовой выпуск продукции;
Кn – коэффициент перевыполнения установленных норм (Кn=1,05)
Коф – коэффициент доплат до основного фонда (Коф=1,15);
к - количество операций по вариантам.
Тарифные ставки принимаются в зависимости от условий работы и принятой формы оплаты труда (работа с нормальными условиями труда, оплачиваемая сдельно или повременно).
Разряды работ устанавливаются по действующей тарифно-квалификационной сетке.
По базовому варианту:
форматно-раскроечный станок (2ед) - оператор V1 разряда (Sо=25,5 руб.);
По предлагаемому варианту:
форматно-раскроечный центр – оператор VI разряда (Sо=25,5 руб.),
Коэффициент перевыполнения норм устанавливается в процентном отношении к норме выработки (часовому выпуску продукции), коэффициент доплат до основного фонда – в процентном отношении к заработной плате, определенной по тарифным ставкам.
Доплаты до основного фонда складываются из премий по сдельно-премиальной и повременно-премиальной системам оплаты труда, доплат за работу в ночное время, надбавки не освобожденным бригадирам за руководство работой бригад, оплаты рабочим за обучение учеников на производстве и пр.
В соответствии с перечисленными выше формулами имеем:
Збаз=(25,5+19,5)*2/1,3*1,05*1,15=83,6 руб.
Зпр=25,5/1,9*1,05*1,15=16,21 руб.
Дополнительная заработная плата (Д). В дополнительную заработную плату включают все доплаты за не проработанное время, а именно: оплату отпусков, оплату перерывов в работе кормящих матерей, доплату подросткам за сокращенный рабочий день, оплату надбавок за выслугу лет и др.
Дополнительная заработная плата устанавливается в процентном отношении к основной заработной плате и рассчитывается по формуле:
Д=Кд*З,
где Кд – коэффициент доплат за непроработанное время (Кд=15 % от основной заработной платы).
Тогда имеем:
Дбаз=Кд*Збаз=0,15*83,6=12,54 руб.;
Дпр=Кд*Зпр=0,15*16,21=2,43 руб.
Отчисления на социальные нужды (О) складываются из взносов предприятия:
а) в пенсионный фонд РФ в размере 28 %;
б) в фонд социального страхования в размере 4,0 %%
в) в фонд медицинского страхования в размере 3,6