Анализ финансового состояния предприятия на примере АО "СтройКа"
всего в размере 35,6 % к полной заработной плате работающих. Она определяется как сумма основной и дополнительной заработной платы, а также выплат их фонда материального поощрения по следующей формуле:
О=Ко*(З+Д+М),
где Ко – коэффициент отчислений на социальные нужды, определяемый по сумме установленных законодательными органами процентов (Ко=0,356);
М – сумма выплат из фонда материального поощрения, принимаемая к основной заработной плате в соответствии с положением о премировании (М=20 % от основной заработной платы).
Имеем:
Обаз=Ко*(Збаз+Дбаз+М)=0,356*(83,6+12,54+0,2*83,6)=40,18 руб;
Опр.=Ко*(Зпр+Дпр+М)=0,356*(16,21+2,43+0,2*16,21=7,79 руб.
Амортизация оборудования (А), приходящаяся на одно изделие, комплект или операцию, определяется по формуле:
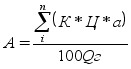 Где
Ц – цена единицы
оборудования
в руб.;
а - норма амортизационных отчислений соответствующего оборудования в процентах;
Qг – годовой выпуск продукции в натуральном выражении;
К – коэффициент, учитывающий затраты на доставку, монтаж и освоение данного оборудования;
n - количество видов оборудования.
Норма амортизационных отчислений для каждого вида оборудования принимается в соответствии с утвержденными «Нормами амортизационных отчислений на основные фонды» (для базового варианта Абаз=8,3, для предлагаемого варианта апр=8,3).
Тогда получим:
Абаз=693000*8,3/100*4970=11,57 руб.
Апр=17215000*8,3/100*7075=20,2 руб.
Определение затрат на ремонт оборудования (Р). Расчет затрат на ремонт оборудования проводится в соответствии со следующей формулой:

где Кр – коэффициент отчислений в ремонтный фонд, равный 0,05;
Цб – балансовая стоимость оборудования до и после внедрения, руб.;
Qг – годовой выпуск продукции, шт.
Имеем:
Рбаз=0,05*693000/4970=6,97 руб.
Рпр=0,05*1721500/7075=12,17 руб.
Затраты на внутрицеховой транспорт (Т). Эти расходы определяются, исходя из следующего выражения:
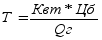 где
Квт – коэффициент
затрат на
внутрицеховой
транспорт,
равный 0,006.
Имеем:
 Тбаз=0,006*693000/4970=0,70
руб.
Тпр=0,006*1721500/7075=1,46руб.
Общие затраты на режущий инструмент и эксплуатацию приспособлений (И). Данные расходы рассчитываются по формуле:

где Ки – коэффициент затрат на режущий инструмент и приспособления, равный 0,002.
Имеем:
Ибаз=0,002*693000/4970=0,23 руб.
Ипр=0,002*1721500/7075=0,49 руб.
Прочие расходы на содержание и эксплуатацию оборудования (П) включают в себя затраты на вспомогательные материалы (смазочные, промывочные, обтирочные и др.), необходимые для ухода за оборудованием и содержанием его в рабочем состоянии: основную и дополнительную заработную плату вспомогательных рабочих, обслуживающих оборудование (наладчиков, смазчиков, шорников, электромонтеров, слесарей, ремонтных и других вспомогательных рабочих) с отчислениями на социальное страхование и другие расходы, не перечисленные в предыдущих статьях. Величина прочих расходов определена в процентном отношении от всех затрат, связанных с содержанием и эксплуатацией оборудования, а именно равна:
П=(А+Р+Т+И)*Кпр,
где Кпр – коэффициент прочих расходов (Кпр=0,3).
Пбаз=(Абаз+Рбаз+Тбаз+Ибаз)*Кпр=(11,57+6,97+0,70+0,23)*0,3=5,84 руб.;
Ппр=(Апр+Рпр+Тпр+Ипр)*Кпр=(20,2+12,17+1,46+0,49)*0,3=10,3 руб.
В цеховые расходы (Цр) включаются затраты на содержание аппарата управления цехом, на содержание прочего цехового персонала. Амортизация. Содержание и текущий ремонт зданий, сооружений и инвентаря, затраты на использования, опыты и исследования, рационализацию и изобретательство, расходы по охране труда и прочие затраты, не предусмотренные предыдущими статьями.
В соответствии с действующей инструкцией по планированию, учету и калькулированию себестоимости продукции деревообработки цеховые расходы при различных уровнях механизации распределяются между видами продукции пропорционально сумме двух статей: основная заработная плата производственных рабочих и расходы на содержание и эксплуатацию оборудования. Исходя из этого цеховые расходы по базовому варианту могут находиться процентом от суммы этих статей:
Цр = (3 + А + Р + Т + И + П) * Кц;
где Кц – коэффициент цеховых расходов (Кц = 1,0)
Црбаз = (Збаз + Абаз + Рбаз + Тбаз + Ибаз + Пбаз) * Кц = (83,6+11,57+6,97+0,70+0,23+5,84)*1,0=108,91 руб.;
Црпр = (3пр + Апр + Рпр + Тпр + Ипр + Ппр) * Кц = (16,21+20,20+12,17+1,46+0,49+10,3)*1,0=60,83 руб.
Рассчитывая цеховые расходы по предлагаемому варианту, необходимо учесть следующее обстоятельство.
Цеховые расходы содержат значительную долю условно-постоянных расходов (70-80%). К условно-постоянным расходам относятся такие затраты, абсолютная сумма которых почти не изменяется с изменением объема производства продукции, соответственно изменяясь при этом на единицу продукции. Например, заработная плата цехового персонала, амортизация, затраты на содержание и ремонт зданий, освещение, отопление и др. Это должно учитываться при формировании себестоимости продукции и по базовому варианту. При определении экономической эффективности капитальных вложений могут быть два случая.
Первый случай – когда предлагаемый новый вариант и базовый имеют одинаковые объемы производства, т.е.
Q1 = Q2
В этом случае сумма цеховых расходов на единицу продукции по рассматриваемым вариантам совпадает, если предлагаемые капитальные вложения непосредственно не затрагивают отдельных статей этих расходов.
Второй случай – новый вариант имеет больший объем производства, чем базовый, а именно:
Q2 > Q1
Причем этот больший объем производства является прямым результатом реализации предлагаемых капитальных вложений, т.е. он не может быть достигнут на основе применяемой техники базового варианта. В этом случае цеховые расходы предлагаемого варианта, приходящиеся на единицу продукции, будут меньше цеховых расходов базового варианта на величину экономии, образующейся за счет условно-постоянной части расходов. Величину цеховых расходов на единицу продукции по предлагаемому варианту (Цр2) можно определить по формуле:
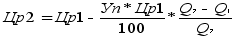
где Цр1 – цеховые расходы, приходящиеся на единицу продукции по базовому варианту;
Уп – доля условно-постоянной части расходов в общей сумме цеховых расходов, %;
Q1 и Q2 – годовые объемы производства по сравниваемым вариантам.
Имеем:
Цр2=108,91-(70*108,91/100)*(7075-4970/7075)=85,93 руб.
Расчетом
цеховых расходов
завершается
определение
изменений
цеховой себестоимости.
Полученные
в результате
всех проведенных
расчетов данные
сводятся в
табл. 20. Определение
затрат на годовой
выпуск по статьям
расходов проводится
путем умножения
всего объема
продукции на
стоимость
соответствующих
расходов единицы
продукции.
Расчет годовой экономии. Снижение себестоимости единицы продукции на участке внедрения автоматизации (РS) находится из отношения:
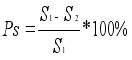
Где S1 и S2 – эксплуатационные расходы на единицу продукции по базовому и предлагаемому вариантам
РS=(255,25-136,77)/255,25*100=46,4%
Сумма годовой экономии в эксплуатационных расходах (Гэ) рассчитывается по формуле:
Гэ = (S1 - S2) * Q2 = (255,25-136,77)*7075=838,3 тыс. руб.
Где Q2 – годовой выпуск продукции в натуральном выражении после внедрения нового оборудования.
Таблица 20
Сравнительная таблица изменений цеховой себестоимости
|
№ п/п |
Статьи расходов |
Обозна чение |
Затраты по вариантам | |||||
| Базовому | предлагаемому | |||||||
| Q1 = 4970м3 | Q2 = 7075м3 | Q2 = 7075м3 | ||||||
| На годовой объем, тыс. руб. | На единицу продукции, руб. | На годовой объем, тыс. руб. | На единицу продукции, руб. | На годовой объем, тыс. руб. | На единицу продукции, руб. | |||
| 1. | Затраты на электроэнергию | Э | 7,69 | 7,69 | 4,89 | |||
| 2. | Основная заработная плата | З | 83,6 | 83,6 | 16,21 | |||
| 3. | Дополнительная заработная плата | Д | 12,54 | 12,54 | 2,43 | |||
| 4. | Отчисления на социальные нужды | О | 40,18 | 40,18 | 7,79 | |||
| 5. | Амортизация оборудования | А | 11,57 | 11,57 | 20,20 | |||
| 6. | Ремонт оборудования | Р | 6,97 | 6,97 | 12,17 | |||
| 7. | Внутрицеховой транспорт | Т | 0,70 | 0,70 | 1,46 | |||
| 8. | Режущий инструмент | И | 0,23 | 0,23 | 0,49 | |||
| 9. | Прочие расходы | П | 5,84 | 5,84 | 10,30 | |||
| 10. | Цеховые расходы | Цр | 108,91 | 85,93 | 60,83 | |||
| Итого изменения цеховой себестоимости | 1382,8 | 278,23 | 1805,9 | 255,25 | 967,6 | 136,77 | ||
3.7 Расчет показателей, характеризующих экономический эффект от предлагаемого мероприятия
В результате внедрения мероприятия выпуск товарной продукции в натуральном выражении возрастет на 2105мі, заготовок для производства мебели.
Прирост товарной продукции в стоимостном выражении можно определить по формуле:
∆ ТП = ∆V*Ц
∆ ТП =2105*6100=12840 тыс.руб.
Товарная продукция в целом по предприятию составит:
ТПпр=ТПб+∆ ТП
ТПпр=138962+12840=151802тыс. руб.
Изменение себестоимости можно определить в соответствии со следующим выражением:
∆С=∆ ТП*Зб-Гэ
∆С=12840*0,845-838=10012 тыс. руб.
Полная себестоимость будет равна:
Спр=117423+10012=127435 тыс.руб.
Прибыль по предприятию составит:
Ппр=ТПпр-Спр
Ппр=151802-127435=24367 тыс.руб.
Рентабельность товарной продукции определяем по следующей формуле:
Рпр=Ппр/Спр*100;
Рпр=24367/151802*100=19,1%
Срок окупаемости капитальных вложений определяется в соответствии с формулой:
Т=Кнов/∆П;
Т=1722,5/2828=0,6 года
Коэффициент экономической эффективности равен:
Е = 1 : Т =1,6
Экономический эффект от внедрения мероприятия:
Э = ТПп – 3
Э = 151802-127693=24109тыс. руб.
Затраты определяются по формуле:
З = Сп + Ен * Кнов
Ен – нормативный коэффициент экономической эффективности,
Ен = 0, 15
З = 127435+0,15*1722,5=127693 тыс. руб.
2. Расчет потока реальных денег и влияние предлагаемых мероприятий на экономические показатели работы акционерного общества приведены в таблицах 21 и 22.
Таблица 21
Поток реальных денег
| № | Показатели | Базовый | Проект | Изменение |
| 1 | Товарная продукция, тыс.руб. | 138962 | 151802 | 12840 |
| 2 | Себестоимость товарной продукции, тыс.руб. | 117423 | 127435 | 10012 |
| 3 | Амортизация, тыс.руб. | 2134 | 2277 | 143 |
| 4 | Себестоимость товарной продукции без амортизации, тыс.руб. | 115289 | 125158 | 9869 |
| 5 | Сумма налогов и отчислений из прибыли, тыс.руб. | 4901 | 5693 | 792 |
| 6 | Затраты собственных средств на мероприятия, тыс.руб. | - | 1722 | 1722 |
| 7 | Сумма операционных и инвестиционных затрат, тыс.руб. | 120190 | 132573 | 12383 |
| 8 | Поток реальных денег, тыс.руб. | 18772 | 19229 | 457 |
Влияние предлагаемого мероприятия на экономические показатели работы акционерного общества
Таблица 22
| № п/п | Наименование показателей | Значение показателя |
Отклонения «+», «- » |
|
| До внедрения | После внедрения | |||
| 1. | Объем ТП, тыс. руб. | 138962 | 151802 | +12840 |
| 2. |
Полная себестоимость, тыс. руб. |
117423 | 127435 | +10012 |
| 3. |
Прибыль по товарной продукции, тыс. руб. |
21539 | 24367 | +2828 |
| 4. |
Среднегодовая стоимость ОПФ, тыс. руб. |
37047 | 38769 | +1722 |
| 5. | Фондоотдача, руб./руб. | 3075 | 3,92 | +0,17 |
| 6. | Численность ППП, чел. | 311 | 308 | -3 |
| 7. | Выработка на 1 ППП, тыс. руб. | 446 | 489 | +43 |
| 8. | Затраты на 1 рубль ТП, коп. | 84,5 | 83,9 | -0,6 |
| 9. | Рентабельность, % | 18,3 | 19,1 | +0,8 |
Заключение
Технико-экономический анализ производственно-хозяйственной деятельности показал, что за последние годы наблюдается рост объёмов производства на предприятии. Растет и балансовая прибыль, которая в 2009 году составила 20677 тыс. руб.
В то же время прибыль остающаяся в распоряжении предприятия, равная 15776 тыс. руб., на наш взгляд, недостаточна для удовлетворения всех нужд предприятия в финансовых ресурсах.
С целью дальнейшего повышения эффективности производства предлагается внедрение форматно-раскроечного центра с программным управлением вместо устаревшего оборудования по раскрою плиточных материалов.
При внедрении этого оборудования, как показали расчеты, могут быть достигнуты следующие результаты:
прирост товарной продукции 12840 тыс.руб.;
увеличение прибыли 2828 тыс.руб.;
рост фондоотдачи 0,17 руб;
уменьшение численности 3 чел.;
повышение рентабельности 0,8%;
снижение затрат на рубль товарной продукции 0,6 коп.
Список используемой литературы
Савицкая Г.В. «Анализ хозяйственной деятельности предприятия» - Минск «Новое знание» - 2004 – 487с.
Савицкая Г.В. Анализ хозяйственной деятельности предприятия. - Минск: ООО «Новое знание»,2000.-688 с.
Донцова Л.В., Никифорова Н.А. «Анализ бухгалтерской отчетности» - М.: LВС, - 2000
Щербаков А.С., Никитин Л.И., Бабков Н.Г. «Охрана труда в лесной и деревообрабатывающей промышленности»М: МГУЛ, 2003 – 287 с.
Бизнес-планирование. Учебник/ Под ред. ВМ Попова – М; 2004-625 с.
Г.Е.Давыдов, Н.И.Попов, Е.И.Химич «Методы определения экономической эффективности хозяйственных мероприятий в дипломном и курсовом проектировании» (Учебное пособие изд. 2-е) – М; МГУЛ. 2005-137 с.
Ковалев В.В. "Финансовый анализ: методы и процедуры", - М.:
Бочаров В.В. Финансовый анализ. – СПб: Питер, 2001. – 240 с. ил.
Финансовый бизнес-план: Учеб. Пособие/Под редакцией действительного члена Акад. инвестиций РФ В.М. Попова. М.: Финансы и статистика, 2000 –480 с.
Финансы /Ковалева А.М., Баранникова Н.П., Богачева В.Д. и др.: Под редакцией А. М. Ковалевой. - М. «Финансы и кредит»,2000.-384 с.
Ковалев В.В. Финансовый анализ: Управление капиталом. Выбор инвестиций. Анализ отчетности. – 2-е издание, перераб. и доп. - М.: Финансы и статистика, 2000. – 512 с. ил.
Ван Хорн Дж. К. Основы управления финансами: Пер. с англ. / Под ред. Я.В. Соколов. – М.: Финансы и статистика, 2001.- 800 с.: ил.
Шульский В.И.,. Финансы предприятий. - М.:ИНФРА –М, 1999.-243 с.
Шеремет А.Д., Сайфулин Р.С. Финансы предприятий. Учебное пособие. –М.: Инфра-М, 2000. –343с.
Шеремет А.Д., Сайфулин Р.С., Негашев Е.В. Методика финансового анализа. - М.: ИНФРА-М, 2001.- 207 с.