Анализ и классификация финансовых активов предприятия ООО "Уралпромснаб"
∆А - сумма прироста остаточной стоимости активов в плановом процессе.
Определение необходимого объема финансовых средств, авансируемых в формирование запасов товарно-материальных ценностей, осуществляется путем определения потребности в отдельных видах запасов. В процессе определения потребности запасы товарно-материальных ценностей предварительно группируются следующим образом:
производственные запасы (запасы сырья и материалов, необходимые для производства продукции);
запасы готовой продукции, предназначенные для бесперебойной реализации услуг потребителям.
Потребность в запасах каждого вида определяется раздельно по таким группам:
запасы текущего хранения (они представляют собой постоянно обновляемую часть запасов, формируемых на регулярной основе и равномерно потребляемых в процессе производства или реализации потребителям);
запасы сезонного хранения (формирование таких запасов обусловлено сезонными особенностями производства и закупки сырья, а также сезонными особенностями потребления готовой продукции);
запасы целевого назначения (формирование таких запасов на предприятии определено специфическими целями его деятельности, например, для организации встречной торговли при закупке определенных сырьевых ресурсов: запчастей и т. п.).
Среди этих групп запасов основное внимание должно быть уделено определению потребности в запасах текущего хранения (на большинстве предприятий они представляют единственный вид запасов товарно-материальных ценностей).
Принципиальная формула, по которой определяется необходимый объем финансовых средств, авансируемых на формирование запасов товарно-материальных ценностей, имеет вид:
ФСз = СР х Нз – КЗ’ (13)
где ФСз – объем финансовых средств, авансируемых в запасы;
СР – среднедневной объем расхода запасов в сумме;
Нз – норматив хранения запасов, в днях (при отсутствии разработанных нормативов может быть использован показатель средней продолжительности оборота запасов в днях);
КЗ’ – средняя сумма кредиторской задолженности по расчетам за приобретенные товарно-материальные ценности (этот элемент включается в расчет, как правило, только по производственным запасам; при реализации готовой продукции он включается лишь при установившейся практике предоплаты за нее).
Для простоты будем считать, что Т = 360 дней.
В табл. 3 представим алгоритм управления формированием активов с расчетными формулами.
Таблица 3 Алгоритм оценки политики управления финансовыми ресурсами
| Показатель | Формула расчета |
| Анализ структуры активов предприятия и его ликвидности | |
| Удельный вес оборотных активов | Статья оборотных активов баланса / валюта баланса |
| Удельный вес внеоборотных активов | Статья внеоборотных активов баланса / валюта баланса |
| Общий показатель ликвидности | L1=(A1+ 0,5А2+0,3А3) / (П1 +0,5П2 + 0,3П3) |
| Коэффициент абсолютной ликвидности | L2 = A1/ (П1+П2) |
| Коэффициент критической ликвидности | L3 = (А1+А2) / (П1+П2) |
| Коэффициент текущей ликвидности | L4 = (А1+А2+А3/(П1+П2) |
| Формирование точки безубыточности операционной деятельности | |
| Уровень чистого операционного дохода к объему реализации продукции | Чистый операционный доход / объему реализации продукции |
| Уровень переменных операционных издержек к объему реализации продукции | Переменные издержки / объем реализации продукции |
| Стоимостной объем реализации продукции, обеспечивающий достижение точки безубыточности операционной деятельности предприятия в коротком периоде |
СРтб
=
|
| Натуральный объем реализации продукции, обеспечивающий достижение точки безубыточности операционной деятельности предприятия в коротком периоде |
НРтб
=
|
| Управление финансовыми результатами | |
| Период оборачиваемости оборотных средств | Период оборачиваемости оборотных средств = Период оборачиваемости запасов + Период оборачиваемости дебиторской задолженности + Период оборачиваемости кредиторской задолженности. |
| Текущий дефицит оборотных средств | Текущий дефицит оборотных средств = дебиторская задолженность - кредиторская задолженность |
| Объем финансовых средств, авансируемых в запасы | ФСз = СР х Нз – КЗ’ |
| Управление денежными активами | |
| Составление доходной части финансового плана | Расчет инвестиционного проекта |
| Составление расходной части финансового плана | |
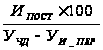

В ходе рассмотрения методики формирования активов мы остановились на методике, предложенной такими авторами как Бланк и Ковалев. Данная методика позволяет достаточно полно проанализировать пассивы предприятия, их структуру, динамику, соотношение. И в конечном итоге сравнить это с рекомендуемыми значениями. Все существующие методики анализа формирования активов базируются на законодательной базе, которую мы рассмотрим в следующем пункте.
1.3 Методы анализа финансовой устойчивости предприятия
Под финансовой устойчивостью следует понимать его платежеспособность во времени с соблюдением условия финансового равновесия между собственными и заемными финансовыми средствами.
Для оценки состояния запасов и затрат используют данные группы статей «Запасы» II раздела актива баланса.
З = стр. 100 + стр. 110 + стр. 120 + стр. 130 + стр.140
Для характеристики источников формирования запасов определяют три основных показателя:
Наличие собственных оборотных средств (СОС), как разница между собственным капиталом (I раздел пассива баланса) и необоротными активами (I раздел актива баланса). Этот показатель характеризует чистый оборотный капитал. Его увеличение по сравнению с предыдущим периодом свидетельствует о дальнейшем развитии деятельности предприятия. В формализованном виде наличие оборотных средств можно записать.
СОС = IрП – IрА = стр. 380 ф.1 – стр. 080 ф.1
где IрП – I раздел пассива баланса;
IрА – I раздел актива баланса.
Наличие собственных и долгосрочных заемных источников формирования запасов и затрат (СД), определяемое путем увеличения предыдущего показателя на сумму долгосрочных обязательств (ДО – III раздел пассива баланса):
СД = СОС + ДО = IрП – IрА + IIIрП = стр. 380 ф.1 – стр. 080 ф.1 + стр. 480 ф.1
Общая величина основных источников формирования запасов и затрат (ОИ), определяемая путем увеличения предыдущего показателя на сумму краткосрочных кредитов банков (КК):
ОИ = СД + КК = стр. 380 ф.1 – стр. 080 ф.1 + стр. 480 ф.1 + стр.500 ф.1
Трем показателям наличия источников формирования запасов соответствуют три показателя обеспеченности запасов источниками их формирования:
1. Излишек (+) или недостаток (–) собственных оборотных средств (Фсос):
Фсос = СОС – 3,
где 3 – запасы.
2. Излишек (+) или недостаток (–) собственных и долгосрочных источников формирования запасов (Фсд):
Фсд = СД – 3
Излишек (+) или недостаток (–) общей величины основных источников формирования запасов (Фои):
Фои = ОИ – 3
С помощью этих показателей определяется трехкомпонентный тип финансовой устойчивости.
 1,
если Ф > 0
S (Ф) =
0, если Ф < 0
Для характеристики финансовой ситуации на предприятии существует четыре типа финансовой устойчивости:
Первый – абсолютная финансовая устойчивость (трехкомпонентный показатель типа финансовой устойчивости имеет следующий вид: S={1,1,1}). Такой тип финансовой устойчивости характеризуется тем, что все запасы предприятия покрываются собственными оборотными средствами, т.е. организация не зависит от внешних кредиторов. Такая ситуация встречается крайне редко. Более того, она вряд ли может рассматриваться как идеальная, поскольку означает, что руководство компании не умеет, не желает, или не имеет возможности использовать внешние источники средств для основной деятельности.
Второй – нормальная финансовая устойчивость (показатель типа финансовой устойчивости имеет следующий вид: S={0,1,1}). В этой ситуации предприятие использует для покрытия запасов помимо собственных оборотных средств также и долгосрочные привлеченные средства. Такой тип финансирования запасов является «нормальным» с точки зрения финансового менеджмента. Нормальная финансовая устойчивость является наиболее желательной для предприятия.
Третий – неустойчивое финансовое положение (показатель типа финансовой устойчивости имеет следующий вид: S={0,0,1}), характеризуемое нарушением платежеспособности, при котором сохраняется возможность восстановления равновесия за счет пополнения источников собственных средств, сокращения дебиторской задолженности, ускорения оборачиваемости запасов.
Финансовая неустойчивость считается нормальной (допустимой), если величина привлекаемых для формирования запасов краткосрочных кредитов и заемных средств не превышает суммарной стоимости сырья, материалов и готовой продукции.
Четвертый – кризисное финансовое состояние (показатель типа финансовой устойчивости имеет следующий вид: S={0,0,0}), при котором предприятие находится на грани банкротства, т.к. денежные средства, краткосрочные ценные бумаги и дебиторская задолженность не покрывают даже его кредиторской задолженности и просроченных ссуд.
Для удобства определения типа финансовой устойчивости представим рассчитанные показатели в табл. 4.
Таблица 4 Сводная таблица показателей по типам финансовой устойчивости.
| Показатели | Тип финансовой устойчивости | |||
| абсолютная устойчивость | нормальная устойчивость | неустойчивое состояние | кризисное состояние | |
| Фсос = СОС – 3 | Фсос і 0 | Фсос < 0 | Фсос < 0 | Фсос < 0 |
| Фсд = СД – 3 | Фсд і 0 | Фсд і 0 | Фсд < 0 | Фсд < 0 |
| Фои = ОИ – 3 | Фои і 0 | Фои і 0 | Фои і 0 | Фои < 0 |
Финансовая устойчивость предприятия характеризуется системой финансовых коэффициентов. Они рассчитываются как соотношение абсолютных показателей актива и пассива баланса. Анализ финансовых коэффициентов рыночной устойчивости заключается в сравнении их значений с базисными величинами, а также в изучении их динамики. Данные коэффициенты можно разделить на два блока: 1) коэффициенты капитализации, характеризующие финансовое состояние предприятия с позиций структуры источников средств; 2) коэффициенты покрытия, характеризующие финансовую устойчивость с позиций расходов, связанных с обслуживанием внешних источников привлеченных средств.
Таким образом в ходе написания данного пункта мы определили, что анализ финансовой устойчивости предприятия является важнейшим этапом оценки его деятельности и финансово-экономического благополучия, отражает результат его текущего, инвестиционного и финансового развития, содержит необходимую информацию для инвесторов, а также характеризует способность предприятия отвечать по своим долгам и обязательствам и наращивать свой экономический потенциал.
Также мы выяснили, что под финансовой устойчивостью следует понимать его платежеспособность во времени с соблюдением условия финансового равновесия между собственными и заемными финансовыми средствами. Определили, что абсолютными показателями финансовой устойчивости являются показатели, характеризующие степень обеспеченности запасов и затрат источниками их формирования.
Для оценки финансовой устойчивости используется большое количество показателей, которые также были освещены в данном параграфе.
Для реализации теоретических навыков, изученных в ходе написания первой главы применим их на практике в анализе показателей формирования активов, приведенном в главе 2.
Глава 2. Анализ показателей формирования активов на ООО «Уралпромснаб»
2.1 Организационно-экономическая характеристика ООО «Уралпромснаб»
ООО «Уралпромснаб» было зарегистрировано 23 марта 2001 года в г. Челябинске. Основной целью создания предприятия являлось извлечение прибыли. ООО «Уралпромснаб» расположено в г. Челябинск, ул. Монтажников, дом 9. Основной вид деятельности фирмы – транспортно – экспедиционные услуги по доставке продуктов питания по г. Челябинску и Челябинской области.
В сферу деятельности фирмы входят такие услуги как:
– перевозка продуктов питания автомобильным транспортом от 1,5 т. до 20 т. по г. Челябинску и Челябинской области.
– рефрижераторные перевозки продуктов питания автомобильным транспортом от 1,5 т. до 20т.
В интересах малого и среднего бизнеса, а также для физических лиц, предоставляется услуга по организации перевозок автомобильным транспортом мелких партий грузов (от 10 кг и более) как по г. Челябинску так и по Челябинской области. В интересах клиента организуется забор грузов с его склада с доставкой до консолидационного склада исполнителя.
Дополнительные услуги: оптимизация и расчет маршрутов при обслуживании сетевых компаний; страхование груза с различными видами ответственности; отслеживание грузов в пути; охрана груза в пути.
Фирма имеет около 20 постоянных клиентов, с которыми она уже достаточно долгое время работают вместе.
Фирма имеет в собственности офис (ул. Монтажников 9). Арендует гараж под автомашины. Имеет на балансе 18 автомобилей различного назначения, из которых 4 взяты в аренду у одного из автопредприятий.
Заместитель директора по логистике занимается вопросами оптимизации затрат на доставку грузов клиентам, а также оптимальным распределением планируемого объема перевозок в течение месяца. Ему подчиняются весь основной рабочий и вспомогательный персонал фирмы (водители, механики, электрики, сторожа и уборщица).
Коммерческий директор помогает директору в разработке тактики и стратегии деятельности фирмы, а также занимается вопросами поиска клиентов и составления договоров на оказание услуг, планированием объема перевозок.
Директор непосредственно занимается стратегическим планированием деятельности фирмы, вопросами конкуренции, внешними связями фирмы. Помогает ему в этом главный бухгалтер, который является главным поставщиком информации, как для внутреннего пользования, так и для представления бухгалтерской отчетности в налоговые, финансовые статистические органы, банки, учредителям и т.д. Для выполнения первой функции главный бухгалтер обязан обеспечить надлежащее ведение управленческого учета, который предназначен для руководства данной фирмы. Второй функцией является финансовый учет. Это комплексный синтетический учет всех средств и всей экономической деятельности фирмы. В него входит аналитический учет, расчет с клиентами, другими организациями и лицами, а также аналитический учет финансовых операций.
Главному бухгалтеру непосредственно подчиняется бухгалтер, сфера деятельности которого, – внутрифирменный учет всех текущих операций, составление отчетов для главного бухгалтера, и экономист, который ведет работу по планированию затрат фирмы, а заодно по совместительству выполняет работу по приему и оформлению на работу персонала.
В ходе рассмотрения характеристики предприятия ООО «Уралпромснаб» были отражены основные моменты создания предприятия, выявлены цели его деятельности и основные услуги, осуществляемые предприятием.
Для оценки источников формирования активов проведем вертикальный и горизонтальный анализ пассива баланса (таблица 5).
Таблица 5 Анализ динамики структуры баланса
| Пассив | Начало 2009 года | Конец 2009 года | Отклонение | ||
| тыс. руб. | % | тыс. руб. | % | ||
| 1 | 2 | 3 | 4 | 5 | 6 |
|
III. КАПИТАЛ И РЕЗЕРВЫ Уставный капитал |
5 | 7,72 | 5 | 6,53 | 0 |
| Добавочный капитал | 2,34 | 3,61 | 3,07 | 4,01 | 0,73 |
| Резервный капитал | 5,72 | 8,83 | 9,25 | 12,07 | 3,53 |
| Итого по разделу III | 13,06 | 20,15 | 17,32 | 22,61 | 4,26 |
|
IV. ДОЛГОСРОЧНЫЕ ОБЯЗАТЕЛЬСТВА Займы и кредиты |
- | - | - | - | |
| Итого по разделу IV | 0 | ||||
|
V. КРАТКОСРОЧНЫЕ ОБЯЗАТЕЛЬСТВА Займы и кредиты |
- | 0 | |||
| Кредиторская задолженность | 51,74 | 79,85 | 59,30 | 77,39 | 7,56 |
|
в том числе: поставщики и подрядчики |
12,74 | 19,66 | 13,05 | 17,03 | 0,31 |
| задолженность перед персоналом организации | 6,28 | 9,69 | 8,92 | 11,64 | 2,64 |
| задолженность перед государственными внебюджетными фондами | 15,71 | 24,24 | 18,63 | 24,31 | 2,92 |
| задолженность по налогам и сборам | 12,08 | 18,64 | 9,34 | 12,19 | -2,74 |
| прочие кредиторы | 4,93 | 7,61 | 9,36 | 12,22 | 4,43 |
| Итого по разделу V | 51,74 | 79,85 | 59,30 | 77,39 | 7,56 |
| БАЛАНС | 64,8 | 100 | 76,62 | 100 | 11,82 |
Далее для оценки показателей прибыльности предприятия проанализируем отчет о прибылях и убытках (таблица 6).
Таблица 6 Анализ состава и структуры прибыли
| Показатели |
Начало Года |
Удельн. Вес |
конец года |
Удельн. вес |
отклон. абс.вел. |
| 1. Выручка от продаж | 85,65 | 100 | 84,76 | 100 | -0,89 |
| 2. Себестоимость товаров, услуг | 56,47 | 65,93 | 48,45 | 57,16 | -8,02 |
| 3. Коммерческие расходы | 5,63 | 6,57 | 9,52 | 11,23 | 3,89 |
| 4. Управленческие расходы | 12,37 | 14,44 | 21,84 | 25,77 | 9,47 |
| 5. Прибыль (убыток) от продаж | 11,18 | 13,05 | 4,95 | 5,84 | -6,23 |
| 6. Прочие операционные доходы | - | - | - | - | - |
| 7. Прочие операционные расходы | - | - | 2,31 | 2,73 | - |
| 8. Внереализационные доходы | 1,49 | 1,74 | 1,63 | 1,92 | 0,14 |
| 9. Внереализационные расходы | 0,24 | 0,28 | 0,78 | 0,92 | 0,54 |
| 10. Прибыль (убыток) до налогоообложения | 12,43 | 14,51 | 5,8 | 6,84 | -6,63 |
| 11. Налог на прибыль | 2,486 | 2,90 | 0,00 | -2,486 | |
| 12. Прибыль (убыток) от обычной деятельности | 9,944 | 11,61 | 5,8 | 6,84 | -4,144 |
| 13. Чрезвычайные доходы | 0,00 | 0,00 | 0 | ||
| 14. Чрезвычайные расходы | 0,00 | 0,00 | 0 | ||
| 15. Чистая прибыль | 9,944 | 11,61 | 5,8 | 6,84 | -4,144 |
В ходе определения организационно-экономической характеристики предприятия ООО «Уралпромснаб» мы осветили вопросы деятельности организации, цели ее деятельности, провели вертикальный и горизонтальный анализ форм 1 и 2.
Далее мы проведем анализ обеспеченности активов источниками финансирования предприятия.
2.2 Анализ обеспеченности активов источниками финансирования предприятия
Анализ финансово-экономического состояния предприятия проводится с помощью совокупности методов и рабочих приемов (методологии), позволяющих структурировать и идентифицировать взаимосвязи между основными показателями.
Ведущим методом анализа финансово-экономического состояния является расчет финансовых (аналитических) коэффициентов, необходимый различным группам пользователей: аналитикам, менеджерам, кредиторам и др. Анализ таких коэффициентов (относительных показателей) – это расчет соотношений между отдельными позициями отчета или позициями разных форм отчетности, определение их взаимосвязей.
Анализ финансово-экономического состояния предприятия следует начинать с общей характеристики состава и структуры актива (имущества) и пассива (обязательств) баланса. Анализ актива баланса дает возможность установить основные показатели, характеризующие производственно-хозяйственную деятельность предприятия (таблицу 4):
стоимость имущества предприятия, общий итог баланса;
иммобилизованные активы (внеоборотные активы), итог разд. I баланса;
мобильные активы (стоимость оборотных средств), итог разд. II баланса.
С помощью горизонтального (временного) и вертикального (структурного) анализа можно получить наиболее общее представление об имевших место качественных изменениях в структуре актива, изменению общей стоимости имущества.
Таблица 7 Основные показатели, характеризующие производственно-хозяйственную деятельность ООО «Уралпромснаб»
| Наименование показателя | 2007 год | 2008 год | 2009 год | |||
| начало | Конец | Начало | конец | начало | конец | |
| Стоимость имущества предприятия, общий итог баланса | 36,085 | 52,034 | 52,034 | 51,736 | 51,736 | 59,302 |
| Иммобилизованные активы (внеоборотные активы), итог разд. I баланса | 4,850 | 5,430 | 5,430 | 5,425 | 5,425 | 4,014 |
| Мобильные активы (стоимость оборотных средств), итог разд. II баланса | 31,235 | 46,604 | 46,604 | 46,311 | 46,311 | 55,288 |
В качестве критерия в данном случае целесообразно использовать сравнительную динамику показателей изменения активов и полученных в анализируемом периоде количественных (объем реализации) и качественных (прибыль) результатов (таблица 5).
Таблица 8 Расчёт темпов изменения прибыли, выручки и стоимости имущества предприятия, млн. руб.
| Наименование показателя | 2007 год | 2008 год | 2009 год | |||
| На начало | На конец | На начало | На конец | На начало | На конец | |
| Выручка от реализации, стр. 010 формы 2 | 49,373 | 85,652 | 84,764 | |||
| Прибыль от реализации, стр. 050 формы 2 | 7,471 | 11,186 | 4,959 | |||
| Стоимость имущества предприятия, общий итог баланса | 36,085 | 52,034 | 52,034 | 51,736 | 51,736 | 59,302 |
|
Индекс
динамики выручки
предприятия
|
261% | 173% | 99% | |||
|
Индекс
динамики прибыли
предприятия
|
100% | 150% | 44% | |||
|
Индекс
динамики
имущества
предприятия
|
144% | 99% | 115% | |||


Таким образом,
соотношение
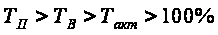 не выполняется,
а именно: в 2009 году
темпы роста
имущества
предприятия
превысили темпы
роста выручки,
а те в свою очередь
превысили темпы
роста прибыли.
Кроме того, за
рассматриваемый
период тенденция
данных показателей
отрицательная.
Это свидетельствует
о неэффективном
использовании
ресурсов предприятия,
а также об увеличении
издержек в
сферах производства
и обращения.
Снижение темпов роста прибыли от реализации продукции вызвано реализацией программы внедрения на рынок сразу нескольких новых видов керамики. С этой целью предприятие выпустило и распространило через сбытовую сеть большую партию новой продукции. Цены на эти виды керамики были искусственно занижены с целью привлечения к ним внимания покупателей и изучения потребительского спроса.
Снижение темпов роста выручки связано с насыщением ранка керамических изделий аналогичной продукцией различных производителей, обострением конкуренции.
Анализ динамики имущества с точки зрения его мобилизованной и иммобилизованной частей.
Характеристика изменений в мобильной и иммобилизованной частях имущества предприятия (см. таблицу 9). В этом случае необходимо учитывать два критерия:
финансовый – более предпочтительным является рост мобильной части имущества (оборотных активов);
производственный – нужно иметь достаточный минимум внеоборотных активов.
Из таблицы 6 виден рост оборотных активов (мобилизованной части) с 87% до 93 %. С финансовой точки зрения это предпочтительная тенденция, однако, кроме финансового критерия существует критерий производственной необходимости – необходимо иметь необходимый минимум.
В активе основных относительных показателей для определения финансовой устойчивости финансовых активов предприятия будем использовать следующие коэффициенты (таблица 10):
- коэффициент соотношения заемных и собственных средств;
- коэффициент соотношения долгосрочных и краткосрочных обязательств;
- коэффициент маневренности;
- коэффициент обеспеченности собственными средствами.
Из таблицы 7
видно, что на
предприятии
наметилась
тенденция к
понижению
коэффициента
соотношения
заёмных и собственных
средств, однако
значение
 значительно
превышает
рекомендуемое
значение –
 это указывает
на сильную
зависимость
предприятия
от внешних
источников
средств, потерю
финансовой
устойчивости
(автономности).
Таблица 10 Расчёт финансовых коэффициентов, применяемых для оценки финансовой устойчивости предприятия, млн. руб.
| Наименование | 2007 год | 2008 год | 2009 год | |||
| Начало | Конец | Начало | Конец | Начало | Конец | |
|
Долгосрочные
кредиты и заемные
средства (итог
разд. IV баланса
«Долгосрочные
обязательства»)
|
- | - | - | - | - | - |
|
Краткосрочные
кредиты и займы,
кредиторская
задолженность
(итог разд. V
баланса «Краткосрочные
обязательства»)
|
36,08 | 52,03 | 52,03 | 51,74 | 51,74 | 59,30 |
|
Источники
собственных
средств (итог
разд. III «Капитал
и резервы»)
|
7,07 | 9,76 | 9,76 | 13,06 | 13,06 | 17,32 |
|
Наличие
собственных
оборотных
средств
|
2,22 | 4,33 | 4,33 | 7,64 | 7,64 | 13,30 |
|
Общая
величина оборотных
средств предприятия
|
31,23 | 46,60 | 46,60 | 46,31 | 46,31 | 55,29 |
|
Коэффициент
соотношения
заемных и
собственных
средств
|
5,10 | 5,33 | 5,33 | 3,96 | 3,96 | 3,42 |
|
Коэффициент
маневренности
|
0,31 | 0,44 | 0,44 | 0,58 | 0,58 | 0,77 |
|
Коэффициент
обеспеченности
собственными
средствами
|
0,07 | 0,09 | 0,09 | 0,16 | 0,16 | 0,24 |


Рекомендуемые
значения коэффициента
маневренности
-
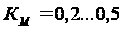 .
За рассматриваемый
период коэффициент
маневренности
изменился с
0,31 до 0,77. Это указывает
на то, что у
предприятия
возросла возможность
финансового
маневра.
Рекомендуемые
значения коэффициента
обеспеченности
собственными
средствами
-
 .
Чем выше показатель
(0,5), тем лучше
финансовое
состояние
предприятия,
тем больше у
него возможностей
проведения
независимой
финансовой
политики. Тенденция
увеличения
коэффициента
обеспеченности
собственными
средствами
(с 0,07 до 0,24) свидетельствует
об улучшении
финансового
состояния за
рассматриваемый
период.
Оценим динамику, состава и структуру внеоборотных и оборотных финансовых активов предприятия.
Характеризуя динамику иммобилизованной части имущества, во-первых, обратим внимание на долю внеоборотных финансовых активов.
Таблица 11 Изменение долей внеоборотных финансовых активов, обслуживающих собственный (группа I) и заемный (группа II) обороты
| Наименование имущества предприятия | 2007 год | 2008 год | 2009 год | ||||||||||
| Начало | Конец | Начало | Конец | Начало | Конец | ||||||||
| млн. руб. | % | млн. руб. | % | млн. руб. | % | млн. руб. | % | млн. руб. | % | млн. руб. | % | ||
| I группа | Нематериальные активы (стр.110 баланса) | 0,020 | 0 | 0,022 | 0 | 0,022 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| Основные средства (стр.120 баланса) | 4,824 | 99 | 4,817 | 89 | 4,817 | 89 | 5,425 | 100 | 5,425 | 100 | 4,014 | 100 | |
| группа I всего: | 4,845 | 100 | 4,840 | 89 | 4,840 | 89 | 5,425 | 100 | 5,425 | 100 | 4,014 | 100 | |
| II группа | Незавершённое строительство (стр.130 баланса) | 0,000 | 0 | 0,585 | 11 | 0,585 | 11 | 0 | 0 | 0 | 0 | 0 | 0 |
| Долгосрочные финансовые вложения (стр.140 баланса) | 0,005 | 0 | 0,005 | 0% | 0,005 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | |
| группа II всего: | 0,005 | 0 | 0,590 | 11 | 0,590 | 11 | 0,000 | 0 | 0,000 | 0 | 0,000 | 0 | |
| ВСЕГО: | 4,850 | 100 | 5,430 | 100 | 5,430 | 100 | 5,425 | 100 | 5,425 | 100 | 4,014 | 100 | |
Характеристика изменений по всем составляющим внеоборотных активов.
Нематериальные активы ООО «Уралпромснаб» включают в себя:
технологию производства керамики американской фирмы «RADOMIR»;
права на использование торговой марки «RADOMIR» в рекламных целях;
вложения в собственную торговую марку «BellRado»;
лицензии, сертификаты.
Приобретение технологии, торговой марки, лицензий и сертификатов позволило предприятию в короткий срок начать выпуск качественной продукции, выйти и закрепиться на рынке сантехнических изделий, с каждым годом увеличивать объёмы производства, что доказывает необходимость приобретения использования нематериальных активов.
Характеризуя динамику пассивов, во-первых, обратим внимание на долю наиболее срочных обязательств, обслуживающих собственный оборот предприятия и оборот сторонних организаций (кредиторская задолженность предприятия) (таблица 12) составляет в 2009 году более 54,6% , что почти в два раза больше постоянных устойчивых пассивов (собственных средств), т.е. предприятие зависит от кредиторов и собственных средств не хватает для свободного маневрирования активами.
Таблица 12 Группировка пассивов (критерий - срочность выполнения)
| Группа | ПАССИВ |
Код строки |
Состав пассивов, тыс.руб. | Структура пассивов, % | Индекс роста,% | |||||
| 2007 | 2008 | 2009 | 2007 | 2008 | 2009 | 2008 | 2009 | |||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 |
| П1 | Наиболее срочные обязательства (кредиторская задолжность) | 620 |
20,410 | 31,940 | 41,320 | 39,2 | 48,7 | 54,6 | 1,56 | 2,02 |
| П2 | Краткосрочные обязательства (Кредиты и займы до 1 года) | 610 + 630 + 640 + 650 + 660 | 21,870 | 20,575 | 17,084 | 42,0 | 31,4 | 22,6 | 0,94 | 0,78 |
| П3 | Долгосрочные обязательства (Кредиты и займы свыше 1 года) | 590 |
- | - | - | - | - | - | ||
| П4 | Постоянные (устойчивые) пассивы (Собственные средства, уставный капитал) | 490 |
9,760 | 13,060 | 17,320 | 18,8 | 19,9 | 22,9 | 1,34 | 1,77 |
| Баланс (П700) | 700 |
52,040 | 65,575 | 75,724 | 100,0 | 100,0 | 100,1 | 1,26 | 1,46 | |
Индекс роста наиболее срочных обязательств составляет 2,02, т.е. кредиторская задолженность предприятия растет быстрыми темпами. Это подтверждает необходимость смены финансовой политики ООО «Уралпромснаб».
Для оценки изменения основных средств определим уровень вооруженности труда и отдачи основных фондов.
Фондоотдача – важнейший обобщающий показатель использования основных фондов. В наиболее общем виде она свидетельствует о том, на сколько эффективно используются все без исключения группы основных фондов.
Для полного отражения разных видов источников собственных средств, долгосрочных и краткосрочных кредитов и займов в формировании запасов и затрат рассчитаем следующие показатели.
Наличие собственных оборотных средств – определяется как разница величины источников собственных средств и величины основных средств и вложений (внеоборотных активов);
Наличие собственных оборотных средств и долгосрочных заемных источников для формирования запасов и затрат - определяется как сумма собственных оборотных средств и долгосрочных кредитов и займов;
Общая величина основных источников средств для формирования запасов и затрат – рассчитывается как сумма собственных оборотных средств, долгосрочных и краткосрочных кредитов и займов.
На основе этих трех показателей, характеризующих наличие источников, которые формируют запасы и затраты для производственной деятельности, рассчитаем величины, дающие оценку размера (достаточности) источников для покрытия запасов и затрат.
Показатели
обеспеченности
запасов и затрат
источниками
их формирования
( ;
 ;
 )
являются базой
для классификации
финансового
положения
предприятия
по степени
устойчивости.
Таблица 13
Расчёт показателей обеспеченности запасов и затрат источниками их формирования, млн. руб.
| Наименование | 2007 год | 2008 год | 2009 год | |||
| Начало | Конец | Начало | Конец | Начало | Конец | |
|
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | ||||||