Финансовое планирование на предприятии
Балансовая прибыль представляет собой сумму прибылей от реализации продукции, от прочей реализации и доходов по внереализационным операциям за вычетом расходов по ним. Ставка налога на прибыль в 1998г. составляла от 35 до 43%. При этом следует иметь в виду, что доходы от долевого участия в других хозяйствующих субъектах и доходы по ценным бумагам облагаются налогом по ставке 15%, доходы от видеопоказа - 70% и т. п. Поэтому эти доходы надо выделить из облагаемой прибыли в отдельную группу. Хозяйствующие субъекты, в том числе получившие убыток, имеющие превышение фактических расходов на оплату труда работников, занятых в основной деятельности в составе себестоимости продукции (работ, услуг) по сравнению с их нормируемой величиной, уплачивают в бюджет налог с суммы превышения этих расходов. Хозяйствующий субъект самостоятельно определяет направления использования прибыли, если иное не предусмотрено уставом.
При прогнозировании баланса рассчитываются, в первую очередь, ожидаемые значения его активных статей. Что касается пассивных статей, то работа с ними завершается с помощью метода балансовой увязки показателей и выявляется потребность во внешних источниках финансирования.
В то же время, планирование является не самостоятельной деятельностью, а элементом управленческого контура. В рамках этого контура принятие верных управленческих решений в решающей степени зависит от возможности сопоставлять фактические и планируемые результаты и находить причины расхождения. Очевидно, что для корректности такого сравнения требуется совпадение методик планирования и фиксации результатов. Поскольку фиксация финансовых результатов осуществляется с помощью бухгалтерии, представляется желательным, чтобы планирование также происходило на основе бухгалтерской методики, с использованием плана счетов и проводок.
При реализации балансового метода планирование финансовой деятельности предприятия осуществляется и от возможности производить товары или услуги, и от потребностей рынка в них. В процесс управления предприятием явно включается маркетинг. Таким образом, этот метод позволяет интегрировать взаимоотношения потребитель - предприятие с внутренними бизнес-процессами предприятия.
Балансовая увязка по финансовым фондам имеет вид:
Он + П = Р + Ок,
где Он - остаток средств фонда на начало планового периода, руб.
П - поступление средств в фонд, руб.
Р - расходование средств фонда, руб.
Ок - остаток средств фонда на конец планового периода, руб [3, c.178].
2.4 Нормативный метод
Этот метод планирования финансовых показателей заключается в том, что на основе заранее установленных норм и технико-экономических нормативов рассчитывается потребность хозяйствующего субъекта в финансовых ресурсах и их источниках. Такими нормативами являются ставки налогов, ставки тарифных взносов и сборов, нормы амортизационных отчислений, нормативы потребности в оборотных средствах и др. В финансовом планировании применяется целая система норм и нормативов, которая включает: федеральные нормативы; республиканские (краевые, областные, автономных образований) нормативы; местные нормативы; отраслевые нормативы; нормативы хозяйствующего субъекта. Федеральные нормативы являются едиными для всей территории Российской Федерации, для всех отраслей и хозяйствующих субъектов. К ним относятся ставки федеральных налогов, нормы амортизации отдельных видов основных фондов, ставки тарифных взносов на государственное социальное страхование и др. Республиканские (краевые, областные, автономных образований) нормативы, а также местные нормативы действуют в отдельных регионах Российской Федерации. Речь идет о ставках республиканских и местных налогов, тарифных взносов и сборов и др.
Отраслевые нормативы действуют в масштабах отдельных отраслей или по группам организационно-правовых форм хозяйствующих субъектов (малые предприятия, акционерные общества и т.п.). Сюда входят нормы предельных уровней рентабельности предприятий-монополистов, предельные нормы отчислений в резервный фонд, нормы льгот по налогообложению, нормы амортизационных отчислений отдельных видов основных фондов и др.
Нормативы хозяйствующего субъекта - это нормативы, разрабатываемые непосредственно хозяйствующим субъектом и используемые им для регулирования производственно-торговым процессом и финансовой деятельностью, контроля за использованием финансовых ресурсов, других целей по эффективному вложению капитала. К ним относятся нормы потребности в оборотных средствах, нормы кредиторской задолженности, постоянно находящиеся в распоряжении хозяйствующего субъекта, нормы запасов сырья, материалов, товаров, тары, нормативы распределения финансовых ресурсов и прибыли, норматив отчислений в ремонтный фонд и др. Нормативный метод планирования является наиболее простым. Зная норматив и объемный показатель, можно легко рассчитать плановый показатель [6, c.103].
2.5 Метод оптимизации плановых решений
Сущность метода оптимизации плановых решений заключается в разработке нескольких вариантов плановых расчётов, с тем чтобы выбрать из них наиболее оптимальный. Собственно прогнозирование осуществляется в ходе имитационного моделирования, когда при расчетах варьируют темпами изменения базового показателя и независимых факторов, а его результатом является построение нескольких вариантов прогнозной отчетности.
При этом могут применяться разные критерии выбора:
минимум приведённых затрат;
максимум приведённой прибыли;
минимум вложения капитала при наибольшей эффективности результата;
минимум текущих затрат;
минимум времени на оборот капитала, т.е. ускорение оборачиваемости средств;
максимум дохода на рубль вложенного капитала;
максимум прибыли на рубль вложенного капитала;
максимум сохранности финансовых ресурсов, т.е. минимум финансовых потерь (финансового или валютного риска).
К примеру, планирование материальных ресурсов включает в себя составление проектов заказов на закупку и/или внутреннее производство необходимых материалов и комплектующих. Из всех составленных проектов по этому вопросу выбирается наиболее оптимальный. Оптимальное решение содержит следующие вопросы:
производственная деятельность описывается как поток взаимосвязанных заказов;
при выполнении заказов учитываются ограничения ресурсов;
обеспечивается минимизация производственных циклов и запасов;
заказы снабжения и производства формируются на основе заказов реализации и производственных графиков;
движение заказов увязывается с экономическими показателями;
выполнение заказа завершается к тому моменту, когда он необходим.
Известно, что выпуск продукции напрямую связан с тем, насколько хорошо и ритмично предприятие снабжается сырьем или комплектующими, насколько рационально используются складские площади, и, наконец, насколько ее выпуск связан с заказами клиентов или потребностью рынка. Изменение оптимального соотношения любой из этих составляющих влечет за собой те или иные проблемы. Перебои с поставками сырья влекут за собой простои в выпуске продукции, поступление большего, чем необходимо, количества материалов может повлечь за собой необоснованные потери.
В качестве критерия выбора принимается минимум приведённых затрат, которые представляют собой сумму текущих затрат и капиталовложений, приведённых к одинаковой размерности в соответствии с нормативными показателями эффективности. Они исчисляются по формуле:
И + Ен * К = min,
где И - текущие затраты, руб.
К - единовременные затраты (капиталовложения), руб.
Ен - нормативный коэффициент эффективности капиталовложений
Именно с целью оптимального управления производством от поставки сырья и комплектующих до удовлетворения запросов конечных потребителей был использован данный метод планирования материальных запасов предприятия. Другими словами, применение этого метода позволяет оптимизировать план поставок комплектующих, тем самым уменьшая затраты на производство и повышая его эффективность [13, c.75].
ГЛАВА 3. Виды финансовых планов и их роль в управлении предприятием
3.1 Перспективное финансовое планирование
Перспективное финансовое планирование определяет важнейшие показатели, пропорции и темпы расширенного воспроизводства, является главной формой реализации целей предприятия. Как правило, охватывается период от одного года до трех лет. Этот период носит условный характер, так как зависит от экономической стабильности и возможности прогнозирования объемов финансовых ресурсов и направлений их использования.
Здесь же разрабатывается финансовая стратегия предприятия, которая оказывается влияние на общую стратегию предприятия. Вывод: в рамках стратегического планирования определяются долгосрочные ориентиры развития и цели предприятия, долгосрочный курс действий по достижению цели и распределению ресурсов. Ведется поиск альтернативных вариантов, осуществляется выбор лучшего и на его основе стоится стратегия предприятия.
Результатом перспективного финансового планирования является разработка трех основных финансовых документов:
прогноза отчета о прибылях и убытках;
прогноза движения денежных средств;
прогноза бухгалтерского баланса.
Основной целью построения этих документов является оценка финансового положения предприятия на конец планируемого периода.
Для составления прогнозных финансовых документов важно правильно определить объем будущих продаж (объем реализованной продукции). Это необходимо для организации производственного процесса, эффективного распределения средств, контроля над запасами. Прогноз объемов продаж дает представление о той доле рынка, которую предприятие предполагает завоевать своей продукцией. Как правило, прогнозы объемов продаж составляются на три года. Годовые прогнозы объемов продаж разбиты по кварталам и месяцам. Чем короче прогнозы продаж, тем точнее и конкретнее должна быть в них информация. Это связано с тем, что в первый год производства уже известны покупатели продукции. Расчеты на второй и третий год носят характер прогнозов, которые составлены на основе маркетинговых исследований [10, c.98].
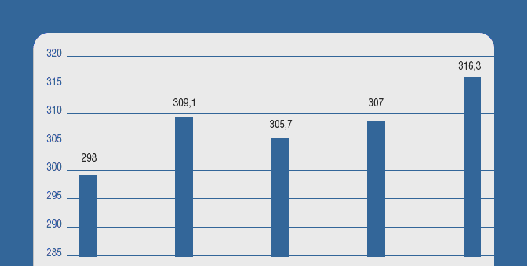
2007 2008П 2009П 2010П 2011П
Рис. 3. Продажа газа Группы Газпром потребителям России, млрд. м в кубе
На рис.3 представлен прогноз продажи газа Группы Газпром потребителям России. Газ, добываемый организациями Группы Газпром, реализуется российским потребителям главным образом по регулируемым государством ценам. Только в сентябре 2006 г. Правительство Российской Федерации разрешило Газпрому продажу ограниченного объема по ценам, формируемым с применением рыночных технологий.
Параметры изменения регулируемых оптовых цен на газ определяются Правительством Российской Федерации. Конкретные регулируемые оптовые цены на газ, дифференцированные по ценовым поясам, учитывающим удаленность потребителей от регионов добычи газа, и по категориям потребителей, утверждаются Федеральной службой по тарифам Российской Федерации. Розничные цены на газ для населения устанавливаются администрациями субъектов Российской Федерации.
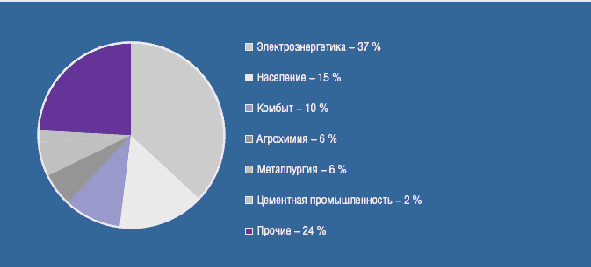
Рис. 4. Структура продаж газа по группам потребителей России в 2008-2011 гг.
До 1 января 2005 г. оптовые цены на газ дифференцировались по семи поясам (табл.1). В результате совершенствования территориальной дифференциации регулируемых цен, проводимой в целях их приближения к затратам на добычу и транспортировку газа до конечного потребителя, поясное деление было расширено.
Таблица 1 Средние оптовые цены на газ, реализуемый населению РФ, руб/тыс.куб. м (без НДС)
| Ценовой пояс | С 01.01.2007 | С 01.01. 2008 П | С 01.01.2009 П | С 01.01. 2010 П | С 01.01.2011 П |
| 0 | 464 | ||||
| 1 | 492 | 579 | 619 | 677 | 779 |
| 2 | 536 | 616 | 660 | 726 | 835 |
| 3 | 576 | 671 | 720 | 794 | 913 |
| 4 | 588 | 720 | 773 | 857 | 986 |
| 4а | 678 | 730 | 833 | 958 | |
| 5 | 600 | 725 | 778 | 863 | 992 |
| 6 | 610 | 730 | 783 | 870 | 1001 |
| 7 | 736 | 792 | 883 | 1015 | |
| 8 | 744 | 802 | 898 | 1030 | |
| 9 | 752 | 810 | 907 | 1043 | |
| 10 | 764 | 822 | 920 | 1058 | |
| 10а | 920 | 1196 | |||
| 11 | 728,5 | 789,1 | 920 | 1058 |
Конечная регулируемая оптовая цена на газ включает регулируемые составляющие: оптовую цену на газ, тариф на услуги по транспортировке газа по газораспределительным сетям и плату за снабженческо-сбытовые услуги.
Газпром получает выручку от продажи газа по регулируемой оптовой цене. Выручка газораспределительных организаций, которые обеспечивают транспортировку газа по распределительным сетям до потребителей, формируется за счет регулируемых транспортных тарифов. Региональные компании по реализации газа получают плату за оказываемые ими снабженческо-сбытовые услуги. При этом оптовые цены на газ для нужд населения на 24% ниже уровня оптовых цен на газ для других категорий потребителей.
В отдельных случаях розничные цены на газ для населения могут включать надбавку коммунально-бытовых или муниципальных организаций на содержание и ремонт газовых сетей. Ценообразование для населения имеет особенности – в частности наличие льготных категорий потребителей; при отсутствии приборов учета газа в квартирах исчисление платежей осуществляется исходя из установленных норм [12, c.36].
Прогнозы продаж выражаются, как в денежных, так и в финансовых единицах, и в любом случае помогают определить влияние цены, объема производства и инфляции на потоки наличных денежных средств предприятия.
Объем будущих продаж можно рассчитать, используя следующие методы:
Эвристические методы основаны на усреднении сведений, полученных при интервьюировании различных участков рынка: работников торговли, специалистов маркетинговых служб, покупателей. Положительной чертой этого метода является то, что он определяет достаточно точную информацию о нуждах потребителя. Однако он не учитывает высокую вероятность изменения рыночной конъюнктуры.
Анализ временных рядов используется для учета временных колебаний объема продаж продукции (работ, услуг). Включает метод экстраполяции, анализ сезонности, анализ цикличности. Метод экстраполяции заключается в распротранении выводов, полученных в результате наблюдений за объемом продаж в течении выбранного периода времени, на будущее. Причем, большое влияние на объемы продаж оказывает фактор сезонности. Метод анализа цикличности позволяет выявить изменения в объеме продаж, связанные с временем потребления продукции. Например, объемы кирпича и цемента тесно увязываются с планами строительства. И поэтому этот метод широко используется преимущественно в отраслях с ярко выраженной цикличностью.
Экономические модели позволяют определить корреляцию размера продаж от изменений внешней среды предприятия, в том числе макроэкономических переменных (темпы роста ВВП, изменение учетной ставки ЦБ РФ, темпа инфляции и т.п.), а так же от отраслевых показателей (состояния отрасли, уровня конкуренции в ней, емкости отраслевого рынка).
Сочетание результатов, полученных с помощью исследования этих методов, позволяет учесть факторы внешней и внутренней среды в их динамике [4, c.65].
Прогноз отчета о прибылях и убытках. С помощью прогнозного отчета о прибылях и убытках определяется величина получаемой прибыли в предстоящем периоде.
При проведении прогнозного анализа прибыли на практике широко используется метод "издержки – объем – прибыль". Он представляет следующие возможности: определить объемы производства и продаж продукции в целях обеспечения их безубыточности; установить размер желаемой прибыли; увеличить гибкость финансовых планов путем учета различных вариантов изменения ситуации (ценовых факторов, динамики объемов продаж). Этот метод также называют методом "безубыточности".
Для коммерческих компаний очень важно определить порог окупаемости затрат, после которого они начнут получать прибыль [4, c.36].
Таблица 2 Прогнозный отчет о прибылях и убытках по МСФО, млн. руб.
2007 2008П
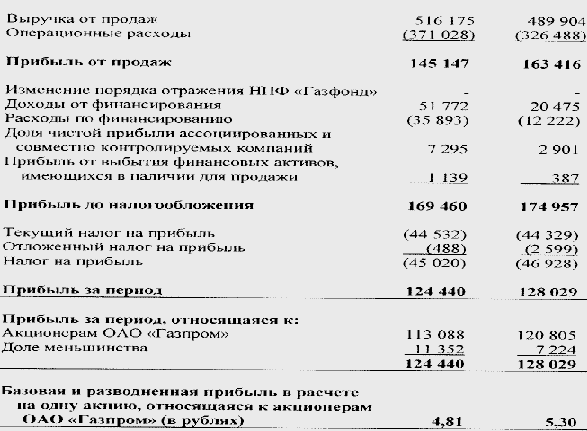
Из таблицы 2 видно, что за 2007 г. выручка от продажи товаров, продукции, работ, услуг (за минусом акциза, НДС и др. аналогичных обязательных платежей) увеличилась на 26 271 млн. руб., или на 5% по сравнению с 2008 годом. Основной вклад в рост выручки внесли следующие статьи:
увеличение чистой выручки от продажи газа в страны Европы на 26 768 млн. руб., или на 37%, что объясняется увеличением средней цены продажи газа и ростом объемов продаж в физическом выражении;
увеличение чистой выручки от продажи газа в страны бывшего СССР на 10 328 млн. руб., или на 93%. Рост продаж по данному сегменту объясняется существенным ростом средних расчетных цен, а также объемов проданного газа;
увеличение чистой выручки от продажи газа на территории России на 6 048 млн. руб., или на 15%, которое произошло за счет изменения оптовой цены на газ, устанавливаемой Федеральной службой по тарифам, и небольшого прироста объемов проданного газа;
консолидация показателей Группы Газпром нефть, прирост выручки в результате которой составил 33 572 млн. руб. [11, c.12].
Прогноз баланса. Прогноз баланса входит в состав основных документов перспективного финансового планирования. В отличие от прогноза отчета о прибылях и убытках, который показывает динамику финансовых операций предприятия, прогноз баланса отражает фиксированную, статистическую картину финансового равновесия предприятия. В качестве исходного используется отчетный баланс на последнюю дату. При планируемом росте объема продаж (объема реализации) активы предприятия должны быть соответственно увеличины, так как для наращивания производства и сбыта требуются дополнительные денежные средства на приобретение оборудования, сырья, материалов и т.п. Рост объема реализации продукции, как правило, приводит к увеличению дебеторской задолженности, так как предприятия предоставляют покупателям более длительные отсрочки платежей, расширяют практику продажи товаров на условиях консигнации.
Рост активов предприятия должен сопровождаться соответствующим увеличением пассивов, так как растет кредиторская задолженность (обязательства по оплате поставок сырья, энергии, различных услуг), увеличивается потребность в заемных и привлеченных средствах [7, c.301].
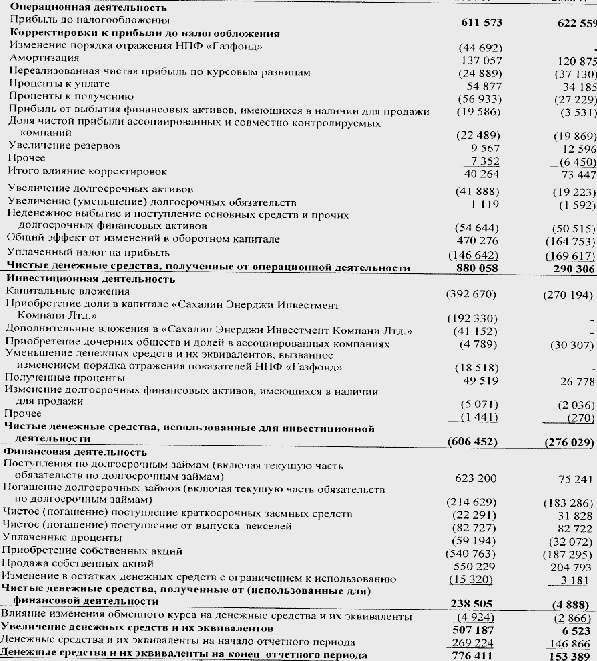
Из таблицы 3 видно, что в составе денежных средств и их эквивалентов в балансе отражены наличные денежные средства и средства на счетах в банках в 2007 г. 776411 млн. руб. и в 2008 г.269224 млн. руб. соответственно.
Активы производственного назначения приводятся за вычетом резерва на снижение стоимости в размере 2 574 млн. руб. по состоянию на 2008 и 2007. Объекты незавершенного строительства приводятся за вычетом резерва на снижение стоимости в сумме 92 502 млн. руб. и 91 803 млн. руб. по состоянию на 2008 г. и 2007 г. соответственно. В состав основных средств включены полученные Группой Газпром в процессе приватизации активы социальной сферы, такие как жилые дома, пансионаты, школы и медицинские учреждения с остаточной стоимостью 8 867 млн. руб. и 11 573 млн. руб. по состоянию на 2008 г. и 2007 г. соответственно.
Таблица 3 Прогнозный баланс по МСФО, млн. руб.
2007 2008П
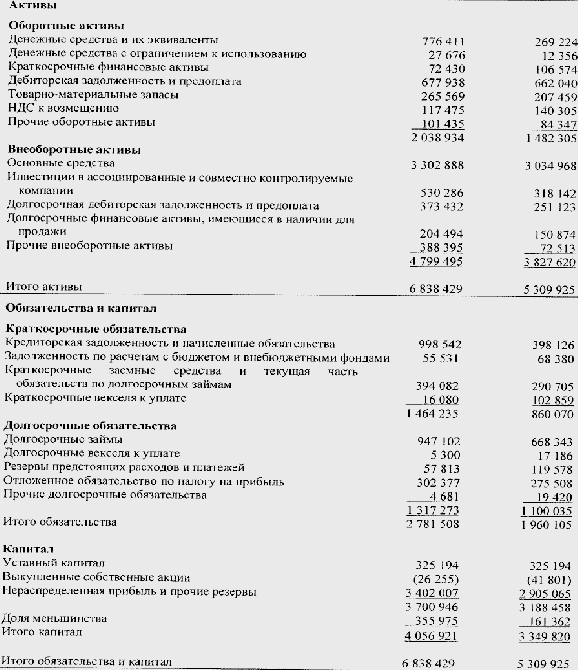
Таблица 4 Долгосрочная дебиторская задолженность и предоплата
2007 2008П
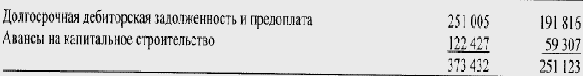
Из таблицы 4 следует, что долгосрочная дебиторская задолженность и предоплата представлены за вычетом резерва на снижение стоимости в сумме в сумме 13 510 млн. руб. и 15 170 млн. руб. на 2008 г. и 2007 г. соответственно и включает в себя дебиторскую задолженность, относящуюся к деятельности ОАО «Газпром», в сумме 153 222 млн. руб. и 99 380 млн. руб. соответственно. Эти суммы, в основном, представляют собой долгосрочные кредиты, выданные клиентам банков на коммерческих условиях в зависимости от кредитных рисков и сроков погашения [6, c.25].
Прогноз движения денежных средств. Прогноз движения денежных средств – финансовый документ, получающий в российской практике в последние годы все большее распространение. Он отражает движение денежных потоков по текущей, инвестиционной и финансовой деятельности. Разграничения направлений деятельности при разработке прогноза позволяют повысить результативность управления денежными потоками.
Прогноз движения денежных средств помогает финансовому менеджеру в оценке использования предприятием денежных средств и в определении их источников. В дополнение к изучению отчетной информации прогнозные данные позволяют оценить будущие потоки, а следовательно, перспективы роста предприятия и его будущие финансовые потребности.
Финансирование инвестиций включается в прогноз после тщательного технико-экономического обоснования и анализа производственных и финансовых инвестиций. При планировании долгосрочных инвестиций и источников их финансирования будущие денежные потоки рассматриваются с позиции временной ценности денег на основе методов дисконтирования для получения соизмеримых результатов.
С помощью прогноза движения денежных средств можно оценить, сколько денежных средств необходимо вложить в хозяйственную деятельность предприятия, синхронность поступления и расходование денежных средств, а значит проверить будущую ликвидность предприятия.
Прогноз движения денежных средств оформляется в виде баланса, где представлены следующие статьи:
В разделе "Источники денежных средств" – это доход от основной деятельности, включая амортизацию; другие расходы; эмиссию ценных бумаг; банковские займы; прочие поступления.
В разделе "Использование денежных средств" – это увеличение товарно-материальных запасов; увеличение основного капитала (инвестиции); заработная плата; другие издержки; прочие платежи, включая налоги, проценты, ссуды.
После составления этого прогноза определяют стратегию финансирования предприятия. Ее суть заключается в следующем: определение источников долгосрочного финансирования; формирование структуры и затрат капитала; выбор способов наращивания долгосрочного капитала [4, c.69].
В таблице 5 представлены капитальные вложения, которые будут направлены на реконструкцию основных фондов по добыче газа, техническое перевооружение объектов подземного хранения газа, проведение проектно-изыскательских и геологоразведочных работ, эксплуатационного бурения на месторождениях.
План долгосрочных финансовых вложений на 2008 год предусматривает финансирование проектов по освоению и разработке месторождений за рубежом (в республиках Таджикистан и Кыргызстан, на блоке 112 Республики Вьетнам, в Бенгальском заливе Индии, в Устюртском регионе Республики Узбекистан).
Таблица 5 Прогнозный отчет о движения денежных средств по МСФО
2007 2008П
В инвестиционной программе ОАО «Газпром» на 2007 год учтены наиболее приоритетные инвестиционные проекты.
В добыче основными проектами являются: обустройство Харвутинской площади Ямбургского месторождения, Бованенковского и Харасавэйского месторождений, освоение Штокмановского и Приразломного месторождений. Будет продолжена работа по обустройству Ен-Яхинского, Уренгойского, Заполярного и других месторождений.
В транспорте газа основными проектами являются: строительство газопровода «СРТО-Торжок», расширение Уренгойского газотранспортного узла, расширение газотранспортной системы на северо-западе России, в том числе для обеспечения подачи газа по газопроводу «Северный поток», а также строительство газопроводов-отводов и ГРС, реконструкция объектов транспорта газа [9, c.121].
3.2 Текущее финансовое планирование
Текущее финансовое планирование является планированием "осуществления", оно рассматривается как составная часть перспективного плана и представляет собой конкретизацию его показателей. Текущее планирование хозяйственной деятельности предприятия также состоит в разработке трех документов: плана движения денежных средств, плана отчета о прибылях и убытках и плана бухгалтерского баланса.
Текущий финансовый план составляется на период, равный одному году. Это объясняется тем, что за год в основном выравниваются сезонные колебания конъюнктуры рынка. К тому же такой период времени соответствует законодательным требованиям к отчетному периоду. Годовой финансовый план разбивают поквартально или помесячно, поскольку в течение года потребность в денежных средствах может меняться и в каком-то квартале (месяце) может оказаться недостаток финансовых ресурсов. Кроме того, разбивка годового плана на короткие промежутки времени позволяет отслеживать синхронность потоков и оттоков денежных средств и ликвидировать кассовые разрывы.
Процесс текущего финансового планирования можно рассмотреть на примере составления годового плана движения денежных средств. Он представляет собой собственно план финансирования, который составляется на год с разбивкой по кварталам. План движения денежных средств отражает денежные потоки: притоки и оттоки, в том числе все направления расходования средств. В разделе поступлений отражаются выручка от реализации продукции (работ, услуг), от реализации основных средств и нематериальных активов, доходы от внереализационных операций и другие доходы, которые предполагается получить в течение года или квартала. При необходимости привлекаются заемные средства, осуществляется выпуск акций и/или облигаций. В расходной части – затраты на производство реализованной продукции (работ, услуг), суммы налоговых платежей, погашение долгосрочных ссуд, уплата процентов за банковский кредит (в части, причитающейся соответственно с действующим порядком за счет прибыли), направления использования чистой прибыли (накопления, потребление, резервный фонд).
Налог на добавочную стоимость и акцизы в плане движения средств не отражаются, так как они взимаются до образования прибыли. Как в доходной, так и в расходной частях плана отражаются поступления (притоки) и расходы (оттоки) денежных средств по трем видам деятельности; текущей, инвестиционной и финансовой. Сальдо по каждому виду деятельности образуется как разность итоговых величин разделов доходной и расходной частей.
С помощью такой формы плана предприятие может проверить реальность источников поступления средств и обоснованность расходов, синхронность их возникновения, определить возможную величину потребности в заемных средствах.
Благодаря плану движения денежных средств планирование охватывает весь оборот денежных средств предприятия. Это дает возможность проводить анализ и оценку поступлений и расходов денежных средств и принимать решения о возможных способах финансирования в случае возникновения дефицита средств. В плане должны быть представлены источники покрытия дефицита, в этом случае план считается окончательно составленным.
Разработка плана движения денежных средств происходит в несколько этапов. На первом этапе рассчитывается плановая сумма амортизационных отчислений, так как она является частью себестоимости и предшествует плановым расчетам прибыли. Плановая сумма амортизационных отчислений определяется на основе данных о среднегодовой балансовой стоимости основных фондов (по группам) и норм амортизуемых отчислений.
На втором этапе на основе нормативов составляется система затрат, которая включает основные расходы на сырье и материалы ( в соответствии с техническими требованиями), прямые издержки на оплату рабочей силы (научно обоснованные основные ставки заработной платы) и накладные расходы. Стандартные нормы затрат разрабатываются на основе определенной методики. Уровень принятых стандартов позволяет выявить те участки предприятия, которые мешают его эффективному функционированию и препятствуют выпуску конкурентоспособной продукции.
На следующем этапе определяется выручка от реализации продукции. В качестве исходной точки берется прошлогодняя выручка от реализации. Эта величина изменяется в текущем году в результате изменения: себестоимости сравниваемой продукции; цен на реализуемую продукцию предприятия; цен на покупные материалы и комплектующие; оценки основных средств и капиталовложений предприятия; оплаты труда (в связи с возможной инфляцией).
Необходимым условием разработки плана является сбалансированность объема производства с прогнозом объема реализации продукции. Для предприятия целесообразно задействовать все производственные мощности и оптимизировать величину материальных запасов. Это является неотъемлемой частью составления годового производственного плана.
Следующим документом является плановый отчет о прибылях и убытках, в котором уточняется спрогнозированный на перспективу размер получаемой прибыли на предстоящий год.
Так как в России небольшой опыт разработок финансовых планов большой интерес вызывают зарубежные методики планирования. Например, "метод разработки финансового плана на нулевой основе". Каждый вид деятельности в начале текущего года должен доказать свое право на дальнейшее существование. Для этого менеджеры должны подготовить план затрат для их сферы деятельности при минимальном уровне производства, а затем прибыли от дополнительного прироста деятельности, за которую они отвечают. Если окажется, что у какой-то сферы деятельности низкий рейтинг, то может оказаться целесообразно перевести ресурсы в более эффективную сферу.
Заключительным документом финансового плана является составление бухгалтерского баланса на конец планируемого года, который отражает все изменения в активах в активах и пассивах в результате планированных мероприятий, и показывает состояние имущества и финансов предприятия.
В результате сравнения фактических показателей с плановыми осуществляется финансовый контроль. Особое внимание при этом уделяется следующему:
выполнению статей текущего финансового плана для выявления отклонений и причин, которые сигнализируют от улучшении или ухудшении финансового состояния предприятия и необходимости реагирования его руководства на это;
определению темпов роста доходов и расходов за прошедший год для выявления тенденций в движении финансовых ресурсов;
наличию материальных и финансовых ресурсов, состоянию производственных фондов на начало очередного планового года [6, c.45]
3.3 Оперативное финансовое планирование
В целях контроля за поступлением фактической выручки на расчетный счет и расходованием наличных финансовых ресурсов предприятию необходимо оперативное планирование, которое дополняет текущее. Оперативный план необходим для эффективного контроля за формированием и использованием финансовых ресурсов.
Оперативное финансовое планирование включает составление и исполнение платежного календаря, кассового плана и расчет потребности в краткосрочном кредите.
Платежный календарь позволяет решать следующие задачи:
организация учета временной "стыковки" денежных поступлений и предстоящих расходов предприятия;
формирование информационной базы о движении денежных потоков и оттоков;
ежедневный учет изменений в информационной базе;
анализ неплатежей (по суммам и источникам возникновения) и организация конкретных мероприятий по их преодолению;
расчет потребности в краткосрочном кредите в случаях временной "нестыковки" денежных поступлений и обязательств и оперативное приобретение заемных средств;
расчет (по суммам и срокам) временно свободных денежных средств предприятия;
анализ финансового рынка с позиции наиболее надежного и выгодного размещения временно свободных денежных средств предприятия.
Платежный календарь составляют на квартал с разбивкой по месяцам и более мелким периодам. Необходимо учитывать объемы производства и реализации, состояние запасов, дебиторскую задолженность в целях контроля за финансовым планом. Притоки и оттоки денежных средств должнгы быть сбалансированы. Информационной базой платежного календаря служат планы, составленные на предприятии: план реализации продукции, смета затрат на производство, план капитальных вложений; а также выписки по счетам предприятия и прилоьжения к ним; нормативно установленные сроки платежей для финансовых обязательств; договора; счета-фактуры; график выплаты заработной платы; внутренние приказы.
Процесс составления платежного календаря можно разделить на 6 этапов:
Выбор периода планирования. Как правило, это – квартал или месяц; декада.
Планирование объема реализации продукции (работ, услуг) осуществляется с учетом объема производства в рассматриваемом периоде и изменений остатков за период планирования.
Расчет объема возможных денежных поступлений (доходов).
Оценка денежных расходов, ожидаемых в плановом периоде.
Определение денежного сальдо. Оно представляет собой разность между суммами поступлений и расходов за период планирования;
Подведение итогов показывает недостаток или излишек средств у предприятия.
Ожидаемое сальдо на конец периода сравнивается с минимальной суммой денежных средств на расчетном счете, которые являются страховым запасом. Превышение планируемых расходов над ожидаемыми поступлениями с учетом остатка средств на счетах означает недостаточность собственных возможностей для их покрытия и может являться признаком ухудшения финансового состояния. В этом случае необходимо перенести часть непервоочередных расходов на следующий календарный период, ускорить по возможности отгрузку и реализации продукции, принять меры по изысканию дополнительных источников. Излишек говорит о стабильности и платежеспособности предприятия.
На многих предприятиях составляется налоговый календарь, в котором указывается порядок и суммы налогов, что позволяет избежать пени.
Кроме платежного календаря должен составляться также кассовый план. Это – план оборота наличных денежных средств через кассу. Кассовый план не только отражает платежеспособность предприятия, но и необходим для контроля за поступлением и расходованием наличных денег.
Коммерческому банку, обслуживающему предприятие, так же необходим его кассовый план для, чтобы составить сводный кассовый план на обслуживание своих клиентов в установленные сроки.
Исходные данные для составления кассового плана: предполагаемые выплаты по фонду заработной платы и фонду потребления в части денежных средств, не входящих в фонд оплаты труда, информация о продаже материальных ресурсов или продукции работникам, о прочих