Финансовое планирование на предприятии
Заключительным этапом финансового планирования является составление сводной аналитической записки. В ней дается характеристика основных показателей годового финансового плана: величина и структура доходов, расходов, взаимоотношений с бюджетом, коммерческими банками, контрагентами. Особая роль отводится анализу источников финансирования инвестиций. Большое внимание уделяется распределению прибыли. Завершают аналитическую записку выводами о плановой обеспеченности предприятия финансовыми ресурсами и структуре источников их формирования [8, c.69].
РАСЧЕТНАЯ ЧАСТЬ
Таблица 1 Смета II затрат на производство продукции открытого акционерного общества, тыс. руб.
| N стр. | Статья затрат | Вариант сметы | |
| Вариант 2.2. | |||
| всего на год | в т.ч. на IY квартал | ||
| 1 | Материальные затраты (за вычетом возвратных отходов) | 9650 | 2413 |
| 2 | Затраты на оплату труда | 16800 | 4200 |
| 3 | Амортизация основных фондов | 3673 | 918 |
| 4 | Прочие расходы - всего, в том числе | 5519 | 1370 |
| 4.1. | а) уплата процентов за краткосрочный кредит | 87 | 22 |
| 4.2. | б) налоги, включаемые в себестоимость, в том числе | 5128 | 1272 |
| 4.2.1. | Единый социальный налог (26%) | 4368 | 1092 |
| 4.2.2. | прочие налоги | 760 | 180 |
| 4.3. | в) арендные платежи и другие расходы | 304 | 76 |
| 5 | Итого затрат на производство | 35642 | 8901 |
| 6 | Списано на непроизводственные счета | 425 | 106 |
| 7 | Затраты на валовую продукцию | 35217 | 8795 |
| 8 | Изменение остатков незавершенного производства | -340 | -85 |
| 9 | Изменение остатков по расходам будущих периодов | -27 | -7 |
| 10 | Производственная себестоимость товарной продукции | 35584 | 8887 |
| 11 | Внепроизводственные (коммерческие) расходы | 1215 | 308 |
| 12 | Полная себестоимость товарной продукции | 36799 | 9195 |
| 13 | Товарная продукция в отпускных ценах (без НДС и акцизов) | 81250 | 20310 |
| 14 | Прибыль на выпуск товарной продукции | 44451 | 11115 |
| 15 | Затраты на 1 рубль товарной продукции | 0,45 | 0,45 |
п.3=п.7(табл.3)=3673
п.3(4 кв.)=3673/4=918
п.4= п.4.1+п.4.2+п.4.3=5519, аналогично п.4(4 кв.)=1370
п.4.2.=п.4.2.1.+п.4.2.2=5128, аналогично п.4.2.(4 кв.)=1272
п.4.2.1.=п.2*26%=16800*26%=4368
п.4.2.1.(4 кв.)=п.2*26%=4200*26%=1092
п.5=п.1+п.2+п.3+п.4=9650+16800+3673+5519=35642
п.5(4 кв.)=2413+4200+918+1370=8901
п.7=п.5-п.6=35642-425=35217, аналогично п.7(4 кв.)=8901-106=8795
п.10=п.7-п.8-п.9=35217-(-340)-(-27)=35584
п.10(4 кв.)=8795-(-85)-(-7)=8887
п.12=п.10+п.11=35582+1215=36797
п.12(4 кв.)=8887+308=9195
п.14=п.13-п.12=81250-36797=44453, аналогично п.14(4кв.)=11115
п.15=п.12/п.13=36797/81250=0,45, аналогично п.15(4 кв.)=0,45
Таблица 2 Данные к расчету амортизационных отчислений на основные производственные фонды Стоимость основных фондов, на которые начисляется амортизация на начало года – 22 420 тыс. руб.
| февраль | май | август | ноябрь | |
| Плановый ввод в действие основных фондов, тыс. руб. | 5200 | 10450 | ||
| Плановое выбытие основных фондов, тыс. руб. | 9890 |
Среднегодовая стоимость полностью амортизированного оборудования (в действующих ценах) – 2780 тыс. руб. Средневзвешенная норма амортизационных отчислений – 14,5.
Таблица 3 Расчет плановой суммы амортизационных отчислений и ее распределение
| № стр. | Показатель | Сумма, тыс. руб. |
| 1 | Стоимость амортизируемых основных производственных фондов на начало года Сн | 22420 |
| 2 | Среднегодовая стоимость вводимых основных фондов Сввод | 6517 |
| 3 | Среднегодовая стоимость выбывающих основных фондов Свыб | 824 |
| 4 | Среднегодовая стоимость полностью амортизированного оборудования (в действующих ценах) Са | 2780 |
| 5 | Среднегодовая стоимость амортизируемых основных фондов (в действующих ценах) С год | 25333 |
| 6 | Средняя норма амортизации Н год | 14,5 |
| 7 | Сумма амортизационных отчислений – всего А гол | 3673 |
| 8 | Использование амортизационных отчислений на капитальные вложения | 3673 |
Сумма амортизационных отчислений определяется исходя из среднегодовой стоимости амортизируемых основных фондов в планируемом периоде и средневзвешенной нормы амортизационных отчислений, приведенных в исходных данных (табл. 2).
Вначале определяем среднегодовую стоимость вводимых объектов основных средств:
 ,
где С – первоначальная
стоимость
вводимых объектов,
 - количество
месяцев, когда
начисляется
износ и принимается
в расчет начиная
с месяца следующего
за месяцем
ввода объекта.
Из этого следует,
что
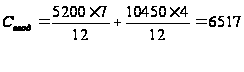
Затем рассчитываем среднегодовую стоимость выбывающих объектов основных средств,
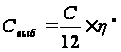 ,
где С – первоначальная
стоимость
выбывающих
объектов основных
средств,
 - количество
месяцев, когда
износ начисляться
не будет. Тогда
получим:
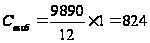
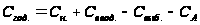 - Среднегодовая
стоимость
амортизируемых
объектов основных
средств, где
 -
стоимость
амортизируемых
основных средств
на начало планового
года,
 - среднегодовая
стоимость
полностью
амортизируемых
активов. Получаем
 = 22420 + 6517 – 824 - 2780 = 25333
Определяем
плановую годовую
сумму амортизационных
отчислений
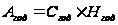 ,
где
 - средневзвешенная
норма амортизации.
Получим 25333
 0,145
= 3673
Использование амортизационных отчислений на капитальные вложения = Сумме амортизационных отчислений = 3673
Таблица 4 Данные к расчету объема реализации и прибыли
| N строки | Показатель | Вариант сметы, тыс. руб.. |
| 1 | Фактические остатки нереализованной продукции на начало года: | 2.2 |
| 1.1. | а) в ценах базисного года без НДС и акцизов | 2430 |
| 1.2. | б) по производственной себестоимости | 1460 |
| 2 | Планируемые остатки нереализованной продукции на конец года: | |
| 2.1. | а) в днях запаса | 9 |
| 2.2. | б) в действующих ценах без НДС и акцизов | 2031 |
| 2.3. | в) по производственной себестоимости | 889 |
| Прочие доходы и расходы | ||
| 3 | Выручка от продажи выбывшего имущества | 8200 |
| 4 | Доходы, полученные по ценным бумагам (облигациям) | 2860 |
| 5 | Прибыль от долевого участия в деятельности других предприятий | 3001 |
| 6 | Расходы по продаже выбывшего имущества | 4900 |
| 7 | Проценты к уплате | 808 |
| 8 | Расходы на оплату услуг банков | 120 |
| 9 | Доходы от прочих операций | 18321 |
| 10 | Расходы по прочим операциям | 12460 |
| 11 | Налоги, относимые на финансовые результаты | 2279 |
| 12 | Содержание объектов социальной сферы - всего, в том числе | 1820 |
| 12.1. | а) учреждения здравоохранения | 800 |
| 12.2. | б) детские дошкольные учреждения | 730 |
| 12.3. | в) содержание пансионата | 290 |
| 13 | Расходы на проведение НИОКР | 1000 |
п.2.2.=п.13(4 кв. табл.1)/90*п.2.1.(табл.4)=20310/90*9=2031
п.2.3.=п.10(4 кв. табл.1)/90*п.2.1.(табл.4)=8887/90*9=889
Значение
строки 7 табл.
4 «Проценты к
уплате» определяем
на основании
расчетов табл.8.
Из этого следует,
что п.7.=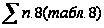 =628+180=808
п.12.=п.12.1.+п.12.2.+п.12.3.=800+730+290=1820
Таблица 5 Расчет объема реализуемой продукции и прибыли
| N строки | Показатель | Сумма тыс.руб |
| 1 | Фактические остатки нереализованной продукции на начало года: | |
| 1.1. | а) в ценах базисного года без НДС и акцизов | 2430 |
| 1.2. | б) по производственной себестоимости | 1460 |
| 1.3. | в) прибыль | 970 |
| 2 | Выпуск товарной продукции (выполнение работ, оказание услуг): | |
| 2.1. | а) в действующих ценах без НДС и акцизов | 81250 |
| 2.2. | б) по полной себестоимости | 36799 |
| 2.3. | в) прибыль | 44451 |
| 3 | Планируемые остатки нереализованной продукции на конец года: | |
| 3.1. | а) в днях запаса | 9 |
| 3.2. | б) в действующих ценах без НДС и акцизов | 2031 |
| 3.3. | в) по производственной себестоимости | 889 |
| 3.4. | г) прибыль | 1142 |
| 4 | Объем продаж продукции в планируемом году: | |
| 4.1. | а) в действующих ценах без НДС и акцизов | 81649 |
| 4.2. | б) по полной себестоимости | 37370 |
| 4.3. | в) прибыль от продажи товарной продукции (работ, услуг) | 44279 |
Определим объем реализуемой товарной продукции и прибыли (табл.5) на основе данных табл.4. Остатки готовой продукции на конец года рассчитываются исходя из норм запаса в днях по условию задания (табл.4) и данных сметы затрат на производство на 4 квартал (пользуясь данными о товарной продукции по отпускным ценам и по производственной себестоимости исчислить однодневный оборот).
п.1.1.=п.1.1. (табл.4)=2430
п.1.2.=п.1.2. (табл.4)=1460
п.1.3.= п.1.1.-п.1.2.=2430-1460=970
п.2.1.=п.13 (табл.1)=81250
п.2.2.=п.12 (табл.1)=36799
п.2.3.=п.2.1.-п.2.2.=81250-36797=44451
п.3.1.=п.2.1. (табл.4)=9
п.3.2.=п.2.2.(табл.4)=2031
п.3.3.=п.2.3. (табл.4)=889
п.3.4.=п.3.2.-п.3.3.=2031-889=1142
п.4.1.=п.1.1.+п.2.1.-п.3.2.=2430+81250-2031=81649
п.4.2.=п.1.2.+п.2.2.-п.3.3.=1460+36797-889=37370
п.4.3.=п.4.1.-п.4.2.=81649-37370=44279
Таблица 6 Показатели по капитальному строительству
| N строки | Показатели | Вариант сметы |
| II | ||
| 1 | Капитальные затраты производственного назначения, в том числе | 16725 |
| 1.1. | объем строительно-монтажных работ. выполняемых хозяйственным способом | 8100 |
| 2 | Капитальные затраты непроизводственного назначения | 6000 |
| 3 | Норма плановых накоплений по смете на СМР, выполняемых хозяйственным способом, % | 8,2 |
| 4 | Средства, поступающие в порядке долевого участия в жилищном строительстве | 1000 |
| 5 | Ставка процента за долгосрочный кредит, направляемый на капитальные вложения, % | 18 |
Таблица 7 Данные к расчету потребности в оборотных средствах, тыс. руб.
| N строки | Показатели | Вариант сметы |
| 2.2. | ||
| 1 | Изменение расходов будущих периодов | -27 |
| 2 | Прирост устойчивых пассивов | 280 |
| 3 | Норматив на начало года: | |
| 3.1. | Производственные запасы. | 1416 |
| 3.2. | Незавершенное производство | 1122 |
| 3.3. | Расходы будущих периодов | 70 |
| 3.4. | Готовая продукция | 1567 |
| 4 | Нормы запаса в днях: | |
| 4.1. | производственные запасы | 53 |
| 4.2. | незавершенное производство | 8 |
| 4.3. | готовые изделия | 16 |
Таблица 8 Расчет источников финансирования кап. вложений, тыс. руб.
| N строки |
Источник |
Капитальные вложения произв. назначения | Капитальные вложения непроизв. назначения |
| 1 | Ассигнования из бюджета | - | - |
| 2 | Прибыль, направляемая на кап. вложения | 8900 | 4000 |
| 3 | Амортизационные отчисления на основные производственные фонды | 3673 | - |
| 4 | Плановые накопления по смете на СМР, выполняемые хозяйственным способом | 664 | - |
| 5 | Поступление средств на жилищное строительство в порядке долевого участия | - | 1000 |
| 6 | Прочие источники | - | - |
| 7 | Долгосрочный кредит банка | 3488 | 1000 |
| 8 | Итого вложений во внеоборотные активы | 16725 | 6000 |
| 9 | Проценты по кредиту к уплате (ставка 18%) | 628 | 180 |
Определить источники капитальных вложений на производственное и непроизводственное строительство (табл.8). Дополнительные данные приведены в табл.6, 9 и смете затрат:
п.2 (произв. назначения)=п.2 (табл.9)=8900
п.2 (непроизв. назначения)=п.3 (табл.9)=4000
п.3 = п.7 (табл.3)=3673
п.4 = п.1.1. табл.6 * п.3 табл.6 = 8100*8,2% =664
п.5 = п.4 табл.6
п.8 (произв. назначения)=п.1 (табл.6)=16725
п.8 (непроизв. назначения)=п.2 (табл.6)=6000
п.7(произв. назначения)= п.8-п.2-п.3-п.4 = 16725-8900-3673-664=3488
п.7 (непроизв. назначения)= п.8-п.2-п.5=6000-4000-1000=1000
п.9 (произв. назначения)= п.7*п.5 (табл.6) = 3488*18%=628
п.9 (непроизв. назначения)= 1000*18%=180
Таблица 9 Данные к распределению прибыли, тыс.руб.
| N стр. | Показатель | Вариант сметы |
| 2.2. | ||
| 1 | Отчисления в резервный фонд | 7000 |
| 2 | Реконструкция цеха | 8900 |
| 3 | Строительство жилого дома | 4000 |
| 4 | Отчисления в фонд потребления - всего | 7980 |
| в том числе: | ||
| 4.1. | а) на выплату материальной помощи работникам предприятия | 4980 |
| 4.2. | б) удешевление питания в столовой | 1500 |
| 4.3. | в) на выплату дополнительного вознаграждения | 1500 |
| 5 | Налоги, выплачиваемые из прибыли | 1200 |
| 6 | Погашение долгосрочных кредитов | 1000 |
п.4.=п.4.1.+п.4.2.+п.4.3.=4980+1500+1500=7980
п.6.= самостоятельно принять решение по данному показателю=1000
Таблица 10 Расчет потребности предприятий в оборотных средствах
|
N стр. |
Статьи затрат |
Норматив на начало года, тыс.руб. | Затраты IY кв. тыс.руб.- всего | Затраты IY кв. тыс.руб.- в день |
Нормы запасов, в днях |
Норматив на конец года, тыс.руб. | Прирост (+), снижение (-) |
| 1 | Производственные запасы | 1416 | 2413 | 27 | 53 | 1431 | 15 |
| 2 | Незавершенное производство | 1122 | 8795 | 98 | 8 | 784 | -340 |
| 3 | Расходы будущих периодов | 70 | Ч | Ч | Ч | 43 | -27 |
| 4 | Готовые изделия | 1567 | 8887 | 99 | 16 | 1584 | 17 |
| 5 | Итого | 4175 | Ч | Ч | Ч | 3842 | -335 |
| Источники прироста(высвобождение средств из оборота) | |||||||
| 6 | Устойчивые пассивы | 280 | |||||
| 7 | Прибыль | -615 | |||||
Рассчитать потребность в собственных оборотных средствах на конец планируемого года, их прирост (табл.10) исходя из данных, приведенных в табл. 7.
Норматив на начало года:
Производственные запасы=п.3.1 (табл.7)=1416
Незавершенное производство=п.3.2 (табл.7)=1122
Расходы будущих периодов=п.3.3 (табл.7)=70
Готовая продукция=п.3.4 (табл.7)=1567
Затраты на 4 кв.:
Производственные запасы = п.1 (4кв. табл.1)=2413; в день = 2413/ 90 = 27
Незавершенное производство = п.7 (4кв. табл.1)=8795; в день = 8795/ 90 = 98
Готовая продукция =п.10 (4кв. табл.1)=8887; в день = 8947/ 90 = 99
Нормы запасов:
Производственные запасы = п.4.1 (табл.7)=53
Незавершенное производство = п.4.2 (табл.7)=8
Готовая продукция =п.4.3 (табл.7)=16
Норматив на конец года:
Производственные запасы =нормы запасов* Затраты IV кв. в день =53*27=1431
Незавершенное производство = нормы запасов* Затраты IV кв. в день = 8*98=784
Расходы будущих периодов = Расходы будущих периодов норматив на начало года +п.1 (табл.7)=70-27=43
Готовая продукция = нормы запасов* Затраты IV кв. в день =99*16=1584
Прирост, снижение:
Производственные запасы = Норматив на конец года- Норматив на начало года =1431-1416=15
Незавершенное производство = Норматив на конец года- Норматив на начало года = 784-1122= -340
Расходы будущих периодов = п.1 (табл.7)= -27
Готовые изделия = Норматив на конец года- Норматив на начало года =1584-1567=17
Устойчивые пассивы = п.2 (табл.7)=280
Прибыль = Прирост итого – Прирост устойчивых пассивов = -335-280 = -615
Таблица 11 Данные к расчету источников финансирования социальной сферы и НИОКР
| N стр. | Показатель | Вариант сметы, тыс. руб. II |
| 1 | Средства родителей на содержание детей в дошкольных учреждениях | 60 |
| 2 | Средства целевого финансирования | 210 |
| 3 | Общая сумма средств, направляемых на содержание детских дошкольных учреждений | 730 |
| 4 | Средства заказчиков по договорам на НИОКР | 200 |
| 5 | Собственные средства, направляемые на НИОКР | 1000 |
Таблица 12 Проект отчета о прибылях и убытках
| N стр. | Показатель | Сумма тыс.руб |
| 1. Доходы и расходы по обычным видам деятельности | ||
| 1 | Выручка (нетто) от продажи продукции в планируемом году | 81649 |
| 2 | Себестоимость реализуемой продукции в планируемом году | 37370 |
| 3 | Прибыль (убыток) от продажи | 44279 |
| 2. Прочие доходы и расходы | ||
| 4 | Проценты к получению | 2860 |
| 5 | Проценты к уплате | 928 |
| 6 | Доходы от участия в других организациях | 3001 |
| 7 | Прочие доходы | 26521 |
| 8 | Прочие расходы - всего, в том числе: | 21989 |
| 8.1. | а) содержание учреждений здравоохранения | 800 |
| 8.2. | б) содержание детских дошкольных учреждений | 460 |
| 8.3. | в) содержание пансионата | 290 |
| 8.4. | г) расходы на проведение НИОКР | 800 |
| 8.5. | д) налоги, относимые на финансовые результаты | 2279 |
| 8.6. | е) прочие расходы | 17360 |
| 9 | Прибыль (убыток) планируемого года | 53744 |
Составить проект отчета о прибылях и убытках (табл.12). Данные для расчета представлены в табл.4 и рассчитаны в табл.5. При расчете прибыли (убытка) планируемого года следует учесть, что в ее состав включается прибыль от реализации продукции и прочих доходов за минусом прочих расходов. Следует применить классификацию доходов и расходов, данную в Положениях по бухгалтерскому учету «Доходы организаций» и «Расходы организаций» (ПБУ 9/99 и ПБУ 10/99) с учетом требований главы 25 Налогового кодекса РФ.
п.1 = п.4.1. (табл.5) =81649
п.2 =п.4.2. (табл.5)=37370
п.3 = п.4.3. (табл.5)=44279
п.4 =п.4 (табл.4)=2860
п.5 = п.7 (табл.4)+п.8(табл.4)=808+120=928
п.6 = п.5 (табл.4)=3001
п.7 =п.3 (табл.4) + п.9 (табл.4) = 8200+18321 = 26521
п.8=п.8.1.+п.8.2.+п.8.3.+п.8.4.+п.8.5.+п.8.6.=800+460+290+800+2279+17360=21989
п.8.1. = п.12.1. (табл.4)= 800
п.8.2. =п.3 (табл. 11)-п.1 (табл.11)-п.2 (табл.11)= 730-60-210=460
п.8.3. =п.12.3. (табл.4)= 290
п.8.4. =п.5 (табл.11)-п.4 (табл.11)= 1000-200=800
п.8.6. = п.10.(табл.4)+п.6.(табл.4)=12460+4900=17360
п.9. =п.3 + п.4 - п.5 + п.6 + п.7 - п.8 = 44281+2860-928+3001+26521-21989=53744
Таблица 13 Расчет налога на прибыль
| № стр. | Показатели | Сумма, тыс. руб. |
| 1 | Прибыль - всего, в том числе | 53 744 |
| 1.1. | прибыль, облагаемая по ставке 9% | 3 001 |
| 1.2. | прибыль, облагаемая по ставке 24% | 50 743 |
| 2 | Сумма налога к уплате по ставке 24% - всего, в том числе: | 12 178 |
| 2.1. | в федеральный бюджет | 3298 |
| 2.2. | в бюджет субъекта Федерации | 8880 |
| 2.3. | в местный бюджет | - |
| 3 | Сумма налога к уплате по ставке 9% - всего, в том числе: | 270 |
| 3.1. | в федеральный бюджет | 270 |
| 3.2. | в бюджет субъекта Федерации | - |
| 3.3. | в местный бюджет | - |
| 4 | Общая сумма налога в федеральный бюджет | 3569 |
| 5 | Общая сумма налога в бюджет субъекта Федерации | 8880 |
| 6 | Общая сумма налога в местный бюджет | - |
| 7 | Итого сумма налога на прибыль (по ставке 24 и 9 %) | 12448 |
| 8 | Прибыль, остающаяся в распоряжении предприятия после уплаты налога на прибыль (по ставке 24 и 9%) | 41296 |
Рассчитать налог на прибыль (табл.13) в соответствии с действующими ставками, определенными статьей 284 Налогового кодекса РФ.
п.1.=п.9 (табл.12)=53744
п.1.1.=п.6 (табл.12)=3001
п.1.2.=п.1.-п.1.1.=53746-3001=50743
п.2.= п.2.1.+п.2.2.=3298+8880=12179
п.2.1.=п.1.2.*6,5%=50745*0,065=3298
п.2.2.=п.1.2.*17,5%=50745*0,175=8880
п.3.=п.3.1.+п.3.2.+п.3.3.=270
п.3.1.=п.1.1.*9%=3001*0,09=270
п.4.=п.2.1.+п.3.1.=3298+270=3568
п.5.=п.2.2.=8880
п.7.=п.4.+п.5.=3568+8880=12448
п.8.=п.1.-п.7.=53746-12449=41296
Таблица 14 Распределение прибыли планируемого года
| № стр. | Показатель | Сумма, тыс. руб. |
| 1 | Всего прибыль | 53 744 |
| 2 | Отчисления в резервный фонд | 7000 |
| 3 | Кап. вложения произ. назначения (реконструкция цеха) | 8900 |
| 4 | Кап. вложения непроиз.назначения (строительство жилого дома) | 4000 |
| 5 | Отчисления в фонд потребления - всего, в том числе | 7980 |
| 5.1. | а) на выплату материальной помощи работникам предприятия | 4980 |
| 5.2. | б) удешевление питания в столовой | 1500 |
| 5.3. | в) на выплату вознаграждения по итогам года | 1500 |
| 6 | Прирост оборотных средств | 0 |
| 7 | Налоги, выплачиваемые из прибыли | 1200 |
| 8 | Налог на прибыль 24% | 12178 |
| 9 | Налог на прочие доходы 9% | 270 |
| 10 | Погашение долгосрочного кредита | 1000 |
| 11 | Остаток нераспределенной прибыли до выплаты дивидендов | 11 216 |
| 12 | Выплата дивидендов | 5 550 |
| 13 | Нераспределенная прибыль после выплаты дивидендов | 5666 |
Заполним таблицу «Распределение прибыли планируемого года» (табл.14) исходя из данных табл.9, 10, 12 и 13. При недостаточности прибыли на плановые мероприятия принять решение о корректировке показателей распределения прибыли и аргументировать принятое решение. Самостоятельно принять решение о суммах выплаты дивидендов и погашения долгосрочных ссуд.
п.1.=п.9 (табл.12)=53744
п.2.=п.1 (табл.9)=7000
п.3.=п.2 (табл. 9)=8900
п.4.=п.3 (табл. 9)=4000
п.5.=п.5.1.+п.5.2.+п.5.3.=4980+1500+1500=7980
п.5.1.=п.4.1. (табл.9)=4980
п.5.2.=п.4.2. (табл. 9)=1500
п.5.3.=п.4.3. (табл.9) =1500
п.6.=0
п.7.=п.5.(табл.9)=1200
п.8.=п.2 (табл.13)=12178
п.9.=п.3.(табл.13)=270
п.10.= п.6 (табл.9)=1000
п.11=п.1.-п.2.-п.3.-п.4.-п.5.-п.6.-п.7-п.8.-п.9.-п.10=53276-7000-8900-4000-7980-1200-12179-270-1000=11216
п.12.=самостоятельно принять решение по данному показателю =5550
п.13.=п.11-п.12=11217-5550=5666
Таблица 15 Баланс доходов и расходов (финансовый план)
| Шифр строки | Разделы и статьи баланса | Сумма, тыс.руб. |
| 001 | I. Поступления (приток денежных средств) | |
| 002 | А. От текущей деятельности | |
| 003 | Выручка от реализации продукции, работ, услуг (без НДС, акцизов и таможенных пошлин) | 81649 |
| 004 | Прочие поступления - всего, в том числе: | 270 |
| 005 | средства целевого финансирования | 210 |
| 006 | поступления от родителей за содержание детей в дошкольных учреждениях | 60 |
| 007 | Прирост устойчивых пассивов | - |
| 008 | Итого по разделу А | 81919 |
| 009 | Б. От инвестиционной деятельности | |
| 010 | Выручка от прочей реализации (без НДС) | 8200 |
| 011 | Доходы от прочих операций | 18321 |
| 012 | Накопления по строительно-монтажным работам, выполняемым хозяйственным способом | 664 |
| 013 | Средства, поступающие от заказчиков по договорам на НИОКР | 200 |
| 014 | Средства, поступающие в порядке долевого участия в жилищном строительстве | 1000 |
| 015 | Высвобождение средств из оборота (мобилизация) | -335 |
| 016 | Итого по разделу Б | 28050 |
| 017 | В. От финансовой деятельности | |
| 018 | Увеличение уставного капитала | - |
| 019 | Доходы от финансовых вложений | 5861 |
| 020 | Увеличение задолженности - всего, в том числе: | 4488 |
| 021 | получение новых займов, кредитов | 4488 |
| 022 | выпуск облигаций | - |
| 023 | Итого по разделу В | 10349 |
| 024 | Итого доходов | 120318 |
| Продолжение табл. 15 | ||
| 025 | II. Расходы (отток денежных средств) | |
| 026 | А. По текущей деятельности | |
| 027 | Затраты на производство реализованной продукции (без амортизационных отчислений и налогов, относимых на себестоимость) | 28569 |
| 028 | Платежи в бюджет - всего | 21056 |
| в том числе: | ||
| 029 | Налоги, включаемые в себестоимость продукции | 5128 |
| 030 | Налог на прибыль, всего | 12448 |
| 031 | Налоги, уплачиваемые за счет прибыли, остающейся в распоряжении предприятия | 1200 |
| 032 | Налоги, относимые на финансовые результаты | 2279 |
| 033 | Выплаты из фонда потребления (материальная помощь и др.) | 7980 |
| 034 | Прирост собственных оборотных средств | |
| 035 | Итого по разделу А | 57603 |
| 036 | Б. По инвестиционной деятельности | |
| 037 | Инвестиции в основные фонды и нематериальные активы - всего | |
| из них: | ||
| 038 | Кап. вложения производственного назначения | 16725 |
| 039 | Кап. вложения непроизводственного назначения | 6000 |
| 040 | Затраты на проведение НИОКР | 1000 |
| 041 | Платежи по лизинговым операциям | - |
| 042 | Долгосрочные финансовые вложения | - |
| 043 | Расходы по прочей реализации | 4900 |
| 044 | Расходы по прочим операциям | 12580 |
| 045 | Содержание объектов социальной сферы | 1820 |
| 046 | ||
| 047 | Итого по разделу Б | 43025 |
| 048 | В. От финансовой деятельности | |
| 049 | Погашение долгосрочных кредитов | 1000 |
| 050 | Уплата процентов по долгосрочным кредитам | 808 |
| 051 | Краткосрочные финансовые вложения | - |
| 052 | Выплата дивидендов | 5550 |
| 053 | Отчисления в резервный фонд | 7000 |
| 054 | ||
| 055 | Итого по разделу В | 14358 |
| 056 | Итого расходов | 114987 |
| 057 | Превышение доходов над расходами (+) | 5331 |
| 058 | Превышение расходов над доходами (-) | - |
| 059 | Сальдо по текущей деятельности | 24315 |
| 060 | Сальдо по инвестиционной деятельности | -14975 |
| 061 | Сальдо по финансовой деятельности | -4009 |
п.003= п.1 (табл.12)=81649
п.004=п.005+п.006=210+60=270
п.005=п.2 (табл.11)=210
п.006=п.1 (табл.11) =60
п.008 =п.003+п.005+п.006+п.007=81649+210+60=81919
п.010=п.3 (табл.4)=8200
п.011=п.9 (табл.4)=18321
п.012=п.4 (табл.8)=664
п.013=п.4 (табл.11)=200
п.016=п.010+п.011+п.012+п.013+п.014=8200+18321+664+200+1000=28385
п.019=п.4 (табл.4)+п.5 (табл.4)=2860+3001=5861
п.021=п.7 (табл.8)=3488+1000=4488
п.023=п.019+п.021=5861+4488=10349
п.024=п.008+п.016+п.023=81919+28385+10349=120653
п.027=п.2 (табл.12)-п.3 (табл.1)-п.4.2.(табл.1)=37370-3673-5128=28569
п.028=п.029+п.030+п.031+п.032=5128+124449+1200+2279=21056
п.029=п.4.2. (табл.1)=5128
п.030=п.7 (табл.13)=12448
п.031=п.7 (табл.14)=1200
п.032=п.8.5 (табл.12)=2279
п.033=п.5 (табл.14)=7980
п.034=п.5 (табл.10)=-333
п.035=п.027+п.029+п.030+п.031+п.032+п.033+п.034=28567+5128+12449+1200+2279+7980+(-333)=57270
п.038=п.1 (табл.6)=16725
п.039=п.2 (табл..6)=6000
п.040=п.5 (табл.11)=1000
п.043=п.6 (табл.4)=4900
п.044=п.10 (табл.4)+п.8 (табл.4)=12460+120=12580
п.045=п.12 (табл.4)=1820
п.047=п.038+п.039+п.040+п.043+п.044+п.045=16725+6000+1000+4900+12460+1820=43025
п.049=п.10 (табл.14)=1000
п.050=п.9 (табл.8)=808
п.052=п.12 (табл.14)=5193
п.053=п.2 (табл.14)=7000
п.055=п.049+п.050+п.052+п.053=1000+808+5550+7000=14358
п.056=п.035+п.047+п.055=57270+43025+14358=114653
Превышение доходов над расходами = итого доходы – итого расходы=п.024-п.056=120318-114987=5331
Сальдо по текущей деятельности = Доходы по текущей деятельности – Расходы по текущей деятельности=81919-57604=24315
Сальдо по инвестиционной деятельности = Доходы по инвестиционной деятельности – Расходы по инвестиционной деятельности=28050-43025=-14975
Сальдо по финансовой деятельности = Доходы по финансовой деятельности – Расходы по финансовой деятельности = 10349-14358=-4009
Пояснительная записка
Сведем в таблицу структуру доходов и расходов от различных видов деятельности:
| Структура доходов | Сумма | Доля, % |
| от текущей деятельности | 81919 | 68 |
| от инвестиционной деятельности | 28050 | 23 |
| от финансовой деятельности | 10349 | 7 |
| ИТОГО | 120318 | 100 |
| от текущей деятельности | 57604 | 50 |
| от инвестиционной деятельности | 43025 | 37 |
| от финансовой деятельности | 14358 | 13 |
| ИТОГО | 114987 | 100 |
В составе доходов основную долю приносят доходы от текущей деятельности (68% всех доходов) причем почти полностью доходы от основной деятельности складываются из выручки (67,7% от доходов организации). Также значительная часть доходов (23%) получена от инвестиционной деятельности. В целом же можно сказать, что в основном доход организация получает от основной (текущей) деятельности, т.е. реализации основной продукции. Однако, доля других видов деятельности весьма внушительна и может повлиять на финансовое состояние предприятия.
В структуре расходов большую долю также занимают расходы от текущей деятельности (50%), однако их доля меньше доли в доходах. 37% расходов организации составляют расходы от инвестиционной деятельности, 13% – от финансовой деятельности.
Основные направления использования финансовых ресурсов предприятия: капитальные вложения, расчеты с бюджетом в виде налогов, социальную сферу, НИОКР и на фонд потребления.
Предприятие своевременно рассчитывается по обязательствам с бюджетом – это налог на прибыль в сумме 12449 тыс. руб. (таблица 13); налоги, уплачиваемые с прибыли – 1200 тыс. руб. (таблица 10); налоги, относимые на финансовые результаты – 2279 тыс. руб. (таблица 4), налоги, включаемые в себестоимость продукции – 5128 (таблица 1).
Всего 1920 тыс. руб. идет затрат на социальную сферу и НИОКР: на содержание здравоохранения, детских дошкольных учреждений, пансионатов (всего 1820) и НИОКР (1000). Затраты на выплату материальной помощи работникам предприятия, удешевления питания в столовой и на выплату вознаграждений составит 7980 тыс. руб. ( таблица 14)
Полученная предприятием прибыль распределяется следующим образом: налоги – 21056 тыс.руб., отчисления в фонд потребления – 7980 тыс.руб., реконструкция цеха – 8900 тыс.руб., строительство жилого дома – 4000 тыс.руб., погашение долгосрочного кредита – 1000 тыс.руб., выплата дивидендов – 5550 тыс.руб., отчисления в резервный фонд – 7000 тыс.руб.
Предприятие осуществляет вложение 22725 тыс.руб. во внеоборотные активы. Вложения непроизводственного характера в размере 16725 тыс.руб. предприятие финансировало следующим образом: 8900 тыс.руб. – прибыль, направляемая на вложения во внеоборотные активы, 3673 тыс.руб. – амортизационные отчисления, 664 тыс.руб. – плановые накопления, 3488 тыс.руб.– кредит банка. Капитальные вложения непроизводственного назначения в размере 6000 тыс.руб. финансировались за счет прибыли (4000 тыс.руб.), поступлений средств на жилищное строительство в порядке долевого участия (1000 тыс.руб.) и долгосрочного кредита банка (1000 тыс.руб.)
Положительное сальдо обеспечила только текущая деятельность (+24649тыс.руб.), что является хорошим показателем, обеспечивающим предприятию стабильность.
Источники формирования финансовых ресурсов можно поделить на основные ( от выручки = 81649 тыс. руб.) и не основные – средства целевого финансирования (210 тыс. руб.), средства, поступающие в порядке долевого участия в жилищном строительстве (1000 тыс. руб.), а так же средства, поступающие от заказчиков по договорам на научно-исследовательские и опытно-конструкторские работы (200 тыс. руб.) и поступления от родителей за содержание детей в дошкольных учреждениях (60 тыс. руб.). Заемным источником являются долгосрочные кредиты банка в сумме 4488 тыс. руб.
Отрицательное сальдо по инвестиционной деятельности (-14640 тыс.руб.) показывает, что предприятие осуществляет капитальные вложения (на будущее) и финансирует их в том числе из доходов от текущей деятельности. Источниками финансирования капитальных вложений являются прибыль, направляемая на вложения во внеоборотные активы, амортизационные отчисления на основные производственные фонды, плановые накопления по смете на СМР, выполняемые хозяйственным способом, средства на жилищное строительство в порядке долевого участия, долгосрочный кредит банка
Отрицательное сальдо по финансовой деятельности (-4009 тыс.руб.) может считаться негативным фактом только отчасти, т.к. возникло в результате отчисления в резервный фонд 7000 тыс.руб. для обеспечения стабильной деятельности, а также на уплату процентов по долгосрочному кредиту, ушедшему на капитальные вложения. Тем не менее, отрицательное сальдо по финансовой деятельности должно быть сигналом для руководства предприятия для большего внимания к контролю над финансовыми потоками.
ЗАКЛЮЧЕНИЕ
В первой главе рассмотрен финансовый план как составная часть бизнес плана. Следует обратить внимание, что бизнес-план необходим, если компания намерена привлечь инвестиции или профинансировать интересный проект. В связи с этим его структура должна включать следующие разделы:
Резюме;
Описание предприятия и отрасли;
Описание продукции (услуг);
Маркетинг и сбыт продукции (услуг);
Производственный план;
Организационный план;
Финансовый план;
Направленность и эффективность проекта;
Риски и гарантии;
Приложения.
Точное содержание бизнес-плана зависит от отрасли и вида деятельности предприятия.
Финансовый план включает три документа:
отчет о прибылях и убытках (отражает операционную деятельность фирмы в намеченный период);
план-баланс;
отчет о движении денежных средств.
Важнейший этап организации выполнения финансового плана - контроль за соблюдением бюджетов и корректировка утвержденных бюджетов. Формирование и утверждение финансового плана должны дополняться разработкой мероприятий по его выполнению.
Во второй главе своей курсовой работы представлены следующие методы финансового планирования:
расчетно-аналитический метод заключается в том, что на основе анализа достигнутой величины финансового показателя, принимаемого за базу, и индексов его изменения в плановом периоде рассчитывается плановая величина этого показателя;
метод оптимизации плановых решений. Сущность заключается в разработке нескольких вариантов плановых расчетов, с целью выбора наиболее оптимального;
балансовый метод - построения баланса достигается увязкой имеющихся в наличии финансовых ресурсов и фактической потребности в них;
нормативный метод - на основе установленных норм и технико-экономических нормативов рассчитывается потребность предприятия в финансовых ресурсах и их источниках;
методы экономико-математического моделирования - позволяют найти количественное выражение взаимосвязей между финансовыми показателями и факторами, их определяющими; построить экономико-математическую модель.
В третьей главе я проанализировала виды финансовых планов и их роль в управлении предприятием. Финансовое планирование подразделяется на перспективное, текущее (годовое) и оперативное.
Перспективное, охватывающее период до 3-х лет (может меняться в зависимости от экономической стабильности, возможностей прогнозирования), определяет важнейшие показатели, пропорции, темпы расширенного воспроизводства. Оно включает разработку финансовой стратегии и прогнозирование финансовой деятельности.
На основе полученных в результате перспективного планирования прогнозов отчета о прибылях и убытках, движения денежных средств, бухгалтерского баланса я попытался оценить финансовое состояние предприятия ОАО «Газпром» на конец планируемого периода.
Текущее планирование представляет собой конкретизацию прогнозов по перечисленным направлениям. Разработка плана прибылей и убытков включает несколько этапов, на первом рассчитывается сумма амортизационных отчислений. На втором – сумма затрат традиционным способом (на основе нормативов расходов сырья и материалов, на оплату труда работников и накладных) либо по центрам ответственности (последний в современных условиях получает все более широкое распространение). На третьем этапе определяется выручка от реализации продукции.
Оперативное финансовое планирование осуществляется для контроля за поступлением средств на расчетный счет, расходованием финансовых ресурсов и включает составление платежного календаря, кассового и кредитного плана.
Финансовый план должен дать предпринимателю полную картину того, откуда и когда фирма должна получать деньги, на что эти деньги будут потрачены, как соотносится потребность в деньгах с денежной наличностью, каким будет финансовое положение фирмы к концу года. Финансовый план служит основой текущего финансового контроля в фирме и позволяет избежать типичных для всех новых предприятий проблемы - нехватки денег.
СПИСОК ЛИТЕРАТУРЫ
Гражданский кодекс Российской Федерации. Ч. 1, 2, 3, - М.: Омега-Л, 2005. – 441 с.
Налоговый кодекс Российской Федерации. Ч. 1, 2. – М.: Омега –Л, 2005. – 649 с.
Алексеева М.М. Планирование деятельности фирмы. – М.: Финансы и статистика, 2002. – 242 с.
Бурмистрова Л.М. Финансы организаций (предприятий).- М.: ИНФРА –М, 2007. – 240 с.
Моляков Д.С., Шохин Е.И. Теория финансов предприятий. –М.: Финансы и статистика, 2000. -112 с.
Финансовый менеджмент /Под ред. Самсонова Н.Ф.– М.: Финансы, ЮНИТИ, 2002 г.-540 с.
Финансы организаций (предприятий) / Под ред. Н.В. Колчиной. – М.: ЮНИТИ – ДАНА, 2007. – 382 с.
Управление финансами (Финансы предприятия) / Под ред.