Управление дебиторской задолженностью на материалах ООО "Торговый дом "Ресурс Поволжье"
Произведем анализ ликвидности и платежеспособности ООО «ТД «Ресурс Поволжье». Ликвидность является одной из важнейших характеристик финансового состояния предприятия, которая отражает возможность предприятия своевременно отвечать по текущим обязательствам (оплачивать предъявленные).
Предприятие может быть ликвидным в большей или меньшей степени, поскольку в состав текущих активов входят оборотные средства с разной ликвидностью, среди которых имеются как легко реализуемые, так и трудно реализуемые для погашения внешней задолженности.
Ликвидность баланса определяется как степень покрытия различных видов обязательств предприятия (пассивов баланса) его активами, срок превращения которых в деньги соответствует срокам погашения текущих обязательств.
В данном случае проведение анализа сводится к сопоставлению активов, сгруппированных в порядке убывания ликвидности, и пассивов (обязательств), сгруппированных в порядке нарастания сроков их погашения.
Данные анализа ликвидности ООО «ТД «Ресурс Поволжье» путем сопоставления групп активов и пассивов, приведены в таблице 9.
Таблица 9
Анализ ликвидности баланса ООО «ТД «Ресурс Поволжье»
| Актив | Начало 2007г. | Конец 2007г. | Пассив | Начало 2007г. | Конец 2007г. | Платежи, излишки, недостача | |
| Начало 2007г. | Конец 2007г. | ||||||
| А1 | 1 | 143 | П1 | 959 | 6865 | -142 | -6722 |
| А2 | 1418 | 1971 | П2 | 1892 | 0 | -474 | 1971 |
| А3 | 3700 | 1423 | П3 | 0 | 0 | 3700 | 1423 |
| А4 | 0 | 0 | П4 | 685 | 1748 | -685 | -1748 |
| Баланс | 5945 | 3538 | Баланс | 5945 | 3538 | ||
Показатели ликвидного предприятия имеют следующий вид:
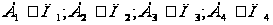 .
Показатели ликвидности ООО «ТД «Ресурс Поволжье» на начало 2007 г. имеют следующий вид: А1≤П1; А2≤П2; А3≥П3; А4≤П4.
Показатели ликвидности ООО «ТД «Ресурс Поволжье» на конец 2007 г. имеют следующий вид: А1≤П1; А2≥П2; А3≥П3; А4≤П4.
Из этого следует, что баланс предприятия в краткосрочном плане характеризуется неустойчивой ликвидностью, но в перспективном плане в течение всего периода сохраняет ликвидность.
Наряду с абсолютными показателями, в практической деятельности чаще всего используются следующие показатели ликвидности: коэффициент абсолютной ликвидности; промежуточный коэффициент покрытия и общий коэффициент покрытия. При исчислении всех этих показателей используют общий знаменатель – краткосрочные обязательства, которые исчисляются как совокупная величина краткосрочных кредитов, краткосрочных займов, кредиторской задолженности.
Основные коэффициенты, характеризующие показатели ликвидности и платежеспособности ООО «ТД «Ресурс Поволжье» представлены в таблице 10.
Таблица 10
Коэффициенты ликвидности ООО «ТД «Ресурс Поволжье»
| Показатели | Норма | На начало 2007г. | На конец 2007г. |
|
Коэффициент абсолютной ликвидности |
|
0,0004 | 0,02 |
| Коэффициент промежуточной ликвидности |
|
0,50 | 0,31 |
|
Коэффициент текущей ликвидности |
|
1,80 | 0,52 |


Из таблицы 10 можно сделать выводы, что на предприятия ООО «ТД «Ресурс Поволжье» в течение 2007г. наблюдается тенденция на увеличение коэффициента абсолютной ликвидности, в то время как произошло падение коэффициентов промежуточной и текущей ликвидности. Анализ значений данных коэффициентов свидетельствует о том, что в 2007г. уровень общей, текущей и абсолютной ликвидности ООО «ТД «Ресурс Поволжье» был ниже минимальных нормативных значений, что свидетельствует о низкой ликвидности предприятия.
2.3 Взаимоотношения ООО «Торговый дом «Ресурс Поволжье» с клиентами
В условиях рыночных отношений расчеты ООО «ТД «Ресурс-Поволжье» с покупателями строятся только на договорной основе. Договор – это основополагающий документ сделки. Только в соответствии с законом и договором можно осуществить свое право. В настоящее время роль договора во взаимоотношениях между субъектами права все более возрастает. Это характерно для всех современных гражданских правоотношений и связано с коренной перестройкой экономической системы страны. Ключевое значение для такой перестройки имело признание частной собственности в нашей стране и постепенное занятие ею основополагающих высот в экономике.
Назначение договора состоит в том, что он служит самостоятельным основанием возникновения обязательств, хотя иногда договорные обязательства действуют параллельно с внедоговорными. Субъекты права свободны в выборе вида договорных связей, они могут заключить договор как предусмотренный, так и не предусмотренный законами или правовыми актами. То же самое можно сказать и об условиях, формируемых в договоре. Они определяются по усмотрению сторон. Единственным отступлением от этого правила может служить запрет, прямо предусмотренный в законе. Например, недопустимо, чтобы договор содержал условия, заранее ограничивающие или устраняющие ответственность при умышленном нарушении обязательств.
На практике свобода договора имеет более узкое значение. Субъекты, заключающие договор, очень часто ограничены инструкциями, постановлениями ведомств и другими правовыми и внеправовыми актами.
По договору купли-продажи одна сторона (продавец) обязуется передать товар в собственность другой стороне (покупателю), а покупатель обязуется принять этот товар и уплатить за него определенную денежную сумму.
Договор поставки является одним из видов договора купли-продажи. По нему поставщик, то есть продавец, осуществляющий предпринимательскую деятельность, обязуется передать в обусловленный срок или сроки, производимые или закупаемые им товары покупателю для использования только в предпринимательской деятельности. Особенностью данного договора является то, что товар, который реализует поставщик, должен быть либо им произведен, либо закуплен в целях последующей реализации. Договор содержит следующие основные разделы: предмет соглашения, качество продукции, сроки и порядок поставки, цена и порядок расчетов, имущественная ответственность, срок действия договора, юридические адреса сторон. Подобное содержание заключенного договора позволяет до фактического исполнения сделки оговорить все необходимые условия. Кроме того, требования сторон не предусмотренные настоящим договором, согласовываются путем заключения дополнительного соглашения. Во всем остальном, что стороны не предусмотрели настоящим договором, стороны руководствуются действующим законодательством Российской Федерации. В Приложении 3 приведен договор поставки нефтепродуктов.
Важное значение для оптимизации расчетных взаимоотношений предприятия с покупателями имеет выбранная форма расчетов или вид сделки. В последнее время значительная часть расчетов ООО «ТД «Ресурс-Поволжье» с покупателями осуществляется с помощью безналичных расчетов. Преобладающее место среди них занимают расчеты с помощью платежных поручений, по итогам 2007г. на их долю приходится более половины расчетов предприятия, примерно одинаковые доли занимают расчеты с помощью неденежных форм сделок и оплата наличными деньгами (по 20%).
Функционирование предприятия в условиях рыночных отношений обусловило необходимость ведения контроля за соблюдением расчетной дисциплины, добиваясь своевременного взыскания дебиторской задолженности и погашения, причитающихся кредиторам сумм. В установленные сроки ООО «ТД «Ресурс Поволжье» проводит инвентаризацию расчетов в соответствии с действующими правилами ее проведения.
При инвентаризации расчетов с покупателями организация обменивается с контрагентами выписками о суммах задолженности. При наличии разногласий каждая сторона оставляет на своем балансе те суммы, которые вытекают из ее бухгалтерских записей и признаются ею правильными. Заинтересованная сторона немедленно передает разногласия на разрешение суда или арбитража, в практике работы предприятия подобных случаев не было. Для обращения в судебные органы о принудительном взыскании с организаций и лиц числящейся за ними задолженности установлены предельные сроки исковой давности. Отсчет срока исковой давности начинается с момента возникновения права на иск. Окончание срока исковой давности лишает возможности принудительно осуществить взыскание долга (за исключением тех случаев, когда суд или арбитраж признают, что срок исковой давности пропущен по уважительной причине). Суммы невостребованной дебиторской задолженности по истечении сроков исковой давности в месячный срок подлежат отнесению на счет прочих доходов и расходов по дебету счета «Прочие доходы и расходы». Подобные операции осуществлялись в ООО «ТД «Ресурс Поволжье» ежегодно в течение всех трех лет анализируемого периода. Подобная ситуация свидетельствует о том, что в бухгалтерском учете списание производится своевременно, однако, организацию расчетов это характеризует отрицательно.
Одним из видов обеспечения обязательств выступает неустойка. Согласно ГК РФ неустойкой признается денежная сумма, которую должник обязан уплатить кредитору, которым в данном случае выступает ООО «ТД «Ресурс Поволжье», в случае неисполнения или ненадлежащего исполнения обязательства, в частности, в случае просрочки исполнения.
В новых условиях хозяйствования основной и универсальной санкцией за нарушение договорных обязательств становится возмещение убытков. Виновная в нарушении договорных обязательств сторона возмещает их другой стороне в сумме, не покрытой неустойкой. К убыткам относятся расходы, связанные с неисполнением или ненадлежащим исполнением обязательств, утратой или повреждением имущества, недополучением дохода, который мог быть получен, если бы обязательства были исполнены. Эта санкция должна использоваться независимо от указания на такую возможность в договоре.
С целью контроля за исполнением договорных обязательств в договор на поставку продукции предприятием должны быть включены санкции за неисполнение или ненадлежащее исполнение обязательств, по которым законодательством не установлена имущественная ответственность. К ним относятся, например, санкции за неиспользование аккредитива, увеличенные санкции за нарушение условий договора. Стороны могут предусмотреть возмещение убытков в оговоренной сумме, которая взыскивается в случае ненадлежащего исполнения обязательств, в том числе в части требований о своевременной и правильной оплате продукции.
Применение санкций за нарушение договорных обязательств требует совершенствования, дополнительной разработки. Оно часто ограничено из-за некомпетентности руководителей организации, главных бухгалтеров на которых возложены функции контроля за осуществлением расчетов.
Недостаточная экономическая и юридическая подготовка руководителей и специалистов предприятий, боязнь испортить отношения с покупателями приводят к тому, что взыскания с покупателей сумм штрафных санкций, возникших в связи с несвоевременной оплатой за поставленную продукцию, зачастую не производятся.
Задача состоит в том, чтобы не только научить хозяйственников знать и правильно применять экономические санкции, но и следить за использованием мер экономического воздействия к неаккуратным покупателям. В укреплении платежной дисциплины большая роль принадлежит соблюдению хозяйственных договоров. Следовательно, необходимо повысить роль юристов в осуществлении расчетных взаимоотношений с покупателями, придать этой работе систематический и обязательный характер, обеспечить защиту законных интересов хозяйств. В целях экономии средств целесообразно создавать юридические службы не на каждом предприятии, а пользоваться услугами специализированных юридических служб.
Банки, выступая посредниками между продавцами и покупателями, налоговыми органами, бюджетом, осуществляют контроль за соблюдением установленных ими правил расчетов.
Однако все виды контроля участников рыночных отношений за выполнением договорных обязательств в силу неразвитости финансового менеджмента на предприятиях должным образом не налажены. Не отрегулирован механизм и правового контроля со стороны государства. Эти причины стали одними из главных в образовании платежного кризиса. Таким образом, можно утверждать, что пока еще не налажена целостная система контроля за сферой расчетов со стороны органов, призванных его осуществлять. Во многом это связано со становлением новых условий деятельности самих этих органов применительно к рыночной экономике, а также недостатками в формировании соответствующей законодательной базы.
В условиях ООО «ТД «Ресурс Поволжье» контроль за соблюдением установленных правил расчетов осуществляется по разным направлениям: для расчетов с покупателями выбираются наиболее эффективные, оптимальные в сложившихся условиях для обеих организаций формы расчетов. Финансовая служба следит за правильным оформлением документов и своевременностью их исполнения; периодически проводится сверка расчетов между организацией и покупателями реализуемой им продукции с целью контроля и снижения дебиторской задолженности.
В целом, работа с дебиторами в ООО «ТД «Ресурс Поволжье» организована следующим образом:
- за два дня до наступления срока оплаты представитель организации напоминает клиенту об исполнении своих обязательств по оплате;
- в день оплаты происходит получение от клиента документа, подтверждающего факт оплаты;
- в случае неисполнения обязательств по оплате по истечению трех календарных дней клиенту высылается письмо-предупреждение (Приложение 4);
- по истечении 9-ти календарных дней клиенту предъявляется перерасчет с требованием об оплате пересчитанной суммы (Приложение 5);
- по истечению 20 календарных дней производится перерасчет стоимости единицы товара (рассчитывается исходя из сроков задержки платежа) и клиенту предъявляется предупреждение о взыскании суммы через Арбитражный суд, которое отправляется по факсу и почтой с уведомлением о вручении (Приложение 6);
- по истечению 27 календарных дней осуществляется подготовка документов для подачи иска в Арбитражный суд.
Меры по соблюдению расчетно-платежной дисциплины будут наиболее действенными при условии хорошего состояния бухгалтерского учета расчетов с покупателями. Несмотря на удовлетворительное состояние учета расчетов в ООО «ТД «Ресурс Поволжье», можно предложить ряд направлений по его совершенствованию. Прежде всего, учет расчетов с покупателями следует вести на специально предназначенном для этих целей счете «Расчеты с покупателями и заказчиками». Поскольку на предприятии уже были случаи получения убытков вследствие списания дебиторской задолженности, по которой истек срок исковой давности, необходимо создание соответствующих резервов. Для отражения подобных резервов в учете предназначен счет «Резервы по сомнительным долгам», предназначенный для обобщения информации о резервах по сомнительным долгам. На суммы создаваемых резервов должны делаться записи по дебету счета «Прочие доходы и расходы» и кредиту счета «Резервы по сомнительным долгам». При списании невостребованных долгов, ранее признанных организацией сомнительными, записи должны производиться по дебету счета «Резервы по сомнительным долгам» в корреспонденции с кредитом счета «Расчеты с покупателями и заказчиками». Присоединение неиспользованных сумм резервов по сомнительным долгам к прибыли отчетного периода, следующего за периодом их создания, должно отражаться по дебету счета «Резервы по сомнительным долгам» и кредиту счета «Прочие доходы и расходы».
Кроме того, существенно повысить качество бухгалтерского учета на всех участках учетных работ позволит создание и использование специального бухгалтерского регистра, открываемого ЭВМ автоматически при наличии покупателей, допустивших просрочку, для принятия своевременных мер по взысканию задолженности. Принятие подобных мер носит чисто организационный характер и не влечет необходимости привлечения дополнительных финансовых затрат.
Анализ расчетов предприятия с покупателями необходимо начинать с оценки достоверности той информации, которая должна лежать в основе информационной базы анализа. Для большинства пользователей информации о финансовом состоянии предприятия данные бухгалтерских регистров синтетического и аналитического учета являются недоступными, поскольку составляют коммерческую тайну предприятия. Единственным доступным источником является публичная бухгалтерская отчетность предприятия, представленная такими формами как: бухгалтерский баланс, отчет о прибылях и убытках, отчет об изменениях капитала, отчет о движении денежных средств, приложение к бухгалтерскому балансу.
Данные о дебиторской задолженности в целом и о расчетах с покупателями, в частности, содержатся в двух из перечисленных форм – в бухгалтерском балансе и в приложении к бухгалтерскому балансу. В бухгалтерском балансе данные о дебиторской задолженности отражаются по состоянию на начало и на конец отчетного периода в разрезе краткосрочной (платежи по которой ожидаются в течение 12 месяцев после отчетной даты) и долгосрочной (платежи по которой ожидаются более, чем через 12 месяцев после отчетной даты). Как по долгосрочной, так и по краткосрочной задолженности указывается задолженность: покупателей и заказчиков; по векселям к получению; задолженность дочерних и зависимых обществ; авансы выданные; прочие дебиторы.
Из перечисленных видов задолженности в бухгалтерском балансе ООО «ТД «Ресурс Поволжье» в течение всех трех отчетных периодов значится краткосрочная дебиторская задолженность, в том числе задолженность покупателей и заказчиков.
Таким образом, в ООО «ТД «Ресурс Поволжье» в отношении информации, отраженной в бухгалтерском балансе не нарушается принцип достоверности или надежности. В отечественной и зарубежной учетной практике сложились разные подходы к данной характеристике. Так, согласно МСФО информация надежна, если она не содержит существенных ошибок, и пользователи могут положиться на нее. Надежность информации не гарантируется ее существенностью или уместностью. А в соответствии с ПБУ 4/99, где говорится, что отчетность должна давать достоверное и полное представление об имущественном и финансовом положении организации и финансовых результатах ее деятельности, достоверной считается отчетность, сформированная и составленная по правилам, установленным нормативными актами системы нормативного регулирования бухгалтерскому учету. Каким образом отмеченный недостаток может отрицательно сказаться на результатах анализа можно определить, если рассмотреть где деление дебиторской задолженности на долгосрочную и краткосрочную является принципиально важным. Так, долгосрочная и краткосрочная дебиторская задолженность относятся к разным группам классификации активов предприятия по степени ликвидности и по степени риска вложения средств в данный вид актива, а, следовательно, неточное отнесение задолженности к отдельным ее видам может привести к формированию ложного представления о ликвидности и платежеспособности предприятия.
В последние годы все большее признание в мировой учетной и финансово-аналитической практике получает подход к обоснованию логики аналитических процедур, ориентированной на основного пользователя собственника предприятия. В принципе, аналитические запросы собственника всегда наиболее обширны по сравнению с запросами других категорий пользователей. Поэтому вполне оправданно следующее рассуждение: поскольку публичная отчетность устраивает собственников в плане состава и содержания форм и аналитических показателей, рассчитываемых на ее основе, то она по основным параметрам будет удовлетворять и требованиям других категорий внешних пользователей. Прежде всего, опираясь на отчетность пользователь должен получить представление об имущественном и финансовом положении предприятия с позиции долгосрочной перспективы (то есть насколько устойчиво данное предприятие, является ли стратегически выгодным вкладывать в него средства или иметь с ним контрагентские отношения). Таким образом, неверное представление о финансовом состоянии предприятия на основании только одного показателя, характеризующего состояние расчетов с дебиторами, может отрицательно сказаться на решении инвестора или кредитора о вложении средств в организацию. Первичные учетные документы, а также регистры бухгалтерского учета (различные таблицы, журналы, ведомости, предусмотренные системой бухгалтерского учета для переноса в них сведений из первичных документов с целью их последующего обобщения) не входят в число общедоступных документов; более того, согласно ст.10 Федерального закона «О бухгалтерском учете» содержание регистров бухгалтерского учета и внутренней бухгалтерской отчетности является коммерческой тайной. Поэтому перечисленные документы могут использоваться лишь во внутреннем финансовом анализе. На бухгалтерскую отчетность понятие коммерческой тайны не распространяется. Именно этим обстоятельством определяется значимость бухгалтерской отчетности для анализа, поскольку если неправильное представление о предприятии сложится по данным отчетности, то исправить его исходя из данных бухгалтерских регистров, внешний пользователь не сможет вследствие их закрытости.
Таким образом, анализ показал, что при составлении бухгалтерской отчетности в ООО «ТД «Ресурс Поволжье» не нарушаются принципы существенности, достоверности. Так, согласно МСФО информация надежна, если она не содержит существенных ошибок, и пользователи могут положиться на нее. В соответствии с ПБУ 4/99 говорится, что отчетность должна давать достоверное и полное представление об имущественном и финансовом положении организации. На предприятии же в течение анализируемого периода перечисленные выше требования всегда соблюдаются.
2.4 Управление дебиторской задолженностью в ООО «Торговый дом «Ресурс Поволжье»
Изучение дебиторской задолженности и анализ дебиторской задолженности необходим предприятию для выявления круга его заемщиков и работы с ними, принятия мер по взысканию просроченной задолженности, контроля над величиной задолженности и выявления степени ее влияния на финансовую устойчивость. Дебиторская задолженность – это финансовые обязательства внутренних и внешних контрагентов предприятия перед ним. Она образуется при расчетах за товары, работы и услуги, срок оплаты которых не наступил или уже просрочен, поэтому анализ дебиторской задолженности необходим с целью улучшения расчетов предприятия со своими покупателями.
Дефицит денежных средств, массовые неплатежи и обусловленный этим рост дебиторской задолженности также определяют значимость анализа расчетов с дебиторами. Проблема анализа дебиторской задолженности и обеспечение на этой основе эффективного управления системой взаимоотношений организации с ее контрагентами осложняются несовершенством нормативной и законодательной базы в части востребования задолженности. Вместе с тем при всей объективной сложности управления дебиторской задолженностью, на ее величину существенное влияние оказывают специфические условия деятельности организации, анализ которых позволяет воздействовать на состояние расчетов с дебиторами.
На величину дебиторской задолженности предприятия влияют:
-общий объем продаж и доля в нем реализации на условиях последующей оплаты (с ростом объема продаж растут и остатки дебиторской задолженности);
-условия расчетов с покупателями и заказчиками (увеличение сроков, снижение требований по оценке надежности дебиторов ведут к росту дебиторской задолженности);
-политика взыскания дебиторской задолженности (чем активнее предприятие во взыскании дебиторской задолженности, тем меньше ее остатки и тем выше «качество» дебиторской задолженности);
-платежная дисциплина покупателей и общее экономическое состояние отраслей, к которым они относятся;
-качество анализа дебиторской задолженности и последовательность в использовании его результатов.
При удовлетворительном состоянии аналитической работы на предприятии создаются предпосылки для перехода от пассивного управления дебиторской задолженностью, сводимого в основном, к регистрации информации о составе и структуре задолженности, к политике активного управления, предполагающего целенаправленное воздействие на условия предоставления кредита покупателям.
Основной целью анализа дебиторской задолженности является разработка и обоснование политики кредитования покупателей, направленной на ускорение расчетов и снижение риска неплатежей. В этой связи в качестве главных задач анализа можно выделить:
-оценку состояния дебиторской задолженности, ее состава и структуры;
-формирование аналитической информации позволяющей прогнозировать дебиторскую задолженность;
-разработку политики расчетов и обоснование условий предоставления кредита отдельным покупателям;
-определение реальной стоимости дебиторской задолженности в условиях меняющейся покупательной способности;
-контроль за соотношением дебиторской и кредиторской задолженности.
В общем виде изменения объема дебиторской задолженности за период могут быть охарактеризованы данными баланса.
Основными видами дебиторской задолженности являются:
-дебиторская задолженность за товары, работы и услуги, срок оплаты которых не наступил;
-дебиторская задолженность за товары, работы и услуги, не оплаченные в срок;
-дебиторская задолженность по расчетам с дочерними организациями;
-дебиторская задолженность по полученным векселям;
-дебиторская задолженность по расчетам с бюджетом;
-дебиторская задолженность по расчетам с персоналом.
В бухгалтерском балансе, являющемся основным регистром публичной отчетности предприятия, доступной внешним пользователям, вся дебиторская задолженность организации подразделяется на долгосрочную дебиторскую задолженность (платежи по которой ожидаются более чем через 12 месяцев после отчетной даты) и краткосрочную дебиторскую задолженность (платежи по которой ожидаются в течение 12 месяцев после отчетной даты).
В ООО «ТД «Ресурс Поволжье» согласно данных отчетности в течение всех трех лет отчетного периода имеется только краткосрочная задолженность.
При анализе дебиторской задолженности, прежде всего, необходимо определить долю дебиторской задолженности в общей структуре оборотных средств предприятия.
Произведем анализ структуры, динамики и состава оборотных средств ООО «ТД «Ресурс Поволжье», анализ представим в таблице 11.
Таблица 11
Анализ структуры, состава и динамики оборотных средств ООО «ТД «Ресурс Поволжье»
| Показатели | 2005 | 2006 | 207 | Отклонение | |||
| 2006 к 2005 | 2007 к 2006 | ||||||
| абсолютное | в % | абсолютное | в % | ||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| 1. Запасы | 3700,00 | 1423,00 | 5463,00 | -2277,00 | 38,46 | 4040,00 | 383,91 |
| 2. В % к оборотным активам | 62,24 | 40,24 | 63,52 | -21,99 | 64,66 | 23,28 | 157,85 |
| 3. В т.ч. готовая продукция и товары готовые для перепродажи | 3696,00 | 1418,00 | 5409,00 | -2278,00 | 38,37 | 3991,00 | 381,45 |
| 4.В % к оборотным активам | 62,17 | 40,10 | 62,90 | -22,07 | 64,50 | 22,79 | 156,84 |
| 5.НДС | 825,00 | 1,00 | 1,00 | -824,00 | 0,12 | 0,00 | 100,00 |
| 6.В % к оборотным активам | 13,88 | 0,03 | 0,01 | -13,85 | 0,20 | -0,02 | 41,12 |
| 7.Дебиторская задолженность ( платежи по которой ожидаются в течении через 12 мес.после отчетной даты) | 1418,00 | 1971,00 | 1091,00 | 553,00 | 139,00 | -880,00 | 55,35 |
| 8 В % к оборотным активам | 23,85 | 55,74 | 12,69 | 31,89 | 233,70 | -43,05 | 22,76 |
| 9. Покупатели и заказчики | 1379,00 | 1918,00 | 537,00 | 539,00 | 139,09 | -1381,00 | 28,00 |
| 10. В % к дебиторской задолженности | 97,25 | 97,31 | 49,22 | 0,06 | 100,06 | -48,09 | 50,58 |
| 11.Краткосрочные финансовые вложения | 0,00 | 117,00 | 262,00 | 117,00 | 0,00 | 145,00 | 223,93 |
| 12.. В % к оборотным активам | - | 0,03 | 0,03 | 117 | - | 145 | - |
| 13. Денежные средства | 1,00 | 26,00 | 1782,00 | 25,00 | 2600,00 | 1756,00 | 6853,85 |
| 14.В % к оборотным активам | 0,02 | 0,74 | 20,72 | 0,72 | 4371,32 | 19,99 | 2818,05 |
| 15. Всего оборотных активов | 5945,00 | 3536,00 | 8600,00 | -2409,00 | 59,48 | 5064,00 | 243,21 |
Таким образом, исходя из данных таблицы 11, видим, что в состав оборотных средств ООО «ТД «Ресурс Поволжье» входят запасы, дебиторская задолженность, платежи по которой ожидаются в течение 12 месяцев, денежные средства и прочие оборотные активы. В структуре оборотных средств предприятия отсутствует дебиторская задолженность, платежи по которой ожидаются позднее 12 месяцев после отчетной даты. Наибольшую долю в структуре оборотных средств предприятия занимают запасы, которые в 2007г. составили 63,52 %.
Второе место в структуре оборотных средств предприятия принадлежит денежным средствам, которые занимают 20,72%.
Третье место занимает дебиторская задолженность, в том числе дебиторская задолженность покупателей и заказчиков. В структуре оборотных активов в 2007г. на нее приходится 12,69 %. Как положительную тенденцию можно отметить то, что доля дебиторской задолженности за исследуемый период уменьшилась.
Произведем анализ сравнительной динамики дебиторской задолженности, данные которого представим в таблице 12.
Таблица 12
Сравнительная динамика показателей дебиторской задолженности
|
Показатели |
2005г. | 2006г. | 2007г. | Изменения (+,-) |
| Дебиторская задолженность всего |
1418 |
1971 |
1091 |
-327 |
|
- краткосрочная дебиторская задолженность, в том числе: - расчеты с покупателями и заказчиками |
1418 1379 |
1971 1918 |
1091 537 |
-327 -842 |
| -долгосрочная дебиторская задолженность | - | - | - | - |
| Доля дебиторской задолженности в оборотных средствах, % |
23,2 |
55,71 |
12,69 | -8,62 |
|
Отношение дебиторской задолженности к выручке, % |
1,62 | 1,95 | 0,7 | -0,92 |
| Коэффициент оборачиваемости средств в расчетах |
61,63 |
5,57 | 83,6 | 21,97 |
| Срок погашения дебиторской задолженности | 5,84 | 62,6 | 4,3 | -1,54 |
Указанные изменения по-разному сказываются на финансовом состоянии предприятия. Уменьшение доли дебиторской задолженности в оборотных средствах с одной стороны может свидетельствовать об улучшении состояния расчетов, а с другой стороны уменьшение доли быстроликвидных активов, к которым относится дебиторская задолженность, может отрицательно сказаться на платежеспособности и ликвидности организации. Увеличение отношения дебиторской задолженности к выручке свидетельствует об относительном ухудшении расчетов. Уменьшение коэффициента соотношения дебиторской и кредиторской задолженности может свидетельствовать об ухудшении платежеспособности ООО «ТД «Ресурс-Поволжье».
Для того чтобы определить долю задолженности покупателей и заказчиков в общей величине дебиторской задолженности, необходимо проанализировать данные об объеме и структуре дебиторской задолженности, представленные в таблице 13.
Таблица 13
Состав и структура дебиторской задолженности
| Виды дебиторской задолженности | 2005г. | 2006г. | 2007г. | |||
|
тыс. руб. |
% |
тыс. руб. |
% |
тыс. руб. |
% | |
| Дебиторская задолженность ( платежи по которой ожидаются в течении через 12 мес.после отчетной даты), из них | 1418 | 100 | 1971 | 100 | 1091 | 100 |
| Покупатели и заказчики | 1379 | 97,25 | 1918 | 97,31 | 537 | 49,22 |
| Прочие дебиторы | 39 | 2,75 | 53 | 2,69 | 554 | 50,78 |
По данным таблицы размер дебиторской задолженности увеличился в течение анализируемого периода и на конец 2007 года составил 1091 тыс. руб. На предприятии постоянно присутствуют только два вида дебиторской задолженности: задолженность покупателей и заказчиков и задолженность прочих дебиторов. Наибольший удельный вес приходится на задолженность покупателей и заказчиков, что является закономерным. Но к концу анализируемого периода, доля прочих дебиторов в общей структуре задолженности значительно увеличилась. Данная тенденция является отрицательной, поскольку, по большей части это необоснованная задолженность, возникшая в результате несоблюдения платежной дисциплины по операциям, не связанным с движением продукции. Проанализированные выше данные позволяют дать оценку дебиторской задолженности лишь по состоянию на конец года. Для получения более обоснованных выводов следует проанализировать движение дебиторской задолженности в течение отчетных периодов. Данные для подобного анализа содержатся в таблице 14.
Таблица 14
Движение дебиторской задолженности
| Наименование показателя | 2005г. | 2006г. | 2007г. |
Отношение 2007г. к 2005г., % |
| Остаток на начало отчетного периода | 182 |
1418 |
1971 |
1083,2 |
| Возникло обязательств | 26173 | 46931 | 53485 | 204,35 |
| Погашено обязательств | 24937 | 46378 | 54365 | 218,0 |
| Остаток на конец отчетного периода | 1418 | 1971 | 1091 | 76,94 |
| Отношение погашенных обязательств к возникшим, % | 95,28 | 98,82 | 101,64 | 103,72 |
Источниками данных для заполнения таблицы явились Бухгалтерский баланс (форма №1) и Приложение к бухгалтерскому балансу (форма №5). Данные об остатках задолженности, как на начало, так и на конец отчетных периодов идентичны и в первой, и в пятой формах, что позволяет судить о достоверности представленных данных. В отношении остатков задолженности на начало и конец отчетных периодов можно сказать, что значительных изменений за три года не произошло. Однако, нельзя не отметить, что остаток дебиторской задолженности на конец 2007 года составляет только 76,94 процента от уровня 2005 года. Положительным является также то, что в 2007 году отношение погашенных к возникшим обязательствам составляет более 100 процентов. Данное обстоятельство свидетельствует не только о погашении текущих долгов, но и об уменьшении просроченной дебиторской задолженности. Величина возникших и погашенных обязательств в 2007 году превышает аналогичные показатели в 2005году более, чем на 50 процентов.
Объем выручки, также зависящий от своевременности и полноты расчетов с дебиторами, полученный в каждом отчетном периоде, значительно варьирует, что может означать, что значительно изменяется оборачиваемость дебиторской задолженности, являющейся важнейшей характеристикой деловой активности предприятия и косвенно характеризующей эффективность расчетных взаимоотношений ООО «ТД «Ресурс-Поволжье» со своими покупателями. Кроме того, для получения более полной картины состояния расчетов необходимо рассчитать не только показатели оборачиваемости дебиторской, но и кредиторской задолженности. Необходимые для анализа данные приведены в таблице 15.
Таблица 15
Показатели оборачиваемости дебиторской и кредиторской задолженности
| Показатели | 2005г. | 2006г. | 2007г. | 2007г. в % к 2005г. |
| Среднегодовая выручка, тыс. руб. | 77134 | 94349 | 127984 | 165,92 |
| Среднегодовые остатки дебиторской задолженности, тыс.руб. | 799 | 16945 | 1531 | 191,6 |
| Среднегодовые остатки кредиторской задолженности, тыс.руб. | 2947,5 | 3320,5 | 3912 | 132,72 |
|
Коэффициент оборачиваемости, количество оборотов -дебиторской задолженности -кредиторской задолженности |
61,63 26,17 |
5,57 28,41 |
83,6 32,71 |
135,65 129,99 |
|
Период погашения, дней -дебиторской задолженности -кредиторской задолженности |
5,84 13,75 |
62,6 12,67 |
4,3 11 |
73,63 80,0 |
По данным таблицы 15 на предприятии наблюдается ускорение оборачиваемости дебиторской и кредиторской задолженности, о чем свидетельствует увеличение коэффициента оборачиваемости дебиторской задолженности, характеризующего количество оборотов с 61,63 оборотов в 2005 году до 83,6 оборотов в 2007 году. Средний период погашения дебиторской задолженности снизился с 5,84 дней в 2005 году до 4,3 дней в 2007 году. Отмеченное снижение является незначительным, однако, если наметившаяся тенденция сохранится, это будет свидетельствовать о положительных изменениях в организации расчетов в целом и с покупателями в частности.
Таким образом, завершая анализ состояния дебиторской задолженности, следует отметить, что за три года анализируемого периода значительных изменений в состоянии дебиторской задолженности не произошло, тем не менее, наблюдается незначительное улучшение расчетов, обусловленное их ускорением.
договорной дебиторская задолженность
Глава 3. Совершенствование управления дебиторской задолженностью в «Торговый дом «Ресурс Поволжье»
3.1 Пути улучшения управления дебиторской задолженностью
Политика управления дебиторской задолженностью – часть общей бизнес-политики предприятия, направленная на расширение объема реализации продукции и заключающаяся в оптимизации общего объема размера дебиторской задолженности и обеспечении своевременной ее инкассации.
В ООО «ТД «Ресурс-Поволжье» с целью максимизации притока денежных средств следует разрабатывать широкое разнообразие моделей договоров с гибкими условиями оплаты и гибким ценообразованием. Возможны различные варианты: от предоплаты или частичной предоплаты до передачи на реализацию и банковской гарантии.
Формирование политики управления дебиторской задолженностью предприятия должно осуществляться по следующим основным этапам [28]:
- анализ дебиторской задолженности в предшествующем периоде;
-формирование принципов кредитной политики по отношению к покупателям продукции;
-определение возможной суммы финансовых средств, инвестируемых в дебиторскую задолженность по кредиту;
-формирование системы кредитных условий;
-формирование стандартов оценки покупателей и дифференциация предоставления кредитов;
-формирование процедуры инкассации дебиторской задолженности;
-обеспечение использования на предприятии современных форм рефинансирования дебиторской задолженности.
Анализ дебиторской задолженности ООО «ТД «Ресурс-Поволжье» целесообразно проводить по схеме, аналогичной приведенной в работе, но ее следует дополнить расчетом суммы эффекта, полученного от инвестирования средств в дебиторскую задолженность. В этих целях сумму дополнительной прибыли, полученной за счет предоставления кредита, необходимо сопоставить с суммой дополнительных затрат по оформлению кредита и инкассации долга, а также прямых финансовых потерь от невозврата долга покупателями (безнадежная дебиторская задолженность, списанная в связи с неплатежеспособностью покупателей и истечением сроков исковой давности).
При формировании принципов кредитной политики по отношению к покупателям продукции решаются вопросы о форме осуществления реализации продукции в кредит и о типе кредитной политики предприятия (консервативном, умеренном или агрессивном)
При определении возможной суммы финансовых средств, инвестируемых в дебиторскую задолженность по кредиту необходимо учитывать планируемые объемы реализации продукции в кредит; средний период предоставления отсрочки платежа по отдельным формам кредита; средний период просрочки платежей исходя из сложившейся хозяйственной практики; коэффициент соотношения себестоимости и цены реализуемой продукции. При формировании системы кредитных условий, вырабатывая политику кредитования покупателей своей продукции, ООО «ТД «Ресурс-Поволжье» должен определиться по следующим вопросам:
- срок предоставления кредита – чаще всего применяются стандартизированные по условиям оплаты, в том числе и по продолжительности кредитования, договоры; тем не менее возможны и отклонения от данной политики; определяя договором максимально допустимый срок оплаты поставленной продукции, следует принимать во внимание как правовые аспекты заключения договоров поставки, так и экономические последствия того или иного варианта (в частности, учет влияния инфляции);
- стандарты кредитоспособности – заключая договор на поставку продукции и определяя в нем условия оплаты, предприятие может придерживаться установленных им критериев финансовой устойчивости в отношении покупателей; в зависимости от того, насколько кредитоспособен и надежен покупатель, условия договора, в том числе в отношении предоставляемой скидки, размера партии продукции, форм оплаты и другие, могут меняться;
- система создания резервов по