Оценка эффективности использования финансовых ресурсов организации Кизнерского райпо
Рост коэффициента оборачиваемости активов
| Низкое значение коэффициента рентабельности активов (при низком значении Rрто и низком значении Коа) | Среднее значение коэффициента рентабельности активов (при низком значении Rрто и высоком значении Коа) |
| Среднее значение коэффициента рентабельности активов (при высоком значении Rрто и низком значении Коа) | Высокое значение коэффициента рентабельности активов (при высоком значении Rрто и высоком значении Коа) |
Рисунок 3 - Матрица оценки интегрального результата финансового состояния предприятия
Где, Rрто – коэффициент рентабельности товарооборота;
Коа – оборачиваемость общей суммы активов.
В процессе анализа можно выяснить снижение или увеличение рентабельности собственного капитала и за счет каких факторов это произошло.
В условиях рыночных отношений ввиду недостаточного наличия собственного капитала у предприятий возникает потребность в привлечении заемных (внешних) источников финансирования.
Заемный капитал – это кредиты банков и финансовых компаний, займы, кредиторская задолженность, лизинг, коммерческие бумаги.
Расчет потребности в объемах краткосрочных и долгосрочных заемных средств основывается на целях их использования в предстоящем периоде. На долгосрочной основе заемные средства привлекаются обычно для расширения объема собственных основных средств и формирования недостающего объема инвестиций в различные объекты. На краткосрочный период заемные средства привлекаются для закупки товаров, пополнения оборотных средств и других целей их использования.
Оптимальные размеры привлеченного капитала способны повышать рентабельность экономического потенциала, а чрезмерные – нарушить финансовую структуру хозяйственных ресурсов предприятия, снизить эффективность его функционирования. В мировой практике менеджмента используют понятие «финансовый леверидж», который раскрывает влияние заемного капитала на прибыль собственника. Одним из основных показателей «финансового левериджа» является коэффициент финансового риска (К фин.риск).
Кфин.риск=
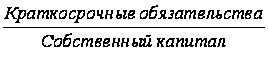 ,
(3)
Высокий коэффициент финансового риска (больше 1,0) указывает на неблагополучную ситуацию, когда предприятию нечем платить кредиторам. В условиях развития рыночных отношений многие предприятия «живут не с прибыли», а с оборота, то есть стремятся максимально увеличивать основные и оборотные средства за счет заемного капитала и прежде всего кредитов. В дальнейшем некоторые из них не в состоянии не только вернуть кредиты, но и выплачивать по ним проценты. Предприятие, использующее кредит, увеличивает либо уменьшает эффективность хозяйствования не только от соотношения заемного и собственного капитала, но и от уровня рентабельности и процентных ставок за кредит.
Одним из показателей, применяемых для оценки эффективности заемного капитала, является эффект финансового рычага (ЭФР):
ЭФР = [ROA (1 - Кн ) - СП ]ЗК/СК, (4)
где, ROA – экономическая рентабельность совокупного капитала до уплаты налогов;
Кн – коэффициент налогообложения;
СП – ставка ссудного процента;
ЗК – заемный капитал;
СК – собственный капитал.
Эффект финансового рычага (ЭФР) показывает, на сколько процентов увеличивается рентабельность собственного капитала за счет привлечения заемных средств в оборот предприятия. Он возникает в тех случаях, если экономическая рентабельность капитала выше ссудного процента.
Эффект финансового рычага состоит из двух компонентов:
- разности между рентабельностью совокупного капитала после уплаты налога и ставкой процента за кредиты:
[ROA (1 – Кн) - СП], (5)
- плеча финансового рычага: ЗК/СК.
Положительный ЭФР возникает, если ROA (1 – Кн) – СП > 0. Если ROA (1 – Кн) – СП < 0, создается отрицательный ЭФР, в результате чего происходит « проедание» собственного капитала и это может стать причиной банкротства предприятия.
Эффект финансового рычага в управлении капиталом предприятия используется следующим образом:
1) если предприятие использует только собственные средства, то их рентабельность оценивается как доля в экономической рентабельности активов с учетом налогообложения прибыли по следующей формуле:
РСС=(1 – Н) * Ра, (6)
где, РСС – рентабельность собственных средств предприятия, измеряемая отношением прибыли к их сумме;
Н – ставка налогообложения прибыли в долях единицы, на данный момент составляет 24 %;
Ра – рентабельность активов предприятия.
2) если предприятие использует помимо собственных средств и кредиты банка, то это увеличивает или снижает рентабельность собственных средств в зависимости от эффекта финансового рычага. В этом случае рентабельность собственных средств рассчитывается по формуле:
РСС=(1 – Н) * Ра + ЭФР, (7)
Зная расчетную величину собственного капитала на планируемый период, коэффициент финансового левериджа, обеспечивающего его максимальный эффект, можно определить предельный объем заемных средств (кредита) по формуле:
ЗКпл=Пфр + СКпл, (8 )
где, ЗКпл - сумма заемных средств на планируемый период;
Пфр – сумма собственных средств на планируемый период;
СКпл – «плечо» финансового рычага, в %.
В условиях инфляции, если долги и проценты по ним не индексируются, ЭФР и RОЕ увеличиваются, поскольку обслуживание долга и сам долг оплачиваются уже обесцененными деньгами. Тогда эффект финансового рычага будет равен:
ЭФР =[ROA -
 ]
х (1-Кн) х
 +
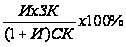 , (9)
где, И – темп инфляции в виде десятичной дроби.
Соотношение собственных и заемных средств предприятия зависит от различных факторов, обусловленных внутренними и внешними условиями деятельности и выбранной им финансовой стратегии. К числу важнейших факторов могут быть отнесены:
1) Различие величины процентных ставок на дивиденды. Если процентные ставки за пользование кредитами и займами будут ниже ставок на дивиденды, то следует повышать долю заемных средств; соответственно увеличивать долю собственных средств можно в случае, если проценты на дивиденды будут, ниже процентных ставок за пользование кредитами и займами;
2) Изменение объема деятельности предприятия, которое вызывает необходимость сокращения или увеличения потребности в привлечении заемных средств;
3) Накопление излишних или слабо используемых запасов товарно-материальных ценностей, устаревшего оборудования, отвлечение средств в дебиторскую задолженность сомнительного характера с высоким фактором риска.
Основные фонды и оборотные средства занимают основной удельный вес в общей сумме капитала. От их количества, стоимости, технического уровня, эффективности использования во многом зависят конечные результаты деятельности предприятия.
Важное значение в системе показателей оценки движения основных фондов имеет и характеристика интенсивности их обновления. Для этого рассчитывают коэффициент обновления основных фондов за определенный период:
Кобн=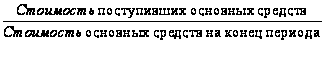 ,
(10)
Процесс обновления основных фондов предполагает изучить и характер их выбытия. Оценку этого процесса проводят по коэффициенту выбытия основных фондов за определенный период:
Кв=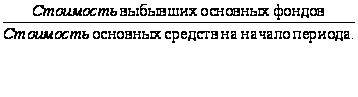 ,
(11)
Процессы обновления и выбытия основных фондов должны быть взаимно оценены. Для этого изучают коэффициент прироста основных фондов:
Кпр=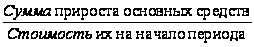 ,
(12)
Обобщающими показателями технического состояния основных фондов являются коэффициенты износа и годности. Величину коэффициента износа исчисляют по различным видам и группам основных фондов за определенный период:
Киз=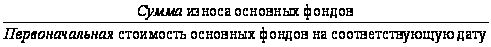 ,
(13)
Коэффициент годности рассчитывают как отношение остаточной стоимости основных фондов к их первоначальной стоимости.
Для обобщающей характеристики эффективности использования основных средств служат показатели рентабельности, фодоотдачи, фондоемкости, фондооснащенности, фондовооруженность, удельных капитальных вложений на один рубль прироста продукции.
Фо=Рп/Оф, (14)
где, Фо – фондоотдача,
Рп - общий объем реализованной продукции,
Оф – объем реализованной продукции на 1 рубль средней стоимости основных фондов.
ФЕ=Оф/Рп , (15)
где, ФЕ – фондоемкость.
Фр = Оф /
 ,
(16)
где, Фр – фондовооруженность,
–
среднегодовая
численность
работников.
Наиболее обобщающим показателем эффективности использования основных фондов является фондорентабельность. Ее уровень зависит не только от фондоотдачи, но и от рентабельности продукции.
Оборотные средства относятся к мобильным активам предприятия, которые являются денежными средствами или могут быть обращены в них в течении производственного цикла. В оборотные средства направляется большая часть финансовых ресурсов организаций потребительской кооперации. Наличие и состояние оборотных средств определяет их финансовое благополучие [34 ].
Величину оборотных средств оценивают по числу их оборотов за определенный период и измеряют по количеству дней, когда их запасы позволят обеспечить функционирование предприятия. Величину запасов в днях исчисляют по формуле:
Тдн=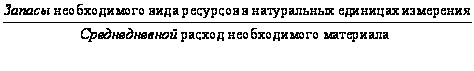 ,
(17)
Одним из основных показателей эффективности использования оборотных средств является их оборачиваемость. Ее определяют в днях оборота делением средних остатков оборотных средств на среднедневной товарооборот или умножением средних остатков оборотных средств на число дней анализируемого периода и делением на товарооборот за этот период.
Од= ,
(18)
где, Од – оборачиваемость оборотных средств;
Об – объем реализованной продукции на 1 рубль средней величины оборотных средств;
Рн = объем реализованной продукции;
Гб – число дней в периоде.
Для оценки управления запасами исчисляют их оборачиваемость в днях и разах по формуле:
Тоб=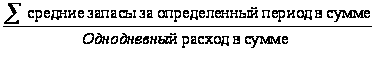 ,
(19)
Тр=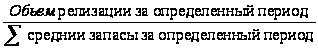 ,
(20)
Расчет средней оборачиваемости – это отношение себестоимости реализованной продукции к средней величине запасов в одних и тех же ценах. Другой показатель – число дней, необходимых на один оборот запасов: 360 дней делится на среднюю оборачиваемость запасов в разах.
Ускорение оборачиваемости оборотных средств предприятия позволяет ему существенно снизить потребность в них, так как между скоростью оборота и размером этих средств существует обратно пропорциональная зависимость.
Сумма оборотных средств, высвобожденных в процессе ускорения их оборота, рассчитывается по формуле:
Эос=Оф – Оо * Ро, (21)
где, Эос – достигаемая сумма экономии оборотных средств;
Оф – фактическая оборачиваемость за отчетный период, в днях;
Оо – оборачиваемость в предшествующем периоде, в днях;
Ро – однодневный объем реализации за рассматриваемый период.
Искусство управления оборотными активами состоит в том, чтобы держать на счетах минимально необходимую сумму денежных средств, которые нужны для текущей оперативной деятельности. Сумма денежных средств, которая необходима хорошо управляемому предприятию, — это, по сути дела, страховой запас, предназначенный для покрытия кратковременной несбалансированности денежных потоков. Поскольку денежные средства, находясь в кассе или на счетах в банке, не приносят дохода, а их эквиваленты - краткосрочные финансовые вложения имеют невысокую доходность, их нужно иметь в наличии на уровне безопасного минимума.
Увеличение или уменьшение остатков денежной наличности на счетах в банке обусловливается уровнем несбалансированности денежных потоков, т.е. притоком и оттоком денег. Превышение положительного денежного потока над отрицательным денежным потоком увеличивает остаток свободной денежной наличности, и наоборот, превышение оттоков над притоками приводит к нехватке денежных средств и увеличению потребности в кредите.
Как дефицит, так и избыток денежных ресурсов отрицательно влияют на финансовое состояние предприятия. При избыточном денежном потоке происходит потеря реальной стоимости временно свободных денежных средств в результате инфляции; теряется часть потенциального дохода от недоиспользования денежных средств в операционной или инвестиционной деятельности; замедляется оборачиваемость капитала в результате простоя денежных средств.
Дефицит денежных средств приводит к росту просроченной задолженности предприятия по кредитам банку, поставщикам, персоналу по оплате труда, в результате чего увеличивается продолжительность финансового цикла и снижается рентабельность капитала предприятия.
 Уменьшить
дефицит денежного
потока можно
за счет мероприятий,
способствующих
ускорению
поступления
денежных средств
и замедлению
их выплат. Ускорить
поступление
денежных средств
можно путем
перехода на
полную или
частичную
предоплату
продукции
покупателями,
сокращения
сроков предоставления
им товарного
кредита, увеличения
ценовых скидок
при продажах
за наличный
расчет, применения
мер для ускорения
погашения
просроченной
дебиторской
задолженности
(учета векселей,
факторинга
и т.д.), привлечения
кредитов банка,
продажи или
сдачи в аренду
неиспользуемой
части основных
средств, дополнительной
эмиссией акций
с целью увеличения
собственного
капитала и т.д.
Замедление выплаты денежных средств достигается за счет приобретения долгосрочных активов на условиях лизинга, переоформлением краткосрочных кредитов в долгосрочные, увеличения сроков предоставления предприятию товарного кредита по договоренности с поставщиками, сокращения объемов инвестиционной деятельности и др.
Поддержанию оптимального остатка денежных средств на предприятии способствует сбалансированность их поступления и выплат. Оценку сбалансированности денежных потоков предприятия можно с помощью показателя «Уровень достаточности поступления денежных средств» (Кд), который рассчитывается по формуле:
Кд=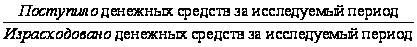 ,
(22)
Наиболее приемлемым является вариант, когда на определенный момент времени денежных средств поступает столько, сколько их требуется в этот момент для осуществления определенных выплат. Поэтому оптимальное значение данного показателя 100%. Если значение исследуемого показателя больше 100%, это свидетельствует о превышении поступления денежных средств над их выплатой, следовательно, о возможно неэффективном использовании данного вида активов предприятия, особенно если это превышение имеет длительный характер. Если уровень достаточности поступления денежных средств меньше 100%, также свидетельствует о несбалансированности денежных потоков предприятия.
В процессе анализа необходимо изучить динамику остатков денежной наличности на счетах в банке и период нахождения капитала в данном виде активов. Период нахождения капитала в денежной наличности определяется:
Пдс=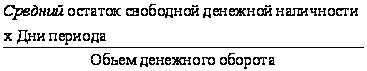 ,
(23)
Количество оборотов среднего остатка денежных средств рассчитывается по формуле:
КОдс=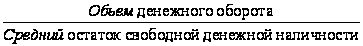 ,
(24)
Для оценки эффективности использования денежных средств денежные потоки предприятия и их результат необходимо сопоставить с полученным финансовым результатом, т.е. определить их рентабельность. Можно выделить три группы показателей рентабельности денежных средств:
Рентабельность остатка денежных средств
Эо=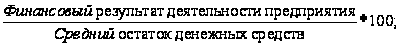 (25)
Рентабельность израсходованных денежных средств
Эр=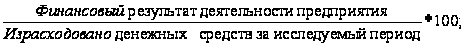 (26)
Рентабельность поступивших денежных средств
Эп=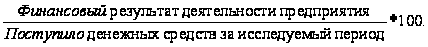 (27)
Предприятия имеют многообразные экономические связи с другими субъектами хозяйствования, непосредственно вступая с ними в расчеты. Соблюдение платежной дисциплины предполагает своевременное выполнение обязательств по платежам за товары и услуги, расчетам с банком, финансовыми органами, со всеми юридическими и физическими лицами. Нормальной считается дебиторская кредиторская задолженность, возникшая в связи с установленной системой расчетов, срок погашения которой не наступил. В условиях рыночного механизма хозяйствования существуют определенные принципы взаимоотношения с покупателями и поставщиками, которые упрощенно можно изложить следующим образом: продавай с немедленной последующей или предварительной оплатой; покупай в кредит; кредитуй покупателя на срок меньший, чем тот, на который получаешь кредит у поставщика; при сделке обязательно определяй и изучай платежеспособность партнера.
Наличие дебиторской задолженности, а тем более её рост ведут к возникновению потребности в дополнительных источниках средств, ухудшают финансовое состояние предприятия. Целью анализа является выявление путей, возможностей и резервов оптимизации расчетов, совершенствования их учета, обеспечения сохранности средств, вложенных в расчеты, и на этой основе – предупреждение образования и роста дебиторской задолженности. Особое внимание уделяют изучению дебиторской задолженности с длительными сроками и прежде всего просроченной.
Одним из показателей, используемых для изучения качества и ликвидности дебиторской задолженности, является период оборачиваемости дебиторской задолженности (Пдз), или период инкассации долгов. Он равен времени между отгрузкой товаров и получением за них наличных денег от покупателей:
Пдз=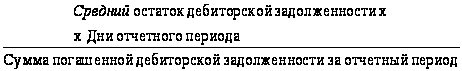 ,
(28)
Особую актуальность проблема неплатежей приобретает в условиях инфляции, когда происходит обесценение денег. Чтобы подсчитать, на сколько уменьшилась величина собственного капитала (СК) от несвоевременной оплаты счетов дебиторами, необходимо от просроченной дебиторской задолженности (ДЗпр) вычесть ее сумму, скорректированную на индекс инфляции за этот срок (Iц):
СК=ДЗпр – ДЗпр * Iц, (29)
В условиях становления и развития рыночной экономики кредиторская задолженность обычно является разновидностью коммерческого кредита и важным фактором стабилизации финансового состояния предприятия. Кредиторскую задолженность, как и дебиторскую, изучают в динамике по предприятию в целом, по отдельным её видам и суммам. Для оценки кредиторской задолженности определяют удельный её вес в формировании финансовых ресурсов предприятия, выделив ту часть кредиторской задолженности, которая является одним из основных источников формирования товарных запасов, покрытия оборотных активов.
Для оценки кредиторской задолженности необходимо определить и проанализировать среднюю продолжительность её использования. Средняя продолжительность использования кредиторской задолженности рассчитывается отношением средних её остатков на среднедневную сумму погашения кредиторской задолженности. Средние сроки погашения кредиторской задолженности обычно изучают в динамике за ряд лет.
Одним из показателей, используемым для оценки состояния кредиторской задолженности, является средняя продолжительность периода ее погашения:
Пкр.з=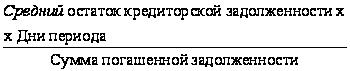 ,
(30)
Дебиторская и кредиторская задолженности должны анализироваться комплексно, что позволяет полнее и глубже их изучить и оценить.
2 ОРГАНИЗАЦИОННО-ПРАВОВАЯ И ЭКОНОМИЧЕСКАЯ ХАРАКТЕРИСТИКА КИЗНЕРСКОГО РАЙПО
2.1.Организационно-правовая характеристика Кизнерского райпо
Кизнерский район, на территории которого осуществляет свою деятельность районное потребительское общество (далее по тексту райпо), расположен в юго-западной части Удмуртии. Район граничит с Граховским, Можгинским, Вавожским районами, на западе с Кировской областью, на юго-западе с Татарстаном.
Площадь территории 2264 км2, на которой проживает более 26000 человек и размещено 80 населённых пунктов. Районным центром является посёлок Кизнер с населением 10600 человек. Территорию района занимают почти на 60 % хвойные леса, что и объясняет преобладание в районе предприятий лесной и деревообрабатывающей отраслей. Через п. Кизнер и территорию района проходит Горьковская железная дорога сообщением Казань, Екатеринбург, Москва. С Ижевском Кизнерский район связан автомобильной дорогой с асфальтным покрытием через г. Можгу общей протяжённостью 176км., что говорит об отдалённости от центра, что в свою очередь увеличивает транспортные расходы при поставке товара.
Кизнерское райпо было образовано в сороковых годах, в то время район входил в состав Кизнерской области, а после Отечественной войны перешёл в состав Удмуртской республики.
Кизнерское районное потребительское общество – добровольное объединение граждан и (или) юридических лиц, созданное по территориальному признаку на основе членства, путём объединения его членами (пайщиками) вступительных и имущественных, паевых взносов для торговой, заготовительной, производственной и иной деятельности в целях удовлетворения материальных и иных потребностей его членов.
Общество – это юридическое лицо, являющееся некоммерческой организацией, имеющей самостоятельный баланс, расчётные и иные счета в банках, печать с фирменным наименованием, бланки, штампы и другие реквизиты.
Граждане и юридические лица, внесшие вступительный и паевой взнос и принятые в общество, являются членами пайщиками.
Кизнерское райпо действует на основании Устава потребительского общества, утверждённого на Общем собрании уполномоченных членов пайщиков Кизнерского райпо 15 июня 2000г. Кроме этого, общество в своей деятельности руководствуется Гражданским кодексом РФ, законом РФ «О потребительской кооперации в РФ» и другими законами РФ, Удмуртской республики, а также нормативными актами органов местного самоуправления.
Целью общества, согласно Устава, является удовлетворение материальных и иных потребностей пайщиков. Для выполнения этой цели райпо осуществляет:
- торговое обслуживание населения, производство и реализация товаров народного потребления, общественного питания, предоставление населению услуг;
- закупки населения, крестьянских хозяйств излишков сельхозпродуктов, изделий подсобных хозяйств и промыслов, лекарственно-технического сырья;
- развитие материально- технической базы торговли, заготовок и переработки сельхозпродуктов и сырья, торгового обслуживания, позволяющих селянам сбывать излишки сельхозпродуктов и приобретать необходимые товары;
- эффективное ведение кооперативного хозяйства решает вопросы социального развития, организует подготовку и переподготовку кадров;
- оптовую, розничную торговлю, в том числе путём создания торговых баз, магазинов, коммерческих центров, ларьков, киосков;
- производство и реализацию в районе и за его пределами хлебобулочных, кондитерских и макаронных изделий;
- эффективное ведение подсобного, звероводческого хозяйства и успешную реализацию пушно-мехового сырья;
- развитие обслуживания населения через сеть общественного питания, реализацию продукции собственного производства, кондитерских изделий и полуфабрикатов через розничную сеть;
- развитие социально – бытовой и иной инфраструктуры, ведение благотворительной деятельности;
- содействие развитию личных подсобных и фермерских хозяйств по производству сельхозпродукции на договорной основе;
- производство и реализацию промышленного, культурно-оздоровительного, медицинского, сельскохозяйственного назначения, продовольственных и промышленных товаров;
- перевозочную, транспортно – экспедиционную и другую деятельность, связанную с осуществлением транспортного процесса;
- строительную деятельность;
- юридические услуги и иную деятельность.
В состав правления райпо входят: само райпо и созданные филиалы – общепит, хлебокомбинат и зверохозяйство. Они наделены основными и оборотными средствами за счёт райпо и действуют в соответствии с положениями о филиалах и представительствах.
Основой экономической деятельности общества является его имущество, которое принадлежит ему на праве собственности как юридическому лицу. Источниками образования имущества являются:
- паевые взносы пайщиков;
- доходы от предпринимательской деятельности общества и созданных им организаций;
- доходы, полученные от размещения его собственных средств в банках, ценных бумагах;
- средства, полученные из иных источников, не запрещённых законодательством РФ.
Вся организация деятельности Кизнерского райпо состоит из определённой структуры, которая для удобства восприятия отражена в рисунке 4. Управление на уровне райпо осуществляется: общим собранием уполномоченных райпо, которое является высшим органом управления, советом райпо и правлением райпо.
| Ревизионная комиссия |