Коммерческая и общественная эффективность инвестиционного проекта
Поток реальных денег
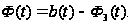
Сальдо B(t) составляет свободные денежные средства на t-ом шаге.
Для расчета сальдо накопленных реальных денег на t-ом шаге необходимо к рассчитанному ранее значению этого сальдо на шаге (t - 1), пересчитанному с учетом результата реинвестиций свободных денежных средств (например, выплат с банковского процента по текущим вкладам), прибавить поступления, входящие в П(t), и вычесть все расходы (выплаты) на t-ом шаге, входящие в О(t).
Начальное значение В принимают равным реальному значению текущего счета участника проекта на начальный момент.
Все расходы вычитаются из доходов и влияют на сумму чистой прибыли. Но не при всех расходах требуется реальный перевод денег. Такие расходы не влияют на поток реальных денег. В то же время не все денежные выплаты (влияющие на поток реальных денег) фиксируются как расходы.
Учет инфляции при подсчете Ф(t) и b(t) производится вычислением входящих в них элементов в прогнозных ценах. Их приведенные значения обозначаются соответственно Фс(t) и bc(t).
Для обеспечения сравнимости результатов расчета и повышения достоверности оценки эффективности инвестиционного проекта рекомендуется:
вычислять интегральные показатели эффективности в расчетных ценах;
производить расчет при разных вариантах набора значений исходных данных.
Минимальный набор исходных данных, подлежащих варьированию, должен включать:
цены реализации продукции;
издержки производства;
общие инвестиционные затраты;
нормы запасов и задолженностей;
процент за кредиты.
Пределы варьирования исходных данных определяются на стадии технико-экономических обоснований инвестиционных возможностей.
Одним из критериев принятия инвестиционного проекта является положительное сальдо накопленных реальных денег в любом временном интервале, где данный участник осуществляет затраты или получает доходы. Отрицательное сальдо реальных денег свидетельствует о необходимости привлечения участником дополнительных собственных или заемных средств и отражения этих средств в расчетах эффективности.
Для сравнения различных инвестиционных проектов (вариантов проектных решений) и обоснования размеров и форм участия в их реализации рекомендуется использовать критерии ЧДД, ИД, ВНД, в которые в качестве (Rt – Зt) подставляются значения Ф(t), а в качестве (Rt+ – Зt) – значение Ф+(t).
Для дополнительной оценки коммерческой эффективности определяется также срок полного погашения задолженности (только для участников, привлекающих кредитные и заемные средства для финансирования). Проект может рассматриваться как эффективный с точки зрения кредитного учреждения, если срок полного погашения задолженности по кредиту, предоставляемому в рамках данного проекта, отвечает (с учетом риска несвоевременного или неполного погашения задолженности) интересам и политике этого кредитного учреждения.
Обоснованность потребности в заемных средствах проверяется при этом по минимальному из годовых значений сальдо накопленных реальных денег, которое должно быть положительным.
Доля участника в общем объеме инвестиций определяется только для участников, предоставляющих свое имущество или денежные средства для финансирования проекта, как отношение интегральных дисконтированных затрат участника на указанные цели (стоимость переданного или вложенного имущества и денежных средств) к интегральному дисконтированному общему доходу но проекту [1].
Рассмотрим пример оценки коммерческой эффективности [6].
Пример 1. Проект предусматривает в году 0 инвестиции 284, в том числе 120 за счет кредита. В следующей таблице приведены данные о денежных потоках по проекту в условиях, когда кредитная ставка составляет 10%, а долг погашается равными долями в годы 1-3. При этом учтено, что налогооблагаемая прибыль уменьшается (но не более, чем на 50%) при погашении инвестиционного кредита, если для соответствующих платежей не хватает амортизации. Для упрощения расчета в примере не учитываются налоги, кроме налога на прибыль.
Таблица 6 – Инвестиционная, операционная и финансовая деятельность на предприятии
| Показатели | Значения показателей по шагам расчетного периода | |||||
| 0 | 1 | 2 | 3 | 4 | 5 | |
| ИНВЕСТИЦИОННАЯ И ОПЕРАЦИОННАЯ ДЕЯТЕЛЬНОСТЬ | ||||||
| 1. Инвестиции | 284 | 0 | 0 | 0 | 0 | 0 |
| 2. Выручка от продаж | 0 | 210 | 210 | 210 | 210 | 210 |
| 3. Чистые текущие издержки | 0 | 92 | 92 | 92 | 92 | 92 |
| 4. Амортизация | 0 | 16 | 16 | 16 | 16 | 16 |
| 5. Валовая прибыль (строка 2 – строка 3 – строка 4) | 0 | 102 | 102 | 102 | 102 | 102 |
| 6. Льготы по налогу на прибыль | 0 | 36 | 32 | 28 | 0 | 0 |
| 7. Налогооблагаемая прибыль | 0 | 66 | 70 | 74 | 102 | 102 |
| 8. Налог на прибыль (35%) | 0 | 23,1 | 24,5 | 25,9 | 35,7 | 37,7 |
| 9. Денежный поток (строка 2 – строка 3 – строка 8 – строка – строка 1) | -284 | 94,9 | 93,5 | 92,1 | 82,3 | 82,3 |
| 10. То же накопленным итогом | -284 | -189,1 | -95,6 | -3,5 | 78,8 | 161,1 |
| ФИНАНСОВАЯ ДЕЯТЕЛЬНОСТЬ | ||||||
| 11. Долг по кредиту | 120 | 120 | 80 | 40 | 0 | 0 |
| 12. Возврат долга | 0 | 40 | 40 | 40 | 0 | 0 |
| 13. Уплата процентов | 0 | 12 | 8 | 4 | 0 | 0 |
| 14. Всего расходы по погашению кредита | 0 | 52 | 48 | 44 | 0 | 0 |
| 15. В том числе из прибыли | 0 | 36 | 32 | 28 | 0 | 0 |
Обрабатывая данные строки 9, можно получить, что по проекту в целом ЧД = 161,10, ВНД = 17,7%, срок окупаемости достигается на шаге 4.
Пусть теперь условия кредита ужесточились: кредитная ставка повышена до 40% долга, на шагах 2 и 3 – по 30%. Теперь денежный поток по проекту в целом станет следующим:
-284; +100,15; +99,38; +94,38; +82,3; +82,3.
При этом все основные показатели эффективности проекта улучшаются: ЧДД = 174,47, ВНД = 19,3%, а окупаемость будет достигается уже на шаге 3. Такой результат обусловлен увеличением льгот по налогу на прибыль и снижением размеров этого налога.
1.3 Оценка общественной (экономической, народно-хозяйственной) эффективности
Показатели народно-хозяйственной экономической эффективности отражают эффективность проекта с точки зрения интересов народного хозяйства в целом, а также для участвующих в осуществлении проекта регионов (субъектов Федерации), отраслей, организаций и предприятий [1].
Сравнение различных проектов (вариантов проектных решений), предусматривающих участие государства, выбор лучшего из них и обоснование размеров и форм государственной поддержки проекта производится по наибольшему значению показателя интегрального народно-хозяйственного эффекта [1].
При определении показателей экономической эффективности на уровне народного хозяйства в состав результатов проекта включаются (в стоимостном выражении) следующие показатели:
конечные производственные результаты (выручка от реализации на внутреннем и внешнем рынках всей произведенной продукции, кроме продукции, потребляемой российскими предприятиями-участниками, сюда же относится выручка от продажи имущества и интеллектуальной собственности (лицензий на право использования изобретений, ноу-хау, пакетов прикладных программ для ЭВМ и т.п.), создаваемых участниками в ходе осуществления проекта;
социальные и экологические результаты, рассчитанные исходя из совместного воздействия всех участников проекта на здоровье населения, социальную и экологическую обстановку в регионах;
прямые финансовые результаты;
кредиты и займы иностранных государств, банков, фирм, поступления от импортных пошлин и т.п. [1].
Необходимо учитывать также косвенные финансовые результаты, обусловленные осуществлением проекта: изменения доходов сторонних предприятий и граждан, рыночной стоимости земельных участков, зданий и иного имущества, а также затраты на обусловленную реализацией проекта консервацию или ликвидацию производственных мощностей, потери природных ресурсов и имущества от возможных аварий и других чрезвычайных ситуаций [1].
Социальные, экологические, политические и иные результаты, не поддающиеся стоимостной оценке, рассматриваются как дополнительные показатели народно-хозяйственной эффективности и учитываются при принятии решения о реализации и/или о государственной поддержке проектов [1].
В состав затрат включаются предусмотренные в проекте и необходимые для его реализации текущие и единовременные затраты всех российских участников проекта, исчисленные без повторного счета одних и тех же затрат и без учета затрат одних участников в составе результатов других участников [1].
Не включаются в расчет:
затраты предприятий — потребителей продукции на приобретение ее у изготовителей — других участников проекта;
амортизационные отчие/гения по основным средствам, созданным (построенным, изготовленным) одними участниками проекта и используемым другими участниками;
все виды платежей российских предприятий-участников в доход государственного бюджета (в том числе налоговые платежи, штрафы и санкции за невыполнение экологических нормативов и санитарных норм учитываются в составе народно-хозяйственных затрат только в том случае, если экологические последствия нарушений указанных норм не выделены особо в составе экологических результатов проекта и не включены в результаты проекта в стоимостном выражении);
проценты по кредитам Банка России, его агентов и коммерческих банков, включенных в число участников реализации инвестиционного проекта;
затраты иностранных участников [1].
Основные средства, временно используемые участниками в процессе осуществления инвестиционного проекта, учитываются одним из следующих способов:
остаточная стоимость основных средств на момент начала их использования включается в единовременные затраты; на момент прекращения использования единовременные затраты уменьшаются на величину (новой) остаточной стоимости этих средств;
арендная плата за указанные основные средства за время их использования включается в состав текущих затрат [1].
При расчете показателей экономической эффективности на уровне региона (отрасли) в состав результатов проекта включаются:
региональные (отраслевые) производственные результаты – выручка от реализации продукции, произведенной участниками проекта – предприятиями региона (отрасли), за вычетом продукции, потребленной этими предприятиями;
социальные и экологические результаты, достигнутые в регионе (на предприятии отрасли);
косвенные финансовые результаты, полученные предприятиями и населением региона (предприятиями отрасли) [1].
В состав затрат включаются при этом только затраты предприятий – участников проекта, относящихся к соответствующему региону (отрасли), также без повторного счета и тех же затрат и без учета затрат одних участников в составе результатов других участников [1].
При расчетах показателей экономической эффективности на уровне предприятия (фирмы) в состав результатов проекта включаются:
производственные результаты – выручка от реализации произведенной продукции за вычетом израсходованной на собственные нужды;
социальные результаты в части, относящейся к работникам предприятий и членам их семей [1].
В состав затрат включаются при этом только единовременные и текущие затраты предприятия без повторного счета (в частности, не допускается одновременный учет единовременных затрат на создание основных средств и текущих затрат на их амортизацию) [1].
При реализации крупномасштабных проектов с участием иностранных государств, оказывающих существенное воздействие на экономику других государств или на состояние мирового рынка, целесообразно убедиться в мирохозяйственной эффективности проекта. В этих целях рекомендуется определить интегральный мирохозяйственный эффект проекта, что проводится с использованием мировых цен на все виды продукции, товаров и услуг [1].
При этом в состав результатов проекта включаются (в стоимостном выражении):
конечные производственные результаты – выручка от реализации произведенной продукции за вычетом потребляемой всеми предприятиями – участниками проекта;
социальные и экологические результаты, рассчитанные исходя из совместного воздействия всех участников проекта на здоровье населения, социальную и экологическую обстановку во всех затрагиваемых проектом регионах;
косвенные финансовые результаты, обусловленные реализацией проекта изменения доходов российских и иностранных сторонних предприятий и граждан, рыночной стоимости земельных участков, зданий и имущества, а также затратами на обусловленную реализацией проекта конверсию или ликвидацию производственных мощностей, потерю природных ресурсов и имущества от возможных аварий и других чрезвычайных ситуаций [1].
В состав затрат проекта в этом случае включаются текущие и единовременные затраты всех участников реализации проекта (российских и иностранных), исчисленные без повторного счета одних и тех же затрат и без учета затрат одних участников в составе результатов других участников. В этой связи не включаются в расчет:
затраты предприятий – потребителей некоторой продукции на приобретение ее у изготовителей – других участников проекта;
амортизационные отчисления по основным средствам, созданным (построенным, изготовленным) одними участниками проекта и используемым другими участниками;
все виды платежей предприятий-участников в доход государственных бюджетов, в том числе налоговые платежи, экспортные и импортные пошлины; штрафы и санкции за невыполнение экологических нормативов и санитарных норм учитываются в составе мирохозяйственных затрат только в том случае, если экологические последствия нарушений указанных норм не выделены особо в составе экологических результатов проекта и не включены в состав результатов проекта в стоимостном выражении;
проценты по кредитам государственных и коммерческих банков, включенных в число участников реализации проекта [1].
Для пересчета затрат на оплату труда (по российским и иностранным предприятиям-участникам) в мировые цены используется коэффициент пересчета (Кп):
 где
Ск.м. – общая стоимость товаров и услуг, входящих в «потребительскую корзину» соответствующей категории населения (в мировых ценах);
Ск.в. – то же, во внутренних ценах соответствующей страны [1].
Примером представления расчета общественной эффективности является таблица 5 [6].
Таблица 6 – Денежные потоки и показатели общественной эффективности проекта
| Показатели | Значения показателя по шагам расчетного периода | ||
| 0 | 1 | … | |
| ОПЕРАЦИОННАЯ ДЕЯТЕЛЬНОСТЬ | |||
| 1. ДЕНЕЖНЫЕ ПРИТОКИ (сумма строк 2-4) | |||
| 2. Выручка от продаж конечной продукции | |||
| 3. Выручка от реализации выбывающего имущества, включая НДС | |||
| 4. Выручка от продаж патентов, лицензий и других нематериальных активов, созданных в ходе реализации преокта | |||
| 5. ДЕНЕЖНЫЕ ОТТОКИ (строка 6 + строка 7) | |||
| 6. Материальные затраты на реализацию проекта (оплата материалов, работ и услуг сторонних организаций) | |||
| 7. Затраты труда с отчислениями (экономическая оценка) | |||
| продолжение таблицы 6 | |||
| 8. Косвенные финансовые результаты (увеличение (+) или уменьшение (-) доходов сторонних организаций и населения, обусловленное реализацией проекта, увеличение (-) или уменьшение (+) бюджетных расходов на создание эквивалентного количества рабочих мест и т.п. | |||
| 9. ДЕНЕЖНЫЙ ПОТОК ОТ ОПЕРАЦИОННОЙ ДЕЯТЕЛЬНОСТИ = строка 1 – строка 5 + строка 8 | |||
| ИНВЕСТИЦИОННАЯ ДЕЯТЕЛЬНОСТЬ | |||
| 10. Вложения в основные средства | |||
| 11. Увеличение (+) или уменьшение (-) оборотного капитала | |||
| 12. ДЕНЕЖНЫЙ ПОТОК ОТ ИНВЕСТИЦИОННОЙ ДЕЯТЕЛЬНОСТИ = - (строка 10 + строка 11) | |||
| 13. ДЕНЕЖНЫЙ ПОТОК ОТ ПРОЕКТА = строка 9 + строка 12 | |||
| 14. То же в дефлированных ценах | |||
| 15. То же накопленным итогом, ЧНД | |||
| 16. Срок окупаемости | |||
| 17. Коэффициент дисконтирования | |||
| 18. Коэффициент распределения | |||
| 19. Дисконтированный эффект (строка14*строка17*строка18) | |||
| 20. То же накопленным итогом, ЧДД | |||
| 21. Срок окупаемости с учетом дисконтирования | |||
| 22. Внутренняя норма общественной эффективности (ВНД) | |||
| 23. Индекс доходности дисконтированных инвестиций (ИДД) | |||
| 24. Индекс доходности дисконтированных затрат | |||
ЧНД проекта отражается в последнем столбце строки 15, а ЧДД проекта – в последнем столбце строки 20 таблицы.
ЗАКЛЮЧЕНИЕ
В работе были рассмотрены теоретические основы по оценке эффективности инвестиционного проекта в целом.
Эффективность проекта в целом оценивается с целью определения потенциальной привлекательности проекта и поиска источников финансирования. Она включает оценку общественной эффективности и коммерческой эффективности.
Коммерческая эффективность (финансовое обоснование) проекта определяется соотношением финансовых затрат и результатов, обеспечивающих требуемую норму доходности будущего предприятия после реализации проекта. Коммерческая эффективность может рассчитываться как для проекта в целом, так и для отдельных участников с учетом их вклада. При этом в качестве эффекта на t-том шаге (Эt) выступает поток реальных денег.
Показатели народно-хозяйственной экономической эффективности отражают эффективность проекта с точки зрения интересов народного хозяйства в целом, а также для участвующих в осуществлении проекта регионов (субъектов Федерации), отраслей, организаций и предприятий.
Сравнение различных проектов (вариантов проектных решений), предусматривающих участие государства, выбор лучшего из них и обоснование размеров и форм государственной поддержки проекта производится по наибольшему значению показателя интегрального народно-хозяйственного эффекта.
СПИСОК ИСПОЛЬЗОВАННОЙ ЛИТЕРАТУРЫ
Инвестиции. Организация, управление, финансирование. Учебник для студентов вузов, обучающих по специальностям 060000 экономики и управления / Н.В. Игошин. – 3-е изд., перераб. и доп. – М.: ЮНИТИ-ДАНА, 2005. – 448 с.
Инвестиции: учеб./ С.В. Валдайцев, П.П. Воробьев (и др.); под ред В.В. Ковалева, В.В. Иванова, В.А. Лялина. – М.: ТК Велби, изд-во Проспект, 2005. – 440 с.
Царев В.В. Оценка экономической эффективности инвестиций. – СПб.: Питер, 2004. – 464 с.
Методические рекомендации по оценке эффективности инвестиционных проектов: (Вторая редакция) / М-во экон. РФ, М-во финансов РФ, ГК по стр-ву, архит. и жил. политике; рук. авт. кол.: Косов В.В., Лившиц В.Н., Шахназаров А.Г. – М.: «ОАО «НПО» Изд-во «Экономика», 2000. – 421.
Оценка эффективности инвестиционного проекта: Метод. указ./ Сост.: Н.В. Абакумова, М.С. Клеянкина: ГОУ ВПО «СибГИУ». – Новокузнецк, 2003. – 45 с.
Виленский П.Л., Лившиц В.Н., Смоляк С.А. Оценка эффективности инвестиционных проектов. Теория и практика: Учеб.-практ. пособие – М.: Дело, 2001. – 832 с.