Бюджетное управление
При автоматизации отдельных направлений можно использовать как отдельные системы (в этом случае необходимо внимательно отнестись к возможности их интеграции, иначе автоматизация превратится в «лоскутную»), так и модули интегрированных систем управления, что, по мнению специалистов, предпочтительнее. Такие системы включают блоки для автоматизации всех направлений деятельности — от производства до бухгалтерии. Если какое-то время спустя предприятие захочет продолжить автоматизацию, достаточно будет докупить недостающие модули.
Комплексная автоматизация
Комплексная автоматизация подразумевает одновременное внедрение целого ряда модулей интегрированной системы управления.
Эффективность комплексной автоматизации обычно выше эффективности автоматизации по направлениям. Это объясняется тем, что комплексная интеграция позволяет не только получать информацию о ходе одного или нескольких бизнес-процессов, но и использовать единую базу данных и функций (применять одни и те же алгоритмы расчета и проверки для выполнения схожих задач), а также единый интерфейс.
Однако комплексная автоматизация имеет и недостатки: требует значительных инвестиций, больших временных затрат и очень тщательного планирования. Поэтому комплексную автоматизацию выбирают, как правило, быстро развивающиеся или высокотехнологичные компании.
Этапы постановки бюджетирования
Бюджетирование приводит к положительным результатам только в том случае, если руководство предприятия осознает всю важность и необходимость финансового планирования и объяснит эту необходимость своим работникам.
Процесс постановки бюджетирования состоит из трех этапов.
I этап. Диагностика предприятия в целом
Порядок проведения диагностики:
- сбор и обработка письменной информации (бухгалтерской, внутренней экономической и финансовой отчетности);
- проведение интервьюирования и анкетирования сотрудников (от руководителей до исполнителей нижнего звена);
Результатом первого этапа является SWOT-анализ предприятия.
II этап. Анализ системы финансово-хозяйственного учета на предприятии
1. Анализ документооборота (как происходит документарное отражение движения товарно-материальных ценностей и финансовых потоков, как они сопряжены между собой, сроки представления документов, выявление лиц, непосредственно получающих и обрабатывающих первичную информацию, наличие должностных инструкций, наличие других документарных норм и нормативов расходов материальных, трудовых и финансовых ресурсов).
2. Анализ уровня автоматизации отдельных подсистем управления. Достоинства, недостатки и перспективы развития существующих на предприятии систем учета и их автоматизации.
3. Анализ процессов подготовки, принятия, реализации и контроля управленческих решений.
4. Процесс и порядок формирования финансового плана предприятия и контроль за его исполнением.
5. Финансово-экономический анализ предприятия по данным бухгалтерской отчетности.
6. Финансово-экономический анализ предприятия в разрезе подразделений, статей доходов и расходов.
Результатами проведения II этапа являются:
- схема существующего документооборота управленческого учета предприятия;
- анализ общей доходности предприятия, основных (ведущих) подразделений, основных продуктов; анализ структуры затрат по основным (ведущим) подразделениям, основным продуктам;
- определение подразделений компании, приносящих прибыль или имеющих только расходы; выделение служб, наиболее важных в деятельности компании.
Анализ деятельности каждого из подразделений требуется в том случае, когда результаты работы предприятия перестают соответствовать требуемым условиям.
Необходимо выделить службы, которые (в соответствии с принципом 80:20) приносят значительную долю расходов в общих расходах предприятия и практически не имеют доходов. Если есть возможность, то от таких служб необходимо избавиться, предварительно взвесив все ‘за’ и ‘против’.
III этап. Разработка процедуры бюджетирования
1. Собранная на предыдущих этапах информация служит основой для разработки Положения об организационной структуре предприятия, отвечающего на вопрос: “Кто и что делает?”.
Положение определяет и разграничивает полномочия и ответственность отдельных служб. На практике часто встречается ситуация, когда функции служб пересекаются, а полномочия дублируются.
2. На основе Положения об организационной структуре составляется Положение о финансовой структуре, которое отвечает на вопрос: “Кто и сколько зарабатывает и тратит?”.
Положение выделяет следующие центры финансовой ответственности (ЦФО) на базе подразделений предприятия:
- центры затрат - те подразделения предприятия, которые несут только затраты, поэтому ответственность менеджеров заключается в контроле затрат;
- центры прибыли - подразделения предприятия, имеющие не только затраты, но и приносящие доходы. Ответственность менеджеров состоит в контроле за финансовыми результатами;
- центры дохода - подразделения предприятия, у которых отсутствуют затраты и менеджеры могут влиять только на выручку, поэтому ответственность менеджеров состоит в контроле за доходами;
- венчур-центры - новые, перспективные подразделения, на базе которых осуществляются инвестиционные проекты. В этом случае менеджеры реализуют полный цикл от инвестиций до окупаемости капитала.
Положение устанавливает центры консолидации, которые аккумулируют разрозненные данные по подразделениям в единые отчетные формы.
3. Положение о процедуре бюджетирования компании показывает - кто, кому, что и когда должен предоставлять и с кого спрашивать за неправильную или не предоставленную в срок информацию, т.е. разрабатывается регламент бюджетирования, в котором четко оговорены права и обязанности подразделений, формы и сроки предоставляемой информации, получатели промежуточных и итоговых документов. Положение о процедуре бюджетирования закрепляет за каждым ЦФО предприятия определенный перечень бюджетов, которые составляют контур бюджетирования.
Для контроля и анализа результатов целесообразно создание на предприятии бюджетного комитета, в компетенции которого будет перераспределение средств между статьями бюджета, разработка мер по ликвидации дефицита бюджета, наказание и поощрение ответственных лиц.
На что обратить внимание
При принятии решения о внедрении автоматизированной системы управления необходимо помнить, что это такой же инвестиционный проект, как, например, ввод в эксплуатацию новой производственной линии или открытие нового магазина. Соответственно нужно рассчитать все затраты, связанные с внедрением и эксплуатацией системы, оценить выгоды от проекта, спрогнозировать все финансовые потоки, определить рентабельность проекта и сравнить полученный результат с альтернативами (внедрение другой системы или же вообще отказ от автоматизации).
Именно поэтому одной из главных составляющих подготовки к внедрению автоматизированной системы является определение бюджета проекта. В ходе этой работы следует не только рассчитать необходимые расходы, но и определить приоритеты проекта, а также назначить сотрудников, ответственных за каждый этап реализации.
Глава II. Рынок автоматизированных систем бюджетирования
§1 История программных продуктов2
Первыми программными продуктами, в той или иной степени автоматизирующими бизнес-операции были так называемые Автоматизированные Рабочие Места. Само по себе, появление АРМов было революцией. Потому что такие рутинные операции, как бухгалтерский учет, учет материальных запасов – все это было доверено компьютерам, которые, как мы знаем, делают это гораздо быстрее, лучше, точнее и честнее, чем человек.
Следующая ступень эволюции – интеграция разрозненных АРМов в единые комплексные системы. Результаты таких объединений были названы MRP (поскольку в компьютерных технологиях западный мир был и остается впереди планеты всей, то и аббревиатуры, именующие очередную эволюционную ступень развития компьютерных систем, употребляются только англоязычные). MRP – это Material Requirements Planning, т.е. система позволяющая планировать потребности предприятия в ресурсах и позволяющая делать так, чтобы эти потребности были вовремя удовлетворены, необходимые комплектующие пошли в производство и заказ был выполнен в установленный срок. Естественно, развитие систем управления на этом не остановилось, и в 90-х годах прошлого столетия на мировой арене все большую популярность стали завоевывать приложения ERP-класса. В основу идеологии ERP (Enterprise Resource Planning) заложено более широкое представление о ресурсах предприятия: и материальные потоки, и денежные средства, и труд рабочих. Т.е. все то, что предприятие потребляет и чем оперирует для достижения своей главной цели – получения прибыли. ERP-приложения это очень мощные продукты, лучшие представители которых охватывают практически все сферы деятельности предприятий. Однако если внимательно проанализировать историю их использования, зачастую приходится делать одни и те же выводы:
- внедрение ERP-приложений занимает очень много времени;
- одно эксплуатируемое ERP-приложение в большинстве случаев не охватывает полностью все участки предприятия;
- имеющихся в ERP-приложениях аналитических средств не достаточно для того, чтобы обрабатывать накапливаемую информацию.
Практически параллельно с развитием ERP, развивались приложения, предназначенные для анализа и обработки информации в реальном режиме времени (OLAP-системы, On-Line Analytical Processing). Такие системы обладают гибкостью представления и обработки данных. Интуитивно, пользователи-аналитики потянулись именно к тем приложениям, структура которых наиболее полно соответствует представлению человека о природе информации. Приведем классический пример. Пытаясь представить себе динамику объемов продаж компании по месяцам в разрезе видов продукции, мы воображаем себе простую двумерную таблицу. Та же информация, но в разрезе регионов – опять двумерная таблица. Но если только попытаться увидеть и регионы, и виды продукции, сразу возникает необходимость “сложить” эти две таблицы. Так как мы заранее знаем, что нас заинтересуют и регионы по каждому виду, и каждый вид в разрезе регионов, возникает настоящая трехмерная модель данных, каждое из измерений которой становится равноправным в своем существовании. Трехмерная модель наиболее наглядно представляется в виде куба. Но перегрузка нашего воображения наступает в момент, когда мы попытаемся к нашему кубу “приделать” еще одно измерение – какой-либо дополнительный атрибут статистики продаж: продавец, заказчик и т.п.
Считается, что любая OLAP-система состоит из многомерных OLAP-кубов. Решающим плюсом OLAPа становится предоставление пользователю возможности самостоятельной интерактивной работы с отчетами. Т.е. пользователь сам для себя подбирает комбинацию измерений, мгновенно получая результат сначала на экране компьютера, а затем и в печатном виде. Менеджмент предприятия получает возможность получения корпоративной информации непосредственно из системы, становясь менее зависимым от тех, кто раньше ему эту информацию готовил. Как результат, менеджерский состав оказывается непосредственно вовлеченным в развитие информационных технологий своего предприятия. Стоит ли говорить, что участие руководства в процессе построения информационной системы является решающим фактором успеха любого проекта автоматизации!
Многие “продвинутые” пользователи персональных компьютеров, старающиеся максимально использовать все богатство возможностей программы Excel, используют в качестве “кубов” так называемые перекрестные таблицы (cross-tabs). Человечество изначально стремилось анализировать большие объемы сложных по своей структуре данных с помощью системы координат. Математики предпочитают называть кубы многомерными матрицами. А одним из последних примеров “бумажного куба” можно назвать знаменитую “шахматку” - таблицу, в которой строками и столбцами являются бухгалтерские счета. С помощью “шахматки” можно анализировать обороты по каждому счету (взятому из строки таблицы) в разрезе корреспонденции с другими счетами (взятыми из столбцов).
Весьма трудоемкая в составлении, “шахматка” являла собой очень удобный аналитический инструмент. Примечательно, что появление бухгалтерских программ не облегчило процесс генерации “шахматок”. Внешняя простота такого отчета оборачивалась колоссальной трудоемкостью программирования при условии, что количество строк и колонок отчета оказывалось не лимитированным. Поскольку аналитики всех мастей постоянно требовали чего-то подобного, разработчики постепенно пришли к выводу, что данные, предназначенные для анализа, изначально должны храниться не в табличном (называемом так же “реляционным”), а в многомерном виде. Такой подход к построению базы данных становился очень требовательным к мощности компьютеров. Поэтому, ценность OLAP-системы заключается не столько в “изобразительных” способностях, сколько в правильной организации хранения данных.
Интеграция взамен конкуренции
Со временем OLAP-системы стали реальной угрозой рынку ERP. Заказчик зачастую предпочитал покупать аналитические приложения в качестве интеграционного инструмента для своей “лоскутной” автоматизации. Почувствовав опасную тенденцию, большинство производителей ERP-систем на сегодняшний день либо разработали свои собственные OLAP-приложения, либо тесно интегрировались с зарекомендовавшими себя производителями OLAP-ов. К слову сказать, попытки первых самостоятельно изобретать велосипед не привели к ожидаемому успеху. Любой “наскоро сколоченный” OLAP все равно уступал по функциональным возможностям промышленным системам анализа и слабо справлялся с теми многоаспектными данными, которые способны генерировать высококлассные ERP-системы.
Казалось бы, ответ на вопрос “Из каких компонент должна состоять полноценная Информационная Система Управления Предприятием?” достаточно очевиден. ERP и OLAP. Однако есть и здесь одно “но”. Как известно, три классические фазы управления – Планирование, Учет и Контроль – в некоторых задачах пересекаются на столько тесно, что становится трудно отделить одно от другого. Следовательно, полноценная автоматизация таких задач с помощью только средств учета или только средств анализа невозможна.
Бюджетирование, как процесс постановки, детализации и согласования бизнес-целей предприятия нуждается в механизме, объединяющем усилия большого количества пользователей в рамках единого информационного пространства. Ведь в ходе составления бюджета фазы планирования (централизованная публикация бюджетных планов), учета (ввод детальной информации по бюджетам на местах) и контроля (анализ фактического исполнения регламента составления бюджета) неминуемо пересекаются между собой за счет итеративного характера самого процесса бюджетирования. Вместе с тем, бюджетирование в целом представляет собой часть одной фазы управления – планирования.
Новый термин из трех букв
Многие OLAP-производители, осознав необходимость в приложениях такого рода, начали создавать версии, специализированные для автоматизации управленческих задач бюджетирования, финансового планирования, анализа и контроля. В этой гонке на лидирующие позиции удавалось выходить в основном тем, кто стал разрабатывать и продвигать приложения полностью специализированные под решение управленческих задач.
Международная компания IDC, специализирующаяся на независимом мониторинге рынка программного обеспечения, объединила такие приложения в новое семейство – BPM (Business Performance Management, т.е. Управление Эффективностью Бизнеса). BPM-системы позволяют связывать воедино такие понятия как миссия компании, стратегия развития, цели, долгосрочные планы, среднесрочные перспективы и конкретные бюджеты на ближайший период. В рамках подобной среды сотрудничества топ-менеджеры могут публиковать черновую версию бюджетов для линейных менеджеров (начальников отделов). Последние начинают дополнять эти цифры своим представлением: могут ли они выполнить эти цели, какие ресурсы им для этого нужны. Система позволяет им видеть и использовать в своей работе отчетность смежных подразделений: на основе планов поставок сырья, оценивать свои возможности по объемам производства и т.п. Далее, откорректированные и дополненные на нижнем уровне цифры агрегируются вновь до общекорпоративного уровня. Весь этот процесс “двунаправленного” бюджетирования итеративно повторяется до тех пор, пока не будет составлен наиболее “реальный” бюджет.
Стоит ли говорить, что благодаря единой среде сотрудничества, каждый работник начинает более четко осознавать свою роль в процессе управления организацией. Достоверность бюджета повышается за счет вовлечения рядовых исполнителей в процесс его составления.
Разумеется, построение такой системы не возможно без мощнейшего механизма консолидации финансовых и количественных данных. Механизма, позволяющего любому подразделению использовать собственную валюту и вместе с тем агрегированный баланс конвертировать в корпоративную валюту. Кроме того, реальный механизм консолидации подразумевает наличие функции “исключения” внутрикорпоративных оборотов. Консолидация в огромной разветвленной структуре – очень трудно контролируемый процесс.
В кризисный момент требуется без промедления перевести организацию на “аварийный бюджет”. При этом времени на пересмотр, согласование и опубликование всех статей бюджета в разрезе всех центров затрат, естественно, нет. Специализированные компьютерные системы класса BPM позволяют вести несколько версий бюджета или финансового плана организации и, при необходимости, оперативно переключать все структурные подразделения на новую версию.
Аналитическая функциональность BPM-приложений обеспечивает возможность составления отчетности “на лету”: любой элемент существующих измерений можно с помощью мыши положить в аналитическое окно и прямо на экране создать свой “куб” данных. Так называемые “контрольные агенты” BPM вовремя обнаруживают отклонения фактических показателей от их плановых величин и оповещают об этом. Сбывается мечта любого директора – когда можно придя с утра на работу, включить компьютер и увидеть там сразу же все болевые места вверенного тебе предприятия, сфокусировать свое внимание на тех местах, где возникли отклонения. А если менеджер уже сработался с системой, то она ему сможет предложить даже некоторые возможные варианты решения возникших проблем.
Смешать! Но не взбалтывать!
На рис. 3 представлена диаграмма интеграции специализированных программных приложений, позволяющая примерно оценить применимость тех или иных классов приложений в зависимости от размера предприятия. Горизонтальная ось “Размер предприятия” может быть выражена в объемах продаж, рыночной стоимости или, скажем, количестве персонала. Она не содержит градаций, так как диаграмма призвана изобразить тенденцию роста, а не конкретные его показатели. Со столь же высокой степенью условности выделены следующие классы приложений:
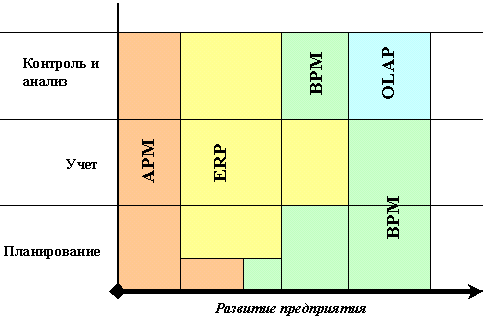
Рис. 3. Диаграмма интеграции специализированных программных приложений
АРМ (автоматизированные рабочие места) – автоматизированные рабочие места. В данном контексте могут представлять собой более-менее комплексную систему, состоящую или из отдельных “доморощенных” подсистем, или из какого-то стержневого приложения низшего по отношению к ERP класса, или даже из электронных таблиц Excel. Для малых предприятий, где все управление финансами осуществляется одним - двумя специалистами, один из которых главный бухгалтер, зачастую вполне достаточно скомбинировать приложение класса “1С” с электронными таблицами для покрытия практически всех управленческих задач. Процессы бюджетирования (или бюджетного планирования) на таких предприятиях обычно производятся генеральным директором в электронных таблицах.
ERP (enterprise resource planning) – информационная система управления ресурсами предприятия. В системах такого класса ведется операционный (управленческий) и бухгалтерский учет, осуществляются функции производственного планирования и планирования поставок. Среди наиболее известных западных систем подобного класса представленных в России можно назвать Axapta, Baan, J.D. Edwards, R/3.
BPM (Business Performance Management) – информационная система, предназначенная для автоматизации процессов управленческого планирования и контроля – тех самых “стыковых” задач. Ориентированное на решение задач финансового управления, такое приложение является, по сути, OLAP-системой с характеристиками ERP (возможность многопользовательского ввода информации, поддержка исполнения бизнес-процессов, потоков работ и регламентов). Наиболее известные западные системы этого класса, представленные у нас, это Comshare MPC, e.Planning, Hyperion Pillar, Oracle Financial Analyzer.
OLAP – средство аналитической обработки данных в реальном режиме времени. В отличие от BPM, OLAP-приложения не “заточены” ни на какие конкретные задачи, хотя некоторые формы встроенной бизнес-логики (готовые аналитические отчеты, перечень бизнес-объектов и т.п.) в этих приложениях иногда присутствует. Для того чтобы охарактеризовать данный класс систем, а не в целях обзора рынка, можно так же привести несколько названий: BusinessObjects, Essbase, Oracle Express, SAS и многие другие.
Как видно из рисунка, главное в интеграционном процессе – трезвая оценка текущего размера предприятия и четко взвешенный баланс выбираемых для его автоматизации приложений. Немаловажно, чтобы каждое в отдельности приложение имело большой запас расширения – было бы данному предприятию, что называется, “на вырост”. Описание подводных камней интеграции может легко привести к написанию отдельной статьи. Целью же представления нашей интеграционной диаграммы было – отвести каждому классу свою роль. При чем, роль эта вовсе не так мала, как может показаться, например, в случае с ERP-системами, изначальная маркетинговая позиция которых предполагает покрытие всех ячеек подобной матрицы. Доля продаж ERP-систем во всем мире по отношению к общему объему рынка программных приложений, автоматизирующих управленческие функции, в последнее время значительно уменьшилась. Но уменьшение это носит только относительный характер. Общая доля рынка информационных технологий выросла в разы! Просто и производители программного обеспечения и потребители их продуктов поняли, что создание единой системы “на все случаи жизни” объективно не возможно.
С чего же начать?
Если предприятие только планирует построение корпоративной системы, следуя логике последовательности фаз управления, можно рекомендовать начать с автоматизации функций бюджетирования и финансового планирования. Используя для этого BPM-приложение, фактические данные можно будет вводить вручную либо импортировать из существующих электронных таблиц. Помимо чисто прикладных функций, BPM обладает еще и интегрирующим свойством, позволяющим объединять в единую информационную среду все имеющиеся на предприятии АРМы и элементы “островковой” автоматизации. Такой проект, с одной стороны, приучает сотрудников к коллективной работе и приносит реальный управленческий эффект; с другой – не является пока еще полномасштабной автоматизацией ежедневных операций со всеми вытекающими от сюда последствиями (большие сроки внедрения, болезненный реинжиниринг бизнес-процессов, смена корпоративных стандартов, не полный охват и т.п.). Поработав в такой системе, предприятие становится более подготовленным к продолжению строительства корпоративной системы управления путем внедрения MRP и ERP приложений.
Конечно же, построения корпоративной системы управления – процесс индивидуальный для каждого конкретного предприятия. И в этом нелегком деле самой неправильной тактикой может стать чрезмерная осторожность, многолетние “выборы” программ и нежелание принимать решение о начале работ. Еще ни один бизнес не стал успешным без системы.
§2 Управление эффективностью бизнеса
В большинстве компаний базовые задачи производственного планирования и управленческого учета решаются системами класса ERP (Enterprise Resource Planning). Однако они выдают только обработанную информацию, а в дальнейшем ее необходимо анализировать. И сегодня для эффективного управления этого не достаточно. Скорости бизнес-процессов возрастают и человек не может оперативно отреагировать на сиюминутные изменения во внутренней и внешней бизнессреде. Поэтому все больше ощущается потребность в автоматизации самого процесса принятия управленческих решений.
Планировать, анализировать и контролировать бюджеты можно с помощью многих корпоративных информационных систем. В чем сегодня бюджетируют российские компании? Самый распространенный инструмент — это Excel. Можно вводить формулы, импортировать информацию и т. д. Но каждый, кто составляет бюджеты в Excel, знает, сколь сложно консолидировать данные, разграничивать доступ к ним для пользователей различных уровней.
Производительность Excel невелика. Но для многих небольших компаний — это эффективный инструмент. А если необходимо вести автоматический мониторинг данных, выполнять сложный анализ по типу drilldown, сравнивать не только план и факты, но и различные версии, тем более в сложной, холдинговой, географически распределенной структуре, то единственное эффективное решение — специализированное программное обеспечение, автоматизированные системы бюджетирования.
CPM решения
Наиболее известные в настоящее время системы класса CPM (Corporate Performance Management), позволяющие структурировать и автоматизировать основные процессы управления — Comshare MPC, Hyperion Pillar, Oracle Financial Analyzer, Adaytum e.Planning, и др.
§3 Информация об автоматизированных системах бюджетирования
Comshare MPC
Наиболее современной из систем CPM является Comshare MPC — программный продукт американской компании Comshare Inc. Компания Comshare образована в 1966 году и является одним из старейших поставщиков OLAP-продуктов, первые ее программы появились еще в 1982 году. Эти исторические корни во многом определили и идеологию системы Comshare MPC. Строго говоря, продуктом для бюджетирования следует считать систему BudgetPLUS, являющуюся одним из центральных приложений Comshare MPC. Но эта компонета настолько прочно интегрирована с другими приложениями, что рассматривать ее отдельно не имеет смысла.
Модульное приложение Comshare MPC 5.0
MPC — главный продукт Comshare для управления эффективностью бизнеса. MPC версии 5.0 (вышедший в октябре 2002) поддерживает полный цикл управления эффективностью бизнеса. Основные нововведения продукта: бюджетирование по сотрудникам и ресурсам, расширение возможностей финансовой консолидации, а также более четкая интеграция с продуктами платформы Microsoft Business Intelligence.
Цикл финансовой обработки
Comshare MPC — это Web-решение со встроенной финансовой аналитикой, поддерживающее полный цикл управления эффективностью бизнеса и обеспечивающее в едином интегрированном приложении все основные функции, которые могут быть необходимы компаниям для управления бизнесом. Comshare MPC поможет смоделировать бизнес-планы, связать стратегии с бюджетами, автоматизировать глобальную финансовую консолидацию, сгенерировать статистически точные бюджеты и планы, создать отчеты и провести анализ данных удобными и понятными способами. И тогда цикл планирования, прогнозирования, отчетности, анализа и настройки позволит менеджерам управлять ключевыми бизнес-целями в рамках всей компании, быстро обнаруживать и устранять отклонения, регулировать стратегии и заново прогнозировать результаты в реальном времени.
Архитектура приложения
В Comshare MPC нет привязки к определенной базе данных, поэтому приложение может функционировать как на реляционной БД, так и на многомерных платформах, что позволяет клиентам Comshare сократить вложения в технологическую инфраструктуру и подготовку специалистов, упрощая поддержку и сводя к минимуму потребность в обучении.
Модульный подход
Благодаря такому уровню интеграции продукт оставляет целостное впечатление, что выделяет его на фоне разработок конкурирующих фирм, которые либо делают то же самое, но с использованием нескольких приложений, либо решают лишь часть задач управления эффективностью бизнеса.
Comshare MPC состоит из пяти взаимозависимых модулей.
Planning (Планирование). Этот модуль предназначен для финансового планирования и обеспечивает ряд дополнительных функций для поддержки процесса стратегического планирования. Для того чтобы разносторонне оценить деятельность компании (с точки зрения юридического лица, продукта, рынка, времени и т. п.) используются бизнес-модели. С их помощью можно проводить анализ возможностей: варьируя различные предпосылки (входные данные), можно, например, выяснить, как 10—15%-ый рост валовых доходов повлияет на доходность акций. Результаты подобных анализов передаются в централизованную базу (но могут быть также сохранены и на локальной машине).
Кроме того, есть специальная функция Goal Seeking (Поиск цели), которая, зная результат расчета какого-то показателя, позволяет определить входные параметры, т.е. позволяет определить условия достижения некоторой цели. Таким образом, можно выполнять планирование «сверху-вниз» для всех подразделений и сравнивать их с планами, разработанными по методу «снизу-вверх» в процессе бюджетирования.
Budget (Бюджет). Модуль предназначен для поддержки итерационного процесса бюджетирования («снизу-вверх»). Исходный бюджет можно сформировать, скопировав данные прошлого года или выполнив статистическое прогнозирование (подробнее см. ниже в описании модуля Forecasting). Разработчик бюджета получает соответствующую информацию (например ключевые финансовые цели или расписание процесса бюджетирования) в текстовом виде. Ввод данных вручную осуществляется с помощью специальных форм, таким образом, чтобы каждый пользователь мог составлять планы в наиболее удобных (значимых) для него единицах измерения. Например, директору завода предпочтительно планировать, используя объемы продукции, а финансовым менеджерам удобно выражать доходы и расходы в местной валюте.
Данные в модуль можно вводить через Web, при этом доступны инструменты редактирования данных, есть возможность вставлять примечания.
Для тех, кто предпочитает Excel, предусмотрен специальный встраиваемый модуль, который позволяет вводить и подтверждать бюджетные данные (нетекстовые) непосредственно в Excel. Модуль стандартный и, как большинство его аналогов, может использоваться для выполнения анализа с помощью стандартных функций Excel непосредственно на базе данных приложения.
В состав модуля входят два дополнительных компонента. Первый, Salary Planning (Планировщик зарплат), предназначен для планирования на уровне отдельного сотрудника и позволяет распределять расходы на сотрудника по отделам или ЦФО (центров финансовой ответственности), а также по дополнительным измерениям, таким как проект или операция. Таким образом, Comshare MPC поддерживает анализ эффективности проектов. Кроме того, можно рассчитать амортизацию и балансовую стоимость на основе предопределенных профилей ресурсов. Эти показатели можно использовать для второго компонента модуля бюджетирования — Asset Budgeting (Бюджетирование основных средств).
Consolidation (Консолидация). Модуль предназначен для сведения бухгалтерских книг. Обеспечивает все необходимые функции: конвертацию валют, исключения внутри компании, аудиторские проверки.
Модуль консолидации содержит инструмент отображения данных, предназначенный для преобразования данных из различных исходных систем, а также поддерживает загрузку и консолидацию данных для разрозненных организаций, которые работают с разными планами счетов, бухгалтерскими книгами и временными структурами. Такой инструмент отображения может использоваться для загрузки данных из других источников, таких как системы управления взаимодействием с клиентами (Customer Relationship Management, CRM) и системы управления ресурсами предприятия (Enterprise Resource Planning, ERP) и традиционных (legacy) систем.
Forecasting (Прогнозирование). В модуле реализован ряд технологий временного прогнозирования, которые можно применить к статистическим данным для генерации достоверных прогнозов на основе выявленных тенденций. Одновременно для каждого набора статистических данных можно прогнозировать несколько комбинаций измерений (единица, продукт, канал распространения и т. п.). Приложение Comshare MPC автоматически выбирает технологию, которая даст наиболее статистически достоверный прогноз. Таким образом, модуль прогнозирования можно использовать для создания индивидуальных бюджетов для всех участников процесса бюджетирования на основе данных за прошлые периоды. Кроме того, можно создавать автоматические «скользящие» прогнозы, по мере загрузки фактических данных и сравнения их с планом.
Management Reporting/Analysis (Управленческая отчетность/анализ). Модуль доступен из всех других компонентов и позволяет пользователю анализировать данные и текстовую информацию в виде специальных представлений данных и диаграмм. Обычно для представления данных используется OLAP-технология, в том числе операции углубления, вращения, цветового кодирования, возможность сортировать представления по определенному столбцу, выполнять вычисления непосредственно на экране и сохранять индивидуальные версии. Кроме того, представления конфигурируются так, чтобы выполнялась детализация до уровня транзакций, например до записей в главной бухгалтерской книге. Поддерживаются различные виды диаграмм, в том числе: гистограммы, с областями, графики, круговые, точечные, для каждой из которых предусмотрен широкий набор опций форматирования.
Также разработано два дополнительных метода визуализации: OverView (Общий обзор) и Exception Alerts (Предупреждения об исключениях), которые отличают продукт Comshare MPC от лежащей в его основе технологии Decision.
OverView представлен в виде гиперболического дерева, в котором могут отображаться сотни и тысячи точек данных в цвето-кодированном представлении. При перемещении мыши по узлам дерева, область под указателем раскрывается, при этом отображается более низкий уровень иерархии, например отдельные единицы товаров, которые составляют данный вид продукции. Изменяя пороговые значения, пользователь легко сможет определить участки высокой и низкой эффективности.
Руководитель бюджетного отдела может использовать OverView для просмотра статуса бюджетного процесса для конкретных его участников. Цветом выделяются различные состояния бюджетов: принят, одобрен, отклонен.
Функцию Exception Alerts может задать конкретный пользователь, чтобы выделить определенные ячейки, которые соответствуют тому или иному критерию. Например, можно вывести информацию по отдельным подразделениям, у которых операционные расходы оказались выше, чем общекорпоративный прогноз.
Дополнительные модули
Вместе с продуктом предлагается два дополнительных модуля. Модуль Production Reporting (Отчетность по производству) использует продукт Crystal Reports, автоматизирует процесс создания, распространения и поддержки форматированных отчетов. Предоставляются шаблоны отчетов, а с помощью дизайнера Crystal Reports можно создавать свои собственные. Шаблоны связываются с конкретными представлениями данных для создания множественных отчетов, которые затем объединяются в книги. Отчеты генерируются в форматах Crystal Reports, HTML или Excel.
Внедрение и администрирование
Comshare MPC — корпоративное приложение, которое обычно внедряется профессиональной службой поддержки фирмы Comshare или другими фирмами, занимающимися консалтинговыми услугами. Продолжительность процесса внедрения может колебаться от нескольких недель до нескольких месяцев, в зависимости от сложности бизнес-процесса, который необходимо реализовать, а также от набора используемых модулей. Для выбора модулей и данных, доступных каждой из групп пользователей, администратор пользуется инструментом View Manager. Например, оперативное руководство отвечает за ввод бюджета своего отдела, поэтому ему предоставляется доступ к модулям Budget и Reporting/Analysis.