Бюджетное управление
- развитие электрических сетей и иных объектов электросетевого хозяйства включая проектирование, инженерные изыскания, строительство, реконструкцию, техническое перевооружение, монтаж и наладку;
- развитие сетей технологической связи, средств измерений и учета, оборудования релейной защиты и противоаварийной автоматики и иного технологического оборудования, связанного с функционированием электросетевого хозяйства, включая проектирование, инженерные изыскания, строительство, реконструкцию, техническое перевооружение, монтаж и наладку;
§2 Структура бюджетной системы ОАО «ФСК ЕЭС»
Бюджет (план поступлений и выплат) – форма образования и расходования в течение планируемого периода фонда денежных средств, предназначенного для финансового обеспечения задач и функций предприятия в соответствии с уставными целями.
Бюджет характеризует плановые оттоки и притоки денежных средств в разрезе видов деятельности: основной, инвестиционной и финансовой (см. «Форма проекта бюджета ОАО «ФСК ЕЭС» по видам деятельности на период _» и «Форма отчета об исполнении бюджета ОАО «ФСК ЕЭС» по видам деятельности за период _»). Он показывает момент или объем ожидаемых поступлений и выплат денежных средств за период, что помогает определить:
Будущие потребности предприятия в денежных средствах.
Спланировать их для финансирования.
Осуществить контроль за наличностью.
Контролировать ликвидность предприятия.
Бюджет составляется на год, квартал (с разбивкой по месяцам).
Бюджетная система ОАО «ФСК ЕЭС» состоит из бюджетов трех уровней:
первый уровень - Консолидированный бюджет ОАО «ФСК ЕЭС»;
второй уровень - бюджет исполнительного аппарата, бюджет общих поступлений и выплат и бюджеты филиалов;
третий уровень - бюджеты предприятий магистральных электрических сетей.
Консолидированный бюджет – это свод бюджетов всех уровней бюджетной системы.
Бюджетная классификация
Бюджетной классификацией является группировка бюджетных поступлений и бюджетных выплат всех уровней бюджетной системы ОАО «ФСК ЕЭС», используемая для составления и исполнения бюджетов и обеспечивающая сопоставимость показателей бюджетов всех уровней бюджетной системы.
Бюджет составляется в разрезе следующих классификаций:
- видов деятельности;
- форм расчетов;
- соотношений сроков платежей и сроков оказания услуг;
- структурных подразделений.
Классификация поступлений и выплат по видам деятельности
По видам деятельности поступления классифицируются на:
- поступления от основной деятельности - выручка от оказания услуг по передаче электроэнергии по единой национальной сети, услуг по присоединению потребителей к сети, прочие поступления, связанные с основной деятельностью;
- поступления от инвестиционной деятельности - выручка от реализации имущества, доходы, связанные с долгосрочными финансовыми вложениями, поступления, связанные с реализацией инвестиционных проектов.
- поступления от финансовой деятельности – поступления, связанные с краткосрочными финансовыми вложениями, выручка от реализации ценных бумаг ранее приобретенных на срок до 12 месяцев.
По видам деятельности расходы классифицируются на:
- расходы основной деятельности - расходы на оказание услуг по передаче электроэнергии по единой национальной сети, по присоединению потребителей к сети (расходы, связанные с содержанием исполнительного аппарата, расходы, связанные с финансированием деятельности филиалов, общие расходы, связанные с основной деятельностью, погашение займов и кредитов, связанных с финансированием основной деятельности);
- расходы инвестиционной деятельности - расходы по финансированию утвержденной инвестиционной программы.
- расходы финансовой деятельности - расходы, связанные с обслуживанием краткосрочных финансовых вложений.
Классификация поступлений и выплат по формам расчетов - группировка поступлений и выплат в зависимости от форм расчетов: денежными средствами в наличной и безналичной форме, векселями и др.
Классификация поступлений и выплат по соотношению сроков осуществления платежей и времени оказания услуг
По срокам поступления классифицируются на:
- авансы полученные (возникновение кредиторской задолженности) - срок поступления денежных средств находится в текущем плановом периоде, а дата оказания услуг находится в следующих плановых периодах;
- текущие поступления - срок поступления денежных средств и дата оказания услуг находятся в текущем плановом периоде;
- погашение дебиторской задолженности - дата оказания услуг находилась в предыдущих плановых периодах, а дата поступления денежных средств находится в текущем плановом периоде.
По срокам выплаты классифицируются на:
- авансы выданные (возникновение дебиторской задолженности) - срок расходов средств находится в текущем плановом периоде, а дата оказания услуг находится в следующих плановых периодах;
- текущие выплаты - срок осуществления расходов и дата оказания услуг находятся в текущем плановом периоде;
- погашение кредиторской задолженности - дата оказания услуг находилась в предыдущих плановых периодах, а дата осуществления выплат находится в текущем плановом периоде.
Классификация поступлений и оплат по структурным подразделениям ОАО «ФСК ЕЭС» - группировка поступлений и выплат по структурным подразделениям, являющимся курирующими подразделениями соответствующих поступлений и выплат денежных средств, согласно выполняемым функциям.
§3 Принципы бюджетной системы ОАО «ФСК ЕЭС»
Бюджетная система ОАО «ФСК ЕЭС» основана на принципах:
Единства бюджетной системы: единство нормативной базы, форм бюджетной документации, принципов бюджетного процесса, единый порядок финансирования расходов бюджетов всех уровней бюджетной системы, ведения бухгалтерского учета средств всех уровней бюджетов.
Полноты отражения поступлений и оплат денежных средств: все поступления и выплаты, определенные в соответствии с законодательством Российской Федерации, подлежат отражению в бюджете в обязательном порядке и полном объеме; все расходы подлежат финансированию за счет бюджетных средств, аккумулированных в бюджетной системе ОАО «ФСК ЕЭС»;
Сбалансированности бюджета: объемы выплат, предусмотренные бюджетом, должны соответствовать суммарному объему поступлений бюджета;
Конфиденциальности: бюджеты всех уровней бюджетной системы Общества являются закрытой информацией, используются для управления финансовыми ресурсами внутри ОАО «ФСК ЕЭС»;
Достоверности: обеспечение надежности и реалистичности поступлений и оплат денежных средств бюджета;
Адресности и целевого характера бюджетных средств: бюджетные средства выделяются в распоряжение конкретных получателей с обозначением направления их финансирования в соответствии с бюджетной классификацией.
Поступления и выплаты бюджета ОАО «ФСК ЕЭС»
1. Поступления бюджета Общества состоят из трех подразделов:
- доходы от реализации;
- внереализационные доходы;
- прочие поступления.
Денежные средства считаются зачисленными в бюджет ОАО «ФСК ЕЭС» с момента их зачисления на расчетный счет ОАО «ФСК ЕЭС».
Поступлениями
бюджетов филиалов
являются
перечисления
денежных
средств со
счета ОАО «ФСК
ЕЭС» на расчетный
счет филиала
(путем перераспределения
общего дохода),
а также выручка
от реализации
имущества и
внереализационные
доходы, полученные
от финансово-хозяйственной
деятельности
филиала, осуществляемой
в соответствии
с доверенностью,
выданной ОАО
«ФСК ЕЭС»
Генеральному
директору
филиала.
Поступления бюджетов ПМЭС образуются за счет средств, перечисленных с расчетных счетов филиалов на расчетные счета ПМЭС, а также выручка от реализации имущества и внереализационные доходы, полученные от финансово-хозяйственной деятельности ПМЭС филиала, осуществляемой в соответствии с доверенностью, выданной ОАО «ФСК ЕЭС» директору ПМЭС филиала.
Поступления бюджета исполнительного аппарата образуется за счет выручки от реализации имущества, внереализационных доходов и поступлений за счет перераспределения общего дохода ОАО «ФСК ЕЭС».
Общие поступления бюджета образуются за счет выручки от оказания услуг ОАО «ФСК ЕЭС», внереализационных доходов и прочих поступлений.
Выплаты бюджета состоят из четырех подразделов:
- расходы, связанные с производством и реализацией;
- внереализационные расходы;
- прочие расходы;
- прочие выплаты.
Формирование выплат бюджетов всех уровней бюджетной системы ОАО «ФСК ЕЭС» базируется на основе расходов, связанных с оказанием услуг потребителям и заложенных в плане экономических показателей соответствующего периода.
Доходы филиалов, полученные от реализации имущества, от сдачи имущества в аренду, доходы от финансовых вложений и другие доходы, не связанные с основной деятельностью и инвестиционной деятельностью в части реализации инвестиционной программы (доходы от прочей деятельности), направляются на финансирование дополнительных расходов.
Доходы от прочей деятельности могут направляться на финансирование расходов основной деятельности с внесением соответствующих согласованных корректировок в бюджеты.
Финансирование расходов прочей деятельности филиалов осуществляется за счет доходов от нее. Дефицита в этой части бюджета не допускается.
Если в процессе составления проекта бюджета обнаруживается превышение поступлений над выплатами, следует осуществить использование профицита бюджета в зависимости от финансового состояния ОАО «ФСК ЕЭС» и потребности в финансовых ресурсах. Использование профицита производится в соответствии с «Положением о политике и порядке принятия решений, касающихся получения и выдачи ссуд, займов, кредитов, залога и поручительств».
Если в процессе составления проекта бюджета возникает дефицит бюджета, может быть предусмотрено привлечение средств из следующих источников финансирования: кредитов банков, займов юридических лиц, эмиссий ценных бумаг и других источников в соответствии с «Положением о политике и порядке принятия решений, касающихся получения и выдачи ссуд, займов, кредитов, залога и поручительств».
Составление проекта бюджета Общества
Составлению проекта бюджета Общества предшествует разработка плана экономических показателей на соответствующий период. План экономических показателей является базой для планирования бюджетных показателей в соответствии с установленными сроками платежей.
Составление проектов бюджетов первого и второго уровней бюджетной системы Общества осуществляет Департамент экономического планирования и бюджетирования ОАО «ФСК ЕЭС».
Рассмотрение и утверждение бюджета
Департамент экономического планирования и бюджетирования выносит проект консолидированного бюджета на квартал с приложениям бюджетов по уровням бюджетной системы на рассмотрение и утверждение Правлению ОАО «ФСК ЕЭС».
При возникновении спорных вопросов по сформированному проекту бюджета ОАО «ФСК ЕЭС», при возникновении несбалансированности между поступлениями и выплатами в сформированном проекте бюджета Департамент экономического планирования и бюджетирования предварительно до вынесения вопроса на рассмотрение и утверждение Правлению ОАО «ФСК ЕЭС» выносит проект бюджета на рассмотрение Бюджетного комитета ОАО «ФСК ЕЭС».
Если бюджет на год не был утвержден Правлением и не вступил в силу с начала финансового года, то Департамент экономического планирования и бюджетирования правомочен осуществлять расходование бюджетных средств не более одной четвертой расходной части бюджета предыдущего года в расчете на квартал, и не более одной двенадцатой – в расчете на месяц до утверждения бюджета.
Утверждение бюджета Правлением Общества происходит в соответствии с уставом ОАО «ФСК ЕЭС».
Департамент экономического планирования и бюджетирования доводит утвержденные бюджеты филиалов до филиалов Общества в течение пяти дней в печатном виде. В течение двух дней утвержденные бюджеты доводятся до исполнительного аппарата путем предоставления выписок из бюджетов соответствующим департаментам исполнительного аппарата центрам финансовой ответственности по их утвержденным поступлениям и выплатам.
Исполнение бюджетов
Исполнение бюджета производится на основании платежного календаря, составленного Департаментом экономического планирования и бюджетирования, на месяц в разбивке по декадам и дням.
Исполнение бюджета по поступлениям предусматривает зачисление выручки от оказания услуг по передаче электроэнергии по единой национальной электросети и по присоединению потребителей к сети на единый счет бюджета (расчетный счет ОАО «ФСК ЕЭС»).
Исполнение бюджетов по выплатам происходит в пределах фактического наличия денежных средств с учетом санкционированного
Бюджетным комитетом привлечения овердрафта по расчетному счету ОАО «ФСК ЕЭС» в пределах совокупного лимита для получения ссуд, займов, кредитов, установленного Советом директоров ОАО «ФСК ЕЭС», согласно «Положению о политике и порядке принятия решений, касающихся получения и выдачи (предоставления) ссуд, займов, кредитов, залога и поручительств».
Консолидированный отчет об исполнении бюджета ОАО «ФСК ЕЭС» с Приложениями бюджетов по уровням бюджетной системы и пояснительной запиской представляются Департаментом экономического планирования и бюджетирования на рассмотрение и утверждение Председателю Правления ОАО «ФСК ЕЭС».
Бюджетный контроль
Контроль за исполнением бюджета Общества осуществляет Департамент экономического планирования и бюджетирования.
При контроле за исполнением бюджета Департамент экономического планирования и бюджетирования использует результаты мониторинга дебиторской и кредиторской задолженностей.
Департамент
экономического
планирования
и бюджетирования
может
осуществлять
проверку целевого
использования
финансовых
ресурсов
любого
уровня бюджетной
системы ОАО
«ФСК ЕЭС».
Департамент
экономического
планирования
и бюджетирования
имеет право
осуществить
блокировку
расходов при
выявлении
фактов нецелевого
использования
бюджетных
средств до
решения Правления
ОАО «ФСК ЕЭС»
о продолжении
дальнейшего
финансирования.
§4 Автоматизация бюджетного процесса ОАО «ФСК ЕЭС»
Процессы бюджетирования и финансового анализа ОАО «ФСК ЕЭС» реализованы в среде Oracle Financial Analyzer.
За время разработки и внедрения бюджетов общества было протестировано около десятка систем бюджетирования и в итоге выбрана OFA. У компании больше 20 филиалов, и каждый из них представляет порядка 28 отчетов (см. Приложение 2 «Бюджетная структура ОАО «ФСК ЕЭС»»), поэтому наиболее важным показателем для компании была быстрая работа системы и возможность загрузки в нее данных из программы Excel. Это позволяет сделать только OFA.
Oracle Financial Analyzer является признанным инструментом для формирования финансовой отчетности, проведения детального финансового анализа, ведения бюджета, финансового планирования и прогнозирования.
Среди решаемых с помощью Oracle Financial Analyzer (OFA) задач:
Создание, изменение, обработка, пересылка бюджетов, прогнозируемых финансовых моделей
Быстрое и эффективное решение "горячих" вопросов управления финансовыми потоками
Выявление и обработка информации по различным "профит-центрам"
Разделение и систематизация информации по произвольным критериям
Составления бюджета любого уровня сложности с использованием оперативной финансовой информации из единого информационного хранилища
Поддержка обмена финансовыми данными с модулем ведения бухгалтерской отчетности "General Ledger", наличие обратной связи.
Система имеет гибкий контроль доступа к данным. Например, программу можно настроить таким образом, чтобы руководитель видел только агрегированные показатели по подразделениям, а подчиненный - только показатели в целом по компании и по участку собственной деятельности. Можно также разделить финансовую модель на модели по подразделениям и работать с ними автономно, не перегружая систему.
OFA является самым многофункциональным инструментом моделирования бюджетов. Эта система позволяет применять формулы любой степени сложности и проводить анализ данных в любом.
В системе OFA одновременно могут работать сотрудники, находящиеся в различных городах, что очень важно для компаний с множеством филиалов. Правда, для передачи данных придется установить в каждом филиале отдельный сервер.
OFA - очень мощная и функциональная система, которая подходит компаниям со сложной взаимосвязью между бюджетами.
Помимо увеличения прибыли, сокращения затрат и других количественных показателей, такая автоматизированная система бюджетирования как Oracle Financial Analyzer поднимает компанию на новый качественный уровень:
- компания становится более управляемой;
- повышается корпоративная культура компании;
- компания становится мобильнее, увеличивается готовность к быстрому реагированию на изменения внешней среды.
Далее проанализируем финансово-хозяйственную деятельность одного из филиалов ОАО «ФСК ЕЭС» опираясь на отчеты по исполнению бюджета, ведомость расходов на финансирование производственно-хозяйственной деятельности, расшифровку дебиторской и кредиторской задолженности филиала ОАО «ФСК ЕЭС» - МЭС Центра составленных с использованием Oracle Financial Analyzer и выясним на сколько успешно функционирует данное предприятие.
§5 Анализ финансово-хозяйственной деятельности ОАО «ФСК ЕЭС»
Анализ дебиторской и кредиторской задолженностей
В таблице 1 приведены данные о суммах кредиторской и дебиторской задолженностей по филиалу ОАО «ФСК ЕЭС» - МЭС Центра на начало и конец 1 квартала 2003 года.
Таблица 1
| № п/п | Наименование | 01.01.03 | 01.04.03 |
| 1 | Дебиторская задолженность по основной деятельности | 332992,178 | 1792629,348 |
| 2 | Дебиторская задолженность по капитальному строительству | 1363636,364 | 12492083,51 |
| 3 | Итого: Дебиторская задолженность | 1696628,542 | 14284712,85 |
| 4 | Кредиторская задолженность по основной деятельности | 1081950,34 | 3053968,855 |
| 5 | Кредиторская задолженность по капитальному строительству | 0 | 2115807,055 |
| 6 | Итого: Кредиторская задолженность | 1081950,34 | 5169775,911 |
Устойчивость финансового положения анализируемого объекта и его деловую активность характеризует соотношение дебиторской и кредиторской задолженности.
Задачи анализа состояния расчетов с дебиторами состоят в том, чтобы выявить размеры и динамику неоправданной задолженности, причины ее возникновения или роста.
Объем, качественный состав, и движение кредиторской задолженности характеризует платежную дисциплину, которая в свою очередь, свидетельствует о степени стабильности (устойчивости) финансового состояния.
Кредиторская задолженность возникает, когда предприятие сначала отражает у себя в учете возникновение задолженности (перед персоналом по оплате труда, по начислениям во внебюджетные фонды и т.д.), а по истечении определенного периода времени погашает эту задолженность. Кредиторская задолженность возникает и в случае несвоевременного выполнения предприятием своих текущих обязательств.
Сопоставление сумм кредиторской и дебиторской задолженностей показано в таблице 2.
Таблица 2 Активное и пассивное сальдо организации
| № п/п | Наименование |
01.01.03 по основной деятельности |
01.04.03 по основной деятельности |
01.01.03 Итого |
01.04.03 Итого |
| 1 | Дебиторская задолженность | 332992,178 | 1792629,348 | 1696628,542 | 14284712,85 |
| 2 | Кредиторская задолженность | 1081950,34 | 3053968,855 | 1081960,34 | 5169775,911 |
| 3 | Активное сальдо | - | - | 614678,202 | 9114936,939 |
| 4 | Пассивное сальдо | 748958,162 | 1261339,507 | - | - |
График 1 Изменения сумм кредиторской и дебиторской задолженностей за 1 квартал 2003 года
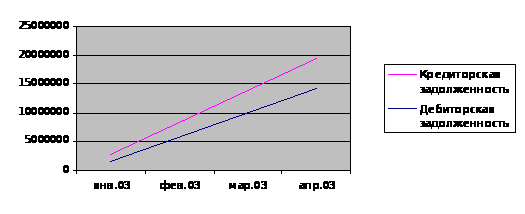
Активное сальдо предприятия – это превышение дебиторской задолженности над кредиторской. В стабильной экономике, если дебиторская задолженность организации превышает кредиторскую, это расценивается как свидетельство наращивания оборота и не считается тревожным сигналом.
Пассивное сальдо – это превышение кредиторской задолженности над дебиторской.
Как видно из таблицы 2 предприятие имеет активное сальдо по итоговым суммам кредиторской и дебиторской задолженностей, однако по суммам задолженностей по основной деятельности имеется пассивное сальдо, что можно определить как негативный признак. Активное сальдо предприятие имеет благодаря суммам дебиторской задолженности по капитальному строительству, а эти суммы являются наименее ликвидными по сравнению с задолженностями по основной деятельности, т. к. по данной статье выступает задолженность по предоставляемым предприятию сторонними организациями услугам, проще говоря, услуги этих организаций еще не оказаны, но уже плачены. В то время как задолженность по основной деятельности представляет собой в основном оплаченную, но не поставленную продукцию. Таким образом можно сделать вывод о том, что анализ дебиторской и кредиторской задолженностей выявил снижение финансовой устойчивости предприятия.
Темпы роста дебиторской и кредиторской задолженностей следующие:
Таблица 3
| Наименование | Темп роста по основной деятельности, в % | Темп роста итого, в % |
| Дебиторская задолженность | 538,340 | 841,947 |
| Кредиторская задолженность | 282,256 | 477,820 |
Столь значительные темпы роста кредиторской и дебиторской задолженностей объясняются, прежде всего, началом капитального строительства, и соответственно приобретением необходимых товаров и услуг. При этом необходимо учитывать, что столь резкое увеличение также было вызвано невозможностью отнести часть расходов на предыдущий отчетный период из-за поэтапной передачи приобретенного имущества в собственность предприятия, таки образом образуются дополнительные затраты времени, которые способствуют образованию задолженности, отраженной в учетных документах. Однако дебиторская задолженность растет вдвое большими темпами, чем кредиторская, что не является положительным фактором, так как может привести к значительной разнице сумм кредиторской и дебиторской задолженностей и ухудшению финансовой устойчивости предприятия. Для более глубокого анализ финансового состояния предприятия и в частности его кредиторской и дебиторской задолженностей необходимо проанализировать затраты предприятия.
Анализ затрат предприятия и возможные пути их снижения
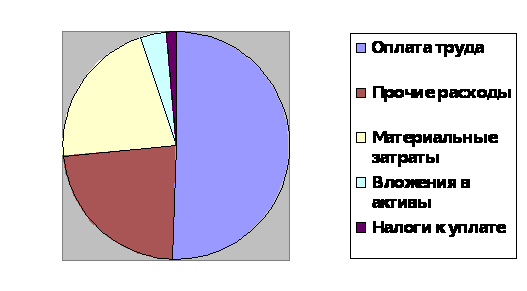
Как видно из таблицы приложения 4 «Расходы на финансирование производственно-хозяйственной деятельности предприятия "МЭС Центра" в 1 Квартале 2003 года» наиболее весомой статьей расходов является оплата труда с учетом единого социального налога, расходы по данной статье составляют 50,6% от общей суммы расхода предприятия. Материальные затраты и прочие расходы составляют 21,09 и 23,02% соответственно. Наименьшие расходы осуществляются по статьям налоги к уплате и вложение в активы при реализации инвестиционных программ, а именно 1,282 и 3,993% соответственно.
Столь малый процент затрат на вложение в инвестиционные программы, который казалось бы не согласуется с данными по кредиторской и дебиторской задолженностях объясняется тем, что финансирование инвестиционных программ осуществляется не через бюджет «МЭС Центра», а напрямую через бюджет ОАО«ФСК ЕЭС».
Диаграмма расходов «МЭС Центра» в 1 Квартале 2003 года»
Рассмотрим подробнее отдельные статьи расходов и определим возможные пути снижения затрат:
1. Затраты на оплату труда.
Сократить затраты по данной статье можно за счет принятия следующих мер: сокращение численности за счет повышения уровня технологии и управления; совершенствование управления, организации труда и производства; совершенствование системы премирования; сокращение персонала с выбытием непрофильной деятельности.
2. Затраты на ремонты.
Благодаря специфике деятельности предприятия затраты на ремонтные работы носят сезонный характер, что объясняет увеличение или уменьшение доли прочих затрат в определенные периоды в составе расходов предприятия. Снижение затрат на ремонты может быть обеспечено за счет специальных технологических мероприятий, контроля за расходами, согласования норм времени на ремонт в соответствии с утвержденными нормативами, технического аудита ремонтов, внутреннего хозрасчета для ремонтного персонала, заключением договоров с поставщиками и подрядчиками на конкурсной основе, инвентаризации действующих договоров и контрактов, а также за счет сокращения численности собственного ремонтного персонала.
3. Затраты на управленческие расходы.
Могут быть сокращены за счет проведения мероприятий по оптимизации расходов и их лимитированию.
4. Затраты на содержание объектов непрофильной деятельности, издержки связанные с содержанием излишков имущества (здания сооружения, ТМЦ). Данные расходы могут быть уменьшены за счет принятия следующих мер: инвентаризация, анализ эффективности, продажа неэффективных объектов непрофильной деятельности, передача объектов ЖКХ в муниципальную собственность.
5. Материальные затраты.
Снижение затрат на сырье, материалы и оборудование иожет быть достигнуто за счет контроля за расходованием материалов в соответствии с утвержденными нормативами, а также выбора поставщиков на тендерной основе.
Анализ отчетов по исполнению бюджета МЭС Центра за 4 квартал 2002 года и 1 квартал 2003 года
Таблица 4.
| Общий объем поступлений за 4 квартал | Факт поступлений за 4 квартал | Общий объем финансирования в 4 квартале | Фактически профинансировано в 4 квартале | Отклонения | |
| Приход | 13,06572727 | 13,06572727 | 0 | ||
| Расход | 13,06572727 | 11,81763636 | 1,24809091 | ||
| Общий объем поступлений за 1 квартал | Факт поступлений за 1 квартал | Общий объем финансирования в 1 квартале | Фактически профинансировано в 1 квартале | ||
| Приход | 19,09657455 | 19,31090909 | 0,21417273 | ||
| Расход | 20,34465727 | 15,67363636 | 4,67102091 |
Диаграмма фактических и бюджетных показателей за 4 квартал 2002года и 1 квартал 2003.
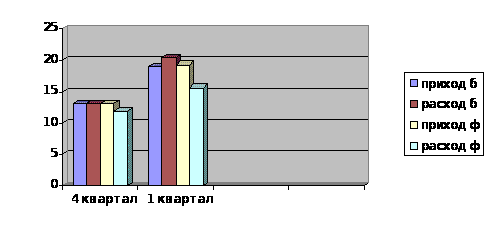
Как видно из таблицы 4 и диаграммы в 4 квартале выполнение бюджета можно считать удовлетворительным, хотя как видно из приложения 5 плановая политика предприятия на данный квартал не была до конца верной, например на приобретение объектов основных средств бюджетом было выделено 8,70936 млн.руб., а израсходовано всего 0,587814182 млн.руб.
А по статьям ремонт ОС (осуществляется подрядными организациями), услуги банков и затраты на социальные нужды произошел перерасход. Это может быть связано тем, что стоимость этих услуг возросла, а ее изменение не было учтено в смете расходов на данный квартал. В этом случае на следующий квартал необходимо пересмотреть плановые показатели по данным статьям. Как можно видеть в приложении 6 данные меры были приняты и перерасхода по данным статьям не наблюдается. Однако исполнение бюджета в 1 квартале нельзя определить как удовлетворительное т.к. запланированный объем расходов превышает фактический на 22,96%, а фактический объем поступлений больше бюджетного на 1,12%. Это еще раз говорит о не совсем корректном составлении плана экономических показателей на данный квартал. В частности плановая сумма прочих расходов больше фактической на 29,79%, а материальных затрат на 20,38%. По статье затраты на командировки и представительские расходы наблюдается перерасход денежных средств на 0,02 млн.руб.
Скорее всего денежные средства не предусмотренные бюджетом по данной статье были отвлечены с другой статьи по которой наблюдается недоиспользование денежных средств. За каждый перерасход денежных средств предприятие отчитывается, к отчету по исполнению бюджета прилагается пояснительная записка с объяснением незапланированного расходования денежных средств.
Заключение
В последние годы бюджетированию в России уделяется большое внимание: опубликовано и написано множество статей и учебников. Но, несмотря на это предприятий, внедривших бюджетирование не так много. Данное обстоятельство обусловлено множеством причин, одной из которых, на мой взгляд, является непредсказуемость политической и социально-экономической обстановки в стране.
У российских предприятий очень много времени и сил уходят на то, чтобы проследить за всеми изменениями, в том числе и в налоговом законодательстве, и как-то приспособиться к ним. В данной ситуации руководителям необходимо понять, что бюджетирование - не роскошь, а один из возможных способов предотвращения кризиса.
В своей работе я дала определение понятию бюджетирования, подробно рассмотрела структуру и последовательность формирования бюджета предприятия, а также возможные подходы к осуществлению контроля выполнения бюджета.
В работе рассмотрены основные этапы постановки бюджетирования на предприятии, а также выделены основные проблемы, возникающие при этом и возможные пути их решения, так, например, рассмотрены основные принципы, на которые следует обратить внимание предприятию для осуществления успешного бюджетирования. Описаны возможные подходы по постановке бюджетного управления.
Важное место в работе занимает обзор и анализ рынка автоматизированных систем бюджетирования. В частности дана подробная информация о наиболее известных в настоящее время автоматизированных системах бюджетного управления и выделены их основные достоинства и недостатки. А также описана история развития рынка программных продуктов, начиная с так называемых Автоматизированных Рабочих Мест, которые просто позволяли ускорить выполнение рутинных операций.
Последняя глава моей работы уделена примеру организации бюджетирования компании ОАО «ФСК ЕЭС», основными видами деятельности которой является оказание услуг по передаче и распределению электрической энергии, и по присоединению к электрическим сетям.
Бюджетный процесс на данном предприятии построен на базе автоматизированной системы бюджетирования Oracle Financial Analyzer.
Подводя итог, хотелось бы отметить тот факт, что если бюджет предприятия правильно сформирован и соблюдается, идет реальная экономия расходов на персонал, который прежде был вынужден много времени тратить на доработку бюджета. Поэтому, по самым скромным подсчетам, минимум 5% оборотного капитала в год экономится после внедрения автоматизированных систем бюджетного управления.
Список используемой литературы
«Управление финансами предприятия» Савчук В.П., Москва, Лаборатория знаний, 2003 г.
«Принципы корпоративных финансов» Ричард Брейли, Стюарт Майерс, Москва, 2004 г., 2-е издание.
Аналитический журнал «Управление компанией» №1-7/2003, Издательство РЦБ – Агентство Деловых Связей, Москва.
Профессиональный журнал «Энергорынок» №1/2004, Издательство РЦБ – Агентство Деловых Связей, Москва.
Журнал «IT Manager» №4/2003, Fine Street Print & Publish, Москва.
Журнал «Финансовый директор» №1-12/2002,2003 гг., Москва
Интернет – ссылки:
www.olap
www.cfin
www.rcb
www.fd
www.grandtechnology
www.oracle
wwwshare
www.inec