Особенности анализа финансово-хозяйственной деятельности бюджетной организации
расторжение договора на обслуживание автотранспорта;
возврат арендованного оборудования арендодателю в связи с моральным старением и не использованием в процессе работы организации.
Сокращение данных затрат приведет к сокращению себестоимости на 9% ( со 175 705тыс.руб. до 158 305тыс.руб.), прибыль налогообложения тогда составит 87 687тыс.руб вместо 73 287тыс. руб. Далее, мероприятия по оптимизации прибыли основываются на мероприятиях по покрытию затрат. Немаловажное значение на финансовый результат предприятия оказывает такое направление деятельности, как дистрибуция. Из проведенного анализа себестоимости и выручки от реализации товаров услуг можно увидеть, что реализация товаров в общем объеме себестоимости составляет 26%, а в выручке - 20%, это означает, что предприятие на содержание подобного вида деятельности затрачивает больше, чем получает, а валовая прибыль составляет всего 4 524тыс.руб.. Причиной такого несоответствия является маленькая наценка на реализуемые товары – она составляет 8%. В связи, с чем рекомендуем:
увеличить наценку на реализуемые товары до 14%, за счет исследования рынка поставщиков и нахождения поставщиков с наименьшей стоимостью товара;
изменить мотивацию персонала отдела продаж (от мотивации за количество заключенных договоров и объема реализованных товаров до мотивации от увеличения наценки товара и поиска «наилучших» поставщиков).
Одним из новых направлений деятельности предприятия является связь. Оказание услуг связи реализуются пока всего на 10% от общего объема выручки предприятия, затраты же составляют 20%. Такое положение организации сложилось в результате перехода на более современные технологии оказания данных услуг, которые в свою очередь требуют замены устаревшего оборудования, обучения персонала. В связи с этим руководству организации рекомендуется привлекать дополнительные объемы на покрытие 10% расходов по содержанию отдела АТС и линий связи. Эти объемы можно привлекать как путем нахождения новых заказчиков по деятельности учреждения, так и привлечением краткосрочного кредита на развитие направления связи.
В результате проведения предлагаемых мероприятий учреждение получит:
снижение общей стоимости запасов на 4 862тыс.руб. за счет списания и реализации части неликвидов;
снижение дебиторской задолженности организации на 30% за счет изменения условий договоров в части взыскания оплаты за услуги;
увеличение выручки от реализации на 16% за счет увеличения наценки на реализуемые товары (6%) и увеличения рынка сбыта услуг (10%);
уменьшение себестоимости на 9% за счет сокращения затрат на содержания автотранспорта и аренду оборудования.
Тогда общая выручка от реализации будет составлять 285 350тыс. руб., а себестоимость 157 161тыс. руб., в результате валовая прибыль учреждения увеличиться на 54 901тыс.руб или на 40%. Кроме того улучшатся показатели ликвидности баланса учреждения, основные показатели его деловой активности и рентабельности.
Коэффициент оборачиваемости дебиторской задолженности будет составлять:
КО дз нач = 285 350 / 26 068 = 10,9
Продолжительность одного оборота дебиторской задолженности, в днях
П дз кон = 270/ 10,9 = 24,7
Таким образом, можно сократить продолжительность одного оборота на 23 дня.
Коэффициент оборачиваемости запасов будет составлять:
КО з кон =157 161 / 8 999 =17,5
Продолжительность одного оборота запасов, в днях:
П з кон = 270 / 17,5 = 15,4
Таким образом, можно сократить продолжительность одного оборота на 5 дней.
Общие изменения актива баланса отразятся на следующих коэффициентах:
Коэффициент оборачиваемости активов:
КО а кон = 285 350 / 73 287 = 3,89
Продолжительность одного оборота активов, в днях:
П а кон = 270 / 3,89 = 69,4
Коэффициент оборачиваемости оборотных активов:
КО оа кон = 285 350 / 64 992 = 4,39
Продолжительность одного оборота оборотных активов, в днях:
П оа кон = 270 / 3,79 = 61,5
Рентабельность продаж по прибыли от продаж:
Р кон = 83 848 / 285 350 = 0,29
Таким образом, прибыль, приходящаяся на 1 руб. реализованной продукции увеличиться на 17руб.
Исходя из проделанных расчетов, срок окупаемости продукта по внедрении автоматизированной системы «Смета», разработанной НПО «Криста» составит 1 год.
3.2 Совершенствование бюджетного финансирования и контроля за расходами бюджетных средств
Современное состояние бюджетного финансирования образования принято характеризовать в терминах исключительно недостатка выделяемых средств для нормального функционирования учебных заведений.
Приоритеты при финансировании конкретных статей расходов определяются следующим образом:
оплата труда;
стипендия;
трансферты;
оплата коммунальных услуг;
остальные виды расходов.
Такая оценка распределения значимости обеспечения расходов связана с тем, что действующее законодательство установило достаточно большую зону ответственности государства за обеспечение определенного уровня финансирования образования:
выделение на нужды развития образования не менее 10% национального дохода, в том числе на высшее профессиональное образование — не менее 3% расходной части федерального бюджета;
определение уровня оплаты труда работников образования в зависимости от уровня оплаты труда в промышленности;
установление доплат, надбавок, присущих только работникам образования.
Выполнение всех обязательств, взятых на себя государством, требует увеличения ассигнований на образование только из федерального бюджета по разным оценкам в 2—4 раза, что, очевидно, невыполнимо. Таким образом, бюджет применительно к сфере образования находится в состоянии «перенапряжения».
Установленный Бюджетным кодексом Российской Федерации порядок финансирования образования имеет некоторые противоречия с действующим законодательством об образовании. Это снижает эффективность использования бюджетных средств, приводит к значительным транзакционным издержкам (т.е. расходам, связанным с обеспечением движения бюджетных средств «по инстанциям» бюджетного процесса — содержанием органов казначейства, оформлением документов, снижением скорости перемещения денег, расходам на контроль соблюдения бюджетных назначений и т.п.) [1, c.4]
Нормативно-методическая база бюджетного финансирования образования в основном опирается на документы и материалы, разработанные для условий планово-директивной экономики и отсутствия выраженного дефицита бюджетных средств. Недофинансирование образования в целом заменяется несколько иным понятием «отсутствия финансирования по отдельным статьям». Создается «лукавая ситуация», когда деньги на образование вроде бы и выделяются, а вот каким образом удается сохранять устойчивость системы, учредителя вроде бы и не интересует.
В законодательной базе, определяющей механизм бюджетного финансирования образования, отсутствует механизм, позволяющий с единых позиций решать возникающие частные вопросы финансирования, руководствуясь единственным критерием — целями, на достижение которых направляются бюджетные средства. Целевой характер расходования бюджетных средств основан исключительно на соблюдении установленных сметных назначений в рамках экономической бюджетной классификации, что не способствует экономичности и, следовательно, повышению эффективности использования бюджетных средств.
Все это позволяет предположить, что бюджетная политика государства, точнее — финансовых органов, направлена в первую очередь на решение проблем учета и контроля использования бюджетных средств, а не на решение проблем обеспечения деятельности сферы образования.
Решение этих и других конкретных проблем бюджетного финансирования видится по двум основным направлениям:
- совершенствование нормативно-методической базы бюджетного финансирования образования;
- дальнейшее развитие и совершенствование организационно-экономического механизма функционирования системы образования.
В рамках первого направления необходимо упорядочить бюджетное законодательство, предусмотрев:
- передачу права утверждения сводной сметы доходов и расходов образовательного учреждения руководителю этого учреждения (порядок согласования расходов внутри учреждения устанавливается уставом, решением ученого совета и т.п. открытой процедурой);
- включение бюджетополучателей в процедуру разработки проекта бюджета. Это обусловлено тем, что и действующий порядок распределения бюджетных средств, и установленное законодательством требование перехода к нормативам финансирования должны предусматривать объективно сложившиеся особенности отдельных образовательных учреждений, связанных с их профилем, материальной базой, территориальным расположением и другими факторами, которые не могут быть в полной мере учтены главными распорядителями бюджетных средств, составляющих проект бюджета;
- доведение уведомлений о бюджетных обязательствах и лимитов бюджетных ассигнований одной строкой;
- предоставление права бюджетополучателям осуществлять расходование средств бюджета в пределах общей суммы финансирования, самостоятельно определяя их распределение по статьям экономической классификации;
- сохранение за бюджетным учреждением остатка средств, обоснованно образовавшегося по состоянию на 31 декабря текущего года на счете бюджетного учреждения.
Сейчас трудно определить направления дальнейшего совершенствования организационно-финансовых механизмов в системе образования. Слишком многими факторами они определяются и слишком неопределенными могут быть и последствия изменений такого рода. Ясно одно, необходимо отказаться от практики централизованного планирования структурных и организационных преобразований в сфере образования, сделав основной упор на постепенный запуск механизмов саморегулирования.
Основные подходы к организационно-экономическому реформированию системы профессионального образования можно сформулировать следующим образом:
- реструктурирование
действующих
потоков финансовых
средств, направленное
на более эффективное
их использование.
- создание
условий, стимулирующих
развитие
платежеспособного
спроса на подготовку
и переподготовку
по конкретным
профессиям
и уровням
квалификации,
а также на получение
дополнительного
образования,
т.е. формирование
дополнительных
(внебюджетных)
источников
финансирования
этой сферы.
Финансирование образовательных учреждений должно осуществляться по следующим направлениям.
- Государственный заказ.
Финансирование госзаказа должно осуществляться на основе нормативов в расчете на 1 студента (учащегося), которые будут дифференцированы с учетом трудоемкости и капиталоемкости подготовки по различным специальностям. Финансирование будет производиться без разбивки выделяемых средств на отдельные предметные статьи. В общий объем финансирования госзаказа будет входить стипендиальный фонд. В то же время в нормативы финансирования госзаказа не включаются средства на инновации в сфере профессионального образования (инновационный фонд).
Эти средства будут поступать образовательным учреждениям из федерального бюджета пропорционально объему получаемого ими государственного заказа.
- Региональный
заказ на подготовку
специалистов
устанавливается
регионами и
финансируется
из региональных
бюджетов.
Заказы предприятий и частных лиц на образовательные услуги стимулируются налоговыми льготами и, в среднесрочной перспективе, образовательными кредитами и образовательным страхованием.
ЗАКЛЮЧЕНИЕ
Важность финансового анализа как одного из основных элементов стратегического управления образовательным учреждением сложно переоценить. Значение его возросло с тех пор, как была расширена экономическая свобода образовательных учреждений и их хозяйственная самостоятельность.
Очевидно, что от эффективности управления финансовыми ресурсами государственных образовательных учреждений целиком и полностью зависит результат деятельности организации в целом. Если дела в учреждении идут самотеком, а стиль управления в новых рыночных условиях не меняется, то никакое бюджетное финансирование не позволит образовательному учреждению «держаться на плаву». В первой главе данной работы рассматривались особенности организации финансово – хозяйственной деятельности государственного образовательного учреждения и особенности анализа финансового состояния государственного образовательного учреждения. Рассмотрены основные теоретические методы проведения финансового анализа деятельности бюджетной организации, раскрыта экономическая сущность коэффициентов, применяемых при проведении анализа финансового состояния учреждения.
В главе второй,
занимающей
большую часть
работы, было
исследовано
государственное
образовательное
учреждение
НПО профессионального
училища № 44 города
Уфы и его финансовое
положение. В
ходе работы
было установлено
реальное положение
дел на предприятии;
выявлены изменения
в финансовом
состоянии и
факторы, вызвавшие
эти изменения.
Динамика
изменения
показателей
оценки имущественного
состояния ГОУ
НПО профессионального
училища № 44 города
Уфы позволяет
судить о том,
что величина
фактических
расходов на
капитальный
ремонт зданий
из бюджетных
источников
имеет тенденцию
к сокращению,
что отражается
на росте показателя
износа зданий
и сооружений.
В ходе выполнения исследования были выявлены следующие особенности бюджетной организации:
Бюджетное учреждение – организация, созданная органами государственной власти РФ для осуществления функций некоммерческого характера, поэтому ее основной деятельностью не может быть извлечение прибыли, но в тоже время хозрасчетная деятельность допускается с условием направления полученной прибыли на осуществление уставных задач.
Бюджетное финансирование осуществляется по смете и ведение бухгалтерского учета ведется по инструкции по бухгалтерскому учету в бюджетных организациях №107н.
Использование бюджетных средств на цели, непредусмотренные сметой, не разрешается.
Фактические расходы на 1 января следующего года не могут превышать объемы бюджетного финансирования
Доходы бюджетной организации складываются из бюджетных средств и внебюджетных средств, т.к. в современных условиях бюджетные организации вынуждены самостоятельно искать дополнительные источники финансирования, оказывая платные услуги и выполняя различного рода работы.
В ходе выполнения исследования были выявлены особенности анализа деятельности бюджетной организации:
Некоммерческий характер их деятельности и затратный принцип финансирования не предполагают формирование позитивного финансового результата.
Организации вынуждены расходовать ресурсы не столько в соответствии с фактической необходимостью в них, сколько исходя из объема выделенных средств.
Анализ проводится с целью установить, насколько эффективно используются бюджетные средства и соответствуют ли качество и объем услуг, оказываемых населению или другим субъектам хозяйствования, затратам, которые несет государство по их оказанию.
Анализ финансирования предполагает изучение обеспеченности учреждения бюджетными средствами, а также полноты их использования.
Для этого плановое финансирование сравнивается с фактическим, и производится сравнение поступивших сумм бюджетных средств с кассовыми расходами учреждения.
Основным источником информации при этом является «Отчет об исполнении сметы расходов формы №2».
ГОУ НПО профессиональное училище № 44 города Уфы по Уставу для реализации основных задач имеет право:
- самостоятельно с учетом государственных образовательных стандартов разрабатывать, принимать, реализовывать образовательные программы начального профессионального образования на базе основного общего и среднего общего образования;
- разрабатывать и утверждать учебный план, годовой календарный учебный график и расписание занятий; выбирать формы, средства и методы обучения и воспитания в пределах, определенных Законом Российской Федерации "Об образовании" и Законом Республики Башкортостан «Об образовании»;
- самостоятельно выбирать систему оценок, формы, порядок и периодичность промежуточной аттестации обучающихся.
Учреждение вправе осуществлять предпринимательскую и иную приносящую доход деятельность лишь постольку, поскольку это служит достижению целей и видам, ради которых оно создано.
Учреждение имеет право осуществлять следующие виды предпринимательской и иной приносящей доход деятельности:
1) оказывать дополнительные образовательные услуги (на договорной основе), в том числе за плату, за пределами основных образовательных программ начального профессионального образования, определяющих статус Учреждения: физкультурно-оздоровительные услуги (спортзал);
2) оказывать услуги по эксплуатации подразделения общественного питания (столовая):
3) привлекать для осуществления своей уставной деятельности дополнительные источники финансов и материальных средств;
4) реализовывать собственную продукцию, изготовленную учебными мастерскими, работы и услуги, выполняемые Учреждением;
5) проводить благотворительные мероприятия в порядке, установленном законодательством Российской Федерации и Республики Башкортостан;
6) вести другие приносящие доход внереализационные операции, непосредственно не связанные с собственным производством предусмотренных настоящим Уставом продукции, работ, услуг и с их реализацией;
7) устанавливать прямые связи с иностранными организациями.
Анализ структуры доходов бюджета ГОУ НПО профессионального училища № 44 города Уфы показал, что финансовое обеспечение деятельности этой организации формируется за счет средств бюджета Республики Башкортостан на основе утверждаемой сметы доходов и расходов.
Показатели деловой активности имеют тенденцию к снижению, что свидетельствует о снижении эффективности использования финансовых ресурсов ГОУ НПО профессионального училища № 44 города Уфы.
Вышеперечисленные тенденции свидетельствуют о назревшей необходимости руководству ГОУ НПО профессионального училища № 44 города Уфы обратить внимание на оценку финансового состояния учреждения.
Нужно сказать, что необоснованно высокий уровень производственных запасов, значительно влияющий на общую оборачиваемость активов предприятия; негибкая политика расчетов с заказчиком и клиентом на условиях взаимной выгоды, предполагающей в частности систему скидок - все это говорит о неумелом управлении капиталом. Проведенный анализ также показал, что доходность собственного капитала снизилась в отчетном году. Это вызвало уменьшение отдачи с каждого рубля вложенных средств за прошлый год. Показатель фондоотдачи в 2009 году сократился на 11 % по сравнению с 2008 годом.
Налицо тенденция к снижению финансовой устойчивости. Поэтому для стабилизации финансового состояния учреждения хотя бы до уровня прошлых лет предлагается провести следующие мероприятия, позволяющие оптимизировать финансово-экономическую деятельность рассматриваемого учреждения:
В целях увеличения
поступлений
от платной
образовательной
деятельности
предлагается
провести ряд
мероприятий:
- разработать
рекламную
кампанию по
продвижению
образовательных
услуг ГОУ НПО
профессионального
училища № 44 города
Уфы;
- организовать работу по проведению рекламной кампании на территории г. Уфы и Республики Башкортостан;
- провести просветительскую работу среди выпускников школ и лиц, состоящих на учете в центрах занятости и на биржах труда;
- организовать день открытых дверей, в рамках которого провести презентационные занятия по коммерческим курсам.
В целях увеличения добровольных пожертвований и взносов рекомендуется разработать и внедрить ПР – кампанию для привлечения благотворительных организаций на территории г. Уфы и РБ. Новые условия хозяйствования требуют внедрение современных средств вычислительной техники и обработки учетно-финансовой информации. Во избежание осложнения проведения финансового анализа, снижения оперативности принятия управленческих решений и увеличения вероятность возникновения ошибок в отчетной документации, предлагается внедрить автоматизированная система бухгалтерского учета «Смета», разработанную НПО «Криста».
Перечисленные мероприятия позволят усовершенствовать финансовую деятельность ГОУ НПО профессионального училища № 44 города Уфы, получить дополнительные внебюджетные источники финансирования.
СПИСОК ЛИТЕРАТУРЫ
1. Бюджетный кодекс Российской Федерации от 31.07.98г. № 145-ФЗ // Информационно – правовая база данных «Консультант - плюс».
2. Налоговый кодекс Российской Федерации. Часть 1. – М., 1998.
3. Приказ Минфина России от 30.12.99г. № 107н «Об утверждении Инструкции по бухгалтерскому учету в бюджетных учреждениях» // Информационно – правовая база данных «Консультант - плюс».
4. Федеральный закон “Об образовании” (в ред. Федерального закона от 3.01.96 № 12-ФЗ)
5. Федеральный закон «О федеральном бюджете на 2004 год» от 10.12.2003 г.
6. Федеральный закон « О некоммерческих организациях» от 12 января 1996 года N 7-ФЗ
7. Положение по ведению бухгалтерского учета и бухгалтерской отчетности в Российской Федерации, утвержденное Приказом Минфина России от 29.06.98 г № 34н п. 79.
8. Абрютина М.С., Грачев А.В. Анализ финансово – экономической деятельности предприятия : Учебно – экономической пособие. – 2-е изд., испр. – М.: Издательство «Дело и сервис», 2006. – 256 с.
9. Акперов И., Головач С., Аполлонова – Коноплева И. Казначейская система исполнения бюджета Российской Федерации. – М. : Финансы и статистика, 2006. – 352 с.
10. Анализ хозяйственной деятельности бюджетных организаций: Учеб. пособие / Д.А.Панков, Е.А.Головкова, Л.В.Пашковская и др.; По общ.ред.Д.А.панкова, Е.А.Головковой. – 2-е изд., испр. – М.:Новое знание, 2007. – 409 с.
11. Балабанов И.Т. Финансовый анализ и планирование хозяйствующего субъекта. М.: Финансы и статистика, 2009. – 208 с.
12. Быкадоров В. Л., Алексеев П. Д. Финансово-экономическое состояние предприятия: Практ. пособие. М.: ПРИОР, 2008. - 96 с.
13. Бочкарев В.И. Концептуальные основы государственного общественного управления общим образованием в России // Менеджмент в образовании. – 2006. – С.9-21.
14. Вахрин П.И., Финансовый анализ в коммерческих и некоммерческих организациях. – М.: ИКЦ «Маркетинг», 2007. – 320 с.
15. Волкова М. М., Звездова А. Б. Маркетинговые исследования в области образовательных услуг // Маркетинг. 2005. № 2. С. 122–143.
16. Воронин А.А. О механизме финансирования платного сектора образовательных услуг // Финансы. - 2006. - №12. - С.21-23.
17. Вифлиемский А.В. Организация деятельности образовательных учреждений в условиях казначейского исполнения бюджетов // Менеджмент в образовании. – 2006. - №3. – С.37-47.
18. Вифлиемский А.В., Чиркина О.В. Бухгалтерский учет в образовательных учреждениях. – М. : Педагогический поиск, 2007. – 192 с.
19. Гневко В.А. Учебное заведение в условиях экономики переходного периода. Концепция развития образования. СПб : ИуиЭ, 2008. – 272 с.
20. Гневко В.А. Формирование образовательной среды учебными заведениями. СПб. : Бизнес – Центр, 2008. – 178 с.
21. Грищенко О.В. Анализ и диагностика финансово-хозяйственной деятельности предприятия: Учебное пособие. Таганрог : Изд-во ТРТУ, , 2006. - 112с.
22. Годин А.М., Подпорина И.В. Бюджет и бюджетная система Российской Федерации. – М.: Дашков и Ко, 2006. – 276 с.
23. Данилов Е.Н., Абарникова В.Е., Шипков Л.К., Анализ хозяйственной деятельности в бюджетных и научных учреждениях – М.: ФиС, 2009. – 336 с.
24. Егоршин А.П. Перспективы развития образования в России в ХХI веке // Университетское управление. – 2008. - № 4 (14). – С.42-54.
25. Заболотный Е.Б., Майсаков Д.Л. Анализ результатов финансовой деятельности вуза как основа принятия управленческого решения // Университетское управление. – 2005. - № 3 (18). – С.44-52.
26. Кельчевская Н.Р., Прохорова Н.Б., Павлова М.Б., Проведение финансового анализа государственного образовательного учреждения – Екатеринбург: Изд-во УГТУ-УПИ, 2008. – 127 с.
27. Клюев А.К. Организация финансового менеджмента в вузе // Университетское управление. – 2007. - №4 (15). – С.12-20.
28. Ковалев В.В., Финансы предприятий – М.: ТК Велби, 2007. – 352 с.
29. Кузьмин Г. Особенности составления отчетности некоммерческими организациями. // Экономика и жизнь., Бухгалтерское приложение., 2006., февраль, № 6, с. 7-14.
30. Маркина Е.В. Финансы ВУЗ в условиях реформирования бюджетного сектора. // Финансы и кредит, 2009., июль, № 15 (153)
31. Молчанов И.П. Финансирование социальной сферы в условиях реформирования межбюджетных отношений.// Бухгалтерский учет в бюджетных и некоммерческих организациях. – 2008., январь, № 1 (49), с.4 -5.
32. Нестерова И. Бизнес-план учебного заведения - основа принятия стратегических и тактических решений // Маркетинг. - 2007. - №1. - С.102-104.
33. Панков Д.А., Головкова Е.А., Пашковская Л.В., Анализ хозяйственной деятельности бюджетной организации – М.: Новое знание, 2008. – 409 с.
34. Попова Р.Г., Самонова И.Н., Доброседова И.И., Финансы предприятий, — СПб: Питер, 2007. – 224 с.
35. Родионова В.М., Баятова И.М., Маркина Е.В. Бухгалтерский учет и контроль в бюджетных учреждениях. – М.: ИД ФБК-ПРЕСС, 2009. – 232 с.
36. Токарев И.Н. Бухгалтерский учет в бюджетных учреждениях. – М. : ИД ФБК – ПРЕСС, 2006. – 503 с.
37. Федченко Е.А. Вопросы совершенствования методического обеспечения по ведению бухгалтерского учета платных дополнительных образовательных услуг// Советник бухгалтера в сфере образования и науки. - 2005. - № 4.
38. Фомина С. Годовой отчет бюджетного учреждения за 2008 год // Финансовая газета., 2008., январь., № 4, с.10-12., № 5, С9-10.
39. Шеремет А.Д., Сайфуллин Р.С., Финансы предприятий. - М.: ИНФРА-М, 2009 г. 256 c.
40. Юрьева Т.В., Экономика некоммерческих организаций – М.: Юристъ, 2006. – 320 с.
41. Яшин С.Н., Яшина Н.И. Некоторые аспекты анализа бюджетного потенциала муниципального образования. // Экономический анализ: теория и практика, 2008., январь, № 1 (4), с. 10-13
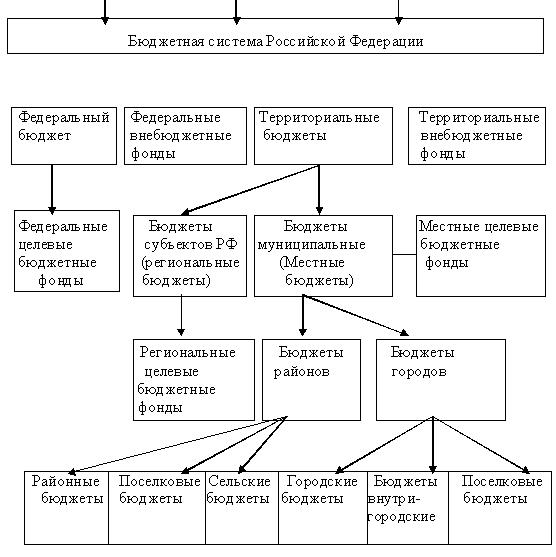
ПРИЛОЖЕНИЕ А
Структура бюджетной системы Российской Федерации
ПРИЛОЖЕНИЕ Б
Смета бюджетного учреждения
Утверждаю в сумме 3027 тыс.руб.
В том числе ФОТ 1178 тыс.руб.
СМЕТА РАСХОДОВ на 2009 год.
Учреждение: Профессиональное училище №44 г. Уфы
Полный адрес: г. Уфа, ул. Ухтомского, 29
Периодичность: годовая
Вид сметы: индивидуальная
| Экономическая классификация расходов | Исчислено учреждением | Утверждено | |||||
| Наименование статьи | КБК | Всего на год | В том числе по кварталам | ||||
| 1 | 2 | 3 | 4 | ||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| ТЕКУЩИЕ РАСХОДЫ | |||||||
| Оплата труда Служащих | 1178,0 | 1178,0 | 294,5 | 294,5 | 294,5 | 294,5 | |
| Начисление на ФОТ ЕСН | 454,0 | 454,0 | 113,0 | 114,0 | 114,0 | 113,0 | |
| Приобретение предметов снабжения и расходных материалов | 294,8 | 294,8 | 73,7 | 73,7 | 73,7 | 73,7 | |
| Оплата ГСМ | 34,0 | 34,0 | 8,5 | 8,5 | 8,5 | 8,5 | |
| Прочие расходные материалы и предметы снабжения | 260,8 | 260,8 | 65,2 | 65,2 | 65,2 | 65,2 | |
| Командировки и служебные разъезды | 100,0 | 100,0 | 25,0 | 25,0 | 25,0 | 25,0 | |
| Оплата транспортных услуг | 336,5 | 336,5 | 84,125 | 84,125 | 84,125 | 84,125 | |
| Оплата услуг связи | 144,504 | 144,504 | 36,126 | 36,126 | 36,126 | 36,126 | |
| Оплата коммунальных услуг | 205,5 | 205,5 | 86,975 | 15,775 | 15,775 | 86,975 | |
| Прочие текущие расходы | 313,696 | 313,696 | 78,424 | 78,424 | 78,424 | 78,424 | |
| Оплата текущего ремонта оборудования | 63,0 | 63,0 | 15,75 | 15,75 | 15,75 | 15,75 | |
| Оплата текущего ремонта зданий и сооружений | 72,0 | 72,0 | 18,0 | 18,0 | 18,0 | 18,0 | |
| Прочие текущие расходы | 178,696 | 178,696 | 44,674 | 44,674 | 44,674 | 44,674 | |
| Всего текущих расходов | 3027,0 | 3027,0 | 792,0 | 722,0 | 722,0 | 791,0 | |
| Всего расходов по смете | 3027,0 | 3027,0 | 792,0 | 722,0 | 722,0 | 791,0 | |
ПРИЛОЖЕНИЕ Г
Единая тарифная сетка по оплате труда работников бюджетной сферы:
Тарифная система оплаты труда работников бюджетной сферы основана на Единой тарифной сетке, утвержденной постановлением Правительства РФ от 14 октября 1992 г. «О дифференциации в уровнях оплаты труда работников бюджетной сферы на основе Единой тарифной сетки». Единая тарифная сетка (ETC) представляет собой единую шкалу тарификации оплаты труда рабочих и служащих. Она охватывает все группы работников учреждений, организаций и предприятий, находящихся на бюджетном финансировании (за исключением органов представительной и исполнительной власти). В ней содержится 18 разрядов. Ранее, соотношение тарифных разрядов этой тарифной сетки было установлено 1:10,07, т. е. оплата труда по высшему XVIII разряду превышала оплату труда по первому (низшему) разряду в 10,07 раза. Однако, с 1 декабря 2001 года соотношение между тарифными ставками (окладами) первого и восемнадцатого разрядов Единой тарифной сетки по оплате труда работников организаций бюджетной сферы установлено в размере 1 к 4,5.
Размер тарифной ставки I разряда устанавливается Правительством РФ и не может быть ниже минимальной оплаты труда (МРОТ). При повышении МРОТ Правительство РФ издает соответствующее постановление о повышении тарифных ставок ЕТС.
Каждому разряду сетки соответствует тарифный коэффициент, который показывает, во сколько раз тарифные ставки рабочих второго и последующих разрядов выше ставки рабочих первого разряда. Эти коэффициенты увеличиваются при увеличении тарифного разряда (от 1 до 4,5). В настоящее время тарифные коэффициенты для расчета оплаты труда работников федеральных государственных учреждений установлены постановлением Правительства РФ от 29 апреля 2006 г. № 256 «О размере тарифной ставки (оклада) первого разряда и о межразрядных тарифных коэффициентах Единой тарифной сетки по оплате труда работников федеральных государственных учреждений».
Размещено на
1 Хотя термин «внебюджетные источники» и представляется не совсем верным, ибо согласно ст.ст. 41, 42 БК РФ доходы бюджетного учреждения, полученные от предпринимательской и иной деятельности, приносящей доход, в том числе, от оказания платных услуг, являются доходами соответствующего бюджета, учитывая природу их поступления, можно именовать их таким образом.
72