Сущность и структура денежного оборота в РФ
Глава 2. Структура денежного оборота
2.1. Классификация структуры денежного оборота
Денежный оборот имеет собственную классификацию. В частности, по форме существования деньги бывают наличные и безналичные. Наличные деньги в свою очередь подразделяются на реальные деньги ( это монеты из драгоценных металлов, слитки), кредитные деньги (банкноты и казначейские билеты ) и разменные монета. Безналичные деньги могут существовать как в рамках национальной денежно-кредитной системы в форме национальной валюты, так и в форме межнациональных платежных средств в системе международных расчетов.
В зависимости от вида обращаемых денег можно выделить два основных типа систем денежного обращения:
1) системы обращения металлических денег , когда в обращении находятся полноценные золотые и (или) серебрянные монеты, которые выполняют все функции денег, а кредитные деньги могут свободно обмениваться на денежный металл (в монетах или слитках);
2) системы обращения кредитных или бумажных денег, которые не могут быть обменяны на золото, а само золото вытеснено из обращения.
Выпуск как бумажных так и кредитных денег оказался в современных условиях монополизирован государством. Центробанк РФ, находящийся в собственности государства, иногда пытается компенсировать нехватку денежных накоплений путем увеличения денежной массы, эмиссии избыточных знаков стоимости. Денежная масса - это совокупность наличных и безналичных покупательных и платежных средств, обеспечивающих обращение товаров и услуг в народном хозяйстве, которым располагают частные лица, институциональные собственники и государство. В структуре денежной массы выделяется активная часть, к которой относятся денежные средства, реально обслуживающие хозяйственный оборот, и пассивная часть, включающая денежные накопления, остатки на счетах, которые потенциально могут служить расчетными средствами (см. рис.1).
Рис. 1 Структура денежной массы
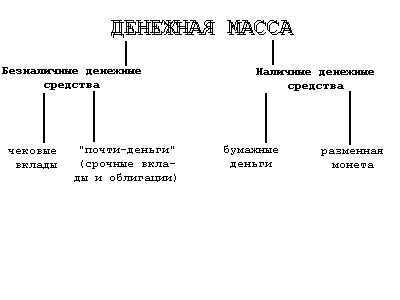
Таким образом, структура денежной массы достаточно сложна и не совпадает со стереотипом, который сложился в сознании рядового потребителя, считающего деньгами прежде всего наличные средства - бумажные деньги и мелкую разменочную монету. На деле доля бумажных денег в денежной массе весьма низка (менее 25%), а основная часть сделок между предпринимателями и организациями, даже в розничной торговле, совершается в развитой рыночной экономике путем использования банковских счетов. В результате наступила эра банковских денег-чеков, кредитных карточек, чеков для путешественников и т. п. Эти инструменты расчетов позволяют распоряжаться денежными депозитами, т. е. безналичными деньгами. При оплате товара и услуги покупатель, используя чек или кредитную карточку, приказывает банку перевести сумму покупки со своего депозита на счет продавца или выдать ему наличные.
Вместе с тем в структуру денежной массы включаются и такие компоненты, которые нельзя непосредственно использовать как покупательное или платежное средство. Речь идет о денежных средствах на срочных счетах, сберегательных вкладах в коммерческих банках, других кредитно-финансовых учреждениях, депозитных сертификатах, акциях инвестиционных фондов, которые вкладывают средства только в краткосрочные денежные обязательства и т. п. Перечисленные компоненты денежного обращения получили общее название “квази-деньги”. Квази-деньги представляют собой наиболее весомую и быстро растущую часть в структуре денежного обращения.
Экономисты называют квази-деньги ликвидными активами. Под ликвидностью какого-либо имущества или активов понимается их легкореализуемость, возможность их обращения в денежную форму без потери стоимости. Следовательно, самым ликвидным видом активов являются деньги. К высоколиквидным видам имущества относятся золото, другие драгоценные металлы, драгоценные камни, нефть, произведения искусства. Меньшей ликвидностью обладают здания, оборудование.
В структуре денежной массы выделяют такие совокупные компоненты, или, как их еще называют, денежные агрегаты, как М1, М2, М3, L, группирующие различные платежные и расчетные средства по степени их ликвидности, причем каждый их последующий агрегат включает в себя предыдущий.
М1 - это деньги в узком смысле слова, которые еще называют “деньгами для сделок”, и они включают в себя наличные деньги (бумажные деньги и монеты), обращающиеся вне банков, а также деньги на текущих счетах (счетах “до востребования”) в банках. Нужно заметить, что депозиты на текущих счетах выполняют все функции денег и могут быть спокойно превращены в наличные.
М2 - это деньги в более широком смысле слова, которые включают в себя все компоненты М1 + деньги на срочных и сберегательных счетах коммерческих банков, депозиты со специализированных финансовых институтов. Владельцы срочных вкладов получают более высокий процент по сравнению с владельцами текущих вкладов, но они не могут изъять эти вклады ранее определенного условием вклада срока. Поэтому денежные средства на срочных и сберегательных счетах нельзя непосредственно использовать как покупательное и платежное средство, хотя потенциально они могут быть использованы для расчетов. Замечу, что различие между М1 и М2 заключаются в том, что в состав М2 включены квази-деньги, которые, по крайней мере, затруднительно использовать для сделок, нелегко перевести в наличные.
Следующий агрегат М3 включает в себя М2 + крупные срочные вклады и суммы контрактов по перепродаже ценных бумаг.
Агрегат L состоит из М3 и коммерческих бумаг с определенными видами краткосрочных ценных бумаг.
Следует отметить, что в нашей стране до последнего времени денежные агрегаты не расчитывались и не использовались. Теоретически это обосновывалось постулатами марксистской экономической науки, в соответствии с которыми считается недопустимым объединение квази-денег и наличных денег, ибо смешиваются совершенно разные категории - деньги, ценные бумаги, кредит.
Однако ясно, что между денежным рынком (движение краткосрочных ссуд), рынком инвестиций (обращение среднесрочного и долгосрочного ссудного капитала) и рынком ценных бумаг существует тесная взаимосвязь. Потенциально остатки на срочных счетах и ценные бумаги могут быть использованы для расчетов. Кроме того, владельцы срочных счетов имеют возможность переоформить их в счета до востребования. Доходы от ценных бумаг могут храниться на текущих счетах, так же, как денежные средства, вырученные от их продажи.
Безусловно, денежные агрегаты на практике играют позитивную роль как ориентиры денежной политики государства. С учетом стирания граней между наличным и безналичным оборотом в нашей стране следовало бы перейти к их активному использованию.
Денежное обращение осуществляется в наличной и безналичной формах.
2.2. Безналичный денежный оборот
Безналичное обращение - движение стоимости без участия наличных денег, посредством перечисления денежных средств по счетам в кредитных учреждениях и зачетов взаимных требований. Безналичные расчеты имеют важное экономическое значение в ускорении оборачиваемости средств, сокращении наличных денег, необходимых для обращения, снижении издержек обращения.
. Доля безналичных расчетов в России раньше составляла около 80 %, сегодня- 88%. Высокий уровень безналичных расчетов в любой стране говорит о правильной, грамотной организации всего денежного оборота.
Между наличным и безналичным обращением существует тесная взаимосвязь: деньги постоянно переходят из одной сферы обращения в другую, они образуют общий денежный оборот, в котором действуют единые деньги.
В зависимости от экономического содержания различают две группы безналичного обращения: по товарным операциям, т.е. безналичные расчеты за товары и услуги; по финансовым обязательствам, т.е. платежи в бюджет и во внебюджетные фонды, погашение банковских ссуд, уплата процентов за кредит, расчеты со страховыми компаниями. Значение безналичных расчетов состоит в том, что они ускоряют оборачиваемость средств, сокращают абсолютную величину наличных денег в обороте, сокращаются издержки на печатание и доставку наличных денег.
В 1993 г. ЦБ РФ начал работу по внедрению автоматической системы межбанковских расчетов на базе расчетно-кассовых центров РКЦ и коммерческих банков, что позволяет отказаться от пересылки бумажных документов и ускоряет расчеты (счет идет на часы и минуты, и в идеале работа может происходить в режиме реального времени).
Безналичный оборот в России характеризуется обязательным открытием расчетного или текущего счета в учреждении банка. Платежи производятся с согласия покупателя или по поручению плательщика. Основанием для перечисления средств являются финансовые платежные документы (платежные поручения, расчетные чеки, договора). При нарушении условий договора существует возможность полного или частичного отказа от оплаты в соответствии и “Правилами осуществления безналичных расчетов”; наличные деньги в кассе предприятия находятся в пределах установленных лимитов; самостоятельность в расходовании средств на счетах в соответствии с “Порядком ведения кассовых операций в РФ” от 1993 г.
В России в соответствии с правилами Банка России определено, что расчеты предприятий по своим обязательствам, а также между юридическими и физическими лицами за товарно-материальные ценности производятся в безналичном порядке через учреждения банка.
Определены следующие формы безналичных расчетов:
расчеты платежными поручениями;
расчеты платежными требованиями-поручениями;
инкассовые расчеты;
расчеты с применением аккредитивов;
расчеты с использованием чеков;
расчеты с использованием векселей;
клиринговые расчеты;
расчеты с помощью пластиковых карточек.
2.3. Наличный денежный оборот
Налично-денежное обращение — движение наличных денег в сфере обращения и выполнение ими 2-х функций: средства платежа и средства обращения. Наличные деньги используются: для оплаты товаров, работ, услуг; для расчетов, не связанных с движением товаров и услуг( расчетов по выплате заработной платы, премий, пособий, стипендий, пенсий, по выплате страховых возмещений по договорам страхования, при оплате ценных бумаг и выплате дохода по ним, по платежам населения, на хозяйственные нужды, на оплату командировок, на представительские расходы, на закупку сельхозпродукции и т.д). Налично-денежное движение осуществляется с помощью различных видов денег: банкнот, металлических монет, других кредитных инструментов (векселей, чеков, кредитных карточек). В России предпринимаются попытки ограничить налично-денежное обращение, т.к. оно позволяет уходить от контроля государства за деятельностью юридических и физических лиц.
Глава 3. Перспективы развития денежного оборота в России.
Российский финансовый кризис 1998 г. серьезно подорвал процесс экономической стабилизации, результатами которой стали сохранение низкого уровня инфляции на протяжении почти трех лет и деноминация рубля 1 января 1998 г. Свою негативную роль сыграли и внешние факторы – кризис в странах Юго-восточной Азии вкупе с падением цен на нефть, происходившим с начала 1997 г. И тем не менее основные причины кризиса порождены внутренней финансовой ситуацией в самой России.
Цель настоящей работы – показать, что на протяжении всего периода 1991-1998 гг. денежно-кредитная политика находилась (да и находится) в прямой зависимости от состояния государственного бюджета. В конечном счете способность денежных властей поддерживать стабильность национальной валюты ограничена размером бюджетного дефицита безотносительно к тому, каким способом он финансируется.
Российский кризис 1998 г. представляет собой вариант так называемого кризиса платежного баланса первого поколения, смоделированного П. Кругманом. В данной модели основным фактором выступает чрезмерно экспансионистская фискальная и денежно-кредитная политика, приводящая к неуклонному истощению золотовалютных резервов, что вынуждает правительство отказаться от фиксированного обменного курса. В случае России недостаточно жесткой являлась не денежно-кредитная, а фискальная политика. Рынок просто не поверил в то, что Министерство финансов РФ сможет погасить всевозрастающие объемы долговых обязательств, не прибегая к денежной эмиссии. Истощение валютных резервов было вызвано не денежной экспансией, а оттоком капитала, порожденным опасениями понести финансовые убытки, в том числе в результате девальвации. Денежные власти попытались развеять эти опасения, повышая процентные ставки, но неудачно, поскольку само непосильное для бюджета бремя чрезвычайно высоких процентных ставок являлось неотъемлемой и существенной частью проблемы. Чем больше ужесточалась денежно-кредитная политика, тем более неблагоприятной становилась бюджетная ситуация. Этот процесс загонял российскую экономику в порочный круг, подрывая устойчивость рубля. Иными словами, противоречия между денежно-кредитной, фискальной политикой и политикой обменного курса достигли своей кульминации.
3.1. Тяжелое наследие
До реформ 1987-1988 гг. Госбанк СССР (единственный государственный банк-монополист) совмещал функции собственно центрального и коммерческого банков. Финансовые потоки были разделены между физическими и юридическими лицами. Такая дихотомия означала, что физические лица использовали наличные, а предприятия – безналичные формы расчетов. Выделение кредитов и размещение средств на счетах как предприятиями, так и населением контролировалось Госбанком. Денежно-кредитная и фискальная политика была подчинена задаче достижения запланированных объемов выпуска продукции.
Проведенная в 1978 г. банковская реформа привела к возникновению двухуровневой системы. Во всех прочих отношениях функции Госбанка остались неизменными до 1991 г. В механизм распределения кредитов не было превнесено рыночных элементов. Процентные ставки были низкими и нередко еще больше снижались при выдаче льготных кредитов. Госбанк был официально ликвидирован 25 декабря 1991 г. и его функции перешли к Центральному банку России (ЦБР). Однако вначале ЦБР играл пассивную роль и его основной задачей было финансирование бюджетного дефицита.
Бюджетный дефицит начал расти еще в 1986 г. – отчасти из-за падения мировых цен на нефть, отчасти в результате осуществления капиталовложений в рамках политики “ускорения” – серии реформ, направленных на возобновление экономического роста. В 1985-1989 гг. дефицит возрос с 2 % до 9 % . Особенно пагубную роль сыграл в этом процессе принятый в 1987 г. “Закон о государственном предприятии”, по существу, предоставивший руководству предприятий неограниченную свободу повышения заработной платы работникам. В результате в 1990 г. средняя реальная зарплата в стране на 27 % превышала уровень 1978 г. Рост зарплаты финансировался при помощи льготных банковских кредитов и дотаций из госбюджета.
До 1990 г. правительство было в состоянии удерживать эмиссионное финансирование бюджетного дефицита на низком уровне за счет заимствований на международных рынках, а также кредитов, предоставлявшихся иностранными государствами. Однако такая политика привела к увеличению внешнего долга с 20 млрд. 1985 г. до 67 млрд. долл. к концу 1991 г.
В IV квартале 1991 г. бюджетный дефицит достиг примерно 30 % . Это произошло вследствие роста объемов государственных дотаций с целью поддержания уровня административно регулируемых цен (то же самое относится к обменному курсу), сокращения производства, а также снижения налоговой дисциплины в результате распада СССР и резкого уменьшения суммы налоговых платежей, перечисляемых республиками в центр. В глазах западных кредиторов страна полностью утратила свою кредитоспособность, и для финансирования бюджетных расходов оставалось единственное средство- стремительное наращивание денежной массы.
3.2. Периоды
В ходе проведения российских реформ в 1992-1998 гг. можно выделить два периода – с января 1992 г. по июль 1995 г. и с августа 1995 г. по июль 1998 г. Объявленный правительством дефолт по внутреннему долгу 17 августа 1998 г. ознаменовал собой окончание второго периода.
В 1992 г. среднемесячная инфляция достигла 41% (без учета январского “скачка” цен среднемесячный рост цен был равен 18%), в 1993 г. она составила 21, 1994 г, -10, а в 1995 г. – 7%. В 1996 г. среднемесячная инфляция опустилась до уровня ниже 2%, а в 1997г. – до 1,7%. С января по июль 1998 г. инфляция колебалась в пределах от 0,9 до 0,6 % в месяц.
В 1992-1995 гг. значительный дефицит российского государственного бюджета, а также кредиты ЦБ, восполнявшие бюджетные ассигнования, и кредиты государствам рублевой зоны финансировались почти исключительно за счет денежной эмиссии, что привело к стремительному росту инфляции. Вначале ЦБР имел в своем распоряжении только непосредственно денежные инструменты: целевые кредиты и обязательные резервы. Рынок государственных краткосрочных облигаций (ГКО) был сформирован в мае 1993 г. На первых порах спрос на ГКО был очень низким в связи с высокой инфляцией (приведшей к “бегству” капиталов), а также из-за закрытости данного рынка для нерезидентов. Кредитные аукционы Центрального банка, призванные обеспечить краткосрочную ликвидность банковской системы на рыночных условиях, стали проводиться в феврале 1994 г. В апреле 1995 г., после принятия федерального закона о Центральном банке, он обрел независимость, что позволило институционально разграничить денежно-кредитную и фискальную политику. После этого начался второй период. Финансирование бюджетного дефицита за счет денежной “накачки” в значительной степени удалось заместить финансированием при помощи долговых обязательств, что положило начало резкому росту объема государственного долга. Стремясь расширить рынок государственных долговых обязательств и снизить процентные ставки, власти начали постепенно ликвидировать препятствия на пути притока иностранного капитала на рынок ГКО. Этот процесс начался в августе 1996 г. и был завершен в январе 1998 г.
3.4. Первый период – январь 1992 – июль 1995 гг.
В 1992 – 1995 гг. увеличение денежной базы отражало главным образом прирост объема чистых внутренних активов. Лишь во II квартале 1993 г. и в 1995 г. ведущая роль в этом принадлежала чистым международным резервам.
До середины 1993 г. основное влияние на динамику ЧВА оказали кредиты коммерческим банкам. Данные кредиты были предназначены не только для обеспечения банковской ликвидности посредством изменения ставки рефинансирования. В суммы этих кредитов включались также квазибюджетные ассигнования, т.е. льготные кредиты, распределявшиеся через оанковскую сеть государственным предприятиям. С середины 1993 г. главным источником роста чистых внутренних активов стало кредитование правительства.
В 1992 – 1993 гг. наблюдался существенный рост чистых кредитов бывшим советским республикам. В первом квартале 1994 г. темпы инфляции снизились: среднемесячная инфляция составила 12%, то есть была в два раза ниже, чем за тот же период 1993 г. (23%). Одной из причин этого явилась ликвидация рублевой зоны осенью 1993 г. Сохранение рублевой зоны обошлось России особенно дорого в 1992 г., когда объем кредитов только одного Центрального банка БСР 8,5% ВВП России без учета поставок наличности и 11,6% с их учетом.
Размер бюджетного дефицита и потребности его финансирования повлияли на выбор режима обменного курса. До 1995 года у Росси практически не было другого выбора, кроме ограничения денежной и кредитной экспансии при сохранении определенной степени подвижности обменного курса.
Помимо дефицита государственного бюджета, осуществлению эффективной денежно-кредитной политики препятствовал и ряд других факторов, в частности, ограниченность реальных механизмов ее проведения (операции на открытом рынке начались только во второй половине 1995 года), ненадежность такого инструмента, как норма обязательного банковского резервирования, и, наконец, уровень долларизации экономики. Не отличалась устойчивостью и скорость обращения денег. Возможно, причина подобной неустойчивости заключается в самой функции спроса на деньги, изменении процентных ставок и инфляционных ожиданиях. Обычно высокая инфляция сопровождается увеличением скорости обращения денег, поскольку население стремится избавиться от быстро обесценивающихся активов. Увеличение / уменьшение скорости обращения денег означает,.. что совокупное повышение цен превышает рост показателя М2 или отстает от него. Чем выше скорость обращения денег, тем выше инфляция (при данных номинальных показателях роста денежной массы и реального ВВП), что сокращает доход государства от выпуска Центральным банком денег в обращение.
“Черный вторник” (11 октября 1994 года) не только продемонстрировал силу быстро развивающихся финансовых рынков, но и показал властям, что снижение номинального обменного курса не может заменить ужесточение денежно-кредитной и фискальной политики. Он явился результатом политики денежной “накачки” бюджета, проводившейся российским правительством и Центробанком после января 1994 года. Падение курса рубля на 27% в течение одного дня стало результатом чрезмерного увеличения объема рублевой массы М2 с целью покрытия бюджетного дефицита главным образом в связи предоставления все новых кредитов сельскому хозяйству. С марта по август 1994 г темпы увеличения денежной массы М2 колебались в пределах от 7 до 18%, а курс рубля изменялся со скоростью от 4 до 6% в месяц. Помимо этого 23 августа 1994 г ЦБР снизил ставку рефинансирования со 155 до 122%. Сбербанк и коммерческие банки также снизили ставки по большинству видов депозитов.
“Черный вторник” стал ответом рынка на денежно-кредитную и фискальную политику, которую в течение определенного времени проводило правительство. “Обвал” валютного курса, произошедший в тот день, спровоцировал политический кризис, сопровождающийся перестановками в правительстве и побудил В. Черномырдина и его кабинет вернуться к осуществлению стабилизационной стратегии. 26 марта 1995 г была принята программа стабилизации, разработанная совместно с МВФ, а в апреле Центральный банк обрел независимость. С помощью данной программы удалось остановить рост инфляции, но одновременно была смягчена фискальная политика.
3.5. Второй период – июль 1995-1998 гг.
В 1995 г. предпринимались активные усилия по снижению первичного бюджетного дефицита. На смену кредитам Центрального банка в качестве источника его финансирования пришли государственные краткосрочные облигации, а степень независимости Центрального банка резко возросла. В июле 1995 г. был введен новый порядок регулирования обменного курса с тем, чтобы сдержать резкое повышение курса рубля (как номинального, так и реального) в апреле-мае 1995 г, ставшее следствием успешных действий правительства по ограничению объемов внутреннего кредита.