Сущность и структура денежного оборота в РФ
Начиная с 1 января 1998 г. (с момента деноминации рубля), в политику обменного курса были внесены существенные изменения: границы колебаний курса расширились, была задана его динамика на более длительную перспективу – по декабрь 2000 г. включительно. Центральный банк ежедневно устанавливал средний курс на следующий день, а также спред рыночных котировок спроса и предложения, на основе которых и формировался курс. Максимальное отклонение котировок спроса и предложения от среднего значения курса не должно было превышать 1,5%.
В рамках данной системы Центральный банк задавал два контрольных показателя: денежной базы и динамики колебаний обменного курса в пределах установленного “коридора”. Приток и отток капитала, или, в более широком смысле, состояние платежного баланса, создавали угрозу “конфликта” между этими показателями.
Приток капитала облегчает государственные заимствования, но одновременно способствует повышению обменного курса. Если Центральный банк реагирует на это увеличение валютных резервов, ведущим к расширению денежной базы, может усилиться инфляция (или инфляционные ожидания). Например, в течение II квартала 1997 г., когда курс рубля удерживался в пределах “коридора”, приток иностранных активов привел к росту денежной массы, превышающему целевые показатели. Это сопровождалось резким снижением уровня процентных ставок (см. рис. 2). Однако представляется, что в данном случае спрос на рублевые остатки также повысился, благодаря чему не произошло усиления инфляции.
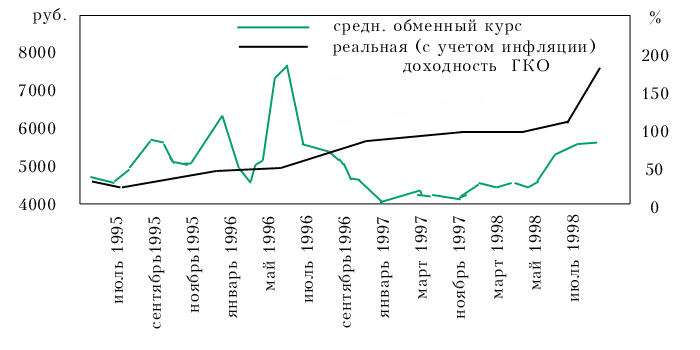
Рис.2. Источник – ММВБ
С другой стороны, отток капитала может вызвать понижение обменного курса. Продавая валютные резервы для поддержания курса, ЦБР сокращает денежную базу, способствуя повышению процентных ставок. Это создает угрозу для бюджета, поскольку увеличивает затраты на обслуживание долга. Поэтому ЦБР может прибегнуть к интервенциям на вторичном рынке ценных бумаг с целью расширения денежной базы и снижения процентных ставок. В результате он вновь ставит под удар паритетный обменный курс. Риск заключается в том, что ЦБР оказывается вынужденным отпустить либо процентные ставки, либо обменный курс. Это и случилось в конце 1997 г. ЦБР пришлось допустить повышение процентных ставок до уровня, необходимого для удержания обменного курса в пределах валютного “коридора”. Однако это оказалось непосильно для бюджета.
Дальнейшее ухудшение положения в налогово-бюджетной сфере усилило сомнения участников рынка относительно способности российского правительства обслуживать государственный долг. В первой половине 1998 г. отрицательное сальдо баланса текущих операций достигло – 4% ВВП.
Отметим, что российская банковская система не смогла привлечь сбережения населения в масштабах, необходимых для финансирования расходов бюджета (см. таблицу 1).
Таблица 1
Вклады населения России в банках
| Годы | Депозиты до востребования |
Срочные и сберегательные вклады |
Валютные депозиты |
Общая сумма вкладов |
||||
| Млн. руб | % к ВВП | Млн. руб | % к ВВП | Млн. руб | % к ВВП | Млн. руб | % к ВВП | |
|
1993 1994 1995 1996 1997 |
12519 32589 69332 87303 133672 |
7,3 5,3 4,4 4,0 5,0 |
5015 23874 69241 95451 104308 |
2,9 3,9 4,4 4,3 3,9 |
12086 37309 55256 69448 85022 |
7,0 6,1 3,5 3,2 3,2 |
29620 93772 193829 252202 323002 |
17 15 12 11 12 |
ЦБР в 1997 –1998 гг. стремился удержать стабильный курс рубля путем повышения ставки рефинансирования. Первый раз ставка рефинансирования была повышена с 21 до 28% в ноябре 1997 г., затем в феврале 1998 г. до 42, а в мае уже до 150 %. До объявления дефлота 17 августа 1998 г. и последовавшей за этим смены правительства названные инструменты с успехом применялись для удержания курса рубля.
Со своей стороны банки, соблазненные перспективой легких прибылей бросились на рынок ГКО – ОФЗ. К середине 1998 г. ведущие российские банки продали несколько млрд. долл. иностранным контрагентам, хеджировавшим свои инвестиции в ГКО, а так же другие риски по рублевым инструментам против возможной девальвации. И поскольку зарубежные банки, действовавшие на этом рынке, побеспокоились закрыть свои позиции путем приобретения долларов у российских контрагентов, последние в результате девальвации рубля оказались неплатежеспособными.
Решения правительства и Центрального банка России от 17 августа 1998 г. ознаменовали начало нового периода. Денежный курс быстро вышел из намеченных ими границ: в начале сентября он достиг уже 1,7 руб. за 1 долл., и ЦРБ официально отменил валютный “коридор”.
Принудительная реструктуризация ГКО негативно сказалась на основной массе российских банков (крупнейшие из них к тому моменту, по существу, уже обанкротились). Дело в том, что в банковских активах по-прежнему преобладали государственные ценные бумаги, а доля предоставленных кредитов была невелика. В 1998 году доля частных кредитов в ВВП составляла всего 10% (лишь 3% из них имели срок погашения более 6 месяцев) по сравнению, например, с 120% в Японии. Источником прибыли большинства банков являлся спрэд между ставками по депозитам и доходностью государственных облигаций. В 1997 году приток капиталов в страну частично осуществлялся через банковский сектор. На рис. 3 показано, что период с 1995 по 1997 год величина денежной массы М2, деленная на показатель обменного курса, почти удвоилась, тогда как реальный ВВП сократился (за исключением 1997 года). По мере увеличения показателя М2 ЦРБ брал на себя обязательства по краткосрочной задолженности.
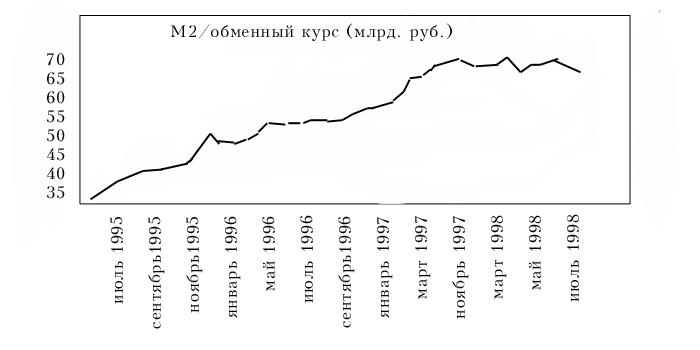
Рис.3 . М2/обменный курс. Источник – ЦРБ, ММВБ.
С этого момента Россия вступила в период глубокого экономического спада. Возросла инфляция, вновь были обесценены вклады населения, сократился объем импорта, рухнула банковская система. В результате резко упали реальные доходы населения, снизился уровень жизни. Все это способно поставить под сомнение главные завоевания экономических реформ, проводившихся в последние годы, разрушить базу едва наметившегося экономического роста.
Заключение
Во всех странах мира государственный долг и дефицит бюджета являются ключевыми вопросами дискуссий об экономической политике правительства. В странах с так называемыми развивающимися финансовыми рынками долги всегда порождали серьезные финансовые кризисы. Мексиканский кризис, а вслед за ним и “обвал” валют на азиатских рынках привели к тому, что участники рынков капиталов начали тщательно отслеживать сроки погашения долгов. После спекулятивных атак на рубль, последовавших летом 1998 г., российское правительство стало понимать, что в мире, где существует высокая мобильность капиталов, их рынок окажет на Россию сильное воздействие.
Замена “плавающего” обменного курса скользящим валютным “коридором”, произошедшая в середине 1995 г., обусловила зависимость процентных ставок от настроений, преобладавших в кругу международных инвесторов. Если российское правительство ставило перед собой задачу удержания обменного курса в рамках “коридора”, то в период, когда инвесторы были склонны избегать риска работы на развивающихся финансовых рынках, приходилось мириться с повышением процентных ставок до того уровня, который диктовал рынок. В то время непомерно высокие процентные ставки настолько увеличивали бремя обслуживания долга, особенно краткосрочных рублевых обязательств, что рынок воспринимал его как непосильное. Столь высокие процентные ставки отражали противоречия между бюджетно-налоговой ситуацией и режимом обменного курса, ставшей основной причиной неудачи плана финансовой стабилизации. В конечном счете политику обменного курса следовало привести в соответствие с фискальной политикой.
Для нормализации ситуации следовало бы предпринять следующие шаги. Во-первых, обратить вспять утечку капиталов за рубеж, особенно тенденцию к долларизации экономики, и тем самым обеспечить высокий спрос на рублевые долговые обязательства, а значит защититься от непредсказуемого перетока капитала на мировых рынках. Во-вторых, сбалансировать бюджет, устранив необходимость в новых заимствованиях и снизить расходы на обслуживание существующего госдолга. И в–третьих, вернуться к “плавающему” курсу рубля.
Список литературы:
Долан, Эдвин Дж. и др.
Деньги, банковское дело и денежно-кредитная политика
Г.И. Кравцова, Б.С. Войтешенко
Деньги кредит банки : справочное пособие, 1994
Под.ред. Л.А. Дробозиной
Финансы Денежное обращение Кредит. –М.: ЮНИТИ, 2000.
4. “Проблемы стабилизации денежного обращения в России”
// Вопросы экономики, 1999- №1
“О состоянии налично-денежного обращения в Р.Ф.”
// Деньги и кредит, 1998-№9
“Проблемы денежного оборота и банковской системы”
// Финанс. Рынки, 1997-№2
О.И. Лаврушина
Деньги Кредит Банки, 1999
Под.ред. Е.Ф. Жукова
Общая теория денег и кредита, 1998.
Под ред. Г.А. Клебче. Финансы. –М.: ЮНИТИ, 2000.
Финансы предприятий: Учеб.пособие / Н.Е. Заяц, М.К.Фисенко, Т.Н.Василевская и др. - Мн.: Высш.шк., 1995. - 256 с.
1 Словарь-справочник по экономике // Л. П. Кураков, В. П. Кураков, 1999г.- с.102
2 Общая теория денег и кредита // под.ред. Е.Ф. Жукова, 1998г.- с.101