Анализ инвестиционного проекта
На основе таблицы 2 строятся дифференцированные графики освоения сметной стоимости по каждому объекту (рис. 1-6) и общий дифференцированный график на строительство 6 объектов (рис.7).
Определяем показатель неравномерного потребления сметной стоимости ß :
ß = Сср / Сmax ;
Сср = Сем / Тн;
Сем – сметная стоимость объекта;
Сср – средняя стоимость объекта за месяц;
Сmax – максимальная стоимость за месяц;
Тн – нормативная продолжительность строительства.
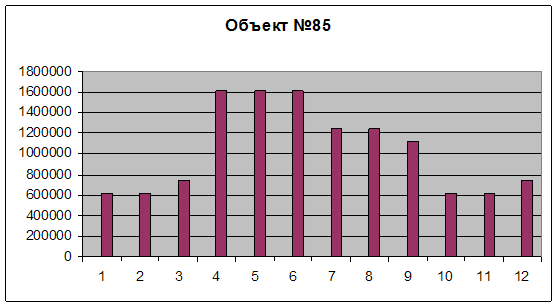
Рис. 1
Объект 85 : ß = 1035000 / 1242000 = 0,8
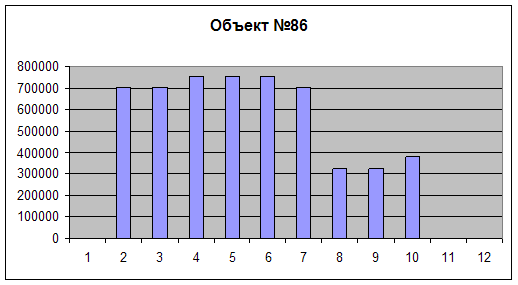
Рис. 2
Объект 86 : ß = 600000 / 756000 = 0,8
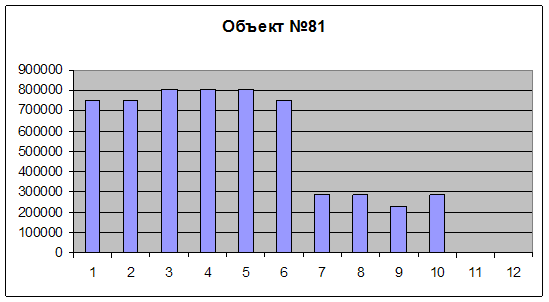
Рис. 3
Объект 81 : ß = 576000 / 806000 = 0,7
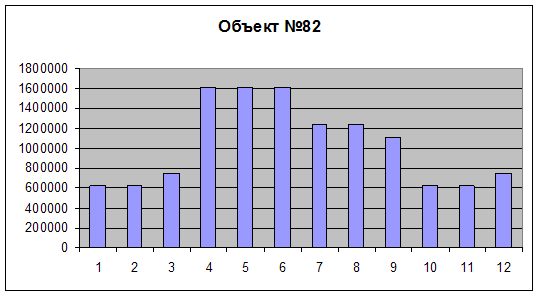
Рис. 4
Объект 82 : ß = 1053000 / 1615000 = 0,6
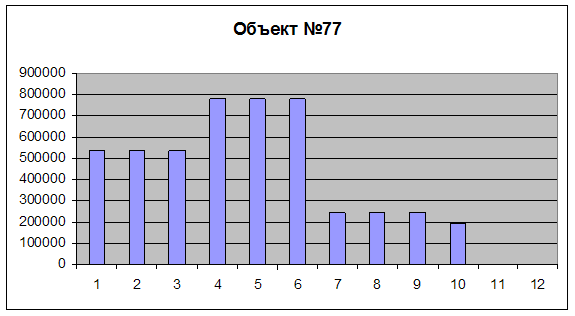
Рис. 5
Объект 77 : ß = 486000 / 778000 = 0,6
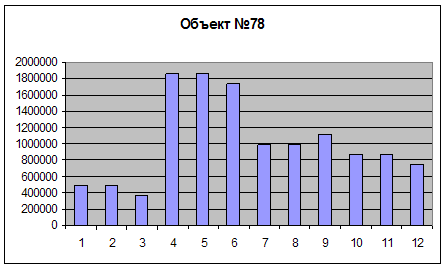
Рис. 6
Объект 78 : ß = 1035000 / 1863000 = 0,6
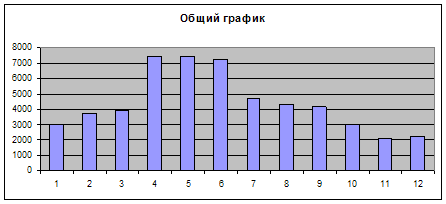
Рис. 7
Общий график : ß = 4440000 / 7433000 = 0,6
2. Определение цены продукции
Договорная цена продукции определяется по формуле :
Цд =Сем + Сем * 0,3 тыс. грн., где
Цд – договорная цена объекта;
Сем – сметная стоимость объекта;
Цдо – договорная цена комплекса.
| Цд85 = | 12420 | + | 0,3* | 12420 | = | 16146 |
| Цд86 = | 5400 | + | 0,3* | 5400 | = | 7020 |
| Цд81 = | 5760 | + | 0,3* | 5760 | = | 7488 |
| Цд82 = | 12420 | + | 0,3* | 12420 | = | 16146 |
| Цд77 = | 4860 | + | 0,3* | 4860 | = | 6318 |
| Цд78 = | 12420 | + | 0,3 | 12420 | = | 16146 |
Цд общ = 69264
3. Построение графика инвестиций и денежных потоков
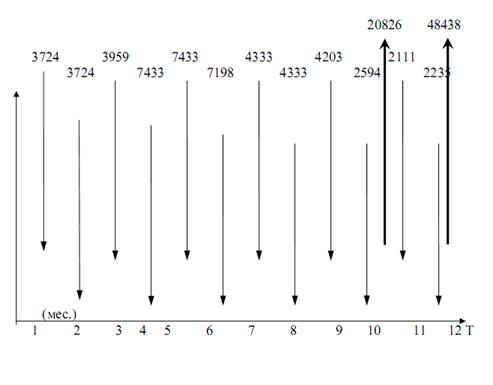
Основная задача этого графика – распределить инвестиционные затраты и денежные потоки во времени. Распределение во времени зависит от плана производства, котором работы связанны и инвестиционными затратами.
Суммарный график освоения разрабатывается на количество месяцев, при которых осуществляется подготовка к выпуску продукции за 1 год.
По каждому месяцу рассчитываются инвестиции. Распределение затрат по объектам необходимо для планирования в дальнейшем денежных потоков. Если возникают материальные потоки, то график составляется в виде движимого и недвижимого имущества, а не материальные – в виде ценных бумаг. По этим данным разрабатывается календарный план инвестирования, котором каждые понесенные затраты и полученные выгоды расписываются по величине и времени.
Построение графика основано на таблице 2 (распределение сметной стоимости по объектам, по месяцам и на основе количества месяцев заданных на строительство).
 Т
Рис. 8 График инвестиций и денежных потоков
4. Оценка основных показателей инвестиционного проекта
1. Чистая приведенная стоимость (NИн).
Инвестирование выгод лишь в том случае, когда величина разницы между ценой продажи и затратами дисконтированных к настоящему моменту времени больше, чем объем инвестиций :
NИн = ∑ ( Сt / (1+Ке)^Т ) – Со
где :
Co – инвестиции;
Сt – чистый денежный поток – это разность меду приращением дохода и приращением затрат;
Ке – эффективная процентная ставка.
Ке = ( 1 + К/12 )^12 – 1.
где :
К – процентная ставка.
Этот метод позволяет получить позволяет наиболее обобщенную характеристику результата инвестирования, то есть его конечный эффект в абсолютной сумме. Если NИн>0, то следует инвестиционный проект принять, если NИн<0, то следует инвестиционный проект отклонить.
2. Внутренняя норма доходности – это такая ставка дисконтирования, при которой сегодняшняя стоимость затрат равняется сегодняшней стоимости доходов, то есть найти такое значение Кг (норма доходности), при которой чистая приведенная стоимость равнялась бы нулю.
Кг = А + [ а(В – А)/( а – в)]
где :
А – величина ставки дисконта;
В – величина ставки дисконта, при которой NИн<0;
а – величина положительной чистой приведенной стоимости NИн при величине ставки дисконта А;
в – величина отрицательной чистой приведенной стоимости NИн при величине ставки дисконта В.
Оценка основных показателей инвестиционного проекта
1) Коэффициент эффективности
К = 12%;
Ке = (1 + 0,12/12 ) 12 – 1 = 0,12.
2) Чистая приведенная стоимость :
NИн = ∑ ( Сt / (1+Ке)^Т ) – Со
NИн = ((7020 / 1,09) + (13806 / 1,11) + (48438 / 1,12)) – 53280 = (6440,4 + 12437,8 + 43248,2) – 53280 = 8846,4
3) Норма внутренней доходности
К1 = 0,12
К2 = 0,36
NИн = 8846,4
NИн = ((7020 / 1,3) + (13806 / 1,38) + (48438 / 1,43)) – 53280 = (5400 + 10004,3 + 33872,7) – 53280 = -4003
Кr = 12 + (8846,4 * (36-12) / (8846,4 + 4003)) = 12 + (212313,6 / 12849,4) = 12 + 16,52 = 28,52 %
4) Индекс рентабельности – это отношение дисконтированного денежного потока к объему инвестиций. Если индекс рентабельности больше 1 – проект принимается.
Ин – настоящая стоимость.
Проект следует принять, т к РJ>1
РJ = 62126,4 / 53280 = 1,17
Данные сводим в таблицу.
Таблица 3.
| № п/п | Наименование | Единица измерения | Количество |
| 1 | 2 | 3 | 4 |
| 1 | Чистая приеденная стоимость | тыс. грн | 8846,4 |
| 2 | Норма нутренней доходности | проценты | 28,52 |
| 3 | Индекс рентабельности | - | 1,17 |
Так как чистая приведенная стоимость больше 0, а индекс рентабельности больше 1, то проект следует принять.
Часть 2
Содержание
1. Оценка риска проекта
2. Определение разброса доходов по средневзвешенному отклонению и коэффициенту вариации
3. Определение точки