Управление текущими издержками ОАО "Пищевой комбинат "ХХХ"
В связи с этим уровень валовой прибыли в 2006 году снижается (на 28,38%), тогда как в предыдущем периоде данный показатель резко возрастал (на 93,01%).
Фондоотдача в отчетном году возрастает на 25,67% и составляет 2,65 рублей, то есть на каждый рубль ОПФ получено почти 3 рубля выручки. Фондоемкость, в отличие от фондоотдачи является обратным показателем и свидетельствует о том, что на каждый рубль оказанной услуги в 2006 году приходилось 38 копеек ОПФ. Причем этот уровень снизился по сравнению с 2005 годом на 20,43%. Таким образом, ОПФ в ОАО ПК «ххх» используются экономно, бережно, то есть эффективно.
Таким образом, мы видим, что большинство прямых показателей эффективности деятельности фирмы в динамике снижается, а обратные – растут, что означает снижение эффективности функционирования ЗАО «Центр НТУиК» с экономической точки зрения, причина которого - резкий рост себестоимости. Но, несмотря на это, финансово-экономическая деятельность данной организации в 2006 году все же эффективна.
2.2 Оценка финансового состояния
Финансовое состояние – важнейшая характеристика экономической деятельности организации, которая представляет собой совокупность показателей, отражающих наличие, размещение и использование финансовых ресурсов; то есть оно характеризуется размещением и использованием средств (активов) и источниками их формирования (собственного капитала и обязательств, то есть пассивов).
Ниже рассчитаны основные показатели финансового состояния ОАО ПК «ххх» на основании бухгалтерской отчетности за 2004 – 2006гг.
Начнем с анализа показателей рентабельности. Рентабельность характеризует конечный результат производственной деятельности предприятия и степень использования всех его ресурсов и означает прибыльность, доходность, выгодность.
Коэффициенты финансовой доходности Комбината за 2005-2006гг. представлены в таблице 2.4.
Таблица 2.4.
Анализ уровня и динамики показателей рентабельности
ОАО ПК «ххх» за 2005 – 2006 гг., %
| Наименование показателя | 2004г. | 2005г. | 2006г. | Изменение | |
| 2005г. | 2006г. | ||||
| Рентабельность основной деятельности | 4,280 | 7,111 | 4,206 | +2,831 | -2,905 |
| Рентабельность продаж | 4,104 | 6,639 | 4,036 | +2,534 | -2,603 |
| Общая рентабельность активов по чистой прибыли | 0,155 | 4,326 | 3,684 | +4,172 | -0,642 |
| Рентабельность производственных фондов по прибыли до налогообложения | 0,282 | 7,189 | 6,097 | +6,907 | -1,092 |
| Рентабельность собственного капитала по чистой прибыли | 1,177 | 23,687 | 16,537 | +22,510 | -7,150 |
Первоначально, что хотелось бы отметить, это то, что за весь рассматриваемый период все показатели рентабельности имеют положительное значение, то есть финансово-хозяйственная деятельность Комбината рентабельна. Однако большинство показателей находится на невысоком уровне. Кроме того, все рассчитанные показатели рентабельности в 2006 году имеют отрицательную динамику, что, безусловно, характеризуется отрицательно. При этом в 2005 году наблюдалась обратная тенденция. Рассмотрим детально рассчитанные показатели рентабельности.
Рентабельность основной деятельности показывает, сколько организация получит прибыли от основной деятельности на каждый рубль затрат. Согласно данным таблицы 2.4., в Комбинате анализируемый показатель находится на уровне 4%. То есть, на каждый рубль затрат организация получит 4 копейки прибыли, что на 3 копейки ниже уровня 2005 года. Снижение рентабельности основной деятельности (более чем в полтора раза) говорит о снижении доходности, прибыльности, выгодности. Следовательно, основная деятельность ОАО ПК «ххх» в 2006г. прибыльна, но ее эффективность имеет тенденцию к снижению.
Рентабельность продаж характеризует эффективность производственной и коммерческой деятельности организации и показывает, сколько прибыли приходится на единицу реализованной продукции. Она отражает уровень спроса на продукцию, работы и услуги, насколько правильно субъект хозяйствования определил товарный ассортимент и товарную стратегию. В 2006 году рентабельность снизилась возросла на 2,69% и составила 4%. Это означает, что с 1 рубля продаж Комбинат имеет 4 копейки прибыли. Уменьшение уровня рентабельности продаж может свидетельствовать о снижении спроса на продукцию организации.
Общая рентабельность активов показывает эффективность использования всего имущества организации. Она позволяет оценить, какую прибыль имеет субъект хозяйствования с каждого рубля средств, вложенных в активы, то есть говорит, сколько единиц прибыли получено с единицы стоимости активов независимо от источника привлечения средств. В ОАО ПК «ххх» данный показатель также снижается, что говорит о снижении эффективности использования активов.
Рентабельность производственных фондов по прибыли до налогообложения отражает эффективность использования основных средств и материальных оборотных средств, измеряемую величиной прибыли до налогообложения, приходящейся на единицу среднегодовой стоимости средств. В Комбинате данный показатель, как и предыдущие, снизился (на 1%). В 2006г. было получено 6 копеек прибыли до налогообложения в расчете на 1 руб. активов, используемых в производственной деятельности.
Уровень рентабельности собственного капитала находится на среднем уровне (16,5%) и говорит об эффективном использовании собственных средств, а также о высокой прибыльности собственного капитала. Так, в 2006 году Комбинат получит 16,5 копеек прибыли на каждый рубль собственного капитала.
Таким образом, проанализировав показатели рентабельности, мы можем сделать вывод, что за рассматриваемый период финансово-хозяйственная деятельность Комбината прибыльна, эффективна, но уровень эффективности находится на невысоком уровне и в 2006 году имеет тенденцию к снижению.
Далее проведем анализ финансовой устойчивости, которая представляет собой стабильность деятельности организации с точки зрения долгосрочной перспективы (таблица 2.5.).
Таблица 2.5
Показатели финансовой устойчивости ОАО ПК «ххх», 2005-2006гг.
|
Наименование показателя |
Норматив | 2004г. | 2005г. | 2006г. | Изменение | |
| 2005г. | 2006г. | |||||
| Коэффициент независимости (автономии) | > 0,5 | 0,132 | 0,183 | 0,223 | +0,051 | +0,040 |
| Коэффициент устойчивости | > 0,8 | 0,598 | 0,754 | 0,738 | +0,155 | -0,016 |
| Коэффициент обеспеченности собственными средствами | > 0,1 | -2,732 | -2,893 | -1,957 | -0,161 | +0,937 |
| Коэффициент обеспеченности материальных запасов оборотными средствами | > 0,6-0,8 | -2,898 | -3,148 | -2,296 | -0,251 | +0,852 |
| Коэффициент имущества производственного назначения | > 0,5 | 0,764 | 0,827 | 0,822 | +0,063 | -0,005 |
Коэффициент финансовой независимости показывает уровень общей финансовой независимости предприятия, степень его независимости от внешнего капитала. Удельный вес собственных источников в общем объеме источников на конец 2006 г. составил 22%. Это низкое значение, которое говорит о низкой финансовой устойчивости Комбината и о том, что риск кредиторов высок, так как реализовав 50% имущества, сформированного за счет собственных средств, организация не сможет погасить свои долговые обязательства. Однако данный показатель в динамике немного возрастает, что говорит о небольшом росте финансовой независимости организации.
Коэффициент устойчивости показывает удельный вес источников финансирования, которыми организация распоряжается длительное время. В ОАО ПК «ххх» данный показатель почти соответствует нормативу. При этом в 2006 году выявлена тенденция к снижению.
Коэффициент обеспеченности собственными оборотными средствами показывает, в какой степени оборотные активы имеют источником покрытия собственные оборотные средства. Следует отметить, что данный показатель за весь рассматриваемый период имеет отрицательное значение, что говорит об отсутствии у Комбината собственных оборотных средств.
Коэффициент обеспеченности материальных запасов собственными оборотными средствами характеризует, насколько материальные запасы покрываются собственными оборотными средствами. В ОАО ПК «ххх» данный показатель также отрицательный, то есть запасы и затраты финансируется за счет заемных источников. Следовательно, Комбинат является финансово неустойчивым предприятием. Однако следует отметить рост данного показателя за 2006 год.
Коэффициент имущества производственного назначения косвенно характеризует производственный потенциал организации. В Комбинате он за весь период больше норматива, но в 2006 году намечена тенденция снижению. На конец 2006г. данный показатель равен 0,822, что означает, что доля основных и материальных оборотных средств в общем имуществе организации составила 82%. Именно эта часть активов задействована в производственном процессе.
В целом, делая вывод по показателям, характеризующим финансовую устойчивость организации, можно отметить, что ОАО ПК «ххх» является финансово неустойчивой, зависимой от заемных средств организацией.
При анализе финансового положения организации также необходимо оценить уровень ее платежеспособности (ликвидности) - возможности своевременно погашать платежные обязательства наличными денежными средствами. Понятия платежеспособности и ликвидности очень близки, но второе более емкое. От степени ликвидности зависит платежеспособность.
Таблица 2.6
Анализ платежеспособности (ликвидности) ОАО ПК «ххх», 2005-2006гг.
|
Наименование показателя |
Норматив | 2004г. | 2005г. | 2006г. | Изменение | |
| 2005г. | 2006г. | |||||
| Коэффициент абсолютной ликвидности |
>0,20- -0,25 |
0,0002 | 0,0005 | 0,0257 | +0,0002 | +0,0252 |
| Промежуточный коэффициент покрытия | > 1 | 0,0331 | 0,0689 | 0,1482 | +0,0359 | +0,0793 |
| Коэффициент текущей ликвидности | > 2 | 0,5774 | 0,8496 | 1,0008 | +0,2722 | +0,1513 |
| Коэффициент общей платежеспособности | > 2 | 1,1513 | 1,2235 | 1,2866 | +0,0722 | +0,0632 |
Коэффициент абсолютной ликвидности на конец 2006 года равен 0,026, что гораздо ниже нормального ограничения. То есть, ОАО ПК «ххх» может погасить лишь 2,6% своей краткосрочной задолженности наиболее ликвидными активами. Значение данного показателя по сравнению с предыдущим годом значительно увеличилось (более чем в 50 раз или на 0,025 пункта), что указывает на улучшение состояния платежеспособности предприятия.
Коэффициент критической ликвидности (промежуточный коэффициент покрытия) показывает, какая часть текущих обязательств может быть погашена немедленно за счет средств на различных счетах, а также поступлений по расчетам. При анализе динамики данного коэффициента наблюдается тенденция к росту его уровня с 0,0689 до 0,1482. Значит, на начало 2006 года, при условии своевременного расчета с дебиторами, Комбинат мог покрыть лишь 7% срочных обязательств, а на конец периода - 15%. Таким образом, мы видим, что норматив по данному показателю не соблюдается. Следовательно, предприятие не сможет покрыть деньгами и дебиторской задолженностью сумму краткосрочной задолженности.
Коэффициент текущей ликвидности (коэффициент покрытия) показывает, какую часть текущих обязательств по кредитам и расчетам можно погасить, мобилизовав все оборотные средства. Другими словами, он позволяет установить, в какой кратности текущие активы покрывают краткосрочные обязательства. Это главный показатель платежеспособности. В ОАО ПК «ххх» данный коэффициент за весь рассматриваемый период далек от норматива, однако выявлена тенденция к его росту. Так, в 2006 г. на рубль краткосрочных обязательств приходится 1 рубль текущих активов. То есть, Комбинат не может покрыть сумму краткосрочной задолженности за счет оборотных активов и прочих материальных оборотных средств.
Коэффициент общей платежеспособности характеризует общую платежеспособность предприятия по состоянию на отчетную дату, то есть его готовность погасить долги в случае одновременного предъявления требования о платежах со стороны всех кредиторов предприятия. В анализируемой организации данный коэффициент, как и все предыдущие, находится на низком уровне (на конец 2006 года 1,2866). Это говорит о том, что в ОАО ПК «ххх» недостаточно средств для уплаты долгов по всем внешним обязательствам и одновременно бесперебойного осуществления процесса производства и реализации продукции. Однако, коэффициент общей платежеспособности в динамике возрастает, что говорит о росте платежеспособности Комбината.
Таким образом, анализ показателей ликвидности и платежеспособности позволяет сделать вывод о низком уровне платежеспособности ОАО ПК «ххх», а, следовательно, о его финансовой нестабильности.
Далее проведем анализ деловой активности ОАО ПК «ххх» за 2006 год. Деловая активность организации в финансовом аспекте проявляется в скорости оборота его денежных средств, вложенных в имущество.
Таблица 2.7
Показатели деловой активности ОАО ПК «ххх», 2005-2006 г.
| Наименование показателя | 2005 г. | 2006 г. | Изменение |
| Коэффициент деловой активности | 1,358 | 1,662 | +0,304 |
| Фондоотдача внеоборотных активов | 1,744 | 2,175 | +0,431 |
| Коэффициент оборачиваемости оборотных средств | 6,144 | 7,056 | +0,912 |
| Коэффициент оборачиваемости запасов | 6,593 | 8,001 | +1,407 |
| Коэффициент оборачиваемости дебиторской задолженности | 90,676 | 68,067 | -22,609 |
| Период погашения дебиторской задолженности | 4,025 | 5,362 | +1,337 |
| Коэффициент оборачиваемости кредиторской задолженности | 4,965 | 6,540 | +1,575 |
| Период погашения кредиторской задолженности | 73,515 | 55,814 | -17,702 |
Коэффициент деловой активности – обобщающий показатель, который характеризует скорость оборота совокупных активов хозяйства. В 2006 году в ОАО ПК «ххх» данный коэффициент равен 1,66 пункта, то есть показывает, что на 1 рубль среднегодовой стоимости совокупных активов было получено 1,7 рубля выручки от реализации. Уровень коэффициента деловой активности в отчетном году выше прошлогоднего, то есть в динамике растет, что благоприятно сказывается на деятельности организации.
Фондоотдача внеоборотных активов отражает эффективность использования основных средств и прочих внеоборотных активов. В нашем случае фондоотдача внеоборотных активов составляет 2,175, что означает, что на каждый рубль долгосрочных активов получено 2 руб. выручки, что на 43 копейки больше, чем в 2005г. то есть, по этому показателю также наблюдается рост.
Коэффициент оборачиваемости оборотных средств показывает скорость оборота среднегодовой стоимости всех мобильных активов предприятия за анализируемый период. В 2006 году данный коэффициент равен 7,056, значит, мобильные активы за отчетный год обернулись 7 раз. Коэффициент возрос на 0,912 пункта, что, конечно, является положительной тенденцией, т.к. ускорение оборачиваемости оборотных средств (уменьшения длительности одного оборота) уменьшает потребность в них, позволяет высвобождать часть оборотных средств для хозяйственных нужд или для дополнительного выпуска продукции. Таким образом, за данный период эффективность использования оборотных активов ОАО ПК «ххх» увеличилась.
Кроме того, рост коэффициента оборачиваемости оборотных средств сочетается с увеличением коэффициента оборачиваемости запасов с 6,593 до 8,001, что также положительно, т.к. свидетельствует о росте оборачиваемости запасов Комбината.
Изменение коэффициента оборачиваемости дебиторской задолженности показывает расширение или снижение коммерческого кредита, предоставляемого предприятием. В ОАО ПК «ххх» данный показатель в 2005 г. составил 90,676, а к 2006 г. резко снизился - на 22,609 и составил 68,067. Значит, оборачиваемость дебиторской задолженности Комбината вросла на 23 оборота и равна 68 оборотам в год. Соответственно, период погашения дебиторской задолженности растет (с 4 до 5,4 дней). То есть, средний срок погашения дебиторской задолженности в 2006 году возрос на 1,4 дня и составил 5,4 дня. Это оценивается негативно, так как основной целью в анализе дебиторской задолженности является ускорение ее оборачиваемости. Таким образом, в 2006 году в ОАО ПК «ххх» состояние расчетов с покупателями и заказчиками по сравнению с предыдущим годом несколько ухудшилось, поскольку коэффициент оборачиваемости дебиторской задолженности в отчетном году снизился, а период ее погашения – возрос.
Однако необходимо сравнить продолжительность одного оборота дебиторской задолженности с длительностью одного оборота кредиторской задолженности. Согласно таблице 2.7, второй из указанных показателей в 2006г. гораздо больше первого (продолжительность 1 оборота кредиторской задолженности равен 56 дням, а дебиторской – 5 дням). Это обстоятельство оценивается положительно.
Изменение коэффициента оборачиваемости кредиторской задолженности по аналогии с предыдущим коэффициентом показывает расширение или снижение коммерческого кредита, но предоставляемого уже предприятию. В ОАО ПК «ххх» в отчетном году средний срок погашения кредиторской задолженности составил 56 дней, а оборачиваемость равна 6,5 оборотов в год. Данный показатель в период 2005-2006 гг. растет (на 1,6 оборот в год). Соответственно, период погашения кредиторской задолженности, который показывает средний срок возврата долгов предприятия, снижается (на 17 дней). Рост данного коэффициента означает увеличение скорости оплаты задолженности предприятия, снижение покупок в кредит. То есть, состояние расчетов с поставщиками и прочими кредиторами по сравнению с предыдущим годом ухудшилось, так как рост коэффициента оборачиваемости кредиторской задолженности и снижение периода ее погашения характеризуется отрицательно, поскольку снижается средний срок возврата долгов Комбината.
Проанализировав показатели деловой активности ОАО ПК «ххх», можно сделать общий вывод, что за анализируемый период по большинству показателей деловой активности наблюдается положительные тенденции. Это говорит о росте эффективности использования имущества организации. Однако необходимо отметить ухудшение по сравнению с предыдущим годом состояния расчетов с дебиторами и кредиторами.
Таким образом, проведенный анализ финансового состояния ОАО ПК «ххх» позволяет сделать общий вывод о том, финансово-хозяйственная деятельность анализируемой организации прибыльна, но и без того невысокий уровень ее рентабельности в динамике имеет отрицательную тенденцию.
Кроме того, следует отметить, что организация ощущает острый дефицит собственного капитала, что свидетельствует о низкой степени финансовой устойчивости организации, о ее финансовой несамостоятельности и сильной зависимости от кредиторов. Что в результате приводит к нестабильности ее деятельности.
Сделав оценку ликвидности и платежеспособности, можно сказать, что ОАО ПК «ххх» не сможет обратить активы в наличность и погасить все свои платежные обязательства. Значит, уровень ее ликвидности невысокий и может привести к возможной неплатежеспособности.
Управление текущими издержками ОАО «Пищевой комбинат «ххх»
3.1 Операционный анализ
Самым эффективным методом решения взаимосвязанных задач, а если брать шире – финансового анализа с целью оперативного и стратегического планирования, служит операционный анализ, называемый также анализом «Издержки – Объем – Прибыль», отслеживающий зависимость финансовых результатов деятельности от издержек и объемов производства.
Ключевыми элементами операционного анализа служат: операционный рычаг, валовая маржа, порог рентабельности и запас финансовой прочности. Операционный анализ – неотъемлемая часть управленческого учета. В отличие от внешнего финансового анализа, результаты операционного (внутреннего) анализа могут составлять коммерческую тайну организации.
Понятие операционного рычага связано со структурой себестоимости и, в частности, с соотношением между переменными, постоянными и смешанными затратами. Рассмотрение в этом аспекте структуры себестоимости позволяет, во-первых, решать задачу максимизации прибыли за счет относительного сокращения тех или иных расходов при приросте физического объема продаж, а, во-вторых, позволяет судить об окупаемости затрат и предоставляет возможность рассчитать запас финансовой прочности предприятия на случай затруднений, осложнений на рынке, в-третьих, дает возможность рассчитать критический объем продаж, покрывающий затраты и обеспечивающий безубыточную деятельность предприятия.
Решение этих задач позволяет прийти к следующему выводу: если предприятие создает определенный объем постоянных расходов, то любое изменение выручки от продаж порождает еще более сильное изменение прибыли. Это явление называется эффектом операционного (производственного) рычага (левериджа).
Таким образом, действие операционного (производственного, хозяйственного) рычага проявляется в том, что любое изменение выручки от реализации всегда порождает более сильное изменение прибыли. Этот эффект обусловлен различной степенью влияния динамики постоянных и переменных затрат на формирование финансовых результатов деятельности предприятия при изменении объема производства.
Чем больше уровень постоянных издержек, тем больше сила воздействия операционного рычага.
Рассмотрим эффект операционного рычага в ОАО «Пищевой комбинат «ххх». Для этого проведем операционный анализ по схеме «Затраты – объем производства – прибыль».
Таблица 3.1
Производственные показатели деятельности ОАО ПК «ххх», 2005-2006гг.
| Наименование показателя | 2005г. | 2006г. |
Темп роста, % |
| Выручка от продаж (за минусом НДС), тыс. руб. | 374853 | 441618 | 117,81 |
| Переменные затраты, тыс. руб. | 333808 | 399638 | 119,72 |
| Постоянные затраты, тыс. руб. | 16160 | 24157 | 149,49 |
| Общие затраты, тыс. руб. | 349968 | 423795 | 121,10 |
| Прибыль, тыс. руб. | 24885 | 17823 | 71,62 |
Согласно данным таблицы, выручка от реализации продукции возросла на 18%, тогда как прибыль от продаж снизилась на 28%. Это связано с более быстрым темпом общей себестоимости (21%) по сравнению с темпом роста выручки.
В следующем году планируется увеличение выручки за счет физического объема продаж на 10% (то есть, выручка составит 485780 тыс. руб.). Постоянные расходы останутся неизменными и составят 24157 тыс. руб., переменные расходы увеличиваются на 10% (будут равны 439602 тыс. руб.). Тогда прибыль от реализации будет равна 22021 тыс.руб. (485780 – 24157 – 439602). Таким образом, темп роста прибыли будет равен 24% ((22021 / 17823 * 100% - 100%).
Для наглядности занесем данные в таблицу 3.2.
Таблица 3.2
Расчет операционного рычага при 10%-ом росте выручки
| Наименование показателя | 2006г. | Вариант 10%-го роста выручки | Темп роста, % |
| Выручка от продаж (за минусом НДС), тыс. руб. | 441618 | 485780 | 110,00 |
| Переменные затраты, тыс. руб. | 399638 | 439602 | 110,00 |
| Постоянные затраты, тыс. руб. | 24157 | 24157 | 100,00 |
| Общие затраты, тыс. руб. | 423795 | 463759 | 109,43 |
| Прибыль, тыс. руб. | 17823 | 22021 | 123,55 |
Практически силу воздействия операционного рычага (СВОР) (мультипликационный эффект роста прибыли, связанный с неизменностью постоянных издержек) можно рассчитывать по следующей формуле:
СВОР = (В - Зпер) / П,
где В – выручка от реализации
Зпер – переменные затраты
П – прибыль от продаж
В нашем случае сила воздействия операционного рычага составила:
СВОР = (441618 – 399638) / 17823 = 2,4
Значит, на каждый прирост выручки мы имеем прирост прибыли 2,4% (24% / 10%). То есть, сила воздействия операционного рычага показывает, на сколько процентов изменится прибыль при изменении выручки на 1%. В нашем случае при 10%–ном росте выручки прибыль выросла на 24%.
Следовательно, огромный позитивный потенциал для деятельности предприятия заложен в экономии на постоянных издержках, в том числе и затратах, связанных с управлением предприятием. Мы видим, что изменяя структуру затрат и объем выручки от реализации, можно определить максимальный темп роста прибыли от продаж.
В практических расчетах для определения силы воздействия операционного рычага применяют отношение так называемой валовой маржи (результата от реализации после возмещения переменных затрат) к прибыли. Валовая маржа (ВМ) представляет собой разницу между выручкой от реализации и переменными затратами:
ВМ = В – Зпер.
Валовой маржи должно быть достаточно для покрытия постоянных издержек (Зпост), тогда предприятие будет безубыточно или получит прибыль от реализации (П):
П = ВМ - Зпост
Следовательно, если уровень валовой маржи соответствует уровню постоянных издержек, то предприятие не получит прибыль, то есть чем больше валовая маржа, тем больше прибыль от реализации.
Кроме того рассчитываются такие показатели, как коэффициент валовой маржи и процент валовой маржи:
Коэффициент ВМ= ВМ / В
Процент ВМ = ВМ / В * 100%
Рассчитаем указанные показатели за 2006 год для ОАО «Пищевой комбинат «ххх»:
ВМ = 441618 – 399638 = 41980 (тыс. руб.),
П = 41980 – 24157 = 17823 (тыс.руб.),
Коэффициент ВМ = 41980 / 441618 = 0,095,
Процент ВМ = 41980 / 441618 * 100% = 9,5%.
Значит, валовой маржи Комбината в 2006 году было достаточно не только для покрытия постоянных издержек (41980 тыс. руб. и 24157 тыс. руб. соответственно), но и для формирования прибыли, равной 17823 тыс. руб. В одном рубле (в 100%) выручки содержится 9,5 копеек (9,5%) валовой маржи.
Коэффициент валовой маржи составил 0,095, то есть 9,5 % выручки используется на покрытие постоянных затрат и формирование прибыли. Теперь определим минимальный объем производства и реализации продукции, при котором достигается безубыточность деятельности - порог рентабельности (ПР). То есть, порог рентабельности - это такая выручка от реализации, при которой предприятие уже не имеет убытков, но еще не имеет и прибыли. Валовой маржи в точности хватает на покрытие постоянных затрат, и прибыль равна нулю:
ПР = Зпост / Коэффициент ВМ
П = ПР * Коэффициент ВМ – Зпост = 0
В = Зобщ
Определим, каков порог рентабельности в ОАО ПК «ххх» в 2006 году:
ПР = 24157 / 0,095 = 254284 (тыс.руб.).
Проверим правильность расчетов: при размере выручки, равной 254284 тыс.руб., прибыль будет равна 0 (254284 * 0,095 - 24157).
Данный расчет показывает, что порог рентабельности Комбината в 2006 году составил 254284 тыс. руб. Это означает, что данное предприятие получило в 2006 году прибыль, так как размер выручки от реализации больше уровня порога рентабельности (441618 тыс.руб. и 254284 тыс.руб. соответственно). Порог рентабельности показывает, что при достижении выручки порогового (критического) значении, равного 254284 тыс.руб., ОАО ПК «ххх» не получил бы ни прибыли, ни убытка. Именно эта сумма необходима для покрытия затрат.
Зная порог рентабельности, можно определить количество товара, при котором прибыль будет равна 0 (не будет и убытков) – критический объем производства. Если фирма производит несколько товаров, то необходимо определять это пороговое значение для каждого товара (Vпорог). Для этого можно использовать следующую формулу:
Vпорог = ПР / Ц,
где Ц – цена реализации единицы продукции.
Vпорогi = (Зпост * Удi) / (Цi - Зперi), где
Vпорогi – пороговое количество i-го товара,
Удi – удельный вес i-го товара в общей выручке,
Цi - цена реализации единицы i-го товара,
Зперi – переменные затраты на единицу i-го товара.
Первая из указанных формул используется при условии, что фирма производит один вид товара, вторая – если предприятие выпускает несколько видов продукции.
Рассчитаем пороговый (критический) объем производства в Комбинате по основным наименованиям продукции цеха сухих завтраков: подушечки с начинкой, кукурузные хлопья, сухарики ржаные (таблица 3.3).
Таблица 3.3
Расчет критического объема производства основных видов продукции цеха сухих завтраков ОАО ПК «ххх», 2006г.
| Показатели | Подушечки | Кукурузные хлопья | Сухарики | Итого по цеху |
| Постоянные затраты, тыс.руб. | 1869 | 6018 | 103 | 7990 |
| Переменные затраты, тыс.руб. | 29574 | 100876 | 2022 | 132472 |
| Удельный вес товара в общей выручке по цеху, тонн | 1109 | 3570 | 61 | 4740 |
| Цена 1 тонны товара, тыс.руб. | 31,95 | 33,76 | 38,43 | х |
| Переменные затраты на 1 тонну товара, тыс.руб. | 26,67 | 28,26 | 33,15 | х |
| Пороговое количество товара, тонн | 354 | 1094 | 19 | х |
Данные расчеты показывают, что Комбинату необходимо произвести и реализовать 354 тонн подушечек с начинкой, 1094 тонн кукурузных хлопьев и 19 тонн сухариков ржаных, тогда деятельность по данным видам продукции будет безубыточна, но и прибыли также не будет получено. Каждая следующая единица продукции будет приносить прибыль. То есть, при реализации 354 тонн подушечек с начинкой, 1094 тонн кукурузных хлопьев и 19 тонн сухариков ржаных окупятся постоянные и переменные затраты на из производство и реализацию, после чего каждая последующая проданная единица товара будет приносить прибыль.
Как видно из таблицы, пороговое значение объема производства было достигнуто по всем видам продукции цеха сухих завтраков. Следовательно, выручка от реализации этих видов продукции не только покрывает постоянные расходы, приходящие на их долю, но и приносит прибыль.
Разница между фактической выручкой от реализации и порогом рентабельности составляет запас финансовой прочности предприятия (ЗФП):
ЗФП = В – ПР.
Также можно рассчитать запас финансовой прочности в процентном отношении к выручке:
ЗФП = ЗФП в денежном выражении / В * 100%.
Между запасом финансовой прочности и силой воздействия операционного рычага имеется следующая взаимосвязь (обратная):
ЗФП = В / СВОР.
В Комбинате запас финансовой прочности в 2006 году был равен:
ЗФП = 441618 – 254284 = 187334 (тыс. руб.)
ЗФП = 187334 / 441618 * 100% = 42,42%
ЗФП = 441618 / 2,355 = 187334 (тыс.руб.).
Значит, еще раз подтверждается, что деятельность ОАО ПК «ххх» не только безубыточна, но и прибыльна, поскольку запас финансовой прочности имеет положительное значение. Кроме того, Комбинат способен выдержать 42%-е (или на 187334 тыс. руб.) падение выручки от реализации и производство при этом будет оставаться безубыточным.
Графически точка безубыточности (порог рентабельности) и запас финансовой прочности ОАО ПК «ххх» в 2006 году представлены на рисунке 3.1:
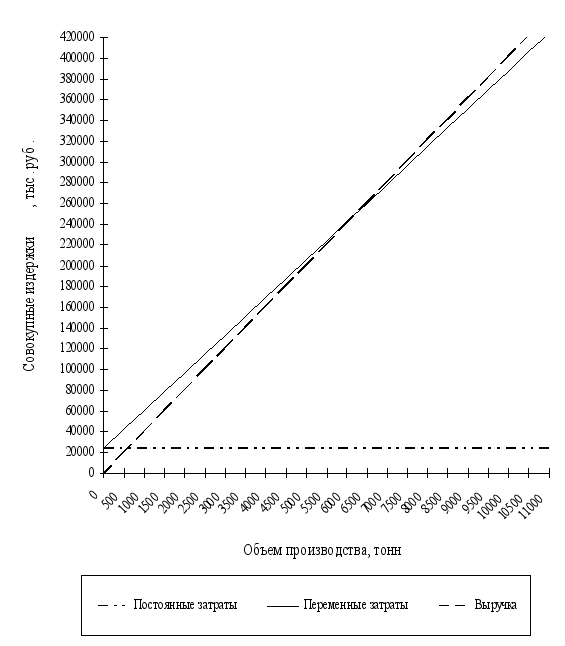
Рис. 3.1. Определение точки безубыточности ОАО «Пищевой комбинат «ххх», 2006 год
На данном графике мы видим, что линия постоянных издержек параллельна линии абсцисс, то есть с ростом объема производства постоянные издержки неизменны в течение данного периода. Линия переменных свидетельствует о том, что с ростом (падением) объема производства переменные затраты также увеличиваются (снижаются). Данная линия отображает уровень общих затрат.
Область, образующаяся между линией выручки и линией совокупных затрат, представляет собой запас финансовой прочности.
Точка А (точка пересечения линий выручки и валовых затрат) является точкой безубыточности (порог рентабельности), точка Б – порог рентабельности в денежном выражении (примерно 250000 тыс.руб.), точка В – порог рентабельности в натуральном выражении, то есть, точка критического объема производства (примерно 6300 тонн).
Далее рассчитаем запас финансовой прочности для каждого из товаров цеха сухих завтраков (ЗФПi):
ЗФПi = Вi – ПРi,
где Вi – выручка от реализации i-го вида продукции,
ПРi – порог рентабельности для i-го вида продукции.
Таблица 3.4
Расчет финансовой прочности товаров цеха сухих завтраков ОАО ПК «ххх», 2006г.
| Показатели | Подушечки | Кукурузные хлопья | Сухарики | Итого по цеху |
| Выручка от реализации, тыс.руб. | 33814 | 110090 | 2157 | 146061 |
| Постоянные затраты, тыс.руб. | 1869 | 6018 | 103 | 7990 |
| Переменные затраты, тыс.руб. | 29574 | 100876 | 2022 | 132472 |
| Порог рентабельности, тыс.руб. | 14905 | 71904 | 1646 | 85880 |
| Запас финансовой прочности, тыс.руб. | 18909 | 38186 | 511 | 60181 |
| Прибыль от продаж, тыс.руб. | 2371 | 3196 | 32 | 5599 |
В соответствии с данными таблицы, запас финансовой прочности для подушечек равен 18909 тыс. руб., запас финансовой прочности кукурузных хлопьев равен 38186 тыс. руб., запас финансовой прочности сухариков равен 511 тыс. руб. Таким образом, выпускать второй товар более прибыльно для предприятия, поскольку он дает Комбинату больше прибыли. Доля кукурузных хлопьев в производстве равна 75% (110090 / 146061 * 100%), а в получаемой прибыли 57% (3196 / 5599 * 100%).
Низкий размер запаса финансовой прочности для сухариков может быть обусловлен тем, что данный вид продукции освоен только в 2006 году.
Следовательно, чем выше запас финансовой прочности, тем устойчивее деятельность предприятия к воздействию факторов окружающей среды (конкуренция, монополия, эластичность спроса на данный товар и прочее).
Рассчитанные показатели операционного анализа для Комбината занесены в таблицу 3.5.
Таблица 3.5
Расчет ключевых показателей операционного анализа для ОАО ПК «ххх», 2006г.
| Наименование показателя | Значение показателя |
| 1. Выручка от реализации, тыс. руб. | 441618 |
| 2. Переменные затраты, тыс. руб. | 399638 |
| 3. Постоянные затраты, тыс. руб. | 24157 |
| 4. Общие издержки, тыс. руб. (стр. 2 + стр. 3) | 423795 |
| 5. Прибыль от продаж, тыс. руб. (стр. 1 – стр. 4) | 17823 |
| 6. Валовая маржа, тыс. руб. (стр. 1 – стр. 2) | 41980 |
| 7. Коэффициент
валовой маржи
(стр. 6
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |