Управление текущими издержками ОАО "Пищевой комбинат "ХХХ"
Итак, проведенный операционный анализ ОАО ПК «ххх» свидетельствует о том, что деятельность Комбината не только безубыточна, но и прибыльна, поскольку уровень выручки от реализации больше уровня порога рентабельности, и валовой маржи Комбината в 2006 году было достаточно для покрытия постоянных издержек.
3.2 Методы дифференциации издержек обращения
Обязательным условием операционного анализа («метод порога рентабельности», анализ «издержки – объем – прибыль») является деление производственных затрат на постоянные и переменные – без этого проведение анализа просто невозможно. Подразделение расходов на переменные и постоянные условно. Более правильным является выделение постоянных, полупеременных и переменных расходов. Существует три основных метода дифференциации издержек (выделение в смешанных издержках постоянных и переменных частей):
Метод максимальной и минимальной точки
Графический (статистический)
Метод наименьших квадратов
При первом методе сначала определяется ставка переменных издержек, т.е. средних переменных расходов в себестоимости единицы продукции, а затем определяется общая сумма постоянных издержек.
При дифференциации издержек графическим методом используется корреляционный анализ, но сами коэффициенты корреляции не вычисляются.
Метод наименьших квадратов – наиболее точный метод, но достаточно трудоемкий. В нем используются все данные о совокупных издержках, определяется величина удельных переменных затрат на единицу продукции и постоянные затраты. В основе метода лежит утверждение о том, что линия, отражающая поведение затрат, должна проходить таким образом, чтобы сумма квадратов отклонений расстояний от всех точек до теоретической линии регрессии была минимальной. Под уравнением регрессии здесь понимается функция, описывающая связь между факторной величиной - объемом производства и зависимой переменной - производственными издержками.
Рассмотрим методы дифференциации расходов в ОАО «Пищевой комбинат «ххх». Исходные данные об объеме производства и затратах за 2006 год (по месяцам) приведены в таблице 3.6.
Таблица 3.6
Данные о затратах и объёмах производства продукции ОАО «Пищевой комбинат «ххх», 2006г.
| Месяц | Объем производства, тонн | Затраты на производство, тыс. руб. |
| Январь | 905 | 31347 |
| Февраль | 889 | 30811 |
| Март | 882 | 30588 |
| Апрель | 892 | 30910 |
| Май | 914 | 31615 |
| Июнь | 926 | 32021 |
| Июль | 922 | 31854 |
| Август | 927 | 32069 |
| Сентябрь | 939 | 32456 |
| Октябрь | 930 | 32182 |
| Ноябрь | 929 | 32137 |
| Декабрь | 932 | 32246 |
| В среднем за месяц | 916 | 31686 |
| Итого | 10987 | 380236 |
Дифференциация издержек графическим методом
Дифференциация издержек графическим (статистическим) методом осуществляется путем построения линии общих издержек производства:
Y = a + bх,
где Y- общие издержки,
a - уровень постоянных издержек,
b- ставка переменных издержек (ден.ед. / физические единицы),
х - объем производства (физические единицы).
На график (рис. 3.2) наносятся все данные об издержках, приблизительно проводится линия общих издержек и определяется точка пересечения с осью ординат - это точка показывает ориентировочно уровень постоянных расходов: примерно 1650 тыс. руб.:
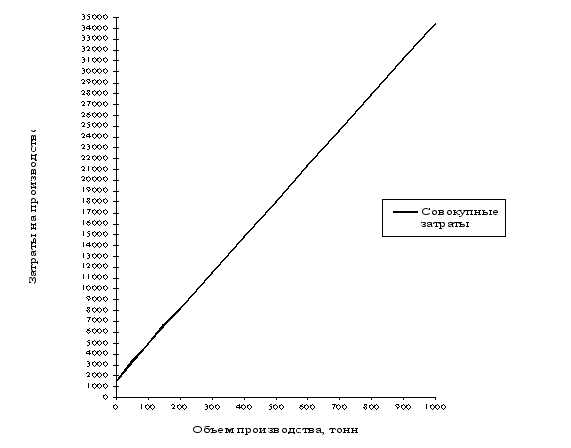
Рис. 3.2. Графический метод нахождения суммы постоянных затрат в ОАО ПК «ххх», 2006 г.
Тогда ставка переменных издержек составит:
b = (Y – a) / x
b = (31686 – 1650) / 916 = 32,79 тыс.руб./тонн.
Следовательно, уравнение затрат по графическому методу имеет вид:
Y = 1650 + 32,79х.
Метод максимальной и минимальной точек
Для построения уравнения общих затрат и дифференциации издержек методом максимальной и минимальной точки используется следующий алгоритм:
Из данных об объеме производства и затратах за период выбираются минимальные и максимальные значения соответственно объема и затрат (таблица 3.7):
Таблица 3.7
Минимальные и максимальные значения объема и затрат ОАО «Пищевой комбинат «ххх», 2006г.
| Показатели |
Максимальный уровень (сентябрь) |
Минимальный уровень (март) |
Разница между максимальными и минимальными уровнями |
| Объем производства, тонн | 939 | 882 | 57 |
| Объем производства, % | 100 | 94 | 6 |
| Затраты на производство, тыс. руб. | 32456 | 30588 | 1868 |
Из таблицы 3.7 видно, что максимальный объем производства за 2006 год наблюдался в сентябре и составил 939 тонн продукции, минимальный – в марте и равен 882 тонн. Соответственно максимальные и минимальные затраты на производство составили 32456 тыс. руб. и 30588 тыс. руб.
Находятся разности в уровнях объема производства и затрат следующим образом:
∆X = Xmax - Xmin
∆З= Зmax – Зmin,
где ∆X и ∆З - разность в уровнях объема производства и затрат соответственно;
Xmax и Xmin - минимальные и максимальные значения объема производства соответственно;
Зmax и Зmin - минимальные и максимальные значения затрат соответственно.
Разность в уровнях объема производства составляет 57 тонн, а в уровнях затрат – 1868 тыс. руб.
Определяется ставка переменных затрат на единицу физического объема:
Зед = ∆З / ∆X
Ставка переменных расходов на 1 т продукции Комбината составит 32,772 тыс.руб./тонн (1868 / 57).
То есть, средние переменные расходы в себестоимости единицы продукции равны 32,772 тыс. руб.
Определяется общая величина переменных расходов на максимальный и минимальный объем производства (Зmaxv и Зminv соответственно):
Зmaxv = Зед * Xmax
Зminv= Зед * Xmin
Зmaxv = 32,772 * 939 = 30773 (тыс. руб.)
Зminv= 32,772 * 882 = 28905 (тыс. руб.)
Следовательно, общая величина переменных расходов на минимальный объем производства составит 28905 тыс. руб., а на максимальный объем - 30773 тыс. руб.
Определяется общая величина постоянных расходов (Зпост) как разность между всеми затратами и величиной переменных расходов:
Зпост = Зmax – Зmaxv = Зmin – Зminv
где, Зmax и Зmin – максимальный и минимальный совокупный уровень затрат соответственно.
Общая величина постоянных затрат составит:
Зпост = 32456 – 30773 = 30588 – 28905 = 1683 (тыс. руб.).
Составляется уравнение поведения совокупных затрат в зависимости от изменения объема производства:
Y = a + bх
Таким образом, в ОАО «Пищевой комбинат «ххх» уравнение поведения совокупных затрат при методе максимальной и минимальной точки выглядит следующим образом:
Y = 6373 + 27,422х.
Метод наименьших квадратов
Как указывалось выше, дифференциация затрат методом наименьших квадратов является наиболее точной, так как в ней используются все данные о совокупных издержках и определяются коэффициенты a и b.
Ставка переменных издержек находится с помощью следующей формулы:
b
=
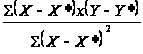 ,
где Х* - объем производства в среднем за месяц,
Y* - общие издержки в среднем за месяц
Рассчитаем ставку переменных издержек для ОАО «Пищевой комбинат «ххх» (таблица 3.8).
Таблица 3.8
Алгоритм и результаты расчетов ставки переменных издержек ОАО ПК «ххх», 2006 год
| Месяц |
Объем производства, тонн (Х) |
Х–Х*, тонн |
Суммарное Издержки, тыс.руб. (Y) |
Y–Y*, тыс.руб. |
(Х-Х*) х (Y-Y*), тыс.руб. |
(Х-Х*)2, тыс.руб. |
| Январь | 905 | 11 | 31347 | 339 | 3729 | 121 |
| Февраль | 889 | 27 | 30811 | 875 | 23625 | 729 |
| Март | 882 | 34 | 30588 | 1098 | 37332 | 1156 |
| Апрель | 892 | 24 | 30910 | 776 | 18624 | 576 |
| Май | 914 | 2 | 31615 | 71 | 142 | 4 |
| Июнь | 926 | 10 | 32021 | 335 | 3350 | 100 |
| Июль | 922 | 6 | 31854 | 168 | 1008 | 36 |
| Август | 927 | 11 | 32069 | 383 | 4213 | 121 |
| Сентябрь | 939 | 23 | 32456 | 770 | 17710 | 529 |
| Октябрь | 930 | 14 | 32182 | 496 | 6944 | 196 |
| Ноябрь | 929 | 13 | 32137 | 451 | 5863 | 169 |
| Декабрь | 932 | 16 | 32246 | 560 | 8960 | 256 |
| В среднем за месяц | 916 | - | 31686 | - | - | - |
| Итого | 10987 | - | 380236 | - | 131500 | 3993 |
Значит, ставка переменных издержек составит:
b = 131500 / 3993 = 32,933 (тыс. руб./тонн).
Переменные издержки в расчете на среднемесячный объем производства будут равны:
916 * 32,933 = 30167 (тыс. руб.)
Тогда постоянные издержки составляют:
а = 31686 – 30167 = 1519 (тыс. руб.).
Следовательно, уравнение общих затрат по методу наименьших квадратов будет иметь следующий вид:
Y = 1519 + 32,933х.
Таким образом, в аналитической форме общие расходы на производство продукции ОАО «Пищевой комбинат «ххх» в 2006 году можно представить следующим образом:
По графическому методу: Y = 1650 + 32,79х;
По методу максимальной и минимальной точки: Y = 6373 + 27,422х;
По методу наименьших квадратов: Y = 1519 + 32,933х.
Анализ взаимодействия финансового и операционного рычагов и оценка совокупного риска. Пути снижения совокупного риска ОАО «Пищевой комбинат «ххх»
Для определения взаимодействия финансового и операционного рычагов, а также оценки совокупного риска предприятия первоначально необходимо рассмотреть действие финансового рычага.
Действие финансового рычага заключается в том, что предприятие, использующее заемные средства, изменит чистую рентабельность собственных средств и свои дивидендные возможности. То есть, финансовый рычаг - один из показателей, применяемый для оценки эффективности использования заемного капитала.
Экономическая рентабельность активов (ЭР) – это отношение прибыли до выплаты процентов (НРЭИ) за кредит и налога на прибыль к сумме активов предприятия (НРЭИ – нетто-результат эксплуатации инвестиций):
ЭР = НРЭИ / А * 100%,
где А – стоимость имущества (активы предприятия).
Рентабельность собственного капитала (Рск) определяется следующим образом:
Рск = П / СК * 100%,
где П – прибыль предприятия,
СК – собственный капитал.
При этом данный показатель может рассчитываться как по прибыли до налогообложения, так и по чистой прибыли.
Уровень эффекта финансового рычага указывает на финансовый риск, связанный с предприятием. Поскольку проценты за кредит относятся к постоянным издержкам, наращивание финансовых расходов по заемным средствам сопровождается увеличением силы операционного рычага и возрастанием предпринимательского риска.
Эффект финансового рычага (ЭФР) – это приращение к рентабельности собственных средств, получаемое благодаря использованию кредита (несмотря на его платность). Иными словами, это концепция рациональной заемной политики с одной стороны, а с другой стороны – это концепция финансового риска.
ЭФР = (ЭР - СРСП) * (ЗК / СК),
где СРСП – средняя расчетная ставка процента,
ЗК – заемный капитал,
СК – собственный капитал.
Средняя расчетная ставка процента определяется как отношение фактических финансовых издержек по всем кредитам за период (сумма процентов, уплаченных за кредиты за период) (ФИ) к общей сумме заемных средств, используемых в анализируемом периоде (ЗС), выраженное в процентах:
СРСП = ФИ / СЗ * 100%
Более точный расчет приводится по формуле средней взвешенной стоимости капитала:
СРСП = S (Сi + Дi) / S Дi,
где Сi – процентная ставка по i-му кредиту,
Дi – сумма i-го кредита,
S Дi – общая сумма привлеченных источников.
Отсюда рентабельность собственного капитала определяется по формуле:
Рск = ЭР + ЭФР
Как видно из формулы эффект финансового рычага состоит из двух составляющих:
Первой составляющей является так называемый дифференциал - разница между экономической рентабельностью активов и средней расчетной ставкой процента по заемным средствам, определяющая эффективность использования заемных средств.
Второй составляющей является плечо финансового рычага, характеризующее силу воздействия финансового рычага, а также структуру капитала предприятия. Это соотношение между заемными и собственными средствами.
Налогообложение прибыли уменьшает эффект финансового рычага на величину 1-К, где К – ставка налогообложения прибыли (то есть, К = 1 - 0,24 = 0,76). Таким образом, эффект финансового рычага с учетом налогообложения будет определяться по формуле:
ЭФРн/о = (1 - К) * (ЭР - СРСП) * (ЗК / СК).
Рентабельность собственного капитала с четом налогообложения составит:
Рскн/о = (1-К) * ЭР + (1-К) * (ЭР - СРСП) * (ЗК / СК).
Необходимо помнить важнейшие правила:
Если новое заимствование (кредиты) приносит предприятию увеличение уровня эффекта финансового рычага, то такое заимствование выгодно, эффективно. Но при этом необходимо следить за состояние дифференциала: при наращении плеча финансового рычага (увеличении доли кредитов) банкир склонен компенсировать возрастание своего риска повышением цены кредита (то есть будет возрастать средняя расчетная ставка процента).
Риск кредитора выражается величиной дифференциала: чем больше дифференциал, тем риск меньше и наоборот. Дифференциал не должен быть отрицательным.
Плечо финансового рычага необходимо регулировать в зависимости от дифференциала, так как данные показатели тесно взаимосвязаны мужу собой. При росте плеча финансового рычага растет доля заемного капитала в структуре пассива предприятия, что приводит к снижению дифференциала.
Оптимальная величина эффекта финансового рычага - от 1/3 до 1/2 уровня экономической рентабельности активов.
После рассмотрения действия финансового рычага оценим совокупный риска предприятия. Связанные с предприятием риски имеют два основных источника:
Неустойчивость спроса и цен на готовую продукцию, а также цен сырья и энергии, не всегда имеющаяся возможность уложиться себестоимостью в цену реализации и обеспечить нормальную массу, норму и динамику прибыли, само действие операционного рычага, сила которого зависит от удельного веса постоянных затрат в общей их сумме и предопределяет степень гибкости предприятия – все это вместе взятое генерирует предпринимательский риск. Это риск, связанный с конкретным бизнесом в его рыночной нише.
Если уровень постоянных затрат высок и не опускается в период падения спроса на продукцию, предпринимательский риск компании увеличивается.
Неустойчивость финансовых условий кредитования, неуверенность владельцев обыкновенных акций в получении достойного возмещения в случае ликвидации предприятия с высоким уровнем заемных средств, по существу, само действие финансового рычага генерирует финансовый риск.
Как предпринимательский и финансовый риски неразрывно связаны между собой, так и самым тесным образом сцеплены операционный и финансовый рычаги.
Рассмотрим одновременное действие финансового и операционного рычагов. Операционный рычаг воздействует своей силой на нетто-результат эксплуатации инвестиций, а финансовый рычаг – на сумму чистой прибыли предприятия, уровень чистой рентабельности его собственных средств и величину прибыли в расчете на каждую обыкновенную акцию. Возрастание процентов за кредит при наращивании эффекта финансового рычага утяжеляет постоянные затраты предприятия и оказывает повышательное воздействие на силу операционного рычага. При этом растет не только финансовый, но и предпринимательский риск, и, несмотря на обещания солидного дивиденда, может упасть курсовая стоимость акций предприятия. Первостепенная задача финансового менеджера в такой ситуации – снизить силу воздействия финансового рычага.
Итак, чем больше сила воздействия операционного рычага, тем более чувствителен результат эксплуатации инвестиций к изменениям объема продаж и выручки от реализации; чем выше уровень эффекта финансового рычага, тем более чувствительна чистая прибыль на акцию к изменениям нетто-результата эксплуатации инвестиций.
Поэтому по мере одновременного увеличения силы воздействия операционного и финансового рычагов все менее и менее значительные изменения физического объема реализации и выручки приводят ко всем более и более масштабным изменениям чистой прибыли на акцию.
Сочетание мощного операционного рычага с мощным финансовым рычагом может оказаться губительным для предприятия, так как предпринимательский и финансовый риски взаимно умножаются, мультиплицируя неблагоприятные эффекты.
Таким образом, задача снижения совокупного риска, связанного с предприятием, сводится главным образом к выбору одного из трех вариантов:
Высокий уровень эффекта финансового рычага в сочетании со слабой силой воздействия операционного рычага.
Низкий уровень эффекта финансового рычага в сочетании с сильным операционным рычагом.
Умеренные уровни эффектов финансового и операционного рычагов - и этого варианта часто бывает труднее всего добиться.
Для определения указанных выше показателей, а также оцени взаимодействия финансового и операционного рычагов и совокупного риска ОАО «Пищевой комбинат «ххх» рассчитаем и проанализируем таблицу 3.9.
Таблица 3.9.
Определение эффекта финансового рычага ОАО ПК «ххх», 2006г.
| Наименование показателя | Значение показателя |
| 1. Стоимость имущества, тыс. руб. | 190457 |
| 2. Собственный капитал, тыс. руб. | 58780 |
|
3. Заемный капитал, в т.ч. 3а. долгосрочные кредиты, тыс. руб. 3б. краткосрочные кредиты, тыс. руб. 3в. годовой процент по долгосрочным кредитам, % 3г. годовой процент по краткосрочным кредитам, % 3д. средняя расчетная ставка процента, % |
131677 131677 - 15 - 15 |
| 4. Прибыль до налогообложения и выплаты процентов за кредит (НРЭИ), тыс. руб. | 33484 |
|
5. финансовые издержки общие, ты сруб. (стр. 5а + стр. 5б) в т.ч.: 5а. долгосрочным кредитам (стр. 3а * 3в / 100%) 5б. краткосрочным кредитам (стр. 3б * 3г / 100/%) |
19752 19752 - |
| 6. Прибыль до налогообложения, тыс. руб. (стр. 4 – стр.5) | 13732 |
| 7. Экономическая рентабельность, % (стр. 6 / стр. 1 *100%) | 17,58 |
| 8. Эффект финансового рычага без учета налогообложения, % ((стр. 7 – стр. 3д) * (стр.3 / стр.2 ) | 5,78 |
| 9. Рентабельность собственного капитала без учета налогообложения, % (стр.6 / стр. 2 *100%) или (стр. 7 + стр.8) | 23,36 |
| 10. Эффект финансового рычага с учетом налогообложения, % (0,76* ((стр. 7 – стр. 3д) * (стр.3 / стр. 2)) | 4,39 |
| 11. Рентабельность собственного капитала с учетом налогообложения, % (0,76 * стр. 7 +0,76 * стр. 8) * 100%) | 17,75 |
| 12. Соотношение эффекта финансового рычага и экономической рентабельности (стр. 8 / стр. 7) | 0,33 |
| 13. Соотношение экономической рентабельности и средней расчетной ставкой процента (стр. 7 / стр. 3д) | 1,17 |
| 14. Соотношение заемных и собственных источников, (плечо финансового рычага) % (стр. 3 / стр. 2) | 2,24 |
| 15. Пороговое значение НРЭИ, тыс. руб. (стр. 3д * (стр. 2 + стр. 3) / 100% | 28569 |
В соответствии с данной таблицей, экономическая рентабельность ОАО ПК «ххх» равна 18%, то есть Комбинат получил 18 копеек прибыли до уплаты налогов и процентов за кредит на каждый рубль стоимости совокупного имущества.
Средняя расчетная ставка процента, равная 15%, говорит о том, что за каждый рубль привлеченных кредитов выплачивает в 15 копеек.
Поскольку экономическая рентабельность капитала выше средней расчетной ставки процента, то возникает эффект финансового рычага (то есть данный показатель положителен). Эффект финансового рычага без учета налогообложения в 2006 году положителен и составил 6%. Это низкий уровень показателя. Рентабельность собственного капитала увеличится лишь на 6% за счет привлечения заемных средств в оборот предприятия
Дифференциал финансового рычага имеет положительное значение и равен 2,58% (17,58 - 15), то есть уровень не высок, что еще раз подтверждает неэффективное использование заемных средств. То есть имеет место высокий риск с позиции кредитора (банка).
Мы видим, что плечо финансового рычага или соотношение заемных и собственных источников равно 2,24, то есть заемный капитал вдвое больше собственного. Значит, на каждый рубль собственных источников привлечено более двух рублей заемных средств, что, разумеется, нежелательно. Это говорит о резкой нехватке собственных средств, о дефиците собственного капитала. Наращивание капитала, естественно, нецелесообразно.
Налогообложение прибыли уменьшило размер эффекта финансового рычага и рентабельности собственного капитала (на 1,39 % и 5,61% соответственно).
НРЭИ в 2006 году составляет 33484 тыс. руб., то есть, до уплаты налога на прибыль и процентов за кредит Комбинат имел 33484 тыс. руб. Пороговое значение НРЭИ равно 28569 тыс. руб. При достижении данного значения уровень эффекта финансового рычага будет равен нулевому значению, то есть дифференциал будет равен нулю. В соответствии с таблицей 3.9 фактическое значение НРЭИ превышает пороговое значение данного показателя.
Соотношение эффекта финансового рычага и экономической рентабельности оптимальное, следовательно, рентабельность собственного капитала на высоком уровне. Рентабельность собственного капитала без учета налогообложения, равная 23,36%, говорит о том, что Комбинат получил более 23 копеек прибыли до налогообложения на каждый рубль собственного капитала.
Таким образом, ОАО ПК «ххх» нецелесообразно привлекать дополнительные финансовые ресурсы на заемной основе. Соответственно, риск с позиции кредитора (банка) высокий. Значит, Комбинату следует наращивать собственный капитал.
Рассмотрев взаимодействие финансового и операционного рычагов, можно сказать, что совокупного риска предприятия высок.
Пути снижения совокупного риска могут быть следующими.Плечо финансового рычага увеличивать не рекомендуется, так как при небольшом увеличении процентной ставки, при взятии очередного кредита можно сделать эффект финансового рычага отрицательным.
Необходимо наращивать долю собственных средств в совокупных источниках финансировании. Следует добиваться, чтобы темпы роста собственного капитала были выше темпов роста заемного капитала. Иначе Комбинат рискует не выплатить свои долги, что может привести к его неплатежеспособности.
Поскольку нельзя увеличивать заемный капитал для расширения производства можно увеличить собственный капитал путем дополнительной эмиссии акций, что при разумном использовании позволит увеличить экономическую рентабельность.
Выводы и предложения
В данной работе было рассмотрено управление текущими издержками ОАО ПК «ххх» в 2006 году.
Для реализации цели данной работы была проведена оценка литературных источников по рассматриваемому вопросу, а также изучены нормативно-правовые акты. В связи с этим рассмотрены такие вопросы, как классификация затрат, значение планирования затрат в современных условиях.
Во второй главе работы была дана оценка бизнеса ОАО «Пищевой комбинат «ххх», в частности:
Дана производственно-экономическая характеристика организации, в том числе: определены местонахождение организации, ее размер, организационная структура, структура сбыта продукции а также рассмотрены основные показатели экономической эффективности деятельности;
Проведен краткий анализ финансового состояния, в том числе: оценка финансовой устойчивости, анализ ликвидности и платежеспособности, оценка деловой активности, анализ показателей рентабельности.
Изучив производственно-экономическую характеристику деятельности Комбината, можно сказать, что ОАО ПК «ххх» относится к числу крупных организаций. Предприятие имеет узкий рынок сбыта своей продукции, большая часть которой отгружается в г.Москва.
Анализ экономических показателей эффективности деятельности предприятия говорят о снижении эффективности еге функционирования с экономической точки зрения, причина которого - резкий рост себестоимости. Но, несмотря на это, финансово-экономическая деятельность данной организации в 2006 году все же эффективна.
Проведенный анализ финансового состояния ОАО ПК «ххх» позволяет сделать общий вывод о том, финансово-хозяйственная деятельность анализируемой организации прибыльна, но и без того невысокий уровень ее рентабельности в динамике имеет отрицательную тенденцию.
Кроме того, следует отметить, что организация ощущает острый дефицит собственного капитала, что свидетельствует о низкой степени финансовой устойчивости организации, о ее финансовой несамостоятельности и сильной зависимости от кредиторов. Что в результате приводит к нестабильности ее деятельности.
Сделав оценку ликвидности и платежеспособности, можно сказать, что ОАО ПК «ххх» не сможет обратить активы в наличность и погасить все свои платежные обязательства. Значит, уровень ее ликвидности невысокий и может привести к возможной неплатежеспособности.
В следующем, третьем разделе работы, рассмотрено непосредственное управление текущими издержками ОАО «Пищевой комбинат «ххх». С этой целью проведен операционный анализ, в том числе рассчитаны такие ключевые показатели, как эффект операционного рычага, валовая маржа, запас финансовой прочности, порог рентабельности. Проведенный операционный анализ свидетельствует о том, что деятельность Комбината не только безубыточна, но и прибыльна, поскольку уровень выручки от реализации больше уровня порога рентабельности. Валовой маржи в 2006 году было достаточно для покрытия постоянных издержек.
Кроме того, были разобраны методы дифференциации издержек обращения: графический метод, метод минимальной и максимальной точки, метод наименьших квадратов. С помощь каждого метода было выведено уравнение поведения совокупных затрат Комбината, которые позволили выделить в смешанных издержках постоянные и переменные части.
На завершающем этапе была дана оценка взаимодействия финансового и операционного рычагов, а также совокупного риска Комбината. С этой целью было рассмотрено действие финансового рычага, который подтвердил ранее сделанный вывод - неэффективное использование заемных средств. Это говорит о резкой нехватке собственных средств, о дефиците собственного капитала. Наращивание капитала, естественно, нецелесообразно. То есть имеет место высокий риск с позиции кредитора (банка).
Рассмотрев взаимодействие финансового и операционного рычагов, можно сказать, что совокупного риска предприятия высок.
С целью повышения прибыльности деятельности ОАО ПК «ххх», а также улучшения и оздоровления ее финансового состояния можно порекомендовать следующее:
принятие мер по снижению себестоимости оказываемых услуг за счет сокращения коммерческих и управленческих расходов;
своевременное погашение долгов перед поставщиками и покупателями, работниками по заработной плате, перед бюджетом по налогам и сборам с целью сокращения объема кредиторской задолженности;
истребование дебиторской задолженности для снижения ее размера;
увеличение абсолютной ликвидности баланса организации за счет ликвидации дебиторской задолженности и своевременного погашения кредиторской.
Для снижения совокупного риска ОАО «Пищевой комбинат «ххх» можно порекомендовать следующее:
Не увеличивать плечо финансового рычага;
Наращивать долю собственных средств в совокупных источниках финансирования;
Добиваться, чтобы темпы роста собственного капитала были выше темпов роста заемного капитала.
Список литературы
Федеральный закон «Об акционерных обществах» от 26 декабря 1995 г. № 208-ФЗ.
Ильин. А.И. Планирование на предприятии. 2-ое издение, Минск ООО «Новое знание» 2001. 634с.
Карпова Т.П. Управленческий учет: Учебник для ВУЗов. – М.: ЮНИТИ, 2000. –350с.
Керимов В. Э. Управленческий учет – М.: ИЦ Маркетинг - 2002–258с.
Керимов В.Э., Комарова Н.Н. Организация управленческого учета по системе «Директ-Костинг» // Аудит и финансовый анализ, - 2001. - №2. – с.90-91
Керимов В.Э., Минина Е.В. «Управленческий учет и проблемы классификации затрат» - Маркетинг в России и за рубежом 2002, №1
Котляров С.А. Управление затратами. – СПб: Питер, 2001.
Либерман И.А. Управление затратами. – М.: ИТК Дашков и К - 2006
Мишин Ю.А. «Управленческий учет: Управление затратами и результатами производственной деятельности: Монография. – М.: дело и сервис, 2002
Николаева С.А. Управленческий учет. – М.: ИПБ – БИНФА - 2002 – 125 с.
Новиков В.Г. Анализ соотношения «Затраты – объем - прибыль» // Менеджмент в России и за рубежом. – 2000. - №4. – с.120-137.
Савицкая Г.В. Анализ хозяйственной деятельности предприятия: Учеб. – 3-е изд., перераб. и доп. – М.: Инфра-М, 2004
Степанова Т.Н. «Управление затратами на основе механизма операционного левериджа и директ-костинга» - Международный бухгалтерский учет, 2001 №12, стр. 23-32
Управленческий учет: Учебное пособие/Под ред. А.Д.Шеремета. – 2-е изд., испр. – М.: ИДФБК-ПРЕСС, 2002. – 512с..
Финансовый менеджмент: теория и практика: Учебник / Под ред. Стояновой Е.С. – 5-е изд., перераб. и доп. – М.: Перспектива, 2004
Чернов В.А. Управленческий учет и анализ коммерческой деятельности / Под ред. М.И. Баканова. – М.: Финансы и статистика, 2001. – 320с.
Шевченко Н.С., Черных А.Ю., Тиньков С.А., Кузьбожев Э.Н. Управление затратами, оборотными средствами и производственными запасами: Учебно-методическое пособие / Под ред. д-ра экономических наук, проф. Э.Н. Кузьбожева: Курск. гос. техн. ун-т, Курск, 2000. – 154с.