Ипотечное кредитование и перспективы его развития в России
Институтом комплексных социальных исследований РАН проведено исследование, результаты которого представлены диаграммой 5 9.
Диаграмма 5
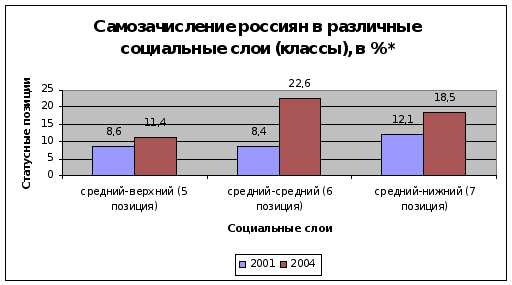
* Статусные позиции 1 – самое высокое положение; 10 – самое низкое положение
Казалось бы, невероятным выглядит тот факт, что почти каждый второй россиянин причислил себя к средним слоям общества. Однако следует учесть, что это сделано не под давлением каких-либо внешних обстоятельств, а по сугубо личностным самоощущениям.
Понимая, каким образом формируется модель поведения человека, можно констатировать, что у представителей среднего класса (в большей степени среднего-среднего и среднего-нижнего) существует потенциал принятия всех материальных атрибутов своего класса, в том числе, покупка недвижимости (еще одной квартиры или загородного дома). Таким образом, можно сказать, что у рынка ипотечного кредитования наблюдается особенность – поток клиентов не иссяк и эта тенденция сохраняется.
На 1 июля 2005г. средняя стоимость стандартной квартиры на первичном рынке равнялась 702 тыс. руб. (расчет сделан, исходя из средней по стране цене жилья на первичном рынке – 13 тыс. руб. за кв. м.). Среднемесячный доход семьи (2 трудоспособных взрослых и 1 ребенок) – около 10,7 тыс. руб. Таким образом, коэффициент доступности жилья (основной показатель, характеризующий состояние рынка жилья с точки зрения возможности приобретения квартир гражданами; измеряется как отношение средней рыночной стоимости стандартной квартиры – общей площадью 54 кв. м. к среднему годовому доходу семьи (3 человека) составляет 5,47, т.е. для покупки квартиры среднестатистической семье необходимо осуществлять накопления (не производя больше никаких других трат) более 5 лет. В настоящее время для большинства граждан покупка квартиры за счет собственных средств – нереальная задача.
Опыт ряда развитых стран свидетельствует о перспективности механизма ипотечного кредитования и показывает, что его использование позволяет гражданам, не имеющим достаточных средств для одномоментной покупки жилья, но обладающих стабильным доходом и определенными накоплениями, решить жилищную проблему. В РФ за последние годы уже сложилась практика использования системы ипотечного кредитования, сформировалась основа и заложена законодательная база для функционирования ипотеки, но массового распространения она пока не получила (тал. 4).
Таблица 4
Сведения об ипотечных жилищных кредитах, предоставленных кредитными организациями Российской Федерации физическим лицам в 2005 году10 (млн. руб.)
| Наименование показателя | на 1.10.04г. | на 1.10.05г. | на 1.01.06г. |
| Предоставлено кредитов физическим лицам, всего | 321 134 | 856 531 | 1 212 871 |
| - из них ипотечных жилищных кредитов (ИЖК) | 3 374 | 11 630 | 18 461 |
| Доля ИЖК в общем объеме предоставленных физическим лицам кредитов, % | 1,05 | 1,36 | 1,52 |
| Кол-во кредит. орг-ций, предостав-щих ИЖК, ед. | 69 | 78 | 80 |
| Задолженность по ИЖК | 4 583 | 13 884 | 17 774 |
| Просроченная задолженность по ИЖК | 3 | 11 | 9 |
| Доля просроч. задолженности по ИЖК в объеме задолженности по ИЖК | 0,07 | 0,08 | 0,05 |
Наблюдается значительный интерес со стороны банков к кредитованию физических лиц в целом и жилищному кредитованию в частности. Данную тенденцию можно объяснить сразу несколькими факторами. Рынок кредитования корпоративных клиентов давно поделен, большие компании крайне редко готовы сменить свой банк, с которым налажены долгосрочные партнерские отношения, и это заставляет банки искать новые пути развития бизнеса. В то же время сегодня люди готовы воспользоваться банковскими услугами. Объем услуг, предоставляемых физическим лицам, постоянно растет.
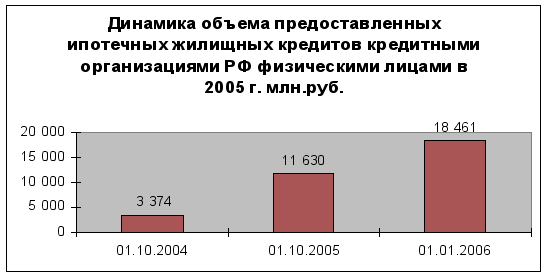
Исходя из данных, приведенных в табл. 4 видно, что объемы предоставленных ипотечных жилищных кредитов постоянно увеличиваются (диаграмма 6). Так, объем выданных ипотечных кредитов на 1.10.05г. вырос по сравнению с объемом на 1.10.04г. на 535 397 млн. руб. и составил 856 531 млн. руб.; на 1.01.06г. увеличился на 356 340 млн. руб. по сравнению с объемом на 1.10.05г. и составил 1 212 871 млн. руб. В общем объеме выданных кредитов, ипотечные жилищные кредиты составляют на 1.10.04г. – 1,05%; на 1.10.05г. – 1,36%; на 1.01.06г. – 1,52%. Т.е. наблюдается увеличение доли ипотечных кредитов в общем объеме выданных кредитов физическим лицам.
Диаграмма 6
Такой бурный процесс развития ипотечного кредитования происходит в большей степени благодаря активизации банковского сектора, который старается предложить клиентам разнообразные ипотечные программы. Как уже было отмечено, появляются новые ипотечные банковские продукты, и, как и ожидалось, увеличивается конкуренция между банками. За 2005 год на рынок вышло порядка 10 банков, предлагающих ипотечные программы. Отчасти благодаря конкуренции процент по кредитам снизился. Так, по данным первого заместителя председателя правления Городского ипотечного банка Гасяка В., в 2001году процентные ставки на ипотечный кредит в банках составляли 15-20%. В 2004 году минимальные ставки по ипотеке составляли уже 10%. Таким образом, за 4 года процент за пользование ипотечным кредитом снизился вдвое. Снизились и расходы по оформлению кредита, например, многие банки уже не берут денег за рассмотрение заявки, а ведь еще в 2004 году эта услуга была исключительно платная. Кроме того, если в 2001 году размер предоставляемых кредитов составлял 70% от стоимости недвижимости, то сейчас банки предоставляют кредиты в размере 90%.
Сегодня финансово-кредитные учреждения лояльно относятся к процедуре подтверждения платежеспособности заемщиков. Даже самые консервативные из них, например, Внешторгбанк, стали работать с серыми доходами на вторичном рынке.
Кроме того, произошло еще одно важное изменение на рынке, банки стали уделять больше внимания ипотечным программам для молодых семей. Если начиналось все только с нескольких банков-первопроходцев, которые работали только с «белыми» доходами, то в 2005 году появились программы, которые позволяют привлекать к числу созаемщиков не только родственников. Появились также банки, которые работают по молодежному кредитованию с серыми доходами.
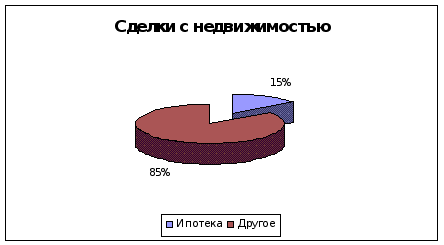
Но, несмотря на то, что недвижимость в России покупает 41% представителей среднего класса, ипотечными кредитами пользуются не более 5% российских граждан. Также следует отметить, что процент ипотечных сделок в общем количестве сделок с недвижимостью составлял в 2003 году всего 1%, к концу 2004 года этот показатель вырос до 8%. Весь 2005 год количество сделок стабильно росло и в настоящее время количество сделок составляет 12-15% от общего количества сделок агентства (диаграмма 7)11.
Диаграмма 7
Операторы рынка акцентируют свое внимание на адаптации существующих ипотечных продуктов к запросам и создании новых продуктов, наиболее полно отвечающих современным рыночным требованиям, пытаясь сделать ипотеку наиболее привлекательной для потребителя. Успех или неудача таких попыток зависит, прежде всего, от самих участников рынка, операторов, которые и создают правила игры. В настоящее время на рынке существует ряд конкурирующих схем ипотеки. Ключевым звеном являются, как правило, банки или фонды (ипотечные агентства). Отобрав по установленным критериям “смежников” (риэлтеров, страховщиков, оценщиков и т. д.), создав с ними на основе выбранной ипотечной схемы своего рода замкнутый “производственный цикл”, они начинают конкурировать с себе подобными.
Но, мало только отобрать смежников, необходимо выстроить с ними определенную схему взаимодействия. Так, на российском рынке недавно появился принципиально новый подход, когда банк работает с заемщиком не напрямую, а через риэлтера и видит заемщика только на стадии подписания кредитного договора. В результате работы сотрудников риэлтерского агентства клиент и банк быстрее находят друг друга. По оценкам аналитиков, из 100 человек, обратившихся в банк напрямую, реально жилищный кредит получают только 10. А в том случае, если заемщик обратился к риэлтерам, его шансы возрастают до 90%. Кроме того, крупные операторы рынка недвижимости проверяют юридическую чистоту квартиры самостоятельно: проводят полный детальный анализ всех сделок купли-продажи и обмена, бывших и настоящих собственников квартиры, которую вы хотите приобрести и т. д.
Какие бы схемы ипотечного кредитования не предлагались операторами рынка, в подавляющем большинстве случаев ипотечные кредиты формируются по “затратному” принципу, т. е. в услугу закладываются всевозможные производственные и иные издержки, желаемая норма прибыли и с этим выходят на рынок. После этого возникает вопрос, почему же отечественная ипотека не становится массовой. Законы продвижения услуги на массовый рынок сами по себе, ипотечное кредитование – само по себе.
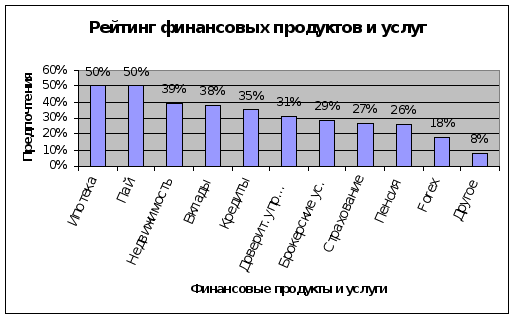
У рынка однозначно есть потенциал развития. Интерес со стороны потребителей к ипотеке постоянно растет. И об этом свидетельствуют данные, собранные по Всероссийской выставке “Финансовый супермаркет для населения”. Выставка “Финансовый супермаркет для населения”, проведенная в Москве 2006г. лишний раз доказывает то, что из всех финансовых продуктов, которые были там представлены, основное внимание было сосредоточено на ипотеке и паевых фондах (диаграмма 8).
Можно сказать, что ипотека в условиях рынка пока еще только набирает обороты, интерес к ней со стороны банков, инвесторов и населения довольно высок. Но пока в этой области остается множество нерешенных вопросов.
Диаграмма 8
2.2 Анализ развития ипотечного жилищного кредитования в регионах
Развитие системы ипотечного кредитования обусловлено совокупностью конкретных социально-экономических факторов, каких как: темп роста экономики региона, инвестиционная активность, уровень жизни населения и уровень доходов, обеспеченность жилищными условиями, развитость финансово-кредитной инфрастуктуры, степень институционализации рынка жилья и др.
Анализ регионального опыта реализации моделей ипотечного кредитования свидетельствует о глубокой дифференциации степени развития систем жилищного финансирования, что обусловлено региональной асимметрией в становлении и функционировании рынка жилья в России. В ряде регионов, в частности в Москве, Санкт-Петербурге и др., заложены законодательные и организационные основы функционирования системы ипотечного жилищного кредитования. В Москве и Санкт-Петербурге разработаны концепции развития системы ипотечного жилищного кредитования, в основе которых лежит двухуровневая модель (через специализированных операторов). В Москве она опирается на учрежденное Московское городское агентство по ипотечному кредитованию, в Санкт-Петербурге – на филиал Агентства по ипотечному жилищному кредитованию, созданного на федеральном уровне.
Условия кредитования для заемщиков различных регионов РФ существенно различаются. Процентные ставки составляют от 5-6% (в Хабаровском и Приморском краях, республиках Башкортостан и Саха (Якутия), Чувашской Республике, Читинской обл.); до 24-28% (в Республике Татарстан, Кемеровской, Тульской и Костромской обл.). Однако если в 2003 году средневзвешенная процентная ставка по ипотечным кредитам в РФ составляла 14,3%, то за 2004 год она уменьшилась на 1,2 пункта и составила 13,1%. Средневзвешенный срок кредитования увеличился со 119,6 мес. в 2003 до 130,9 мес. в 2004 году.12
В таблице 5 представлены данные об ипотечных жилищных кредитах, предоставленных заемщикам различных регионов.
Таблица 5
Сведения об ипотечных жилищных кредитах, предоставленных заемщикам различных регионов Российской Федерации 13 в 2006, тыс. руб.
Объем предостав-ых по кредитам по состоянию на 01.07.2006
Просроченная задолженность по кредитам по состоянию на 01.07.2006
Объем предостав-ых по кредитам по состоянию на 01.10.2006
Просроченная задолженность по кредитам по состоянию на 01.10.2006
в валюте РФ
в иностранной валюте
в валюте
РФ
в иностранной валюте
в валюте РФ
в иностранной валюте
в валюте РФ
в иностранной валюте
1
2
3
4
5
6
7
8
9
Российская Федерация
3673086
7055781
3516
3883
5020896
8863236
4982
6068
ЦЕНТРАЛЬНЫЙ ФЕДЕРАЛЬНЫЙ ОКРУГ
598853
5573019
741
3789
798052
7073713
43
5919
Белгородская область
1438
9347
0
0
4211
13847
0
0
Брянская область
7559
2207
0
0
7313
7584
0
0
Владимирская область
28928
16758
0
0
35089
22979
0
10
Воронежская область
15767
7310
0
0
15548
11853
0
0
Ивановская область
1326
1782
0
0
3811
3917
0
0
Калужская область
8434
36619
0
11
17274
43192
0
3
Костромская область
1672
3234
0
0
1281
3473
0
0
Курская область
185420
4682
5
0
242007
5821
2
0
Липецкая область
0
2732
0
0
900
8575
1
0
Московская область
128690
848939
164
486
191005
1121224
29
517
Орловская область
700
6057
0
0
4488
10363
0
0
Рязанская область
7759
7253
0
0
8608
9249
0
0
Смоленская область
17179
6997
0
33
17858
6456
0
8
Тамбовская область
4365
7670
0
0
1446
9316
0
0
Тверская область
8724
10949
0
0
12037
13982
0
0
Тульская область
17104
4660
0
0
20900
7699
0
0
Ярославская область
8815
10074
0
0
20067
12311
0
0
г. Москва
154973
4585749
572
3259
194209
5761872
11
5381
СЕВЕРО-ЗАПАДНЫЙ ФЕДЕРАЛЬНЫЙ ОКРУГ
99989
478454
0
7
112333
549205
0
10
Республика Карелия
14575
0
0
0
14098
0
0
0
Республика Коми
37996
3021
0
0
40755
3646
0
0
Архангельская область
13313
1780
0
0
11300
7040
0
0
Вологодская область
24356
782
0
0
34547
777
0
0
Калининградская область
1411
4185
0
0
1787
4990
0
0
Ленинградская область
707
11705
0
0
1539
19129
0
0
Мурманская область
879
5148
0
0
873
12654
0
0
Новгородская область
2906
232
0
0
912
45
0
0
Псковская область
300
1392
0
0
290
1374
0
0
г. Санкт-Петербург
3546
450209
0
7
6232
499550
0
10
ЮЖНЫЙ ФЕДЕРАЛЬНЫЙ ОКРУГ
167692
85318
0
0
219319
104051
8
0
Республика Адыгея (Адыгея)
1980
0
0
0
2392
1866
0
0
Республика Дагестан
0
6644
0
0
250
835
0
0
Республика Ингушетия
0
0
0
0
0
4914
0
0
Кабардино-Балкарская Республика
0
0
0
0
1860
0
0
0
Республика Калмыкия
811
0
0
0
810
281
0
0
Карачаево-Черкесская Республика
0
704
0
0
0
699
0
0
Республика Северная Осетия-Алания
0
1260
0
0
0
2796
0
0
Краснодарский край
70911
21556
0
0
93961
26923
5
0
Ставропольский край
39992
17634
0
0
30738
14571
0
0
Астраханская область
2561
4348
0
0
6220
4275
0
0
Волгоградская область
10607
10508
0
0
18714
17229
0
0
Ростовская область
40830
22664
0
0
64374
29662
3
0
ПРИВОЛЖСКИЙ ФЕДЕРАЛЬНЫЙ ОКРУГ
1108684
223983
34
0
1597110
286971
156
9
Республика Башкортостан
171150
11579
3
0
196341
18683
0
0
Республика Марий Эл
0
0
0
0
3140
0
0
0
Республика Мордовия
43594
957
0
0
24424
2804
0
0
Республика Татарстан (Татарстан)
75371
6187
2
0
220267
6888
8
0
Удмуртская Республика
35723
6856
28
0
44459
7578
136
0
Чувашская Республика - Чувашия
271961
5774
0
0
322719
5687
0
0
Кировская область
4953
119
0
0
6016
2984
0
0
Нижегородская область
15349
22779
0
0
35379
20356
0
0
Оренбургская область
222913
4079
1
0
242872
5779
3
0
Пензенская область
1657
581
0
0
13861
1164
0
1
Пермская область
137395
11073
0
0
188369
16558
6
0
Самарская область
116710
135978
0
0
274526
168273
0
8
Саратовская область
10599
9876
0
0
19980
18193
3
0
Ульяновская область
1309
8145
0
0
4757
12024
0
0
УРАЛЬСКИЙ ФЕДЕРАЛЬНЫЙ ОКРУГ
818617
257727
2558
0
1136672
308230
4457
0
Курганская область
4792
641
0
0
12023
2742
0
0
Свердловская область
473423
21893
296
0
617810
43593
363
0
Тюменская область
253235
227853
2262
0
391047
254036
4094
0
Ханты-Мансийский автономный округ-Югра
168871
215489
2262
0
205541
237051
4094
0
Ямало-Ненецкий автономный округ
35767
552
0
0
42422
111
0
0
Челябинская область
87167
7340
0
0
115792
7859
0
0
СИБИРСКИЙ ФЕДЕРАЛЬНЫЙ ОКРУГ
713326
371213
183
87
997439
433928
293
130
Республика Бурятия
1933
2410
0
0
702
1054
0
0
Республика Тыва
7222
0
0
0
1621
0
0
0
Республика Хакасия
28297
1113
1
0
36006
1041
7
0
Алтайский край
228488
1357
138
0
281728
4908
168
0
Красноярский край
7765
58732
0
0
32835
69127
0
0
Иркутская область
64556
112370
0
0
41303
137134
0
0
Кемеровская область
182784
19911
41
0
284125
4303
116
0
Новосибирская область
97568
16213
0
87
150015
20138
0
130
Омская область
42989
47412
2
0
65381
52633
1
0
Томская область
32333
111695
1
0
86337
143590
1
0
Читинская область
19391
0
0
0
17386
0
0
0
ДАЛЬНЕВОСТОЧНЫЙ ФЕДЕРАЛЬНЫЙ ОКРУГ
165925
66067
0
0
159971
107138
25
0
Республика Саха (Якутия)
11974
3247
0
0
16442
2118
0
0
Приморский край
53452
28777
0
0
56835
39000
13
0
Хабаровский край
5065
16698
0
0
22061
39788
0
0
Амурская область
78376
2346
0
0
31545
2331
12
0
Магаданская область
654
1726
0
0
637
3557
0
0
Сахалинская область
16404
13273
0
0
32451
20344
0
0
Данные, приведенные в таблице 5, свидетельствуют о значительном росте объемов выданных ипотечных кредитов в валюте РФ на период с 01.07.2006г. по 01.10.2006г., в частности по ЦФО объем увеличился на 1 347 810 тыс. руб.; по С-ЗФО на – 199 199 тыс. руб.; по Юж. ФО на – 5 1627 тыс. руб.; по При-волжскому ФО на – 488 426 тыс. руб.; по Урал. ФО на – 318 055 тыс. руб.; по Сиб. ФО на – 284 113 тыс. руб.; а по ДВ ФО произошло незначительное уменьшение объема выданных ипотечных кредитов на – 5 954 тыс. руб., но увеличился объем предоставленных кредитов в иностранной валюте на – 41 071 000.
В общем объеме выданных ипотечных кредитов по РФ по состоянию на 01.10.2006г., основной удельный вес занимают кредиты, предоставленные в Приволжском федеральном округе – 31,81%, Уральском федеральном округе – 22,64%, Сибирском федеральном округе – 19,87%, Центральном федеральном округе – 15,89% и незначительный вес составляют кредиты выданные по Южному федеральному округу – 4,37%, Дальне-Восточному федеральному округу – 3,19% и 2,24% - Северо-Западный федеральный округ.
Результат анализа показал, что наиболее успешно ипотечное кредитование развивается в Башкортостане, где в день выдается до 30 ипотечных кредитов. Там нет бюджетных дотаций, зато реализована концепция сети ипотечных брокеров. Кредиты выдает только один первичный кредитор – Башэкономбанк, но почти все риэлтеры города выступают в качестве брокеров и берут на себя оформление до 90% необходимой документации. Схема очень похожа на систему розничного кредитования в магазинах Москвы.
В Иркутске в 1999 году было создано ОАО “Иркутское региональное ипотечное агентство” (ИРИА), для чего из средств регионального бюджета было направлено 1 млн. руб. ИРИА первым в послереволюционной России выпустило ипотечные облигации.
Оренбургская область – одна из первых в РФ – приступила к внедрению ипотечного кредитования. Администрация области законодательно установила субсидии молодым семьям на приобретение жилья, средства на которые выделяются в рублях, при этом процентная ставка работникам бюджетной сферы составляет 7%, жителям сельских районов – 8%, жителям города, стоящим в очереди на улучшение жилищных условий, - 10%. Срок погашения – 10-15 лет. Выплаты по кредиту должны быть завершены до наступления пенсионного возраста заемщика.
В Приморском крае на рынке ипотечного жилищного кредитования действуют два крупных оператора: созданное при участии городской администрации “Владивостокское ипотечное бюро” и приморский краевой центр (ПКРЦ) “Наш Дом Приморье”, также опирающийся на поддержку краевой администрации. Обе структуры – операторы федеральной ипотечной программы. За семь месяцев 2006г. было выдано 260 кредитов.
В Чувашии с 2000 года под реализацию республиканской программы строительства социального жилья гражданам предоставляется банковский кредит в объеме 10 млн. руб. сроком на 5 лет под ј ставки рефинансирования ЦБ РФ. Разницу между льготной и коммерческой ставкой гасит региональный бюджет.
В Мордовии создается АО “Мордовская ипотечная корпорация”, которая будет заниматься развитием ипотеки в регионе. Уставной капитал АО составит 50 млн. руб., при этом 51% акций “Мордовской Ипотечной корпорации” остается в руках государства, а остальные акции будут распределены среди учредителей. В Мордовии уже работает система предоставления государственных субсидий малообеспеченным семьям на строительство жилья из средств республиканского бюджета. В 2006 году 140 семей, живущих в Саранске, и 50 сельских семей получили благоустроенное жилье.
В республике Коми фонд жилищного строительства ведет работу по выполнению программы переселения северян. Ежегодно Фонд приобретает жилье и участвует в строительстве в 40 городах, расположенных в 25 регионах России.
В Ростове также действует ипотечная программа, участниками которой являются граждане, проживающие в Ростове не менее 10 лет и находящиеся в трудоспособном возрасте. Льготная ссуда предоставляется в размере 50% от стоимости выбранного жилья, ставка по ссуде устанавливается в размере 1/8 cтавке рефинансирования ЦБ РФ. Срок возврата ссуды устанавливается индивидуально для каждого участника программы и составляет от 2 до 10 лет. Как и в других регионах, ипотечная программа осуществляется за счет бюджетных средств.
В Кемерово главное управление капитального строительства администрации Кемеровской области учредило “Фонд развития жилищного строительства
Кемеровской области”, в задачи которого входит обеспечение жильем граждан с низкими доходами и социальных работников. Средства граждан при приобретении жилья по ипотечной схеме составляют 10%.
Анализ функционирующих программ ипотечного кредитования выявил три основных типа регионов.14 К первому относятся регионы, реализующие рыночные механизмы ипотечного кредитования (Москва, Санкт-Петербург, Иркутская область), чему способствует высокий уровень их экономического развития. На данных территориях наблюдается спрос на ипотечные продукты.
Ко второму типу относятся регионы, внедряющие схемы с участием региональных бюджетов (Ростов, Кемерово, Оренбургская область). Это объясняется более низким уровнем жизни населения.
Третий тип – регионы, реализующие рыночный механизм ипотечного кредитования с присутствием социальной ипотеки (Москва, Санкт-Петербург, Республика Мордовия, Иркутск, Республика Башкортостан, Пермская область).
Схемы использования бюджетных средств в ипотечных программах различны, однако из-за их ограниченности эти средства не могут в достаточной степени служить основой для развития эффективной системы ипотечного жилищного кредитования (см. схему 1).
Необходимо кардинально пересмотреть схему использования бюджетных средств. Система ипотечного жилищного кредитования, действующая на сегодняшний день экономически не эффективна, так как включает четыре звена (КБ – региональный оператор – АИЖК – институциональные инвесторы), что способствует повышению “цены” ипотечного кредита. Федеральное агентство может напрямую заключать договоры с КБ в регионах, выкупать у них стандартизированные ипотечные кредиты, застрахованные от риска невозврата. Схема достаточно проста и прозрачна. Наглядным примером является республика Башкортостан, где ипотечным кредитованием занимается один банк. Что касается использования бюджетных средств, то в данном случае через региональные бюджеты можно осуществлять субсидирование первоначального взноса. В этом случае можно четко рассчитать сумму, которая должна быть выделена на эти цели из средств регионального бюджета.Сегодня некоторые крупные КБ Москвы открывают филиальную сеть в регионах с тем, чтобы напрямую сотрудничать с АИЖК. Кроме этого во многих регионах есть коммерческие банки, которые тоже могут сотрудничать с АИЖК.
Схема 1
Использование бюджетных средств по региональным ипотечным программам
Следующим важным вопросом является формирование и развитие ссудно-сберегательных касс, которые наряду с КБ могли бы заниматься ипотечным кредитованием. Но для этого им необходимо создать определенные условия. ССК нужно дать статус специализированных банков, основной функцией которых будет привлечение средств населения в виде сберегательного вклада и кредитование недвижимости. Для снижения рисков вкладчиков необходимо определить функции ССК, установить стабильный процент по вкладам не привязанный к финансовому рынку, разработать собственные нормативы кредитных ставок, отличные от нормативов КБ.
Создание специализированных банков поможет в привлечении долгосрочных ресурсов на ипотечный рынок. Эффективность деятельности ССК может обеспечиваться за счет узкой специализации (меньшее количество сотрудников по сравнению с универсальными кредитными организациями, снижение рисков по кредитованию в связи с накоплением необходимых средств, независимость от финансового рынка, в связи с замкнутой системой и, следовательно, снижение процентных ставок по ипотечным кредитам).
А для заинтересованности населения в участии в ссудно-сберегательной системе государство должно принять определенные протекционистские меры, например, исключить суммы сбережений из облагаемого дохода, предоставлять персональные субсидии при накоплении определенной части средств на ссудно-сберегательном счете и т. д. Эти меры могли бы коренным образом изменить систему ипотечного жилищного кредитования. Несомненно, ипотека в России развивается по американской модели (в мировой практике сложились две основные схемы жилищного финансирования: одноуровневая модель ипотечного кредитования на основе первичного рынка ипотечного кредита и американская модель ипотечного кредитования с вторичным рынком ипотечного кредита). Но создание ссудно-сберегательных касс послужит дополнительным источником для формирования ипотечного рынка.
2.3 Риски ипотечного кредитования
Ипотечное кредитование, являясь одним из направлений доходного бизнеса, подвержено влиянию достаточно широкого набора рисков. Высокая степень рисков, связанных с ипотечным кредитованием, вызвана: во-первых, крупными суммами выдаваемых кредитов, во-вторых, длительным сроком кредитования. В связи с высокой концентрацией рисков остро встает вопрос об управлении ими, т.е. разработке комплекса мер по оптимизации совокупного риска участников системы ипотечного кредитования.
В литературе, посвященной ипотечному кредитованию, как правило, выделяются следующие основные риски (см. схему 2):
Схема 2
Система рисков в ипотечном жилищном кредитовании
Риски ипотеки на стадии первичного кредитования.
1. Кредитный – наиболее значимый и опасный по последствиям. Чаще всего причиной его проявления служит заемщик, точнее, низкие располагаемые доходы последнего. Кредитуя его, банк рискует в большей степени, чем, если бы он обеспечивал ссудой стабильную и самодостаточную корпорацию. Доходов этих в какой-то момент времени становится недостаточно для дальнейшего осуществления своевременных и полноценных платежей по кредитному контракту, т.е. кредитный риск обусловлен возможностью полного или частичного неисполнения заемщиком своих обязательств перед кредитором. В этом случае требование кредитора может быть удовлетворено за счет имущества, служащего обеспечением кредитной сделки. Если стоимость этого имущества не полностью покрывает требования кредитора, то это негативно сказывается на финансовом результате кредитора. При более детальном подходе к мониторингу потерь по данному обстоятельству можно ранжировать опасность потерь на риски невозврата и нестабильности доходов населения, требующие комплексного подхода при их учете.
Управление данным риском можно свести к системе мер, принимаемых как на уровне государственных структур, так и в рамках службы риск-менеджмента банка. В частности необходимы такие меры, как:
определенный сравнительно большой первоначальный взнос в качестве частичной оплаты объекта кредитования – 30% от стоимости залога. К снижению этой планки следует подходить с известной осторожностью;
прагматичный (в меру консервативный) подход со стороны КБ к заемщику в части установления нормативов кредитования под залог недвижимости – LTV, OTI, PTI. Так, высокий показатель ежемесячных платежей по кредиту в совокупном доходе заемщика и значительная величина кредита в рыночной оценке приобретаемой недвижимости способны привлечь более широкий круг “розничных” клиентов к банку. Но вместе с тем данные критерии не могут превышать “критические” для кредитора значения, согласно которым кредитовать становиться коммерчески невыгодно и неоправданно рискованно;
требование к заемщику страховать свою ответственность от возможного невозврата ресурсов банка в будущем. Страховую компанию можно было бы привлечь к данной форме размещения активов через систему льготных процентов по средствам на депозитах в обслуживающем банке (первичном кредиторе), работающем в “связке” с данным страховщиком. При этом оптимальным вариантом было бы партнерство банка с несколькими страховыми компаниями, аккредитованными для работы на ипотечном сегменте (страхование ипотечных рисков) и обладающими соответствующими требованиями страхового законодательства критериями финансовой устойчивости. Это позволит диверсифицировать риск возможных потерь путем переложения части риска на третью сторону;
субсидирование из бюджета процентной ставки по кредитам или величины первоначального взноса – с целью снижения бремени ответственности заемщика в размере не более 50%. При этом, в свою очередь, клиент должен отвечать определенным параметрам устойчивости (по крайней мере, предсказуемости) своего финансового положения и обладать достаточно ликвидным обеспечением в качестве гарантии от невозврата. Правда, предложенная мера, скорее, возможна по отношению к ограниченному кругу ипотечных кредиторов, а также к полугосударственным банкам России. Другими словами, первичный кредитор должен иметь стратегическую ориентацию на ипотечном направлении (как, например, московские Банк Жилищного Финансирования или Фора-Банк) и пользоваться поддержкой ликвидности (финансовой компенсацией) со стороны. Иначе льготная для заемщика ипотека может оказаться нерентабельной для ссудодателя.
2. Риск процентной ставки связан с потенциальным недополучением кредитором прибыли в результате изменения процентных ставок по привлекаемым ресурсам и выданным кредитам. Кредитор предоставляет заемщику денежные средства на длительный срок, в то же время, занимая их (например, принимая на депозит) на короткий срок. “Короткие” деньги можно привлечь дешевле, чем “длинные”, тем самым кредитор, в качестве посредника на финансовом рынке, принимает на себя риск непредвиденного изменения процентных ставок. В результате чего денежный поток, получаемый кредитором, оказывается меньше запланированного, что негативно отражается на его финансовом результате. Кроме того, в случае непредвиденного снижения процентных ставок возникает вероятность досрочного погашения ипотечного кредита заемщиком. Это может негативно отразиться на финансовом результате кредитора, т.к. перед ним встанет проблема реинвестирования денежных средств уже под более низкую ставку процента. Риск генерируется возможным в будущем понижением реальной стоимости амортизационных фондов по сравнению с номинальными выплатами, когда обеспечение не может более – на всю сумму – гарантировать возврат размещенных средств. (Риск изменения условий мобилизации фондов проявляется при кредитовании с фиксированным процентом выплат.) Таким образом, риск возникает из-за нестабильной макроконъюнктуры (в том числе по причине частых проблем банков с ликвидностью и ценовыми “перебоями” на рынке недвижимости) и выбора неэффективной (например, чрезмерно агрессивной, когда этого не требуется) кредитной стратегии банка. Чтобы не допустить подобную ситуацию, можно предпринять следующие меры:
эффективный мониторинг процентного гэпа (например, через максимизацию ставок по депозитам и минимизацию кредитных ставок при сохранении приемлемого значения положительной процентной маржи);
структурирование диверсифицированного портфеля активов по срокам, ставкам и направлениям вложений;
минимизация всех операционных расходов за счет использования преимуществ “эффекта масштаба” – больших объемов транзакций при малых издержках на внедрение;
формирование подвижного портфеля ценных бумаг, позволяющих сглаживать перебои с ликвидными ресурсами;
установление Правительством РФ так называемых потолков ростовщичества (широко распространенных в США) для упреждения чрезмерного завышения ставок предложения коммерческими банками (например, для рублевых ссуд – “учетная ставка + 200 базисных пунктов”);
3. Риск альтернативного выбора ранжируется на риски досрочного погашения и предварительных обязательств. Вероятность потерь в этих случаях вытекает из раннего погашения “длинного” ипотечного кредита с фиксированной ставкой процента или из ошибочной оценки ставки предложения для индивидуального заемщика перед началом финансирования кредита, если политика банка позволяет варьировать ставками для разных случаев и критериев заимствования. Мероприятия по предупреждению риска сводятся к следующему:
установление временного или стоимостного лимита на досрочное погашение, например, гасить не ранее чем через 90 дней и только половину суммы. Вторую же половину можно предложить погасить в усеченный срок, но при условии выплаты разумной комиссии, пересчитанной на число, кратное отношению срока кредитования и периода погашения раньше времени. В то же время (в “защиту” клиентов) банкам не следует злоупотреблять в ущерб доступности большими штатами за досрочную уплату долга. В данном аспекте в качестве стимула для кредитора при установлении умеренной платы можно было бы предложить внести поправки во вторую часть НК РФ по освобождению от уплаты налога на прибыль сумм комиссионных по таким случаям в строго определенном процентном соотношении к величине ссудной задолженности;
индивидуальный подход при определении ставок и других условий кредитования, в том числе через распространение “плавающих” ипотечных инструментов – кредитов с переменной ставкой (когда пересчет значений осуществляется на базе корректировок, например, с привязанной к курсу валюты кредита), кредитов с периодическим пересмотром (скажем, раз в два года) процентной ставки по типу канадского ролл-Овера, инструмента с регулируемой отсрочкой платежа, ссуд с дележом прироста стоимости закладываемой недвижимости. Последняя (американская) практика особенно подходит для компенсации банкам высоких процентных ставок за счет увеличенной к концу срока действия кредитного договора стоимости покупаемой за кредитные средства недвижимости. Правда, это шаг на пути к доступности при неблагоприятной конъюнктуре (резкий рост предложения жилья) может обернуться для банков незапланированной потерей маржи. Сегодня же российский рынок недвижимости живет в условиях огромного спроса и постоянно “подогреваемых” низкими темпами строительства цен. Поэтому инструмент может оказаться действенным;15
наиболее эффективным и подходящим к российским условиям следует
признать страхование первоначального взноса ипотечного кредита. Страховая компания гарантирует банку, что в случае дефолта по ипотеке и обращения взыскания на залог он получит всю сумму первоначального взноса в полном объеме. За эту страховку платит заемщик. Совокупный месячный платеж по ипотечному кредиту несколько увеличится, но заемщику не требуется в таком случае платить большую сумму первоначального взноса.
4. Риск потери ликвидности обусловлен несбалансированностью сроков исполнения выданных ипотечных кредитов и обязательств, принятых на себя кредитором, для выдачи ипотечных кредитов. В таком случае при необходимости непредвиденного погашения обязательств по пассивным операциям возникает проблема “кассовых разрывов”, которая может привести к необходимости срочной ликвидации активной позиции банков по невыгодным ценам, что прямо отражается на финансовом результате последнего. Управление ликвидностью банки обязаны строить по следующим направлениям:
разработка (со скрупулезным расчетом потоков наличности) и реализация рыночно оправданной стратегии мобилизации наличных средств с определением источников и форм расходования;
ориентация банков на сбалансированную ликвидность через комплексную активно-пассивную стратегию управления, в том числе через соблюдение обязательных нормативов ЦБ РФ “с запасом” по значениям.
Риски, инициируемые рефинансированием ИЖК
Подробнее остановимся на следующих рисках (сформулированных на базе Концепции развития унифицированной системы рефинансирования ипотечных жилищных кредитов в России, утвержденной письмами Минэкономразвития от 28 марта 2005г. № Д06-593 и от 29 марта 2005г. №3963-АШ/Д06).
Риск потерь от дефолта закладных обусловлен неэффективным андеррайтингом заемщика и факторами, провоцирующими проявление кредитных рисков. Как известно, стандарты АИЖК предусматривают переход риска потерь по названому обстоятельству от банка к региональному оператору – по факту совершения купли-продажи закладных. В таком случае можно предложить переложить часть этих рисков от дефолта (не более 30% величины задолженности по кредиту) на первичного кредитора (пусть даже за символическую плату за обслуживание в размере 3-5% от объема реализованной таким образом ссудной задолженности). А другая часть могла бы компенсироваться из уставного капитала регионального оператора и под гарантии дотирования местного (или федерального) бюджета (из расчета 50 на 50).
Конечно, большинство банков (кроме институтов, сотрудничающих с АИЖК) не согласится обслуживать в ущерб себе. Но существующая статистика по дефолтам (менее 0,5% случаев потерь) и участие бюджета вполне способны повернуть банки лицом к “ипотеке