Ипотечное кредитование и перспективы его развития в России
Вероятность потерь от единовременного падения процентных ставок по кредитам и от досрочного погашения “длинных” ипотечных ссуд. Этот риск возникает из дисбаланса сроков по обеспеченным долгосрочной секьюритизацией кредитов, предъявляемых к досрочному гашению, и обязательств, выпущенных под ресурсное покрытие контрактных ипотек. Мероприятия по устранению неблагоприятных последствий сводятся к следующему:
поиск банками альтернативных источников рефинансирования (например, с участием ПИФов);
проведение политики АИЖК по удешевлению кредитов;
введение к существующему в мировой практике страхованию пулов ипотечных кредитов, выступающих обеспечением ипотечных ценных бумаг (ИЦБ). Такие страховки защищают инвестора и снижают риск потерь по ипотечным обязательствам. Но в России законодательство пока не предусматривает подобных новаций на страховом рынке.
Значительная вероятность недостаточной “критической массы” у средних и малых банков для объединения ипотечных кредитов в пулы на региональном уровне. Варианты исправления ситуации в этом случае:
продажа пулов любой размерности региональным операторам в случае, если они отвечают требованиям АИЖК;
объединение нескольких банков для совместной продажи ипотечного портфеля инвестиционному банку с последующей секьюритизацией;
реализация кредитного портфеля по рыночной цене другому (в не меньшей степени ипотечному) банку для обслуживания.
Следует отметить, что здесь не рассматриваются прочие риски, связанные с ипотечным бизнесом универсального банка, а также готовые с новой силой проявиться, если он изберет путь рефинансирования через АИЖК (правовые, валютные, операционные, повышение процентных ставок). Склонная к доработкам российская юстиция, эффективно управляемый валютный курс, взвешенная денежно-кредитная политика, прогрессивная стратегия развития России на среднесрочную перспективу, социально ориентированный и в известной мере экспорто-оторваннный главный бюджет страны - вот далеко не полный комплекс управленческой методологии для банковского сообщества. Индивидуальные для каждого первичного кредитора шаги к управлению обретут позитивный импульс в случае, если все решения (правовые и методологические) в интересах банков и потребителей их услуг будут проводиться в жизнь с учетом позиций, высказываемых на всех уровнях представителями ведущих саморегулируемых ассоциаций банков РФ – Ассоциации региональных банков России; Ассоциации ипотечных банков.
2.4 Ипотечное страхование в России
С развитием отечественной банковской системы и страхового сегмента финансового рынка, повышением в этих сферах экономики конкуренции, снижением ставки рефинансирования, а также под влиянием других объективных факторов, каким является, например, активный приход в банковский и страховой сектор экономики крупных зарубежных игроков, прибыльность проводимых на них операциях будет снижаться. И одним из эффективных путей по снижению затрат на обслуживание клиентов в рамках программ по кредитованию малого и среднего бизнеса, физических лиц является разработка новых технологий взаимодействия банка и страховой компании. В основе этих технологий лежат:
упрощение оформления страховой документации;
внедрение электронного документооборота;
введение коллективных схем страхования;
предоставление клиенту дополнительных услуг.
В системе ипотечного кредитования рискует в первую очередь, разумеется, кредитор. Никто не кредитовал бы приобретение жилья, не имея гарантии возврата долга. Главная гарантия – это обращение взыскания на предмет ипотеки (квартиру, дом, земельный участок) в случае невозврата кредита. В настоящее время российское законодательство корректируется таким образом, чтобы такая гарантия стала реальностью. Законодатели делают и другие шаги, чтобы ипотека в стране развивалась.
Кредитор может не получить свои средства и доход от выданного ипотечного кредита, если пострадает предмет ипотеки (сгорит квартира) или заемщик потеряет возможность возвратить долг (умрет или станет нетрудоспособным).
Выдавая ипотечный кредит, банк требует от заемщика приобрести страховой полис. Как правило, при ипотечном кредитовании заемщику нужно заключить три договора страхования: имущества (договор обеспечивает защиту квартиры от пожаров, взрывов газа, залива и др. непредвиденных событий, в этом случае страховая компания возьмет на себя погашение кредита); жизни, здоровья (договор защищает интересы не только заемщика, но и банка – страховщик гарантирует погашение кредита, даже если клиент по каким-либо причинам не сможет расплатиться за кредит, к примеру, получит инвалидность или умрет); а также страхования риска утраты права собственности (так называемое титульное страхование – договор защищает права владельца квартиры от риска утраты права собственности на нее, например, если при оформлении сделки купли-продажи были допущены ошибки и сделка признана не действительной, страховщик возместит стоимость потерянной квартиры). Реже банки требуют от клиента застраховать гражданскую ответственность перед третьими лицами, например, соседями.
Но с целью снижения стоимости страхования при ипотечном кредитовании страховщиками разрабатывается специальный продукт для заемщика ипотечного кредита – полис комплексного страхования. Покупка такого полиса позволит упростить процедуру страхования, сэкономить примерно 10% по сравнению со стоимостью всех трех отдельных договоров, а также отработать технологию “одного окна”, когда заемщик вместе с подписанием кредитного договора тут же получает и страховой полис. В среднем же стоимость полиса составляет 1-1,5% от размера страховой суммы. В свою очередь, она определяется ежегодно как сумма ссудной задолженности по кредитному договору плюс 10%, а затем, в течение действия договора и по мере погашения кредита, уменьшается.
Страхование предмета ипотеки в пользу кредитора является обязательным в силу ст. 31 Закона “Об ипотеке (залоге недвижимости”). А теперь законодатели предлагают страховать также и ответственность заемщика за непогашение кредита, но пока не ясно, будет ли введено страхование ответственности заемщика за нарушение договора ипотеки (в соответствии со ст. 932 ГК РФ, возможность такого страхования должна быть предусмотрена законом) или кредитор будет сам страховать свой предпринимательский риск (ст. 933 ГК РФ).
Ипотечный рынок стремительно развивается и очевидна эволюция и ипотечного страхования: страховщикам открылся большой потенциал этого сегмента страхового рынка.
Опыт ипотечного страхования; взаимодействие с банками.
В июле 2005г. специалистами ООО “Центра страховой информации” был проведен опрос российских страховщиков о том, каково их участие в программах ипотечного кредитования. Результаты данного опроса показали, что многие из страховых компаний рассматривают ипотечное страхование как одно из приоритетных направлений своей деятельности.16 Причем, как следует из табл. 6, ипотечное страхование для многих – ровесник регионального ипотечного рынка.
В регионах же, в которых ипотечный рынок получит импульс для развития с появлением федеральной нормативной базы, заявляют о готовности своих компаний включиться в ипотечное страхование, как только появится нормативная база, и ипотека в регионе заработает в полную силу.
Таблица 6
Опыт проведения ипотечного страхования; работа с банками-кредиторами
| Компания | Опыт ипотечного страхования | Взаимодействие с банками (в т.ч. по мере развития рынка ипотечного страхования) |
| Камчатка-АСКО | ждем развития ипотеки (появления правовой базы) | будем работать с несколькими банками |
| МАКС | страхование начали недавно | -‘’- |
| МСК | есть длительный опыт | -‘’- |
| Нефтеполис | есть длительный опыт | и сейчас работаем, и далее будем работать с несколькими банками |
| РК-Гарант | страхование начали недавно | будем работать с несколькими банками |
| Урал-Аил | ждем развития ипотеки (появления правовой базы) | -‘’- |
| Энергогарант | опыт работы ~ 3 года, в настоящее время ожидается вступление в АИЖК | -‘’- |
Несмотря на то, что некоторые страховые компании, представители которых приняли участие в опросе, так или иначе связаны с определенным банком (через право собственности или по другим причинам), респонденты единодушны в том, что ипотечное страхование проводится и (или) будет проводиться в дальнейшем во взаимодействии с несколькими банками. Это говорит о том, что имеет место конкуренция между страховщиками за взаимодействие с банками, лидирующими на региональном рынке ипотечного кредитования.
Вопросы андеррайтинга; положения о страховании в договорах ипотеки.
На вопрос о том, какие сведения будут приниматься во внимание при проведении андеррайтинга по ипотечному страхованию в первую очередь (табл. 7), респондентам были предложены следующие варианты ответов:17
страховщик будет самостоятельно проводить оценку предмета ипотеки в отношении его действительной стоимости, а также платежеспособности заемщика (проверять доходы, кредитную историю и т.д.);
страховщик будет учитывать оценку предмета ипотеки, произведенную независимым оценщиком, а также оценку кредитного риска, произведенную кредитором, но также проводить дополнительный андеррайтинг для оценки риска;
страховщик будет руководствоваться при оценке риска и установлении размера тарифа и других условий страхования данными независимого оценщика и кредитора.
Таблица 7
Андеррайтинг, обязанность страхования (по договору ипотеки)
| Компания | Как осуществляется (будет осуществляться) андеррайтинг | Включение в договор займа условия об обязательном страховании | |
| жизни и трудоспособности заемщика | предмета ипотеки | ||
| Камчатка-АСКО | мнения независимого оценщика, кредитора, собственная экспертиза (с незначительными вариациями) | редко | как правило |
| МАКС | всегда | всегда | |
| МСК | -‘’- | -‘’- | |
| Нефтеполис | как правило | -‘’- | |
| РК-Гарант | всегда | -‘’- | |
| Урал-Аил | -‘’- | -‘’- | |
| Энергогарант | как правило | -‘’- | |
В ипотечном кредитовании основной риск, связанный с неплатежеспособностью заемщика, несет банк-кредитор, он же проводит оценку “качества” кредита. Но страховщики, принимая во внимание результаты анализа, проведенного банком, этими результатами не ограничиваются. Проводится и собственная экспертиза, привлекаются независимые оценщики, и только по результатам такой комплексной оценки риска может быть заключен договор страхования на тех или иных условиях.
Предмет ипотеки должен быть застрахован в силу требований ст. 31 Закона “об ипотеке”. Соответствующее условие включается залогодержателями в договоры ипотеки.
Понятно, что кредит не будет возвращен, если заемщик умрет или станет нетрудоспособным, в результате чего лишится заработка. Кредиторы, как правило, желают снизить риск потерь, в таких случаях обязывая залогодателя страховать свою жизнь и риск утраты трудоспособности. Это полностью соответствует западной практике.
Факторы конкуренции
Страхование осуществляется в пользу кредитора (залогодержателя), и он заинтересован в том, чтобы получить страховую защиту максимально высокого качества. Заемщику, вообще говоря, все равно, какой страховой компании платить страховую премию. Поэтому конкурентоспособность страховой услуги определяется тем, насколько эффективен будет ее маркетинг, направленный на кредиторов. Какое именно обстоятельство определяет конкурентный успех, показано в табл. 8.
Таблица 8
Факторы конкуренции
| Компания | Важнейший фактор конкуренции в ипотечном страховании |
| Камчатка-АСКО | взаимодействие с банками и ипотечными компаниями |
| МАКС | размер тарифа и условия страхования |
| МСК | взаимодействие с банками и ипотечными компаниями |
| Нефтеполис | взаимодействие с банками и ипотечными компаниями; маркетинг, направленный на заемщиков-страхователей |
| РК-Гарант | взаимодействие с банками и ипотечными компаниями |
| Урал-Аил | -‘’- |
| Энергогарант | размер тарифа и условия страхования |
В ответах страховщиков наиболее часто, как на основной конкурентный фактор, указывается на эффективность взаимодействия страховой компании с кредиторами по договорам ипотеки. Значительно реже в качестве такого фактора называли размер тарифа и условия страхования. И только один респондент указал, что важен также и маркетинг, направленный на заемщиков-страхователей. Это существенно, поскольку, если для продвижения продуктов по ипотечному страхованию требуется работа с потенциальными заемщиками, ипотечное страхование становится массовым видом страхования физических лиц, делающего ипотечное страхование подобным иным массовым видам страхования – страхованию автотранспорта, загородной недвижимости и т.п. Соответственно, в зависимости от того, какая аудитория будет рассматриваться в качестве целевой (банки или граждане, желающие получить ипотечный кредит), страховщик вынужден строить соответствующую систему продаж страховых продуктов.
Тарифы по ипотечному страхованию
Поправки к Закону “Об организации страхового дела в РФ” предусмотрено страхование риска “возникновения ответственности заемщика, являющегося законодателем по договору об ипотеке жилого дома или квартиры, за неисполнением (ненадлежащее исполнение) обязательства, обеспеченного ипотекой”.
Страховым случаем по договору ипотечного страхования является случай, если сумма денежных средств, вырученная от реализации ипотеки и распределенная в порядке, установленном законодательством об ипотеке, недостаточна для удовлетворения требований кредитора – залогодержателя по договору об ипотеке жилого дома или квартиры и выгодоприобретателя по договору ипотечного страхования.
Закон не определяет тарифов по страхованию договорной ответственности заемщиков, поэтому стоимость страхования в значительной степени повлияет на конкурентоспособность страховой услуги. Респондентам было предложено оценить, с какими тарифами их компания намерена выйти на новый сегмент рынка и дать прогноз того, как среднерыночные тарифы будут меняться со временем (см. табл. 9).
Таблица 9
Стоимость страхования договорной ответственности заемщика
| Компания | Ожидаемый тариф по страхованию договорной ответственности заемщика | Прогноз об изменении среднерыночных тарифов по мере развития ипотечного страхования, пояснения различий тарифов | ||
| квартиры | загородные дома | зем. участки | ||
| Камчатка-АСКО | 0,3% | 0,3%-1,0% |
На первом этапе развития ипотеки тари-фы у разных страховщиков будут сильно отличаться, “среднего по рынку” тарифа не будет. |
|
| МАКС | 1,5% | В первое вр. тарифы будут максимальными, позже – постепенно снизятся | ||
| МСК | 0,25%-1,00% | 0,25%-1,00% | 0,20%-2,00% | На первом этапе развития ипотеки тарифы у разных страховщиков будут сильно отличаться, “среднего по рынку” тарифа не будет |
| Нефтеполис | 0,4%-0,6% | 0,5%-0,8% | 0,2%-0,6% |
В первое вр. тарифы будут максимальными, позже – постепенно снизятся. При эксплуатации квартир велика вероятность наступления риска “залив”, но убыток по данному риску не бывает большим, при эксплуатации же загородных домов велика вероятность риска “пожар”, при этом дом обычно сгорает полностью, при эксплуатации зем. учков риски невелики |
| РК-Гарант | нет данных | В первое вр. тарифы будут максимальными, позже – постепенно снизятся | ||
| Урал-Аил | нет данных | На первом этапе развития ипотеки тарифы у разных страховщиков будут сильно отличаться, “среднего по рынку” тарифа не будет | ||
| Энергогарант | 0,4%-0,5% | 0,6% | 0,35%-0,40% | В первое вр. тарифы будут максимальными, позже – постепенно снизятся |
Определенность, с которой специалисты оценили тарифы по страхованию договорной ответственности заемщиков за невозврат ипотечных кредитов, говорит о том, что страховщики провели работу по предварительной оценке риска и довольно точно представляют себе его степень.
Разброс оценок довольно велик (0,2%-1,5%), что с другой стороны, свидетельствует о невозможности в настоящее время однозначно оценить степень риска, поскольку опыт данного страхования отсутствует. Некоторые компании в настоящее время страхуют тот же риск (риск невозврата ипотечного кредита) как предпринимательский риск кредитора.
Нет единства и в оценке изменения средних тарифов по мере развития ипотечного страхования. У всех респондентов есть своя позиция по этому вопросу, но эти позиции очень разные.
В настоящий момент в РФ отсутствует ипотечная страховая компания. Для создания государственной или частной компании ипотечного страхования (ИС) необходима надежная нормативная база в банковской сфере и сфере ипотечного страхования, имеющая своей долгосрочной целью выход на рынок ипотечного страхования частного капитала. Такая нормативная база очень важна для жизнеспособности индустрии ИС в долгосрочной перспективе, а также для поддержки естественного роста ипотечного рынка в РФ и усилий по секьюритизации ипотеки, и в то же время предотвращает чрезмерный рост цен на жилье, выдачу непродуманных кредитов.
На данном этапе РФ не готова к появлению частной страховой ипотечной компании в связи с тем, что
ежегодный объем российского рынка ипотечного кредитования недостаточен для предоставления необходимого объема застрахованных кредитов, и обеспечения географической диверсификации;
существует потребность в фундаментальных усовершенствованиях первичного и вторичного ипотечного рынков и в создании достаточной нормативной базы в банковской сфере ипотечного страхования.
В этой связи рекомендуется, после осуществления всех необходимых усовершенствований на первичном рынке ипотеки и параллельно с осуществлением необходимых преобразований на вторичном, равно, как и с принятием соответствующих законов в банковской сфере и области ипотечного кредитования, учредить государственную компанию ипотечного страхования.
Поскольку ипотечное страхование представляет собой специализированное страховое направление, российским властям будет необходимо обратиться к услугам международных экспертов в области государственного ИС для учреждения государственной компании ИС и запуска национальной программы ИС.
ГЛАВА 3 Основные направления развития ипотечного кредитовая в России
3.1 Проблемы, сдерживающие развитие ипотечного кредитования
Известно, что во всем мире нет иных возможностей, кроме ипотеки, жилищных кредитов и непосредственного предварительного накопления для обеспечения населения жильем. У населения уже сегодня имеется стартовый капитал в виде старой недвижимости плюс возможность использования федеральных субсидий (ее могут использовать некоторые слои населения: малоимущие, многодетные и т.д.). Как минимум, около 15 млн. семей, у которых достаточно доходов и исходного капитала в виде старой недвижимости, могли бы улучшить свои жилищные условия на сегодняшний день. Тем не менее, на федеральном уровне речь идет пока о единичных кредитах, при этом Федеральный центр может субсидировать определенные слои населения, но это будет капля в море. Есть деньги, есть желание, есть строительные мощности, есть базовый закон – а проблема остается.
Большинство россиян, нуждающихся в улучшении жилищных условий, не в состоянии самостоятельно “потянуть” ипотеку. Несмотря на то, что формирование рынка ипотечного жилищного кредитования считается одной из приоритетных задач правительства РФ, ни банки, ни население России к ипотеке не готовы. Неблагополучна ситуация с развитием ипотеки и в регионах. Условия выдачи кредитов там жесткие, население не может себе позволить такую “роскошь” без поддержки со стороны властей. К тому же крупных московских банков (кроме, разве что, Сбербанка и ВТБ) там нет, а у местных банков нет “длинных” денег, возврата которых придется дожидаться 10-15 лет. Негативное влияние на развитие ипотеки оказывает и строительный рынок, участники которого практически бесконтрольно повышают цены.
В России насчитывается с десяток крупных банков, которые в состоянии пускать на ипотеку “длинные деньги”. Они, как правило, работают в Москве, Подмосковье и Санкт-Петербурге (исключения составляют Сбербанк и ВТБ, имеющие развитые региональные сети). Таким образом, развитие ипотеки в провинции в большинстве своем ложится на “плечи” местных банковских организаций, которые просто не обладают долгосрочными кредитными ресурсами. Ипотеке нужна государственная поддержка. В настоящее время такая поддержка осуществляется через Агентство ипотечного жилищного кредитования (АИЖК), аккредитованного при правительстве РФ. Агентство получает от государства деньги в качестве гарантий перед кредитными организациями. На эти средства АИЖК через своих региональных операторов выкупает у банков ипотечные кредиты, формирует из них залоговое покрытие и выпускает под их облигации ипотечного займа. Благодаря их размещению на рынке финансируется федеральная система ипотечного кредитования. Эта схема не устраивает Министерство финансов, т.к. она не стимулирует работу АИЖК, потому что оно знает – денег государство все равно даст. Таким образом, искажаются рыночные отношения, и тормозится формирование рынка ипотеки в России.
Еще одна проблема регионов: банки неохотно работают с жителями малых городов и районных центров.
Исследование причин, сдерживающих развитие ипотечного кредитования, приводит к мысли о том, что в России инфляционные процессы и отсутствие таких важных институтов, как аренда, финансирование строительства, капитальный ремонт, лишение прав заемщика на недвижимость, не позволили зародиться такому важному институту, каким является ипотечное кредитование.
В настоящее время в России практически отсутствует определенное соответствие между стоимостью арендной недвижимости и частного жилья, а также между стоимостью жилищно-коммунальных услуг для частного и муниципального жилья. Это и является первопричиной отсутствия у нас реального рынка жилья и арендных услуг, что в свою очередь блокирует все цены, связанные с недвижимостью, и тормозит развитие как ипотеки в целом, так и ипотеки арендной недвижимости, которая в большей степени способствует становлению эффективного ипотечного кредитования.
Хорошо известно, что частная арендная собственность или недвижимость, приносящая доход, с хорошо рассчитываемой амортизацией является более надежным залогом недвижимости, чем просто частная личная недвижимость, благодаря стабильности доходов от аренды.
Сегодня развитие жилищной ипотеки в России сдерживается следующими основными факторами:
неотработанность государственными финансовыми и экономическими органами функционирования системы ипотечного жилищного кредитования;
относительная слабость отечественной банковской системы, ее заинтересованность в работе с населением, отсутствие опыта долгосрочного кредитования;
невысокий финансовый потенциал отечественных страховых, риэлтерских и оценочных компаний, отсутствие у них необходимого опыта по страхованию рисков, возникающих в связи с предоставлением ипотечного кредита;
отсутствие у населения устойчивых моделей сберегательного и кредитного поведения;
юридические (правовые) проблемы, охватывающие вопросы создания жилищно-инвестиционного законодательства, нормативно-правовой базы, позволяющие слаженно работать всем секторам инвестиционного жилищного рынка;
высокая стоимость ссуд при низкой платежеспособности населения;
проблема привлечения долгосрочных ресурсов в ипотечную жилищную систему.
8. психологические факторы, главным из которых является национальная особенность большинства нашего населения — нежелания жить в долг («берешь деньги чужие, - а отдавать приходится свои»). 18
Необходимо отметить, что на сегодняшний день в России отсутствует вторичный рынок ипотечного капитала для осуществления бесперебойного функционирования механизма рефинансирования долгосрочных ипотечных кредитов, предоставляемых преимущественно универсальными коммерческими банками на первичном рынке. Таким образом, одной из первостепенных проблем является создание и укрепление вторичного рынка капитала, для решения которой был проведен ряд мероприятий на законодательном уровне. Однако из-за излишней ориентированности на зарубежный опыт и отсутствие адаптаций к российским условиям их проведение не позволят в настоящий момент рационализировать данную процедуру.
Кроме того, на современном этапе развития рынка ипотечного кредитования российские банки столкнулись с существующими противоречиями в части российского законодательства, регламентирующего обращение взыскания на заложенное имущество. Несмотря на внесенные поправки, имеющиеся правовые основы не позволяют создать унифицированную процедуру обращения взыскания.
Проблема неплатежей и отсутствие возможности реализации залога вызваны, прежде всего, проведением некачественной первоначальной оценки кредитоспособности потенциального заемщика, так как на сегодняшний день системы мониторинга физических лиц, применяемые в российских коммерческих банках, как правило, основываются на западных моделях и не позволяют учесть все особенности российской экономической ситуации.
Долгосрочный характер кредитования, большой размер кредитов в сочетании с все еще доминирующим процентом доходов неофициального характера увеличивают риски при рассмотрении вопроса о предоставлении кредита. На сегодняшний день в России не сформирована многолетняя практика погашения ипотечных кредитов различными категориями граждан и достаточный объем статистической информации по данному направлению, а также отсутствует стабильная экономическая система, что усложняет процесс оценки вероятности потери заемщиком источника погашения кредита.
Данные проблемы могут быть решены посредством выработки унифицированной качественной системы оценки заемщиков – скоринговой системы, адаптированной к российским условиям и позволяющей выделить целевую аудиторию банка, а, следовательно, провести сегментацию рынка и позиционирование кредитов на каждом из сегментов.
В целом совершенствование процессов оценки кредитоспособности способствует формированию стабильного и ликвидного ипотечного кредитного портфеля и уменьшению вероятности возникновения просроченной задолженности. К сожалению, российские банки не имеют унифицированной системы оперативного управления проблемными кредитами, кроме того, в стране отсутствует правоприменительная практика в отношении взыскания просроченной задолженности. Несомненно, что по сравнению с потребительским кредитованием ипотечное кредитование имеет характерное преимущество – обязательное наличие обеспечения в виде недвижимого имущества. Однако на сегодняшний день проблемы в российском законодательстве не позволяют банкам организовать эффективно действующий институт обращения взыскания на заложенное имущество. Несмотря на ряд внесенных изменений в нормативно-правовые акты, регулирующие ипотечное кредитование, проблемы развития правовых норм стоят достаточно остро.
3.2 Перспективы развития ипотечного кредитования
С целью удовлетворения потребностей населения российские коммерческие банки, а также специализированные учреждения предлагают широкий спектр ипотечных кредитных продуктов и программ. На сегодняшний день на российском рынке уровень монополизации ипотечного кредитования достаточно высок: лидирующие позиции по итогам первого полугодия 2007 года занимают пять основных игроков (Внешторгбанк, Сбербанк России, Raiffeisenbank, Delta Credit, Городской Ипотечный банк). Однако в последнее время на рынке ипотечного кредитования наблюдается тенденция к уменьшению уровня монополизации за счет освоения данного сегмента новыми участниками, которые представлены как российскими коммерческими банками, так и их иностранными коллегами. Увеличение емкости рынка ипотечного кредитования также обусловлено развитием региональной филиальной сети коммерческих банков. Региональная экспансия является одним из наиболее приоритетных направлений на рынке банковского ритейла, поскольку позволяет расширить целевую аудиторию вне мегаполисов, где клиенты не столь избалованы ассортиментом предлагаемых банковских продуктов. Необходимо отметить, что наибольшая активизация деятельности на региональном уровне отмечается со стороны иностранных банков, которые, в свою очередь, добившись значительных успехов на столичных рынках ипотечного кредитования, продолжают предлагать и совершенствовать программы ипотечного кредитовая, имеющие более высокие конкурентные характеристики по сравнению с российскими.
Развитие ипотечного жилищного кредитования проходит в сложной экономической ситуации. Статистические данные фиксируют, с одной стороны, недостаточную обеспеченность российских граждан жильем, с другой – небольшие объемы ипотечных жилищных кредитов, выданных коммерческими банками.
Развитие ипотеки невозможно без тех или иных форм государственной поддержки:
- принятие нормативных правовых актов;
- оптимальное налогообложение;
- совершенствования проектирования и технологий строительства;
- государственные гарантии, способствующие привлечению внебюджетных средств в жилищную сферу;
- адресные жилищные субсидии гражданам.
Действительно, площадь жилищ, приходящихся на одного жителя, в целом по России составила в 2003 году 20,2 кв. м. Самый низкий показатель в Республики Ингушетия – 6,7 кв. м., наиболее высокий – в Чукотском автономном округе – 28,4. По качеству жизни основной части Россиян мы удерживаемся в седьмом десятке стран среди развивающихся государств. А обеспеченность жильем – основной показатель, характеризующий уровень жизни населения.
Одной из причин неудовлетворенного спроса со стороны населения на жилье являются, прежде всего, доходы населения. Не смотря на декларируемый рост доходов (в январе-июне 2006 года реальные располагаемые денежные доходы населения возросли по сравнению с соответствующим периодом предыдущего года на 8,3%, против 8,9% в январе-июне 2005 года), наблюдается рост доли расходов на покупку товаров и оплату услуг в структуре использования денежных доходов. Так, по предварительным данным в первом полугодии 2006 года она составила 72,5% против 70,6% в соответствующий период 2005 года. При этом на долю оплаты услуг приходилось 17,4% против 16,6% в первом полугодии 2005 года. На увеличение этой доли повлияли достаточно высокие темпы роста цен на платные услуги населению, вследствие чего удельный вес расходов на оплату жилья в 2005 году составил 1,3% от общего числа расходов (с 1990 года этот показатель наиболее высоким был в 1995 году – 1,7%). Доля организованных сбережений населения в структуре использования доходов сократилась в январе-июне 2006 года по сравнению с соответствующим периодом 2005 года на 0,7 п.п. и составила 10,9%. При этом доля расходов на покупку валюты увеличилась на 1 п.п. – до 8% (эти средства также могут быть вовлечены в систему ипотечного кредитования).
Чтобы составить прогноз развития ипотечного жилищного кредитования (ИЖК) в Росси нужно рассчитать общую площадь жилья, необходимого для удовлетворения спроса населения (в расчете 40 кв. м. на одного человека). В США этот показатель равен 70 кв. м., во Франции – 35 в. м. За 2003 год в России введено в срой 36,3 млн. кв. м. жилья. Львиная доля приходится на Москву – 10% (4,443 тыс. кв. м.) и Санкт-Петербург – 3,6% (1,758 тыс. кв. м.). При таких темпах строительства население России будет обеспечено жильем лишь через 161 год, на эти цели потребуется 94 633 079 млн. руб.19
Решение жилищной проблемы должно стать приоритетным направлением государственной политики.
В очереди на улучшение жилищных условий стоят 4,43 млн. семей (18,6% от общего количества). Время ожидания в очереди на получение социального жилья – 15-20 лет.
Отсутствие жилья – определяющая причина кризисной демографической ситуации в России, когда население страны при постоянном миграционном потоке сокращается. По оценке специалистов Департамента жилищной политики правительства Москвы, в 50% случаев причиной разводов в молодых семьях является отсутствие жилья. Следовательно, необходимо принятие законодательных актов в области строительства, способствующих снижению себестоимости жилья.
Таким образом, можно сказать, что недостаточное количество жилья на продажу, при увеличении объемов денежных вложений населения, в собственно ИЖК без создания условий для опережающего ввода жилой недвижимости, может привести к дисбалансу спроса и предложений на рынке жилья. И вместо снижения или, по крайней мере, стабилизации цен на жилье (как фактор доступности) будет происходить их рост.
Следует отметить, что состояние российской экономики напрямую сказывается на развитии рынка недвижимости. В последнее время экономика России продолжает расти. Есть, конечно, много нерешенных проблем, но в целом прогресс, несомненно, есть.
На протяжении нескольких последних лет, наблюдается стабильный прирост ВВП. Рост показателя ВВП в стране означает увеличение и расширение производства, что оказывает благотворное влияние на развитие экономики страны. При этом улучшается благосостояния населения, доходы которого начинают расти, тем самым увеличивается спрос на недвижимость.
Динамика ВВП РФ за 2000-2005 гг. отражены на диаграмме 9.
Диаграмма 9
Одним из главных факторов, определяющих цены рынка недвижимости, являются цены на нефть. Экспертами изучена данная взаимосвязь между ценами, она имеет характер прямой корреляции. Однако рост цен на нефть, не всегда означает рост цен на недвижимость. В условиях нестабильности экономики, взаимосвязь может нарушаться. Примером было 2-е полугодие 2004 года, когда при небывало высоких ценах на нефть, цены на недвижимость остановили свой рост. Данная взаимосвязь показана ниже на диаграмме 10.
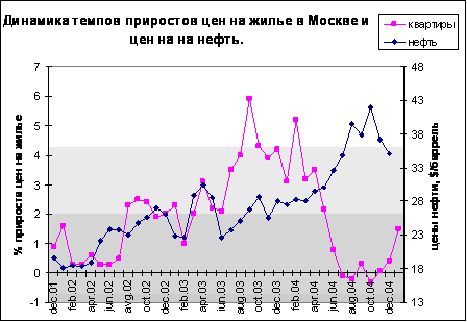 Диаграмма
10
Средняя цена сегодня составляет 70 $/баррель. Высокие нефтяные цены обеспечивают прилив денежных средств в экономику России, поддерживая ее рост. При этом цены на недвижимость также будут расти при условии отсутствия экономических кризисов. Развитию рынка недвижимости также может способствовать рост иностранных инвестиций в российскую экономику.
Поскольку все цены на недвижимость в России исчисляются в долларах, то курс данной валюты, оказывает сильное влияние на рынок жилья. Если курс рубля растет, то обычно продавцы недвижимости увеличивают долларовые цены на такой же процент.
Падение курса доллара к рублю за 2004 год составило почти 6%. В текущем году вероятно тенденция падения курса доллара продолжится из-за нестабильности экономики США (фактор курса доллара будет толкать цены на недвижимость вверх).
Развитие ипотеки в РФ стимулирует спрос на недвижимость. Пока конечно мало кто имеет достаточное количество средств, чтобы воспользоваться данной услугой. По данным исследований экспертов это могут сделать всего около 8% россиян.
Перспективы для развития ипотечного кредитования, конечно же, есть, оно будет развиваться, хотя и небольшими темпами. Уже сейчас заметна конкуренция между банками в этой сфере, что должно вылиться в появление новых ипотечных продуктов, а также снижению процентных ставок по кредиту. Хотя если и будет снижение процентных ставок, то оно будет небольшим, поскольку при прогнозируемых темпах инфляции банки оставят ставки примерно на том же уровне.
Подводя итог выше сказанному, можно сказать, что в настоящее время ипотека вызывает много разноречивых мнений. Одни утверждают, что при нынешнем уровне жизни этот способ решения жилищной проблемы еще долго останется непопулярным. Другие – что ипотека пришла в нашу страну как раз вовремя.
ЗАКЛЮЧЕНИЕ
Важным элементом российской государственной политики является формирование рынка доступного жилья. Это декларируется на самом высоком уровне. Ипотека – основной механизм достижения этой цели. Во всех экономически развитых странах люди не приобретают жилье (квартиру, дом), заплатив за него единовременно полную стоимость, а получают ипотечный кредит, что позволяет вселиться в квартиру сразу после оплаты первой части долга, потом же, в течение ряда лет, периодическими платежами заемщик возвращает кредит и проценты по нему. Россия вряд ли должна быть исключением – и перестает им быть.
Ипотечное кредитование выступает существенным фактором экономического и социального развития страны. Особенно его роль может быть заметна в период выхода из экономического кризиса. Нужно отметить, что ипотека влияет на преодоление кризиса двумя путями. Во-первых, развитие ипотечного бизнеса позитивно сказывается на развитии реального сектора экономики, ведет к остановке спада