фінансовий менеджмент як інтегральне явище з різними формами прояву
Вступ.............................................................................................2
1.Дивідендна політика підприємства...........................................3
1.1. Сутність теорій, що пов’язані з механізмом
формування дивідендної політики......................................3
1.2. Підходи до формування дивідендної політики.................4
2. Поняття складних відсотків,їхні види.....................................10
2.1. Поняття дисконтування......................................................13
3.Лізінг.............................................................................................16
3.1. Види лізінгу...........................................................................18
3.2. Фінансовий лізінг..................................................................19
Висновок..........................................................................................21
Практична частина
Список використаної літератури
Вступ
Фінансовий
менеджмент
треба розглядати
як інтегральне
явище, що має
різні форми
прояву. З функціональної
точки зору
фінансовий
менеджмент
являє собою
систему економічного
управління
і частину фінансового
механізму. З
інституційного
погляду фінансовий
механізм є
органом управління.
З організаційноправової
точки зору
фінансовий
менеджмент
— це вид підприємницької
діяльності.
Фінансовий
менеджмент
спрямований
на управління
рухом фінансових
ресурсів і
фінансових
відносин, що
виникають між
господарюючими
суб'єктами у
процесі руху
фінансових
ресурсів. Відповідь
на питання, як
правильно
управляти цим
рухом і відносинами,
становить зміст
фінансового
менеджменту.
Фінансовий
менеджмент
являє собою
процес вироблення
мети управління
фінансами і
здійснення
впливу на них
за допомогою
методів і важелів
фінансового
механізму.
Таким
чином, фінансовий
менеджмент
поєднує стратегію
і тактику управління.
Під стратегією
тут розуміють
загальний
напрям і спосіб
використання
засобів для
досягнення
поставленої
мети. Цьому
способу відповідає
визначений
набір правил
і обмежень для
ухвалення
рішення. Стратегія
дає змогу
сконцентрувати
зусилля на
варіантах
рішення, яке
не суперечить
прийнятій
стратегії,
відкинувши
всі інші варіанти.
Після досягнення
поставленої
мети стратегія
як напрям і
засіб її досягнення
припиняє своє
існування. Нові
цілі передбачають
розробку нової
стратегії.
Фінансовий
менеджмент
як система
управління
складається
з двох підсистем:
керованої
підсистеми,
або об'єкта
управління,
і керуючої
підсистеми,або
суб'єкта.управління.
1.Дивідендна політика підприємства.
1.1. Сутність теорій, що пов’язані з механізмом формування дивідендної політики.
Дивідендна
політика пов’язана
з розподілом
прибутку в
акціонерних
товариствах.
Проте аналізовані
в даному розділі
принципи і
методи розподілу
прибутку
застосовуються
не тільки до
акціонерних
товариств, але
і до підприємств
будь-якої іншої
організаційно-правової
форми діяльності.
У цьому випадку
змінюватися
буде тільки
термінологія.
Замість термінів
акція і дивіденд
будуть використовуватися
терміни пай,
внесок і прибуток
на внесок, а
механізм виплати
прибутків
власникам
залишиться
таким же.
Основною
метою розробки
дивідендної
полити є встановлення
необхідної
пропорційності
між поточним
споживанням
прибутку власниками
і майбутнім
її ростом, що
максимізує
ринкову вартість
підприємства
і забезпечує
стратегічний
його розвиток.
Виходячи з даної мети поняття дивідендної політики може бути сформульовано так: дивідендна політика є складовою частиною загальної політики управління прибутком, що заключається в оптимізації пропорцій між споживаною і капіталізуємою її частинами з метою максимізації ринкової вартості підприємства.
Формуванню оптимальної дивідендної політики в країнах із розвиненою ринковою економікою присвячені численні теоретичні дослідження. Найбільш поширеними теоріями, пов’язаними з механізмом формування дивідендної політики, є:
1.
Теорія незалежності
дивідендів.
Її автори – Ф.
Модільяні і
М. Міллер, – які
згадуються
звичайно у
посиланнях
під абревіатурою
ММ підтверджують,
що i
вибрана дивідендна
політика ніяк
не впливає ні
на ціну акцій,
ні на добробут
власників в
поточному або
перспективному
періоді, так
як ці показники
залежать від
суми, яка формується,
а не від прибутку,
що розподіляється.
Відповідно
до цієї теорії
дивідендній
політиці відводиться
пасивна роль
у механізмі
управління
прибутком.
Незважаючи
на всі недоліки
у плані практичного
використання,
теорія ММ стала
відправним
пунктом пошуку
більш оптимальних
рішень механізму
формування
дивідендної
політики.
2.
Теорія переваги
дивідендів
або "синиця
в руках". Її
автори – М. Гордон
і Д. Лінтнер –
підтверджують,
що кожна одиниця
поточного
прибутку, виплаченого
у формі дивідендів
коштує завжди
більше, ніж
прибуток відкладений
на майбутнє,
у зв’язку зі
властивим йому
ризиком. Виходячи
з даної теорії
максимізація
дивідендних
виплат має
більшу перевагу,
ніж капіталізація
прибутку. Проте
супротивники
цієї теорії
підтверджують,
що в більшості
випадків отриманий
у формі дивідендів
прибуток все
одно реінвестується
потім в акції
своєї або аналогічної
акціонерної
компанії, що
не дозволяє
використовувати
фактор ризику
як аргумент
на користь тієї
або іншої дивідендної
політики, бо
чинник ризику
визначається
рівнем ризику
господарської
діяльності
тієї або іншої
компанії, а не
характером
дивідендної
політики.
3.
Теорія мінімізації
дивідендів
або "теорія
податкових
переваг". Відповідно
до цієї теорії
ефективність
дивідендної
політики визначається
критерієм
мінімізації
податкових
виплат за поточними
і майбутніми
прибутками
власників, тому
що оподатковування
поточних прибутків
у формі одержуваних
дивідендів
завжди вище,
ніж майбутніх.
Отже, дивідендна
політика повинна
забезпечувати
мінімізацію
дивідендних
виплат, а відповідно
– максимізацію
капіталізації
прибутку з тим,
щоб одержати
найвищий податковий
захист сукупного
прибутку власників.
Проте такий
підхід до дивідендної
політики не
влаштовує
численних
дрібних акціонерів
із низьким
рівнем прибутків,
що постійно
потребують
поточних надходжень
у формі дивідендних
виплат, що знижує
обсяг попиту
на акції таких
компаній, а
відповідно
– і ціну цих
акцій, які
котируються
на ринку.
4. Сигнальна
теорія дивідендів
або "теорія
сигналізації".
Дана теорія
побудована
на тому, що основні
моделі оцінки
поточної реальної
ринкової вартості
акцій у якості
базисного
елемента
використовують
розмір дивідендів,
що виплачуються
за нею. Таким
чином, ріст
рівня дивідендних
виплат визначає
автоматичне
зростання
реальної, а
відповідно
– ринкової
вартості акцій,
що котирується.
Це при їх реалізації
приносить
акціонерам
додатковий
прибуток. Крім
того, виплата
високих дивідендів
"сигналізує"
про те, що компанія
знаходиться
на підйомі й
очікує суттєве
зростання
прибутку в
наступному
періоді. Дана
теорія нерозривно
пов’язана з
високою "прозорістю"
фондового
ринку, на якому
оперативно
отримана інформація
суттєво впливає
на коливання
ринкової вартості
акцій.
5. Теорія
відповідності
дивідендної
політики складу
акціонерів
або "теорія
клієнтури”.
Відповідно
до цієї теорії
компанія повинна
здійснювати
таку дивідендну
політику, що
відповідає
очікуванням
більшості
акціонерів,
їх менталітету.
Якщо основний
склад акціонерів
віддає перевагу
поточному
прибутку, то
дивідендна
політика повинна
виходити з
переважного
напрямку прибутку
на цілі поточного
споживання.
І навпаки, якщо
основний склад
акціонерів
віддає перевагу
збільшенню
своїх майбутніх
доходів, то
дивідендна
політика повинна
виходити з
переважної
капіталізації
прибутку в
процесі його
розподілу. Та
частина акціонерів,
що із такою
дивідендною
політикою буде
не згідна, реінвестує
свій капітал
в акції інших
компаній, у
результаті
чого склад
"клієнтури"
стане більш
однорідним.
1.2.
Підходи до
формування
дивідендної
політики
Практичне
використання
даних теорій
дозволило
виробити три
підходи до
формування
дивідендної
політики –
консервативний,
помірний
(компромісний)
і агресивний.
Кожному з цих
підходів відповідає
визначений
тип дивідендної
політики .
Основні
типи дивідендної
політики акціонерного
товариства
| Визначальний підхід до формування дивідендної політики | Варіанти типів дивідендної політики |
| І. Консервативний підхід |
1. Залишкова політика дивідендних виплат. 2. Політика стабільного розміру дивідендних виплат |
| ІІ. Помірний (компромісний) підхід | 1. Політика мінімального стабільного розміру дивідендів з надбавкою в окремі періоди |
| ІІІ. Агресивний підхід |
1. Політика стабільного рівня дивідендів. 2. Політика постійного зростання розміру дивідендів |
Консервативний
підхід розкриває
такі варіанти
типів дивідендної
політики:
1.
Залишкова
політика дивідендних
виплат припускає,
що фонд виплати
дивідендів
утвориться
після того, як
за рахунок
прибутку задоволена
потреба у формуванні
власних фінансових
ресурсів, що
забезпечують
повною мірою
реалізацію
інвестиційних
можливостей
підприємства.
Якщо за наявними
інвестиційними
проектами
рівень внутрішньої
ставки прибутковості
перевищує
середньозважену
вартість капіталу,
то основна
частина прибутку
повинна бути
спрямована
на реалізацію
таких проектів,
бо вона забезпечить
високий темп
росту капіталу
(відкладеного
прибутку) власників.
Перевагою
політики даного
типу є забезпечення
високих темпів
розвитку
підприємства,
підвищення
його фінансової
стійкості.
Недолік цієї
політики полягає
в нестабільності
розмірів дивідендних
виплат, повної
непередбаченості
їх розмірів,
що формуються,
у наступному
періоді і навіть
відмова від
їх виплат у
період високих
інвестиційних
можливостей,
що негативно
позначається
на формуванні
рівня ринкової
ціни акцій.
Така дивідендна
політика
використовується
звичайно лише
на ранніх стадіях
життєвого циклу
підприємства,
пов’язаних
з високим рівнем
його інвестиційної
активності.
2.
Політика стабільного
розміру дивідендних
виплат припускає
виплату незмінної
їх суми протягом
тривалого
періоду, при
високих темпах
інфляції сума
дивідендних
виплат коректується
на індекс інфляції.
Перевагою даної
політики є її
надійність,
що створює
почуття впевненості
в акціонерів
у незмінності
розміру поточного
прибутку незалежно
від різноманітних
обставин, визначає
стабільність
котирування
акцій на фондовому
ринку. Недоліком
цієї політики
є її слабкий
зв’язок із
фінансовими
результатами
діяльності
підприємства,
у зв’язку з чим
у періоди
несприятливої
кон’юнктури
і низького
розміру формованого
прибутку інвестиційна
діяльність
може бути зведена
до нуля. Для
того, щоб уникнути
цих негативних
наслідків
стабільний
розмір дивідендних
виплат установлюється
звичайно на
низькому рівні,
тому даний тип
дивідендної
політики належить
до категорії
консервативної,
що мінімізує
ризик зниження
фінансової
стійкості
підприємства
через недостатні
темпи приросту
власного
капіталу.
Помірний
підхід розкриває
такий тип дивідендної
політики, як
політика мінімального
стабільного
розміру дивідендів
з надбавкою
в окремі періоди
або політика
"екстра-дивіденда".
Її перевагою
є стабільна
гарантована
виплата дивідендів
в мінімально
передбаченому
розмірі й тісних
зв’язках з
фінансовими
результатами
діяльності
підприємства,
що дозволяє
збільшувати
розмір дивідендів
у періоди сприятливої
господарської
кон’юнктури,
не знижуючи
при цьому рівень
інвестиційної
активності.
Така дивідендна
політика дає
найбільший
ефект на підприємствах
із нестабільним
у динаміці
розміром формування
прибутку. Основний
недолік цієї
політики полягає
в тому, що при
тривалій виплаті
мінімальних
розмірів дивідендів
інвестиційна
привабливість
акцій компанії
знижується
і відповідно
падає їх ринкова
вартість.
Агресивний
підхід розкриває
такі варіанти
типів дивідендної
політики: 1. Політика
стабільного
рівня дивідендів
передбачає
встановлення
довгострокового
нормативного
коефіцієнта
дивідендних
виплат щодо
суми прибутку
або нормативу
розподілу
прибутку на
споживчу і
капіталізовану
її частини.
Перевагою даної
політики є
простота її
формування
і тісний зв’язок
із розміром
формованого
прибутку. Основним
недоліком є
нестабільність
розмірів дивідендних
виплат на акцію,
яка обумовлена
нестабільністю
суми прибутку,
що формується.
Ця нестабільність
"сигналізує"
про високий
рівень ризику
господарської
діяльності
даного підприємства.
Навіть при
високому рівні
дивідендних
виплат така
політика не
цікавить інвесторів
акціонерів,
що уникають
ризику. Тільки
зрілі компанії
зі стабільним
прибутком
можуть дозволити
собі здійснення
дивідендної
політики даного
типу. Якщо розмір
прибутку суттєво
варіює в динаміці,
ця політика
генерує високу
загрозу банкрутства.
2.
Політика постійного
зростання
розміру дивідендів
передбачає
стабільне
зростання рівня
дивідендних
виплат у розрахунку
на одну акцію.
Зростання
дивідендів
при здійсненні
такої політики
відбувається,
як правило, в
твердо установленому
відсотку приросту
до їх розміру
у попередньому
періоді. Перевагою
такої політики
є забезпечення
високої ринкової
вартості акцій
компанії та
формування
позитивного
її іміджу у
потенційних
інвесторів
при додаткових
емісіях. Недоліком
цієї політики
є відсутність
гнучкості в
її проведенні
та постійне
зростання
фінансової
напруги. Якщо
темп росту
коефіцієнта
дивідендних
виплат зростає,
тобто якщо фонд
дивідендних
виплат росте
швидше, ніж
сума прибутку,
то інвестиційна
активність
підприємства
скорочується,
а коефіцієнти
фінансової
стійкості
знижуються.
Тому здійснення
такої дивідендної
політики можуть
дозволити собі
лише реально
розквітаючі
акціонерні
компанії. Якщо
ж ця політика
не підкріплена
постійним
зростанням
прибутку компанії,
вона є вірним
шляхом до
банкрутства.
Дивідендна
політика акціонерного
товариства
формується
за такими основними
етапами, як:
1.
Урахування
основних факторів,
що визначають
передумови
формування
дивідендної
політики.
1. Вибір типу дивідендної політики відповідно до фінансової стратегії акціонерного товариства.
2. Розробка механізму розподілу прибутку відповідно до обраного типу дивідендної політики.
3. Визначення рівня дивідендних виплат на одну акцію.
4. Визначення форм виплати дивідендів.
5. Оцінка ефективності дивідендної політики.
Початковим етапом формування дивідендної політики є вивчення й оцінка факторів, що визначають цю політику. У практиці дані фактори прийнято підрозділяти на чотири групи:
1.
Фактори, що
характеризують
інвестиційні
можливості
підприємства.
До
числа основних
факторів даної
групи належать:
а)
стадія життєвого
циклу компанії.
На ранніх стадіях
життєвого циклу
акціонерна
компанія змушена
більше засобів
інвестувати
у свій розвиток,
обмежуючи
виплату дивідендів;
б) необхідність розширення акціонерною компанією своїх інвестиційних програм. У періоди активізації інвестиційної діяльності, спрямованої на розширене відтворення основних фондів і нематеріальних активів, потреба в капіталізації прибутку зростає;
в) ступінь готовності окремих інвестиційних проектів із високим рівнем ефективності. Окремі підготовлені проекти потребують прискореної реалізації з метою забезпечення ефективної їх експлуатації при сприятливій кон’юнктурі ринку, що обумовлює необхідність концентрації власних фінансових ресурсів у ці періоди.
2. Фактори, що характеризують можливості формування фінансових ресурсів з альтернативних джерел.
У даній групі факторів основними є:
а)
достатність
резервів власного
капіталу, сформованих
у попередньому
періоді;
б)
вартість залучення
додаткового
акціонерного
капіталу;
в) вартість залучення додаткового позикового капіталу;
г) доступність кредитів на фінансовому ринку;
д) рівень кредитоспроможності акціонерного товариства, обумовлений його поточним фінансовим станом.
3. Фактори, пов’язані з об’єктивними обмеженнями. До числа основних факторів даної групи належать:
а) рівень оподатковування дивідендів;
б) рівень оподатковування майна підприємств;
в) досягнутий ефект фінансового левериджу, обумовлений співвідношенням власного і позикового капіталу;
г) фактичний розмір одержуваного прибутку і коефіцієнт рентабельності власного капіталу.
4.
Інші фактори.
У складі даних
факторів можуть
бути виділені:
а)
кон’юнктурний
цикл товарного
ринку, учасником
якого є акціонерна
компанія. У
період підйому
кон’юнктури
ефективність
капіталізації
прибутку значно
зростає;
б)
рівень дивідендних
виплат
компаніями-конкурентами;
в)
невідкладність
платежів за
раніше отриманими
кредитами;
г)
можливість
втрати контролю
над управлінням
компанією.
Низький рівень
дивідендних
виплат може
призвести до
зниження ринкової
вартості акцій
компанії, що
збільшує ризик
фінансового
захоплення
акціонерної
компанії
конкурентами.
Оцінка
даних факторів
дозволяє визначити
вибір того або
іншого типу
дивідендної
політики на
найближчий
перспективний
період.
Механізм
розподілу
прибутку акціонерного
товариства
відповідно
до обраного
типу дивідендної
політики передбачає
таку послідовність
дій:
На першому
етапі із суми
чистого прибутку
вилучаються
обов’язкові
відрахування
в резервний
і інші фонди
спеціального
призначення,
передбачені
статутом товариства.
Сума чистого
прибутку, за
мінусом обов’язкових
відрахувань,
є так званим
"дивідендним
коридором",
у рамках якого
реалізується
відповідний
тип дивідендної
політики.
На
другому етапі
частина чистого
прибутку, що
залишилася,
розподіляється
на капіталізуєму
і споживчу її
частини. Якщо
акціонерне
товариство
притримується
залишкового
типу дивідендної
політики, то
в процесі цього
етапу розрахунків
пріоритетним
завдання є
формування
фонду виробничого
розвитку і
навпаки.
На
третьому етапі
сформований
за рахунок
прибутку фонд
споживання
розподіляється
на фонд дивідендних
виплат і фонд
споживання
персоналу
акціонерного
товариства,
що передбачає
додаткове
матеріальне
стимулювання
працівників
і задоволення
їх соціальних
потреб. Основою
такого розподілу
є обраний тип
дивідендної
політики і
зобов’язання
акціонерного
товариства
за колективним
договором.
Визначення
рівня дивідендних
виплат на одну
просту акцію
здійснюється
за формулою: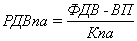 ,
де
(1.0)
РДВпа
– рівень дивідендних
виплат на одну
акцію;
ФДВ – фонд дивідендних виплат, сформований відповідно до обраного типу дивідендної політики;
ВП – фонд виплат дивідендів власникам привілейованих акцій (за передбаченим їх рівнем);
Кпа – кількість простих акцій, емітованих акціонерним товариством.
Важливим етапом формування дивідендної політики є вибір форм виплати дивідендів. Основними з таких форм є:
1. Виплати дивідендів готівкою (чеками). Це найбільш проста і найпоширеніша форма здійснення дивідендних виплат.
2.
Виплата дивідендів
акціями. Така
форма передбачає
надання акціонерам
дивідендні
виплати знову
емітувати в
акції. Вона має
інтерес для
акціонерів,
менталітет
яких орієнтований
на ріст капіталу
в наступному
періоді. Акціонери,
що вважають
за краще поточний
прибуток, можуть
продати в цих
цілях додаткові
акції на ринку.
3.
Автоматичне
реінвестування.
Дана форма
виплати надає
акціонерам
право індивідуального
вибору – одержати
дивіденди
готівкою або
реінвестувати
їх у додаткові
акції. У цьому
випадку акціонер
вкладає з компанією
або обслуговуючою
її брокерською
конторою відповідну
угоду.
4. Викуп
акцій компанією.
Він розглядається
як одна з форм
реінвестування
дивідендів,
відповідно
до якої на суму
дивідендного
фонду компанія
скуповує на
фондовому ринку
частину акцій,
що вільно
обертаються.
Це дозволяє
автоматично
збільшувати
розмір прибутку
на одну акцію,
що залишилася
і підвищувати
коефіцієнт
дивідендних
виплат у наступному
періоді. Така
форма використання
дивідендів
потребує згоди
акціонерів.
Для
оцінки ефективності
дивідендної
політики акціонерного
товариства
використовують
такі показники:
а)
коефіцієнт
дивідендних
виплат, що
розраховується
за формулами: або
 ,
де
(1.1)
Кдв
– коефіцієнт
дивідендних
виплат;
ФДВ – фонд дивідендних виплат, сформований відповідно до обраного типу дивідендної політики;
ЧП
– сума чистого
прибутку акціонерного
товариства;
Да
– сума дивідендів,
що виплачуються
на одну акцію;
ЧПа
– сума чистого
прибутку, що
припадає на
одну акцію.
б)
коефіцієнт
співвідношення
ціни і прибутку
за акцією, що
визначається
за формулою: ,
де
(1.2)
Кц/п
– коефіцієнт
співвідношення
ціни і прибутку
за акцією;
РЦа
– ринкова ціна
однієї акції;
Да – сума дивідендів, виплачених на одну акцію.
При оцінці ефективності дивідендної політики можуть бути використані також показники динаміки ринкової вартості акцій.
2.Поняття складних відсотків,їхні види.
Складний відсоток – сума доходу, яка утворюється в результаті інвестування за умови, що сума нарахованого відсотка не виплічується після кожного періоду, а приєднується до суми основного вкладу і у подальшлму платіжному періоді сама приносить дохід.
1. Необхідніть
і сутність
визначення
вартості грошей
у часі. Фінансовий
менеджмент
потребує постійного
здійснення
розрахунків,
пов’язаних
з надходженням
грошових коштів
в різні періоди
часу. Ключову
роль в цих
розрахунках
відіграє оцінка
вартості грошей
в часі. У відповідності
з концепцією
вартості грошей
в часі однакова
сума грошей
в різні періоди
часу має неоднакову
вартість : ця
вартість в
теперішній
час завжди є
вищою, ніж в
будь-якому
майбутньому
періоді. Зміну
часової вартості
грошей можна
пояснити наступним
чином. Грошова
одиниця в
попередньому
році була такою
ж, як і в поточному.
Але наслідки
інфляції чітко
ілюструють,
що купівельна
спроможність
грошей змінюється
з плином часу.
Розглядаючи
реальну вартість
грошей, підприємці
повинні брати
до уваги не
тільки руйнівні
дії інфляції,
а також і здатність
інвестування,
адже мета фінансового
менеджмента
- це можливість
з грошей робити
додаткові
гроші. Багато
підприємств
мають декілька
варіантів
вкладення
грошей, їх мета
на цей час - обрати
з цих варіантів
найбільш прибутковий.
Основними
причинами
втрачання
вартості грошей
є: інфляція,
наявність
ризику і віддання
підприємцями
переваги наявним
грошам.
Інфляція
пов”язана із
загальним
підвищенням
цін у країні.
Коли зростають
ціни, падає
вартість грошової
одиниці. Враховуючи
те, що в майбутньому
ціни зростатимуть,
вартість грошової
одиниці в наступні
роки буде ще
нижчою, ніж в
попередні.
Таким чмном,
купівельна
спроможність
грошової одиниці
сьогодні вища,
ніж буде завтра.
Ризик
або невпевненість
у майбутньому
також зменшують
вартість грошей.
Через невпевненість
у майбутньому
ризик з часом
зростає. Більшість
підприємців
хоче уникнути
ризику, тому
вище цінує
гроші, які є
сьогодні, аніж
ті, що мають
бути в майбутньому.
Ті суб”єкти
підприємницької
діяльності,
які погоджуються
віддати свої
наявні гроші
сьогодні в
обмін на їх
більшу кількість
у майбутньому,
жадають більш
високої компенсації
у вигляді певної
винагороди
за цей ризик.
Всі суб”єкти
господарювання
віддають перевагу
наявним грошам,
ніж очікуваним
у майбутньому,
тобто “симпатизують”
високій ліквідності.
Втіленням
ліквідності
і є наявні гроші.
Якщо підприємець
інвестує ці
гроші, сподіваючись
доходів у
майбутньому,
тобто міняє
гарантовані
“живі” гроші
на ризикованіші
доходи у майбутньому,
то цей “обмін”
можливий за
умови, що майбутні
доходи повинні
бути достатньо
високі. Це необхідно,
щоб виправдати
ризик, на який
погоджується
інвестор, оскільки
він сподівається
на високу винагороду
як компенсацію
за втрату
ліквідності.
Таким чином,
із вищевикладеного
можна зробити
наступні висновки
: 1.Сьогодні
гроші дорожчі,
ніж завтра.
2.
Гроші втрачають
свою вартість
через інфляцію,
ризик, схильність
до ліквідності.
Перехід
до ринкової
економіки
супроводжується
появою нових
для підприємств
України видів
діяльності.
До них можна
віднести вибір
варіантів
вкладання
грошових коштів,
оцінка ефективності
інвестицій,
тощо. Відкрито
нові можливості
використання
капіталу: участь
в різноманітних
ризикових
проектах, придбання
цінних паперів,
нерухомості;
вкладання
грошей на депозитні
рахунки комерційних
банків. Розміщуючи
капітал в один
з обраних проектів,
фінансовий
менеджер планує
не тільки з
часом повернути
вкладені гроші,
а й отримати
бажаний економічний
ефект. Таким
чином, гроші
набувають такої
об”єктивно
існуючої
характеристики,
як часова вартість.
В нашій країні
інвестиційна
діяльність
для багатьох
суб”єктів
підприємницької
діяльності
є дещо новим
видом діяльності,
тому, коли фінансовий
менеджер збирається
обрати той чи
інший варіант
вкладення
грошових коштів,
він повинен
чітко визначити
відповіді на
основні запитання
для здійснення
інвестиційного
проекту: який
початковий
капітал, процентна
ставка, період
вкладення
коштів, можливість
нарахування
складного
процента раз
на рік чи частіше
(з якою частотою?),
репутація
фірми, в справу
якої інвестуються
кошти, економічна
та політична
стабільність
в країні, тощо.
Розглянемо
методичний
інструментарій
оцінки вартості
грошей за простими
відсотками.
При розрахунку
суми простого
відсотка в
процесі прирощення
вартості
використовується
формула :
І=PVхnхi,де
(2.1)
І - сума відсотка
за обумовлений
період часу
вцілому;
PV – початкова сума грошових коштів (теперішня вартість);
n – кількість інтервалів , по яких здійснюється розрахунок відсоткових платежів, в загальному обумовленорму періоді часу;
і - відсоткова ставка, виражена десятковим дробом.
Майбутня вартість вкладання грошей сьогодні з урахуванням нарахованої суми відсотка визначається за формулою:
FV=PV+I=PVх(1+nхi) (2.2)
Множник ( 1 + n х i ) називають множником або коефіцієнтом нарощення суми простих відсотків.
(1+nхi)завжди>1.
Методичний
інструментарій
оцінки вартості
грошей за складними
відсотками
.
Для розрахунку
майбутньої
суми вкладу
(вартості грошей)
в процесі його
прирощення
за складними
відсотками
використовується
формула :
FV=PVх(1+i)n,де
(2.3)
FV
– майбутня
вартість вкладу
(грошових коштів)
при його нарощенні
за складними
відсотками;
PV – початкова
сума вкладу
(грошових коштів);
і - відсоткова
ставка, виражена
десятковим
дробом; n – кількість
інтервалів
, по яких здійснюється
кожний відсотковий
платіж, в загальному
обумовленорму
періоді часу.
Відповідно,
сума відсотка
І в цьому випадку
визначається
за формулою
:
І=FV–PV.