фінансовий менеджмент як інтегральне явище з різними формами прояву
Слід
зазначити, що
складний відсоток
може нараховуватись
декілька разів
в межах одного
року. Якщо
m-кількість
разів нарахування
складного
процента протягом
року , тоді майбутня
вартість FV депозиту
PV при ставці
процента і
після n років
складає:
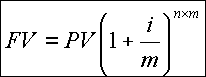 (2.5.)
Проблема “гроші-час” не нова , тому відпрацьовано зручні моделі та алгоритми, які дозволяють орієнтуватися в справжній вартості майбутніх дивідендів з позицій поточного періоду.
Різноманітність задач щодо визначення зміни вартості грошей в часі можна звести у такі групи:
І. Компаундирування - визначення майбутньої вартості грошей. (FV, future value - майбутня вартість, англ.):
1.1. вкладених
водночас на
певний термін
під певний %
(просте компаундирування);
1.2.
вкладених
рівними частками
через рівні
проміжки часу
під певний % -
це визначення
FV анюїтетів
або ренти:
1.2.1. компаундирування звичайної (відстроченної) ренти - це визначення FV ренти, вклади по якій проводяться в кінці кожного періоду;
1.2.2. компаундирування вексельної ренти - визначення FV ренти, вклади по якій проводяться на початку кожного періоду.
ІІ. Дисконтування - визначення поточної (теперішньої) вартості грошей (PV, present value - теперішня вартість, англ.):
2.1. отримуємих в майбутньому водночас (просте дисконтування);
2.2. отримуємих в майбутньому через рівні проміжки часу:
2.2.1. в кінці кожного періоду – це визначення теперішньої вартості звичайних анюїтетів, або PV звичайної (відстроченної) ренти;
2.2.2. на початку кожного періоду - це визначення PV вексельної ренти.
2.1 Поняття дисконтування.
Дисконтування – процес визначення теперішньої вартості грошового потоку шляхом коригування майбутніх грошових надходжень за допомогою коефіцієнта дисконтування.
Врахування усіх аспектів зміни вартості грошей у часі, яке дає змогу аналізувати динаміку капіталів і грошових потоків, досягається за допомогою прийому дисконтування. Його можна визначити як засіб приведення майбутніх доходів (видатків) і розмірів капіталу для зіставлення з сумою вкладеного капіталу в оцінці на момент вкладення.
У фінансовому аналізі прийнято користуватися такими поняттями, пов'язаними із застосуванням прийому дисконтування:
PV — теперішня вартість капіталу або доходу (Present Value);
FV — майбутня вартість капіталу або доходу (Future Value);
dm — дисконтуючий множник.
Величина PV завжди менша від величини FV через дію факторів часової зміни вартості грошей, причому PV = dm • FV. Сама ж величина dm обернено пропорційна нормі доходності грошей (її називають ще коефіцієнтом дисконтування і позначають літерою тс). Якщо, наприклад, володар 5000 доларів вклав їх у банківський депозит під 10% річних, то через рік його капітал становитиме 5000*(1+0,1) = 5500 доларів, тобто, аби протягом року стати володарем 5500 доларів, треба (за норми доходності у 10% річних) вкласти 5000 доларів. Іншими словами, 5500 доларів сьогодні — це 5000 доларів рік тому (правильне також твердження: 5000 доларів сьогодні — це 5500 доларів через рік). У цьому прикладі PV= 5000, FV = 5500, к = 0,1, a dm = 1 : (1 + k), тобто dm = 1 : (1 + 0,1) = 0,909, звідки PF = 0,909*5500=5000, a FV = PV : dm = 5000 : 0,909 = = 5500.
У наведеному прикладі враховано один період обертання капіталу (один рік), хоч, звичайно, в процесі аналізу доводиться мати справу з вивченням динаміки капіталів, доходів за кілька періодів (обертів): наприклад, гроші вкладені у банк на три роки, або, скажімо, на б місяців, інвестиційний проект розрахований на 4 роки функціонування.
Причому
величина k у ці
періоди може
бути або сталою,
або
змінною. З
урахуванням
цього формули
дисконтування
мають вигляд:
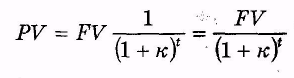 (2.1.1)
або
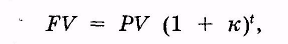 (2.1.2)
де k — незмінна норма доходності грошей за період, що розглядається; t — кількість років (місяців) або кількість обертів грошей за період, що розглядається, при незмінному к.
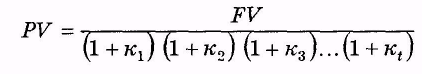 (2.1.3)
або
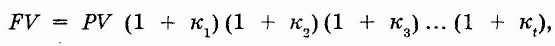 (2.1.4)
де к1, ..., кt — норми доходності відповідно у 1-й, 2-й і т. д. роки (місяці), на які розбитий період, що розглядається; t — кількість років (місяців) або кількість обертів грошей за період, що розглядається.
За допомогою наведених формул можна визначити співвідношення між величинами PV і FV як на кінець періоду, що аналізується, так і за будь-який проміжний період інвестування грошей.
З дисконтуванням пов'язане поняття про прості та складні відсотки. Вважається, що інвестиція зроблена на умовах простих відсотків, якщо інвестований капітал збільшується за кожний часовий інтервал (рік, місяць, день) на прийняту норму доходності. Наприклад, якщо гроші вкладені в облігацію номінальною вартістю 10 000 грн. на умовах 45% річних, то на кінець першого року інвестування капітал досягає 10 000 + 0,45 • 10 000 = 14 500 грн., на кінець другого року — 10 000 + 0,45 • 10 000 + 0,45 X X 10 000 = 19 000 грн. і т.д. Тобто за кожний інтервал доход обчислюється з початкової суми вкладення. Формула розміру капіталу, вкладеного на умовах простих відсотків, через t періодів (Kt) має вигляд:
Kt = K + K • r + K • r+ ... =K(1 + t - r), (2.1.5)
де К — початкова сума капіталу; г — норма відсотка за обумовлений період; t — порядковий номер періоду.
Якщо за умовами інвестування доход на вкладені гроші нараховується на всю суму, включаючи початковий внесок і нараховані раніше проценти, вважається, що інвестиція зроблена на умовах складних відсотків.
Наприклад, якщо гроші в сумі 10 000 грн. вкладені у банківський депозит на умовах сплати 2% щомісячно у порядку складних відсотків, то:
— на кінець першого місяця вклад становить 10 000 + + 0,02 • 10 000 = 10 200 грн.;
— на кінець другого місяця він дорівнюватиме 10 000 + + 0,02 • 10 000 + 0,02(10 000 + 0,02 • 10 000) = 10 200 + + 0,02 • 10 200 = 10 404 грн.
У загальному вигляді, якщо позначити величину вкладу після другого місяця через К2, маємо:
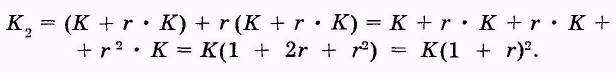
Очевидно, що при використанні складних відсотків сума грошей через і-й період визначається за формулою
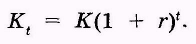 (2.1.6)
Використання в аналізі динаміки капіталів і доходів саме логіки цієї формули відповідає призначенню грошей — безперервно генерувати нові гроші. Тому формули дисконтування саме й побудовані на основі цього принципу. Дисконтування доходу застосовується для оцінки майбутніх грошових надходжень із позиції поточного моменту. Інвестор, зробивши вкладення капіталу, керується наступними положеннями:
а) відбувається постійне знецінювання грошей;
б) бажано періодично одержувати доход на капітал не нижче певного мінімуму.
3. Лізинг.
Лізинг (англ. lease – оренда) – це довгострокова оренда машин і обладнання,
видача обладнання напрокат. Лізинг дозволяє промисловим, торговим, транспортним та іншим підприємствам (орендаторам) отримувати в комерційних банках і лізингових компаніях (орендодавців) за певну орендну плату в довгострокове користування широкий перелік основних засобів.
Оренда – це майновий найм. Оренда – це засноване на угоді термінове володiння, що має бути повернене, та користування майновим комплексом (будівля, приміщення, обладнання, підприємство, земля, природні ресурси, інше майно). У даному випадку майновий комплекс є товаром.
Оренда підприємства – це взяття підприємства у володіння та користування за договором на визначений термін i за певну плату, тобто підприємство виступає як товар. Оренда майнового комплексу – це поточна оренда, яка здійснюється на таких умовах:
1) мета оренди – задовольнити тимчасові потреби орендаря;
2) термін оренди визначається угодою. Після закінчення терміну оренди майно повертається орендодавцю;
3) майно є власністю орендодавця;
4) ризик втрати та псування орендного майна визначається умовами угоди.
Лізинг – порівняно нова специфічна форма організації кредитно-фінансових
відносин, що поєднує в собі елементи кредитування в натуральній і грошовій
формі. Сучасний лізинг у багатьох країнах охоплює широкий перелік об’єктів – від дрібного канцелярського обладнання до складних ЕОМ, від токарних станків до бурового обладнання, від автотранспортних засобів до реактивних лайнерів і океанських танкерів, а також сільськогосподарське, будівельне, гірничодобувне та інше обладнання.
У промислово розвинених країнах лізингові операції отримали широкий розвиток в останні десятиріччя. На умовах лізингу в США купується близько 45 % обладнання, що реалізується на внутрішньому ринку, в Японії – 33 %, в Німеччині – 18 %, в Австралії – 25 %, Англії, Швеції, Франції – 13 – 17 %.
У сучасних умовах широкого розповсюдження набула форма участі банків у
лізингових операціях під назвою «вендор лізинг», тобто «лізинг продавця». Ця форма лізингу розповсюджується лише на великі промислові компанії, що
виготовляють складне, велике і дороге обладнання, яким банки пропонують послуги при реалізації цього обладнання.
Широкого розвитку набула форма банківської участі в лізингових операціях, при якій лізингові компанії залучають великі банки до ведення переговорів про лізинг, оформлення необхідної документації тощо. Банк затверджує оренду і виділяє грошові кошти, тоді як лізингова компанія продовжує залишатись власником обладнання і виступає в ролі орендодавця. Банку лише передається право на отримання платежів і застави за обладнання.
Лізинг – форма дострокової оренди, пов’язана з передачею в користування
обладнання, транспортних засобів та іншого рухомого та нерухомого майна.
Стосовно майна, що орендується, лізинг ділиться на чистий – додаткові витрати
бере на себе орендатор, повний – техобслуговування майна та інші витрати бере на себе лізингодавець.
Лізинг має дві основні форми – прямий та такий, що повертається. Прямому
фінансовому лiзингу надається перевага, коли підприємству потрібне переоснащення технічного потенціалу. Лізингова фірма при такій угоді забезпечує 100 %-не фінансування, придбання обладнання. Фактично лiзинг – це форма матеріально-технічного забезпечення з одночасним кредитуванням та орендою. При лiзингу орендар виплачує у лізинговій формі не орендну плату, а повну вартiсть майна у кредит. У випадку виявлення дефектів лізингових основних фондів, лізингова фірма повністю звільняється від претензії. Претензії за трьохсторонньою угодою стосуються постачальника.
Угода лізингу укладається на наступних умовах:
1) термін лізингу дорівнює терміну служби основних засобів;
2) сума платежу об’єднує в собі вартість основних фондiв, проценти за кредит, комісійні платежi;
3) ризик, пов’язаний із псуванням та загибеллю, приймає на себе
лiзингоотримувач;
4) основні фонди є власністю лізингової фірми (орендодавця).
У плані рахунків бухгалтерського обліку лізинг фігурує під поняттям фінансової оренди. Розрізняють два види лізингу:
· фінансовий;
· операційний.
Операційний лізинг характеризується більш коротким, ніж життєвий цикл виробу, терміном контракту, що передбачає неповну амортизацію обладнання за час оренди, після чого воно повертається лізингодавцю і може бути знову здано в оренду. В Італії, наприклад, такий лізинг називається виробничим.
Комерційними банками і лізинговими компаніями застосовується, як правило, фінансовий лізинг. Це найбільш типова і розповсюджена форма лізингу, що характеризується середньо- і довгостроковим характером контрактів, амортизацією повної або більшої частини вартості обладнання. Після завершення терміну дії контракту орендар може:
1) повернути об’єкт лiзингу орендодавцю;
2) укласти новий контракт на оренду;
3) викупити об’єкт лiзингу за залишковою вартістю.
Про свій вибір орендатор повідомляє лізинговій компанії завчасно, наприклад, за півроку до закінчення терміну погашення.
Фактично фінансовий лізинг є формою довгострокового кредитування купівлі, відрізняючись від звичайної угоди купівлі-продажу моментом переходу права власності на об’єкт угоди до споживача.
Фінансовий лізинг також називають лізингом майна з повною окупністю або повною виплатою, так як протягом терміну угоди (як правило, 3 – 7 років) лізингодавець повертає всю вартість майна і отримує прибуток від лізингової операції.
Орендна плата (лізинговий внесок) – це плата за виробниче використання об’єкта
лізингової угоди, вона складається із суми амортизаційних відрахувань і
процентних відрахувань від вартості переданого в оренду майна (процент за
банківський кредит і плата за додаткові послуги банку). Розмір амортизаційних відрахувань залежить від початкової вартості майна, терміну служби, ступеня зносу на момент передачі в оренду і норм амортизації, встановлених для даного виду майна.
3.1 Види лізингу.
Оперативний лізинг.
Для оперативного лізингу характерні такі ознаки:
– лізингодавець не розраховує відновити усі свої витрати за рахунок надходження лізингових виплат від одного лізингоодержувача;
– лізинговий договір укладається, як правило, на 2—5 років, що значно менше, ніж терміни фізичного зносу обладнання, і може бути розірваний
лізингоодержувачем у будь-який час;
– ризик псування або втрати об'єкта лежить в основному на лізингодавцеві. Певна відповідальність лізингоодержувача передбачається за псування майна, що надане йому в користування, але її розмір значно менший від початкової вартості майна;
– ставка лізингових виплат, як правило, вища, ніж при фінансовому лізингу. Це пов'язано з тим, що лізингодавець не має повної гарантії окупності
витрат і змушений враховувати різні комерційні ризики (ризик не знайти орендатора на повний обсяг обладнання, що є в наявності, ризик поломки об'єкта угоди, ризик розірвання договору) шляхом підвищення ціни на свої послуги.
Фірми, що займаються оперативним лізингом, повинні добре знати кон'юнктуру ринку інвестиційних товарів як нових, так і тих, що знаходилися в користуванні. Лізингові компанії при цьому виді лізингу самі страхують майно, яке надане в оренду, та забезпечують його технічне обслуговування та
ремонт.
Після закінчення терміну лізингового договору лізингоодержувач має право:
– продовжити термін договору на більш вигідних умовах;
– повернути обладнання лізингодавцю;
– купити обладнання у лізингодавця при наявності відповідної угоди (опціону) на купівлю за реальною ринковою ціною. Оскільки при укладанні угоди неможливо достатньо точно визначити остаточну ринкову вартість об'єкта угоди, то це положення потребує від лізингових фірм гарного знання
кон'юнктури ринку обладнання, що було в користуванні
Лізингоодержувач за допомогою оперативного лізингу прагне уникнути ризиків, пов'язаних із володінням майном, його моральним старінням,
зниженням попиту на продукцію, що виробляється, поломкою обладнання, збільшенням витрат, викликаних ремонтами та простоями обладнання та ін. Тому лізингоодержувач надає перевагу оперативному лізингу у випадках, коли:
– очікувані доходи від використання орендованого обладнання не окупають його початкової вартості;
– обладнання потрібно на невеликий термін (сезонні роботи або разове обслуговування);
– для обладнання необхідне спеціальне технічне обслуговування;
об'єктом угоди виступає нове, неперевірене обладнання.
Особливості оперативного лізингу, що перелічені, визначили його розповсюдження у таких галузях, як сільське господарство, транспорт, будівництво, електронна обробка інформації.
3.2 Фінансовий лізинг.
Фінансовий лізинг — це угода, що передбачає протягом своєї дії сплату лізингових виплат, що покривають повну вартість амортизації обладнання
або більшої його частини, додаткові видатки і прибуток лізингодавця.
Фінансовий лізинг характеризується такими основними рисами:
участь третьої сторони (виробника чи постачальника об'єкта угоди);
неможливість розірвання угоди протягом так званого основного терміну оренди, тобто терміну, що необхідний для покриття витрат орендодавця.
Однак на практиці це іноді трапляється, що оговорюється у лізинговій угоді, але в цьому випадку вартість операції значно збільшується;
– більш тривалим періодом лізингової угоди (у більшості випадків близьким до терміну служби об'єкта угоди);
– об'єкти угод при фінансовому лізингу, як правило, відрізняються високою вартістю. Після завершення терміну контракту, як і при
оперативному лізингу, лізингоодержувач може:
– купити об'єкт угоди за залишковою вартістю;
– укласти новий договір на менший термін і за пільговою ставкою;
повернути об'єкт угоди лізинговій компанії.
Про свій вибір лізингоодержувач сповіщає лізингодавця заздалегідь, наприклад, за 6 місяців до закінчення терміну договору. Якщо в договорі передбачається згода (опціон) на купівлю предмета угоди, тоді сторони заздалегідь визначають залишкову вартість об'єкта. Як правило, вона
складає від 1 до 10% початкової вартості, що дає право лізингодавцю нараховувати амортизацію на всю вартість обладнання.Оскільки фінансовий лізинг за економічними ознаками подібний до довготермінового
банківського кредитування капітальних вкладень, то особливе місце на ринку фінансового лізингу займають банки та фінансові компанії, що тісно
пов'язані з банками. У ряді країн банкам дозволяється займатися тільки фінансовим лізингом. Законодавством цих країн визначається тип орендних відносин, що може бути віднесений до фінансового лізингу. Інші види лізингу.
У міжнародній практиці також розповсюджені такі форми лізингових угод:
– лізинг «стандарт» — при цій формі постачальник продає об'єкт угоди товариству, яке через свої лізингові компанії здає його в оренду споживачам;
– повернений лізинг (lеаsе-bаск) — власник обладнання продає його лізинговій фірмі і одночасно бере це обладнання в оренду. Внаслідок
такої операції продавець стає орендарем. Використовується вона у випадках, коли власник об'єкта угоди відчуває гостру потребу у коштах;
– компенсаційний лізинг – орендні виплати здійснюються поставками продукції, яка виготовлена на обладнанні, що є об'єктом лізингової угоди;
– відновлюваний лізинг – передбачається періодична заміна обладнання за вимогою орендаря на більш досконалі зразки;
– лізинг із залученням коштів — передбачається одержання лізингодавцем довготермінової позики в одного чи декількох орендарів на суму до 80%
орендованих активів. Кредиторами у таких угодах є великі комерційні та інвестиційні банки, що користуються значними ресурсами, які залучені на
довготерміновій основі. Фінансування лізингових угод банками здійснюється двома способами:
а) позика — банк кредитує лізингодавця з наданням йому кредиту на одну лізингову операцію або, як буває частіше, на цілий пакет лізингових угод;
б) придбання зобов'язань – банк купує лізингодавця зобов'язання його клієнтів без права на регрес (зворотної вимоги), враховуючи при цьому репутацію лізингоодержувачів і ефективність проекту;
-- контрактове наймання – це спеціалізована форма лізингу, при якій лізингоодержувачу надаються в оренду колективні парки машин, сільськогосподарської, дорожньо-будівної техніки, тракторів, автотранспортних засобів.
При наданні в оренду великомасштабних об'єктів (літаки, кораблі, бурові платформи, вишки) найчастіше використовується груповий (акціонерний)
лізинг. При таких угодах у ролі лізингодавця виступають декілька компаній;
– генеральний лізинг — право лізингоодержувача доповнювати перелік обладнання, що орендується, без укладання нових контрактів.
Вище були перелічені найбільш розповсюджені форми лізингових контрактів. На практиці використовується і злучання різних форм контрактів
Відповідно до результатів вишукувань Стенфордського дослідницького інституту росту лізингових операцій сприяють загальні тенденції
економічного розвитку:
скорочення об'єму ліквідних засобів через постійно виникаючих на грошових ринках труднощів;
загострення конкуренції, що потребує оптимізації інвестицій;
зменшення прибули підприємств, що обмежують їхні можливості виділення достатніх засобів для бажаного розширення виробництва.
Висновок
Фінансовий менеджмент спрямований на управління рухом фінансових ресурсів і фінансових відносин, що виникають між господарюючими суб'єктами у процесі руху фінансових ресурсів. Відповідь на питання, як правильно управляти цим рухом і відносинами, становить зміст фінансового менеджменту. Фінансовий менеджмент являє собою процес вироблення мети управління фінансами і здійснення впливу на них за допомогою методів і важелів фінансового механізму.
Таким чином, фінансовий менеджмент поєднує стратегію і тактику управління. Під стратегією тут розуміють загальний напрям і спосіб використання засобів