Анализ финансового состояния предприятия ЗАО "Цифроград"
Разработка финансовых аспектов эмиссии облигаций включает следующие ключевые параметры: объем эмиссии, номинальную стоимость облигаций, вид финансовых инструментов и срок их обращения, процентную ставку, периодичность выплаты процента и др. Наиболее сложной проблемой является выбор наиболее оптимального варианта эмиссии облигаций, отвечающим по своим инвестиционным качествам интересам эмитента и потенциальных вкладчиков (инвесторов). Привлечение заемного капитала путем выпуска облигаций обеспечивает акционерному обществу следующие преимущества.
1. Эмиссия облигаций не приводит к утрате контроля над управлением обществом (как в случае с выпуском акций).
2. Облигации могут быть эмитированы при относительно невысоких финансовых обязательствах по процентам (по сравнению со ставками процента за банковский кредит или дивидендами по акциям), так как они обеспечены имуществом общества и имеют приоритет в выплате процентов (за счет прибыли до налогообложения).
3. Облигации имеют большую возможность распространения, чем акции, вследствие меньшего уровня риска для инвесторов, поскольку обеспечены имуществом общества.
4. Корпоративные облигации более устойчивы на финансовом рынке по сравнению с другими видами ценных бумаг. Курс облигаций, как правило, не снижается при ухудшении деловой ситуации на данном рынке, что характерно для акций. Последние очень чувствительны к изменению конъюнктуры на рынке ценных бумаг.
5. Корпоративные облигации, как правило, обеспечивают привлечение капитала на длительный срок (5-10 лет) без посредников, что позволяет мобилизовать значительные финансовые ресурсы для реализации крупномасштабных инвестиционных проектов.
6. Доступ к ресурсам широкого круга инвесторов (вкладчиков) и независимость от отдельно взятого кредитора (банка).
7. Гибкость в выборе параметров заимствования и возможность управлять своим долгом.
8. Формирование публичной кредитной истории, что создает предпосылки для более дешевого заимствования в будущем.
9. В процессе подготовки проспекта облигаций и выпуска их в обращение главное внимание уделяют вопросам их качества и надежности для потенциальных инвесторов; высокая инвестиционная привлекательность облигаций означает более низкий процент выплат по ним и, следовательно, более выгодные для акционерной компании эмитента условия привлечения заемного капитала.
В то же время эмиссия облигаций имеет следующие негативные последствия для акционерного общества:
• облигации не могут быть эмитированы для формирования уставного капитала и покрытия временного недостатка денежных средств; его удобнее покрыть за счет краткосрочного банковского или коммерческого кредита;
• эмиссия облигаций часто связана со значительными дополнительными расходами эмитента и требует длительного срока привлечения денежных средств;
• размещение облигаций на большую сумму могут позволить себе только известные акционерные компании (корпорации), имеющие высокий уровень кредитного рейтинга;
• уровень финансовой ответственности акционерного общества за своевременную выплату процентов и основной суммы долга при погашении облигаций очень высок, так как взыскание этих сумм при длительной просрочке платежей осуществляют через процедуру банкротства;
• после выпуска облигаций вследствие изменения конъюнктуры на финансовом рынке средняя ставка ссудного процента может стать значительно ниже, чем установленный процент выплат по облигационному займу; это ставит эмитента в невыгодные финансовые условия по сравнению с получением банковского кредита.
Для оценки эффективности заемных средств используют систему аналитических показателей. Важнейшие из них следующие:
1. Коэффициент
финансовой
напряженности
( ):
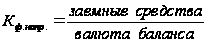 (1.5)
Коэффициент показывает долю заемных средств (включая кредиторскую задолженность) в валюте баланса заемщика; рекомендуемое значение показателя не более 0,5 (или 50%).
2. Коэффициент соотношения между долгосрочным и краткосрочным заемным капиталом (Кс):
 (1.6)
где ДЗК — долгосрочный заемный капитал (долгосрочные обязательства) по бухгалтерскому балансу на последнюю отчетную дату; КЗК — краткосрочный заемный капитал по бухгалтерскому балансу на последнюю отчетную дату.
3. Уровень общей платежеспособности предприятия (Уоп):
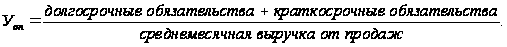 (1.7)
Данный параметр показывает общую ситуацию с платежеспособностью предприятия, объемами его заемных средств и сроками возможного погашения задолженности перед кредиторами. При Уоп > 1,0 задолженность потенциально может быть погашена за. пределами месячного срока; при Уоп < 1 — в пределах месячного срока.
Структура долговых обязательств и способы кредитования хозяйствующего субъекта выражают степень распределения показателя «уровень общей платежеспособности» на коэффициенты задолженности по займам и кредитам, поставщикам и подрядчикам, налоговым органам, персоналу и др. Преобладание в структуре долгов кредиторской задолженности контрагентам, персоналу и государству негативно характеризует деятельность предприятия.
4. Коэффициент задолженности по займам и кредитам (КЗзк):
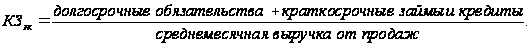 (1.8)
Этот коэффициент выражает потенциальную способность предприятия возместить за счет среднемесячной выручки от реализации продукции (работ, услуг) свои долгосрочные обязательства и полученные краткосрочные займы и кредиты.
5. Коэффициент привлечения средств (Кпс):
 (1.9)
где КЗК — привлеченный заемный капитал со сроком погашения до 12 месяцев по бухгалтерскому балансу предприятия на последнюю отчетную дату; ОА — оборотные активы по бухгалтерскому балансу на эту дату.
Данный показатель характеризует степень участия краткосрочного заемного капитала в покрытии оборотных активов. Чем ниже уровень этого коэффициента, тем выше кредитоспособность клиента банка.
6. Более частным параметром является коэффициент привлечения средств в части покрытия запасов (Кпсз):
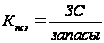 (1.10)
где ЗС — заемные средства по балансу на последнюю отчетную дату.
Доля собственных оборотных средств в покрытии запасов должна составлять не менее 50%, остальные 50% возмещают за счет краткосрочных кредитов банков и кредиторской задолженности по товарным операциям. Собственные оборотные средства выражают разницу между оборотными активами и краткосрочными обязательствами по пассиву баланса.
7. Обобщенный коэффициент финансовой устойчивости (ОК.) устанавливают по формуле:
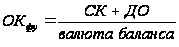 (1.11)
где СК — собственный капитал по балансу заемщика; ДО — долгосрочные обязательства по балансу заемщика. Данный параметр выражает ту часть актива баланса, которую покрывают за счет наиболее устойчивых источников. Рекомендуемое значение коэффициента — 0,7-0,8 (70-80%).
8. Коэффициент капитализации (Кк):
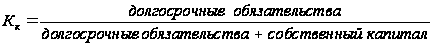 (1.12)
Этот показатель концентрирует внимание специалистов банка на использовании клиентом постоянных источников финансирования. Он характеризует степень зависимости ссудозаемщика от его долгосрочных кредиторов и акционеров или долю долгосрочных займов и кредитов в постоянных (фиксированных) пассивах. Данный параметр индивидуален для каждого отдельно взятого заемщика.
9. Коэффициент соотношения долга и объема продаж (Ксдп):
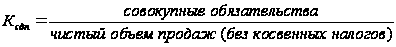 (1.13)
В состав совокупных обязательств включают долгосрочные и краткосрочные заемные средства. Взаимосвязь между совокупным долгом и объемом продаж заключается в том, что от последнего параметра в конечном итоге зависит объем денежных средств, необходимых для погашения долговых обязательств. Если обязательства заемщика увеличиваются пропорционально объему продаж, то финансовым менеджерам придется компенсировать расходы на увеличение долга либо путем поиска наиболее дешевых источников кредита, либо путем снижения условно постоянных издержек, чтобы большая часть доходов от продаж трансформировалась в прибыль.
10. На уровень ликвидности баланса заемщика значительное влияние оказывает срок предоставления кредита. Средний период предоставления кредита может быть установлен по формуле:
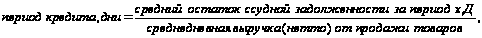 (1.14)
где Д — длительность периода: год — 360 дней, квартал — 90 дней.
Рассмотренные показатели анализируют за ряд периодов и делают выводы о текущей и потенциальной кредитоспособности предприятия-заемщика. Подобный анализ осуществляет как финансовая служба хозяйствующего субъекта, так и специалисты кредитной организации.
По сравнению с финансированием через займы, получаемые с фондового рынка (эмиссия корпоративных облигаций), использование долгосрочного банковского кредита обеспечивает заемщику следующие преимущества:
1) не расходуются средства на печатание ценных бумаг или их учет на электронных носителях, на эмиссию, рекламу и размещение;
2) правовые отношения между заемщиком и кредитором известны ограниченному кругу лиц;
3) условия предоставления кредита определяются партнерами по каждой сделке;
4) короче период между подачей заявки и получением кредита по сравнению с поступлением средств с фондового рынка;
5) ограничивают выпуск облигаций акционерного общества. Так, выпуск облигаций без обеспечения имуществом допускается не ранее третьего года его существования и при условии надлежащего утверждения к этому времени двух годовых бухгалтерских балансов и полной оплаты уставного капитала. Общество не вправе эмитировать облигации, конвертируемые в его акции, если количество объявленных акций определенных категорий и типов меньше количества акций этих категорий и типов, право на приобретение которых предоставляют данные ценные бумаги;
6) процент по долговому обязательству не зависит от финансового результата заемщика (в случае роста прибыли), а с другой стороны, собственникам предприятия не приходится уступать кредиторам свои права на управление им. Однако фиксированность расходов по обслуживанию долга может стать и недостатком данного источника (в случае значительного снижения объема прибыли), так как часто приводит к несостоятельности (банкротству) заемщика.
Следует также отметить, что банковский кредит и облигационный заем имеют фиксированный срок погашения (в отличие от акций) и требуют наличия к этому сроку соответствующих источников средств для их погашения (вместе с процентами). Рост доли долгосрочных кредитов и займов в пассиве баланса приводит к увеличению уровня финансового риска и повышению цены всех источников капитала предприятия. в условиях России существует риск зависимости заемщика от одной кредитной организации, поскольку ограничен выбор банков, способных выделить кредит на масштабное производственное строительство.
Положительной чертой эмиссионного финансирования (в отличие от банковского кредита) является возможность разместить облигационный заем среди многих инвесторов и тем самым понизить зависимость от одного кредитора. Сравнение различных методов финансирования позволяет предприятию выбрать наиболее приемлемый вариант финансового обеспечения текущей (операционной) и инвестиционной деятельности.
1. Финансовый анализ — это совокупность аналитических процедур, основывающихся, как правило, на общедоступной информации финансового характера и предназначенных для оценки состояния и эффективности использования экономического потенциала фирмы, а также принятия управленческих решений в отношении оптимизации ее деятельности или участия в ней.
Основной целью финансового анализа является получение ключевых параметров, дающих объективную и точную картину финансового состояния предприятия, его прибылей и убытков, изменений в структуре активов и пассивов и т.п. Основной задачей финансового анализа является эффективное управление финансовыми ресурсами предприятия.
2. Экономическая информация – совокупность сведений, характеризующих экономическую сторону предприятия и являющихся объектом хранения, передачи и преобразования.
Информационной базой финансового анализа является бухгалтерская (финансовая) отчетность, или единая система данных об имущественном и финансовом положении организации и о результатах ее хозяйственной деятельности, составляемая на основе данных бухгалтерского учета по установленным формам, состав которой в России определяется нормативными документами.
Бухгалтерская отчетность – это совокупность форм отчетности, составленных на основе данных финансового учета с целью предоставления пользователям обобщенной информации о финансовом положении и деятельности предприятия, а также изменениях в его финансовом положении за отчетный период в удобной и понятной форме для принятия этими пользователями определенных деловых решений.
Стороны, заинтересованные в информации о деятельности предприятия, можно условно разделить на две основные категории: внешние и внутренние пользователи.
3. Существует множество методик и приемов анализа и оценки финансового состояния организации. Способы применения финансового анализа можно условно подразделить на две группы: традиционные и математические. К первой группе относятся: использование абсолютных, относительных и средних величин; прием сравнения, сведения и группировки, прием цепных подстановок. Для решения экономических задач, содержание которых может быть выражено с помощью математических зависимостей, используются экономико-математические методы.
Все вышеперечисленные методы анализа относятся к формализованным методам анализа. Однако существуют и неформализованные методы: экспертных оценок, сценариев, психологические, морфологические и т. п., они основаны на описании аналитических процедур на логическом уровне.
4. Стремясь решить конкретные вопросы и получить квалифицированную оценку финансового положения, руководители предприятий все чаще начинают прибегать к помощи финансового анализа, значение отвлеченных данных баланса или отчета о финансовых результатах весьма невелико, если их рассматривать в отрыве друг от друга. Поэтому для объективной оценки финансового положения необходимо перейти к определенным ценностным соотношениям основных факторов - финансовым показателям или коэффициентам.
Финансовые показатели - показатели финансовой деятельности фирмы, данные, характеризующие различные стороны деятельности, связанной с образованием и использованием денежных фондов и накоплений.
Финансовые коэффициенты характеризуют пропорции между различными статьями отчетности. Достоинствами финансовых коэффициентов являются простота расчетов и элиминирования влияния инфляции.
Финансовые результаты деятельности предприятия характеризуются суммой полученной прибыли и уровнем рентабельности. Прибыль важнейший показатель, характеризующий финансовый результат деятельности предприятия. В увеличении прибыли заинтересованы все участники производства. Рост прибыли определяет рост потенциальных возможностей предприятия, повышает степень его деловой активности. По прибыли определяется доля доходов учредителей и собственников, размер дивидендов и других доходов.
ГЛАВА 2. АНАЛИЗ ФИНАНСОВОГО СОСТОЯНИЯ ЗАО «ЦИФРОГРАД»
2.1 Краткая характеристика предприятия
"ЦИФРОГРАД" - одна из крупнейших розничных сетей по продвижению персональной цифровой электроники и услуг на базе передовых технологий. Бренд выведен на рынок в 2003 году.
ТОВАРЫ И УСЛУГИ
"ЦИФРОГРАД" - официальный партнер ведущих мировых производителей: Nokia, Samsung, Sony Ericsson, Sharp, Pantech, LG, Voxtel, Haier, Pentax, Fly, Philips, Sony, Motorola, Panasonic
В ассортименте сети "ЦИФРОГРАД" представлен широкий выбор мобильных телефонов, радиотелефонов (DECT), MP3- и DVD-плееров, цифровых фото-видео-камер и аксессуаров
"ЦИФРОГРАД" имеет статус "Федерального дилера" операторов «большой тройки» - МТС, Билайн, Мегафон – а также дилера региональных мобильных сетей, предоставляя широкий спектр услуг - от подключения к тарифным планам до оплаты услуг операторов через универсальную платежную систему CyberPlat
Компания является дилером Билайн, Мегафон и региональных мобильных сетей, предоставляя широкий спектр услуг - от подключения к тарифным планам до оплаты услуг операторов через универсальную платежную систему CyberPlat
В "ЦИФРОГРАДЕ" действует система покупки мобильной электроники в кредит совместно с банками "Русский стандарт", Home Credit, Инвестсбербанк и "Альфа-банк"
Дополнительные услуги: печать фотографий, автострахование, оцифровка видео и т.д.
"ЦИФРОГРАД" входит в тройку лидеров российского рынка мобильного ритейла. Количество центров мобильной электроники превышает 1450, из них магазинов собственной розницы – 560.
Число городов присутствия превысило 370.
Доля компании по итогам 2008 года составляет 10-11%.
Крупнейшая программа франчайзинга в отрасли – более 100 партнеров.
Количество сотрудников превышает 3000 человек.
На сегодняшний день региональная розничная сеть «Цифроград» управляется 9 филиалами в городах:
- Москва
- Санкт-Петербург
- Воронеж
- Казань
- Саратов
- Пермь
- Урал
- Красноярск
- Новосибирск
В 19 городах открыты логистические центры компании, которые обрабатывают и распределяют товар как для нужд собственной розницы, так и франчайзинговых партнеров.
Платежеспособность и финансовая устойчивость ЗАО «Цифроград» определяется целым комплексом показателей, расчет которых должен базироваться на достоверной информации. Использование информации, которая не отвечает современным требованиям полноты, точности, достоверности, своевременности, может привести к ошибочным выводам и, как результат, к негативным последствиям. В качестве таких негативных последствий рассматривают, прежде всего, угрозу несостоятельности, то есть – банкротство.
В результате анализ становится одной из функций современного менеджмента. Вооруженный результатами анализа, руководитель любого уровня может реально оценить сложившуюся ситуацию, рассмотреть различные альтернативные решения и выбрать то, которое, по его мнению, наиболее полно отвечает решению поставленной задачи.
Таким образом, современный процесс управления хозяйствующим субъектом невозможно представить без качественного анализа и оценки платежеспособности и финансовой устойчивости предприятия, охватывающего все стороны деятельности предприятия. Особое место в системе экономического анализа занимает анализ, оценка и прогнозирование финансовой устойчивости предприятия, поскольку только финансово устойчивое предприятие может рассчитывать на длительное функционирование.
Чтобы обеспечивать выживаемость предприятия в современных условиях, управленческому персоналу необходимо, прежде всего, уметь реально оценивать платежеспособность и финансовую устойчивость, как своего предприятия, так и существующих потенциальных конкурентов и достаточно оперативно и правильно изменять хозяйственную ситуацию и искать подход, являющийся оптимальным в конкретных условиях.
2.2 Анализ финансового состояния предприятия
Данные бухгалтерской отчетности показывают, что за время работы ЗАО «Цифроград» зарекомендовало себя как надежный деловой партнер, который неукоснительно исполняет свои обязательства по платежам, а также не допускает нарушений договорных обязательств.
«Золотое правило экономики» гласит, что темпы роста прибыли должны быть выше, чем темпы роста объема реализации, которые в свою очередь должны быть выше темпов роста имущественного потенциала. ЗАО «Цифроград» не обеспечило соблюдение такого соотношения. В таблице 1 приведены данные, подтверждающие нарушение указанного соотношения.
Таблица 1. Анализ темпов роста прибыли, объема реализации и авансированного капитала в ЗАО «Цифроград»
| Показатели |
2007 год тыс.руб. |
2008 год тыс.руб. |
Темпы роста, % |
| 1. Прибыль до налогообложения | 4018 | 4945 | 123,07 |
| 2. Объем продаж | 88600 | 102400 | 115,58 |
| 3. Авансированный капитал | 16026 | 19636 | 122,53 |
Как видно из приведенных расчетов, ЗАО «Цифроград» добилось увеличения прибыли и объемов реализации за счет роста авансированного капитала (рис. 1).
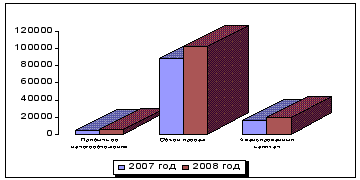
Рис. 1. Основные показатели ЗАО «Цифроград»
То есть при росте имущественного потенциала на 122,53 % объемы продаж выросли всего на 115,58 %. Как положительный факт следует отметить, что темп роста прибыли до налогообложения составил 123,07 %.
В таблице 2 приведены основные технико-экономические показатели деятельности ЗАО «Цифроград» в сравнении за 2007 и 2008 годы.
Таблица 2. Технико-экономические показатели деятельности ЗАО «Цифроград»
| Показатели |
2007 год |
2008 год |
Отклонение | |
| тыс. руб. | % | |||
| 1. Выручка от продаж, (тыс. руб.) | 88600 | 102400 | +13800 | +15,58 |
| 2. Себестоимость реализованной продукции, (тыс. руб.) | 52280 | 61207 | +8927 | +17,08 |
| 3. Валовая прибыль, (тыс. руб.) | 36320 | 41193 | +4873 | +13,42 |
| 4. Управленческие расходы,(тыс.руб.) | 9880 | 10266 | +386 | +3,91 |
| 5. Расходы на продажу, (тыс. руб.) | 22540 | 26008 | +3468 | +15,38 |
| 6. Прибыль от продаж, (тыс. руб.) | 3938 | 4919 | +981 | +24,91 |
| 7. Налог на прибыль, (тыс. руб.) | 964 | 1187 | +223 | +23,13 |
| 8. Нераспределенная прибыль, (тыс.руб.) | 2255 | 2842 | +587 | +26,03 |
| 9.Численность работающих всего, (чел.) | 120 | 122 | +2 | +1,67 |
| 10. Численность производственных рабочих, (чел.) | 99 | 100 | +1 | +1,01 |
| 11. Стоимость капитала, (тыс.руб.) | 16026 | 19636 | +3610 | +22,53 |
| В том числе: | ||||
| -основного | 4444 | 5010 | +566 | +12,74 |
| - оборотного | 11582 | 14626 | +3040 | +26,28 |
|
12. Рентабельность, % - продаж (стр. 6/стр. 1) |
4,44 |
4,80 |
+0,36 |
+8,11 |
| - производства (стр. 6/стр.2) | 7,53 | 8,04 | +0,51 | +6,77 |
| - капитала (прибыль до н/о/стр.11) | 25,07 | 25,18 | +0,11 | +0,44 |
| В том числе: | ||||
| -основного | 90,41 | 98,70 | +8,29 | +9,17 |
| -оборотного | 34,69 | 33,81 | -0,88 | -2,54 |
Как видно за отчетный период наблюдается увеличение объемов производства и продаж. Оно составило 13800 тысяч рублей или 15,58 %. В то же время следует отметить, что уровень роста валовой прибыли составил 13,42 %. Отставание темпов роста этого показателя по сравнению с ростом объемов продаж объясняется тем, что себестоимость продукции, которая определена как прямые затраты, растет более быстрыми темпами. По этой группе расходов произошло увеличение на 8927 тысяч рублей, или 17,08 %. Как показывает сравнительный анализ, этот показатель на 1,5 пункта выше темпов роста объема продаж.
В отношении расходов на продажу (коммерческих расходов) следует отметить, что эти затраты также увеличились на 15,38 %. Это связано с тем, что предприятие вынуждено вкладывать значительные суммы денежных средств в рекламную компанию, поскольку конкуренция в этой области деятельности значительна.
Затраты по статье «Управленческие расходы» также несколько увеличились, однако это увеличение в абсолютном значении составило всего 386 тысяч рублей или 3,91 %.
Имущественный потенциал организации увеличился с 16026 тысяч рублей до 19636 тысяч рублей или на 22,53 %. Увеличение произошло как по группе основного капитала, так и оборотного. Причем, оборотный капитал растет более высокими темпами, чем основной. Но, рассматривая соотношение между темпами роста прибыли, объема реализации и имущественного потенциала, можно убедиться, что и здесь имеются нарушения.
На следующем этапе изучалось использование основных фондов и производственных мощностей предприятия. Вся информация, необходимая для проведения аналитических процедур по данному направлению анализа, содержится в бухгалтерской отчетности.
При этом были просчитаны показатели фондоотдачи, фондоемкости, фондовооруженности и другие (табл. 3).
Таблица 3. Показатели использования основного капитала ЗАО «Цифроград»
| Показатели |
2007 г. |
2008 г. |
Отклонение |
| 1. Среднегодовая стоимость основных фондов, (тыс. руб.) | 3980 | 4242 | +262 |
| 2. Численность работающих, (чел.) | 120 | 122 | +2 |
| 3. Выручка от продаж, (тыс. руб.) | 88600 | 102400 | +13800 |
| 4. Прибыль от продаж, (тыс. руб.) | 3938 | 4919 | +981 |
| 5. Фондоотдача, (п.3/п.1) | 22,26 | 24,14 | 1,88 |
| 6. Фондоемкость, (п.1/п.3) | 0,04 | 0,04 | - |
| 7.Фондовооруженность, тыс. руб./чел (п.1/п.2) | 33,17 | 34,77 | +1,60 |
| 8. Рентабельность основных фондов,% (п.4/п.1) | 98,94 | 115,96 | +17,02 |
Показатель фондоотдачи рассчитывается по формуле:
Фо = Т / ОФср (5)
Где Фо – фондоотдача;
Т – стоимость произведенной продукции;
ОФср – средняя стоимость основных фондов.
Этот показатель дает возможность определить, сколько продукции в стоимостном выражении организация получает с каждого рубля основных фондов. Чем выше показатель фондоотдачи, тем эффективнее они используются. Показатель, обратный показателю фондоотдачи, определяется как фондоемкость. Эффективность использования основных средств определяется также показателями рентабельности и фондовооруженности (рис. 2).
Rф = П / ОФср (6)
Где Rф – рентабельность основных фондов;
П – прибыль от основной деятельности;
ОФср – среднегодовая стоимость основных фондов.
Фв = ОФср / Ч (7)
Где Фв – фондовооруженность труда;
ОФср – среднегодовая стоимость основных фондов;
Ч - численность работников в наибольшую смену.
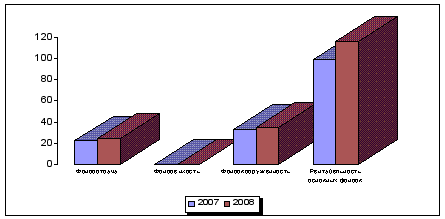
Рис. 2. Показатели использования основного капитала ЗАО «Цифроград»
Как видно из данных таблицы 3 и рис. 2 в организации наблюдается повышение фондоотдачи и, соответственно, понижение фондоемкости, что в свою очередь повлекло за собой повышение рентабельности основного капитала, а это способствует повышению прибыли организации, которая непосредственно влияет на коэффициенты платежеспособности и финансовой устойчивости предприятия.
Анализируя данные, приведенные в формах отчетности, можно рассчитать коэффициенты обновления и выбытия, износа и годности, характеризующие состояние основных фондов. Необходимые для показателей платежеспособности и финансовой устойчивости предприятия, данные анализируются по финансовой отчетности предприятия, по приведенным ниже формулам сведены в таблицу 7 .
Кобн. = ОФввед. / ОФк , (8)
Где Кобн. – коэффициент обновления;
ОФввед. – стоимость основных фондов, введенных в эксплуатацию;
ОФк - стоимость основных фондов на конец отчетного периода.
Квыб. = ОФвыб. / Офн, (9)
Где Квыб. – коэффициент выбытия;
ОФвыб. – стоимость основных фондов, выбывших из эксплуатации;
ОФн - стоимость основных фондов на начало отчетного периода.
Кизн. = А / Офпер, (10)
Где Кизн. – коэффициент износа;
А – сумма износа основных фондов;
ОФпер. – первоначальная стоимость основных фондов на соответствующую дату.
Коэффициент годности определяется как отношение остаточной стоимости основных фондов к их первоначальной стоимости:
Кг = ОФост / Офпер, (11)
Где Кг – коэффициент годности;
ОФост – остаточная стоимость основных фондов;
ОФпер – первоначальная стоимость основных фондов.
В таблице 4 приведены данные, характеризующие состояние основного капитала и его использование в сравнении 2008 года с показателями 2007 года.
Таблица 4 - Характеристика состояния основных фондов в ЗАО «Цифроград» за 2007-2008гг.
| Показатели |
2007 г. |
Поступило | Выбыло |
2008 г. |
| 1. Первоначальная стоимость основных фондов, (тыс. руб.) | 5144 |
402 |
54 |
5492 |
|
2. Сумма начисленного износа, (тыс. руб.) |
1080 |
46 |
54 |
1072 |
| 3. Остаточная стоимость, (тыс. руб.) | 4064 | 356 | - | 4420 |
| 4. Коэффициент обновления | 0,04 | х | х | 0,07 |
| 5. Коэффициент выбытия | 0,01 | х | х | 0,01 |
| 6. Коэффициент годности | 0,790 | х | х | 0,805 |
| 7. Коэффициент износа | 0,210 | х | х | 0,195 |
Как видно, в составе основных фондов произошли некоторые изменения. В число действующих введено новое оборудование стоимостью 402 тысячи рублей. На начало года коэффициент годности составлял 0,790, а на конец – 0,805. Такое положение достигнуто за счет выведения из эксплуатации и списания с бухгалтерского учета старого оборудования. Соответственно коэффициент износа имеет довольно низкое численное значение, и имеет тенденцию к снижению.
Анализ хозяйственной деятельности обязательно включает изучение основных направлений формирования финансовых результатов. Информация для данного направления анализа содержится в Форме № 2 «Отчет о прибылях и убытках» (табл.5).
Таблица 5. Состав и структура прибыли до налогообложения ЗАО «Цифроград» за 2007-2008 гг.
| Показатели |
2007 год |
2008 год |
Отклонения | |||
| тыс.руб. | % | тыс.руб. | % | тыс.руб. | % | |
| 1. Прибыль до налогообложения | 4018 | 100,0 | 4945 | 100,0 | +927 | +23,07 |
| В том числе: | ||||||
| - прибыль от продаж | 3938 | 98,01 | 4919 | 99,47 | +981 | +24,91 |
| - сальдо прочих доходов и расходов | 80 | 1,99 | 26 | 0,53 | - 54 | - 67,50 |
Как видно, состав прибыли до налогообложения включает в себя как прибыль от продаж, так и прибыль от прочих доходов.
И хотя по этим статьям имеются и расходные операции, тем не менее, в 2008 году сальдо оказалось положительным это создает благоприятную атмосферу для оборотных активов предприятия, что непременно влияет на финансовую устойчивость предприятия. Однако, в 2007 году в организации положительное сальдо по статье прочих доходов и расходов в абсолютной величине было значительно больше, чем в 2008 году, что свидетельствует о получении прибыли от основной деятельности организации что намного важнее чем от прочих доходов и расходов.
Как положительный факт следует отметить, что основу прибыли до налогообложения составляет прибыль от продажи продукции. И если в 2007 году ее удельный вес составлял 98,01 %, то в 2008 году этот показатель повысился до 99,47 %.
Проводя дальнейший анализ состава прибыли до налогообложения, рассмотрим, за счет каких именно показателей складывались показатели прочих расходов предприятия для изучения окончательного финансового результата и для рассмотрения оборотных активов в балансе предприятия ЗАО «Цифроград» (табл. 6).
Таблица 6. Состав и структура прочих расходов ЗАО «Цифроград» за 2007-2008 гг.
| Показатели |
2007 год |
2008 год |
Отклонения | |||
| тыс. руб. | % | тыс. руб. | % | тыс. руб. | % | |
| Прочие расходы: | 68,0 | 100,0 | 150,0 | 100,0 | +82 | +120,59 |
| В том числе: | ||||||
| - отрицательные курсовые разницы | 0,8 | 1,17 | - | - | -0,8 | -100,0 |
| - суммы уценки производственных запасов | 33,4 | 49,12 | 95,7 | 63,80 | +62,3 | 186,53 |
| - штрафы присужденные | 9,6 | 14,12 | 42,6 | 28,40 | +33,0 | +343,75 |
| - убытки по операциям прошлых лет, выявленные в отчетном году | 24,2 | 35,59 | 11,7 | 7,80 | -12,5 | -51,65 |
Как видно из приведенной таблицы, у ЗАО «Цифроград» значительная доля прочих расходов в 2007 году приходится на статью «суммы уценки производственных запасов». Именно по этой статье расходы составили 33,4 тысячи рублей, что и повлияло на окончательные финансовые результаты. В 2008 году положение практически не изменилось: в составе прочих статья расходов, связанная с выявлением убытков по операциям прошлых лет. По данной статье расходы составляют 35,59 % в общей сумме прочих расходов. И, несмотря на то, что в 2008 году положение изменилось в лучшую сторону, руководство должно обратить внимание на этот факт. Такое положение свидетельствует, что в процессе ведения учетной работы бухгалтерия допускает ошибки, которые в конечном итоге приводят к потерям. Также, руководству организации необходимо в кратчайшие сроки разобраться в вопросах появления такой статьи, как штрафы присужденные. В отчетном периоде этот показатель увеличился на 33 тысячи рублей или на 343,75 %. расходов по прежнему высока доля расходов, связанных с уценкой производственных запасов, их удельный вес повышается до 63,80 %.
Таким образом, проведенный первоначальный обзор основных технико-экономических показателей деятельности ЗАО «Цифроград» за 2008 год в сравнении с данными 2007 года показывает, что в данной организации наряду с положительными тенденциями имеются и отрицательные моменты, устранение которых будет способствовать повышению экономического потенциала организации.
2.3 Определение и анализ финансовой устойчивости и платежеспособности предприятия
В деятельности любой организации наиболее важным моментом является определение ее платежеспособности и финансовой устойчивости. Эти показатели также рассчитываются по данным бухгалтерской отчетности.
Платежеспособность означает, насколько полно и своевременно организация может погасить свои обязательства перед внешними и внутренними кредиторами. Сравнение данных баланса по статьям «Денежные средства» и «Кредиторская задолженность» позволяют сделать вывод о том, насколько данная организация правильно планирует свои денежные потоки, имеются ли у нее проблемы в погашении своих обязательств.
Предприятие считается платежеспособным, если соблюдается следующее соотношение: оборотные активы (раздел II баланса) больше или равны краткосрочным обязательствам – КО - (раздел V баланса).
Если организация испытывает недостаток денежных средств, то необходимо рассмотреть показатели ликвидности баланса, которые дают возможность определить, как быстро имущество организации может быть превращено в денежную форму. С этой целью все имущество, информация о котором содержится в активе баланса, распределяют по группам ликвидности, выделяя четыре категории:
- абсолютно ликвидные активы (А 1) – денежные средства и краткосрочные финансовые вложения;
- быстроликвидные активы (А 2) – текущая (со сроком погашения менее 12 месяцев) дебиторская задолженность;
- медленнореализуемые активы (А 3) – запасы организации, включая НДС, и дебиторская задолженность со сроком погашения более одного года;
- труднореализуемые активы (А 4) – статьи раздела I актива баланса «Внеоборотные активы».
При определении ликвидности баланса производят сравнение стоимости имущества организации, сгруппированного по степени убывания ликвидности, с обязательствами организации в зависимости от сроков их погашения:
- наиболее срочные обязательства (П 1) – кредиторская задолженность;
- краткосрочные обязательства (П 2) – краткосрочные кредиты и займы;
- долгосрочные обязательства (П 3) – долгосрочные кредиты и займы;
- постоянные пассивы (П 4) – собственный капитал.
Баланс считается абсолютно ликвидным, если соблюдается следующее соотношение:
А1 > П 1; А2 > П 2; А3 > П 3; А4 < П 4 (12)
Группировка статей актива и пассива баланса, выполненная в соответствии с методикой определения ликвидности (табл.7).
Таблица 7. Группировка статей актива и пассива баланса ЗАО