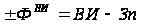Анализ финансового состояния предприятия ЗАО "Цифроград"
| Показатели |
Платежный излишек (+), недостаток (-) |
||||
| Наиболее ликвидные активы | Наиболее срочные обязательства | х | х | ||
|
2007 год |
2008 год |
2007 год |
2008 год |
2007 год |
2008 год |
| 814 | 1058 | 7488 | 8326 | - 6674 | - 7268 |
| Быстроликвидные активы | Краткосрочные обязательства | х | х | ||
|
2007 год |
2008 год |
2007 год |
2008 год |
2007 год |
2008 год |
| 2316 | 2452 | - | - | + 2316 | + 2452 |
| Медленно-реализуемые активы | Долгосрочные обязательства | х | х | ||
|
2007 год |
2008 год |
2007 год |
2008 год |
2007 год |
2008 год |
| 8452 | 11116 | 450 | 150 | + 8002 | + 10966 |
| Труднореализуемые активы | Постоянные пассивы | х | х | ||
|
2007 год |
2008 год |
2007 год |
2008 год |
2007 год |
2008 год |
| 4444 | 5010 | 8088 | 11160 | + 3644 | + 6150 |
Как видно из приведенных расчетов, ЗАО «Цифроград» испытывает значительный платежный недостаток по группе наиболее ликвидных активов как в 2007 году, так и в 2008, причем следует заметить, что организация за истекший год не сумела сократить этот разрыв, а даже увеличила его.
Одним из критериев благополучной структуры баланса является поддержание примерно равного уровня показателей дебиторской и кредиторской задолженности. Анализ информации, показывает, что если в 2008 году дебиторская задолженность повысилась на 5,87 %, то кредиторская выросла на 10,67 %. В деятельности этого предприятия отсутствует практика составления платежных балансов, с помощью которых можно установить строгий контроль за состоянием денежных потоков, и, следовательно, за исполнением своих обязательств, как наиболее срочных, так и последующих.
При анализе ликвидности баланса необходимо обратить внимание на такой важный показатель, как чистый оборотный капитал. Исходные данные для расчета этого показателя также содержатся в материалах бухгалтерской отчетности. Определив разницу между итоговыми суммами второго раздела актива баланса «оборотные активы» и пятого раздела пассива баланса «краткосрочные обязательства», можно оценить показатель «чистого оборотного капитала»:
ЧОК = ОА – КО (13)
Где ЧОК – чистый оборотный капитал;
ОА – оборотные активы (итог II раздела актива баланса);
КО – краткосрочные обязательства.
Дополнительно к указанным коэффициентам, рекомендуется просчитывать коэффициент собственной платежеспособности, который определяется как отношение чистого оборотного капитала к краткосрочным обязательствам:
Ксп = ЧОК / КО (14)
Где Ксп – коэффициент собственной платежеспособности;
ЧОК – чистый оборотный капитал;
КО – краткосрочные обязательства.
В ЗАО «Цифроград» показатели ЧОК сложились на уровне:
- 2007 год – 4094 тысяч рублей;
- 2008 год – 6300 тысяч рублей.
Соответственно, коэффициент собственной платежеспособности будет равен:
- 2007 год – 4094 / 7488 = 0,55;
- 2008 год – 6300 / 8326 = 0,76.
Как видно, за истекший год произошло значительное повышение показателя чистого оборотного капитала: на 2206 тысяч рублей или 53,88 %. Такой уровень показателя свидетельствует, что предприятие является платежеспособным. Для подтверждения указанного вывода были дополнительно просчитаны финансовые коэффициенты, применяемые для оценки ликвидности и платежеспособности предприятия. К числу таких показателей относятся коэффициенты абсолютной, быстрой, общей ликвидности и собственной платежеспособности (табл. 12).
Таблица 12 - Финансовые коэффициенты, применяемые для оценки платежеспособности предприятия
| Наименование показателя | Характеристика | Нормативное значение |
|
1.Коэффициент абсолютной ликвидности |
показывает какую часть краткосрочной задолженности предприятие может погасить в ближайшее время (на дату составления баланса) | Рекомендуемые значения 0,15 – 0,2. Низкое значение указывает на снижение платежеспособности. |
|
2.Коэффициент текущей ликвидности |
показывает прогнозируемые платежные возможности предприятия в условиях своевременного проведения расчетов с дебиторами | Рекомендуемые значения 0,5 – 0,8.Низкое значение означает необходимость постоянной работы с дебиторами, чтобы обеспечить ее преобразование в денежные средства. |
| 3.Коэффициент ликвидности при мобилизации средств | Отражает степень зависимости платежеспособности предприятия от материальных запасов с точки зрения мобилизации денежных средств для погашения краткосрочных обязательств | Рекомендуемое значение показателя 0,5-0,7. Нижняя граница характеризует достаточность мобилизации запасов для покрытия краткосрочных обязательств. |
| 4.Коэффициент общей ликвидности | Достаточность оборотных средств у предприятия для покрытия своих краткосрочных обязательств. Характеризует также запас финансовой прочности вследствие превышения оборотных активов над краткосрочными обязательствами | Рекомендуемое значение показателя 1-2. Нижняя граница указывает на то, что оборотных активов должно быть достаточно для покрытия краткосрочных обязательств. |
|
5.Коэффициент собственной платежеспособности |
Характеризует долю чистого оборотного капитала в краткосрочных обязательствах, то есть способность предприятия возместить за счет чистых оборотных активов его краткосрочные долговые обязательства | Показатель индивидуален для каждого предприятия и зависит от специфики его производственно-коммерческой деятельности |
|
6.Коэффициент ликвидности при мобилизации средств |
Отражает степень зависимости платежеспособности предприятия от материальных запасов с точки зрения мобилизации денежных средств для погашения краткосрочных обязательств | Рекомендуемое значение показателя 0,5-0,7. Нижняя граница характеризует достаточность мобилизации запасов для покрытия краткосрочных обязательств. |
Расчет показателей выполнен по формулам приведенным в таблице 13 и сведено в таблицу 14.
Таблица 13- Методика расчета показателей ликвидности
-
Показатели Расчетная формула 1. Коэффициент абсолютной ликвидности Кал = (ДС + КФВ) / КО
2. Коэффициент быстрой ликвидности Кбл = (ДС + КФВ + ДЗ) / КО
3. Коэффициент общей (текущей ликвидности) Ктл = ТА / КО
4. Коэффициент собственной платежеспособности Ксп = ЧОК / КО
5. Коэффициент ликвидности при мобилизации средств Клмс = З / КО
Условные обозначения:
ДС – денежные средства;
КФВ – краткосрочные финансовые вложения;
КО – краткосрочные обязательства;
ДЗ – дебиторская задолженность;
ТА – текущие активы (итог II раздела баланса);
ЧОК – чистый оборотный капитал;
З – запасы (стр. 210 бухгалтерского баланса).
Таблица 14 - Расчет показателей платежеспособности ЗАО «Цифроград» за 2007-2008 гг.
-
Показатели ликвидности Норматив 2007 г.
2008г.
Отклонения Максимального значения
2008г.
от 2007г.
2007г.
2008 г.
1.Коэффициент абсолютной
ликвидности
0,15 – 0,2 0,11 0,13 - 0,09 - 0,07 + 0,02 2.Коэффициент быстрой
ликвидности
0,5 – 0,8 0,42 0,42 - 0,38 - 0,38 - 3.Коэффициент общей ликвидности 1,0 – 2,0
1,55
1,76
- 0,45
- 0,24
+ 0,21
4.Коэффициент собственной
платежеспособности
Индивидуально 0,55 0,76 х х + 0,21 5.Коэффициент ликвидности при мобилизации средств
0,5 – 0,7 1,13 1,34 + 0,43 + 0,64 + 0,21
Как показывают выполненные расчеты, на предприятии складывается сравнительно благоприятная ситуация в отношении этих показателей (табл.13 и рис. 3.).
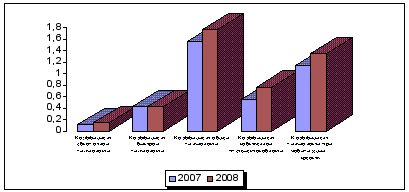
Рис. 3. Показатели платежеспособности ЗАО «Цифроград» за 2007-2008 гг.
Все нормативные коэффициенты, необходимые для платежеспособности и финансовой устойчивости предприятия, находятся достаточно близко к нормативным значениям. Во вторых, в 2008 году наблюдается повышение их абсолютной величины. Повышение коэффициента общей ликвидности свидетельствует о повышении уровня платежеспособности предприятия.
Поскольку не все показатели ликвидности соответствуют рекомендуемым значениям, то при таком состоянии финансового положения организации есть смысл произвести расчет коэффициента восстановления платежеспособности:
Квп
= [Ктлк
+ 0,5
 Ктл]
/ 2 (15)
Расчеты показывают, что в 2008 году коэффициент восстановления платежеспособности составил 0,933:
Квп = [1,76 + 0,5 (+ 0,21)] / 2 = 0,933
Так как полученное значение меньше единицы, то отсюда следует вывод, что при сохранении сложившихся тенденций ЗАО «Цифроград» стоит перед сложной проблемой восстановления платежеспособности. Предприятие должно в корне изменить свою финансовую политику, рассмотреть возможность привлечения заемного капитала на длительный срок, чтобы высвободившиеся средства направить на пополнение оборотного капитала. Поскольку коэффициент восстановления платежеспособности меньше единицы, то целесообразно просчитать коэффициент утраты платежеспособности по формуле 16.
Куп
= [Ктлк
+ 0,25Ктл]
/ 2 (16)
Расчет показал, что в 2008 году коэффициент утраты платежеспособности составил 0,906:
Куп = [1,76 + 0,25 (+ 0,21)] / 2 = 0,906
Как видно, ЗАО «Цифроград» находится в довольно сложной ситуации. С одной стороны – это успешно работающее предприятие, которое имеет стабильный источник получения прибыли. С другой стороны – финансирование хозяйственной деятельности осуществляется при активном участии заемного капитала, что приводит к низким показателям платежеспособности.
Вначале необходимо проанализировать структуру источников предприятия и оценить степень финансовой устойчивости и финансового риска. Для этого рассчитывают следующие показатели:
1) коэффициент финансовой автономии (независимости):
К ф.н. = СК / SК (17)
Где СК – собственный капитал;
SК – общая сумма капитала.
2) коэффициент концентрации заемного капитала:
К кзк = ЗК / Валюта баланса (18)
Где ЗК – заемный капитал.
3) коэффициент финансовой зависимости:
К фз = Валюта баланса / СК (19)
4) коэффициент текущей задолженности:
К т.з. = КФО / Валюта баланса (20)
Где КФО – краткосрочные финансовые обязательства.
5) коэффициент долгосрочной финансовой независимости (финансовой устойчивости):
К д.ф.н = (СК + ДЗК) / Валюта баланса (21)
Где ДЗК – долгосрочный заемный капитал
6) коэффициент покрытия долгов собственным капиталом (коэффициент платежеспособности):
К п. = СК / ЗК (22)
7) коэффициент финансового левериджа или коэффициент финансового риска:
К ф.л= ЗК / СК (23)
Для наглядности исходных данных построим таблицу 15.
Таблица 15. Исходные данные для анализа финансовой устойчивости по соотношению собственного и заемного капитала
|
Название показателя |
2007 год тыс.руб. |
2008 год тыс.руб. |
|
Собственный капитал |
8088 |
11160 |
|
Заемный капитал |
7938 |
8476 |
|
Валюта баланса |
16026 |
19636 |
|
Краткосрочные финансовые обязательства |
7488 |
8326 |
|
Долгосрочный заемный капитал |
450 |
150 |
На основании данных таблицы 15, согласно приведенным выше формулам рассчитаем показатели финансовой устойчивости, представив их в табличной форме (табл. 16).
Таблица 16 - Показатели финансовой устойчивости ЗАО «Цифроград»
|
Показатель |
Норматив |
Уровень показателя |
||
|
2007 год |
2008 год |
изменение |
||
|
1.Коэффициент финансовой автономии |
> 0,5 |
0,505 |
0,568 |
-0,063 |
|
2.Коэффициент концентрации заемного капитала |
< 0,5 |
0,495 |
0,431 |
+0,063 |
|
3.Коэффициент финансовой зависимости |
<2 |
1,981 |
1,759 |
+0,222 |
|
4.Коэффициент текущей задолженности |
- |
0,467 |
0,424 |
+0,43 |
|
5.Коэффициент долгосрочной финансовой независимости |
- |
0,533 |
0,576 |
-0,043 |
|
6.Коэффициент платежеспособности |
> 1 |
1,019 |
1,317 |
-0,298 |
|
7.Коэффициент финансового левериджа |
< 0,67 |
0,981 |
0,759 |
+0,222 |
Чем выше уровень первого, четвертого и пятого показателей и ниже второго, третьего и шестого, тем устойчивее финансовое состояние предприятия.
Как показывают данные расчета, на предприятии сложилась неплохая финансовая устойчивость (рис. 4).
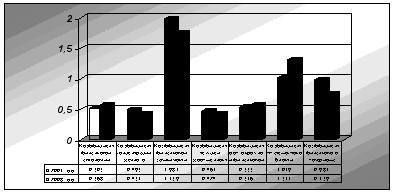
Рис. 4. Показатели финансовой устойчивости ЗАО «Цифроград»
Несмотря на то, что отдельные показатели не соответствуют рекомендуемым значениям, они имеют тенденцию к изменению в сторону улучшения. Достаточно высок коэффициент самофинансирования, при одновременно низком коэффициенте финансовой напряженности.
При рассмотрении коэффициентов, представленных в таблице 16, на начало отчетного периода и на его конец отдельно, можно увидеть значительное превышение доли собственного капитала над заемным, однако анализируя данные показатели в динамике отчетного периода, заметно резкое снижение данного соотношения капиталов.
Таким образом, на основе анализа платежеспособности и финансовой устойчивости предприятия можно сделать следующие выводы: с одной стороны – это успешно работающее предприятие, которое имеет стабильный источник получения прибыли. С другой стороны – финансирование хозяйственной деятельности осуществляется при активном участии заемного капитала, что приводит к низким показателям платежеспособности. Но несмотря на то, что некоторые показатели платежеспособности не соответствуют нормативам, они имеют тенденцию к изменению в сторону улучшения, что благоприятно влияет на деятельность данной организации. Для выхода из сложившейся ситуации руководителю данной организации необходимо найти пути повышения коэффициентов платежеспособности.
2.4 Анализ ликвидности баланса и кредитоспособности предприятия
Под финансовым положением или состоянием организации понимают ее способность обеспечить процесс хозяйственной деятельности финансовыми ресурсами и возможность соблюдения нормальных финансовых взаимоотношений с работниками организации и другими организациями, банками, бюджетом и т. д.
Чтобы охарактеризовать платежеспособность и финансовую устойчивость предприятия, необходимо оценить размещение, состав и использование средств (активов), а также состояние источников их формирования (пассивов) по принадлежности (собственный или привлеченный капитал) и срокам погашения обязательств (долгосрочные и краткосрочные). Для общей оценки динамики финансовой устойчивости предприятия статьи баланса объединяют в отдельные специфические группы по признаку ликвидности (статьи актива) и срочности обязательств (статьи пассива).
На основании показателей, содержащихся в отчетных формах, можно оценить имущественное состояние организации.
Вертикальный анализ информации, содержащейся в бухгалтерском балансе (форма № 1), позволит определить структурный состав имущества организации в динамике за отчетный и предыдущий период. При этом решаются задачи: оценки динамики изменения актива баланса; выяснение характера изменения отдельных его статей и разделов; установление соответствия динамики баланса с динамикой объема производства и реализации продукции (работ, услуг), а также прибыли организации.
Используя данные бухгалтерского баланса ЗАО «Цифроград» за 2008 год, составим таблицу 17, в которой приведена информация о составе и структуре имущества организации.
Таблица 17. Состав и структура имущества ЗАО «Цифроград»
| Статьи баланса |
2007 год |
2008 год |
Отклонение | ||||
| Тыс. руб. | % | Тыс. руб. | % | Тыс. руб. | % | ||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | |
| 1. Внеоборотные активы | |||||||
| Основные средства | 4064 | 25,36 | 4420 | 22,51 | +356 | +8,76 | |
| Незавершенное строительство | 380 | 2,37 | 590 | 3,00 | +210 | +55,26 | |
| Итого по разделу 1 | 4444 | 27,73 | 5010 | 25,51 | +566 | +12,74 | |
| 2. Оборотные активы | |||||||
| Запасы | 8452 | 52,74 | 11116 | 56,61 | +2664 | +31,52 | |
| Дебиторская задолженность | 2316 | 14,45 | 2452 | 12,49 | +136 | +5,87 | |
| Денежные средства | 814 | 5,08 | 1058 | 5,39 | +244 | +29,98 | |
| Итого по разделу 2 | 11582 | 72,27 | 14626 | 74,49 | +3044 | +26,28 | |
| БАЛАНС | 16026 | 100,0 | 19636 | 100,0 | +3610 | +22,53 | |
Как показывают отчетные данные, на конец 2008 года организация обладает имуществом на сумму 19636 тысяч рублей. Причем, внеоборотные активы составляют 5010 тысяч рублей или 25,51 %, а оборотные – 14626 тысяч рублей или 74,49 % в общей стоимости имущества. В состав внеоборотных активов входят основные средства, в числе которых производственное здание, складские помещения, производственное оборудование, транспортные средства, компьютерная техника. Также организация ведет строительные работы по сооружению собственного помещения, общая стоимость которых на конец 2008 года составила 590 тысяч рублей.
Оборотные активы представлены в основном запасами, на долю которых приходится 56,61 %. За отчетный период их стоимость увеличилась на 2664 тысячи рублей или на 31,52 %. Отмечается незначительное изменение величины дебиторской задолженности, которая увеличилась в абсолютном значении на 136 тысяч рублей, при одновременном росте величины денежных средств на 244 тысяч рублей или на 29,98 %.
За отчетный период стоимость имущества возросла на 3610 тысяч рублей или на 22,53 %. Увеличение произошло как по первому, так и по второму разделу актива баланса, хотя рост внеоборотных активов менее значителен. Изменилось и структурное соотношение между этими разделами. Если на конец 2007 года внеоборотные активы составляли 27,73 % в общей стоимости имущества, то к концу 2008 года этот показатель снизился до 25,51 %.
В составе оборотных активов увеличение произошло практически по всем статьям. Особенно большой процент увеличения приходится на статью «Запасы», где рост составил 31,52 %. Изучая данную статью, следует обратить внимание на численное значение показателей готовой продукции. За отчетный период увеличение составило 2658 тысяч рублей или 35,22 %.
Особое внимание при анализе оборотных активов следует обратить на состояние дебиторской задолженности. Ее наличие означает, что организация предоставляет своим покупателям коммерческий кредит. Такое состояние расчетов является вполне нормальным явлением. Как видно, в ЗАО «Цифроград» удельный вес статьи «Дебиторская задолженность» в отчетном периоде несколько снизился и стал составлять 12,49 %, что можно расценивать только положительно.
Большое внимание уделяется анализу эффективности использования оборотных активов, так как именно от этого фактора зависят многие результаты платежеспособности и финансовой устойчивости предприятия. Поэтому при изучении этого вида имущества был просчитан целый ряд показателей, которые дадут возможность оценить платежеспособность и финансовую устойчивость предприятия. Это, показатели оборачиваемости, под которыми понимается длительность одного полного кругооборота средств с момента превращения оборотных средств в денежной форме в производственные запасы и до выхода готовой продукции и ее реализации. Кругооборот средств завершается зачислением денежных средств на расчетный счет организации.
Оборачиваемость оборотных средств характеризуется рядом взаимосвязанных показателей: длительностью одного оборота в днях, количеством оборотов за определенный период – коэффициент оборачиваемости, суммой занятых на предприятии оборотных средств на единицу продукции – коэффициент загрузки. Чем быстрее будет происходить превращение денежных средств в материальные и затем опять в денежные, тем выше эффективность использования оборотных средств (Приложение 7). Расчет сведен в таблицу 18.
Как показывают данные таблицы, за отчетный период показатели деловой активности несколько ухудшились: произошло увеличение длительности одного оборота по оборотным активам на 1,76 дня, а по запасам - на 1,65 дней. В то же время наблюдается снижение длительности одного оборота дебиторской задолженности на 1,49 дня. Соответственно произошло изменение и коэффициента оборачиваемости. Если в 2007 году оборотные активы совершили всего 8,12 оборота, в том числе: запасы – 11,0, а дебиторская задолженность – 38,69, то в 2008 году эти показатели составили соответственно 7,81 по всем оборотным активам, 10,47 – по запасам и 42,95 – по дебиторской задолженности.
Таблица 18. Расчет показателей использования оборотных активов ЗАО «Цифроград»
| Показатели |
2007 г. (тыс.руб.) |
2008 г. (тыс.руб.) |
Отклонение |
|
8088 | 11160 | +3072 |
|
4444 | 5010 | +566 |
| 3.Оборотные активы | 11582 | 14626 | +3044 |
|
3644 | 6150 | +2506 |
| 5. Удельный вес собственных оборотных средств в составе оборотных активов | 0,31 | 0,42 | +0,11 |
|
6.Средние остатки всех оборотных активов |
10918 | 13104 | +2186 |
| В том числе: | |||
| - запасы | 8054 | 9784 | +1730 |
| - дебиторская задолженность | 2290 | 2384 | +94 |
| 7. Выручка от продаж | 88600 | 102400 | +13800 |
| 8. Однодневная выручка от продаж (п.7/360) | 246,11 | 284,44 | +38,33 |
|
9. Коэффициент оборачиваемости оборотных активов, (п.7/п.6) |
8,12 |
7,81 |
-0,31 |
|
В том числе: - запасов |
11,00 |
10,47 |
-0,53 |
| - дебиторской задолженности | 38,69 | 42,95 | +4,26 |
|
10. Длительность одного оборота оборотных средств, дней (360/п.9) |
44,33 |
46,09 |
+1,76 |
|
В том числе: - запасов |
32,73 |
34,38 |
+1,65 |
| - дебиторской задолженности | 9,30 | 7,81 | -1,49 |
| 11. Коэффициент загрузки оборотных средств | 0,12 | 0,13 | +0,01 |
|
12. Экономия (-), дополнительное вовлечение (+) оборотных средств |
х | х | 500,61 |
В результате сложившейся ситуации организация вынуждена была дополнительно вовлечь в оборот денежные средства в сумме 500,61 тысяч рублей (284,44 * 1,76).
Очень важен показатель обеспеченности производственного процесса собственными оборотными активами. Он рассчитывается по данным формы № 1 – бухгалтерского баланса организации.
Также эффективность использования оборотных средств определяется показателем отдачи, который определяется как отношение прибыли от продажи продукции к среднегодовой стоимости оборотных средств.
В пассиве баланса содержатся данные об источниках формирования имущества, которым располагает организация. Здесь в первую очередь необходимо изучить структуру источников и ее динамику: для изучения источников имущества организации необходимо рассмотреть: собственные средства, а так же долгосрочные и краткосрочные обязательства; соотношение удельного веса собственного капитала; соотношение удельного веса собственного капитала приходящегося на прибыль; использование заемных средств в виде краткосрочных и долгосрочных кредитов.
Состав и структуру источников формирования имущества ЗАО «Цифроград» сведены в таблицу 19.
Проанализировав информацию, представленную в таблице 10, можно сделать следующие выводы:
- источники имущества организации представлены собственными средствами, долгосрочными и краткосрочными обязательствами;
- удельный вес собственного капитала в 2007 году составлял 50,47 %, а в 2008 году – 56,84 %, рост удельного веса благоприятно по сравнению с 2007 годом, так как показывает улучшение финансового состояния организации;
- в составе собственного капитала наибольший удельный вес приходится на прибыль организации – 51,48 %;
- организация пользуется заемными средствами в виде долгосрочных кредитов и кредиторской задолженности.
Таблица 19. Состав и структура источников формирования имущества ЗАО «Цифроград»
| Статьи баланса |
2007 год |
2008 год |
Отклонение | |||
| тыс. руб. | % | тыс. руб. | % | тыс. руб. | % | |
| 3. Капитал и резервы | ||||||
| Уставной капитал | 180 | 1,12 | 180 | 0,92 | - | - |
| Добавочный капитал | 226 | 1,41 | 278 | 1,42 | +52 | +23,01 |
| Резервный капитал | 416 | 2,60 | 594 | 3,02 | +178 | +42,79 |
| Нераспределенная прибыль | 7266 | 45,34 | 10108 | 51,48 | +2842 | +39,11 |
|
Итого по разделу 3 |
8088 | 50,47 | 11160 | 56,84 | +3072 | +37,98 |
| 4. Долгосрочные обязательства | ||||||
| Займы и кредиты | 450 | 2,81 | 150 | 0,76 | -300 | -66,67 |
| Итого по разделу 4 | 450 | 2,81 | 150 | 0,76 | -300 | -66,67 |
| 5. Краткосрочные обязательства | ||||||
| Кредиторская задолженность | 7426 | 46,33 | 8218 | 41,85 | +792 | +10,67 |
| Задолженность перед участниками по выплате дохода | 62 | 0,39 | 108 | 0,55 | +46 | +74,19 |
|
Итого по разделу 5 |
7488 | 46,72 | 8326 | 42,40 | +838 | +11,19 |
| БАЛАНС | 16026 | 100,0 | 19636 | 100,0 | +3610 | +22,53 |
Таким образом можно сделать следующий вывод, что структура актива и пассива бухгалтерского баланса ЗАО «Цифроград» за 2007-2008 гг. отличается рациональностью. В составе имущества наибольший удельный вес занимают оборотные активы, а в их составе наиболее значимая статья «Запасы».
В составе источников имущества присутствуют как собственные, так и заемные средства. Здесь также следует отметить, что собственный капитал имеет довольно значительный удельный вес, причем его доля в 2008 году несколько повысилась по сравнению с 2007 годом до 56,84 % против 50,47 % что благоприятно влияет на деятельности предприятия, хотя необходимо уделить больше внимания на данную статью и принять меры для её повышения и понижения статьи заемных средств хотя и в виде долгосрочных вложений.
Один из критериев благополучной структуры баланса является поддержание примерно равного уровня показателей дебиторской и кредиторской задолженности.
Следует отличать понятия «ликвидность баланса» и «ликвидность активов».
Ликвидность баланса определяется как степень покрытия обязательств организации ее активами, срок превращения которых в деньги соответствует сроку погашения обязательств. Ликвидность активов определяется как величина, обратная времени, необходимому для превращения их в денежные средства. Чем меньше время, которое потребуется, чтобы данный вид активов превратился в деньги, тем выше их ликвидность.
Анализ ликвидности баланса заключается в сравнении средств по активу, сгруппированных по степени их ликвидности и расположенных в порядке убывания ликвидности, с обязательствами по пассиву, сгруппированными по срокам их погашения и расположенными в порядке возрастания сроков.
В зависимости от степени ликвидности, т.е. скорости превращения в денежные средства, активы предприятия разделяются на следующие группы:
А1. Наиболее ликвидные активы (Денежные средства + Краткосрочные финансовые вложения, или стр. 260 + стр. 250);
А2. Быстро реализуемые активы (Краткосрочная дебиторская задолженность, или стр. 240);
АЗ. Медленно реализуемые активы (Запасы + Долгосрочная дебиторская задолженность + НДС + Прочие оборотные активы, или стр. 210 + стр. 220 + стр. 230 + стр. 270);
А4. Трудно реализуемые активы (Внеоборотные активы, или стр. 190).
Пассивы баланса группируются по степени срочности их оплаты на следующие группы:
П1. Наиболее срочные обязательства (Кредиторская задолженность, или стр. 620);
П2. Краткосрочные пассивы (Краткосрочные заемные средства + Задолженность перед участниками по выплате доходов + Прочие краткосрочные обязательства, или стр. 610 + стр. 630 + стр. 660);
ПЗ. Долгосрочные пассивы (Долгосрочные обязательства + Доходы будущих периодов + Резервы предстоящих расходов, или стр. 590 + стр. 640 + стр. 650);
П4. Постоянные или устойчивые пассивы (Капитал и резервы (собственный капитал организации), или стр. 490).
Для определения ликвидности баланса следует сопоставить итоги приведенных групп по активу и пассиву.
Баланс считается абсолютно ликвидным, если имеют место следующие соотношения:
А1 ≥ П1, А2 ≥ П2, А3 ≥ П3, А4 ≤ П4
Если выполняются первые три неравенства в данной системе, то это влечет выполнение и четвертого неравенства. Выполнение последнего неравенства свидетельствует о соблюдении одного из условий финансовой устойчивости – наличия у предприятия оборотных средств.
В случае, когда одно или несколько неравенств системы имеют знак, противоположный зафиксированному в оптимальном варианте, ликвидность баланса в большей или меньшей степени отличается от абсолютной.
Проводимый по изложенной схеме анализ ликвидности баланса является приближенным. Более детальным является анализ платежеспособности при помощи финансовых коэффициентов.
В таблице 20 представлен анализ ликвидности баланса ЗАО «Цифроград».
Таблица 20. Анализ ликвидности баланса ЗАО «Цифроград»
| АКТИВ | На начало периода | На конец периода | ПАССИВ | На начало периода | На конец периода | Платежный излишек или недостаток (+; -) | |
| 1 | 2 | 3 | 4 | 5 | 6 | 7=2-5 | 8=3-6 |
| А1 | 1 064 | 807 | П1 | 52 958 | 45 244 | -51 894 | - 44 437 |
| А2 | 32 055 | 32 598 | П2 | 8 950 | 9 000 | +23 105 | +23 598 |
| А3 | 73 597 | 80 795 | П3 | 0 | 3 595 | +73 597 | +77 200 |
| А4 | 17 581 | 15 786 | П4 | 62 389 | 72 147 | -44 808 | -56 361 |
| Баланс | 124 297 | 129 986 | Баланс | 124 297 | 129 986 | - | - |
Данные таблицы свидетельствуют о соблюдение трех неравенств из четырех. Предприятие испытывает дефицит наиболее ликвидных активов (денежных средств и краткосрочных финансовых вложений) для покрытия наиболее срочных обязательств (кредиторской задолженности). Соблюдение условия: А4≤П4 свидетельствует о наличии у предприятия собственных оборотных средств.
2.5 Анализ финансовых коэффициентов
Одна из важнейших характеристик финансового состояния предприятия – стабильность его деятельности с позиции долгосрочной перспективы. Она связана прежде всего с общей финансовой структурой предприятия, степенью его зависимости от кредиторов и инвесторов.
Показатели финансовой устойчивости характеризуют состояние и структуру активов предприятия и обеспеченность их источниками покрытия (т.е. пассивами) и отражают способность предприятия погашать долгосрочную задолженность.
Задачей анализа финансовой устойчивости является оценка степени независимости от заемных источников финансирования.
На практике применяют разные методики анализа финансовой устойчивости. В группе показателей финансовой устойчивости выделяют, прежде всего соотношение собственных и заемных средств и их доли в валюте баланса.
Уровень общей финансовой независимости характеризуется коэффициентом концентрации собственного капитала. Чем выше значение этого показателя, тем более финансово устойчиво, стабильно и независимо от внешних кредиторов предприятие. В большинстве стран принято считать финансово независимой фирму с удельным весом собственного капитала в общей его величине от 30% (критическая точка) до 70%.
Дополнением к этому показателю является коэффициент концентрации заемного капитала – их сумма равна 1.
В таблице 21 представлены относительные показатели, характеризующие финансовую устойчивость предприятия.
Таблица 21. Показатели оценки финансовой устойчивости предприятия
| Наименование показателя | Порядок расчета | Норматив | Характеристика |
|
1. Коэффициент концентрации собственного капитала |
Собственный капитал / Валюта баланса или с.490 / с.700 |
≥0,5 |
Характеризует долю собственных средств в структуре капитала предприятия |
| 2. Коэффициент финансовой зависимости |
Валюта баланса / Собственный капитал или с.700 / с.490 |
<2 | Показывает объем средств приходящихся на 1 руб., вложенных в активы |
|
3. Коэффициент маневренности собственного капитала |
Собственные оборотные средства / Собственный капитал или (с.290-с.230-с.690) / (с.490) |
0,2-0,5 |
Показывает, какая часть собственного капитала используется для финансирования текущей деятельности, т. е. вложена в оборотные средства |
|
4. Коэффициент концентрации заемного капитала |
Заемный капитал / Валюта баланса или (с.590 + с.690) / с.700 |
≤0,5 |
Характеризует долю заемных средств в структуре капитала предприятия |
|
5. Коэффициент структуры покрытия долгосрочных вложений |
Долгосрочные обязательства / Внеоборотные активы или с.590 / (с. 190 + с.230) |
- |
Показывает, какая часть внеоборотных активов профинансирована за счет средств внешних инвесторов |
|
6. Коэффициент долгосрочного привлечения заемных средств |
Долгосрочные обязательства / (Долгосрочные обязательства + Собственный капитал) или с.590 / (с.590 + с.490) |
>0,6 |
Характеризует долю долгосрочных заемных средств в структуре капитализированных источников |
|
7. Коэффициент структуры заемного капитала |
Долгосрочные обязательства / Заемный капитал или с.590 / (с.590 + с.690) |
- |
Показывает долю долгосрочных пассивов в общей сумме заемных средств |
|
8. Коэффициент соотношения заемных и собственных средств |
Заемный капитал / Собственный капитал или (с.590+ с.690) / с.490 |
≤1 |
Показывает, сколько заемных средств привлечено на 1 руб. вложенных в активы собственных средств |
Коэффициент финансовой зависимости является обратным к коэффициенту концентрации собственного капитала. Рост этого показателя в динамике означает увеличение доли заемных средств в финансировании предприятия. Если его значение снижается до единицы, это означает, что владельцы полностью финансируют свое предприятие.
Коэффициент маневренности собственного капитала показывает, какая часть собственного капитала используется для финансирования текущей деятельности, то есть вложена в оборотные активы, а какая часть капитализирована.
Логика расчета коэффициента структуры покрытия долгосрочных вложений основана на предположении, что долгосрочные ссуды и займы используются для финансирования основных средств и других капитальных вложений. Коэффициент показывает, какая часть основных средств и прочих внеоборотных активов профинансирована внешними инвесторами, т.е. в некотором смысле принадлежит им, а не владельцам предприятия.
При расчете коэффициента долгосрочного привлечения заемных средств в расчет принимают лишь долгосрочные источники средств (капитализированные источники). Рост данного коэффициента в динамике является, в определенной степени, негативной тенденцией, означая, что с позиции долгосрочной перспективы предприятие все сильнее и сильнее зависит от внешних инвесторов.
Кроме рассмотренных показателей также рассчитываются коэффициент структуры заемного капитала, коэффициент соотношения заемных и собственных средств и т.д.
В таблице 22 представлены коэффициенты, характеризующие финансовую устойчивость ЗАО «Цифроград», рассчитанные по формулам, приведенным в таблице 21.
Таблица 22. Анализ финансовой устойчивости ЗАО «Цифроград»
| Показатели | 2007 | 2008 |
Отклонение |
|
1. Коэффициент концентрации собственного капитала |
0,5 | 0,55 | 0,05 |
| 2. Коэффициент финансовой зависимости | 1,99 | 1,8 | -0,19 |
| 3. Коэффициент маневренности собственного капитала | 0,34 | 0,4 | 0,06 |
| 4. Коэффициент концентрации заемного капитала | 0,5 | 0,44 | -0,06 |
| 5. Коэффициент структуры покрытия долгосрочных вложений | 0 | 0 | 0 |
| 6. Коэффициент долгосрочного привлечения заемных средств | 0 | 0 | 0 |
| 7. Коэффициент структуры заемного капитала | 0 | 0 | 0 |
|
8. Коэффициент соотношения заемных и собственных средств |
0,99 | 0,8 | -0,19 |
Несмотря, на понижение некоторых показателей все соответствуют нормативному значению, кроме коэффициента концентрации заемного капитала (рис. 5).
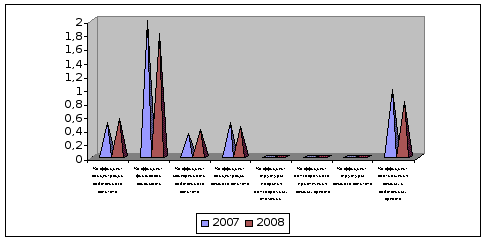
Рис. 5. Показатели финансовой устойчивости
К 2008 г. значение коэффициента снизилось на 6% и стало ниже нормативного значения.
В 2008 г. коэффициент концентрации собственного капитала увеличился на 5% и соответствует нормативному значению, что свидетельствует об отсутствии зависимости экономики предприятия от заемных источников финансирования. Данным обстоятельством обусловлено снижение и соответствие нормативному значению коэффициента финансовой зависимости, а также коэффициента соотношения заемных и собственных средств.
Отсутствие долгосрочных обязательств свидетельствует об отсутствии зависимости предприятия от внешних инвесторов.
Для промышленных предприятий и организаций, обладающих значительной долей материальных оборотных средств в своих активах, можно применить методику оценки достаточности источников финансирования для формирования материальных оборотных средств. Обобщающим показателем финансовой независимости является излишек или недостаток источников средств для формирования запасов, который определяется в виде разницы величины источников средств и величины запасов.
Общая величина запасов (Зп) отражается в стр. 210 баланса.
Для характеристики источников формирования запасов и затрат используется несколько показателей, которые отражают различные виды источников.
1. Наличие собственных оборотных средств (СОС):
СОС = Капитал и резервы – Внеоборотные активы
(стр. 490 – стр. 190).
2. Наличие собственных и долгосрочных заемных источников формирования запасов или функционирующий капитал (КФ):
КФ = (Капитал и резервы + Долгосрочные пассивы) – Внеоборотные активы
(стр. 490 + стр. 590 – стр. 190).
3. Общая величина основных источников формирования запасов (ВИ):
ВИ = (Капитал и резервы + Долгосрочные пассивы + Краткосрочные кредиты и займы) – Внеоборотные активы
(стр. 490 + стр. 590 + стр. 610) – стр. 190.
Трем показателям наличия источников формирования запасов соответствуют три показателя обеспеченности запасов источниками формирования:
1. Излишек (+)
или недостаток
(–) собственных
оборотных
средств ( ):
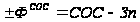
(стр.490–стр. 190–стр. 210).
2. Излишек (+)
или недостаток
(–) собственных
и долгосрочных
заемных источников
формирования
запасов ( ):
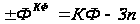
(стр. 490 + стр. 590 – стр. 190 – стр. 210)
3. Излишек (+)
или недостаток
(–) общей величины
основных источников
для формирования
запасов ( )
: