Инвестиционная деятельность предприятия
На практике внутренняя норма прибыли представляет собой такую ставку дисконта, при которой эффект от инвестиций, т.е. чистая настоящая стоимость (NPV), равен нулю. Иначе говоря, приведенная стоимость будущих денежных потоков равна приведенным капитальным затратам. Это означает, что предполагается полная капитализация полученных чистых доходов, т.е. все образующиеся свободные денежные средства должны быть реинвестированы либо направлены на погашение внешней задолженности. В общем виде, когда инвестиции и отдача от них задаются в виде потока платежей, IRR определяется как решение следующего уравнения:
n Pt
е ѕѕѕ - I0 = 0 , (1.1.9)
1 (1 +d)t
Если инвестиционные расходы осуществляются в течение ряда лет, то формула примет следующий вид:
n Pt n I t
е ѕѕѕ = е ѕѕѕ , (1.1.10)
(1 +d)t 1 (1 +d)t
Существуют и другие трактовки расчета внутренней нормы прибыли. Показатель IRR определяет максимальную ставку платы за привлеченные источники финансирования, при котором проект остается безубыточным. Вместе с тем его можно рассматривать как минимальный гарантированный уровень прибыльности инвестиционных затрат. Если IRR превышает среднюю стоимость капитала в данной отрасли с учетом инвестиционного риска конкретного проекта, то данный проект может быть рекомендован к реализации.
Внутренняя норма прибыли находится обычно методом итерационного подбора значений ставки сравнения (дисконта) при вычислении показателя чистой текущей стоимости проекта. Однако этот процесс трудоемок и сопряжен с ошибками. Поэтому для расчетов внутренней нормы прибыли используют специальные финансовые калькуляторы. Кроме того, все деловые пакеты программ для персональных калькуляторов содержат встроенную функцию для расчета IRR.
Алгоритм определения IRR методом подбора можно представить в следующем виде:
- выбираются два значения нормы дисконта и рассчитываются NPV;
- при одном значении NPV должно быть ниже нуля, при другом — выше нуля;
- значения коэффициентов и самих NPV подставляются в следующую формулу (известную еще как интерполяция):
NPV1
IRR = d1 + ѕѕѕѕѕѕѕѕ ґ (d2 – d1 ), (1.1.11)
(NPV1 – NPV2 )
где d1 - норма дисконта, при которой NPV положительна;
NPV1 - величина положительной NPV ;
d2 - норма дисконта, при которой NPV отрицательна;
NPV 2 - величина отрицательной NPV
Определение IRR - популярный метод оценки инвестиционных проектов, поскольку данный показатель легко сопоставляется с барьерным коэффициентом фирмы (это минимальный уровень дохода, на который фирма согласна пойти при инвестировании средств). Если IRR меньше, чем барьерный коэффициент, выбранный фирмой, то проект капиталовложения будет отклонен. Однако ввиду сложности расчета IRR нет гарантии получения верных результатов. Другим недостатком этого метода является то, что IRR не позволяет сравнивать размеры доходов разных вариантов проектов.
Наряду с рассмотренными есть и другие показатели эффективности проектов, такие, как показатели наименьших затрат, рентабельности.
Показатель наименьших затрат — это величина расходов на проект по наименее дорогому варианту.
Рентабельность проекта определяется как соотношение между всеми дисконтированными доходами от проекта и всеми дисконтированными расходами на проект.
1.3 Порядок оценки эффективности капитальных вложений
Капиталообразующие инвестиции — это вложения в новое строительство, расширение, реконструкцию, техническое перевооружение и поддержание действующего производства, а также вложения средств в создание товарно-производственных запасов, прирост оборотных средств и нематериальных активов.
Необходимость капитальных вложений обусловлена долгосрочными прогнозами сбыта, которые определяют мощность и форму производственных процессов, в отдельных случаях на много лет. К примеру, сталелитейная и химическая отрасли содержат сложные капиталоемкие производственные процессы, поэтому существенное увеличение их основных производственных мощностей может быть осуществлено только за счет переоборудования существующих заводов или строительства новых. Естественно, решение о капитальных вложениях такого масштаба принимаются нечасто.
Кроме капитальных вложений в средства производства фирма может также инвестировать в человеческий капитал. Инвестиции в человеческий капитал — это любое действие, которое повышает квалификацию и способности или производительность труда рабочих. Эти затраты можно рассматривать как инвестиции, ибо текущие расходы (издержки) осуществляются с тем расчетом, что эти затраты будут многократно компенсированы возросшим потоком доходов в будущем.
Предприятие, производящее капиталовложение, обычно имеет несколько альтернативных возможностей финансирования, которые не исключают друг друга и могут использоваться одновременно, что часто и происходит на практике. Наиболее важные источники инвестиций и их классификация представлены на рис. 2.
 Источники
инвестиций
| Внутренние источники | Заемные средства | Привлеченные средства |
|
Собственные средства: Амортизация Прибыль Накопления Средства по страхованию |
Банковские кредиты Государственные кредиты |
От продажи акций Паевые взносы трудового коллектива Иностранные инвестиции |
Рис.2. Источники формирования капитальных вложений.
Структура инвестиционных средств предприятия является важным показателем его финансовой активности.
Классической формой самофинансирования являются собственные средства предприятия в виде нераспределенной прибыли и амортизации, которые дополняются определенной долей эмиссии ценных бумаг и кредита, полученного с рынка ссудного капитала. Основным показателем уровня самофинансирования является коэффициент самофинансирования (Кс), который определяется следующим образом:
Сс
Кс = ѕѕѕѕѕѕѕѕ , (1. 2. 1)
Ба + Пс + Зс
где Сс — собственные средства предприятия;
Ба — бюджетные ассигнования;
Пс — привлеченные средства;
Зс — заемные средства.
Уровень самофинансирования считается высоким, если удельный вес собственных источников инвестиций достигает 60% и более общего объема финансирования инвестиционных затрат.
Амортизационные отчисления как источник инвестирования имеют большое значение. В современных условиях возникает необходимость постоянного обновления основных фондов, что заставляет предприятия производить ускоренное списание оборудования с целью образования накоплений для последующего вложений их в инновации. Вследствие этого амортизация приобретает собственные формы существования и движения и перестает быть выражением физического износа основного капитала: она в этом случае превращается в инструмент регулирования инвестиционной деятельности. Ускоренная амортизация осуществляется двумя способами. Первый заключается в искусственном сокращении нормативных сроков службы и соответствующем увеличении нормы амортизации. Второй способ характеризует возможность отдельных предприятий в течение ряда лет производить амортизационные отчисления в повышенном размере с понижением их в последующие годы.
Кроме самофинансирования огромную роль играет такой мощный источник капитала, как рынок ценных бумаг, хотя в нашей стране он используется еще далеко не полностью. Кроме того, повышается роль заемных средств, особенно банковских кредитов.
Важную роль в определении источников инвестиций и их структуры играет деятельность государства. Посредством финансовой (налогово-амортизационной) и денежно-кредитной политики оно направляет инвестиционную активность в нужное русло — либо стимулирует ее, либо препятствует ей.
К основным фондам относятся материальные ценности, используемые в качестве средств труда при производстве продукции, выполнении работ или оказании услуг либо для управленческих нужд предприятия в течение периода, превышающего 12 месяцев, или имеющие стоимость на дату приобретения свыше стократного установленного законом размера минимальной месячной оплаты труда за единицу независимо от срока их полезного использования. Под сроком полезного использования принято понимать период, в течение которого использование объекта основных средств призвано приносить доход предприятию или служить для выполнения целей деятельности предприятия.
Стоимость, авансированная в основные фонды, в процессе их полезного использования совершает непрерывный кругооборот. Основные фонды функционируют длительный период и по частям переносят свою стоимость на стоимость изготовленной продукции, выполненных работ или оказанных услуг при сохранении своей вещественной формы.
К основным фондам относятся здания, сооружения, рабочие и силовые машины и оборудование, измерительные и регулирующие приборы и устройства, вычислительная техника, транспортные средства, инструмент, производственный и хозяйственный инвентарь и принадлежности, рабочий, продуктивный и племенной скот, многолетние насаждения и прочие основные средства. В составе основных фондов учитываются находящиеся в собственности предприятия земельные участки, объекты природопользования (вода, недра и другие природные ресурсы).
В зависимости от участия в производстве основные фонды делятся на производственные и непроизводственные. Производственные основные фонды прямо или косвенно участвуют в производстве материальных ценностей. К ним относятся здания, сооружения, рабочие машины и оборудование и т.д. Непроизводственные основные фонды включают жилые дома, клубы, санатории, поликлиники, детские сады и другие основные средства нематериальной сферы.
По участию в процессе производства различают активные и пассивные основные фонды. Активные основные фонды принимают непосредственное участие в процессе производства товаров, работ или услуг. Это — машины, оборудование, передаточные устройства, вычислительная техника, контрольно-измерительные и регулирующие приборы, транспортные средства. Пассивные основные фонды непосредственно не участвуют в переработке и перемещении сырья, материалов, полуфабрикатов, но создают необходимые для производства условия. К ним относятся здания, сооружения и т.п.
В финансовой отчетности основной капитал отражается как основные средства.
Основные фонды имеют следующие виды денежной оценки:
1. Первоначальная стоимость, по которой они принимаются к бухгалтерскому учету.
2. Восстановительная
стоимость,
которую они
имеют в период
воспроизводства,
с учетом морального
износа и переоценки.
3. Остаточная стоимость, которая представляет первоначальную или восстановительную стоимость основных средств за минусом износа.
Первоначальной стоимостью основных фондов, приобретенных за плату, считается сумма фактических затрат предприятия на их приобретение, сооружение и изготовление, за исключением налога на добавленную стоимость и иных возмещаемых налогов.
Фактическими затратами на приобретение, сооружение и изготовление основных фондов могут быть:
- суммы, уплачиваемые в соответствии с договором поставщику;
- суммы, уплачиваемые организациям за осуществление работ по договору строительного подряда и иным договорам;
- суммы, уплачиваемые
организациям
за информационные
и
консультативные
услуги, связанные
с приобретением
основных фондов;
- регистрационные
сборы, государственные
пошлины и
другие
аналогичные
платежи, произведенные
в связи с приобретением
или получением
прав на объект
основных фондов;
- затраты, непосредственно связанные с приобретением, сооружением и изготовлением объекта основных фондов.
Первоначальной стоимостью основных фондов, внесенных в уставный капитал предприятия, считается их денежная оценка, согласованная с учредителями организации.
Стоимость основных фондов, по которой они приняты к бухгалтерскому учету, не подлежит изменению. Изменение первоначальной стоимости основных фондов допускается в случаях достройки, дооборудования, реконструкции и частичной ликвидации соответствующих объектов. Предприятие имеет право не чаще одного раза в год переоценивать объекты основных фондов по восстановительной стоимости путем индексации или прямого пересчета по документально подтвержденным рыночным ценам.
Основные фонды занимают, как правило, основной удельный вес в общей сумме основного капитала предприятия. От их количества, стоимости, технического уровня, эффективности использования во многом зависят конечные результаты деятельности предприятия: выпуск продукции, ее себестоимость, прибыль, рентабельность, устойчивость финансового состояния.
Таким образом, одним из важнейших факторов увеличения объема производства продукции на промышленных предприятиях является обеспеченность их основными средствами и более полное и эффективное их использование. Определяется обеспеченность предприятия и его структур-подразделений основными средствами и уровень их использования по обобщающим и частным показателям; устанавливаются причины изменения их уровня; рассчитывается влияние использования основных производственных фондов на объем производства продукции и другие показатели; изучается степень использования производственной мощности предприятия и оборудования; выявляются резервы повышения эффективности использования объектов основных средств.
Оценка движения и технического состояния основных производственных фондов осуществляется по данным бухгалтерской отчетности - бухгалтерского баланса (форма № 1) и приложения к бухгалтерскому балансу (форма № 5). Для этого рассчитываются следующие показатели (табл. 1.).
Таблица 1.
Показатели движения и технического состояния основных
| Наименование показателя | Методика расчета |
| Коэффициент обновления ОФ |
Стоимость поступивших основных средств/ Стоимость основных средств на конец периода |
| Срок обновления ОФ | Стоимость основных средств на начало периода / Стоимость поступивших основных средств |
| Коэффициент выбытия ОФ | Стоимость выбывших основных средств / Стоимость основных средств на начало периода |
| Коэффициент прироста ОФ | Сумма прироста основных средств / Стоимость их на начало периода |
| Коэффициент износа ОФ | Сумма износа основных средств / Первоначальная стоимость основных средств на соответствующую дату |
| Коэффициент годности ОФ | Остаточная стоимость основных средств / Первоначальная стоимость основных средств |
Эффективность использования основных фондов характеризуется натуральными и стоимостными показателями.
Стоимостные показатели отражают в денежном выражении производственную отдачу основных фондов предприятий, отраслей экономики и являются обобщающими.
Степень использования основных фондов в денежном выражении определяют следующие показатели:
- фондоотдача — отражает сумму реализуемой продукции на рубль среднегодовой стоимости основных производственных фондов;
- фондоемкость — выражается отношением стоимости основных производственных фондов к стоимости продукции;
- фондовооруженность — характеризуется стоимостью основных производственных фондов, приходящейся на одного работника предприятия или отрасли в целом.
Фондоотдача — комплексный синтетический показатель. Он зависит, с одной стороны, от состава, структуры, качества, темпов изменения и эффективности использования основных фондов, с другой стороны, от темпов увеличения выпуска продукции. Практика показывает, чем ниже стоимость основных фондов, меньше износ и больше доля их активной части, тем выше фондоотдача.
Взаимосвязь показателей эффективности использования основных производственных фондов изображена на рис. 3.

Рис.3. Взаимосвязь показателей эффективности использования основных производственных фондов.
В разных отраслях экономики показатели фондоотдачи и фондоемкости неодинаковы. На их величину оказывают влияние особенности экономики отрасли, технологии и организации, состав и структура основных фондов, темпы их развития, изменение стоимости воспроизводства единицы мощности. Так, в тяжелой промышленности фондоотдача намного ниже, чем в легкой.
Глава 2. Оценка организации инвестиционной деятельности на
предприятии Батыревское райпо
2.1 Экономическая характеристика деятельности предприятии
Батыревское райпо
Батыревское райпо основано в сентябре 1920г. как Батыревское районное потребительское общество (далее райпо) добровольное объединение граждан и (или) юридических лиц на основе членства путем объединения имущественных паевых взносов для торговой, заготовительной, производственной и иной деятельности в целях удовлетворения материальных и иных потребностей его членов.
Райпо является юридическим лицом, некоммерческой организацией, имеющей самостоятельный баланс, расчетный рублевый банковский счет, печать с фирменным наименованием, бланки, штампы, эмблему и другие реквизиты.
Райпо по своей организационно-правовой форме является потребительским кооперативом.
Граждане и юридические лица, внесшие вступительный и паевой взносы и принятые в райпо являются пайщиками.
Место нахождения райпо: 429350, Чувашская Республика, с. Батырево, ул. Канашская, 12.
Батыревское райпо входит в состав Чувашпотребсоюза
Батыревское райпо действует на основании Устава потребительского Общества, утверждённого на Общем собрании уполномоченных членов пайщиков Батыревского райпо. Кроме этого, Общество в своей деятельности руководствуется Гражданским кодексом РФ, законом РФ «О потребительской кооперации в РФ» и другими законами РФ, Чувашской Республики, а также нормативными актами органов местного самоуправления.
Батыревское райпо создано на неопределенный срок.
Взаимоотношения райпо и органов исполнительной власти определяются соглашениями, неотъемлемой частью которых должен быть перечень организаций райпо.
Целью деятельности райпо является удовлетворение материальных и иных потребностей его членов в товарах и услугах.
Основные виды деятельности предприятия:
- розничная торговля;
- оказание услуг общественного питания;
- закупка, переработка у населения сельхоз продукции;
- производство и реализация собственной продукции;
- оказание прочих услуг;
Для выполнения указанной цели и для функционирование основных видов деятельности райпо осуществляет:
- торговую, заготовительную, производственную, посредническую и иную деятельность, не запрещенную законом;
- всемерное содействие развитию социально-бытовой и иной инфраструктуры;
- закупку у граждан и юридических лиц сельскохозяйственной продукции и сырья, изделий и продукции личных подсобных хозяйств и промыслов, дикорастущих плодов, ягод, грибов, лекарственно-технического и вторичного сырья для последующей переработки и реализации в торговой сети, а также для поставки промышленности;
- развитие кооперативной демократии, пропаганду кооперативного движения;
- развитие материально- технической базы торговли, заготовок и переработки сельхозпродуктов и сырья, торгового обслуживания, позволяющих селянам сбывать излишки сельхозпродуктов и приобретать необходимые товары;
- эффективное ведение кооперативного хозяйства решает вопросы социального развития, организует подготовку и переподготовку кадров;
- оптовую, розничную торговлю, в том числе путём создания торговых баз, магазинов, коммерческих центров, ларьков, киосков;
- производство и реализацию в районе и за его пределами хлебобулочных, кондитерских и макаронных изделий;
- развитие обслуживания населения через сеть общественного питания, реализацию продукции собственного производства, кондитерских изделий и полуфабрикатов через розничную сеть;
- развитие социально – бытовой и иной инфраструктуры, ведение благотворительной деятельности;
- содействие развитию личных подсобных и фермерских хозяйств по производству сельхозпродукции на договорной основе;
- производство и реализацию промышленного, культурно-оздоровительного, медицинского, сельскохозяйственного назначения, продовольственных и промышленных товаров;
- перевозочную, транспортно – экспедиционную и другую деятельность, связанную с осуществлением транспортного процесса;
Основой экономической деятельности Общества является его имущество, которое принадлежит ему на праве собственности как юридическому лицу.
Источниками образования имущества являются:
- паевые взносы пайщиков;
- доходы от предпринимательской деятельности общества и созданных им организаций;
- доходы, полученные от размещения его собственных средств в банках, ценных бумагах;
- средства, полученные из иных источников, не запрещённых законодательством РФ.
Учетной политикой закреплена совокупность способов бухгалтерского учета, используемых обществом, — первичного наблюдения, стоимостного измерения, текущей группировки и итогового обобщения фактов хозяйственной жизни Общества.
Вся организация деятельности Батыревского райпо состоит из определённой структуры, которая для удобства восприятия отражена в рис.6. Управление на уровне райпо осуществляется: общим собранием уполномоченных райпо, которое является высшим органом управления, советом райпо и правлением райпо.
К исключительной его компетенции относятся рассмотрение таких основных вопросов, как:
- принятие Устава райпо, внесение в него изменений и дополнений;
- определение основных направлений деятельности райпо;
- избрание из числа пайщиков райпо председателя и членов совета райпо, членов ревизионной комиссии, определение численности состава указанных органов, средств на их содержание, заслушивании отчёта об их деятельности, прекращение их полномочий;
- принятие решений о реорганизации и ликвидации райпо;
Данный орган управления созывается советом райпо по мере необходимости, но не реже одного раза в год. В период между общими собраниями райпо управление в райпо осуществляет совет райпо.
Организационная структура предприятия - линейно-функциональная. (приложение 5, рис.6.).
В состав Батыревского райпо входят три филиала:
― ООО «Первомайское»;
― ООО «Тарханское»;
―ООО «Сугутское»;
Имеет три дочерние организации с долей в уставном капитале:
― ООО «Общепит» - 100%;
― ООО «Мечта» - 25%;
― ООО «Союз» - 25%.
На балансе райпо находится 53 торговых предприятия, аптека, ветеринарная аптека, рембыттехника, ремонт обуви, парикмахерская
Они наделены основными и оборотными средствами за счёт райпо и действуют в соответствии с положениями о филиалах и представительствах.
Основными покупателями товаров, продукции, работ, услуг являются:
― население;
― колхозы;
― школы;
― детсады;
― предприятия, которые находятся на территории Батыревского района.
Основными поставщиками Батыревского райпо являются:
― ФГУП Росспиртпром «Ликероводочный завод - Чебоксарский»;
― ООО «Чебоксарская универбаза»;
― ОАО «Акконд»
― предприятия Ульяновской, Нижегородской, Московской областей;
― МПП «Ядринский мясокомбинат»;
― ОАО «Плес»;
― ОАО «Букет Чувашии»;
― и другие.
Конкурентами райпо в настоящее время являются частные предприниматели, осуществляющие свою деятельность как на организованном в селе Батырево рынке, так и через собственные магазины, лавки, павильоны и киоски. Ассортимент предлагаемых конкурентами товаров по большинству товарных групп аналогичен ассортименту, представленному в магазинах райпо. Единственным аргументом, способным оказать воздействие на покупательское поведение, выступает цена. Зачастую она может быть ниже в магазинах райпо, но стереотип мышления потребителя, сложившийся годами практики «рыночных реформ» заставляет покупателя «по привычке» идти на рынок. В этой связи, райпо необходима активизация усилий в области формирования имиджа социально ориентированной торговой системы, предлагающей товар высокого качества по низкой цене, а это в свою очередь возможно при условии развития высокотехнологичного собственного производства, имеющего максимальную степень загрузки производственных мощностей, производящего широкий ассортимент товаров с относительно низкой себестоимостью. Другим приемлемым вариантом роста конкурентоспособности райпо является сотрудничество с поставщиками, предлагающими особые, выгодные для райпо условия деловых отношений, включающие так называемые специальные цены для покупателей с высокой степенью гарантии в оплате (райпо, несомненно, следует отнести к этой категории), льготные условия в организации оплаты, предусматривающие отсрочку платежа, причем не на 5-7 дней, а на гораздо больший период.
Основными конкурентами райпо в сельской местности являются частные предприниматели, имеющие определенные преимущества. Одним из преимуществ конкурента является гибкость ценообразования. К другим преимуществам конкурентов относятся: льготы при налогообложении, возможность быстро приспосабливаться к изменяющимся требованиям рынка; приемлемый график работы для покупателей. К недостаткам работы конкурентов относятся: несоблюдение санитарных требований (в основном встречается на рынках), недостаточно высокий уровень качества обслуживания, слабая материально-техническая база, недостаточно широкий ассортимент (продовольственные товары).
Современная политика Батыревского райпо в отношении конкурентов строится на основе уделения особо пристального внимания производству качественной продукции и услуг, расширения ассортимента товаров, главным образом, за счет продукции собственного производства, модернизации и качественного улучшения работы розничной торговой сети и объектов общественного питания, что позволяет укрепить доверие населения.
Внешняя среда оказывает существенное влияние на деятельность организации, в том числе на его внутреннюю среду. Причем именно за счет своевременной адаптации факторов внутренней среды деятельности к постоянным изменениям внешней среды потребительское общество может сохранить свои конкурентные позиции, а также занять передовое место в районе.
Финансовое состояние организации и его устойчивость в значительной степени зависят от того, каким имуществом располагает организация, в какие активы вложен капитал, и какой доход они ему приносят.
В процессе анализа активов организации в первую очередь следует изучить изменения в их составе и структуре и дать им оценку.
Динамика отдельных статей актива баланса изображена на рис.7.
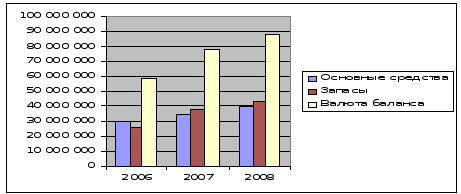
Рис.7. Динамика статей актива баланса Батыревского райпо
за 2006-2008гг.
Экономические ресурсы, которыми владеет предприятие и от которых ожидает получить выгоду в будущем, используя их в своей деловой активности, называются активами предприятия.
Если в активе баланса отражаются средства организации, то в пассиве – источники их образования.
Сведения, которые приводятся в пассиве баланса, позволяют определить, какие изменения произошли в структуре собственного и заемного капитала, сколько привлечено в оборот предприятия долгосрочных и краткосрочных заемных средств, т.е. пассив показывает, откуда взялись средства, кому обязано за них предприятие.
Динамику статей пассива баланса наглядно можно проследить на рис.8.
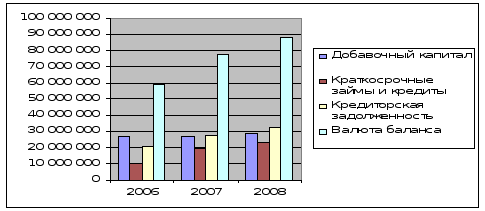
Рис.8. Динамика статей пассива баланса Батыревского райпо
за 2006-2008 гг.
Из графиков видно, что более ли менее значительные изменения произошли со следующими статьями актива баланса: основные средства увеличились на 25,08%. В оборотных активах увеличились запасы на 39,88%, также можно выделить уменьшение дебиторской задолженности на 31% по сравнению с 2007г., а относительно 2006г. этот показатель напротив увеличился на15,3%.
В пассиве можно выделить увеличение добавочного капитала на более 1,5 млн. рублей. Значительные изменения произошли в 5 разделе баланса, займы и кредиты возросли на 37,7%, растет кредиторская задолженность поставщикам и подрядчикам.
Валюта баланса за 2 года увеличилась на 29 млн. рублей и составила на конец года 88024 тыс. рублей.
Рассмотрим основные показатели деятельности Батыревского райпо, при этом воспользуемся формой №2 бухгалтерской отчетности «Отчет о прибылях и убытках».
Состав и структура статей актива и пассива баланса приведена в табл. 2.
Таблица 2
Состав и структура актива и пассива баланса Батыревское райпо 2006-2008гг.
| Показатели | На 01.01.2007 г. | На 01.01.2008 г. | На 01.01.2009 г. | Темп изм., % | ||||
| Сумма, тыс. руб. | Уд. вес, % | Сумма, тыс. руб. | Уд. вес, % | Сумма, тыс. руб. | Уд. вес, % | 01.01.08к 01.01.07 | 01.01.09 01.01.08 | |
| А | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| 1. Внеоборотные активы | 29951 | 50,83 | 34622 | 44,5 | 41355 | 47 | 115,6 | 119 |
| 2. Оборотные активы | 28964 | 49,17 | 43167 | 55,5 | 46669 | 53 | 149 | 108 |
| Итого активов | 58916 | 100,0 | 77789 | 100,0 | 88024 | 100,0 | 132 | 113 |
| 1. Капитал и резервы | 28338 | 48 | 30132 | 38,7 | 31926 | 36,2 | 106 | 106 |
| 2. Долгосрочные обязательства | 18 | 0,03 | 5 | 0,006 | - | - | 27 | - |
| 3. Краткосрочные обязательства | 30560 | 51,97 | 47652 | 61,294 | 56098 | 63,8 | 156 | 118 |
| Итого пассивов | 58916 | 100,0 | 77789 | 100,0 | 88024 | 100,0 | 132 | 113 |
Одним из основных экономических показателей хозяйственной деятельности Батыревского райпо является оборот розничной торговли.
Данные, характеризующие объём товарооборота по Батыревскому райпо приведены в таблице 3.
Из таблицы видно, что оборот розничной торговли Батыревского райпо возрос в 2007 году по сравнению с 2006 годом на 22,2%, в 2008 году по отношению к 2007 году – на 26,6%. Если рассматривать товарооборот в сопоставимых ценах, то он увеличился в 2007 году на 14,7 % к предыдущему году. Уменьшился в 2008 г. товарооборот по продовольственным товарам, его объём составил 3,9 % к предыдущему году, увеличился товарооборот по непродовольственным товарам и составил 49,0 % к 2007 году.
Денежные доходы населения возросли на 13,2 % в 2008 году по сравнению с 2007 годом, процент охвата розничным товарооборотом денежных доходов населения возрос на 5,8 % в 2008 году и составил 55,6%.
Объём общего товарооборота увеличился в 2007 году по сравнению с 2006 годом. Положительным фактором, повлиявшим на данное изменение, явился рост цен. В связи с ростом цен, объём товарооборота по продовольственным товарам увеличился на 7651 тыс. руб., по непродовольственным товарам – на 3471 тыс. руб., общий прирост товарооборота за счёт повышения цен составил – 11122 тыс. руб.
Таблица 3
Анализ оборота розничной торговли по Батыревскому райпо за 2006 – 2008 гг. (в тыс. руб., %)
| Показатели | 2006 | 2007 | 2008 | Динамика | Отклонение | ||
|
2007/ 2006 |
2008/ 2007 |
2007/ 2006 (+, -) |
2008/ 2007 (+, -) |
||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
|
Оборот розничной торговли: - в действующих ценах |
76764 | 93837 | 118787 | 122,2 | 126,6 | +17073 | +24950 |
| - в сопоставимых ценах | 76764 | 85252 | 107665 | 111,1 | 114,7 | +8488 | +22413 |
|
Оборот розничной торговли по продовольственным товарам: - в действующих ценах |
60750 | 71290 | 71717 | 117,3 | 100,6 | +10540 | +427 |
| - в сопоставимых ценах | 60750 | 64768 | 74066 | 106,6 | 103,9 | +4018 | +9298 |
|
Оборот розничной торговли по непродовольственным товарам: - в действующих ценах |
16390 | 22547 | 37070 | 137,6 | 164,4 | +6157 | +14523 |
| - в сопоставимых ценах | 16390 | 20484 | 33599 | 124,9 | 149,0 | +4094 | +13115 |
| Численность населения | 22903 | 22562 | 21758 | 98,5 | 96,4 | -341 | -804 |
| Денежные доходы населения | 167200 | 188400 | 213500 | 112,7 | 113,2 | +21200 | +25100 |
| Розничный товарооборот на одного человека, тыс.руб. | 3,4 | 4,2 | 5,5 | - | - | +0,8 | +1,3 |
| % охвата розничным товарооборотом денежных доходов населения,% | 45,9 | 49,8 | 55,6 | - | - | +3,9 | +5,8 |
Также положительно повлияло увеличение количества проданных товаров. Наибольшее влияние при этом оказало увеличение продажи непродовольственных товаров, под влиянием этого фактора объем продаж увеличился на 11052 тыс. руб., а по продовольственным товарам на 2776 тыс. руб., в результате общий объем товарооборота в 2007 году по сравнению с 2006 годом увеличился на 13828 тыс. руб.
Таким образом, один из основных показателей деятельности райпо – товарооборот – увеличился за анализируемый период, при этом прирост в основном получен за счёт повышения цен, а также за счет увеличения объема продажи непродовольственных товаров.
В районе с низким уровнем развития экономики большая часть населения не имеет финансовой возможности приобретать дорогостоящие товары и поэтому они их покупают по более низким ценам у частных предпринимателей, которые в силу свой мобильности могут устанавливать процент торговой надбавки ниже, чем установлены в райпо.
Структура финансовых результатов Батыревского райпо за 2006-2008 гг. приведена в таблице 4.
Таблица 4
Структура финансовых результатов Батыревского райпо за 2006-2008 гг.
| Показатель | 2006г. | 2007г. | 2008г. | темп измен. % | ||||
|
сумма, тыс. руб. |
в % к выручке |
сумма, тыс. руб. |
в % к выручке |
сумма, тыс. руб. |
в % к выручке |
от 2007 к 2006 |
от 2008 к 2007 |
|
| А | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| 1. Выручка от продажи товаров, услуг | 153512 | 100,0 | 195479 | 100,0 | 241459 | 100,0 | 127 | 123 |
| 2.Себестоимость проданных товаров, продукции, работ, услуг в том числе: | 121934 | 79 | 156485 | 80 | 193895 | 80 | 128 | 124 |
| 3.Валовая прибыль | 31577 | 20,5 | 38994 | 20 | 47564 | 19,6 | 123 | 122 |
| 4. Коммерческие расходы | 23646 | 15 | 30749 | 16 | 38196 | 15,8 | 130 | 124 |
| 5. Прибыль от прод. | 7931 | 5 | 8245 | 4,2 | 9368 | 3,9 | 103 | 113 |
| 6. Прочие доходы и расходы | ||||||||
| 6.1. проценты к получению | - | - | 13 | 0,006 | - | - | - | - |
| 6.2. проценты к уплате | 879 | 0,6 | 1027 | 0,5 | 1626 | 0,67 | 116 | 158 |
| 6.3. прочие доходы | 2426 | 1,6 | 1804 | 0,9 | - | - | 74 | - |
| 6.4. прочие расходы | 4044 | 2,6 | 4920 | 2,5 | - | - | 121 | - |
| 7. Прибыль до налогообложения | 5433 | 3,5 | 4115 | 2 | 4020 | 1,66 | 76 | 97 |
| 8. Текущий налог на прибыль | 25 | 0,016 | 99 | 0,05 | - | - | 4 | - |
| 9. Прочие платежи в бюджет | 3195 | 2 | 1981 | 1 | 2152 | 0,89 | 62 | 108 |
| 10. Чистая прибыль отчетного периода | 2212 | 1,4 | 2035 | 1 | 1868 | 0,77 | 92 | 92 |
Для более наглядного отображения финансовых показателей, предоставим данные в виде графика (Рис.9).
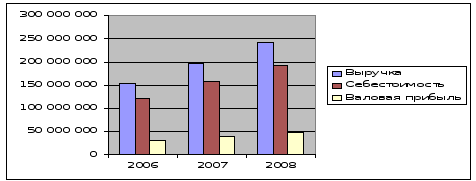
Рис.9. Динамика финансовых результатов Батыревского райпо
за 2006 -2008 гг. (тыс. руб.)
За анализируемый период выручка организации возросла на 87 947 тыс. р., что составляет 57,3% по отношению на начало периода. Резко возросла себестоимость производимых товаров и услуг, это связано с мировым экономическим кризисом, оптовые поставщики увеличивают цены на закупочные товары. Можно отметить, что чистая прибыль организации снизилась на 15,5% и составила на конец года 1868 тыс. руб.
2.2 Оценка структуры и динамики направлений и источников
финансирования инвестиционной деятельности организации
Для оценки структуры и динамики направлений и источников финансирования инвестиционной деятельности организации рассмотрим динамику показателей бухгалтерского баланса предприятия. Рассмотрим первую часть бухгалтерского баланса, в которой отражается имущество по составу и размещению, что позволяет нам охарактеризовать инвестиционную деятельность организации. Состав, структура и динамика активов баланса предоставлена в таблице 5.
Таблица 5
Состав и структура активов баланса Батыревское райпо по состоянию на 1 января 2007-2009гг.
| Показатели | На 01.01.2007 г. | На 01.01.2008 г. | На 01.01.2009 г. | Темп изм., % | ||||
| Сумма, тыс. руб. | Уд. вес, % | Сумма, тыс.руб. |
Уд. вес, % |
Сумма, тыс. руб. | Уд. вес, % | 01.01.08 к 01.01.07 | 01.01.09 к 01.01.08 | |
| А | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| I. Внеоборотные активы | ||||||||
| Основные средства | 29873 | 50,7 | 34597 | 44,47 | 39875 | 45,3 | 116 | 115 |
|
Незавершенное строительство |
73 | 0,12 | 16 | 0,02 | 1472 | 1,69 | 22 | 9200 |
|
Долгосрочные финансовые вложения |
5 | 0,01 | 8 | 0,01 | 8 | 0,01 | 160 | 100 |
| Итого по разделу I | 29951 | 50,83 | 34622 | 44,5 | 41355 | 47 | 115,6 | 119 |
| II. Оборотные активы | ||||||||
|
Запасы в том числе: |
25748 | 43,7 | 38004 | 48,8 | 42829 | 48,6 | 147 | 112 |
| сырье материалы и др. аналог. Цен. | 2723 | 4,63 | 3279 | 4,21 | 3318 | 3,77 | 120 | 101 |
| животные на выращивании и окорме | 42 | 0,07 | 62 | 0,07 | 44 | 0,05 | 147 | 71 |
|
готовая продукция и товары для перепродажи |
22411 | 38,0 | 34133 | 43,9 | 39052 | 44,4 | 152 | 114 |
| расходы будущих периодов | 188 | 0,32 | 180 | 0,23 | 33 | 0,04 | 96 | 18 |
| прочие запасы и затраты | 382 | 0,68 | 349 | 0,39 | 382 | 0,34 | 91 | 109 |
| Налог на добавленную стоимость по приобретенным ценностям | 216 | 0,36 | 246 | 0,31 | 279 | 0,34 | 114 | 113 |
|
Дебиторская задолженность(платежи, по которой ожид. в течении 12мес.) в том числе: |
2807 | 4,76 | 4834 | 6,21 | 3316 | 3,77 | 172 | 68 |
| покупатели и заказчики | 1671 | 2,83 | 873 | 1,12 | 1109 | 1,26 | 52 | 127 |
| Денежные средства | 192 | 0,35 | 81 | 0,18 | 245 | 0,28 | 42 | 302 |
| Итого по разделу II | 28964 | 49,17 | 43167 | 55,5 | 46669 | 53 | 149 | 108 |
| Итого активов | 58916 | 100,0 | 77789 | 100,0 | 88024 | 100,0 | 132 | 113 |
За рассматриваемый период валюта баланса за 2 года увеличилась на 29 млн. рублей и составила на конец года 88024 тыс. рублей.
Наиболее существенные изменения произошли (по сравнению с данными по состоянию на 31.12.2006):
1) В части активов: значительно увеличились суммы по статьям: «Денежные средства» с 01.01.2008 по 01.01.2009 на 164 тыс. руб.; «Основные средства» за рассматриваемый период увеличились на 10002 тыс. руб. 133 %; «Незавершенное строительство» увеличилось с 73 тыс.