Инвестиционная деятельность предприятия
В части активов значительных уменьшений по статьям не наблюдается. Произошло уменьшение сумм с 01.01.2008 по 01.01.2009 в статьях «Дебиторская задолженности» (платежи, по которой ожид. в течение 12мес.).
Таблица 6
Состав и структура пассивов баланса Батыревское райпо по состоянию на 1 января 2007-2009гг.
| Показатели | На 01.01.2007 г. | На 01.01.2008 г. | На 01.01.2009 г. | Темп изм., % | ||||
| Сумма, тыс. руб. | Уд. вес, % | Сумма, тыс. руб. | Уд. вес, % | Сумма, тыс. руб. | Уд. вес, % | 01.01.08 к 01.01.07 | 01.01.09 к 01.01.08 | |
| А | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| 1. Капитал и резервы | ||||||||
| Уставный капитал | 976 | 1,65 | 992 | 1,27 | 1056 | 1,20 | 101 | 106 |
| В т.ч. паевой фонд | 437 | 0,74 | 453 | 0,58 | - | - | 103 | - |
| Добавочный капитал | 27214 | 46,2 | 26957 | 34,05 | 28979 | 32,85 | 99 | 107 |
| Резервный капитал | 23 | 0,04 | 23 | 0,03 | 23 | 0,03 | 1 | 1 |
| Нераспределенная прибыль | 124 | 0,21 | 2159 | 2,77 | 1868 | 2,12 | 1741 | 86 |
| Итого по разд. III | 28338 | 48,1 | 30132 | 38,7 | 31926 | 36,20 | 106 | 106 |
| 2. Долгосрочные обязательства | ||||||||
| Займы и кредиты | 18 | 18 | 5 | 0,006 | - | - | 27 | - |
| Итого по разд. IV | 18 | 0,03 | 5 | 0,006 | - | - | 27 | - |
| 3. Краткосрочные обязательства | ||||||||
| Займы и кредиты | 9915 | 16,8 | 19849 | 25,554 | 23639 | 26,85 | 200 | 119 |
|
Кредиторская задолженность в т |
20645 |
35,07 |
27803 |
35,74 |
32459 |
36,95 |
135 |
117 |
| А | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| поставщики и подрядчики | 18204 | 30,9 | 23767 | 30,55 | 29237 | 33,21 | 130 | 123 |
| задолженность перед персоналом организации | 1021 | 1,73 | 1293 | 1,66 | 1514 | 1,72 | 127 | 117 |
| задолженность перед государственными внебюджетными фондами | 176 | 0,34 | 223 | 0,28 | 177 | 0,20 | 127 | 79 |
| задолженность по налогам и сборам | 1236 | 2,09 | 880 | 1,13 | 1030 | 1,17 | 71 | 117 |
| прочие кредиторы | 7 | 0,01 | 1640 | 2,11 | 501 | 0,65 | 23428 | 30 |
| Итого по разд. V | 30560 | 51,87 | 47652 | 61,29 | 56098 | 63,8 | 156 | 118 |
| Итого пассивов | 58916 | 100,0 | 77789 | 100,0 | 88024 | 100,0 | 132 | 113 |
2) В части пассивов (табл.6): значительно увеличились суммы по статьям: в пятом разделе баланса «Краткосрочные обязательства» произошли значительные увеличения, на 25538 тыс.руб.,в том числе, «Кредиторская задолженность» (на 11814 тыс.руб., или 158 %). Задолженности по кредитам и займам по состоянию с 01.101.2007 по 01.01.2008 на 9934 тыс.руб., а с 01.01.2008 по 01.01.2009 на 3790 тыс.руб.
« Нераспределенная прибыль» с 01.01.2008 по 01.01.2009 уменьшилась на 291 тыс.руб.
Наибольший удельный вес в валюте баланса составляют:
- в части активов - основные средства (45,3%), запасы (48,6%);
- в части пассивов – добавочный капитал (32,85 %), кредиторская задолженность (36,5 %).
Для оценки достаточности собственного капитала для финансирования инвестиций в основные фонды проведем расчет объема и динамики собственных оборотных средств предприятия и рассчитаем показатели оценки удовлетворительности структуры баланса.
Батыревское райпо осуществляет многоотраслевую деятельность:
- розничная торговля;
- оказание услуг общественного питания;
- закупка, переработка у населения сельхоз продукции;
- производство и реализация собственной продукции;
- оказание прочих услуг;
Проанализируем изменение объёмов деятельности по основным отраслям в таблице 8.
Таблица 8
Анализ отраслевой структуры за 2006 – 2008 гг. (тыс. руб., % )
| Показатели | 2006 | 2007 | 2008 | Удельный вес | Динамика в сопоставимых ценах | |||
| 2006 | 2007 | 2008 |
2007/ |
2008/ |
||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 |
|
Оборот розничной торговли: - в действующих ценах |
76764 | 93837 | 118787 | 48,2 | 52,9 | 57,0 | - | - |
| - в сопоставимых ценах | 76764 | 85252 | 107665 | 48,2 | 52,9 | 57 | 111,1 | 114,7 |
|
Оборот общественного питания: - в действующих ценах |
11873 | 12034 | 13202 | 7,6 | 6,8 | 6,2 | - | - |
| - в сопоставимых ценах | 11873 | 10962 | 11780 | 7,6 | 6,8 | 6,2 | 92,3 | 97,9 |
|
В т.ч. собственной продукции - в действующих ценах |
6718 | 7696 | 8450 | - | - | - | - | - |
| - в сопоставимых ценах | 6718 | 7010 | 7544 | - | - | - | 104,3 | 98,0 |
|
Объём реализованной продукции: - в действующих ценах |
55871 | 55271 | 55627 | 35,1 | 31,1 | 26,7 | - | - |
| - в сопоставимых ценах | 55871 | 50146 | 50538 | 35,1 | 31,1 | 26,7 | 89,8 | 91,4 |
|
Оборот сельского хозяйства - в действующих ценах |
14086 | 15539 | 19788 | 8,8 | 8,8 | 9,5 | - | - |
| - в сопоставимых ценах | 14086 | 14156 | 17978 | 8,8 | 8,8 | 9,5 | 100,5 | 115,7 |
|
Объём оказанных услуг - в действующих ценах |
576 | 670 | 1159 | 0,4 | 0,4 | 0,6 | - | - |
| - в сопоставимых ценах | 576 | 609 | 1050 | 0,4 | 0,4 | 0,6 | 105,7 | 156,7 |
|
Итого совокупный оборот - в действующих ценах |
159170 | 177351 | 208563 | 100 | 100 | 100 | - | - |
| - в сопоставимых ценах | 159170 | 161125 | 189011 | 100 | 100 | 100 | 101,2 | 106,6 |
Данные таблицы показывают, что динамика объёма оборота в сопоставимых ценах показывает, что совокупный оборот в 2007 году составил 101,2 % к уровню оборота 2006 года, а в 2008 году – 106,6 % к уровню 2007 года. В 2007 году по сравнению с 2006 годом оборот розничной торговли в сопоставимых ценах увеличился на 11,1 %, объем оказанных услуг – на 5,7 %, оборот сельского хозяйства – на 5,7 %. Однако резко снизился объем выпущенной и реализованной продукции, его объем снизился за этот период на 10,2 процентных пункта, а так же оборот общественного питания на - 7,3 %.
Анализ объёмов деятельности райпо за 2008 год по сравнению с 2007 годом показывает, что совокупный оборот за анализируемый период увеличился на 6,6%, чему способствовало увеличение оборота розничной торговли на 14,7 %, объёма оказанных услуг – на 56,7 %, оборота сельского хозяйства – на 15,7 %. Однако, снизился за данный период оборот общественного питания на 2,1 %, также сократился оборот общественного питания по собственной продукции на 2,0%. Также сократился объем реализованной продукции – на 8,6 %.
Чтобы наглядно изобразить изменение структуры оборотов по отраслям Батыревского райпо за 2006 – 2008 гг. построим диаграммы (рис.10).
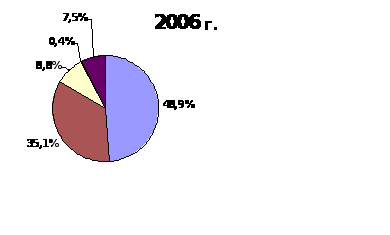
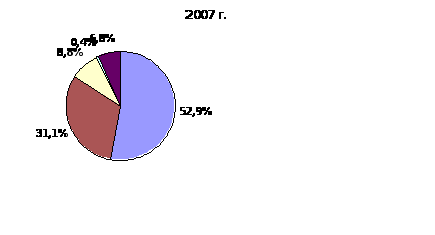
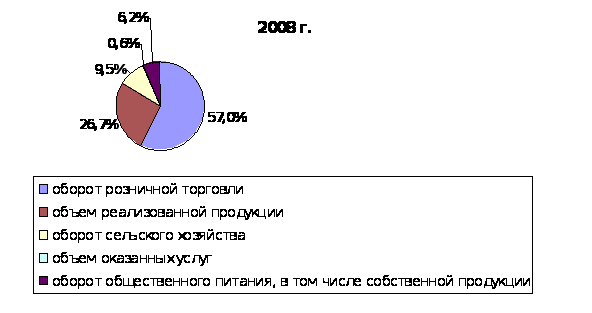
Рис. 10. Динамика отраслевой структуры Батыревского райпо
за 2006 – 2008 гг.
Диаграмма показывает, что в 2008 году наибольший удельный вес в общем обороте составляет оборот розничной торговли (57,0 %), затем следует объём выпускаемой и реализованной продукции (26,7%), далее - оборот сельского хозяйства (9,5 %), оборот общественного питания – (6,2 %) и объём оказанных услуг (0,6 %).
За весь анализируемый период наибольший удельный вес занимает оборот розничной торговли, при этом доля торговли в 2008 году по сравнению к 2007 году возросла на 4,1 %. Доля общественного питания в 2007 году уменьшилась по сравнению с 2006 годом на 0,7 % и в 2008 году - сократилась на 1,4%. Кроме того, наметилась тенденция к снижению доли собственной продукции. Если она в 2007 году составляла 4,3 % в совокупном обороте райпо, то в 2008 году снизился на 0,3 %, что является отрицательным в деятельности райпо. Также в 2007 году по сравнению с 2006 годом снизилась доля объема реализованной продукции на 4,0 %, а в 2008 году уменьшилась на 4,4%.
Ориентируясь на данные показатели, мы можем выявить приоритетные направления для инвестиционной деятельности кооперации. Это:
- розничная торговля;
- закупка у населения сельхоз продукции (мясо, молоко);
- производство и реализация собственной продукции (хлебобулочные изделия, безалкогольные напитки);
- предоставления услуг общественного питания;
На предприятии используются прямые инвестиции, которые вкладываются в вышеуказанные, наиболее приоритетные направления деятельности райпо.
Источниками финансирования деятельности Батыревского райпо (рис.11) происходит за счет собственных и заемных средств. Наибольшую долю в общем объеме финансирования занимают краткосрочные и долгосрочные кредиты, прибыль остающаяся в распоряжении предприятия.









Рис. 11. Источники финансирования деятельности Батыревского райпо.
В структуре инвестиций в основной капитал за счет всех источников наибольший удельный вес в настоящем периоде имеют собственные средства организаций.
Денежные средства в виде прибыли, полученной от основных видов деятельности, коммерческие кредиты были направлены на развитие розничной торговли путем увеличение ассортимента предлагаемых товаров и расширением торговых площадей.
На территории района за последние три года были открыты два магазина с общей площадью 160 кв.м.
Таблица 9
Расходы, связанные введением в эксплуатацию магазина в с. Батырево
| №п/п | Название |
Суммарная цена (руб.) |
| 1. |
Строительство некапитального здания (вкл. стоимость работ) |
400 000 |
| 2. |
Оборудование: - холодильные лари - холодильники (2) - полки для товаров - стеллажи - кассовый аппарат |
160 000 |
| 3. |
Заработная плата персонала: - продавец-консультант (2 чел.) - бухгалтерия - водитель - грузчик |
216 000 |
| 4. | Первоначальная закупка товара | 800 000 |
| 5. | Оборотные средства | 300 000 |
| 6. | Прочие необходимые средства | 80 000 |
| Итого | 1956 000 | |
Затраты магазина составили - 1956 000 рублей
Планируемая ежемесячная выручка от перепродажы продуктов питания – 180 000 рублей.
Чистая прибыль в месяц составит - 63 000 рублей.
Чистая прибыль в год – 756 000 рублей.
Окупаемость магазина с момента начала продажи продуктов питания составляет:
ПО = (Сумма затрат/Чистая прибыль)
ПО = 1956 000 / 756 000 = 2 года 6 месяцев
Таким образом, открытый магазин окупит вложенные 1956 000 рублей через 2 года и 6 месяцев.
Торговая площадь магазина в с. Тарханы была взята в аренду у администрации села, заключив договор долгосрочной аренды, оборудование было приобретено использованное, что предполагает вложение средств с меньшими затратами по сравнению с магазином в с. Батырево, сократив первоначальные расходы на 180 000 рублей.
К 2012 году планируется открытие еще одного магазина в д.Тойси и вложение денежные средства предприятия в обновление ассортимента предлагаемой продукции.
2.3 Оценка деловой активности и инвестиционной привлекательности предприятия Батыревское райпо
В современных условиях экономического обособления и самостоятельности хозяйствующего субъекта успех или неуспех фирмы во многом зависит от стратегии развития.
Платежеспособность, финансовая устойчивость и стабильность финансового положения в немалой степени обуславливается его деловой активностью.
Критериями деловой активности являются уровень эффективности использования капитала, устойчивость экономического роста, степень выполнения задания по основным показателям деятельности, обеспечение заданных темпов экономического роста. Анализ деловой активности, прежде всего, позволяет дать оценку, насколько эффективно организация использует свои средства. Как правило, такая оценка осуществляется на основе различных показателей оборачиваемости всех ресурсов и их отдельных частей: основного и оборотного капитала.
Динамика показателей деловой активности Батыревского райпо за 2006– 2008 гг. представлена в таблице 10.
Таблица 10
Динамика показателей деловой активности Батыревского райпо с 2006-2008 гг.
| Наименование показателя | 2006 г. | 2007 г. | 2008 г. |
| А | 1 | 2 | 3 |
| 1. Выручка от продажи | 153512 | 195479 | 241459 |
| 2. Себестоимость проданной продукции | 121934 | 156485 | 193895 |
| 3.Запасы и затраты | 25748 | 38004 | 42829 |
| 4.Стоимость имущества | 58916 | 77789 | 88024 |
| А | 1 | 2 | 3 |
| 5.Денежные средства | 192 | 81 | 245 |
| 6.Дебиторская задолженность | 2807 | 4835 | 3316 |
| 7.Кредиторская задолженность | 20645 | 27803 | 32459 |
| 8.Основные средства и прочие внеоборотные актв. | 29873 | 34598 | 39875 |
| 9.Общий коэффициент оборачиваемости | 5,8 | 3,1 | 2,2 |
| 10.Коэффициент оборачиваемости зап. | 5,2 | 5,1 | 3,63 |
| 11.Средний срок оборота запасов | 69,2 | 72,1 | 100,5 |
| 12.Коэффициент оборачиваемости дебиторской задолженности | 59,7 | 50 | 58,9 |
| 13.Средний срок оборота дебиторской задолженности | 6,03 | 7,3 | 6,1 |
| 14.Коэффициент оборачиваемости кредиторской задолженности | 9,7 | 8,7 | 6,02 |
| 15.Средний срок оборота кредиторской задолженности | 37,1 | 42,1 | 60,6 |
За 2006 – 2008 гг. значение общего коэффициента оборачиваемости, отражающего эффективность использования всех ресурсов организации, составляет соответственно 5,8, 3,1 и 2,2, что указывает на замедление кругооборота средств организации. На каждый рубль активов Батыревского райпо реализовано продукции за 2006 – 2008 гг. на 5,8 руб., на 3,1 руб. и 2,2 руб.
Коэффициент оборачиваемости запасов, отражающий число оборотов запасов и затрат организации, уменьшился на 1,57 (с 5,2 до 3,63). Это означает, что на каждый рубль запасов и затрат Батыревского райпо реализовано продукции в 2006 году на 5,2 рубля, в 2008 году – на 3,63 рубля. Для продажи запасов организации в 2007 году требуется 72,1, в 2008 году – 100,5 дней.
Коэффициент оборачиваемости дебиторской задолженности показывает расширение или снижение коммерческого кредита, предоставляемого организацией. Коэффициент оборачиваемости дебиторской задолженности предприятия в 2006 году по сравнению с 2008 годом практически не изменился. Средний срок оборота дебиторской задолженности характеризует срок ее погашения. За 2006 год значение данного коэффициента составило 6,03, за 2007 – 7,3 дня, за 2008 – 6,1 дня.
Коэффициент оборачиваемости кредиторской задолженности показывает расширение или снижение коммерческого кредита, предоставляемого организацией. Значение данного коэффициента за 2006 – 2008 г.г. уменьшилось на 3,69 (с 9,71 до 6,02). На каждый рубль кредиторской задолженности реализовано продукции за 2007 год на 8,68 рубля, за 2008 – на 6,02 руб.
Средний срок оборота кредиторской задолженности Батыревского райпо увеличился с 37 до 60,6 дней соответственно. Этот коэффициент указывает средний срок возврата долгов организацией.
Для оценки эффективности хозяйственной деятельности организации также используются показатели рентабельности.
Рентабельность организации отражает степень прибыльности его деятельности. Анализ рентабельности заключается в исследовании уровней и динамики разнообразных финансовых коэффициентов рентабельности, которые являются относительными показателями финансовых результатов деятельности организации.
Динамичность рыночных отношений обуславливает принятие неординарных решений, связанных с финансовыми результатами деятельности. Для оценки уровня эффективности работы получаемой результат – прибыль – сопоставляется с затратами или используемыми ресурсами.
Рентабельность есть относительный показатель, который обладает свойствами сравнимости, может быть использован при сравнении деятельности разных хозяйствующих субъектов.
Показатели рентабельности позволяют оценить, какую прибыль имеет субъект хозяйствования с каждого рубля средств, вложенных в активы.
Показатели рентабельности позволяют более полно, чем прибыль, отражают конечные результаты хозяйствования, потому что их величина показывает соотношение эффекта с наличными или использованными ресурсами. В процессе анализа изучается формирование прибыли от реализации как разница между объемом реализации и себестоимостью реализуемой продукции.
Источником информации для анализа показателей рентабельности продукции, работ, услуг является форма № 2 « Отчет о прибылях и убытках». При анализе проводится или сравнение с планом, или с базисным периодом. Все показатели могут рассчитываться на основе балансовой прибыли, прибыли от продажи продукции и чистой прибыли. Приводится в виде следующей аналитической таблицы 11.
Таблица 11
Динамика показателей рентабельности Батыревского райпо за 2006-2008 гг.
| Наименование показателя | 2006 | 2007 | 2008 |
| А | 1 | 2 | 3 |
| 1. Балансовая прибыль или убыток, тыс. руб. | 5433 | 4115 | 4020 |
| 2. Платежи в бюджет, тыс. руб. | 3195 | 1981 | 2152 |
| АА3. 3. Чистая прибыль, тыс.руб. | 2212 | 2035 | 1868 |
4. Выручка от продажи, тыс. руб. |
153512 | 195479 | 241459 |
|
5. Прибыль от продажи продукции, тыс. руб. |
8244 | 8245 | 9368 |
| 6. Собственные средства, тыс. руб. | 29951 | 34622 | 41355 |
| 7. Долгосрочные заемные средства, тыс. руб. | 5 | 8 | 8 |
| 8. Основные средства, тыс. руб. | 29873 | 34598 | 39875 |
| 9. Запасы и затраты, тыс. руб. | 25748 | 38004 | 42829 |
| 10. Стоимость имущества, тыс. руб. | 58916 | 77789 | 88024 |
| 11. Рентабельность проданной продукции (стр.5 : стр.4) | 5,37 | 4,21 | 3,87 |
|
12. Коэффициенты рентабельности всего капитала, % - от балансовой прибыли (стр. 1: стр. 10) - от чистой прибыли (стр. 3: стр. 10) |
9,2 3,7 |
5,28 2,61 |
4,56 2,12 |
|
13. Коэффициенты рентабельности собственных средств, % - от балансовой прибыли (стр. 1: стр. 6) - от чистой прибыли (стр. 3: стр. 6) |
18,1 7,38 |
11,8 5,87 |
9,72 4,51 |
|
14. Коэффициенты рентабельности производственных фондов, % - от балансовой прибыли (стр. 1: (стр. 8 + стр. 9)) - от чистой прибыли (стр. 3: (стр.8 + стр. 9)) |
9,76 3,97 |
5,66 2,8 |
4,86 2,25 |
|
15. Коэффициенты рентабельности продаж, % - от балансовой прибыли (стр. 1: стр. 4) - от чистой прибыли(стр. 3: стр.4) |
3,53 1,44 |
2,1 1,04 |
1,66 0,77 |
|
16. Коэффициенты рентабельности перманентного капитала, % - от балансовой прибыли (стр. 1: (стр. 6 + стр. 7)) - от чистой прибыли (стр. 3: (стр. 6 + стр. 7)) |
18,1 7,38 |
11,8 5,87 |
9,71 4,51 |
Коэффициент рентабельности собственных средств показывает эффективность их использования. Значение данного коэффициента в 2006 году составляло 18,1 %. К 2008 году произошел спад коэффициента на 8,38 % (с 18,1 % до 9,72 %).
Коэффициент рентабельности производственных фондов показывает эффективность использования основных средств и материальных оборотных средств (запасов и затрат) на организации. Максимальное значение данный показатель имел в 2006 году (9,76 %), а минимальное – в 2008 году (4,86 %).
Коэффициент рентабельности продаж показывает, сколько прибыли приходится на единицу реализованной продукции. Рост данного коэффициента является следствием роста цен при постоянных затратах на производство реализованной продукции или снижения затрат на производство при постоянных ценах. Уменьшение данного коэффициента свидетельствует о снижении цен при постоянных затратах или о росте затрат при постоянных ценах, то есть о снижении спроса на продукцию предприятия. За 2006-2008 гг. значение данного коэффициента Батыревском районе уменьшалось. Максимальное значение было в 2006 году – 3,53 %, минимальное – 1,66 % в 2008 г.
Коэффициенты рентабельности перманентного капитала отражает эффективность использования капитала, вложенного в деятельность фирмы на длительный срок (как собственного, так и заемного). В 2006 году значение данного показателя составляло 18,1%, к 2007 г.- 11,6 %, а в 2008 г. произошло уменьшение на 1,65 % (с 11,6 % до 9,95%).
Рентабельность проданной продукции Батыревского райпо за 2006 г. составляла 5,37 %, а за 2008 год – 3,87 %.
Можно отметить низкий удельный вес в структуре актива баланса наиболее ликвидных активов. В структуре пассивов наибольший удельный вес занимают пассивы первой группы - такую тенденцию нельзя назвать отрицательной, так, как данная группа пассивов представлена кредиторской задолженностью, которая является краткосрочной, при этом не соблюдаются сроки погашения обязательств, так как присутствует просроченная задолженность.
Таким образом, можно сделать вывод о том, что организация имеет неудовлетворительную структуру баланса и при необходимости не может погасить свои наиболее срочные обязательства за счет быстро реализуемых и медленно реализуемых активов.
По данным бухгалтерского баланса организации А1< П1, т.е. наиболее ликвидные активы во много раз не покрывают наиболее срочные обязательства. Данная тенденция наблюдается на протяжении всего исследуемого периода.
В организации сложился недостаток денежных средств для погашения наиболее срочных обязательств, тем более что быстрореализуемых активов очень мало. На ближайшее время положение организации остается сложным, так как для погашения краткосрочных долгов требуется привлечь медленно реализуемые активы.
Показатель абсолютной ликвидности за рассматриваемый период ниже нормативного значения. Это свидетельствует о том, что организация медленно и в небольших объемах погашает краткосрочные обязательства.
Значения показателей текущей ликвидности в организации очень низкий.
Коэффициент общей платежеспособности в организации больше нормативного значения, что говорит о способности организации покрыть долгосрочные и краткосрочные обязательства всеми его активами.
В результате проведенного анализа можно сделать вывод об относительной неликвидности предприятия и его платежеспособности в настоящее время. Однако нельзя не отметить и явную положительную тенденцию в развитии организации.
Сложившаяся ситуация требует проведения инвентаризации запасов, оценки их востребованности, выявления излишних и некомплектных запасов, принятия других организационных мер по оптимизации их структуры.
Батыревское райпо находится в кризисной финансовой ситуации. По рассчитанным показателям мы пришли к выводу, что данное предприятие не является инвестиционно - привлекательным.
2.4 Оценка состояния и эффективности использования
основных фондов организации Батыревское райпо
Главной составляющей основного капитала являются основные средства организации. Бухгалтерская отчетность позволяет достаточно подробно проанализировать наличие, состояние и изменение этого важнейшего элемента производственного потенциала организации. Основные задачи анализа основных средств: определение обеспеченности организации и ее структурных подразделений основными средствами, оценка уровня их использования производственной мощности организации и оборудования, выявление резервов улучшения использования основных средств, анализа влияния эффективности использования основных фондов на основные технико-экономические показатели. Анализ традиционно начинают с оценки динамики основных фондов, оценки их структуры, а также сравнения показателей, характеризующих эффективность их использования за различные периоды времени. При этом особое внимание уделяется анализу эффективности использования активной части основных средств.
Полнота и достоверность результатов анализа основных средств зависит от степени совершенства бухгалтерского учета, отлаженности систем регистрации операций с объектами основных средств, полноты заполнения учетных документов, точности отнесения объектов к учетным классификационным группам, достоверности инвентаризационных описей, глубины разработки и ведения регистров аналитического учета. Источником информации для анализа служат: план организации, план технического развития, финансовая отчетность.
Оценка движения и технического состояния основных производственных фондов осуществляется по данным бухгалтерской отчетности - бухгалтерского баланса (форма № 1) и приложения к бухгалтерскому балансу (форма № 5).
Для характеристики использования основных производственных фондов применяются различные показатели. Условно их можно разделить на две группы: обобщающие показатели, частные показатели.
Для этого рассчитаем следующие показатели (табл. 12).
Таблица 12
Показатели движения и технического состояния основных производственных фондов на предприятии Батыревское райпо
(с 2006-2008 гг.)
| Наименование показателя | на 01.01.2007 | на 01.01.2008 | на 01.01.2009 |
| Коэффициент обновления ОФ | 0,12 | 0,15 | 0,13 |
| Срок обновления ОФ | 7,54 | 5,72 | 6,38 |
| Коэффициент выбытия ОФ | 0,04 | 0,01 | 0,004 |
| Коэффициент износа ОФ | - | - | - |
Частные показатели – это, как правило, натуральные показатели, которые используются чаще всего на предприятиях и их подразделениях. Они делятся на показатели интенсивного и экстенсивного использования основных фондов. Показатели интенсивного использования основных фондов характеризуют величину выхода продукции (выполненной работы) в единицу времени с определенного вида оборудования. Показатели экстенсивного использования основных фондов характеризуют их применение во времени.
Коэффициент выбытия исчисляется как отношение выбывших за отчетный год основных фондов к стоимости их на коней периода. Он показывает долю основных фондов, ежегодно выбывших из производства. Рост его означает обновление материальной базы предприятия. В нашем случае наблюдается обратная картина коэффициент выбытия уменьшился с 0,04 до 0,004, что говорит об уменьшении обновления основных фондов предприятия.
При анализе коэффициентов обновления и выбытия основных фондов следует рассматривать взаимосвязано. На данном предприятии коэффициент обновления за 2008 год (0,13) значительно выше коэффициента выбытия (0,004). Это свидетельствует о том, что происходит обновления основных фондов за счет нового строительства, характерно обновление основных фондов, главным образом, за счет замены старых, изношенных фондов, что приводит к накоплению устаревшего оборудования и сдерживает рост экономической эффективности основных фондов.
Кроме того, эффективность использования основных средств оценивается такими обобщающими показателями, показатели применяются для характеристики использования основных фондов на всех уровнях народного хозяйства – предприятия, отрасли и народного хозяйства в целом. К этим показателям относят, прежде всего, фондоотдача, фондоемкость, фондовооруженность, фондорентабельность. Данные показатели приведены в таблице 13.
Таблица 13
Обобщающие показатели эффективности использования
основных средств на предприятии Батыревское райпо (с 2006-2008 гг.)
| Показатели | 01.01.2007 | 01.01. 2008 | 01.01.2009 |
| Фондоотдача основных средств | 5,4 | 6,0 | 6,5 |
| Фондоемкость | 1,9 | 0,3 | 0,2 |
| Фондорентабельность | 52,7 | 33,9 | 31,6 |
Фондоотдача – важнейший обобщающий показатель использования фондов. Значение этого показателя свидетельствует о том, насколько эффективно используются производственные здания, сооружения, силовые и рабочие машины и оборудование и т. д., т. е. все без исключения группы основных фондов. Повышение фондоотдачи – важнейшая задача предприятий. В условиях научно-технического прогресса значительное увеличение фондоотдачи осложнено быстрой сменой оборудования, нуждающегося в освоении, а также увеличением капитальных вложений, направляемых на улучшение условий труда, охраны природы и т. п. По данным таблицы мы видим повышение данного показателя с 5,4 до 6,5, что свидетельствует об эффективном использовании основных фондов.
Фондоемкость — показатель, обратный фондоотдаче.
Он характеризует стоимость основных производственных фондов, приходящихся на единицу стоимости выпускаемой продукции. В настоящее время этот показатель еще мало используется в экономических расчетах, что объясняется трудностями исчисления его по видам продукции.
Фондовооруженность труда выражается отношением среднегодовой стоимости основных промышленно-производственных фондов (по первоначальной оценке) к числу рабочих в наибольшую смену. Она отражает степень обеспеченности рабочих средствами труда (основными фондами). К сожалению, за не имением данных этот показатель по рассматриваемому предприятию вычислить не удалось.
Наиболее обобщающим показателем эффективности использования основных фондов является фондорентабельность. Ее уровень зависит не только от фондоотдачи, но и от рентабельности продукции. Фондорентабельность характеризует величину прибыли, которую получает предприятие с одного рубля основных производственных фондов. В отчетном периоде она уменьшилась на 21,1%.
Глава 3. Повышение эффективности деятельности многоотраслевого хозяйства потребительского общества для привлечения инвестиций
Потребительская кооперация – ключевое звено рыночной экономики и своего рода финишный комплекс по созданию производства товаров повседневного спроса и доведению товара до потребителя.
Батыревское райпо входит в состав Чувашпотребсоюза.
Союз образован для координации деятельности 27 потребительских обществ, содействия развитию их деятельности, обеспечения защиты имущественных и иных прав потребительских обществ и их членов, представления их интересов в государственных органах и органах местного самоуправления, а также для оказания потребительским обществам правовых, информационных и других услуг, участия в международном кооперативном движении и решения других вопросов. Чувашпотребсоюз выполняет задачи социального переустройства села, осуществляя следующие функции:
- обеспечивает занятость около 9 тыс. человек в предприятиях потребительской кооперации;
- обеспечивает товарами и услугами 60% сельского населения республики;
- занимает 25 % в обороте розничной торговли средних и крупных предприятий Чувашской Республики;
- занимает 9,1 % в обороте аптечных учреждений и предприятий Чувашской Республики;
- производит 30 % республиканского объема производства хлеба и хлебобулочных изделий, 21,5% - колбасных изделий, 43% - безалкогольных напитков; 44% плодоовощных консервов.
- ежегодно уплачивает в бюджет