Особенности управления финансами в отделах образования
Для более полного анализа ситуации ниже приведены данные по планируемым и фактическим расходам образовательных учреждений Колпинского района за 2002, 2003, 2004 года.
Таблица 3. Расходы отдела образования по Колпинскому району (тыс. руб.)
| Вид расходов | 2004 год | Изм. | |
| План | Факт | ||
| Государственные образовательные учреждения | 705367 | 611437 | -93930 |
| Дошкольные образовательные учреждения | 458962 | 456233 | -2729 |
| Внешкольная работа, Дома Творчества Юных и проч. | 159873 | 126319 | -33554 |
| Общие расходы, не относящиеся ни к одному виду | 154767 | 105698 | -49069 |
| Всего | 1478969 | 1299687 | -179282 |
Таблица 4. Расходы отдела образования по Колпинскому району (тыс. руб.
| Вид расходов | 2005 год | Изм. | |
| План | Факт | ||
| Государственные образовательные учреждения | 869341 | 745966 | -123375 |
| Дошкольные образовательные учреждения | 649831 | 597634 | -52197 |
| Внешкольная работа, Дома Творчества Юных и проч. | 147964 | 102631 | -45333 |
| Общие расходы, не относящиеся ни к одному виду | 100593 | 73632 | -26961 |
| Всего | 1767729 | 1519863 | -247866 |
Таблица 5. Расходы отдела образования по Колпинскому району (тыс. руб.)
| Вид расходов | 2006 год | Изм. | |
| План | Факт | ||
| Государственные образовательные учреждения | 1006974 | 874748 | -132226 |
| Дошкольные образовательные учреждения | 794531 | 615976 | -178555 |
| Внешкольная работа, Дома Творчества Юных и проч. | 347364 | 186391 | -160973 |
| Общие расходы, не относящиеся ни к одному виду | 120597 | 94647 | -25950 |
| Всего | 2269466 | 1771762 | -497704 |
Таблицы №3, 4, 5 по сути показывают, почему и насколько в отделе имеет место недофинансирование общего образования. Понятно, что в идеальном варианте планируемые расходы (то есть те, которые указаны в заявке отдела образования на финансирование следующего года) должны быть равны или меньше фактически профинансированных расходов. Это, конечно, утопия. На сегодняшний день недофинансирование составляет 20–30%. Данные представлены в таблице 6.
Таблица 6. Разница между планируемыми расходами и фактическим финансированием в %.
|
Вид расходов |
2004 | 2005 | 2006 |
| Государственные образовательные учреждения | -13,32% | -14,19% | -13,13% |
| Дошкольные образовательные учреждения | -0,6% | -8,03% | -22,74% |
| Внешкольная работа, Дома Творчества Юных и проч. | -21% | -30,64% | -46,34% |
| Общие расходы, не относящиеся ни к одному виду | -31,71% | -26,80% | -21,52% |
Разница в различии плана финансирования от фактического объясняется двумя основными причинами.
Во-первых, это несогласие комитета финансов с планом расходование денежных средств. Существует определённый среднегородской показатель (индекс), на который умножаются /или делятся планируемые расходы. Как он образуется? Предположим, у нас в городе 500 школ, которые необходимо отремонтировать, за один год отремонтировано 25, за второй – тоже 25, следовательно, осталось профинансировать 450, при этом расходы на ремонт все учебных заведений будут составлять 1000000 тысяч рублей. 50 отремонтированных школ не потребуют отделки в течение 5 лет. Учитывая все эти значения, выводится одно определённое значение, на которое следует учитывать при финансировании статьи «ремонт». И так практически с каждой статьёй. Если расчёты комитета не совпадают с расчётами отдела образования, или имеются лишние, направленные не на нужды образования, то такие статьи не финансируются вообще или финансируются не полностью, что создаёт интервал между планом и фактом.
Вторая причина состоит в том, что в бюджете может быть просто не предусмотрено средств для удовлетворения всех нужд отделов образования. В таком случае финансируются наиболее приоритетные статьи расходов. Это также увеличивает разницу между фактическими и планируемыми расходами.
Для анализа ситуации рассмотрим вопрос, который имеет косвенное значение к существующей ситуации в системе общего образования – это демографическая ситуация. Характерные для современной России демографические процессы оказывают серьезное влияние на ситуацию в образовании на всех его уровнях. В настоящее время демографический спад в наибольшей степени затронул общеобразовательную школу: контингенты обучаемых сократились в период 1995–2004 гг. на 13,2%, к 2010 г. сокращение составит по сравнению с 1995 г. 36,4%. В начальном и среднем профессиональном образовании сокращение общей численности учащихся только начинается.
За десятилетний период (1988–1998) рождаемость в стране снизилась вдвое, соответственно сократилась и численность детей в системе дошкольного образования. При этом часть детей, посещающая ДОУ, сократилась до 54%, а общее число ДОУ и число воспитателей уменьшилось на 31%. Это обусловлено тем, что в последнее десятилетие стала распространяться практика воспитания детей дошкольного возраста дома.
Плохое финансирование приводит к следующим результатам:
– в вопросах материально-технической базы системы образования. Недофинансирование системы образования привело к тому, что степень износа основных фондов в системе образования превышает 31%. Коэффициент обновления основных фондов (в сопоставимых ценах) составляет 1,2%. Вместе с тем в последние годы началось обновление материальной базы и оборудования в образовательных учреждениях всех уровней образования. В 2003 г. расходы федерального бюджета на приобретение оборудования составили 12 миллионов рублей. Большое значение в обновлении оборудования сыграла программа компьютеризации школ. В результате на 100 учащихся общеобразовательных школ пришлось 2,5 компьютера;
– в вопросах кадрового состава системы образования. В настоящее время в системе образования занято около 5,9 млн. чел., или 9% от общей численности занятых в экономике. Средний возраст работников системы образования составляет 40,1 лет. В общем образовании стаж педагогической работы свыше 15 лет имеет более 52% учителей. В этом сегменте системы образования обновление кадрового состава идет медленно, не исключение и Колпинский район;
– в вопросах экономики системы образования. В период 2002–2004 гг. росли бюджетные расходы в расчете на 1 обучающегося: рост бюджетного финансирования в расчете на 1 обучающегося в среднем в общем образовании – 39,3%, в дошкольном – почти 31%. (табл. 7).
Таблица 7. Бюджетные расходы на образование в расчете на 1 обучающегося (тыс. руб.)
|
2004 |
2005 |
2006 |
|
| Дошкольное образование | 14,3 | 17,8 | 18,7 |
| Общее образование | 10,8 | 12,0 | 15,6 |
| Начальное профессиональное образование | 16,6 | 19,8 | 21,1 |
| Среднее профессиональное образование | 12,2 | 16,5 | 17,4 |
| Высшее профессиональное образование | 20,7 | 20,8 | 21,4 |
В системе общего образования продолжает сохраняться выраженная дифференциация удельных расходов по субъектам Российской Федерации (табл. 8).
Таблица 8. Расходы на общее образование в консолидированных бюджетах субъектов РФ в расчете на 1 обучающегося (тыс. руб.)
|
Показатели |
2003 |
2004 |
2005 |
2006 |
| Фактические расходы на общее образование в консолидированных бюджетах субъектов РФ в расчете на 1 обучающегося | ||||
| Среднее значение по субъектам РФ | 8,0 | 10,0 | 10,8 | 12,0 |
| Минимальное значение | 3,2 | 4,4 | 6,7 | 6,8 |
| Максимальное значение | 44,8 | 64,4 | 73,5 | 90,4 |
| Уровень дифференциации | 14,5 | 14,6 | 10,9 | 13,3 |
| Расходы на обще образование в консолидированных бюджетах субъектов РФ в расчете на 1 обучающегося с учетом региональных коэффициентов удорожания стоимости бюджетных услуг | ||||
| Среднее значение по субъектам РФ | 4,6 | 7,2 | 10,3 | 9,1 |
| Минимальное значение | 1,6 | 2,5 | 4,2 | 4,4 |
| Максимальное значение | 13,4 | 18,6 | 19,3 | 17,4 |
| Уровень дифференциации | 8,4 | 7,5 | 4,6 | 3,95 |
Вместе с тем по данным таблиц можно констатировать, что политика выравнивания бюджетных расходов, проводимая Минфином, дает определенные результаты. С учетом региональных коэффициентов, отражающих удорожание стоимости бюджетных услуг в зависимости от природно-климатических и социально-экономических факторов, дифференциация расходов в расчете на одного учащегося в период 2000–2003 гг. снизилась более чем в 2 раза.
Если проанализировать структуры расходов, а также недофинансирование бюджета для городских школ в 2000 году и с 2002 по 2004 года, то можно сказать, что недофинансирование существенно понижается (с 66% до 13–14%). Это связано с тем, что из общих расходов бюджетов всех уровней сегодня приходится: 42% всех расходов на социальную политику, 57% – на здравоохранение и физкультуру, 42% – на культуру и искусство, 66% – на жилищно-коммунальное хозяйство, 67% – на образование.
Ещё одной причиной увеличения финансирования системы образования может служить повышение количества платных услуг. В последнее время резко возрос спрос на факультативные занятия по иностранным языкам и информатике, а также по другим предметам. В финансовой плане на год в составе бюджетного финансирования включаются и предварительные расчёты по внебюджетным средствам (по заключенным договорам на аренду и т.д.…). Средства, полученные сверх кассового плана (заявки) перечисляются на единый бюджетный счёт и увеличивают финансирование бюджетного учреждения, через которое совершена сделка.
Но несмотря на возрастание объёмов финансирования, средств для хорошего функционирования образовательной системы выделяют по-прежнему не достаточно. Так как в начале 90-х годов финансирование было крайне низким, скоро учебные заведения столкнутся с проблемой физического устаревания товарно-материальных ценностей и основных средств, для восстановления которых, или приобретения новых потребуются огромные затраты.
К сожалению, прогнозировать увеличение доходов бюджета, необходимых для покрытия всех необходимых затрат, не представляется возможным. Известно, что государство проводит политику «уменьшения налогового бремя», а главным источником поступления денежных средств в бюджет являются именно налоги и другие обязательные платежи, возможно, что доходы наоборот будут уменьшаться. Поэтому одним из самых возможных решений проблемы финансирования образовательных учреждений остаётся увеличение бюджетных поступлений, а также спонсорская помощь. При превышении фактически полученных в центральный бюджет доходов над запланированными, сумма превышения направляется в учреждение расходуется в соответствии с установленным порядком. Дополнительные доходы подразделений расходуются в соответствии с их внутренними документами.
Практика расширения внебюджетной деятельности остается главным образом прерогативой учреждений начального, среднего и высшего профессионального образования. В структуре этого вида деятельности преобладают платные образовательные услуги. Доходы от внебюджетной деятельности учреждений областного и федерального подчинения увеличились в 2,7 раза по сравнению с предыдущим годом и составили 113 млн. 240,7 тысяч рублей. Доходы по внебюджетной деятельности областных образовательных учреждений составили 42,6% от бюджетного финансирования, а учреждений федерального подчинения –31,1%. Заработанные средства в первую очередь направлялись на заработную плату и оказание материальной помощи сотрудникам, а затем уже на приобретение расходных материалов, оборудования и оплату коммунальных услуг.
3. Внерелизационные доходы учебных заведений и пути их повышения
3.1 Анализ финансирования школ
В течение тысячелетия отечественная общеобразовательная школа была предметом обоюдных забот государства и общества, сферой эффективного социального партнерства различных общественных структур. Как уже было отмечено, она финансировалась по нескольким каналам: за счет казны, целевых взносов населения, пожертвований спонсоров, внебюджетных средств и т.п. В последние десятилетия школа оказалась фактически отторгнута от семьи и жестко привязана к политической и финансовой системам государства. Современные задачи общего образования (воспитать коммуникативность – умение жить вместе, развить природные творческие способности, привить интерес и навыки к самообучению, подготовить к решению жизненных проблем в динамично меняющихся условиях) невозможно решить без индивидуализации образования, углубления взаимодействия семьи и школы, внедрения высокоэффективных педагогических технологий. Это требует дополнительных затрат времени и душевных сил учителей и адекватного финансирования.
Принцип равной заинтересованности в качестве общего образования государства и семьи, положенный в основу многих правительственных документов, предусматривает: а) бюджетное финансирование деятельности школ в пределах государственных образовательных стандартов; б) внебюджетное финансирование дополнительного обучения. Однако эти каналы обеспечения школы обладают пока неудовлетворительными характеристиками и не содействуют изменению сложившегося отношения. Более того, продолжает расти отторжение от школы квалифицированных учителей, родителей, учащихся. Уже было отмечено в работе, что увеличение в достаточном количестве бюджетных средств ждать не имеет смысла, следовательно, школам необходимо привлекать средства населения за счёт оказания дополнительных услуг.
Согласно ст. 47 Закона «Об образовании», образовательное учреждение вправе вести предпринимательскую деятельность, предусмотренную его уставом. К предпринимательской деятельности образовательного учреждения относятся:
реализация и сдача в аренду основных фондов и имущества образовательного учреждения;
торговля покупными товарами, оборудованием;
оказание посреднических услуг;
долевое участие в деятельности других учреждений (в том числе образовательных) и организаций;
приобретение акций, облигаций, иных ценных бумаг и получение доходов (дивидендов, процентов) по ним;
ведение приносящих доход иных внереализационных операций, непосредственно не связанных с собственным производством предусмотренных уставом продукции, работ, услуг и с их реализацией.
Последний пункт данного списка позволяет образовательным учреждениям заниматься практически любым видом хозяйственной деятельности, не запрещенным законодательством.
Понятие предпринимательской деятельности, данное в Законе «Об образовании», не полностью соответствует определению, установленному ГК РФ. Согласно п. 2 ст. 45 Закона, получение дохода от оказания платных образовательных услуг за вычетом доли учредителя (собственника) при реинвестировании этого дохода в данное образовательное учреждение не относится к предпринимательской деятельности. Согласно же ст. 2 ГК РФ, предпринимательской является самостоятельная, осуществляемая на свой риск деятельность, направленная на систематическое получение прибыли от пользования имуществом, продажи товаров, выполнения работ или оказания услуг лицами, зарегистрированными в этом качестве в установленном законом порядке.
Для примера, позволяющего проследить возможности внереализационных доходов рассмотрим состояние дел в двух школах (условно №1 и №2) Колпинском района с примерными условиями и количеством учеников. Ниже в таблице приведены данные на 2002 год по обеим школам. А также данные по финансированию за 2000 и 2001 года.
Таблица 10. Основные характеристики школ №1 и №2
| Школа №1 | Школа №2 | |
| Количество учеников | 783 | 770 |
| Преподаватели | 30 | 29 |
| Наличие спортивного зала | Да | Да |
| Недофинансирование | 48% | 49% |
| Компьютерный класс | Да (15 шт.) | Да (20 шт.) |
| Компьютеры | Пентиум 2 | Пентиум 2 |
| Средний ФОТ | 1800 руб. | 1760 руб. |
| Необходимость ремонта | Да, 45% | Да, 49% |
| Учебники | 59% от необходимого | 63% от необходимого |
| Подключение к интернету | Да | Да |
Таблица 11. Структура бюджетного финансирования общеобразовательной школы №1 (из бюджетов различного уровня)
В процентах к итогу
| Статьи финансирования | 2005 год | 2006 год | Изменение % |
| Всего | 100,0 | 100,0 | Х |
| В том числе оплата труда | 57,6 | 51,1 | 88,7 |
| Социальные отчисления на оплату труда | 18,1 | 17,4 | 96,1 |
| Коммунальные платежи | 8,4 | 14,4 | 171,4 |
| Приобретение предметов снабжения | 7,6 | 9,8 | 128,9 |
Более наглядно данные таблицы 11 выглядят на диаграмме 1.
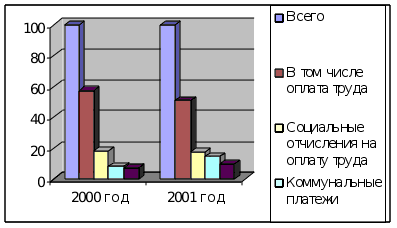 Диаграмма
1. Структура
бюджетного
финансирования
общеобразовательной
школы №
Таблица 12. Структура бюджетного финансирования общеобразовательной школы №2 (из бюджетов различного уровня)
В процентах к итогу
| Статьи финансирования | 2000 год | 2001 год | Изменение % |
| Всего | 100,0 | 100,0 | Х |
| В том числе оплата труда | 59,6 | 53,1 | 89,09 |
| Социальные отчисления на оплату труда | 16,1 | 19,4 | 120,5 |
| Коммунальные платежи | 9,4 | 12,4 | 131,91 |
|
Приобретение предметов снабжения |
7,6 | 10,8 | 142,11 |
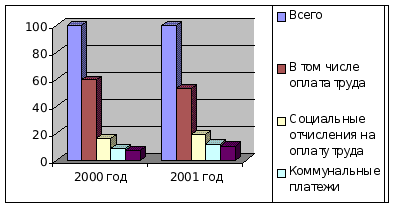
Диаграмма 2. Структура бюджетного финансирования общеобразовательной школы №2
На 71% (14,4/8,4 №1) и на 32% (12,4/9,4 №2) соответственно выросли доли расходов на оплату коммунальных платежей. Вместе с тем за 2000–2001 гг. общая численность учителей общеобразовательных школ оставалась стабильной, и не сократилась, при одновременном уменьшении доли финансируемых средств на оплату труда на 11%(51,1/57,6 №1) и на 10,9% (53,1/59,6 №2).
Дифференциация средней заработной платы работников школьного и начального профессионального образования на декабрь 2001 г. характеризуется следующими данными (см. табл. 13):
Таблица 13. Дифференциация средней заработной платы по профессиям и должностям работников школьного образования школы №1 и №2 за декабрь 2006 г.
| Профессии и должности работников | Среднемесячная заработная плата, руб. шк. №1 | Среднемесячная заработная плата, руб. шк. №2 |
| Преподаватели, учителя, | 1521 | 1493 |
|
Из них Математики |
1705 | 1598 |
| Русского языка и литературы | 1503 | 1496 |
| Истории | 1421 | 1418 |
| Иностранного языка | 1341 | 1305 |
| 1–3 (4) классов | 1302 | 1297 |
| Инструкторы по труду | 1169 | 1208 |
| Мастера производственного обучения | 947 | 907 |
Проанализировав данные представленных выше таблиц, можно сделать вывод о том, что школы находятся примерно в одном положении, так как основные показатели у них практически совпадают.
Рассмотрим теперь особенности прав и обязанностей обоих образовательных учреждений в вопросах осуществления их основной деятельности. В компетенцию образовательных учреждений, детально описанную в п. 2 ст. 32 Закона «Об образовании», включается:
материально-техническое обеспечение и оснащение образовательного процесса, оборудование помещений в соответствии с государственными и местными нормами и требованиями, что осуществляется в пределах собственных финансовых средств учреждений;
предоставление учредителю и общественности ежегодного отчета о поступлении и расходовании финансовых и материальных средств;
установление структуры управления деятельностью образовательного учреждения, штатного расписания, распределение должностных обязанностей;
установление ставок заработной платы и должностных окладов работников образовательного учреждения в пределах собственных финансовых средств и с учетом ограничений, установленных федеральными и местными нормативами;
установление надбавок и доплат к должностным окладам работников образовательного учреждения, порядка и размеров их премирования.
3.2 Анализ внебюджетного финансирования
Напомним, что источниками финансирования школы являются средства бюджета, выделяемые по установленному нормативу:
доход от оказания дополнительных платных образовательных и иных услуг;
добровольные взносы и пожертвования физических и юридических лиц;
кредиты банков и иных кредиторов, при условии его погашения и выплаты банковского процента за счет внебюджетных средств;
доход от предпринимательской деятельности;
другие источники в соответствии с законодательством РФ.
К сожалению, бюджетное финансирование школы не обеспечивает эффективных условий для саморазвития школы и возникновения нового качества образования. Поэтому привлечение сторонних дополнительных средств – задача по сути любой школы, которая ставит перед собой задачу развиваться и давать требуемые знания детям.
Для реализации центральной идеи проекта и создания работоспособных механизмов внебюджетного финансирования в настоящее время есть все необходимые и достаточные правовые предпосылки и условия:
– Закон «Об образовании» гарантирует права общественности в решении вопросов, связанных с содержанием, организацией и финансированием образовательной деятельности школы (ст. 35, 41, 50, 52).
– Закон «Об образовании» гарантирует права школ и учителей в выборе педагогически наиболее целесообразных форм обучения и воспитания (ст. 55).
– Закон не запрещает основным работникам школ использовать школьное имущество для внеурочной работы с учащимся. Более того, принципы государственной образовательной политики нацеливают на более эффективное использование материальных фондов школ (ст. 2, 4 закона «Об образовании»).
– Закон «Об общественных объединениях» одним из источников формирования имущества определяет добровольные взносы и не ограничивает порядок и формы их использования. В частности, не запрещает выплачивать материальное вознаграждение физическим лицам, оплачивать закупку юридическими лицами материальных ценностей.
– Налоговый кодекс надежно защищает интересы школ и общественных объединений в области спонсорского финансирования образовательной деятельности.
Необходимо ещё раз напомнить, что источники условно можно разделить на четыре группы: спонсорские взносы, плата за оказание дополнительных образовательных услуг, родительские взносы на содержание и развитие школы и услуги, связанные с реализацией школьного имущества.
Спонсорами школ, как правило, становятся предприятия, дети работников которых (обычно руководителей) учатся в этих школах. Развит этот источник слабо. Многочисленные призывы к хозяйственникам войти в попечительские советы и упорядочить финансовую поддержку школ, сделать ее плановой и гарантированной, широкого отклика пока не получили. (Преуспевающие хозяйственники тем и преуспевают, что умеют хорошо считать деньги). Обещанные же льготы для учреждений и предприятий, спонсирующих школу, пока в российское законодательство не вошли.
Плата за оказания дополнительных образовательных услуг является существенным каналом денежных поступлений, однако далеко не массовым. Несмотря на то, что в Колпинском районе платными образовательными услугами занимаются 100% школ, ими охвачены 57% учащихся. По Российской Федерации в целом эти цифры много ниже. И это несмотря на то, что, согласно опросам, практически все граждане нашего города готовы вносить в школу от 1000 до 5000 руб. в месяц и больше.
Об этом свидетельствует и тот факт, что опросы фирмы «X» родителей и учащихся школ города Санкт-Петербурга показали, что 93% семей (против 15%) готовы доплачивать 3–10 тыс. рублей в год за обучение своих детей по основным школьным предметам, если оно носит индивидуальный характер и нацелено на развитие природных способностей ребенка.
Образовательному учреждению принадлежит право собственности на денежные средства, имущество и иные объекты собственности, переданные ему физическими и (или) юридическими лицами в форме дара, пожертвования или по завещанию, на продукты интеллектуального и творческого труда, являющиеся результатом его деятельности, а также на доходы от собственной деятельности образовательного учреждения и приобретенные на эти доходы объекты собственности.
Сдача в аренду государственным или муниципальным образовательным учреждением закрепленных за ним объектов собственности, а также земельных участков осуществляется без права выкупа с согласия совета образовательного учреждения по ценам, которые не могут быть ниже цен, сложившихся в данном регионе.
Средства, полученные образовательным учреждением в качестве арендной платы, используются на обеспечение и развитие образовательного процесса в данном образовательном учреждении.
Необходимо остановиться на том, как рассчитываются нормативы по дополнительным услугам в школах (на примере школы №1), а далее сравнить общие данные по расходам обеих школ. Примером будет служить расчёт дополнительных услуг по образованию в школе №1.
Протокол заседания Совета школы №1 о развитии дополнительного обучения, на котором принимается решение: активизировать работу по разработке планов работ и учебных программ по дополнительному обучению, развивающему интерес к учебе и природные способности учащихся, считать взносы родителей на финансирование дополнительного обучения не платой за дополнительное образование, а целевыми спонсорскими средствами, направляемыми на развитие просветительской деятельности школы, считать целевые спонсорские средства общественной собственностью родителей, которые направлять на следующее:
– фонд развития школы;
– материальное вознаграждение учителям, ведущим дополнительное обучение, и оплату причитающихся налогов;
– приобретение оборудования, инвентаря и материалов для учебной работы;
– отчисление в общественный фонд на покрытие расходов, связанных с хозяйственным учетом денежных средств.
В результате заседания была получена следующая таблица с комментариями:
Таблица 14. Исходные данные для расчёта курсов по дополнительному образованию
| № |
Наименование |
Ед. изм |
Примечание |
Колич. |
в% от п. 4 |
|
Исходные данные |
|||||
| 1 | Ставка учителя по ЕТС | руб./час | 25 | ||
| 2 | Численность группы |
чел. |
10 | ||
| 3 | Договорная цена часа занятий с группой | руб./час | 30 | ||
| 4 | Сумма взносов за час дополнительных занятий с группой | руб./час | п. 2 хп. 3 | 300 | |
|
Калькуляция |
|||||
| 5 | Фонд развития школы | руб./час | 31% – 44% | 94 – 133 | 31% – 44% |
| 6 | Отчисление в общественный фонд | руб./час | 7% от п. 4 | 21 | 7% |
| 7 | Оборудование, инвентарь, материалы | руб./час | 35% от п. 1 | 9 | 3% |
| 8 | Материальное вознаграждение учителя | руб./час |
п. 4 – п. 5 – п. 6 – п. 7 1,358 |
130–101 | 43% – 34% |
| 9 | Единый социальный налог | руб./час | 35,8% от п. 8 | 46 -36 | 15% – 12% |
Примечания:
Ставка по ЕТС (п. 1) задается по штатному расписанию.
Сумма по п. 3 устанавливается по протоколам родительских собраний.
Суммы по п. 7 и 8 могут изменяться учителем без увеличения общей суммы.
Доли фонда развития школы (п. 5) и материального вознаграждения (п. 8) устанавливаются по взаимной договоренности между учителем и администрацией школы.
Коммунальные платежи и иные накладные расходы, связанные с дополнительным обучением, оплачиваются из фонда развития школы.
Доход, полученный образовательным учреждением от оказания дополнительных услуг, используется школой по собственному усмотрению. Он может направляться на развитие материальной базы школы, на увеличение расходов на заработную плату всем сотрудникам школы, причем не только тем, кто непосредственно оказывал эти услуги. Поступление и расходование средств от оказания платных дополнительных образовательных услуг осуществляется по смете доходов и расходов. Эта смета обсуждается Школьным советом и утверждается директором школы, а также финансовыми органами.
Условно можно разбить все расходные статьи в такой смете на две категории:
общие статьи, присущие всякому образовательному учреждению (фонд заработной платы (ФЗП) сотрудников и педагогов, начисления на ФЗП, коммунальные платежи, хозяйственные и канцелярские расходы, расходы на учебно-методические материалы);
специфические расходные статьи.
Рассмотрим особенности планирования расходов на оплату труда. Нормальная практика состоит в том, что Школьный совет определяет, прежде всего, базовые цифры. Анализируется величина доходов, устанавливается их доля (или абсолютная величина), направляемая на формирование фонда заработной платы и фонда, идущего на соответствующие начисления.
Независимо от того, оказываются ли дополнительные образовательные услуги в комплексе или по отдельным позициям, формируется фонд оплаты труда педагогов, участвующих в дополнительном образовании, и фонд заработной платы иных сотрудников школы, задействованных при реализации платных услуг.
Формирование фонда оплаты труда педагогов происходит следующим образом. Как правило, труд педагогов четко регламентирован по времени (классно-урочными рамками), и с этой точки зрения нетрудно оценить степень вовлеченности каждого конкретного педагога в реализацию дополнительного образования, анализируя количество уроков. Кроме того, должна учитываться и квалификация отдельных педагогов. На практике, однако, ситуация более дифференцирована: при равном количестве часов занятий реальная значимость деятельности того или иного педагога различна.
В рассматриваемой школе №1 принята определенная система формирования заработной платы педагогов, задействованных в работе по оказанию дополнительных образовательных услуг.
Определяется «базовая оплата»: педагогу присваивается разряд (в том случае, если педагог уже работает в школе, этого не требуется), после чего он тарифицируется в зависимости от количества часов. Таким образом, «базовая оплата» в точности соответствует той, которую педагог получал бы в любом другом государственном (муниципальном) образовательном учреждении за соответствующее количество часов.
Рассчитывается «доплата за час»: решением школьного совета устанавливается определенная величина доплаты за каждый проведенный урок в системе образования, независимо от разряда, учебного предмета, стажа и т.д.
Практика показала, что развитая система образования, качество которых напрямую связано с качеством образования, получаемого учащимися в рамках государственного учебного плана, требует существенного перераспределения доходов, получаемых в системе дополнительного образования в пользу педагогов, задействованных в реализации государственной образовательной программы. Этого требует и принцип социальной справедливости (в противном случае учителя, проводящие уроки по основному расписанию и в системе дополнительного общего образования, получают существенно отличающуюся заработную плату), и желание администрации и родителей сохранить в образовательном учреждении квалифицированные педагогические кадры (иначе педагоги будут просто переходить в систему дополнительного образования, где уровень доходов на практике выше, чем в государственном образовании – проблема, более чем актуальная для российской школы). В результате уже на протяжении ряда лет школьный совет школы №1 принимает решение, устанавливающее такой же уровень доплат за час для учителей, задействованных в основном учебном процессе, как и для учителей, задействованных в системе дополнительного образования.
Индивидуальная доплата: как уже отмечалось выше, при прочих равных условиях (часах преподавания, квалификации, учебном предмете и т.д.) вклад различных педагогов в реализацию образования различен. К этому нужно добавить и специфические экономические факторы: для успешной работы в сфере платных услуг зачастую требуется не просто высокая педагогическая квалификация, но и определенные менеджерские способности. Более того, в ряде случаев можно прямо говорить о том, что решающими для успешного функционирования системы дополнительного образования являются именно организационные способности задействованных в ней педагогов и сотрудников. Для того, чтобы дифференцированно оценить вклад каждого педагога, в школе применяется система индивидуальных доплат.
Смета внебюджетных доходов и расходов школы №1, утвержденная на 2006 г., представлена в таблице 15.
Таблица 15. Смета внебюджетных доходов и расходов школы №1, утвержденная на 2006 г.
|
1. ДОХОДЫ И ПОСТУПЛЕНИЯ |
Форма 0501010 |
|||||
|
Наименование показателя |
Код строки |
Внебюджетные средства |
||||
|
Всего |
в том числе по кварталам |
|||||
|
I |
II |
III |
IV |
|||
|
1 |
2 |
3 |
4 |
5 |
6 |
7 |
| Доходы и поступления, подлежащие распределению по экономическим нормативам | 010 | |||||
| Поступления из бюджета (средств отрасли) по нормативам | ||||||
| Другие поступления – всего | 020 | 530310 | 115410 | 100960 | 70910 | 243030 |
| в том числе: | 030 | |||||
| доход от реализации производимой продукции (работ, услуг) | ||||||
| социальные доплаты и компенсации населению (пенсия сиротам) | 040 | |||||
| платежи за оказание услуг по договорам с юридическими и физическими лицами (возмещение расходов) | 050 | |||||
| поступление из Префектуры | 060 | |||||
| поступления из Управы | 070 | |||||
| платные образовательные услуги | 080 | 167930 | 58090 | 45970 | 8840 | 55030 |
| процент от реализации проездных билетов | 090 | |||||
| зарплата учащихся | 100 | |||||
| 1,5% от товарного кредита | 110 | |||||
| прочие поступления (родительская плата) | 120 | 362380 | 57320 | 54990 | 62070 | 188000 |
| Проценты банка за пользование временно свободными средствами учреждения | 130 | |||||
| Прибыль | 140 | |||||
|
Итого доходов и поступлений, подлежащих распределению |
150 | 530310 | 115410 | 100960 | 70910 | 243030 |
|
Целевые доходы и поступления |
160 | |||||
| Дополнительные ассигнования на централизованные и внеплановые мероприятия | ||||||
| Поступления из финансового резерва (централизованного фонда) вышестоящего органа управления | 170 | |||||
| Добровольные взносы предприятий, кооперативов, общественных организаций, населения (финансовая помощь) | 180 | |||||
| Прочие целевые поступления (средства на улучшение содержания сирот) | 190 | |||||||
|
Итого целевых доходов и поступлений |
200 | |||||||
|
Всего доходов, поступлений |
210 | 530310 | 115410 | 100960 | 70910 | 243030 | ||
|
(Единый фонд финансовых средств – ЕФФС) |
220 | 530310 | 115410 | 100960 | 70910 | 243030 | ||
| 2. РАСХОДЫ | Форма 0501010 | |||||||
|
Экономическая классификация расходов |
Внебюджетные средства |
|||||||
| Наименование статьи |
Код |
Всего |
в том числе по кварталам |
|||||
|
статьи |
строки |
|||||||
|
I |
II |
III |
IV |
|||||
|
1 |
2 |
3 |
4 |
5 |
6 |
7 |
8 |
|
| ОПЛАТА ГОСУДАРСТВЕННЫХ СЛУЖАЩИХ – всего |
110100 |
230 | 208000 | 76000 | 54000 | 15000 | 63000 | |
|
в том числе: основной оклад гражданских служащих |
110110 | 240 | 208000 | 76000 | 54000 | 15000 | 63000 | |
| прочие денежные выплаты гражданским служащим | 110140 | 250 | ||||||
| НАЧИСЛЕНИЯ НА ОПЛАТУ ТРУДА (страховые взносы на государственное социальное страхование граждан) |
110200 |
260 | 75920 | 27740 | 19710 | 5475 | 22995 | |
| ПРИОБРЕТЕНИЕ ПРЕДМЕТОВ СНАБЖЕНИЯ И РАСХОДНЫХ МАТЕРИАЛОВ – всего |
110300 |
270 | 10500 | 2500 | 3000 | 500 | 4000 | |
|
в том числе: медикаменты, перевязочные средства и прочие лечебные расходы |
110310 | 280 | ||||||
| мягкий инвентарь и оборудование | 110320 | 290 | ||||||
| продукты питания | 110330 | 300 | ||||||
| оплата горюче-смазочных материалов | 110340 | 310 | ||||||
| прочие расходные материалы и предметы снабжения | 110350 | 320 | 10500 | 2500 | 3000 | 500 | 4000 | |
| КОМАНДИРОВКИ И СЛУЖЕБНЫЕ РАЗЪЕЗДЫ |
110400 |
330 | |||||
| ТРАНСПОРТНЫЕ УСЛУГИ |
110500 |
340 | |||||
| ОПЛАТА УСЛУГ СВЯЗИ |
110600 |
350 | 2200 | 700 | 500 | 300 | 700 |
| ОПЛАТА КОММУНАЛЬНЫХ УСЛУГ – всего |
110700 |
360 | 11900 | 4000 | 2600 | 1300 | 4000 |
|
в том числе: оплата содержания помещений |
110710 | 370 | 900 | 300 | 200 | 100 | 300 |
| оплата отопления помещений, в том числе: | 110720 | 380 | 6300 | 2100 | 1400 | 700 | 2100 |
| оплата отопления | 110721 | 390 | 6300 | 2100 | 1400 | 700 | 2100 |
| оплата потребления газа | 110722 | 400 | |||||
| оплата потребления котельно-песного топлива | 110723 | 410 | |||||
| оплата освещения помещений | 110730 | 420 | 3200 | 1100 | 700 | 300 | 1100 |
| оплата водоснабжения помещений | 110740 | 430 | 1500 | 500 | 300 | 200 | 500 |
| оплата аренды помещений | 110750 | 440 | |||||
| прочие коммунальные услуги | 110770 | 450 | |||||
| ПРОЧИЕ ТЕКУЩИЕ РАСХОДЫ НА ЗАКУПКИ ТОВАРОВ И ОПЛАТУ УСЛУГ |
111000 |
460 | 5400 | 1800 | 1200 | 600 | 1800 |
|
в том числе: оплата текущего ремонта оборудования и инвентаря |
111020 | 470 | 1800 | 600 | 400 | 200 | 600 |
| оплата текущего ремонта зданий и сооружений | 111030 | 480 | |||||
| прочие текущие расходы | 111040 | 490 | 3600 | 1200 | 800 | 400 | 1200 |
| ТРАНСФЕРТЫ НАСЕЛЕНИЮ – всего |
130300 |
500 | |||||
|
в том числе: стипендии |
130320 | 510 | |||||
| прочие трансферты населению | 130330 | 520 | |||||
| ПРИОБРЕТЕНИЕ ОБОРУДОВАНИЯ И ПРЕДМЕТОВ ДЛИТЕЛЬНОГО ПОЛЬЗОВАНИЯ |
240100 |
620 | |||||
| Приобрение непроизводственного оборудования и предметов длительного пользования для государственных учреждений | 240120 | 630 | 116390 | 46390 | 20000 | 15000 | 35000 |
| Обеспечение образовательных учреждений компьютерной техникой и учебным оборудованием |
240120 (0940) |
640 | 100000 | 30000 | 15000 | 40000 | 15000 |
| КАПИТАЛЬНЫЙ РЕМОНТ |
240300 |
650 | |||||
|
ИТОГО ПО РАЗДЕЛУ 14 |
800000 |
660 | 530310 | 115410 | 100960 | 70910 | 243030 |
| ПРОЧИЕ ТРАНСФЕРТЫ НАСЕЛЕНИЮ |
130330 |
670 | |||||
|
ИТОГО ПО РАЗДЕЛУ 18 |
810000 |
700 | |||||
|
ВСЕГО РАСХОДОВ РАЗДЕЛ 14+18 |
820000 |
710 | 530310 | 115410 | 100960 | 70910 | 243030 |
В отношении внебюджетного финансирования дополнительной образовательной деятельности школы система характеризуется соотношениями и абсолютными суммами расходов, необходимых для эффективной учебной работы (себестоимостью), фондом развития школы и внутрисистемными затратами.
Таблица 16. Варианты калькуляции взносов на дополнительное обучение, руб.
| № |
Наименование |
Процентное содержание |
Варианты |
Прим. |
||
| 1 | 2 |
3 |
||||
| 1 | Фонд оплаты труда (ФОТ) по ЕТС | 800 | 800 |
800 |
||
| 2 | Единый социальный налог | 35,8% от п. 1 | 286 | 286 |
286 |
|
| 3 | Дополнительный ФОТ | 30% от п. 1 | 240 | 240 |
240 |
|
| 4 | Оборудование, инвентарь, материалы | 35% от п. 1 | 280 | 280 |
280 |
|
| 5 | Коммунальные платежи | 20% от п. 1 | 160 | 160 |
160 |
|
| 6 |
Затраты на ремонт и восстановление основных фондов |
60% от п. 1 | 480 | 480 |
480 |
|
| 7 | Итого себестоимость | п. 1 + п. 2+п. 3 + п. 4+п. 5 + п. 6 | 2246 | 2246 |
2246 |
23% |
| 8 | Прибыль | п. 11 – п. 7 | 0 | 7354 |
7353 |
77% |
| 9 | Налог на прибыль | 24% от п. 8 | 0 | 1765 |
0 |
|
| 10 | Чистая прибыль: | п. 8 – п. 9 | 0 | 5589 |
7353 |
|
| 10.1 | Фонд материального вознаграждения. | 0 | 2619 |
2619 |
27% |
|
| 10.2 | ЕСН | 35,8% от п. 10.1 | 0 | 937,5 |
937 |
|
| 10.3 | Фонд развития школы | 0 | 2033 |
3797 |
40% |
|
|
11 |
ИТОГО |
2246 | 9600 |
9600 |
||
В таблице в качестве иллюстрации приведены варианты калькуляции взносов на дополнительное обучение в течение 8 часов в месяц 4 групп по 10 человек. При этом ФОТ 800 руб. рассчитан по округленному тарифу 13 разряда Единой Тарифной Сетки (ЕТС) – 25 руб./час. Общая сумма поступлений 9600