Среднесрочное корпоративное планирование в системе управления финансами предприятия (на материалах ОАО "Счетмаш", г. Курск)
Составление бюджет доходов и расходов (или прогнозного отчета о прибылях и убытках) является «выходной формой» операционного бюджета.
В этом документе рассчитывается плановое значение: объема продаж от реализации отгруженной покупателям продукции, себестоимости реализованной продукции, коммерческих и управленческих расходов, расходов финансового характера (проценты по доходам), налогов к уплате и др. Большая исходных данных берется из операционных бюджетов.
10. Инвестиционный бюджет.
Бюджет доходов и расходов должен включать амортизационные отчисления, которые находятся в прямой зависимости от объема капиталовложений.
Составление бюджета капитальных вложений (инвестиционного бюджета) – это процесс планирования и управления долгосрочными инвестициями коммерческой организации.
В инвестиционном бюджете происходит окончательное определение объектов инвестирования, объемов и сроков реальных инвестиций. В этом документе особое внимание должно быть сосредоточено на влиянии новых инвестиций на финансовые результаты деятельности коммерческой организации, величину прибыли. Определяя конкретные направления использования финансовых ресурсов, следует учитывать различия в уровне получаемой отдачи и выбирать затраты, обеспечивающие предельно высокую рентабельность. При этом финансовые затраты необходимо соотносить со сроками их окупаемости.
11. Бюджет движения денежных средств.
Главная задача бюджета движения денежных средств (БДДС) – проверить реальность источников поступления средств (притоков) и обоснованность расходов (оттоков), синхронность их возникновения определить возможную величину потребности в заемных средствах. Это документ, позволяющий реально оценить, сколько денежных средств и в каком периоде потребуется коммерческой организации.
12. Прогноз баланса.
Прогноз баланса – это прогноз состояния активов и пассивов коммерческой организации, бизнеса, инвестиционного проекта или структурного подразделения в соответствии со сложившейся структурой активов и обязательств и ее изменением в процессе реализации бюджета доходов и расходов, бюджета движения денежных средств и инвестиционного бюджета. Его назначение – показать, как изменится балансовая стоимость коммерческой организации в результате осуществления финансово-хозяйственной деятельности организации в целом или ее структурных подразделений в течение бюджетного периода.
Прогноз баланса, как и бухгалтерский баланс, состоит из двух основных разделов – актива и пассива, которые должны быть равны между собой. Прогноз баланса строится на основе баланса на начало периода с учетом предполагаемых изменений каждой статьи баланса.
Таким образом, бюджетирование служит инструментом планирования и контроля; повышает эффективность принятия управленческих решений и повышает объективность оценки деятельности структурных подразделений.
1.4 Современные пакеты анализа в финансовом планировании
Необходимость моделирования, консолидация данных и просмотр исторической информации, а также отчетность и графическое представление данных немыслимо без использования специальных компьютерных программ.
Поскольку составление финансовых планов и бюджетов является итеративным процессом, то прежде чем они примут нормальные очертания, требуются многократные изменения и притирка данных. Много времени уходит на согласование операций, сбор данных и подготовку отчетных документов. Кроме того, контроль и анализ исполнения бюджетов в коммерческих организациях сопряжены с обработкой больших массивов исходной информации.
На сегодняшний день, в силу приоритетности анализа финансового состояния и доходности деятельности хозяйствующих субъектов в условиях рыночной экономики по сравнению с другими направлениями экономического анализа, наибольшее развитие получили программы, позволяющие оценить и проанализировать финансовое состояние хозяйствующего субъекта, а также достигнутые финансовые результаты хозяйственной деятельности. [Ефимова]
И.Я. Лукасевич выделяет следующие классы программных средств, используемые в качестве инструментария поддержки финансовых решений: [Лихачева]
пакеты общего назначения;
пакеты для решения задач фундаментального анализа, в том числе:
- программы, ориентированные на решение конкретных задач;
- пакеты для анализа финансового состояния предприятия;
- пакеты для оценки и управления инвестиционными проектами;
интегрированные системы управления предприятиями;
пакеты для решения задач технического анализа;
статистические и математические пакеты программ;
системы искусственного интеллекта.
Наиболее примитивные функции финансового планирования могут быть реализованы в среде электронных таблиц (табличных процессоров) нового поколения. К числу таких программных средств относятся EXCEL, Lotus, Quattro Pro 7 и др. Наиболее существенными достоинствами пакетов общего назначения являются: эффективное моделирование различных сценариев развития коммерческой организации; возможности математического, статистического и графического анализа данных; развитый интерфейс с другими пакетами прикладных программ (ППП) и др.
На сегодняшний день лидером в этом классе является семейство ППП EXCEL, имеющее широкие функциональные возможности и позволяющее осуществлять разработку собственных приложений на языке программирования Visual Basis for Application.
Большинство предприятий, особенно в России, используют таблицы EXCEL как основной инструмент планирования. Однако такой порядок может быть оправдан для малых предприятий, где процесс составления, контроля и анализа финансовых планов и бюджетов может быть облегчен применением электронных таблиц, согласованных между собой.
На средних и крупных предприятиях необходимы специализированные программные средства, полностью автоматизирующие весь бюджетный процесс. Дело в том, что процесс планирования, бюджетирования и консолидации весьма сложен, трудоемок, поглощает много времени и подвержен неизбежным ошибкам. Для средних и крупных предприятий один цикл финансового планирования означает заполнение множества таблиц, которые затем рассылаются руководителям подразделений и направлений бизнеса, с тем чтобы они просмотрели их и внесли необходимые корректировки. Вполне возможно, что кто-то из них может сделать ошибки: переделать формулы либо макросы, внести неправильные данные, внести данные в другие ячейки, удалить важные связки и прочее. В такой ситуации к концу процесса формируются несколько вариантов одного и того же плана (бюджета), и никто не знает, какой из них наиболее правильный. Кроме того, несовпадения могут явиться результатом недостаточной коммуникации между участниками процесса. Например, вполне вероятна ситуация, когда менеджеры вносят поправки и забывают сообщить об этом другим.
Программы, ориентированные на решение задач финансового планирования и бюджетирования [Лихачева]
В настоящее время на отечественном рынке представлено довольно ограниченное число специализированных продуктов, ориентированных на решение задач планирования и бюджетирования. Среди российских программ в области формирования и оптимизации финансового планирования наиболее известными являются «Альт-Прогноз», «БЭСТ-План», «Project Expert» и «Альт-Инвест».
ППП «Альт-Прогноз». Программа «Альт-Прогноз» (модель фирмы «АЛЬТ») ориентирована на решение задач оперативного и текущего планирования и управления финансовыми ресурсами коммерческой организации.
С помощью модели решается задача формирования и оптимизации бюджетов (финансовых планов) коммерческой организации.
С помощью этой программы, введя исходные данные из баланса и отчета о финансовых результатах, можно сформировать бюджет движения денежных средств, а также провести анализ будущего финансового положения коммерческой организации. Основными итоговыми характеристиками прогнозируемого финансового состояния коммерческой организации являются модель расчетного счета предприятия, прогнозный отчет о прибыли и убытках, показатели безубыточности деятельности.
Заложенные в «Альт-Прогнозе» схемы взаиморасчетов (среди которых авансовые платежи за поставляемые товары, оплата в счет погашения долгов и др.) позволяет финансовому менеджеру не только выбирать готовые варианты, но и изменять параметры задач для поиска эффективных управленческих решений.
Программа «Альт-Прогноз» позволяет решить следующие задачи:
- определить объем реализации и цены каждого вида продукции, при которых обеспечивается необходимый уровень прибыльности (безубыточность) коммерческой организации;
- оптимизировать потребности предприятия в оборотных средствах;
- рассчитать сумму необходимого кредитования и построить
график привлечения и возврата средств (в том числе по ранее привлеченным кредитам);
- проводить контроль и оптимизировать структуру поступлений и платежей. При обнаружении отрицательного остатка свободных денежных средств моделируются управленческие решения по ликвидации дефицита бюджета;
- сформировать и обосновать план выхода коммерческой организации из кризиса (в том числе при возможной процедуре банкротства);
- выработать финансовую стратегию головной компании в от ношении своих структурных подразделений;
- выбирать наиболее рациональные управленческие решения, направленные на повышение рентабельности и ликвидности коммерческой организации.
ППП «БЭСТ-План». «БЭСТ-План» — разработка компании «Интеллект-Сервис». Эта программа автоматизации планирования на предприятиях различного масштаба и профиля. Назначение продукта «БЭСТ-План» разработка планов по себестоимости продукции, работ, услуг
(издержкам обращения);
- расчет экономической эффективности каждого вида продукции в соответствии с производственными планами коммерческой организации;
- проведение расчета «точки безубыточности» для выбора оптимального соотношения затрат, объемов и прибыли;
- прогнозирование финансовых результатов деятельности коммерческой организации.
Возможности программы:
- разработка нескольких вариантов плана с выбором оптимального решения;
- автоматический расчет количества финансовых, материальных и трудовых ресурсов, необходимых для достижения намеченных целей;
- управление ценообразованием;
- контроль в результате сопоставления плановых и фактических затрат.
ППП «Project Expert». Одной из распространенных программ является «Project Expert», разработанная консультационной фирмой «Про-Инвест Консалтинг».
Функциональные возможности Project Expert:
Project Expert позволяет разработать план и провести анализ
эффективности инвестиционного проекта без отраслевых ограничений. Допустимая длительность проекта — 30 лет. Минимальный
шаг расчета — один месяц, что позволяет производить расчеты проектов, имеющих сезонный характер, а также корректно учитывать
влияние на денежные потоки временных факторов в условиях высокой инфляции. Ввод поступлений и выплат может производиться
в двух валютах. Количество различных продуктов (услуг), реализуемых в одном проекте — до 400.
Project Expert имеет в своем составе инструментальные средства, позволяющие разработать детальный инвестиционный план
проекта, включая разработку календарного плана проекта, построение сетевого графика с учетом различных условий взаимодействия
стадий проекта между собой и представить его в виде диаграмм GANTT и PERT.


 3.Project
Expert позволяет
профессионально
провести анализ
эффективности
проекта. Имитационная
(динамическая)
модель денежных
потоков позволяет
не только рассчитать
основные финансовые
показатели
эффективности
проекта в различные
периоды времени,
но и выработать
наиболее рациональную
стратегию его
реализации
посредством
ранжирования
набора факторов,
отражающих
возможные
варианты развития
проекта.
Для оценки эффективности проекта рассчитываются следующие показатели: рентабельность активов, рентабельность собственного (акционерного) капитала, рентабельность инвестиций, рентабельность продаж, прирост собственного (акционерного) капитала, срок окупаемости проекта, внутренняя норма доходности, чистая приведенная стоимость, индекс прибыльности, показатели платежеспособности и ликвидности, показатели оборота запасов и поступлений и др.
Программа «Альт-Инвест» (разработка фирмы ИКФ «АЛЬТ»). Среда, в которой реализована программа (Microsoft Excel), — одна из наиболее распространенных и доступных в освоении.
Пакет предусматривает возможность использования различных валют, методов расчета, видов цен. Он позволяет достаточно быстро разработать финансовые разделы бизнес-планов, провести всесторонний анализ эффективности и чувствительности проекта к изменению основных его параметров, проиграть различные сценарии реализации проектов и др. В автоматическом режиме формируются все необходимые виды отчетности (баланс, отчет о прибылях и убытках, отчет о движении денежных средств), а также показатели и коэффициенты, описывающие проект (рентабельность, оборачиваемость, ликвидность, показатели оценки экономической эффективности инвестиций). Результаты расчетов можно получить в табличном и графическом виде, на русском и английском языках.
Работа с программным продуктом предусматривает два этапа. На первом этапе производится ввод данных по проекту, далее осуществляется автоматический расчет основных показателей и построение графиков для анализа привлекательности инвестиционного проекта.
Подсистемы финансового планирования в корпоративных интегрированных системах (КИС)
К числу корпоративных интегрированных систем можно отнести: BAAN, R/3 (SAP, Германия); «Галактика» («Галактика», Россия-Белоруссия); «БЭСТ-ПРО» («Интеллект-Сервис», Россия); NS-2000 («Никос-Софт», Россия); БОСС («АйТи», Россия) и др.
Рассмотрим подсистемы финансового планирования в некоторых КИС.
Пакет BAAN имеет систему динамического моделирования и встроенный язык 4 GL. Одним из функциональных приложений является подсистема «BAAN-Финансы», основными функциями которой являются анализ и планирование. Подсистема «BAAN-Финансы» включает следующие модули: «Главная книга», «Расчеты с поставщиками», «Расчеты с дебиторами», «Основные средства», «Анализ затрат», «Управление денежными средствами», «Финансовые планы», «Финансовые отчеты». Модуль «Управление денежными средствами» позволяет финансовому менеджеру оперативно прогнозировать денежные потоки как в целом по коммерческой организации, так и по ее отдельным структурным подразделениям. С помощью модуля «Финансовые планы» можно не только разработать, но и сравнить различные варианты финансовых планов; отследить отклонения в результате сравнения фактических данных с плановыми; использовать планируемые показатели при анализе финансово-хозяйственной деятельности коммерческой организации. Модуль «Финансовые отчеты» автоматически составляет финансовую отчетность предприятия, сводные таблицы и графики. Одной из важных функций подсистемы «BAAN-Финансы» является автоматическая поддержка календарей: финансового, налогового и отчетного.
Пакет R/3. Программный продукт R/3 фирмы SAP (Германия) применяется в любых отраслях промышленности и в любых сферах деятельности. Он включает практически полный набор различных интегрированных прикладных и инструментальных программных модулей.
Разработка под конкретного клиента производится путем интеграции уже существующих модулей.
Система R/3 позволяет осуществить полный оперативный контроль за всеми этапами деятельности предприятия, начиная со стратегического планирования и заканчивая отгрузкой продукции покупателям. Единство информации гарантирует достоверность источников данных для принятия финансовых решений на долгосрочную перспективу.
Пакет «Галактика». «Галактика» представляет собой комплексную систему автоматизации управления предприятием, холдингом, корпорацией.
С точки зрения решаемых задач систему «Галактика» можно условно разделить на несколько функциональных контуров: управления персоналом, управления финансами, бухгалтерского учета, логистики, управления производством, отраслевых и специализированных решений, управления взаимоотношений с клиентами, администрирования. При этом модульность построения системы допускает как изолированное использование отдельных ее составляющих, так и их произвольные комбинации, а также интеграцию с существующими программными разработками.
Отличительной особенностью данного модуля является расчет плановой себестоимости продукции как в целом по предприятию, так и по структурным подразделениям и по отдельным видам продукции. Расчет базируется на нормах расхода материалов и трудовых затрат с учетом цен (планируемых или средних за месяц) и ставок оплаты труда, соответственно. Это позволяет в автоматическом режиме рассчитать плановые отпускные цены на готовую продукцию.
Пакет «БЭСТ-ПРО» разработан на основе языков программирования Delphi и C++ с применением технологии распределенных вычислений. В качестве системы управления базами данных (СУБД) могут быть использованы MS Access, MS SQL, Pervasive SQL 2000 и другие СУБД, поддерживающие стандарты ADO/ODBC.
Методологическую основу управления ресурсами системы «БЭСТ-ПРО» составляет стандарт MRPII, который включает набор принципов, моделей и процедур управления и контроля, служащих улучшению показателей экономической деятельности предприятия. Задачей информационных систем класса MRP II является оптимальное формирование потока материалов (сырья), полуфабрикатов и готовых изделий. Цель систем класса MRP II — интегрировать снабжение, запасы, производство, продажи, планирование, контроль выполнения плана и пр.
Основные задачи, которые решает система «БЭСТ-ПРО»: объемно-календарное планирование, управление составом изделия, планирование потребности в материалах, планирование потребности в производственных мощностях, управление цехом, управление продажами, управление запасами, управление закупками, управление финансами, управление персоналом, бухгалтерский учет, управленческий анализ.
Таким образом, внедрение и использование в повседневной деловой практике информационных технологий в области финансового планирования и бюджетирования позволяет успешно решать практические задачи, связанные с управлением и оптимизацией бизнес-процессов.
2. Оценка системы финансового планирования и бюджетирования ОАО «Счетмаш»
2.1 Организационно-экономическая характеристика предприятия
Курское открытое акционерное общество «Счетмаш», и именуемое в дальнейшем «Общество», создано путем преобразования (приватизации) Курского головного завода ПО «Счетмаш», являющегося правопреемником Курского ПО «Счетмаш», в соответствии с Указом Президента РФ от 01.07.1992г. №721 «Об организационных мерах по преобразованию государственных предприятий, добровольных объединений государственных предприятий в акционерные общества».
Предприятие было создано 14 мая 1985года, в 90- е годы производственное объединение преобразовано в открытое акционерное общество «Счетмаш».
Общество является юридическим лицом и свою деятельность организует на основании настоящего Устава и законодательства Российской Федерации. Общество имеет гражданские права и несет обязанности, необходимые для осуществления любых видов деятельности, не запрещенных действующим законодательством.
Предприятие занимается выпуском контрольно- кассовых аппаратов (для торговли; отпуска нефтепродуктов; приема коммунальных платежей; оформления транспортных услуг; фискальные регистраторы), что является основным видом продукции.
Основные виды деятельности ОАО «Счетмаш»:
производство и реализация средств вычислительной техники и запасных частей к ним, промышленной продукции и товаров народного потребления;
осуществление в качестве заказчика или иным способом работ по реконструкции, техническому перевооружению и строительству производственных объектов;
строительное конструирование, проектирование инженерных сетей и систем, разработка специальных разделов проектов и технологическое проектирование и реконструкция действующих предприятий;
осуществление подготовки и освоения новых видов продукции, работ, услуг и технологий их выполнения, в том числе и с применением драгоценных металлов;
выполнение работ и оказание услуг, связанных с разработкой, внедрением, эксплуатацией и ремонтом выпускаемой продукции и товаров, программных продуктов, оргтехники, приборов и запчастей, в том числе и обучение специалистов ремонтных организаций с выдачей соответствующих подтверждающих документов;
проведение научных, проектных и внедренческих работ, производство научно-технической продукции, в том числе проведение маркетинговых исследований конъюнктуры отечественного и зарубежных рынков в области производственно-экономических интересов заказчиков;
торгово-закупочная деятельность, в том числе закупка за рубежом средств вычислительной техники, товаров народного потребления, машин, механизмов и комплектующих изделий, необходимых для хозяйственной деятельности Общества и удовлетворения потребностей его работников и других юридических и физических лиц;
снабженческо-сбытовая и торгово-посредническая деятельность, представление складских и связанных с ними услуг;
эксплуатация объектов котлонадзора и подъемных сооружений, объектов газового хозяйства, серийное и несерийное изготовление съемных грузозахватных приспособлений и тары;
монтаж, эксплуатация и техническое обслуживание систем сигнализации;
оказание платных услуг населению, в том числе предоставление населению услуг местной телефонной связи;
организация оптовой и розничной торговли.
Место нахождения Общества: РФ,305038, г. Курск, ул. Республиканская, д.6, почтовый адрес аналогичный, телеграфный адрес: г. Курск, ЭРА 157. Филиал Курского ОАО «Счетмаш» в г. Москве по ул. Б.Новодмитровская, д.12, 125015.
Уставный капитал Общества составляет 290 737 рублей и состоит из: 218 053 шт. именных обыкновенных акций номинальной стоимостью 1рубль каждая. Именные привилегированные акции типа А номинальной стоимостью 1 рубль каждая составляют 72 684 шт. За счет прибыли создается резервный капитал.
Руководство текущей деятельностью Общества осуществляется единоличным исполнительным органом Общества - Генеральным директором Общества, который подотчетен Общему собранию акционеров Общества и Совету директоров Общества.
Предприятие обеспечено производственными мощностями по выпуску более 50 наименований продукции. Реконструкция действующих объектов сопровождается широким освоением новых технологий, внедрением передового отечественного и зарубежного опыта. Благодаря развитию собственной научно-исследовательской базы и внедрению современных технологий, предприятие имеет возможность разрабатывать и выпускать новые усовершенствованные модели контрольно-кассовой техники, электронных автокомпонентов и приборов энергоучета и энергосбережения.
Изделия с маркой «Счетмаш» — это всегда интересные разработки, которые по праву признают самые строгие эксперты в нашей стране и за рубежом. Стратегия по продвижению продукции предприятия ориентирована на укрепление позиций, как на российском, так и на мировом рынках, а успехи предприятия создали хорошие перспективы для экспорта. Общий объем экспортной продукции составляет более 15%.
Основные поставщики сырья, материалов, полуфабрикатов, в списке которых выделяется Япония также представлены в приложении.
Предприятие заключает договора с покупателями, в которых оговариваются все нюансы продажи товара: предмет договора, качество и комплектность, гарантийные сроки, условия поставки, отгрузка и транспортировка и другое (см. приложение)
Контрольно-кассовые аппараты реализуются через торговый дом «Индекс-М» г. Москва с дальнейшей реализацией продукции через своих дилеров (см. приложение).
Для более обширного ознакомления с предприятием рассмотрим и проанализируем основные технико-экономические показатели (таблица 2)
Таблица 2 – Основные технико-экономические показатели
| Показатели | Ед. измер. | 2003 | 2004 | 2005 | Темп прироста 2004/2003 | Темп прироста 2005/2004 |
| Товарная продукция | тыс. руб. | 720112 | 934047 | 1122068 | 29,70 | 20,13 |
| Реализация | тыс. руб. | 729025 | 942293 | 1130685 | 29,25 | 19,99 |
| Средняя з/п | руб. | 3059 | 3976 | 4907 | 29,97 | 23,42 |
| Среднесписочная численность | чел. | 4730 | 4454 | 4142 | -5,83 | -7,0 |
| С/с товарной продукции | тыс. руб. | 708650 | 905731 | 1106126 | 27,81 | 22,13 |
| Материальные затраты | тыс. руб. | 412292 | 506407 | 589325 | 22,83 | 16,37 |
| Затраты на 1 руб. товарной продукции | коп. | 98,4 | 96,97 | 105,93 | -1,45 | 9,24 |
| Прибыль от реализации продукции | тыс. руб. | 26452 | 40554 | 52168 | 53,31 | 28,64 |
| Рентабельность реализованной продукции | % | 3,6 | 4,3 | 0,4 | 19,44 | -90,7 |
| Выпуск ККМ | шт. | 134722 | 133765 | 134656 | -0,72 | 0,67 |
| Изделия автоэлектроники | тыс. руб. | 244670 | 390107 | 386324 | 59,44 | -0,97 |
| Датчики скорости | шт. | 593753 | 815652 | 983659 | 37,37 | 20,6 |
| ДЗ | тыс. руб. | 75236 | 111042 | 148325 | 47,59 | 33,58 |
| КЗ | тыс. руб. | 5642,2 | 11776,8 | 23246,3 | 108,73 | 97,39 |
Из данной таблицы видно, что в основном технико-экономические показатели с каждым годом увеличиваются, за исключением среднесписочной численности.
Организационная структура управления ОАО «Счетмаш» во главе генерального директора А.В. Фортова представлена в приложении.
2.2 Оценка финансового положения предприятия за период 2003-2005 гг
Финансовое состояние – способность предприятия финансировать свою деятельность.
Объектом исследования финансового состояния является предприятие ОАО «Счетмаш», занимающееся выпуском различных видов контрольно- кассовых аппаратов.
В условиях рыночных отношений велика роль финансового состояния предприятия. Чтобы развиваться предприятию необходимо знать, как управлять финансами, какой должна быть структура капитала по составу и источникам образования, какую долю должны занимать собственные средства, а какую - заемные. Следует знать также финансовую устойчивость, платежеспособность, рентабельность и так далее.
Проанализируем сведения о размещении капитала, имеющего в распоряжении предприятия, то есть о вложениях в конкретное имущество и материальные ценности, о расходах предприятия на производство и реализацию продукции и об остатках свободной денежной наличности, то есть актив баланса предприятия (таблица 3).
Таблица 3 – Актив баланса предприятия
| Статьи актива | Стр | 2003 |
Уд. вес,% |
2004 |
Уд. вес,% |
2005 |
Уд. вес,% |
Абсол откл. (2004/ 2003) |
Темп пр-та,% (2004/ 2003 |
Абсол откл. (2005/ 2004) |
Темп пр-та,% (2005/ 2004) |
| Внеоборотные активы | 190 | 278039 | 52,12 | 327746 | 54,06 | 278990 | 39,94 | 49707 | 17,88 | -48756 | -14,88 |
| Нематериальные активы | 110 | 5228 | 1,88 | 11147 | 3,40 | 14546 | 5,21 | 5919 | 113,22 | 3399 | 30,49 |
| Основные средства | 120 | 229116 | 82,41 | 226369 | 69,07 | 186324 | 66,78 | -2747 | -1,20 | -40045 | -17,69 |
| Незавершенное строительство | 130 | 39624 | 14,25 | 44955 | 13,72 | 39455 | 14,14 | 5331 | 13,45 | -5500 | -12,23 |
| Долгоср. фин.вл. | 140 | 474 | 0,17 | 41393 | 12,63 | 34783 | 12,47 | 40919 | 8632,7 | -6610 | -15,97 |
| Инвестиции в др организации | 140.3 | 468 | 98,73 | 41387 | 99,99 | 34777 | 99,98 | 40919 | 8743,4 | -6610 | -15,97 |
| Прочие долгоср. фин.вл. | 140.5 | 6 | 1,27 | 6 | 0,01 | 6 | 0,02 | 0 | 0 | 0 | 0 |
| Отложенные налог активы | 145 | 3597 | 1,29 | 3882 | 1,18 | 3882 | 1,39 | 285 | 7,92 | 0 | 0 |
| Оборотные активы | 290 | 255370 | 47,88 | 278565 | 45,94 | 419541 | 60,06 | 23195 | 9,08 | 140976 | 50,61 |
| Запасы | 210 | 118687 | 46,48 | 137115 | 49,22 | 106659 | 25,42 | 18428 | 15,53 | -30456 | -22,21 |
| Сырье, материалы | 211 | 16361 | 13,76 | 18983 | 13,84 | 21162 | 19,84 | 2622 | 16,03 | 2179 | 11,48 |
| Затраты в незаверш производстве | 213 | 10071 | 8,50 | 31314 | 22,84 | 27824 | 26,09 | 21243 | 210,93 | -3490 | -11,15 |
| Готовая продукция | 214 | 79659 | 67,12 | 76911 | 56,09 | 52419 | 49,15 | -2748 | -3,45 | -24492 | -31,84 |
| Расходы будущих периодов | 216 | 12596 | 10,62 | 9907 | 7,23 | 5254 | 4,93 | -2689 | -21,35 | -4653 | -46,97 |
| НДС | 220 | 4170 | 1,63 | 5691 | 2,04 | 7728 | 1,84 | 1521 | 36,47 | 2037 | 35,79 |
| Дебиторская зад-ть (краткоср) | 240 | 105818 | 41,44 | 134307 | 48,21 | 295013 | 70,32 | 28489 | 26,92 | 160706 | 119,6 |
| Покупатели и заказчики | 241 | 76621 | 72,41 | 111500 | 83,02 | 80864 | 27,41 | 34879 | 45,52 | -30636 | -27,48 |
| Векселя к получению | 242 | 6000 | 5,67 | - | - | - | - | -6000 | - | - | - |
| Авансы, выданные | 245 | 1756 | 1,66 | 871 | 0,65 | 781 | 0,26 | -885 | -50,4 | -90 | -10,33 |
| Прочие дебиторы | 246 | 21441 | 20,26 | 21936 | 16,33 | 213368 | 72,32 | 495 | 2,31 | 191432 | 872,68 |
| КФВ | 250 | 22004 | 8,62 | - | - | 6000 | 1,43 | -22004 | - | 6000 | - |
| Прочие КФВ | 253 | 22004 | 100,0 | - | - | 6000 | 100,0 | -22004 | - | 6000 | - |
| Денежные средства | 260 | 4691 | 1,83 | 1452 | 0,53 | 4140 | 0,99 | -3239 | -69,05 | 2688 | 185,12 |
| Баланс | 300 | 533409 | 100,0 | 606311 | 100,0 | 698531 | 100,0 | 72902 | 13,67 | 92220 | 15,21 |
С каждым годом имущество предприятия увеличивается, в 2005 году по сравнению с 2004 годом на 92220 т.р. или на 15,21%, что обусловлено ростом оборотных активов, к 2005 году они составили 419541 т.р. Рост вызван в основном увеличением дебиторской задолженности на 119,6%. В 2005 году наблюдалось снижение внеоборотных активов, связанное снижением почти всех составляющих, кроме нематериальных активов. Наличие нематериальных активов, их увеличение косвенно характеризует стратегию предприятия, как инновационную, так как осуществляются вложения средств в патенты, технологии и другую интеллектуальную собственность.
В разделе внеоборотных активов имеются инвестиции в другие организации, если в 2003 году они составляли 468 т.р., то к 2005 году они увеличились до 34777 т.р., что является положительным моментом, так как увеличивается доходность предприятия.
В 2004 году увеличиваются запасы предприятия, сопровождающиеся ростом выручки от реализации продукции, что говорит об ускорении оборачиваемости и увеличении прибыли, но в 2005 году запасы снизились на 22,2%. В активе отсутствует долгосрочная дебиторская задолженность, что является положительным моментом, т.к. повышает ликвидность баланса. Увеличение краткосрочной дебиторской задолженности является следствием ухудшения финансового состояния предприятия, что способствует сокращению денежных средств, что приводит к несвоевременному погашению своих обязательств и предприятие может стать неплатежеспособным. Снижение денежных средств является отрицательной тенденцией, т.к. понижается ликвидность баланса.
Финансовое состояние предприятия во многом зависит от того, какие средства оно имеет в своем распоряжении и куда они вложены, проанализируем пассив баланса предприятия (таблица 4).
Таблица 4 – Пассив баланса предприятия
| Статьи пассива | Стр | 2003 |
Уд. вес,% |
2004 |
Уд. вес,% |
2005 |
Уд. вес,% |
Абс. откл. (2004/ 2003) |
Темп пр-та,% (2004/ 2003) |
Абс. откл. (2005/ 2004) |
Темп пр-та,% (2005/ 2004) |
| Капитал и резервы | 490 | 302892 | 56,78 | 295777 | 48,78 | 316257 | 45,27 | -7115 | -2,35 | 20480 | 6,92 |
| Уставной капитал | 410 | 291 | 0,1 | 291 | 0,1 | 291 | 0,09 | 0 | 0 | 0 | 0 |
| Добавочный капитал | 420 | 278980 | 92,11 | 275194 | 93,04 | 251571 | 79,55 | -3786 | -1,36 | -23623 | -8,59 |
| Резервный капитал | 430 | 73 | 0,02 | 73 | 0,02 | 73 | 0,02 | 0 | 0 | 0 | 0 |
| в т.ч. резервы, образ. в соотв. с учредит док | 432 | 73 | 100,0 | 73 | 100,0 | 73 | 100,0 | 0 | 0 | 0 | 0 |
| Нераспределенная прибыль(убыток) прошлых лет | 471 | 34350 | 11,34 | 20089 | 6,80 | 43859 | 13,87 | -14261 | -41,52 | 23770 | 118,32 |
| Нераспр. прибыль (убыток) отч. года | 472 | -10802 | -3,57 | 130 | 0,04 | 20463 | 6,47 | 10932 | -101,2 | 20333 | 15640,8 |
| Долгоср. обяз-ва | 590 | 2450 | 0,46 | 18107 | 2,99 | 17331 | 2,48 | 15657 | 639,06 | -776 | -4,29 |
| Отложенные налог. обяз-ва | 515 | 2450 | 100,0 | 7814 | 43,15 | 10042 | 57,94 | 5364 | 218,94 | 2228 | 28,51 |
| Прочие долгоср. обяз-ва | 520 | - | - | 10293 | 56,85 | 7289 | 42,06 | 10293 | - | -3004 | -29,18 |
| Краткосрочные обяз-ва | 690 | 228067 | 42,76 | 292427 | 48,23 | 364943 | 52,24 | 64360 | 28,22 | 72516 | 24,80 |
| Займы и кредиты | 610 | 87845 | 38,52 | 131261 | 44,89 | 111206 | 30,47 | 43416 | 49,42 | -20055 | -15,28 |
| -краткосрочные | 611 | 87845 | 100,0 | 110926 | 84,5 | 111206 | 100,0 | 23081 | 26,27 | 280 | 0,25 |
| - долгосрочные | 612 | - | - | 20335 | 15,5 | - | - | 20335 | - | -20335 | - |
| Кредиторская зад-ть | 620 | 60,41 | 141740 | 48,47 | 251311 | 68,86 | 3967 | 2,88 | 109571 | 77,30 | |
| Поставщики и подрядчики | 621 | 137773 | 6,3 | 17817 | 12,57 | 16833 | 6,70 | 9154 | 105,67 | -984 | -5,52 |
| Зад-ть перед персоналом орг-и | 624 | 8663 | 8,66 | 18198 | 12,84 | 19706 | 7,84 | 6263 | 52,47 | 1508 | 8,29 |
| Зад-ть перед ВНБФ | 625 | 11935 | 18,90 | 31009 | 21,87 | 18081 | 7,19 | 4966 | 19,07 | -12928 | -41,69 |
| Зад-ть перед бюджетом | 626 | 26043 | 35,19 | 42937 | 30,3 | 38474 | 15,31 | -5548 | -11,44 | -4463 | -10,39 |
| Прочие кредиторы | 628 | 48485 | 30,95 | 31779 | 22,42 | 158217 | 62,96 | -10868 | -25,48 | 126438 | 397,87 |
| Зад-ть уч-кам по выплате доходов | 630 | 42647 | 1,06 | 2412 | 0,82 | 2412 | 0,66 | -23 | -0,95 | 0 | 0 |
| Доходы будущих периодов | 640 | 2435 | 0,01 | 17014 | 5,82 | 14 | 0,004 | 17000 | 121428,6 | -17000 | -99,92 |
| Баланс | 700 | 533409 | 100,0 | 606311 | 100,0 | 698531 | 100,0 | 72902 | 13,67 | 92220 | 15,21 |
С каждым годом капитал предприятия увеличивается. В 2005 году капитал предприятия увеличился на 15,21%. В 2003 году он составлял 533409 т.р. в 2004 году капитал увеличился до 606311 т.р., а в 2005 году вырос до 698531 т.р. - это обусловлено резким ростом долгосрочных обязательств в 2004 году на 639,06%; краткосрочных обязательств на 28,22%. Доля собственного капитала в 2005 году составляет 45,27 %, а доля заемного капитала 30,47% – это является отрицательным моментом, так как доля заемного капитала высока, следовательно, предприятие имеет плохую финансовую устойчивость. В пассиве баланса присутствуют долгосрочные обязательства, что является благоприятной тенденцией, поскольку эти статья является долгосрочным источником фиксирования и приравнивается к собственному капиталу.
Рост краткосрочных обязательств в 2004 году обусловлен ростом займов и кредитов на 49,42%;кредиторской задолженности на 2,88%, а в 2005 году на 77,3%. Рост КЗ в 2004 году обусловлен ростом статьи поставщики и подрядчики на 105,67%, при этом увеличилась задолженность перед персоналом на 52,47%; задолженность перед государственными внебюджетными фондами на 19,07%, при этом сократилась задолженность перед бюджетом на 11,44% и задолженность участникам по выплате доходов на 0,95%, также сократилась доля прочих кредиторов, в 2003 году составила 30,95%, в 2004 году 22,42%., а в 2005 году составила 62,96%. Значительно увеличились доходы будущих периодов с 14 до 17014, т.е. их доля в 2003 году составляла 0,01%, а в 2004 году 5,82%, но в 2005 году доходы будущих периодов снова снизились до -99,92%
Далее проведем анализ ликвидности и платежеспособности баланса, который заключается в сравнении средств по активу, сгруппированных по степени убывающей ликвидности с краткосрочными обязательствами по пассиву, которые группируются по степени срочности их погашения (Таблица 5).
Таблица 5 – Показатели ликвидности и платежеспособности
| Показатели | 2003 | 2004 | 2005 |
| 1.Наиболее ликвидные активы (А1) | 26695 | 1452 | 10140 |
| 2.Быстро реализуемые активы (А2) | 105818 | 134307 | 295013 |
| 3.Медленно реализуемыеактивы (А3) | 122857 | 142806 | 114387 |
| 4.Трудно реализуемые активы (А4) | 278039 | 327746 | 278990 |
| 5.Наиболее срочные обязательства (П1) | 137773 | 141740 | 251311 |
| 6.Краткосрочные пассивы (П2) | 90280 | 133673 | 113618 |
| 7.Долгосрочные пассивы (П3) | 2464 | 35121 | 17345 |
| 8.Постоянные (устойчивые) пассивы(П4) | 302892 | 295777 | 316257 |
Таким образом, складывается следующая система неравенств:
А1≤ П1(2003) А1 ≤ П1(2004) А1 ≤ П1 (2005)
А2 ≥ П2 А2 ≥ П2 А2 ≥ П2
А3 ≥ П3 А3 ≥ П3 А3 ≥ П3
А4 ≤ П4 А4 ≥ П4 А4 ≤ П4
Далее рассчитаем текущую и перспективную ликвидность.
ТЛ=(А1+А2)-(П1+П2); (9)
ТЛ 2003= -95 540 тыс. руб.
ТЛ 2004= -139 654 тыс. руб.
ТЛ 2005= -59776 тыс. руб.
ПЛ= А3-П3; (10)
ПЛ 2003= 120 393;тыс. руб.
ПЛ 2004= 107 685 тыс. руб.
ПЛ 2005= 97042 тыс. руб.
Текущая ликвидность за последние три года имеет отрицательное значение, что является отрицательным моментом, т.к. предприятие в ближайшей перспективе является неплатежеспособным. В 2004 году по сравнению с 2003 годом она составила -139654 т.р., но в 2005 году снизилась до -59776 т.р.
Перспективная ликвидность предприятия имеет положительное значение, но с каждым годом она все снижается и в 2005 году составила 97042 т.р.
Далее рассчитаем показатели ликвидности и платежеспособности
Таблица 6 – Показатели ликвидности
| Показатели | 2003 | 2004 | 2005 | Норматив |
| Коэффициент абсолютной ликвидности | 0,12 | 0,005 | 0,03 | ≥ 0,2-0,3 |
| Коэффициент промежуточной ликвидности | 0,58 | 0,49 | 0,84 | ≥ 0,7-0,8 |
| Коэффициент текущей ликвидности | 1,12 | 1,01 | 1,15 | ≥ 2 |
Кабсолютной
ликвидности
 (11)
Кпромежуточной
ликвидности
 (12)
Ктекущей
ликвидности
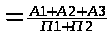 (13)
В 2003 году коэффициент абсолютной ликвидности равен 0,12 – это означает, что только 12% от текущей задолженности может быть погашено на дату составления баланса, т.е. у предприятия дефицит денежных средств. В 2005 году значение данного коэффициента сократилось до 0,03, т.е. только 0,3% от текущей задолженности может быть погашено за счет денежной наличности и краткосрочных финансовых вложений. Данное значение ниже норматива, что является отрицательной тенденцией. Снижения данного коэффициента связано со спадом денежных средств предприятия.
Коэффициент промежуточной ликвидности за два года не соответствует нормативу, что является отрицательной тенденцией, но к 2005 году значение данного коэффициента увеличилось до 0,84, что соответствует нормативному значению. Снижение данного коэффициента обусловлено снижением коэффициента абсолютной ликвидности и наоборот.
В 2003 году коэффициент текущей ликвидности равен 1,12, т.е. на 1 руб. текущих обязательств приходится 1 руб. 12 копеек текущих активов. Однако в 2004 году значение данного коэффициента снизилось до 1,01, т.е. на 1 руб. текущих обязательств приходится 1 руб. 01 копеек текущих активов. К 2005 году коэффициент увеличился до 1,15. За три года коэффициент текущей ликвидности ниже норматива, что является неблагоприятной тенденцией.
Рассмотрим способность предприятия функционировать и развиваться, сохранять равновесие своих активов и пассивов в изменяющейся внутренней и внешней среде, гарантировать свою постоянную платежеспособность и привлекательность в границах допустимого риска - финансовую устойчивость. Для этого используем абсолютные показатели (Таблица 7).
Таблица 7 – Абсолютные показатели финансовой устойчивости
| Показатели | 2003 | 2004 | 2005 |
| Собственные оборотные средства | 24853 | (31969) | 37267 |
| Собственные и долгосрочные источники финансирования | 27303 | (13862) | 54598 |
| Общие источники финансирования | 123811 | 135216 | 182637 |
| Запасы | 118687 | 137115 | 106659 |
СОС = Капитал и резервы – Внеоборотные активы; (14)
СД = СОС + Долгосрочные обязательства; (15)
ОИ = СД + Краткосрочные заемные средства. (16)
У предприятия за три года неустойчивое финансовое состояние, т.к. СОС меньше запасов. В 2004 году по сравнению с 2003, собственные оборотные средства значительно снизились и приняли отрицательное значение и составили – 31969 , это является неблагоприятной тенденцией, но к 2005 году они увеличились до 37267. Запасы в 2004 году увеличились и составили 137115, а в 2005 году снизились до 106659.
Так как в условиях инфляции абсолютные показатели баланса трудно привести в сопоставимый вид, то для более точной оценки финансовой устойчивости целесообразно использовать относительные показатели (Таблица 8).
Таблица 8 - Относительные показатели финансовой устойчивости
| Показатели | 2003 | 2004 | 2005 | Норматив |
| Коэффициент фин. независимости | 0,57 | 0,49 | 0,45 | >0,5 |
| Коэффициент фин. устойчивости | 0,57 | 0,52 | 0,48 | >0,5 |
| Коэффициент соотношения заемных и собств. средств | 0,76 | 1,05 | 1,21 | <1 |
| Коэффициент обеспеченности собст. об. ср-ми | 0,1 | -0,11 | 0,09 |
≥0,1 |
| Коэффициент маневренности | 0,08 | -0,11 | 0,12 | >0 |
| Коэф.обес-ти запасов и затрат собствен. источниками фин-ния | 0,21 | -0,23 | 0,35 | ≥0,6 |
Кфинансовой независимости = Собственный капитал / Активы; (17)
Кфинансовой устойчивости = Собственный капитал + Долгосрочные обязательства / Активы; (18)
Ксоотношения.заемныхи собственных средств = Заемные средства / Собственные средства; (19)
Кобеспеченности СОС = СОС / Оборотные активы; (20)
Кманевренности СК = СОС / Собственный капитал; (21)
Кобеспеченности запасов и затрат СИ = СОС / Запасы и затраты; (22)
В 2004 году по сравнению