Среднесрочное корпоративное планирование в системе управления финансами предприятия (на материалах ОАО "Счетмаш", г. Курск)
Коэффициент финансовой устойчивости в 2003 г. равен коэффициенту финансовой независимости, т.к. у предприятия нет долгосрочных обязательств – это неблагоприятная тенденция, т.к. снижается возможность капитальных вложений. В 2004 г. этот коэффициент не равен коэффициенту финансовой независимости, т.к. у предприятия появились долгосрочные обязательства. Данный коэффициент за два года также соответствует нормативному значению, но в 2005 г. он чуть ниже норматива.
Коэффициент соотношения заемных и собственных средств в 2003 г. соответствует нормативному значению, в 2004 г. он чуть превысил нормативное значение и составил 1,05. Рост произошел за счет снижения собственных средств и увеличения заемных, а в 2005 г. он составил 1,21, что выше норматива.
Коэффициент обеспеченности СОС в 2003 г. составил 0,1 (соответствует нормативу) – это означает, что 10% оборотных активов формируется за счет собственного капитала. В 2004 г. значение данного коэффициента снизилось и приняло отрицательное значение, что не соответствует нормативу. Снижение данного коэффициента произошло за счет снижения нераспределенной прибыли, которая и пошла на формирование оборотных средств предприятия, в 2005 г. коэффициент принял положительное значение и составил 0,09, что чуть меньше норматива.
коэффициент маневренности собственного капитала в 2003 г. равен 0,08 – это означает, что 0,8% собственного капитала направляется на финансирование оборотных средств. Значение данного коэффициента в 2003 г. соответствует нормативному значению. В 2004 г. этот коэффициент снизился и принял отрицательное значение, он равен -0,11, что не соответствует нормативному значению. Снижение данного коэффициента произошло за счет снижения собственного капитала, в 2005 г. коэффициент снова принял положительное значение и составил 0,12, коэффициент соответствует нормативу.
В 2003 г. коэффициент обеспеченности запасов и затрат собственными источниками финансирования не соответствует нормативному значению и в 2003 г. составляет 0,21 – это означает что 21% запасов и затрат формируется за счет собственного капитала предприятия. К 2004 г. данный коэффициент снизился и принял отрицательное значение до -0,23. Снижение также произошло из-за снижения собственного капитала, в 2005 г. коэффициент снова вырос и составил 0,35, но также остался ниже норматива.
В целом можно сказать, что предприятие в 2003 году является финансово-устойчивым, в 2004 году оно стало менее финансово-устойчивым, а в 2005 году финансовое состояние ухудшилось еще больше.
Далее рассмотрим оборачиваемость вех активов, оборотных активов, а также отдельных элементов оборотных активов.
Таблица 9 – Показатели оборачиваемости активов
| Показатели | 2003 | 2004 | 2005 |
| 1.Выручка от реализации продукции | 729025 | 942293 | 1158716 |
| 2.с/с реализованной продукции | 692464 | 884739 | 1134315 |
| 3.Средняя величина активов | 522445 | 566237,5 | 652905 |
| 4.Средняя величина оборотных активов | 256738 | 263345 | 349512 |
| 5.Средняя величина производственных запасов | 126229 | 124278,5 | 122121,5 |
| 6.Средняя величина дебиторской задолженности | 106393 | 120062,5 | 284672,5 |
| 7.Коэффициент оборачиваемости активов | 1,40 | 1,66 | 1,77 |
| 8.Длительность 1 оборота активов, дни | 257 | 217 | 203 |
| 9.Коэффициент оборачиваемости оборотных активов | 2,84 | 3,58 | 3,32 |
| 10.Длит-ть 1 оборота оборотных активов, дни | 127 | 101 | 108 |
| 11.Коэффициент оборачиваемости производственных запасов | 5,49 | 7,12 | 9,29 |
| 12.Длительность 1 оборота производственных запасов, дни | 66 | 51 | 39 |
| 13.Коэффициент оборачиваемости дебиторской задолженности | 6,85 | 7,85 | 5,40 |
| 14.Длительность 1 оборота дебиторской задолженности | 53 | 46 | 67 |
| 15.Дополтнительное привлечение (высвобождение) | (104700) | (45061) |
Выручка от реализации продукции и величина активов предприятия выросла, следовательно, оборачиваемость активов увеличилась с 1,66 до 1,77, соответственно сократилась продолжительность 1 оборота активов с 217 до 203 дней – это является благоприятной тенденцией.
По оборотным активам предприятия коэффициент оборачиваемости оборотных активов уменьшился с 3,58 до 3,32 оборотов за год. Увеличение продолжительности 1 оборота оборотных средств со 101 до 108 дней привело к необходимости высвобождения из оборота 45061 руб.
За год произошло увеличение оборачиваемости производственных запасов с 7,12 до 9,29 – это благоприятная тенденция, ведущая к дополнительным доходам предприятия. В связи с этим снижаются расходы по хранению производственных запасов, снижается сумма выплачиваемых налогов. Длительность 1 оборота ДЗ увеличилась с 46 до 67 дней, т.е. увеличился срок, в течение которого возмещается усредненный долг предприятия – это говорит о том, что в 2005 г. продукция предприятия пользуется меньшим спросом.
Проанализируем финансовый результат, получаемый предприятием – прибыль (Таблица 10).
Таблица 10 – Показатели прибыли
| Показатели | стр. | 2003 | 2004 | 2005 |
Темп пр-та (2004/2003) |
Темп пр-та (2005/2004 |
|||
| т.р. |
Уд.вес, % |
т.р |
Уд.вес, % |
т.р. |
Уд.вес, % |
||||
| 1 Выручка от продажи товаров | 010 | 729025 | 100,0 | 942293 | 100,0 | 1158716 | 100,0 | 29,25 | 22,97 |
| 2 с/с продан. товаров | 020 | 692464 | 94,98 | 884739 | 93,89 | 1134315 | 97,89 | 27,77 | 28,21 |
| 3 Валовая прибыль | 029 | 36561 | 5,02 | 57554 | 6,11 | 24401 | 2,11 | 57,42 | -57,60 |
| 4 Коммерч-е расходы | 030 | 10109 | 17000 | 21825 | 68,17 | 28,38 | |||
| 5 Управленч-е расходы | 040 | - | - | - | - | - | |||
| 6 П (убыток)от продаж | 050 | 26452 | 40554 | 52168 | 53,31 | 28,64 | |||
| 7 % к получению | 060 | 11 | 40 | 17 | 263,6 | -57,5 | |||
| 8 %к уплате | 070 | 16504 | 16452 | 14033 | -0,31 | -14,70 | |||
| 9 Доход от уч-я др.орг | 080 | 2026 | 3672 | - | 81,24 | - | |||
| 10 Прочие операц. дох. | 090 | 340831 | 489600 | 1239029 | 43,65 | 153,07 | |||
| 11 Прочие операц.расх. | 100 | 347246 | 488645 | 1178813 | 40,72 | 141,24 | |||
| 12 Внереализац.доходы | 120 | 2346 | 1742 | 2603 | -25,75 | 49,43 | |||
| 13 Внереализац.расх-ы | 130 | 20770 | 25222 | 22055 | 21,43 | -12,56 | |||
| 14. Чрезвыч. доходы | 131 | 135 | 114 | 264 | -15,55 | 131,58 | |||
| 15. Чрезвыч. расходы | 132 | 73 | - | 19 | - | - | |||
| 16. Прибыль (убыток) до налогообложения | 140 | -12792 | 5403 | 29569 | -142,2 | 447,27 | |||
| 17.Отлож налог. активы | 141 | 3597 | 285 | - | -92,08 | - | |||
| 18.Отлож налог.обяз-ва | 142 | -2450 | 2450 | 2781 | -200 | 13,51 | |||
| 19. Текущий налог на прибыль | 150 | 0 | 3108 | 4648 | - | 49,55 | |||
| 20. Чистая прибыль | 190 | -10802 | 130 | 20463 | -101,2 | 15640,77 | |||
Выручка от продажи товаров в 2005 г. по сравнению с 2004 г. увеличилась на 22,97%, что является положительной тенденцией. Себестоимость проданных товаров увеличилась на 28,21%. Валовая прибыль в 2005 г. по сравнению с 2004 г. на -57,60%, а ее доля в выручке сократилась с 6,11% до 2,11%.
В 2005 г. прибыль до налогообложения значительно увеличилась на 447,27%, что является положительным моментом – это вызвано уменьшением внереализационных расходов и увеличением внереализационных доходов предприятия.
В 2003 г. чистая прибыль имела отрицательное значение и составляла -10802 т.р. В 2004 г. чистая прибыль снизилась на -101,2%, что является неблагоприятной тенденцией и говорит о неэффективности работы предприятия, но в 2005 году чистая прибыль увеличилась на 15640,77% и составила 20463 т.р.
Показатели рентабельности характеризуют эффективность работы предприятия в целом, доходность различных направлений и так далее. Проанализируем показатели рентабельности (Таблица 11).
Таблица 11 – Показатели рентабельности
| Показатели | 2003 | 2004 | 2005 |
| 1Прибыль от реализации продукции | 26452 | 40554 | 2576 |
| 2 Чистая прибыль | -10802 | 130 | 20463 |
| 3 С/с проданных товаров | 692464 | 884739 | 1134315 |
| 4 Выручка от реализации продукции | 729025 | 942293 | 1158716 |
| 5 Средняя величина активов | 522445 | 566237,5 | 652905 |
| 6 Средняя величина внеоборотных активов | 265707 | 302892,5 | 303393 |
| 7Средняя величина оборотных активов | 256738 | 263345 | 349512 |
| 8 Средняя величина собственного капитала | 308874,5 | 295712 | 306025,5 |
| 9 Рентабельность продаж | 3,63 | 4,30 | 0,22 |
| 10 Рентабельность продукции | 3,82 | 4,58 | 0,23 |
| 11 Рентабельность внеоборотных активов | -4,07 | 0,04 | 6,74 |
| 12 Рентабельность оборотного капитала | -4,21 | 0,05 | 5,85 |
| 13 Рентабельность собственного капитала | -3,50 | 0,04 | 6,69 |
Рентабельность продаж в 2004 году возрастает. Она показывает, что доля прибыли в выручке увеличивается и в 2004 г. составляет 4,30% или на 1 руб. затрат приходится 4,30 копеек выручки, но в 2005 году рентабельность продаж резко снизилась до 0,22.
Также увеличивается к 2004 г. рентабельность продукции и составляет 4,58%, а в 2005 году она также снижается и составляет 0,23. Она показывает, что на 1 руб. текущих затрат предприятие получает 23 копеек прибыли.
Все остальные показатели рентабельности имеют тенденцию к возрастанию.
С 1 рубля, вложенного в активы долгосрочного пользования предприятие получило в 2005 г. 6,74 копеек чистой прибыли.
С 1рубля, вложенного в оборотные активы предприятие получило в 2005 г. 5,85 копеек чистой прибыли.
Эффективность использования собственного капитала также возрастает. На 1 рубль собственных средств предприятие получило в 2005 г. 6,69 копеек чистой прибыли.
Увеличение рентабельности активов, внеоборотных и оборотных активов, а также собственного капитала вызвано увеличением чистой прибыли предприятия, что в свою очередь является следствием увеличения выручки от реализации продукции.
Анализ вероятности банкротства
Кв=
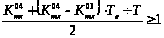 (23)
Кв- коэффициент восстановления платежеспособности;
Тв- период восстановления платежеспособности(6 мес.);
Т- длительность отчетного периода(12 мес.);
2- нормативный коэффициент текущей ликвидности.
КВ 2004=
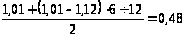
КВ. 2005=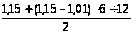 =
0,61
Так как Кв ≤1, следовательно у предприятия нет реальной возможности для восстановления платежеспособности в ближайшие 6 месяцев.
Оценим вероятность банкротства по двухфакторной модели.
z=0,3877-1,0736∙ Ктл+0,0579 Ч уд.вес.ЗС в пассивах (24)
z03=0,3877-1,0736 Ч 1,12+0,0579 Ч 0,4276= -0,84
z04=0,3877-1,0736 Ч 1,01+0,0579 Ч 0,4823= -0,67
z05=0,3877-1,0736 Ч 1,15+0,0579 Ч 0,5224= -0,82
В 2003, 2004 и 2005 году Z=-0,84; -0,66 и -0,82 соответственно. Так как Z<0, то вероятность банкротства предприятия мала.
Таким образом, финансовое положение предприятия ОАО «Счетмаш» год от года меняется, то в положительную, то в отрицательную сторону. Но в целом предприятие финансово устойчиво, вероятность банкротства мала.
2.3 Виды финансовых планов и бюджетов предприятия
Основные стратегические цели ОАО «Счетмаш»:
На российском рынке контрольно-кассовой техники (ККТ) остаться основным производителем и поставщиком.
На традиционном рынке автокомпонентов:
остаться основным производителем и поставщиком автоэлектроники на «АвтоВАЗ», ГАЗ, УАЗ;
увеличить долю рынка по поставкам комбинации приборов до 39% за счет поставок комбинаций приборов на УАЗ, ГАЗ, ВАЗ.
Освоить в производстве и осуществить поставки автокомпонентов в РФ. Достичь доли рынка не менее 30%.
Бюджетное задание на период до 2007 г.
Таблица 12 – Задание по росту прибыли в номинальных значениях (с учетом инфляции)
| Год | Рост прибыли по отношению к предыдущему году |
| 2005 | 19% |
| 2006 | 15,5% |
| 2007 | 20% |
Выполнение бюджетного задания на 2006 год – рост прибыли на 15,5% достигается за счет:
- роста объема продаж изделий автоэлектроники на 9,8% или на 44,4 млн. руб.;
- снижение прямых расходов на 9 млн. руб.;
- снижение накладных расходов на 2 млн. руб.
Выполнение бюджетного задания на 2007 год – рост прибыли на 20% достигается за счет:
- роста объема продаж изделий автоэлектроники на 5,9% или на 29,2 млн. руб.;
- снижение прямых расходов на 11,2 млн. руб.;
- снижение накладных расходов на 4,8 млн. руб.
Рассмотрим план мероприятий по выполнению данного бюджетного задания (Таблица 13)
Таблица 13 – План мероприятий по выполнению бюджетного задания
| Показатель | Критерий оценки | Факт | Прогнозное значение | Ответственный исполнитель | |
| 2005 г. | 2006 г. | 2007 г. | |||
| 1 | 2 | 3 | 4 | 5 | |
| 1. Сохранение доли рынка (достижение): | Коммерческий директор | ||||
| - контрольно-кассовые машины | % | 17,5 | 17,5 | 17,5 | |
| - комбинации приборов | % | 36,3 | 39,9 | 39,4 | |
| - Маршрутные компьютеры | % | 82,1 | 82,1 | 82,1 | |
| - датчики скорости | % | 65,1 | 65,2 | 65,2 | |
| - БИ БСК | % | 39,4 | 39,4 | 39,4 | |
| - адсорберы | 52,3 | 55,2 | 57,4 | ||
| -электрокорректор фар | % | 12,4 | 21,7 | 32,5 | |
| 2. Рост доли высокодоходных потребителей в общем количестве потребителей | % | 52,5 | 53 | 53,5 | Коммерческий директор |
| 3. Достижение рентабельности продаж | % | 4 | 5 | 6 | Коммерческий директор |
| 4. Повышение качества выпускаемой продукции | уровень РРМ | 50 | 50 | 50 |
Директор по качеству Технический директор |
| 5. Снижение издержек производства | млн. руб. | 12,6 | 11 | 16 |
Директор по экономике и финансам Технический директор Директор по производству |
| 6. Рентабельность производства |
Коммерческий директор Технический директор |
||||
| - по контрольно-кассовым машинам | % | 4,7 | 5,6 | 6,8 | |
| - по изделиям автоэлектроники | % | 1,4 | 1,5 | 1,7 | |
| 7. Средняя заработная плата на одного работника | руб. | 4500 | 4750 | 5250 | Директор по экономике и финансам |
| 8. Среднемесячная производительность труда | тыс. руб. | 27,96 | 28,64 | 31,2 |
Технический директор Директор по производству |
Из данной таблицы видно, что предприятие в 2006 и 2007 г.г. планирует сохранить долю рынка, по выпуску контрольно-кассовых машин, маршрутных компьютеров, датчиков скорости, БИ БСК и увеличить долю рынка по выпуску адсорберов и электрокорректоров фар.
Планируется достичь рентабельности продаж с 4% до 6%; качество выпускаемой продукции оставить таким же; среднюю заработную плату увеличить до 5250 рублей, а среднемесячную производительность труда до 31,2 тыс. рублей.
Рассмотрим некоторые виды финансовых планов ОАО «Счетмаш»
В таблице 14 представлен план объемов реализации продукции на основе маркетинговых исследований. Основная его задача – дать представление о той доле рынка, которую предполагается завоевать новой продукцией.
Таблица 14 – План сбыта и поступления выручки
| № п/п | Ед.изм. | Кварталы | Итого за год | ||||||||
| 1 | 2 | 3 | 4 | ||||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | ||||
| 1. План сбыта | |||||||||||
| 1 | Объем реализации в натуральном выражении | шт. | 8750 | 8750 | 8750 | 8750 | 35000 | ||||
| 2 | Цена | руб. | 1588 | 1588 | 1588 | 1588 | |||||
| 3 | Объем реализации в стоимостном выражении | тыс.руб. | 13895 | 13895 | 13895 | 13895 | 55580 | ||||
| 2. График поступления денежных средств | |||||||||||
| 4 | Дебиторская задолженность на конец отчетного года | тыс.руб. | 295 | 295 | |||||||
| 5 | Выручка первого квартала | тыс.руб. | 10163 | 2779 | 12942 | ||||||
| 6 | Выручка второго квартала | тыс.руб. | 10163 | 2779 | 12942 | ||||||
| 7 | Выручка третьего квартала | тыс.руб. | 10163 | 2779 | 12942 | ||||||
| 8 | Выручка четвертого квартала | тыс.руб. | 10163 | 10163 | |||||||
| 9 | Выручка всего | тыс.руб. | 10458 | 12942 | 12942 | 12942 | 49284 | ||||
| 10 | Дебиторская задолженность на конец планового года | тыс.руб. | 6591 | ||||||||
Примечание:
График поступления денежных средств – по условиям товарного кредита 80% поступает в текущем квартале и 20% - в следующем.
По данным таблицы видно, что объем реализации в стоимостном выражении в каждом квартале был одинаков и всего за год составил 55580 тыс.руб., а выручка – 49284 тыс.руб. На основании этих данных дебиторская задолженность на конец планового года составила 6591 тыс.руб.
Далее рассмотрим производственный план предприятия (Таблица 15)
Таблица 15 – Производственный план
| № п/п | Показатели | Ед.изм. | Кварталы | Итого за год | |||
| 1 | 2 | 3 | 4 | ||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| 1 | Объем выпуска в натуральном выражении для реализации | шт. | 8750 | 8750 | 8750 | 8750 | 35000 |
| 2 | Переходящий запас готовой продукции на конец периода | шт. | 875 | 875 | 875 | 875 | |
| 3 | Переходящий запас готовой продукции на начало периода | шт. | 0 | 875 | 875 | 875 | 0 |
| 4 | Производство по плану всего | шт. | 9625 | 8750 | 8750 | 8750 | 35875 |
Примечание: Переходящий запас готовой продукции принимается в размере 10% от квартального объема производства:
на конец квартала – 0,1 Ч 8750 (от объема текущего квартала);
на начало периода – 875 (в предыдущем квартале).
На основании данной таблицы видно, что производство по плану за год составило 35875 штук.
Далее рассмотрим накладные расходы предприятия
Таблица 16 – Смета накладных расходов
| № п/п | Показатели | Ед.изм. | Кварталы | Итого за год | |||
| 1 | 2 | 3 | 4 | ||||
| 1 | Производственное потребление электроэнергии, всего | кВт-час | 18066 | 16444 | 16444 | 16444 | 67397 |
| 2 | Цена 1 кВт-час | Руб./кВт-ч | 0,10 | 0,10 | 0,10 | 0,10 | |
| 3 | Переменные накладные расходы , всего | тыс.руб. | 1,81 | 1,644 | 1,644 | 1,644 | 6,739 |
| 4 | Освещение цеха | тыс.руб. | 0,077 | 0,077 | 0,077 | 0,077 | 0,308 |
| 5 | Амортизация основных производственных фондов предприятия | тыс.руб. | 206 | 206 | 206 | 206 | 824 |
| 6 | Постоянные накладные расходы, всего | тыс.руб. | 206,07 | 206,07 | 206,07 | 206,07 | 824,3 |
| 7 | Накладные расходы всего | тыс.руб. | 207,9 | 207,9 | 207,9 | 207,9 | 831,6 |
Переменные накладные расходы за год составили всего 6,739 тыс. руб., а постоянные расходы – 824,3 тыс. руб. Всего за год накладные расходы составили 831,6 тыс. руб.
2.4 Пути повышения эффективности использования активов
Росту эффективности производства способствует обновление основного капитала, совершенствование его состава и структуры. Оно может осуществляться путем замены физически изношенного и морально устаревшего оборудования, ремонта, модернизации действующих орудий труда и расширения производственного аппарата.
Для повышения эффективности использования активов предприятие выделяет:
повышение эффективности использования площадей;
В целях более полного использования производственных площадей принято решение о переводе производства пл.№2 на пл. №1 с последующей реализацией площадки №2. Все работы, связанные с переводом пл.№2 планируется завершить к 1.03.2005г. Общая площадь пл.№2 - 59800 кв. м.
Размещаемое ранее СКВ ПС в другой части города в отдельном здании в ноябре 2004г. было переведено на площади административного корпуса пл.№1. Общая площадь бывшего здания СКВ ПС - 5376 кв. м.
повышение загрузки оборудования;
Важным фактором эффективного использования основных средств является повышение загрузки оборудования. Для уменьшения издержек производства выявлено излишнее оборудование, предлагаемое затем на реализацию и физически изношенное, подлежащее списанию.
Для характеристики экстенсивной загрузки оборудования анализируют использование оборудования по времени: баланс времени работы и коэффициент его сменности.
Таблица 17 – Показатели, характеризующие фонд времени использования оборудования
|
Показатель фонда времени |
Условное обозначение |
Формула расчета |
Примечания |
| Календарный фонд | Тк | Тк = Тк.д Ч 24 | Тк.д – число календарных дней за анализируемый период, дн. |
|
Номинальный (режимный) фонд |
Тн | Тн = ТP.СМ Ч tсм | ТP.СМ – число рабочих смен за анализируемый период tсм – продолжительность рабочей смены, час |
|
Эффективный (реальный) фонд |
Тэф | Тэф = Тн – Тпл | Тпл – время планового ремонта, час |
|
Полезный (фактический) фонд |
Тф | Тф = Тэф – Тпр | Тпр – время внеплановых простоев, час |
Уровень внутрисменного использования оборудования характеризует коэффициент загрузки оборудования Кз, который позволяет оценить потери времени работы оборудования из-за планово-предупредительных ремонтов и т.д.:
Кз = Тф / Тк или Тф / Тн или Тф / Тэф (25)
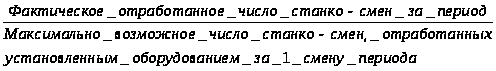
Уровень условного использования оборудования характеризует коэффициент сменности (Ксм):
Ксм
=
 .
(26)
Под интенсивной загрузкой оборудования понимают оценку его производительности.
Коэффициент интенсивной нагрузки оборудования (Ки) определяется:
Ки
=
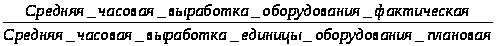 .
(27)
Обобщающим показателем, характеризующим комплексное использование оборудования, является показатель интегральной нагрузки (Кинт):
Кинт = Кз Ч Ки. (28)
С учетом роста объемов производства 2004г по отношению к 2003г, реализации излишнего и списания изношенного оборудования коэффициент загрузки оборудования по заводу составил 0,80 (в 2003г. коэффициент загрузки оборудования составлял 0,72).
Современное обновление средств путем приобретения, строительства новых, реконструкции, ремонта старых объектов содействует более производительному их использованию. Сокращение простоев оборудования, транспортного оборудования будет достигнуто путем улучшения организации техобслуживания, организации труда, предварительным комплектованием рабочих мест, совершенствованием систем учета работы.
альтернативное использование или продажа неиспользуемых активов;
В 2004 г. были реализованы следующие неиспользуемые активы:
отдельное здание, занимаемое ранее СКВ ПС. на сумму 23 млн. руб.
излишнее оборудование на сумму около 2 млн. руб.
-планируется дополнительно реализовать излишнее оборудование на сумму 1,5 млн. руб.
Стабильность качества продукта.
Потребители продукции ОАО «Счетмаш» обращают особое внимание на стабильность качества поставляемых изделий. Для оценки качества поставок используются интегральные показатели характеризующие не только годность изделий на входном контроле, но и количество отказов в гарантийный период, выполнение графика поставок и ряд других показателей.
Общепринятой методикой обеспечения стабильного качества продукции является разработка, внедрение и поддержание в рабочем состоянии системы менеджмента качества предприятия.
ОАО «Счетмаш» внедрил в систему качества ИСО 9001 в 2000 году, успешно прошел пересертификацию на ИСО 9001:2000, сертификат соответствия системы менеджмента качества №03.218.026 от 11.12.2003 выдан системой сертификации российского регистра. Для контроля функционирования системы менеджмента качества регулярно проводятся внутренние проверки и 2 раза в год внешние проверки. Результаты проверок подтверждают функционирование системы менеджмента качества в установленных требованиях.
Практическим подтверждением успешного функционирования системы менеджмента качества и соответственно стабильность поставляемой продукции является оценка со стороны ОАО «АвтоВАЗ»:
2003 год - «Отличный поставщик»,
кв. 2004 года - «Отличный поставщик»,
кв. 2004 года - «Отличный поставщик»,
кв. 2004 года - «Надежный поставщик». Функциональность продукта.
Все изделия, выпускаемые ОАО «Счетмаш», разработаны в собственной конструкторской службе. Перед разработкой всех новых изделий проводится анализ требований заказчика и согласование технического задания на разработку. При проведении анализа учитываются все предъявляемые требования и пожелания
В ходе разработки заказчику передаются для анализа опытные образцы для проведения оценочных испытаний, проверки габаритных и присоединительных размеров и т. д. При необходимости в конструкцию изделия вносятся изменения для повышения потребительских свойств или параметров функционирования.
Действующая процедура разработки новых изделий обеспечивает максимальное удовлетворение требований заказчика.
Результатом выполненных работ по разработке нового продукта является готовое к серийному производству изделие, обеспечивающее функционально полное выполнение требований заказчика.
Рост производительности на основе повышения эффективности процесса.
С целью повышения эффективности производственных процессов необходимо произвести коренное изменение технологии производства электронных блоков и сборочного производства комбинаций приборов.
Для чего разработана инвестиционная программа предприятия.
Проект №2 «Развитие производства электронных блоков с использованием автоматизированного оборудования SMT - технологий». За счет автоматизации работ по производству электронных блоков производительность труда повысится на 17,5 %.
Проект №3 «Автоматизация сборочного производства изделий автоэлектроники». За счет использования специального автоматизированного оборудования по сборке комбинаций приборов по всей выпускаемой номенклатуре производительность труда повысится на 24.1 %.
Таким образом, можно определить основные пути повышения эффективности использования активов на ОАО «Счетмаш»:
повышение эффективности использования площадей;
повышение загрузки оборудования;
альтернативное использование или продажа неиспользуемых активов;
своевременное и качественное проведение планово-предупредительного и капитального ремонтов;
повышение уровня квалификации обслуживающего персонала;
улучшение качества подготовки сырья и материалов к процессу производства;
совершенствование организации производства и труда с целью сокращения потерь рабочего времени и простоя в работе машин и оборудования.
3. Совершенствование системы корпоративного финансового планирования ОАО «Счетмаш»
3.1 Применение экономико-математического метода в среднесрочном планировании
Пример расчета зависимости прибыли от выручки от реализации продукции по ОАО «Счетмаш» представлен в таблице 18 [Бочаров]
Экономико-математическая модель предусматривает нахождение параметров a0 и a1. Они определяются методом наименьших квадратов:
Σy = a0 Ч n + a1 Ч Σ x; (29)
Σyx = a0 Ч Σx + a1 Ч Σ x2. (30)
По данным таблицы 18 система базовых уравнений для нахождения параметров a0 и a1 имеет вид:
52 = a0 Ч 4 + a1 Ч 1158; (31)
15145,4 = a0 Ч1158 + a1 Ч 337204. (32)
Таблица 18 Расчет зависимости прибыли от выручки от продажи товаров по ОАО «Счетмаш» на базе экономико-математического моделирования
| Квартал | Выручка от продаж (x), млн.руб. | Прибыль (y), млн.руб. | Произведение xy | Расчетная прибыль y(x), млн.руб. | X2 | y-yx | (y-yx) |
| 260 | 12,1 | 3146 | 11,6 | 67600 | 0,5 | 0,25 | |
| 280 | 12,7 | 3556 | 12,6 | 78400 | 0,1 | 0,01 | |
| 320 | 14,0 | 4480 | 14,4 | 102400 | -0,4 | 0,16 | |
| 298 | 13,3 | 3963,4 | 13,4 | 88804 | -0,1 | 0,01 | |
| Всего | 1158 | 52 | 15145,4 | 52 | 337204 | - | 0,43 |
Находим параметр a0 из уравнения (31):
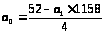
и подставляем его в уравнение (32):
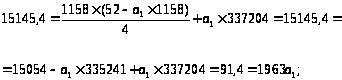
тогда:
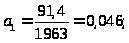
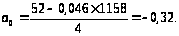
Таким образом, модель имеет вид:
yx = -0,32 + 0,046 Ч x1, (33)
где параметр a1 = 0,046 показывает, что при росте выручки от продажи товаров на 1 руб. прибыль увеличивается на 0,046 руб. Параметр a0 = -0,32 млн.руб. отражает среднюю сумму прибыли, которая определяется действием других факторов, кроме выручки от продажи товаров.
Подставляя в модель (33) значение x для каждого квартала, определяем значение y для данного периода.
y1 = -0,32 + 0,046 Ч 260 = 11,6 млн. руб.;
y2 = -0,32 + 0,046 Ч 280 = 12,6 млн. руб.;
y3 = -0,32 + 0,046 Ч 320 = 14,4 млн. руб.;
y4 = -0,32 + 0,046 Ч 298 = 13,4 млн. руб.
Среднее квадратическое отклонение составляет:
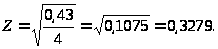
Коэффициент вариации (Кв) равен:
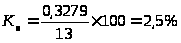
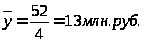
Коэффициент вариации показывает, что отклонение расчетных показателей от фактических составляет 2,5%.
Можно сделать вывод о возможности использования данной модели для прогнозирования прибыли.
3.2 Использование современных пакетов анализа для планирования финансовых показателей и результатов деятельности
В настоящее время на отечественном рынке представлено довольно ограниченное число специализированных продуктов, ориентированных на решение задач планирования и бюджетирования. Среди российских программ в области формирования и оптимизации финансового планирования наиболее известными являются «Альт-Прогноз», «БЭСТ-План», «Альт-Инвест».
Используя программу «Альт-Инвест», разработаем инвестиционный проект, сроком на пять лет (среднесрочное финансовое планирование) и проанализируем на сколько проект будет эффективен.
Работа с программным продуктом «Альт-Инвест» предусматривает два этапа. На первом этапе производится ввод данных по проекту, далее осуществляется автоматический расчет основных показателей и построение графиков для анализа привлекательности инвестиционного проекта.
Для расширения возможности получения дохода выпустим три новых продукта:
комбинация приборов ВАЗ-1118;
комбинация приборов ГАЗ-3110;
комбинация приборов УАЗ.
Более подробная информация для инвестиционного проекта представлена в таблице 19.
Таблица 19 – Необходимая информация для инвестиционного проекта
| Срок жизни проекта, лет | 5 |
| Количество видов продукции | 3 |
| Постоянный персонал, чел. | 54 |
| Административно-управленческий персонал, чел. | 9 |
| Заработная плата производственного персонала | 5000 |
| Заработная плата административного персонала | 7000 |
| Отчисления на соц. страхование | 0,26 |
| Общие материальные затраты | 1530 |
| Переменные накладные затраты | 0,06 |
| Постоянные накладные затраты | 200000 |
| Запасы сырья и материалов, оборот | 15 |
| Незавершенное производство, оборот | 1 |
| Готовая продукция, оборот | 7 |
| Расчеты с покупателями, оборот | 5 |
| Резерв денежных средств, оборот | 1 |
| Расчеты с поставщиками, оборот | 40 |
| Расчеты с бюджетом и внебюджетными фондами, оборот | 40 |
| Расчеты с персоналом, оборот | 30 |
| Дополнительные капитальные вложения | 4553 |
| Амортизация первоначальных оборотных активов, % | 10 |
| Амортизация дополнительных внеоборотных активов, % | 12 |
| Проценты за кредит | 14 |
| Налог на прибыль | 0,35 |
| Ставка сравнения и индексы дисконтирования | 0,15 |
Основные сведения о продукции представлены в таблице 20.
Таблица – 20 Сведения о продукции
| Комбинация приборов ВАЗ-1118 | Комбинация приборов ГАЗ-3110 | Комбинация приборов УАЗ | |
| Мощность, шт. | 50000 | 150000 | 35000 |
| Цена, руб. | 1588 | 1590 | 1650 |
| Стоимость, руб. | 520 | 515 | 550 |
Рассмотрим основные показатели для определения доходности общего объема инвестиций (Таблица 21).
Таблица 21 – Доходность общего объема инвестиций (без учета внешнего финансирования)
| Простой срок окупаемости, лет | 3,31 |
| Дисконтированный срок окупаемости, лет | 4,01 |
| Чистый дисконтированный доход (NPV) | 9625,5 |
| Доходности инвестиций (NPVR) | 2,61 |
| Максимальная ставка кредитования | 0,25 |
| Внутренняя норма доходности (IRR) | 0,25 |
Из данной таблицы видно, что принимаемый инвестиционный проект без учета внешнего финансирования окупается за 3,3 года, т.е. это число лет, необходимых для возмещения стартовых инвестиционных расходов. Дисконтированный срок окупаемости составляет 4 года, т.е. это продолжительность времени, когда дисконтированные прогнозируемые поступления денежных средств превышают дисконтированную сумму инвестиций. Максимальная ставка кредитования составляет 0,25%, внутренняя норма доходности также