Аудит расчётов с бюджетом по налогу на добавленную стоимость
Таким образом, соотношение стоимости материальных оборотных средств и величин собственных и заёмных источников их формирования определяет устойчивость финансового состояния. Обеспеченность запасов и затрат источниками формирования является сущностью финансовой устойчивости, тогда как платежеспособность выступает её внешним проявлением. В то же время степень обеспеченности запасов и затрат источниками есть причина той или иной степени платежеспособности, выступающей как следствие обеспеченности.
Излишек (+) или недостаток (-) собственных краткосрочных источников формирования запасов и затрат:
Eс = (Uс – F) – Z, (2.4)
2006 г.: ± Ec = 262564 – 143681 – 230145 = -111262 руб.;
2007 г.: ± Ec = 251162 – 138790 – 239772 = -127400 руб.;
2008 г.: ± Еc = 258065 – 141145 – 301223 = -184303 руб.
Как видно из приведенных выше расчётов, в течение анализируемого периода наблюдается недостаток собственных краткосрочных источников формирования запасов и затрат, что говорит о необходимости привлечения заёмных средств.
Излишек (+) или недостаток (-) собственных долгосрочных и среднесрочных заёмных источников формирования запасов и затрат:
±Еt = Еt – Z = [(Uc +Кt) – F] – Z, (5)
2006 г.: ± Еt = [(262564+13305) – 143681] – 230145 = -97957 руб.;
2007 г.: ± Еt = [(251162+54515) – 138790] – 239772 = -72885 руб.;
2008 г.: ± Еt = [(258065+66404) – 141145] – 301223 = -117899 руб.
Таким образом, наблюдается также и недостаток собственных долгосрочных и среднесрочных заёмных источников формирования запасов и затрат, следовательно, без привлечения краткосрочных заёмных ресурсов предприятие не в состоянии обеспечивать себя необходимым количеством запасов и затрат.
Излишек (+) или недостаток (-) общей величины основных источников формирования запасов и затрат:
± ЕΣ = ЕΣ – Z = [(Uc +Kt) – Kt] – Z, (6)
2006 г.: ± ЕΣ = [(262564+13305) – 165382] – 230145 = -119658 руб.;
2007 г.: ± ЕΣ = [(251162+54515) – 173455] – 239772 = -107550 руб.;
2008 г.: ± ЕΣ = [(258065+66404) –301474] – 301223 = -278228 руб.
Как видно, и данный показатель обеспеченности запасов и затрат источниками их формирования имеет отрицательные значения, то есть основных источников формирования запасов и затрат недостаточно для нормальной работы предприятия, что говорит о проблемах в финансовом состоянии организации и необходимости их анализа руководством и срочной реализации мер по восстановлению нормального финансового состояния.
Вычисление 3-х показателей обеспеченности запасов и затрат источниками их формирования позволяет классифицировать их финансовые ситуации по степени их устойчивости. При идентификации типа финансовой устойчивости используется следующий трехмерный показатель:
St = {S(± Ec), S(± Et), S(± EΣ)}, (7)
где функция определяется следующим образом:
Возможно выделение четырех типов финансовых ситуаций:
1. Абсолютная устойчивость финансового состояния, встречающаяся редко и являющая собой крайний тип финансовой устойчивости. Она задаётся условиями:

Показатель типа ситуации S = (1, 1, 1).
2. Нормальная устойчивость финансового состояния, гарантирующая её платежеспособность:

3. Неустойчивое финансовое состояние, сопряженное с нарушением платежеспособности, при котором, тем не менее, сохраняется возможность восстановления равновесия за счёт пополнения источников собственных средств и увеличения собственных оборотных средств, а также за счёт дополнительного привлечения долгосрочных и среднесрочных кредитов и заёмных средств:

4. Хрупкое финансовое состояние, при котором организация находится на грани банкротства, поскольку в данной ситуации денежные средства, краткосрочные ценные бумаги и дебиторская задолженность организации не покрывает даже её кредиторскую задолженность:

Показатель типа ситуации S = (0, 0, 0).
На основании расчётов получаем следующие варианты финансовой устойчивости по годам:
2006 г.:
 – кризисное состояние;
2007 г.:
 – кризисное состояние;
2008 г.:
 – кризисное состояние.
Итак, видно, что за весь анализируемый период на предприятии сложилось кризисное финансовое состояние, причём состояние в 2008 г. по всем показателям наихудшее, в связи с чем администрации необходимо срочно принимать меры к стабилизации положения.
Ликвидность баланса определяется как степень покрытия обязательств предприятия его активами, срок превращения которых в денежную форму соответствует сроку погашения обязательств. Ликвидность активов – величина, обратная ликвидность баланса по времени превращения активов в денежные средства.
В зависимости от степени ликвидности, т.е. скорости превращения в денежные средства, активы предприятия разделяются на следующие группы:
А1) наиболее ликвидные активы – денежные средства и краткосрочные финансовые вложения;
А2) быстрореализуемые активы – дебиторская задолженность и прочие активы. Итог группы получается вычитанием величины наиболее ликвидных активов из итога раздела II актива;
А3) медленно реализуемые активы – статьи раздела II актива «Запасы и затраты» (за исключением «Расходов будущих периодов»), а также статьи из раздела I актива баланса «Долгосрочные финансовые вложения» (уменьшенные на величину вложений в уставные фонды других предприятий) и «Расчеты с учредителями».
А4) труднореализуемые активы – статьи раздела I актива баланса за исключением статей этого раздела, включенных в предыдущую группу.
Пассивы баланса группируются по степени срочности их оплаты:
П1) наиболее срочные обязательства – к ним относятся «Кредиторская задолженность» (статьи пассива баланса «Расчёты и прочие пассивы»), а также «ссуды», не погашенные в срок из справки 2 Ф№5;
П2) краткосрочные пассивы – краткосрочные кредиты и заёмные средства;
П3) долгосрочные пассивы – долгосрочные кредиты и заёмные средства;
П4) постоянные пассивы – статьи раздела пассива баланса «Источники собственных средств». Для сохранения баланса актива и пассива итог данной группы уменьшается на сумму иммобилизации оборотных средств и величины по статье «Расходы будущих периодов».
Баланс считается абсолютно ликвидным, если имеет место:

Существенным является сопоставление итогов первых трёх групп по активу и пассиву. Четвертое неравенство носит «балансирующий» характер, но его выполнение свидетельствует о соблюдении минимального условия финансовой устойчивости – наличие у предприятия собственных оборотных средств.
Таблица 3
Анализ ликвидности баланса ОАО «ФИРМА НОВИТЕЛ» в 2007 и 2008 годах, тыс. руб.
| Актив | На начало периода | На конец периода | Пассив | На начало периода | На конец периода | Платежный излишек | |
| На начало |
На конец |
||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| 2007 год | |||||||
|
1)Наиболее ликвидные |
23 | 353 | 1)Наиболее срочные обязательства | 125878 | 140530 | -125855 | -140177 |
|
2)Быстрореали- зуемые активы |
67402 | 100217 | 2)Краткосрочные пассивы | 39504 | 32925 | +27898 | +67292 |
| 3)Медленно реализуемые активы | 230443 | 240054 | 3)Долгосрочные пассивы | 13305 | 54515 | +217138 | +185539 |
|
4)Труднореали- зуемые активы |
143383 | 138508 | 4)Постоянные пассивы | 262564 | 251162 | -119181 | -112654 |
| Баланс | 441251 | 479132 | Баланс | 441251 | 479132 | Х | х |
| 2008 год | |||||||
|
1)Наиболее ликвидные |
353 | 503 | 1)Наиболее срочные обязательства | 140530 | 218064 | -140177 | -217561 |
|
2)Быстрореали- Зуемые активы |
100217 | 183072 | 2)Краткосрочные пассивы | 32925 | 83410 | +67292 | +99662 |
| 3)Медленно реали- зуемые активы | 240054 | 301507 | 3)Долгосрочные пассивы | 54515 | 66404 | +185539 | +235103 |
|
4)Труднореали- зуемые активы |
138508 | 140861 | 4)Постоянные пассивы | 251162 | 258065 | -112654 | -117204 |
Исходя из показателей табл. 3 система неравенств на конец отчётных периодов предприятия будет выглядеть так:
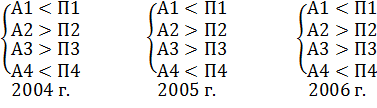
Из приведённых в табл. 3 данных можно сделать вывод о невозможности выплат по наиболее срочным обязательствам предприятия в течение последних трёх лет. Одной из основных причин является спад производства на предприятии, но в то же время краткосрочные пассивы покрывались