Аудит расчётов с бюджетом по налогу на добавленную стоимость
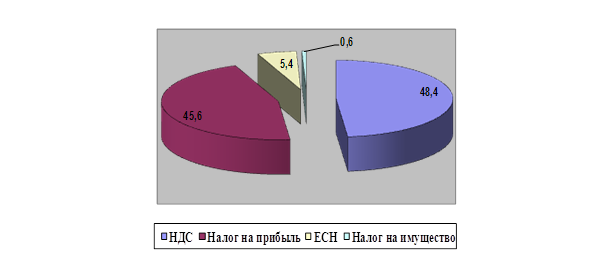
Рис. 3 – Структура налоговых платежей ОАО «Фирма Новител» в 2008 г.
3.2 Соблюдение требований оформления счетов-фактур и книг покупок и продаж
Приобретая продукцию, компания вместе с ценой обязана уплатить и соответствующую сумму налога на добавленную стоимость (п. 1 ст. 168 НК РФ). При этом продавец не позднее пяти календарных дней со дня отгрузки товаров должен выставить покупателю счёт-фактуру, на основании которого последний сможет принять НДС к вычету (п. 3 ст. 168, п. 1 ст. 169 НК РФ).
Порядок заполнения счета-фактуры, требования к его составлению и выставлению изложены в п. п. 5, 5.1 и 6 ст. 169 НК РФ. Предприятия должны неукоснительно их соблюдать, в противном случае они столкнутся с проблемами по вычету или возмещению налога (п. 2 ст. 169 НК РФ).
Разъяснения того, как следует заполнять каждую строку формы счёта-фактуры, даёт Постановление Правительства РФ от 02.12.2000 № 914 "Об утверждении Правил ведения журналов учёта полученных и выставленных счетов-фактур, книг покупок и книг продаж при расчётах по налогу на добавленную стоимость" (далее - Постановление № 914). Однако информации, содержащейся в данном документе, может оказаться недостаточно. Этой проблеме Минфин в 2008 г. посвятил несколько своих писем. Хотелось бы остановиться на основных затруднениях, возникающих у организаций при заполнении счёта-фактуры, и их пояснениях финансовым ведомством.
Постановление № 914 указывает, что в строках 2 "Продавец" и 6 "Покупатель" следует прописать полное или сокращенное наименование соответственно продавца и покупателя, а в строках 2а и 6а "Адрес" - место их нахождения. При этом сведения должны вноситься из учредительных документов.
Данное правило Минфин России подтвердил в своем Письме от 31.03.2008 № 03-07-11/129, подчеркнув, что в строках 2а и 6а прописываются не фактические (почтовые) адреса, а адреса согласно учредительным документам. В более раннем Письме от 07.08.2006 № 03-04-09/15 финансовое ведомство подчеркнуло, что речь идет о юридических адресах организаций. В то же время, если в учредительных документах компании закреплены два адреса, юридический и фактический, то прописать можно любой из них; в таком случае противоречий правилам заполнения счетов-фактур не возникнет.
Кроме того, в прошлогоднем Письме Минфин высказал мнение, что в адресах продавца и покупателя не обязательно указывать слова "Российская Федерация". Счета-фактуры без подобной записи не являются составленными с нарушением порядка, установленного НК РФ и Постановлением № 914, а значит, могут быть приняты к учёту.
В соответствии с Постановлением № 914 в строке "Грузоотправитель и его адрес" указывается полное или сокращенное наименование отправителя продукции согласно учредительным документам. В случае, когда продавцом и грузоотправителем является одна компания, в этой строке допускается запись "Он же". В Письме от 12.05.2008 № 03-07-11/186 Минфин подтвердил такую возможность. Если реализация и отправка товара производится разными организациями, в строке 3 прописывают почтовый адрес грузоотправителя.
Финансовое ведомство также прописало порядок заполнения строк 3 и 4 при оказании услуг. Так, поскольку в этом случае никто не отправляет и не получает груз, в соответствующих реквизитах проставляются прочерки. При этом предприятия не теряют права на налоговый вычет.
На порядок заполнения строки 4 "Грузополучатель и его адрес" Минфин России обратил внимание в своем Письме от 21.07.2008 № 03-07-09/21. В нём он подтвердил, что в этом реквизите счета-фактуры указывается полное или сокращённое наименование и почтовый адрес получателя товаров в соответствии с учредительными документами. При этом в отношении грузополучателя запись в данной строке "Он же" недопустима. Счёт-фактура, содержащий такое сочетание слов, не может являться основанием для принятия предъявленного покупателю продавцом НДС к вычету или возмещению.
Вроде бы все просто. Но организация может иметь обособленное подразделение, через которое она отгружает товар, или склад, находящийся отдельно от головной компании. Как быть в этом случае при заполнении счёта-фактуры?
В Письме от 26.08.2008 № 03-07-09/24 Минфин России пояснил, что при реализации товара через обособленное подразделение (склад) в строке 3 "Грузоотправитель и его адрес" счета-фактуры указывается полное или сокращенное наименование и почтовый адрес грузоотправителя в соответствии с учредительными документами. При этом подчеркивается, что если дополнительно прописывается и почтовый адрес склада, арендуемого грузоотправителем или принадлежащего ему на праве собственности, с которого отгружались товары, то это не нарушает установленный порядок заполнения счетов-фактур. Одновременно финансисты отметили, что данное Письмо носит разъяснительный характер.
В то же время Письмо Минфина России от 12.05.2008 № 03-07-11/186 разрешает вносить запись "Он же" в строке 3 счёта-фактуры в случае, когда товар продаёт и отправляет одна и та же компания. А поскольку обособленное подразделение и головная организация являются одним юридическим лицом, значит, при заполнении данного реквизита можно вписать "Он же".
Однако осенью прошлого года финансовое ведомство в Письме от 13.11.2008 № 03-07-09/38 вновь поднимает вопрос заполнения строки 3 "Грузоотправитель и его адрес" счета-фактуры. В нем подтверждается высказанное в августе того же года мнение об указании в данном реквизите "полного или сокращённого наименования и почтового адреса поставщика в соответствии с учредительными документами".
Также интересно Письмо Минфина России от 22.10.2008 № 03-07-09/33, в котором отмечается, что при реализации товаров подразделения компании могут выписывать счета-фактуры только от имени организации. При этом в строке 2б "ИНН/КПП продавца" указывается КПП соответствующего подразделения. То же касается и строки 6б "ИНН/КПП покупателя" при приобретении товаров (работ, услуг) подразделениями.
Следует также обратить внимание на Письмо УФНС России по г. Москве от 20.03.2008 № 19-11/026593. Оно содержит рекомендации по составлению договоров по доставке продукции на склад подразделения. Так, наименование грузополучателя должно соответствовать условиям контракта. В договоре необходимо прописать место доставки товара (почтовый, при его отсутствии - фактический адрес). Аналогично необходимо действовать и в обратной ситуации, когда продукция отгружается со склада головной организации (обособленного подразделения).
Форма счёта-фактуры содержит дополнительные реквизиты "Руководитель...", "Главный бухгалтер", "Индивидуальный предприниматель". На практике налоговые органы уделяют пристальное внимание проставленным подписям в счетах-фактурах и их расшифровке, особенно если суммы НДС, принимаемые к вычету, значительны.
Счета-фактуры подписываются руководителем и главным бухгалтером организации либо лицами, уполномоченными на то приказом (иным распорядительным документом) по организации или доверенностью от имени организации (п. 6 ст. 169 НК РФ). Индивидуальный предприниматель, выставляя счёт-фактуру, подписывает его, указав реквизиты своего свидетельства о государственной регистрации.
Как видно, Налоговый кодекс чётко прописывает порядок заполнения этих строк, и в случае его нарушения счета-фактуры не могут служить основанием для принятия НДС к вычету или возмещению (п. 2 ст. 169 НК РФ).
Законодательство не предусматривает изменение реквизитов счёта-фактуры. Однако в отношении полей "Руководитель..." и "Главный бухгалтер" это допустимо. Так, в Письме от 28.01.2008 № 03-07-09/02 Минфин России разъяснил следующее.
В случае, когда определённый сотрудник уполномочен подписывать счета-фактуры соответствующим распорядительным документом, вместо фамилии и инициалов руководителя и главного бухгалтера организации рекомендовано указывать его данные. Следует обратить внимание, что при этом не является нарушением, если в документе присутствуют также фамилии и инициалы руководителя и главного бухгалтера.
Предприятия по-прежнему интересуются, возможно ли визировать счета-фактуры электронной цифровой подписью или факсимиле. Особенно актуален данный вопрос для организаций с большим количеством выписываемых документов. Между тем финансисты традиционно запрещают их использовать. Счета-фактуры, подписанные факсимиле, ЭЦП либо подписями, воспроизведенными с помощью электронных печатных устройств, считаются составленными и выставленными с нарушением порядка и не могут являться основанием для принятия НДС к вычету (возмещению). Данное мнение финансовое ведомство изложило в своих Письмах от 04.06.2008 № 03-07-11/214 и от 21.08.2008 № 03-03-06/1/478.
Исправления, внесенные в счета-фактуры, должны быть заверены подписью руководителя и печатью продавца с указанием даты внесения коррективы (п. 29 Постановления № 914, Письмо Минфина России от 31.03.2008 № 03-07-11/129). При этом покупателю необходимо в дополнительном листе книги покупок сделать запись об аннулировании неправильно оформленного счета-фактуры в том налоговом периоде, в котором он был зарегистрирован (п. 7 Постановления № 914). Следовательно, покупатель сможет принять НДС к вычету, лишь получив от поставщика подкорректированный счёт-фактуру (п. п. 1 и 2 ст. 169, п. 1 ст. 171, п. 1 ст. 172, п. 1 ст. 173 НК РФ).
Однако Налоговый кодекс не содержит указаний относительно того, когда компания получает право на вычет по исправленным счетам-фактурам: в период их выставления или внесения изменений в них. Также в главном фискальном документе не отражен порядок регистрации в книге покупок документов с коррективами. По мнению Минфина, запись об аннулировании счёта-фактуры вносится в книгу продаж в случае, если продавец его корректирует (Письмо от 27.05.2008 № 03-07-09/12). Значит, принять НДС к вычету компания сможет лишь после того, как получит правильный документ. Обращает на себя внимание тот факт, что финансовое ведомство выпустило это Письмо в опровержение Постановления Президиума ВАС РФ от 04.03.2008 № 14227/07, согласно которому независимо от момента исправления счёта-фактуры НДС можно принять к вычету в том периоде, когда совершена хозяйственная операция и приобретенное имущество принято к учёту. Обратимся к примеру.
ОАО «Фирма Новител» 17 декабря 2008 г. получила от поставщика материал, накладную и счёт-фактуру с НДС в размере 7000 руб. В декларации по итогам IV квартала 2008 г. налог принят к вычету. На 30 марта 2009 г. выявлено, что в счёте-фактуре указан неверный адрес грузополучателя.
Принимая во внимание Постановление Президиума ВАС РФ № 14227/07, организация решила не подавать уточненную декларацию в налоговый орган, а значит, не доплатила НДС за IV квартал и не перечислила пени. Она передала поставщику счёт-фактуру, оформленный с нарушением, для внесения в него исправлений. Получив правильный документ, компания подшила его в журнал полученных счетов-фактур в IV квартале 2008 г.
Если же руководствоваться позицией финансового ведомства, предприятие обязано аннулировать запись о регистрации счёта-фактуры на дополнительном листе книги покупок, представить уточненную декларацию в инспекцию, заплатить недоимку за IV квартал 2008 г. в размере 7000 руб., а также пени в размере 1/300 ставки рефинансирования ЦБ РФ за каждый день просрочки. Затем компания должна направить неверный счёт-фактуру продавцу для исправления. Если правильный документ вернется к ней, предположительно, во II квартале 2009 г., она в этом же периоде сможет воспользоваться правом вычета НДС в сумме 7000 руб., зарегистрировав измененный счёт-фактуру в книге покупок.
Очевидно, следуя требованиям Минфина, предприятие вынуждено нести определённые финансовые потери и осуществлять дополнительный документооборот.
Компании вправе уменьшить общую сумму НДС на налоговые вычеты, установленные ст. 171 НК РФ. Так, вычету подлежит "добавленное" бремя, рассчитанное с сумм предоплаты (п. 8 ст. 171 НК РФ). Минфин России в Письме от 22.01.2008 № 03-07-09/01 напомнил, что согласно п. 1 ст. 154 НК РФ налоговая база НДС определяется исходя из размера аванса. При отгрузке товаров (работ, услуг) НДС с предоплаты подлежит вычету на основании счёта-фактуры, оформленного при получении аванса и реквизиты которого зарегистрированы в книге покупок при реализации продукции. Следует отметить, что поставщик обязан зафиксировать выписанный счёт-фактуру в книге продаж независимо от вида договора, по которому происходит продажа товаров (работ, услуг) (п. 16 Постановления № 914). А счета-фактуры, заполненные с нарушением установленных правил, не могут быть зарегистрированы в книге покупок.
Хотелось бы обратить внимание, что вышеизложенному порядку выставления "авансовых" счетов-фактур компании должны были следовать до 31 декабря 2008 г. включительно. С 1 января 2009 г. им нужно придерживаться новых правил, установленных Федеральным законом от 26.11.2008 № 224-ФЗ. В измененной редакции п. 3 ст. 169 НК РФ установлено, что продавец с 2009 г. на каждую поступившую предоплату должен выставлять покупателю счёт-фактуру, то есть теперь он выписывает на аванс не один экземпляр документа, как это было раньше, а два: один для себя, другой для партнера. Причём выставлять счёт-фактуру нужно не позже пяти календарных дней после поступления предоплаты.
Покупатель, перечисливший авансовый платеж в счёт предстоящих поставок, вправе принять НДС к вычету на основании счетов-фактур, выставленных продавцами при получении ими предоплаты и при наличии договора, предусматривающего перечисление указанных средств (п. 9 ст. 172, п. 12 ст. 171 НК РФ).
Правила оформления "авансового" счёта-фактуры изложены в новом п. 5.1 ст. 169 НК РФ. В нем поименованы следующие обязательные реквизиты документа:
1) порядковый номер и дата счёта-фактуры;
2) наименование, адрес и ИНН продавца и покупателя;
3) номер платежно-расчётного документа;
4) наименование поставляемых товаров (описание работ, услуг), имущественных прав;
5) размер предоплаты;
6) налоговая ставка;
7) сумма налога, предъявляемая покупателю.
Согласно п. 2 ст. 169 НК РФ "авансовые" счета-фактуры, выставленные с нарушением правил заполнения, не могут быть приняты к учёту, а суммы НДС - к вычету или возмещению.
Несмотря на то, что у бизнеса сформировалось множество вопросов относительно заполнения счетов-фактур по предоплате, их отражения в книге покупок и книге продаж, чиновники пока не выпустили ни одного разъяснительного документа на этот счёт.
3.3 Возможности оптимизации налогообложения
Характерной чертой схем по снижению налога на добавленную стоимость является сложность их реализации. При этом, чем крупнее предприятие, тем сложнее ему воспользоваться схемами. Рассмотрим две наиболее распространенные схемы минимизации налога.
Суть первой схемы налоговой оптимизации заключается в том, чтобы часть товаров реализовывать через специально созданного субъекта льготного режима налогообложения, например через предпринимателя, уплачивающего Единый налог на вмененный доход. Он будет реализовывать товары конечным потребителям, не начисляя НДС. Таким образом, фирма экономит НДС, а вместо него предприниматель станет платить в бюджет ЕНВД, сумма которого зависит от торговой площади или числа работников либо других показателей (ст. 346.29 Налогового кодекса РФ). Однако для реализации схемы нужно, чтобы деятельность предпринимателя классифицировалась как «розничная торговля, осуществляемая через магазины и павильоны с площадью торгового зала по каждому объекту организации торговли не более 150 квадратных метров, палатки, лотки и другие объекты организации торговли, в том числе не имеющие стационарной торговой площади» (подп. 4 п. 2 ст. 346.26 Налогового кодекса РФ). Поскольку ОАО «Фирма Новител» реализует услуги, данная схема минимизации данному предприятию не подходит ввиду того, что она не классифицируется как розничная торговля.
Вторая схема минимизации НДС заключается в
том, что для оптимизации налоговой нагрузки все производство предлагается
разделить между двумя предприятиями - основным и вспомогательным. Такое
разделение происходит, скорее, формально, поскольку на самом деле всю продукцию
производят одни и те же рабочие на тех же производственных площадях и
оборудовании. Однако часть этих площадей и оборудования берет в аренду основное
предприятие, часть вспомогательное. То же происходит с расходами на оплату
труда, комплектующих, сырья и материалов, электроэнергии, услуг сторонних
организаций часть их оплачивает основное предприятие, часть вспомогательное.
Поскольку один