Анализ финансового потенциала и оценка инвестиционной привлекательности предприятия (на примере ОАО "Нефтекамскнефтехим")
где Кф – коэффициент финансирования;
СК – собственный капитал предприятия (форма №1, стр. 490);
ЗК – заемный капитал предприятия (форма №1, стр. 690 и стр. 590).
Коэффициент общей ликвидности определяется отношением всех оборотных активов к текущим обязательствам предприятия:
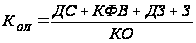 ,
(5)
где КОЛ – коэффициент общей ликвидности;
ДС – денежные средства (стр. 260);
КФВ – краткосрочные финансовые вложения (стр. 250);
ДЗ – дебиторская задолжность (стр. 240);
З – запасы (стр. 210); КО – краткосрочные обязательства (стр. 690).
Коэффициент срочной ликвидности – характеризует возможности предприятия погасить краткосрочные обязательства при условии своевременных расчетов с дебиторами. Коэффициент срочной ликвидности рассчитывается как отношение ликвидной части оборотных средств к краткосрочным обязательствам.
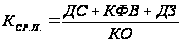 ,
(6)
где КСР.Л. – коэффициент срочной ликвидности;
ДС – денежные средства (стр. 260);
КФВ – краткосрочные финансовые вложения (стр. 250);
ДЗ – дебиторская задолжность (стр. 240);
КО – краткосрочные обязательства (стр. 690).
Коэффициент абсолютной ликвидности – коэффициент абсолютной ликвидности (норма денежных ресурсов) является наиболее жестким критерием ликвидности предприятия; показывает, какая часть краткосрочных заемных обязательств может быть при необходимости погашена немедленно или в ближайшее время (на дату составления баланса);
Данный показатель рассчитывается как отношение величины наиболее ликвидных активов (сумма денежных средств и краткосрочных финансовых вложений) к величине краткосрочных обязательств.
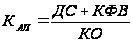 ,
(7)
где КАЛ – коэффициент абсолютной ликвидности;
ДС – денежные средства (стр. 260);
КФВ – краткосрочные финансовые вложения (стр. 250);
КО – краткосрочные обязательства (стр. 690).
Рентабельность совокупных активов – является одним из ключевых показателей эффективности деятельности организации. На рентабельность активов, с одной стороны, влияет ценовая политика организации и сложившийся уровень затрат на производство и реализацию продукции, а с другой стороны – деловая активность организации, измеряемая оборачиваемостью активов.
Невысокая величина этого показателя отражает неспособность организации использовать свои денежные средства более эффективно. Для организаций, не использующих кредитные ресурсы, рентабельность активов совпадает с рентабельностью собственных средств, поскольку все активы формируются за счет собственных ресурсов.
Рентабельность всех активов определяется отношением прибыли (убытка) от продаж или прибыли (убытка) до налогообложения к средней стоимости совокупных активов за расчетный период. Высокое значение данного показателя свидетельствует о высоком качестве управления.
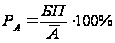 ,
(8)
где РА – рентабельность совокупных активов;
 –
средняя
стоимость
совокупных
активов за
расчетный
период (форма
№1, стр. 300);
БП – бухгалтерская прибыль (убыток) от продаж до налогообложения (форма №2, стр. 140).
Рентабельность собственного капитала – характеризует качество использования собственного капитала. Она показывает, какую прибыль получает предприятие с каждого рубля собственных средств. Рост его свидетельствует об эффективности финансового менеджмента в организации.
Считается, что динамика рентабельности собственного капитала оказывает влияние на уровень котировки акций.
При расчете данного показателя следует использовать среднее хронологическое значение собственного капитала, рассчитанное как среднее арифметическое от значений на начало и конец расчетного периода.
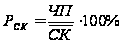 ,
(9)
где РСК – рентабельность собственного капитала;
ЧП – чистая прибыль (форма №2, стр. 190);
 –
средняя
стоимость
собственного
капитала за
расчетный
период (форма
№1, стр. 490).
Эффективность использования активов для производства продукции – эффективность использования активов для производства продукции определяется отношением выручки от продажи основной продукции к валюте бухгалтерского баланса и показывает, сколько предприятие получает выручки от продажи основной продукции с каждого рубля использованных активов.
Данный показатель рассчитывается по формуле:
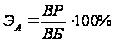 ,
(10)
где ВР – выручка (нетто) от реализации, товаров, продукции, работ, услуг за минусом налога на добавленную стоимость, акцизов и аналогичных обязательных платежей (форма №2, стр. 10);
ВБ – валюта баланса (форма №1, стр. 300 или 700).
На следующем этапе оценки финансового потенциала предприятия сопоставляются полученные значения основных финансовых показателей его хозяйственной деятельности со шкалой, характеризующей уровни ФПП по финансовым коэффициентам, и заносятся в таблицу. Если соединить отмеченные позиции единой линией, то получается кривая ФПП по финансовым показателям.
Итоговую оценку уровня ФПП по финансовым показателям рекомендуется проводить экспертным путем.
2. Анализ финансового потенциала предприятия ОАО "Нефтекамскнефтехим"
2.1 Общая характеристика предприятия
Химическая промышленность России за последние десять лет стала одной из динамично растущих отраслей. Этому способствовали благоприятная рыночная конъюнктура и наличие свободных мощностей на начальном этапе указанного временного отрезка.
Нефтехимическая промышленность относится к числу крупных базовых отраслей. В отрасли сосредоточено около 9% основных фондов промышленности страны.
Нефтехимии принадлежит одна из ключевых ролей в создании полимеров, синтетических каучуков, смазочных масел, растворителей, красителей, присадок, моющих средств, а также сырья для производства большинства органических соединений.
Другой особенностью российской химической промышленности является моральное устаревание производственных технологий, вследствие чего снижается конкурентоспособность отечественной продукции на мировом рынке.
Нефтехимическое производство базируется на многоступенчатой переработке нефти и попутного нефтяного газа (ПНГ). Полный цикл производства от сырья до готовой продукции (пластмассы, каучуки, шины, изделия из резины и др.) включает не менее 7 технологических стадий.
При этом с увеличением уровня передела значительно вырастает рентабельность выпуска продукции: в ряде случаев стоимость продукции, получаемой на конечных этапах технологического передела, может кратно превосходить стоимость использованного сырья.
Эта особенность нефтехимии имеет два следствия. Во-первых, даже высокие цены на исходное сырье позволяют сохранить прибыльность производства. Например, Китай, покупая нефть по рыночным ценам, производит нефтехимическую продукцию, конкурентоспособную на российском рынке.
Во-вторых, наличие узких мест (или создание таковых) позволяет концентрировать прибыль на определенных этапах нефтехимического передела. Например, низкий уровень экспортных пошлин на светлые нефтепродукты и еще более низкий – на темные, отмена ввода более жестких экологических требований (к качеству моторного топлива, к сжиганию ПНГ) и недавняя отмена экспортной пошлины на вывоз сжиженных углеводородных газов (СУГ) увеличивают рентабельность низших нефтехимических переделов и риски для высоких.
Во многом это объясняет консолидацию нефтехимической отрасли в рамках вертикальной интеграции вокруг производителей сырья (группа "ТАИФ" – ОАО "Казаньоргсинтез" и ОАО "Нефтекамскнефтехим") и стремление последних сконцентрировать всю технологическую цепочку в рамках предприятия. Это снижает риски, но увеличивает себестоимость производства.
ОАО "Нефтекамскнефтехим" является крупнейшим производителем и экспортером нефтехимической продукции в Российской Федерации. В 2009 году на экспорт пришлось 51% отгруженной продукции (в денежном выражении).
ОАО "Нефтекамскнефтехим" – одна из крупнейших нефтехимических компаний Российской Федерации, входит в группу компании "ТАИФ".
ОАО "Нефтекамскнефтехим" – динамично развивающееся, высокотехнологичное нефтехимическое предприятие. Производственный комплекс компании включает в себя 10 заводов основного производства, 10 базовых управлений, 7 центров (в т.ч. научно-технологический и проектно-конструкторский), а также вспомогательные цеха и управления, расположенных на двух производственных площадках и обладающих централизованной транспортной, энергетической и телекоммуникационной инфраструктурой.
Днем рождения ОАО "Нефтекамскнефтехим" является 31 июля 1967 года. В этот день потребителям была отправлена первая продукция первенца нефтехимкомбината – центральной газофракционирующей установки.
В ассортименте выпускаемой продукции – более ста наименований. Основу товарной номенклатуры составляют:
синтетические каучуки общего и специального назначения;
пластики: полистирол, полипропилен и полиэтилен;
мономеры, являющиеся исходным сырьем для производства каучуков и пластиков;
другая нефтехимическая продукция (окись этилена, окись пропилена, альфа-олефины, поверхностно-активные вещества и т.п.).
За 42 года производственной деятельности компания превратилась в крупнейший нефтехимический комплекс Восточной Европы. Продукция акционерного общества экспортируется более чем в 50 стран Европы, Америки, Юго-Восточной Азии. Доля экспорта в общем объеме продукции составляет около 53%.
Экспортный портфель продукции компании достаточно диверсифицирован. К наиболее крупнотоннажным продуктам, отгружаемым на экспорт, относятся синтетические каучуки (изопреновый, бутиловый, галобутиловый и бутадиеновые каучуки), пластики (полистирол, полипропилен, полиэтилен), стирол, неонол, на совокупную долю которых приходится около 90% экспортируемой продукции.
Акционерное общество успешно сотрудничает с крупнейшими зарубежными шинными компаниями, среди которых Michelin, Goodyear, Pirelli, Continental, Bridgestone и концерн Белшина.
Компания из года в год улучшает технико-экономические показатели своей работы. В 2008 году "Нефтекамскнефтехим" выпустил товарной продукции на сумму более 70 млрд. руб., в сопоставимых ценах – это более 106,4 % в сравнении с предыдущим годом. Выручка от реализации продукции и услуг достигла 70,9 млрд. руб., что на 7,8 млрд. рублей больше взятых обязательств. Получена прибыль от продаж 7,4 млрд. руб.
Из-за общего спада мирового спроса на многие виды нефтехимической продукции экспортные продажи ОАО "Нефтекамскнефтехим" в 2009 году сократились на 35% (в долларовом эквиваленте) по отношению к 2008 году. Среднегодовой темп прироста реализации на экспорт за последние 5 лет составил 8,7%, в то время как в 2008 году этот показатель составлял 27%.
Таким образом, по сумме экспортной реализации ОАО "Нефтекамскнефтехим" удалось выйти на уровень 2006 года. Это хороший результат, учитывая то, что спрос и мировые цены на продукцию упали в конце 2008 и в начале 2009 года до исторически низких отметок за последние 5 лет, т.е. до уровня 2004 года.
ОАО "Нефтекамскнефтехим" осуществляет масштабную инвестиционную программу, обусловленную стратегией предприятия, которая заключается в:
укреплении позиций компании, как производителя широкого спектра каучуков, на внутреннем и внешнем рынках;
становлении предприятия крупным игроком на рынках России и СНГ в области производства и продаж широкого спектра пластиков;
укрепление позиций компании как производителя широкого спектра каучуков,
повышение конкурентоспособности продукции;
утверждение статуса крупного игрока в области производства и продаж широкого спектра пластиков;
освоение новых и развитие существующих внешних и внутренних рынков сбыта;
создание крупнотоннажных производств базовых мономеров и широкой гаммы продукции глубоких переделов;
выполнение всех социальных обязательств.
Стратегическая программа развития компании разработана в интеграции с основными направлениями Президентской программы развития нефтегазохимического комплекса Республики Татарстан и полностью соответствует ее целям и задачам. Она также корреспондируется со Стратегией развития химической и нефтехимической промышленности России на период до 2015 года, реализацию которой осуществляет Министерство промышленности и торговли РФ.
В рамках перспективной программы развития в ОАО "Нефтекамскнефтехим" реализован ряд проектов по организации производств новых для республики продуктов, таких как полистирол и полипропилен. С пуском летом 2008 года третьей очереди производства полистиролов "Нефтекамскнефтехим" стал крупнейшим в России производителем данного продукта.
Также ведутся работы по наращиванию мощностей базовых мономеров (этилена и пропилена) и каучуков (СКД, БК, ГБК). В конце 2007 года был получен первый брикет полибутадиенового каучука на литиевом катализаторе (СКД-Л), в 2008 году началось серийное его производство. Теперь компания может предложить потребителям комплексный пакет из 6 видов каучуков, применяемых в производстве шин и уникальных пластиков.
В конце 2008 года в ОАО "Нефтекамскнефтехим" завершено строительство производства полиэтилена. В феврале 2009 года получен первый товарный продукт.
В перспективе в акционерном обществе планируется организация выпуска вспенивающегося полистирола, акрилонитрил-бутадиенстирольных пластиков (АБС-пластиков).
Реализация новых проектов способствует развитию Нефтекамского промышленного округа, созданного в 2004 году в целях ускорения роста и образования новых современных предприятий, производящих готовые изделия из нефтехимического сырья. Сейчас наиболее удобный момент для структурных изменений в отрасли.
Предприятию необходима технологическая модернизация производств средних и высших переделов для увеличения конкурентоспособности на мировом рынке.
Кроме того, компания осуществляет детальную проработку вариантов дальнейшего развития – на период до 2012-2013 годов, в основу которого положено создание крупнотоннажных производств базовых мономеров и широкой гаммы продукции глубоких переделов.
На предприятии утверждена "Программа энергосбережения на 2006–2010 годы".
Успешно реализуются Экологическая программа на 2007–2015 гг. и программа разработки и внедрения системы экологического менеджмента. Деятельность предприятия по охране окружающей среды признана соответствующей международным стандартам серии ISO 14001:2004.
Система менеджмента качества ОАО "Нефтекамскнефтехим" сертифицирована на соответствие требованиям международного стандарта ISO 9001:2000, а система менеджмента здоровья и безопасности на производстве – OHSAS-18001:1999.
Выработанная в компании стратегия развития предприятия, наличие высококвалифицированных кадров и мощной производственной базы являются гарантией дальнейшей успешной работы ОАО "Нефтекамскнефтехим".
Для финансирования программы капитальных вложений ОАО "Нефтекамскнефтехим" использует собственную прибыль, а также заемные средства. Акционерным обществом привлекаются средства мировых финансовых институтов, в том числе долгосрочные кредиты под гарантии западных Экспортных Кредитных Агентств.
Программа стратегического развития ОАО "Нефтекамскнефтехим" предусматривает выход компании на качественно иной уровень, обеспечивающий глубокую переработку сырья и получение продуктов с высокой добавленной стоимостью. Главными направлениями определены каучуковый бизнес и полимерное производство. В 2009 году предприятие успешно завершило программу перехода от мономеров к полимерам – в феврале запущено производство полиэтилена мощностью 230 тысяч тонн в год. В настоящее время суммарная производственная мощность пластиков в ОАО "Нефтекамскнефтехим" составляет 600 тысяч тонн в год.
Выработанная в компании стратегия развития предприятия, занимающего ведущее положение в нефтегазохимическом комплексе Республики Татарстан, наличие высококвалифицированных кадров и мощной производственной базы являются гарантией дальнейшей успешной работы ОАО "Нефтекамскнефтехим". Выбранный путь позволит закрепить позиции акционерного общества на освоенных сегментах российского и зарубежного товарных рынков, повысить конкурентоспособность выпускаемой продукции и, соответственно, уровень доходов работников и акционеров предприятия, увеличить величину налоговых отчислений в бюджеты всех уровней, что повлечет за собой возрастание вклада компании в развитие города Нефтекамска, экономики Республики Татарстан и Российской Федерации.
Благодаря эффективному бизнес-планированию в 2009 году ОАО "Нефтекамскнефтехим" удалось не только успешно реализовать антикризисную программу, но и упрочить свои конкурентные позиции и закрепить ранее достигнутые успехи. Компания продолжила успешно реализовывать основные стратегические проекты, а также модернизацию и наращивание мощностей производства.
Активная сбытовая политика, наращивание выпуска всех основных видов продукции стали гарантией стабильного развития, надежной базой для дальнейшего роста капитализации компании.
В 2009 году выпущено товарной продукции на сумму 57,3 млрд. руб., что ниже уровня прошлого года на 12,8 млрд. руб. В сопоставимых ценах рост выпуска товарной продукции к уровню 2008 года составил 100,6%.
Реализовано продукции и услуг на сумму 60,3 млрд. руб.
Несмотря на обвал рынка нефтехимической продукции, вызванный рецессией в мировой экономике, ОАО "Нефтекамскнефтехим" удалось сохранить лидирующие позиции в нефтехимической отрасли Российской Федерации. Объемы производства по итогам года остались на докризисном уровне. Этот факт явился следствием реализации программы антикризисных мероприятий, активной работе с основными потребителями, а также постоянным усилиям по улучшению качества выпускаемой продукции.
Таблица 2 – Технико-экономические показатели деятельности ОАО "Нефтекамскнефтехим" за 2007-2009 гг.
| Наименование |
Ед. изм. |
2007 год |
2008 год |
2009 год |
| Выпуск товарной продукции | млн.р. | 55 192,1 | 70 092,8 | 57 291,6 |
| Выручка от продажи товаров, продукции, работ, услуг | млн.р. | 58 726,1 | 70 978,0 | 60 262,1 |
| в том числе экспорт | млн.р. | 28 633,1 | 37 102,4 | 30 976,6 |
| Прибыль от продаж | млн.р. | 7029,2 | 7495,6 | 2893,1 |
| Затраты на 1 руб. реализованной продукции | коп. | 87,92 | 89,42 | 95,19 |
| Прибыль до налогообложения | млн.р. | 5616,5 | 2756,7 | 699,0 |
| Расходы на содержание объектов соц. сферы | млн.р. | 748,7 | 541,2 | 579,8 |
| Численность ППП | чел. | 18 955 | 17 989 | 16 807 |
| Среднемесячная зарплата ППП | руб. | 20 290 | 23 126 | 22 529 |
Из приведенных в таблице 2 данных можно сделать следующие выводы: рост объема товарной продукции объясняется проводимой модернизацией производственных мощностей и вводов в эксплуатацию новых производств; рост объема и реализации продукции, а также увеличение среднемесячной заработной платы па протяжении всего периода имеет стабильный характер; доля экспортируемой продукции немного превышает 50% объема производства продукции; резкое уменьшение численности работников в 2008, вероятно, вызвано внутренними реорганизационными процессами – выделением из состава ОАО отдельных подразделений и образованием новых дочерних предприятий.
2.2 Анализ имущественного положения предприятия
Финансовое состояние предприятия и его устойчивость в значительной степени зависят от того, каким имуществом располагает предприятие, в какие активы вложен капитал и какой доход они приносят.
Активы отражают в стоимостном денежном выражении все имеющиеся у фирмы материальные, нематериальные и денежные ценности и имущественные права с точки зрения их состава и размещения или инвестирования.
Бухгалтерский баланс служит индикатором для оценки финансового состояния предприятия. Баланс позволяет определить общую стоимость имущества предприятия, стоимость иммобилизованных и мобильных средств, величину собственных и заемных средств предприятия и др.
В процессе функционирования предприятия величина активов и пассивов, и их структура претерпевают постоянные изменения.
Исходя, из этого, в процессе анализа должны быть, выявлены изменения в составе имущества предприятия и источниках их формирования, установлены взаимоотношения между показателями, дана им оценка.
Наиболее общее представление об имевших место качественных изменениях в структуре средств, а также динамике этих изменений можно получить с помощью вертикального и горизонтального анализа баланса.
Проведение горизонтального анализа позволяет сопоставить между собой величины конкретных статей баланса в абсолютном и относительном выражении за рассматриваемый период и определить их изменение за этот период.
Горизонтальный анализ отчетности заключается в построении одной или нескольких аналитических таблиц, в которых абсолютные балансовые показатели дополняются относительными темпами роста (снижения).
Ценность результатов горизонтального анализа существенно снижается в условиях инфляции. Тем не менее, эти данные можно использовать при межхозяйственных сравнениях.
Цель горизонтального анализа состоит в том, чтобы выявить абсолютные и относительные изменения величин различных статей баланса за определенный период, дать оценку этим изменениям.
Анализ проводится по данным бухгалтерского баланса за 2007-2009 годы (приложения А, Б, В). Результаты горизонтального анализа баланса ОАО "Нефтекамскнефтехим" за 2007-2009 годы приведены в таблице 3.
Таблица 3 – Горизонтальный анализ баланса
| Актив |
Код строки |
Годы |
Абсолют. отклонения |
Относит. отклонения |
||||
| 2007 | 2008 | 2009 | гр.4-гр.3 | гр.5-гр.4 | гр.4/гр3 | гр.5/гр4 | ||
| 1. ВНЕОБОРОТНЫЕ АКТИВЫ |
|
|
|
|
|
|
|
|
| Нематериальные активы | 110 | 253 | 220 | 165 | -33 | -55 | 86,96% | 75,00% |
| Основные средства | 120 | 23 229 792 | 32 599 646 | 32 372 908 | 9369854 | -226738 | 140,34% | 99,30% |
| Незавершенное строительство | 130 | 5 493 505 | 2 195 962 | 1 718 222 | -3297543 | -477740 | 39,97% | 78,24% |
| Доходные вложения в материальные ценности | 135 | - | - | - | - | - | - | - |
| Долгосрочные финансовые вложения | 140 | 6 892 057 | 6 833 435 | 7 616 707 | -58622 | 783 272 | 99,15% | 111,46% |
| Отложенные налоговые активы | 145 | 109 577 | 133 727 | 132 617 | 24150 | -1110 | 122,04% | 99,17% |
| Прочие внеоборотные активы | 150 | - | 716 447 | 838 779 | 716 447 | 122332 | - | 117,07% |
| ИТОГО по разделу I | 190 | 35 725 184 | 42 479 437 | 42 679 398 | 6754253 | 199961 | 118,91% | 100,47% |
| II. ОБОРОТНЫЕ АКТИВЫ |
|
|
|
|
|
|
|
|
| Запасы | 210 | 5 896 204 | 5 059 593 | 5 561 065 | -836611 | 501472 | 85,81% | 109,91% |
| в том числе: |
|
|
|
|
|
|
|
|
| сырье, материалы и другие аналогичные ценности | 211 | 3 392 442 | 2 921 943 | 3 330 083 | -470499 | 408140 | 86,13% | 113,97% |
| животные на выращивании и откорме | 212 | 26 | 26 | - | 0 | -26 | 100,00% | - |
| затраты в незавершенном производстве | 213 | 1 790 845 | 1 971 441 | 2 163 435 | 180596 | 191994 | 110,08% | 109,74% |
| готовая продукция и товары для перепродажи | 214 | 50 001 | 2 587 | 1 125 | -47414 | -1462 | 5,17% | 43,49% |
| товары отгруженные | 215 | 154 | 39 853 | - | 39699 | -39 853 | 25878,57% | - |
| расходы будущих периодов | 216 | 662 736 | 123 743 | 66 422 | -538993 | -57321 | 18,67% | 53,68% |
| прочие запасы и затраты | 217 | - | - | - | - | - | - | - |
| Налог на добавленную стоимость по приобретенным ценностям | 220 | 855 232 | 479 191 | 669 439 | -376041 | 190248 | 56,03% | 139,70% |
| Дебиторская задолженность (платежи по которой ожидаются более чем через 12 месяцев после отчетной даты) | 230 | 128 182 | 132 349 | 392 422 | 4167 | 260073 | 103,25% | 296,51% |
| в том числе покупатели и заказчики | 231 | 128 182 | 132 349 | 279 491 | 4167 | 147142 | 103,25% | 211,18% |
| Дебиторская задолженность (платежи по которой ожидаются в течение 12 месяцев после отчетной даты) | 240 | 7 610 079 | 7 432 566 | 5 151 303 | -177513 | -2281263 | 97,67% | 69,31% |
| в том числе покупатели и заказчики | 241 | 2 338 517 | 2 867 989 | 3 226 672 | 529472 | 358683 | 122,64% | 112,51% |
| Краткосрочные финансовые вложения | 250 | 168 915 | 1 092 922 | 367 167 | 924007 | -725755 | 647,02% | 33,59% |
| Денежные средства | 260 | 188 178 | 575 903 | 2 258 126 | 387725 | 1682223 | 306,04% | 392,10% |
| Прочие оборотные активы | 270 | - | - | - | - | - | - | - |
| ИТОГО по разделу II | 290 | 14 846 790 | 14 772 524 | 14 399 522 | -74266 | -373002 | 99,50% | 97,48% |
| БАЛАНС | 300 | 50 571 974 | 57 251 961 | 57 078 920 | 6679987 | -173041 | 113,21% | 99,70% |
| Пассив | Код строки | Годы | Абсолют. отклонения |
Относит. отклонения |
||||
| 2007 г. | 2008 г. | 2009 г. | гр.4-гр.3 | гр.5-гр.4 | гр.4/гр3 | гр.5/гр4 | ||
| III. КАПИТАЛ И РЕЗЕРВЫ |
|
|
|
|
|
|
|
|
| Уставный капитал | 410 | 1 830 240 | 1 830 240 | 1 830 240 | 0 | 0 | 100,00% | 100,00% |
| Собственные акции, выкупленные у акционеров | 411 | - | - | - | - | - | - | - |
| Добавочный капитал | 420 | 10 228 345 | 10 186 355 | 10 165 778 | -41 990 | -20 577 | 99,59% | 99,80% |
| Резервный капитал | 430 | 112 445 | 112 445 | 112 445 | 0 | 0 | 100,00% | 100,00% |
| в том числе: |
|
|
|
|
|
|
|
|
| резервы, образованные в соответствии с законодательством | 431 | - | - | - | - | - | - | - |
| резервы, образованные в соответствии с учредительными документами | 432 | 112 445 | 112 445 | 112 445 | 0 | 0 | 100,00% | 100,00% |
| Нераспределенная прибыль (непокрытый убыток) | 470 | 16 068 930 | 16 334 491 | 16 769 922 | 265 561 | 435 431 | 101,65% | 102,67% |
| ИТОГО по разделу III | 490 | 28 239 960 | 28 463 531 | 28 878 385 | 223 571 | 414 854 | 100,79% | 101,46% |
| IV. ДОЛГОСРОЧНЫЕ ОБЯЗАТЕЛЬСТВА |
|
|
|
|
|
|
|
|
| Займы и кредиты | 510 | 10 967 559 | 18 194 249 | 9 125 657 | 7 226 690 | -9 068 592 | 165,89% | 50,16% |
| Отложенные налоговые обязательства | 515 | 811 860 | 892 372 | 1 048 320 | 80 512 | 155 948 | 109,92% | 117,48% |
| Прочие долгосрочные обязательства | 520 | - | 764 911 | 764 911 | - | 0 | - | 100,00% |
| ИТОГО по разделу IV | 590 | 11 779 419 | 19 851 532 | 10 840 060 | 8 072 113 | -9 011 472 | 168,53% | 54,61% |
| V. КРАТКОСРОЧНЫЕ ОБЯЗАТЕЛЬСТВА |
|
|
|
|
|
|
|
|
| Займы и кредиты | 610 | 2 772 173 | 1 067 099 | 6 977 885 | -1 705 074 | 5 910 786 | 38,49% | 653,91% |
| Кредиторская задолженность | 620 | 6 821 239 | 7 258 022 | 9 758 866 | 436 783 | 2 500 844 | 106,40% | 134,46% |
| в том числе: |
|
|
|
|
|
|
|
|
| поставщики и подрядчики | 621 | 4 321 914 | 5 372 749 | 6 658 531 | 1 050 835 | 1 285 782 | 124,31% | 123,93% |
| задолженность перед персоналом организации | 622 | 294 065 | 205 122 | 240 777 | -88 943 | 35 655 | 69,75% | 117,38% |
| задолженность перед государственными внебюджетными фондами | 623 | 61 924 | 37 051 | 45 952 | -24 873 | 8 901 | 59,83% | 124,02% |
| задолженность по налогам и сборам | 624 | 156 301 | 217 051 | 280 394 | 60 750 | 63 343 | 138,87% | 129,18% |
| прочие кредиторы | 625 | 1 987 035 | 1 426 049 | 2 533 212 | -560 986 | 1 107 163 | 71,77% | 177,64% |
| Задолженность перед участниками (учредителями) по выплате доходов | 630 | 678 325 | 545 631 | 461 852 | -132 694 | -83 779 | 80,44% | 84,65% |
| Доходы будущих периодов | 640 | 39 136 | 34 492 | 29 950 | -4 644 | -4 542 | 88,13% | 86,83% |
| Резервы предстоящих расходов | 650 | - | - | - | - | - | - | - |
| Прочие краткосрочные обязательства | 660 | 241 722 | 31 654 | 131 922 | -210 068 | 100 268 | 13,10% | 416,76% |
| ИТОГО по разделу V | 690 | 10 552 595 | 8 936 898 | 17 360 475 | -1 615 697 | 8 423 577 | 84,69% | 194,26% |
| БАЛАНС | 700 | 50 571 974 | 57 251 961 | 57 078 920 | 6 679 987 | -173 041 | 113,21% | 99,70% |
Как видно из таблицы 3 на ОАО "Нефтекамскнефтехим" произошло увеличение общего итога баланса за 2008 год на 13,21%. Внеоборотные активы возросли на 6 754 253 (18,91%). В том числе это было вызвано увеличением основных средств на сумму 9 369 854 тыс. руб. или 40,34%. Оборотные активы возросли на 13,21% (6 679 987 тыс. руб.). в их числе выросла доля денежных средств и краткосрочных финансовых вложений. Капитал и резервы остались практически неизменными (увеличение на 0,79%). Долгосрочные обязательства возросли на 8 072113 (68,53%). Краткосрочные обязательства сократились на 1 615 697 (15,31%). За 2009 год баланс уменьшился на величину 173 041 тыс. руб., что составляет 0,3%. Объем внеоборотных активов практически не изменился (увеличение на 0,47%). Оборонные активы сократились на 373 002 тыс. руб. (2,52%). Капитал и резервы увеличились на 1,46%. За 2009 год значительно сократились долгосрочные обязательства на 9 011 472 тыс. руб. (45,39%) главным образом за счет займов и кредитов (сокращение на 49,84%). Почти в два раза увеличились краткосрочные обязательства на 8 423 577 тыс. руб. (94,26%). Большое значение для оценки финансового состояния имеет и вертикальный (структурный) анализ актива и пассива баланса, который дает представление финансового отчета в виде относительных показателей. Цель вертикального анализа заключается в расчете удельного веса отдельных статей в итоге баланса и оценке его изменений. Вертикальный анализ показывает структуру средств и источников предприятия, и выявляет динамику их изменения за анализируемый период. Можно выделить две основные черты, обуславливающие необходимость и целесообразность проведения вертикального анализа:
переход к относительным показателям позволяет проводить сравнения финансового потенциала и результатов деятельности предприятия, различающихся по величине используемых ресурсов и другим объемным показателям;
относительные показатели в определенной степени сглаживают негативное влияние инфляционных процессов, которые могут существенно искажать абсолютные показатели финансовой отчетности и тем самым затруднять их сопоставление в динамике.
Поэтому возникает потребность дополнения данных горизонтального анализа показателями, рассчитанными в ходе проведения вертикального анализа. Результаты вертикального баланса представлены в таблице 4.
Таблица 4 – Вертикальный анализ баланса
| Показатели | Код строки | 2007 г. | в % к итогу | 2008 г. | в % к итогу | 2009г. | в % к итогу |
| 1. ВНЕОБОРОТНЫЕ АКТИВЫ |
|
|
|
|
|
|
|
| Нематериальные активы | 110 | 253 | 0,00% | 220 | 0,00% | 165 | 0,00% |
| Основные средства | 120 | 23 229 792 | 45,93% | 32 599 646 | 56,94% | 32 372 908 | 56,72% |
| Незавершенное строительство | 130 | 5 493 505 | 10,86% | 2 195 962 | 3,84% | 1 718 222 | 3,01% |
| Доходные вложения в материальные ценности | 135 | - | - | - | - | - | - |
| Долгосрочные финансовые вложения | 140 | 6 892 057 | 13,63% | 6 833 435 | 11,94% | 7 616 707 | 13,34% |
| Отложенные налоговые активы | 145 | 109 577 | 0,22% | 133 727 | 0,23% | 132 617 | 0,23% |
| Прочие внеоборотные активы | 150 | - | - | 716 447 | 1,25% | 838 779 | 1,47% |
| ИТОГО по разделу I | 190 | 35 725 184 | 70,64% | 42 479 437 | 74,20% | 42 679 398 | 74,77% |
| II. ОБОРОТНЫЕ АКТИВЫ |
|
|
|
|
|
|
|
| Запасы | 210 | 5 896 204 | 11,66% | 5 059 593 | 8,84% | 5 561 065 | 9,74% |
| в том числе: |
|
0,00% |
|
0,00% |
|
0,00% | |
| сырье, материалы и другие аналогичные ценности | 211 | 3 392 442 | 6,71% | 2 921 943 | 5,10% | 3 330 083 | 5,83% |
| животные на выращивании и откорме | 212 | 26 | 0,00% | 26 | 0,00% | - | - |
| затраты в незавершенном производстве | 213 | 1 790 845 | 3,54% | 1 971 441 | 3,44% | 2 163 435 | 3,79% |
| готовая продукция и товары для перепродажи | 214 | 50 001 | 0,10% | 2 587 | 0,00% | 1 125 | 0,00% |
| товары отгруженные | 215 | 154 | 0,00% | 39 853 | 0,07% | - | - |
| расходы будущих периодов | 216 | 662 736 | 1,31% | 123 743 | 0,22% | 66 422 | 0,12% |
| прочие запасы и затраты | 217 | - | - | - | - | - | - |
| Налог на добавленную стоимость по приобретенным ценностям | 220 | 855 232 | 1,69% | 479 191 | 0,84% | 669 439 | 1,17% |
| Дебиторская задолженность (платежи по которой ожидаются более чем через 12 месяцев после отчетной даты) | 230 | 128 182 | 0,25% | 132 349 | 0,23% | 392 422 | 0,69% |
| в том числе покупатели и заказчики | 231 | 128 182 | 0,25% | 132 349 | 0,23% | 279 491 | 0,49% |
| Дебиторская задолженность (платежи по которой ожидаются в течение 12 месяцев после отчетной даты) | 240 | 7 610 079 | 15,05% | 7 432 566 | 12,98% | 5 151 303 | 9,02% |
| в том числе покупатели и заказчики | 241 | 2 338 517 | 4,62% | 2 867 989 | 5,01% | 3 226 672 | 5,65% |
| Краткосрочные финансовые вложения | 250 | 168 915 | 0,33% | 1 092 922 | 1,91% | 367 167 | 0,64% |
| Денежные средства | 260 | 188 178 | 0,37% | 575 903 | 1,01% | 2 258 126 | 3,96% |
| Прочие оборотные активы | 270 | - | - | - | - | - | - |
| ИТОГО по разделу II | 290 | 14 846 790 | 29,36% | 14 772 524 | 25,80% | 14 399 522 | 25,23% |
| БАЛАНС | 300 | 50 571 974 | 100,00% | 57 251 961 | 100,00% | 57 078 920 | 100,00% |
| Пассив | Код строки | 2007 | в % к итогу | 2008 | в % к итогу | 2009 | в % к итогу |
| III. КАПИТАЛ И РЕЗЕРВЫ |
|
|
|
|
|
|
|
| Уставный капитал | 410 | 1 830 240 | 3,62% | 1 830 240 | 3,20% | 1 830 240 | 3,21% |
| Собственные акции, выкупленные у акционеров | 411 | - | - | - | - | - | - |
| Добавочный капитал | 420 | 10 228 345 | 20,23% | 10 186 355 | 17,79% | 10 165 778 | 17,81% |
| Резервный капитал | 430 | 112 445 | 0,22% | 112 445 | 0,20% | 112 445 | 0,20% |
| в том числе: |
|
|
|
|
|
|
|
| резервы, образованные в соответствии с законодательством | 431 | - | - | - | - | - | - |
| резервы, образованные в соответствии с учредительными документами | 432 | 112 445 | 0,22% | 112 445 | 0,20% | 112 445 | 0,20% |
| Нераспределенная прибыль (непокрытый убыток) | 470 | 16 068 930 | 31,77% | 16 334 491 | 28,53% | 16 769 922 | 29,38% |
| ИТОГО по разделу III | 490 | 28 239 960 | 55,84% | 28 463 531 | 49,72% | 28 878 385 | 50,59% |
| IV. ДОЛГОСРОЧНЫЕ ОБЯЗАТЕЛЬСТВА |
|
|
|
|
|
|
|
| Займы и кредиты | 510 | 10 967 559 | 21,69% | 18 194 249 | 31,78% | 9 125 657 | 15,99% |
| Отложенные налоговые обязательства | 515 | 811 860 | 1,61% | 892 372 | 1,56% | 1 048 320 | 1,84% |
| Прочие долгосрочные обязательства | 520 | - | - | 764 911 | 1,34% | 764 911 | 1,34% |
| ИТОГО по разделу IV | 590 | 11 779 419 | 23,29% | 19 851 532 | 34,67% | 10 840 060 | 18,99% |
| V. КРАТКОСРОЧНЫЕ ОБЯЗАТЕЛЬСТВА |
|
|
|
|
|
|
|
| Займы и кредиты | 610 | 2 772 173 | 5,48% | 1 067 099 | 1,86% | 6 977 885 | 12,22% |
| Кредиторская задолженность | 620 | 6 821 239 | 13,49% | 7 258 022 | 12,68% | 9 758 866 | 17,10% |
| в том числе: |
|
|
|
|
|
|
|
| поставщики и подрядчики | 621 | 4 321 914 | 8,55% | 5 372 749 | 9,38% | 6 658 531 | 11,67% |
| задолженность перед персоналом организации | 622 | 294 065 | 0,58% | 205 122 | 0,36% | 240 777 | 0,42% |
| задолженность перед государственными внебюджетными фондами | 623 | 61 924 | 0,12% | 37 051 | 0,06% | 45 952 | 0,08% |
| задолженность по налогам и сборам | 624 | 156 301 | 0,31% | 217 051 | 0,38% | 280 394 | 0,49% |
| прочие кредиторы | 625 | 1 987 035 | 3,93% | 1 426 049 | 2,49% | 2 533 212 | 4,44% |
| Задолженность перед участниками (учредителями) по выплате доходов | 630 | 678 325 | 1,34% | 545 631 | 0,95% | 461 852 | 0,81% |
| Доходы будущих периодов | 640 | 39 136 | 0,08% | 34 492 | 0,06% | 29 950 | 0,05% |
| Резервы предстоящих расходов | 650 | - | - | - | - | - | - |
| Прочие краткосрочные обязательства | 660 | 241 722 | 0,48% | 31 654 | 0,06% | 131 922 | 0,23% |
| ИТОГО по разделу V | 690 | 10 552 595 | 20,87% | 8 936 898 | 15,61% | 17 360 475 | 30,41% |
| БАЛАНС | 700 | 50 571 974 | 100,00% | 57 251 961 | 100,00% | 57 078 920 | 100,00% |
По результатам вертикального анализа можно сказать, что на протяжении анализируемого периода структура активов предприятия незначительно изменилась. В 2007 году доля внеоборотных активов составляла – 70,64%, в 2008 году – 74,20 %, в 2009 году – 74,77%. Значительную долю баланса предприятия составляют внеоборотные активы в основном за счет основных средств. Это является спецификой нефтехимического предприятия. Доля оборотных активов а 2007 году – 29,36%, в 2008 году – 25,80%, в 2009 году – 25,33%. Доля оборотных активов из года в год немного снижалась и составляет более четверти баланса. Большую долю в оборотных активах занимают запасы и дебиторская задолжность. Доля денежных средств небольшая и лишь в 2009 году возросла до 3,96% от баланса, а дебиторская задолжность снизилась, что является положительным моментом (рисунок 1).
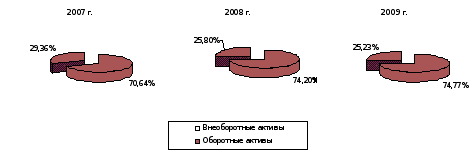
Рисунок 1 – Структура актива ОАО "Нефтекамскнефтехим" за 2007-2009 гг.
В структуре пассива произошли более значительные изменения. Доля капиталов и резервов в составе баланса составила в 2007 году – 55,84%, в 2008 году – 49,72%, в 2009 году – 50,59%. Это составляет большую величину. Доля долгосрочных обязательств в 2007 году – 23,29%, в 2008 году – 34,67%, в 2009 году – 18,99%. Их доля достаточно высока, но критическая. Доля краткосрочных займов в 2007 году – 20,87%, в 2008 году – 15,61%, в 2009 году – 30,41%. Негативным моментом может быть увеличение доли краткосрочных обязательств к концу 2009 года (рисунок 2).
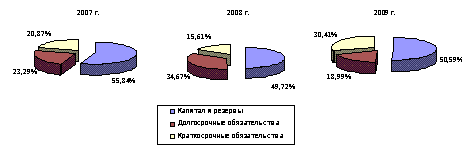
Рисунок 2 – Структура пассива ОАО "Нефтекамскнефтехим" за 2007-2009 гг.
Обобщая выше рассмотренную главу можно сказать, что на данном предприятии за 2009 год финансовый потенциал предприятия изменился незначительно. Чтобы говорить об эффективности данного потенциала, необходимо проанализировать данное предприятие на ликвидность, платёжеспособность, рентабельность и выяснить сможет ли предприятие погасить все свои краткосрочные обязательства без нарушений сроков погашения, и имеет ли предприятие достаточное количество денежных средств и их эквивалентов, достаточных для расчетов по кредиторской задолженности, требующей немедленного погашения.
Таким образом, анализ финансовой отчетности является, по сути, предварительным анализом финансового состояния предприятия, позволяющим судить о его финансовом потенциале и характере использования финансовых ресурсов.
2.3 Оценка относительных показателей финансового потенциала предприятия
Рассмотрим методику оценки финансового потенциала предприятия, предложенной П.А. Фоминым, М. К. Старовойтовым.
Авторами дается краткая характеристика уровней финансового потенциала предприятия. Деятельность предприятия с высоким уровнем ФПП прибыльна, имеет стабильное финансовое положение. Деятельность предприятия со средним уровнем ФПП прибыльна, однако финансовая стабильность во многом зависит от изменений, как во внутренней, так и во внешней среде. Если предприятие финансово нестабильно, оно