Анализ финансового потенциала и оценка инвестиционной привлекательности предприятия (на примере ОАО "Нефтекамскнефтехим")
Для определения уровня ФПП предлагается провести экспресс-анализ основных показателей, характеризующих ликвидность, платежеспособность и финансовую устойчивость предприятия а также определение пороговых значений показателей (таблица 5) с целью отнесения их к тому или иному уровню ФПП.
Таблица 5 – Рейтинговая оценка ФПП по финансовым показателям
| Наименование показателя | Высокий уровень ФПП | Средний уровень ФПП | Низкий уровень ФПП |
| Коэффициент финансовой независимости | >0.5 | 0.3-0.5 | <0.3 |
| Коэффициент финансовой зависимости (напряженности) | <0.3 | 0.3-0.5 | >0.5 |
| Коэффициент обеспеченности собственными оборотными средствами | >0.1 | 0.05-0.1 | <0.05 |
| Коэффициент самофинансирования | >1 | 0.5-1 | <0.5 |
| Коэффициент общей ликвидности | >2.0 | 1.0-2.0 | <1.0 |
| Коэффициент срочной ликвидности | >0.8 | 0.4-0.8 | <0.4 |
| Коэффициент абсолютной ликвидности | >0.2 | 0.1-0.2 | <0.1 |
| Рентабельность совокупных активов | >0.1 | 0.05-0.1 | <0.05 |
| Рентабельность собственного капитала | >0.15 | 0.1-0.15 | <0.1 |
| Эффективность использования активов для производства продукции | >1.6 | 1.0-1.6 | <1.0 |
Расчет финансовых показателей:
Коэффициент финансовой независимости:
 = 28 239 960 / 50 571 974 = 0,5584;
 = 29 036 761 / 57 676 462 = 0,5034;
 = 28 878 385 / 57 078 920 = 0,5059.
В 2007 году коэффициент финансовой независимости составляет 55,84%, в 2008 году коэффициент финансовой независимости находился на минимально допустимом высоком уровне и составлял 50,34%, в 2009 году значение незначительно увеличилось и стало составлять 50,59%. Половина имущества предприятия формируется за счет собственного капитала. Риск для кредиторов будет минимальным, т.к. реализовав половину имущества, сформированного за счет собственных средств, предприятие сможет погасить свои долговые обязательства. Коэффициент финансовой зависимости:
 = (10 552 595 + 11 779 419) /50 571 974 = 0,4416;
 = (14 863 010 + 13 776 691) / 57 676 462 = 0,4966;
 = (17 360 475 + 10 840 060) / 57 078 920 = 0,4941.
Рассчитывается с целью определения зависимости предприятия от долгосрочных заемных источников финансирования. Доля заемных средств с 2007 года незначительно увеличилось с 44,16% до 49,66% в 2008 году, 49,41% - в 2009 году. В целом эти величины говорят о том, что предприятие зависит от заемных средств.
Коэффициент обеспеченности собственными оборотными средствами:
 = (28 239 960 – 35 725 184) / 14 846 790 =
-0,5142;
 = (29 036 761 – 42 457 149) / 15 219 313 =
-0,8818;
 = (28 878 385 – 42 679 398) / 4 399 522 = -0,9584.
Показывает, какая часть текущей деятельности финансируется за счет собственных источников предприятия. Значения собственных оборотных средств являются отрицательными значениями. Это значит, что предприятие испытывает недостаток собственных оборотных средств.
Коэффициент самофинансирования:
 = 28 239 960 / (10 552 595 + 11 779 419) = 1,2646;
 = 29 036 761 / (13 776 691 + 14 863 010) = 1,0139;
 = 28 878 385 / (10 840 060 + 17 360 475) = 1,0240.
Коэффициент соотношения заемного и собственного капитала показывает, сколько собственного капитала приходится на 1 рубль заемного капитала, вложенного в активы. На анализируемом предприятии на 1 руб. заемного капитала приходится в 2007 году – 1,2646 руб., в 2008 года – 1,0139 руб., в 2009 году – 1,0240 руб. Это высокие показатели.
Коэффициент общей ликвидности:
 = (188 178+168 915+7 610 079+5 896 204) / 10 552 595 =
1,3137;
 = (575 903+1 092 922+7 432 566+5 506 382) / 14 863 010 =
0,9828;
 = (2 258 126+367 167+5 151 303+5 561 065) / 17 360 475 =
0,7683.
Коэффициент позволяет установить, в какой кратности оборотные активы покрывают краткосрочные обязательства. Чем больше величина этого показателя, тем выше вероятность погашения обязательств за счет имеющихся активов.
Коэффициент в 2007 году находился на среднем уровне – 1,3137, в 2008 и 2009 годах снизился до низкого уровня – 0,9828 и 0,7683. Краткосрочные обязательства предприятия в 2008-2009 годах превышают его оборотные активы, а, следовательно, предприятие не способно погасить свою краткосрочную задолженность за счет имеющихся оборотных средств полностью и в срок.
Коэффициент срочной ликвидности:
 =
(188 178 + 168 915 + 7 610 079) / 10 552 595 = 0,7550;
 =
(575 903 + 1 092 922 + 7 432 566) / 14 863 010 = 0,6124;
 =
(2 258 126 + 367 167 + 5 151 303) / 17 360 475 = 0,4479.
Коэффициент срочной ликвидности показывает какая часть текущих обязательств может быть погашена за счет имеющихся денежных средств и ожидаемых финансовых поступлений. Коэффициенты срочной ликвидности в 2007-2009 годах находится на среднем уровне: 75,50%, 61,24% и 44,79% соответственно. Это говорит о средней способности предприятие погасить краткосрочную задолженность за счет имеющихся денежных средств в короткий период.
Коэффициент абсолютной ликвидности:
 = (188 178 + 168 915) / 10 552 595 = 0,0338;
 = (575 903 + 1 092 922) / 14 863 010 = 0,1123;
 = (2 258 126 + 367 167) / 17 360 475 = 0,1512.
На анализируемом предприятии данный показатель в 2007 году составляет низкое значение, что говорит о низкой возможности предприятия погасить краткосрочную задолженность в ближайшее время за счет наиболее ликвидных активов. В 2008-2009 годах значения коэффициента абсолютной ликвидности увеличилось до средних значений.
Рентабельность совокупных активов:
 = 5 616 480 / 50 571 974 = 0,1111;
 = 2 756 726 / 57 676 462 = 0,0478;
 = 699 042 / 57 078 920 = 0,0122.
Высокая величина этого показателя отражает способность организации использовать свои денежные средства более эффективно. На анализируемом предприятии рентабельность всех активов в 2007 году находилась на высоком уровне, в 2008-2009 годах рентабельность совокупных активов значительно снизилась и находится на низком уровне рейтинговой оценки. Это свидетельствует о том, что предприятие неэффективно использует свои денежные средства. Причиной этому может произошедший финансовый кризис 2008-09 гг. и резкое снижение цен на нефтехимическую продукцию в 2009 году.
Рентабельность собственного капитала:
 = 4 096 383 / 28 239 960 = 0,1451;
 = 1 763 778 / 29 036 761 = 0,0607;
 = 424 322 / 28 878 385 = 0,0147.
В 2007 году значение коэффициента составило 14,51%, что соответствует среднему уровню. В 2008 году рентабельность собственного капитала снизилась до 6,07%, в 2009 году – 1,47% до низких уровней. Это показывает, какую прибыль получает предприятие с каждого рубля собственных средств.
Эффективность использования активов для производства продукции:
 = 58 726 102 / 50 571 974 = 1,1612;
 = 70 978 021 / 57 676 462 = 1,2306;
 = 60 262 138 / 57 078 920 = 1,0558.
Данный показатель в 2007 году находится на высоком уровне. Это говорит о хорошей отдаче от одного рубля вложенного актива, т. е. в 2007 году с 1 рубля вложенных активов предприятие получило 1,1612 рубля, в 2008 году – 1,2306 рубля, в 2009 – 1,0558 рубля
Сопоставляя полученные значения основных финансовых показателей его хозяйственной деятельности со шкалой можно охарактеризовать уровни ФПП по финансовым коэффициентам (таблица 6).
Таблица 6 – Характеристика уровней финансового потенциала
| Уровень ФПП | Краткая характеристика |
| Высокий уровень | Деятельность предприятия прибыльна. Финансовое положение стабильное. |
| Средний уровень | Деятельность предприятия прибыльна, однако финансовая стабильность во многом зависит от изменений, как во внутренней, так и во внешней среде. |
| Низкий уровень | Предприятие финансово нестабильно. |
Выделяют три уровня финансового потенциала предприятия: высокий, средний и низкий.
 Оценка
ФПП проводится
по данным финансовой
отчетности
за 2007-2009 года. Результаты
расчета значений
финансовых
показателей
ОАО "Нефтекамскнефтехим"
представлены
в таблице 7.
Таблица 7 – Результаты расчета финансовых показателей, характеризующих финансовый потенциал ОАО "Нефтекамскнефтехим"
| Наименование показателя | Значение показателя | ||
| 2007 г. | 2008 г. | 2009 г. | |
| Коэффициент финансовой независимости | 0,5584 | 0,5034 | 0,5059 |
| Коэффициент финансовой зависимости | 0,4416 | 0,4966 | 0,4941 |
| Коэффициент обеспеченности собственными оборотными средствами | 0,5142 | 0,8818 | 0,9584 |
| Коэффициент самофинансирования | 1,2646 | 1,0139 | 1,0240 |
| Коэффициент общей ликвидности | 1,3137 | 0,9828 | 0,7683 |
| Коэффициент срочной ликвидности | 0,7550 | 0,6124 | 0,4479 |
| Коэффициент абсолютной ликвидности | 0,0338 | 0,1123 | 0,1512 |
| Рентабельность совокупных активов | 0,1111 | 0,0478 | 0,0122 |
| Рентабельность собственного капитала | 0,1451 | 0,0607 | 0,0147 |
| Эффективность использования активов для производства продукции | 1,1612 | 1,2306 | 1,0558 |
Далее необходимо сопоставить полученные значения основных финансовых показателей хозяйственной деятельности ОАО "Нефтекамскнефтехим" со шкалой, характеризующей уровень финансового потенциала предприятия. После расчета основных финансовых коэффициентов и определения их пороговых значений необходимо построить кривую финансового потенциала предприятия по данным показателям за каждый рассматриваемый период и определенный уровень ФПП.
На основе полученных данных построим кривые ФПП по финансовым показателям.
Таблица 8 – Кривые ФПП ОАО "Нефтекамскнефтехим"
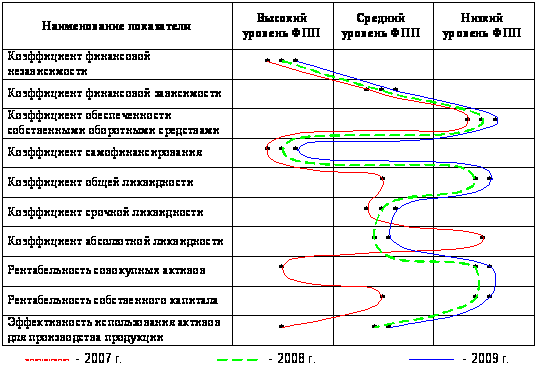
По данным таблиц 7, 8 можно сказать в 2007-2009 годах финансовое положение ОАО "Нефтекамскнефтехим" стабильно, деятельность предприятия прибыльна, резких изменений в показателях не наблюдается. Более половины из анализируемых 10 коэффициентов находится на высоком и среднем уровне.
Таким образом, ОАО "Нефтекамскнефтехим" обладает средним финансовым потенциалом, т.к. у предприятия имеется собственный капитал, достаточный для выполнения условий ликвидности и финансовой устойчивости, имеются возможности для привлечения капитала, но рентабельности активов находится на низком уровне.
Предприятие характеризуется устойчивой платежной готовностью, достаточной обеспеченностью собственными оборотными средствами и эффективным их использованием с хозяйственной целесообразностью, четкой организацией расчетов, наличием устойчивой финансовой базы. Финансовое положение предприятия может ухудшится в случае неэффективного размещения средств, их иммобилизации, просроченной задолженности перед бюджетом, поставщиками, банком, недостаточно устойчивой потенциальной финансовой базой, связанной с неблагоприятными тенденциями в производстве. Поэтому необходимо эффективно управлять финансами, что обеспечит прозрачность текущего и будущего финансового состояния. На момент проведения анализа, баланс предприятия является ликвидным, так как соотношения групп активов и пассивов отвечают условиям ликвидности.
3. Повышение финансового потенциала и инвестиционной привлекательности предприятия
3.1 Оценка инвестиционной привлекательности предприятия
Возможность обеспечения реализации наиболее эффективных форм вложения капитала, направленных на расширение экономического потенциала предприятия, зависит от инвестиционной привлекательности предприятия.
Для оценки уровня инвестиционной привлекательности предприятия необходимо выявить:
достигнутый уровень эффективности использования имущества предприятия и рентабельности продукции, а также соответствие этого уровня их нормативным значениям;
степень финансовой устойчивости предприятия и соответствие этого уровня нормативным значениям;
платежеспособность предприятия и ликвидность его баланса, а также соответствие показателей платежеспособности и ликвидности баланса их нормативным значениям;
качество продукции, ее конкурентоспособность, технико-экономический уровень производства и способность предприятия к саморазвитию на базе инновационной стратегии.
Совокупность показателей, выбираемая для оценки инвестиционной привлекательности, зависит от многих условий, однако для корпорации можно выделить несколько наиболее значимых:
кредитная и коммерческая репутация корпорации;
характер деятельности и степень диверсификации корпорации;
сумма предоставляемых ресурсов;
форма и степень участия инвестора в деятельности корпорации;
направление использования получаемых ресурсов.
Цель оценки инвестиционной привлекательности – не определить положение дел внутри предприятия, а оценить риск возможного вложения средств. Для решения этой цели в практике кредитора всегда существует система принципов, с помощью которых оценивается инвестиционная привлекательность предприятия.
В связи с вышесказанным, общий порядок оценки инвестиционной привлекательности можно изобразить в виде принципиальной схемы (рисунок 3), предложенной доктором экономических наук, академиком Академии инвестиций и экономики строительства Абрамовым С.И.
На первом этапе, независимо от характера предстоящей кредитной сделки, заемщик идентифицируется. Идентификация позволяет четко определить характер деятельности заемщика (коммерческая фирма, банк, частное лицо) и наметить примерный набор показателей для оценки инвестиционной привлекательности.
На втором этапе оценивается кредитная история заемщика и его коммерческая репутация. Кредитная история – это финансовая "биография" корпорации, характеризующая ее предыдущие взаимоотношения с кредиторами или инвесторами. При изучении кредитной истории, основное внимание уделяется репутации предыдущих кредиторов. Если предыдущими кредиторами были солидные банки, активно действующие на кредитном рынке, либо крупные институциональные инвесторы, своевременно получающие дивиденды, это говорит в пользу корпорации. Если кредитором являлся преимущественно один банк, это может насторожить и потребует дополнительной информации. Зачастую, при оценке кредитной репутации у кредитора или инвестора складывается определенное мнение о корпорации как потенциальном объекте вложения средств.
Формальные показатели рассчитываются на основании данных финансовой отчетности заемщика. Неформальные показатели могут быть оценены только экспертами, они не имеют формул для расчета и четкого набора исходных данных. Комплексная оценка финансовой отчетности представляет собой структурный анализ деятельности заемщика. Оценка коммерческой репутации – это комплексное экспертное заключение, которое является своего рода рекомендацией о продолжении сотрудничества с заемщиком.
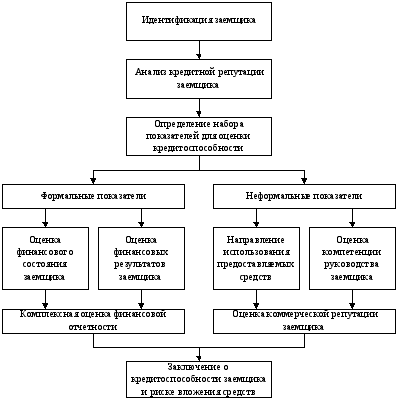
Рисунок 3 – Схема оценки инвестиционной привлекательности предприятия
Таким образом, после идентификации заемщика и определения набора формальных и неформальных показателей кредитор переходит к непосредственному расчету и получению экспертного заключения.
Согласно предложенной схеме инвестиционную привлекательность предприятия можно определить как систему экономических отношений между субъектами хозяйствования по поводу эффективного развития бизнеса и поддержания его рыночной конкурентоспособности. Данные отношения определяются совокупностью показателей оценки различных аспектов деятельности предприятия.
Из приведенной схемы оценки видно, что формальные показатели можно оценить, воспользовавшись выше предложенной методикой оценки ФПП по финансовым показателям. Таким образом, определение инвестиционной привлекательности предприятия для оценки ФПП сводится к оценке коммерческой репутации предприятия. Данный вид оценки также включает в себя подготовительный и расчетный этапы.
На подготовительном этапе предлагается разработать систему оценки коэффициента коммерческой репутации предприятия (ККРП), который будет представлять собой комплексный показатель функциональной зависимости между аспектами и направленностью управленческой деятельности и определяться экспертным путем. Коэффициент коммерческой репутации предприятия определяется следующим образом:
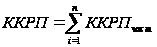 (11)
где ККРПчаст – частные коэффициенты коммерческой репутации предприятия;
n – количество рассматриваемых частных коэффициентов коммерческой
репутации предприятия.
В таблице 9 представлены частные коэффициенты коммерческой репутации предприятия и критерии их оценки.
Предлагается следующая методология расчета коэффициента коммерческой репутации предприятия. Каждый из девяти частных показателей коммерческой репутации предприятия оценивается от 0 до 1 балла экспертным путем. Таким образом, максимальное значение ККРП составит 9 баллов, а минимальное – 0 баллов.
Таблица 9 – Характеристика частных коэффициентов коммерческой репутации предприятия
| Наименование частного коэффициента качества управления | Положения, характеризующие частный коэффициент коммерческой репутации предприятия | Система оценки частных коэффициентов коммерческой репутации предприятия |
| Философский аспект | Ориентация на долгосрочное (стратегическое) мышление, удовлетворение запросов потребителей на основе проведения опросов среди них | Наличие у предприятия краткосрочных или долгосрочных планов развития |
| Уровень сформированности корпоративной культуры | Количество сотрудников, воспринимающих приоритетные задачи организации | |
| Этика управления | Количество конфликтов на различных уровнях, эффективность их разрешения, наличие традиций, кодекса и норм поведения | |
| Поведенческий аспект | Связь с прессой. Предоставление информации о фирме в наиболее значимых для её успеха изданиях | Количество каналов, через которые подаётся информация о предприятии, её объём |
| Реклама изделия; рекламная кампания, средства, объём, направленность рекламы на определённую группу потребителей | Бюджет рекламной компании, эффект затрат на рекламу | |
| Популяризация политики организации, формирование имиджа предприятия | Число презентаций, конференций, публикаций, направленных на повышение общественного мнения, результаты опроса | |
| Лоббирование. Сотрудничество с членами законодательных органов и правительственных чиновников | Количество принятых законодательных актов, содействующих успеху предприятия | |
| Информационный аспект | Частота и качество проводимых исследований рынка | Количество и достоверность информации за определённый период по оценке рыночной ситуации |
| Наличие операционных баз данных, и качество принимаемых на их основе решений | Возможные существующие базы о клиентах, о конкурентах, нормативно-правовые базы, стоимость создания и поддержания баз данных, эффект от их использования | |
| Аспект принципа действия | Наличие комплексно-системного анализа деятельности предприятия | Количество использованных методик анализа деятельности предприятия |
| Аспект дифференциации | Осуществление сегментации, выбора и позиционирования (СВП) на предприятии | Количество организационных решений по осуществлению СВП |
| Поиск и освоение новых рыночных ниш | Количество новых освоенных ниш за определённый период времени | |
| Организационный аспект | Уровень децентрализации и гибкости управления | Количество управленческих решений, принимаемых на низшем уровне управления и их важность |
| Новаторство при принятии решений | Количество нововведений за отчётный период, с положительным экономическим эффектом | |
| Социальный аспект | Экологическая безопасность продукции | Соблюдение норм и стандартов |
| Социальная защищённость работников предприятия | Сумма затрат на поощрение, сумма затрат на страхование, льготы | |
| Экологическая безопасность производства | Соблюдение норм и стандартов | |
| Аспект управления персоналом | Компетентность работников | Количество специалистов, уровень образования, навыков и опыта, соответствие занимаемых должностей |
| Наличие комплексной кадровой политики | Делегирование полномочий по направлению кадрами отдела управления персоналом | |
| Система премирования, чувствительность к трудовым достижениям сотрудников | Анализ приказов руководства | |
| Аспект ключевой фигуры в управлении | Уровень образования, опыта, связей, готовности к риску, прохождения обучения, саморазвития личности | Сбор фактических данных по перечисленным характеристикам |
Фоминым П. А., Старовойтовым М. К. предлагается следующая шкала отнесения предприятия к той или иной группе ФПП по критерию "возможность привлечения дополнительного капитала" (таблица 10).
Таблица 10 – Шкала отнесения предприятия к группе ФПП по критерию "возможность привлечения дополнительного капитала"
| Значение ККПР, в баллах | Уровень ФПП по финансовым показателям | Высокий уровень ФПП – возможность привлечения капитала, в объеме необходимом для реализации любых эффективных инвестиционных проектов | Средний уровень ФПП – возможность привлечения капитала, в объеме необходимом только для пополнения оборотного капитала | Низкий уровень ФПП – отсутствие возможности привлечения дополнительного капитала |
| 7,5-9 | Высокий | * | ||
| 7,5-9 | Средний | * | ||
| 7,5-9 | Низкий | * | ||
| 5-7,5 | Высокий | * | ||
| 5-7,5 | Средний | * | ||
| 5-7,5 | Низкий | * | ||
| 0-5 | Высокий | * | ||
| 0-5 | Средний | * | ||
| 0-5 | Низкий | * |
Расчетный этап включает в себя определение значений частных коэффициентов коммерческой репутации и расчет ККПР. Для ОАО "Нефтекамскнефтехим" данный этап будет выглядеть следующим образом (таблица 11).
Таблица 11 – Расчет частных коэффициентов коммерческой репутации ОАО "Нефтекамскнефтехим"
| Наименование частного коэффициента качества управления | Оценка частных коэффициентов коммерческой репутации предприятия | Баллы |
| Философский аспект |
В настоящее время ОАО "Нефтекамскнефтехим" переосмысливает заново собственную стратегию. В ее основе лежит то, что крупное предприятие не должно оставаться сырьевой базой для других. Кроме того, на выработку стратегической линии комбината объективно воздействует и конъюнктура, сложившаяся на мировом рынке нефтехимической продукции. Она заставляет наше предприятие создавать не только принципиально новые производства и выпускать продукцию, пользующуюся повышенным спросом потребителя, но и заниматься поиском сравнительно дешевых видов углеводородного сырья, внедрять энерго- и ресурсосберегающие технологии, искать новые рынки сбыта своей продукции. Комплексное решение этих задач содержится в программе обновления действующего производства и организации новых производств. Она рассчитана на период до 2020 года. Разработанная на ближнюю и дальнюю перспективу концепция развития ОАО "Нефтекамскнефтехим" объединяет ряд программ и мероприятий, имеющих приоритетное значение и позволяющих решать проблемы, стоящие на пути развития предприятия. Но решение столь масштабных задач требует привлечения больших денежных средств. Поэтому очень важным становится решение проблемы инвестиций и финансовой поддержки программы. Уровень сформированности корпоративной культуры ОАО "Нефтекамскнефтехим" высокий. Количество конфликтов сведено до минимума из-за четкой организации труда, наличия грамотно составленных должностных инструкций, положений отделов и т.д. |
0,9 |
| Поведенческий аспект |
Предприятие всегда освещает основные изменения в своей деятельности в средствах массовой информации и по телевидению; постоянно публикуется в газетах "Нефтехимик", "Хэзмэттэш Авазы", "Ленинская правда", "Туган Як", "Республика Татарстан", "Ватаным Татарстан", печатается в журнале "Рынок ценных бумаг" и в некоторых других печатных изданиях, обзор основных событий в деятельности предприятия можно увидеть на 1 канале, по НТВ, ВТС. Предприятие постоянно составляет бюджет проводимой рекламной кампании. Регулярно выпускает рекламно-полиграфическую литературу. Предприятие обладает высоким имиджем, постоянно принимает участие в конференциях, семинарах, выставках, участвует в конкурсах и рейтингах. Предприятием поддерживается сотрудничество с органами местного самоуправления. Российские и зарубежные компании, проявляющие деловой интерес к сотрудничеству с ОАО "Нефтекамскнефтехим", в качестве гарантии имеют стабильную политическую обстановку в Республике Татарстан, а также поддержку со стороны Президента РТ М. Шаймиева, Кабинета Министров Татарстана, которая выражается в ряде постановлений, содействующих созданию необходимых условий для внедрения программы технического перевооружения на предприятии и экономических условий для стабилизации, оздоровления финансового состояния ОАО "Нефтекамскнефтехим". |
1 |
| Информационный аспект |
В ОАО "Нефтекамскнефтехим" постоянно проводятся исследования рынка, анализируются изменения. На предприятии имеется комплексная информационная система, содержащая постоянно обновляемые базы по всем составляющим производственно-хозяйственной деятельности (дебиторы, кредиторы, поставщики, потребители, конкуренты и т.д.). В настоящий момент продолжается внедрение комплексной системы управления на базе программного продукта R/3 и ведение баз данных по всем составляющим хозяйственной деятельности в новой системе осуществляется параллельно с существующей. С 1 января 2006 года ОАО "Нефтекамскнефтехим" система автоматизированного управления предприятием на основе программного обеспечения системы ERP компании SAP введена в промышленную эксплуатацию. |
0,9 |
| Аспект принципа действия | Отделом экономического анализа ОАО "Нефтекамскнефтехим" осуществляется комплексно-системный анализ деятельности предприятия, основанный на бюджетном планировании, фактически полученных результатов, выявлении и анализе отклонений. | 1 |
| Аспект дифференциации |
Продукция компании высоко диверсифицирована и насчитывает более 120 видов химических и Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |