Оценка рисков инвестиционных проектов
Инвестиции — это не столько вложения в проект, сколько в людей, способных реализовать этот проект. Инвестициям предшествуют длительные исследования, и они сопровождаются постоянным мониторингом состояния предприятия, на первоначальных этапах которого определяется вероятность всех возможных рисков.
1.3.1 Несистемные риски
Несистемные риски представляют собой такие риски, воздействию которых могут подвергнуться лишь отдельные ценные бумаги или небольшие их совокупности. //26, стр.311// Эти риски называют также "риск отдельных ценных бумаг" или "уникальный риск", поскольку такие риски, как правило, бывают, присущи ценным бумагам только конкретной компании или, более того, только конкретным финансовым инструментам. Для иллюстрации можно назвать такие риски, относящиеся к категории несистемных:
- риск потери ликвидности (liquidity risk) - спрос на те или иные ценные бумаги может подвергаться значительным изменениям, в том числе пропадать на продолжительные периоды времени;
- предпринимательский риск (business risk) - цена ценных бумаг (в частности, акций) любой компании зависит от того, насколько успешно компания работает в выбранном ею направлении;
- финансовый риск (financial risk) - цена акций компании может колебаться в зависимости от проводимой ее руководством финансовой политики. Так, например, степень финансового риска увеличивается, если в финансировании деятельности компании ее руководство большое значение придает выпуску корпоративных долговых обязательств;
- риск невыполнения обязательств (default risk) - эмитент, в силу различных причин (например, банкротство), может оказаться не в состоянии выполнить в срок или вообще выполнить свои обязательства перед держателями его ценных бумаг.
Для минимизации несистемных рисков используется такой метод, как диверсификация, для применения которого необходимо составление инвестиционного портфеля. Создавая инвестиционный портфель, инвестор составляет набор из нескольких финансовых инструментов, выпущенных различными эмитентами, а значит, подвергающихся неодинаковым несистемным рискам. Таким образом, инвестор стремится диверсифицировать инвестиционные риски, то есть избежать одновременного изменения доходности каждого инструмента в одном и том же направлении. При этом чем меньше бумаг в инвестиционном портфеле, тем выше уровень риска. Метод диверсификации в отношении минимизации несистемных рисков проявил себя как весьма эффективный при условии составления достаточно большого инвестиционного портфеля.
Пределом для диверсификации служит уровень рисков, присущих данному финансовому рынку в целом, то есть рисков, получивших в теории название системных.
1.3.2 Системные риски
Под системными рисками понимаются риски, которые присущи работе не с отдельными ценными бумагами, а с теми или иными совокупностями ценных бумаг, в большей или меньшей степени для каждой из входящих в такую совокупность ценных бумаг. Системные риски носят также название "риск инвестиционного портфеля" или "рыночный риск". Последнее название системные риски получили потому, что их влиянию подвергается весь рынок или его значительная часть. Соответственно, наибольшее внимание на системные риски следует обращать тем инвесторам, которые капиталовложениям в отдельные инструменты предпочитают формирование инвестиционного портфеля.
Системные риски вызываются возможными неопределенностями в экономической ситуации на рынке в целом, общими тенденциями, характерными для рынка в целом, а значит, воздействуют на ценные бумаги практически всех эмитентов, работающих на данном рынке. В случае с системными рисками метод диверсификации не действует, и избежать опасности понести убытки в ходе осуществления капиталовложений крайне сложно. Как примеры таких рисков, не исчерпывая всего их многообразия, можно назвать:
- процентный риск (interest rate risk) - вызывается колебаниями процентных ставок. Особенно актуален для владельцев долговых обязательств, например, облигаций;
- валютный риск (exchange rate risk) - риск, присущий инвестициям в ценные бумаги иностранных эмитентов и напрямую связанный с колебаниями валютных курсов;
- инфляционный риск (inflation risk) - неожиданное повышение уровня инфляции ведет к вынужденным изменениям в деятельности эмитентов и может существенно повлиять на цену акций;
- политический риск (political risk) - неожиданные, в особенности драматические, изменения политической ситуации неизбежно влияют на фондовый рынок, зачастую весьма неблагоприятно. Особенно актуальным этот риск становится при работе с финансовыми инструментами развивающихся стран, но присутствует он и при работе на устоявшихся рынках.
Помимо вышеперечисленных рисков, существуют и иные факторы, которые в большей или меньшей степени могут повлиять на успешность инвестиций на фондовом рынке.
2. Методы анализа и оценки рисков инвестиционных проектов
2.1 Направления анализа рисков
Анализ рисков – процедура выявления факторов рисков и оценки их значимости, по сути, анализ вероятности того, что произойдут определенные нежелательные события и отрицательно повлияют на достижение целей проекта. Анализ рисков включает оценку рисков и методы снижения рисков или уменьшения связанных с ним неблагоприятных последствий.
На первом этапе производится выявление соответствующих факторов и оценка их значимости. Назначение анализа рисков — дать потенциальным партнерам необходимые данные для принятия решений о целесообразности участия в проекте и выработки мер по защите от возможных финансовых потерь.
Анализ рисков можно подразделить на два взаимно дополняющих друг друга вида: качественный и количественный. Качественный анализ имеет целью определить (идентифицировать) факторы, области и виды рисков. Количественный анализ рисков должен дать возможность численно определить размеры отдельных рисков и риска проекта в целом.
Оценка рисков — это определение количественным или качественным способом величины (степени) рисков. //17, стр.104// Следует различать качественную и количественную оценку предпринимательского рисков.
Качественная оценка может быть сравнительно простой, ее главная задача - определить возможные виды рисков, а также факторы, влияющие на уровень рисков при выполнении определенного вида деятельности.
Количественная оценка рисков определяется через:
а) вероятность того, что полученный результат окажется меньше требуемого значения (намечаемого, планируемого, прогнозируемого);
б) произведение ожидаемого ущерба на вероятность того, что этот ущерб произойдет.
2.1.1 Качественный анализ рисков
Одним из направлений анализа рисков инвестиционного проекта является качественный анализ или идентификация рисков.
Следует отметить, что качественный анализ инвестиционных рисков предполагает количественный его результат, т. е. процесс проведения качественного анализа проектных рисков должен включать не только описание конкретных видов рисков данного проекта, выявление возможных причин их возникновения, анализа предполагаемых последствий их реализации и предложений по минимизации выявленных рисков, но и стоимостную оценку всех этих минимизирующих риски конкретного проекта мероприятий.
Качественный анализ проектных рисков проводится на стадии разработки бизнес-плана, а обязательная комплексная экспертиза инвестиционного проекта позволяет подготовить обширную информацию для анализа его рисков.
Первым шагом идентификации рисков является конкретизация классификации рисков применительно к разрабатываемому проекту.
Смысл классификации рисков состоит в том, что для анализа, оценки и, в конце концов, управления рисками первоначально необходимо идентифицировать возможные риски применительно к конкретному проекту, тогда как такая важная работа, как поиск причин их возникновения или описание возможных последствий их осуществления, разработка компенсирующих или минимизирующих риски мероприятий и получение полной стоимостной оценки всех показателей, может проводиться на последующих этапах.
В теории рисков различают понятия фактора (причины), вида рисков и вида потерь (ущерба) от наступления рисковых событий.
Под факторами (причинами) рисков понимают такие незапланированные события, которые могут потенциально осуществиться и оказать отклоняющее воздействие на намеченный ход реализации проекта, или некоторые условия, вызывающее неопределенность исхода ситуации. При этом некоторые из указанных событий можно было предвидеть, а другие не представлялось возможным предугадать.
Такими факторами могут являться непосредственно хозяйственная деятельность; деятельность самого предпринимателя; недостаток информации о состоянии внешней среды, оказывающей влияние на результат проектной деятельности.
Основные факторы рисков для инвестиционных проектов включают:
- ошибки в проектно-сметной документации;
- недостаточную квалификацию специалистов;
- форс-мажорные обстоятельства (природные, экономические, политические);
- нарушение сроков поставок;
- низкое качество исходных материалов, комплектации, технологических процессов, продукции и пр.;
- нарушение условий контрактов, разрыв контракта.
Основными результатами качественного анализа рисков являются:
-выявление конкретных рисков проекта и порождающих их причин,
-анализ и стоимостной эквивалент гипотетических последствий возможной реализации отмеченных рисков,
-предложение мероприятий по минимизации ущерба и, наконец, их стоимостная оценка.
Кроме того, на этом этапе определяются граничные значения (минимум и максимум) возможного изменения всех факторов (переменных) проекта, проверяемых на риски.
2.1.2 Количественный анализ рисков
Математический аппарат анализа рисков опирается на методы теории вероятностей, что обусловлено вероятностным характером неопределенности и рисков. Задачи анализа рисков разделяются на три типа:
- прямые, в которых оценка уровня рисков происходит на основании априори известной вероятностной информации;
- обратные, когда задается приемлемый уровень рисков и определяются значения (диапазон значений) исходных параметров с учетом устанавливаемых ограничений на один или несколько варьируемых исходных параметров;
- задачи исследования чувствительности, устойчивости результативных, критериальных показателей по отношению к варьированию исходных параметров (распределению вероятностей, областей изменения тех или иных величин и т. и.). Это необходимо в связи с неизбежной неточностью исходной информации и отражает степень достоверности полученных при анализе проектных рисков результатов.
Анализ проектных рисков производится на основе математических моделей принятия решений и поведения проекта, основными из которых являются:
- стохастические (вероятностные) модели;
- лингвистические (описательные) модели;
- нестохастические (игровые, поведенческие) модели.
Таблица 1.
Характеристика наиболее используемых методов анализа рисков.
| Метод | Характеристика метода |
| Вероятностный анализ | Предполагают, что построение и расчеты по модели осуществляются в соответствии с принципами теории вероятностей, тогда как в случае выборочных методов все это делается путем расчетов по выборкам Вероятность возникновения потерь определяется на основе статистических данных предшествовавшего периода с установлением области (зоны) рисков, достаточности инвестиций, коэффициента рисков (отношение ожидаемой прибыли к объему всех инвестиций по проекту ). |
| Экспертный анализ рисков | Метод применяется в случае отсутствия или недостаточного объема исходной информации и состоит в привлечении экспертов для оценки рисков. Отобранная группа экспертов оценивает проект и его отдельные процессы по степени рисков |
| Метод аналогов | Использование базы данных осуществленных аналогичных проектов для переноса их результативности на разрабатываемый проект, такой метод используется, если внутренняя и внешняя среда проекта и его аналогов имеет достаточно сходимость по основным параметрам. |
| Анализ показателей предельного уровня | Определение степени устойчивости проекта по отношению к возможным изменениям условий его реализации |
| Анализ чувствительности проекта | Метод позволяет оценить, как изменяются результирующие показатели реализации проекта при различных значениях заданных переменных, необходимых для расчета |
| Анализ сценариев развития проекта | Метод предполагает разработку нескольких вариантов (сценариев) развития проекта и их сравнительную оценку. Рассчитываются пессимистический вариант (сценарий) возможного изменения переменных, оптимистический и наиболее вероятный вариант. |
| Метод построения деревьев решений проекта | Предполагает пошаговое разветвление процесса реализации проекта с оценкой рисков, затрат, ущерба и выгод |
| Имитационные методы | Базируются на пошаговом нахождении значения результирующего показателя за счет проведения многократных опытен с моделью. Основные их преимущества — прозрачность всех расчетов, простота восприятия и оценки результатов анализа проекта всеми участниками процесса планирования. В качестве одного из серьезных недостатков этого способа необходимо указать существенные затраты на расчеты, связанные с большим объемом выходной информации. |
2.2 Оценка инвестиционного проекта на основе метода анализа чувствительности к рискам
2.2.1 Принципы и направления оценки проектных рисков
Теория риска в применении к оценке инвестиционного проекта начала интенсивно развиваться за рубежом с 50-х гг. нашего столетия. Наибольшее число исследований, посвященных анализу риска, принадлежит американским ученым, но эта проблема активно изучалась и в западноевропейских странах. В то же время в нашей стране происходило серьезное развитие математического аппарата анализа рисков применительно к теории планирования эксперимента в технических и естественных областях знаний.
Все основные методы анализа проектных рисков при оценке инвестиционного проекта различают понятия «риск» и «неопределенность»:
неопределенность предполагает наличие факторов, при которых результаты действий не являются детерминированными, а степень возможного влияния этих факторов на результаты неизвестна: это неполнота или неточность информации об условиях реализации проекта. Факторы неопределенности подразделяются на внешние и внутренние. Внешние факторы –законодательство, реакция рынка на выпускаемую продукцию, действия конкурентов; внутренние – компетентность персонала фирмы, ошибочность определения характеристик проекта и т. д.
риск – потенциальная, численно измеримая возможность потери. Риск проекта – это степень опасности для успешного осуществления проекта. Понятием риска характеризуется неопределенность, связанная с возможностью возникновения в ходе реализации проекта неблагоприятных ситуаций и последствий, при этом выделяются случаи объективных и субъективных вероятностей.
Концепция объективных вероятностей строится на интерпретации понятия вероятности как предельного значения частоты при бесконечно большом числе экспериментов, и оценка вероятности производится посредством вычисления частоты, с которой происходит данное событие. В противоположность этому при определении субъективных вероятностей на первое место выступает мнение индивида, отражающее состояние его информационного фонда.
Согласно финансовой теории каждая фирма в процессе инвестиционной деятельности стремится максимизировать свою стоимость. В условиях полной определенности и отсутствия риска эта задача эквивалентна задаче максимизации прибыли, т.е. аналогично по значению чистого дисконтированного дохода (NPV). Но как только предпосылки снимаются, задачи перестают быть эквивалентными.
В реальности же для большинства инвесторов и разработчиков важна не только максимизация прибыли, но и минимизация риска оцениваемого инвестиционного проекта.
Подчеркнем еще одно важное обстоятельство: анализ рисков проекта базируется на результатах расчета всех его показателей и критериев, так называемом базисном варианте (на основе фактической и прогнозной информации), доказавшем эффективность проекта.
Предрисковая оценка чистых выгод инвестиционного проекта, анализ его эффективности априори отсекают неопределенность исходных факторов (переменных). Основываясь на ретроспективном анализе, исследователь прогнозирует определенное значение (оценку) исследуемого фактора (переменной). Однако при этом результативный проектный показатель, связанный с данным фактором функциональной зависимостью, также принимает определенное конкретное «точечное» значение, которое может ввести аналитика в заблуждение, так как при некотором внепрогнозном изменении переменной изменится и результативность проекта.
Если эксперт-аналитик использует наиболее вероятные значения каждой проектной переменной, то это не означает, что полученный результат будет наиболее вероятным результатом.
К сожалению, в настоящее время ряд инвестиционных проектов, содержащих раздел количественного анализа рисков, сужает проблему до исследования только финансовых рисков или подменяет анализом банковских рисков, что является важным, но не отражает весь спектр проектных рисков.
Все методы, применяемые для оценки рисков проекта, можно условно разделить на качественный и количественный анализ.
В разделе будут исследованы некоторые вопросы существующей теории рисков (risk analysis) и обобщен практический опыт оценки рисков проекта в виде специального инструментария под общим названием метод оценки инвестиционного проекта с учетом факторов проектных рисков.
2.2.2 Практические методы учета рисков
В настоящее время на практике используется широкий спектр приемов и подходов, позволяющих анализировать проектные риски (кратко проанализируем основные).
Метод экспертных оценок состоит в возможности использования опыта экспертов в процессе анализа проекта и учета влияния разнообразных качественных факторов, это его основное преимущество. Формальная процедура экспертной оценки чаще всего сводится к следующему. Руководство проекта (фирмы) разрабатывает перечень критериев оценки в виде экспертных (опросных) листов, содержащих вопросы. Для каждого критерия назначают (реже – исчисляют) соответствующие весовые коэффициенты, значения которых не сообщают экспертам. Затем по каждому критерию составляют варианты ответов, веса которых также неизвестны экспертам. Эксперты должны обладать полной информацией об оцениваемом проекте и, проводя экспертизу, анализировать поставленные вопросы и отмечать выбранный вариант ответа. Далее заполненные экспертные листы обрабатывают соответствующим образом – на основании известных статистических (компьютерных) пакетов обработки информации – и выдают количественный результат или результаты проведенной экспертизы.
Субъективная вероятность является предположением относительно некоторого результата, которое основывается на суждении оценивающего, на его личном опыте. Можно условно считать данный подход частным случаем метода экспертных оценок. Преимуществом метода субъективных вероятностей является возможность их применения для неповторяющихся событий и в условиях отсутствия достаточного количества статистических данных в отличие от объективных вероятностей, что и определяет их сферу применения в анализе проектных рисков.
Все мероприятия, позволяющие минимизировать проектный риск согласно экспертным оценкам, можно условно разделить на группы:
первая – диверсификация рисков, позволяющая, например, распределить риск между участниками проекта;
вторая – страхование проектных рисков, которое в условиях переходного периода отечественной экономики к рыночным отношениям делает только первые шаги;
третья – увеличение доли отчислений на непредвиденные обстоятельства.
Экспертами рекомендуется следующее увеличение норм непредвиденных расходов1:2
затраты на продолжительность работ для российских исполнителей –на 20%;
затраты на продолжительность работ для иностранных исполнителей – на 10%;
прямые производственные затраты – на 20%;
снижение производства – на 20%;
процент за кредит – на 20%.
Любое из мероприятий минимизирующих риск можно отнести к той или иной из перечисленных групп. Кроме того, это мероприятие всегда будет «платным» с точки зрения увеличения проектных затрат.
Прием, основанный на определении периода (срока) окупаемости инвестиций или срока возврата (возмещения) первоначальных инвестиционных расходов, трактует этот период как необходимый для возмещения первоначального капитала за счет накопленных чистых потоков реальных денег, генерированных проектом. Недостатком данного подхода является выделение из всего потока затрат только объема первоначальных инвестиций, т.е. начальной фазы периода реализации проекта. Классическое определение срока окупаемости проекта, ориентирующееся на всю совокупность затрат, связанных с конкретным проектом, свободно от указанного недостатка. Однако, во-первых, в данном случае речь идет только о сроке окупаемости инвестиций, и, во-вторых, инвестиционное решение принимается не только на основании этого критерия, а в совокупности с другими методиками, например рассмотренной выше методикой определения чистого дисконтированного дохода (NPV) и внутренней нормы доходности (IRR). Поэтому эксперты-аналитики инвестиционного проекта, понимая ограниченность этого подхода, тем не менее, используют его на практике. Лицам, принимающим решение о вложении денежных средств в инвестиционный проект, необходима ориентировочная информация о сроке окупаемости инвестиций, что поможет оценить риск проекта.
Метод ставки процента с поправкой на риск позволяет, увеличивая безрисковую ставку процента на величину надбавки за риск, учесть факторы риска при расчете эффективности проекта.
Возможные применяемые на практике рисковые надбавки, зависящие от сущности проекта и видов инвестиций (премия за риск)1:2
Таблица 13.
Премии за риск при оценке проектного риска с помощью процентных ставок.
| Виды инвестиций | Премия за риск. % |
| Замещающие инвестиции | 0-6 |
| Новые инвестиции | 5- 15 |
| Инвестиции в НИР | 10- 20 |
Метод критических значений базируется на нахождении тех значений переменных (факторов) или параметров проекта, проверяемых на риск, которые приводят расчетное значение соответствующего критерия эффективности проекта к критическому пределу. Кроме перечисленных подходов практически используются следующие:
построение сложных распределений вероятностей (деревья решений);
анализ чувствительности (включая методы математического программирования, анализ точки безубыточности и др.);
анализ сценариев.
Наиболее часто встречающимися методами количественного анализа рисков проекта, как уже отмечалось, являются анализ чувствительности (уязвимости), анализ сценариев и имитационное моделирование рисков по методу Монте-Карло.
В данной дипломной работе оценка инвестиционного проекта будет основываться на основе методики анализа чувствительности.
2.2.3 Положения методики оценки инвестиционного проекта на основе анализа чувствительности
Анализ чувствительности (уязвимости) происходит при «последовательно-единичном» изменении каждой переменной: только одна из переменных меняет значение, на основе чего пересчитывается новое значение используемого критерия (например, аналогично ставки дисконта для критерия чистого дисконтированного дохода NPV). Затем оценивается процентное изменение критерия по сравнению с базисным случаем и рассчитывается показатель чувствительности, представляющий собой отношение процентного изменения критерия к изменению значения переменной на один процент (так называемая эластичность изменения показателя). Таким же образом исчисляются показатели чувствительности по каждой из остальных переменных.
По результатам этих расчетов происходят экспертное ранжирование переменных по степени важности (например, «очень высокая», «средняя», «невысокая») и экспертная оценка прогнозируемости (предсказуемости) значений переменных (например, «высокая», «средняя», «низкая»). Далее строится матрица чувствительности, позволяющую выделить наименее и наиболее рискованные для проекта переменные (показатели).
Анализ чувствительности – наиболее используемый количественный метод исследования рисков при оценке инвестиционного проекта. Однако в его простоте кроются некоторые недостатки: во-первых, этот метод является экспертным, т.е. разные группы экспертов могут получить различные результаты; во-вторых, в ходе анализа чувствительности не учитывается связь (корреляция) между изменяемыми переменными.
Поэтому чаще используют анализ сценариев, который представляет собой развитие методики анализа чувствительности проекта, т.к. одновременному непротиворечивому (реалистическому) изменению подвергается вся группа переменных, проверяемых на риск. Рассчитываются пессимистический вариант (сценарий) возможного изменения переменных, а также оптимистический и наиболее вероятный варианты. В соответствии с этими расчетами определяются новые значения критериев оценки эффективности проекта. Эти показатели сравнивают с базисными значениями и делают необходимые рекомендации. В основе рекомендаций лежит определенное «правило»: даже в оптимистическом варианте нет возможности считать проект целесообразным для реализации, если значение критерия денежного потока (далее, – CF Cash Flow) такого проекта отрицательно, и наоборот: пессимистический сценарий в случае получения положительного значения CF позволяет эксперту судить о приемлемости данного проекта несмотря на наихудшие прогнозы изменения переменных.
Цель анализа чувствительности (sensitivity analysis) – выявить важнейшие факторы, так называемые «критические переменные», способные наиболее серьезно повлиять на проект и проверить воздействие последовательных (одиночных) изменений этих факторов на результаты проекта. В теории эксперимента анализ чувствительности называют однофакторным анализом. Результаты проведенного ранее качественного анализа рисков проекта являются базой, фундаментом при отборе факторов для количественного анализа.
Классификация факторов, варьируемых в процессе анализа чувствительности:
первая группа – факторы, влияющие на объем доходов (выгод) проекта;
вторая группа – факторы, влияющие на объем проектных затрат.
Варьируемые факторы, рассматриваемые на практике:
показатели инфляции;
физический объем продаж как следствие емкости рынка, доли предприятия на рынке, потенциала-роста рыночного спроса;
переменные издержки;
постоянные издержки;
требуемый объем инвестиций;
стоимость привлекаемого капитала в зависимости от условий и источников его формирования (например, процент за кредиты).
В инвестиционном проектировании анализ чувствительности играет важную роль для учета неопределенности и выделения факторов, которые могут повлиять на успешный результат проекта. Кроме того, анализ чувствительности лежит в основе принятия ряда управленческих решений. Так, например, если цена продукта оказалась критическим фактором, то можно усилить программу маркетинга или пересмотреть затратную часть, чтобы снизить стоимость проекта. Если же проведенный количественный анализ рисков проекта выявит его высокую чувствительность к изменению объема производства, то следует уделить внимание мерам по повышению производительности, например, обучению персонала менеджменту и др.
В формировании денежного потока проекта, а следовательно, и в расчете его критериев эффективности участвуют многие факторы и позитивного (доходного), и негативного (расходного) характера с точки зрения конечной результативности проекта. В качестве примера рассмотрим некоторые из факторов, учет изменения которых необходим при проведении анализа чувствительности.
К позитивным факторам прежде всего можно отнести: задержку оплаты за поставленное сырье, материалы, комплектующие, а также период времени поставки продукции с момента получения авансового платежа при реализации продукции или услуг на условиях предоплаты. Однако задержка оплаты за сырье имеет позитивное влияние на результат только в том случае, если цена материалов и комплектующих определяется на дату поставки и соответствует текущему уровню цен. Важной является группа факторов, связанная с формированием и управлением запасами. Объектом анализа должны стать факторы, характеризующие условия формирования капитала.
При анализе чувствительности широко используются методы линейного программирования. В первую очередь это относится к двойственным задачам.
При анализе чувствительности строится задача, двойственная данной, а полученные при ее решении так называемые двойственные переменные (объективно обусловленные оценки, теневые цены, скрытые цены, неявные цены) позволяют определить альтернативную стоимость используемых в проекте дефицитных ресурсов.
Экономико-математическая сущность анализа чувствительности состоит в следующем:
на основе базового варианта проекта определяют ожидаемое среднее отклонение каждой переменной величины (фактора) и результаты проекта в случае отклонения одной из переменных величин от базового сценария;
делается предположение, что проект более чувствителен к изменению одного из параметров базового варианта, чем другого, если отклонение первого параметра дает большее отклонение критерия CF – денежного потока (или другого критерия, выбранного для оценки, например NPV) по сравнению с базовым сценарием.
Построим количественный показатель чувствительности проекта соотношение sens1 (у, хi). Пусть у – некоторый критерий эффективности проекта. Он может быть функционально выражен через параметры проекта хi, т.е.:
y= y(x1,x2,x3, ..., xk) (18)
В качестве показателя чувствительности проекта к изменению параметра х, рассчитаем отношение относительного приращения критерия к относительному приращению параметра y:
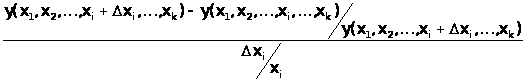 (19)
Однако
при различных
(дискретных)
значениях
 x
, будут получаться
различные
значения
чувствительности.
Чтобы этого
не происходило,
будем уменьшать
x,
так, чтобы в
интервале (xi –
xi;
xi +xi)
функция у (xi) при
неизменных
прочих х приближалась
к касательной
в точке хi тогда
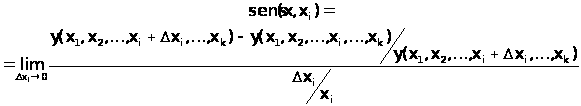 (20)
Величина sens (y,хi) показывает, на сколько процентов изменится значение критерия у проекта при изменении параметра х, на один процент.
2.3 Вероятностная оценка результатов инвестиционного проекта
2.3.1 Методологические принципы вероятностной оценки инвестиционных проектов
Выше указывалось, что под риском проекта (project risk) понимается степень опасности для успешного его осуществления. Риск, связанный с проектом, характеризуется, во-первых, событием, связанным с риском; во-вторых, вероятностью риска; в-третьих, размерами денежной суммы, подвергаемой риску. Чтобы количественно оценить риск, необходимо представлять не только все возможные последствия принимаемого решения, но и оценивать вероятности этих последствий. Выделяют два метода определения вероятности.
Объективный метод определения вероятности базируется на вычислении частоты (на основе фактических данных), с которой происходят некоторые события. Например, частота возникновения некоторого уровня потерь в процессе реализации инвестиционного проекта может быть рассчитана по формуле:
 (21)
где f – частота возникновения некоторого уровня потерь;
n (А) – число случаев наступления этого уровня потерь;
n – общее число случаев в статистической выборке, включающее как успешно осуществленные, так и неудавшиеся инвестиционные проекты.
Анализируя и сравнивая варианты оценок инвестиционных проектов, инвесторы действуют в рамках теории принятия решений. Вероятностный инструментарий позволяет, более четко разграничить понятия неопределенности и риска. В соответствии с этим в литературе по теории принятия решений выделяются три типа моделей:
Модели принятия решений в условиях определенности – лицо, принимающее решение (ЛПР), точно знает последствия и исходы любой альтернативы или выбора решения. В случае принятия долгосрочных инвестиционных решений эта модель нереалистична.
Модели принятия решений в условиях риска – ЛПР знает вероятности наступления исходов или последствий для каждого решения.
Модели принятия решений в условиях неопределенности – ЛПР не знает вероятностей наступления исходов для каждого решения.
В условиях неопределенности (т.е. существования возможности отклонения будущего дохода от его ожидаемого значения, когда невозможно даже приблизительно указать вероятности наступления каждого возможного результата), выбор альтернативы инвестирования может быть произведен с помощью одного из следующих критериев:
Максимакс (maximax) – критерий оптимизма – определяет альтернативу, которая максимизирует максимальный результат для каждой альтернативы.
Максимин (maximin) – критерий пессимизма – определяет альтернативу, которая максимизирует минимальный результат для каждой альтернативы.
Критерий безразличия – выявляет альтернативу с максимальным средним результатом (при этом действует негласное предположение, что каждое из возможных состояний среды может наступить с равной вероятностью; в результате выбирается альтернатива, дающая максимальное значение математического ожидания).
Инвесторы, подразделяемые согласно критериям на пессимистов, оптимистов и нейтральных к неопределенности, принимают решение о выборе инвестиционного проекта в соответствии со следующими условиями:
временными предпочтениями;
ожидаемой доходностью инвестиционного проекта:
степенью неприятия риска;
вероятностными оценками.
Например, решение о капиталовложениях вряд ли будет принято в условиях полной неопределенности, так как инвестор приложит максимум усилий для сбора необходимой информации. По мере осуществления проекта к инвестору поступает дополнительная информация об условиях реализации проекта и, таким образом, ранее существовавшая неопределенность «снимается». При этом информация, касающаяся проекта, может быть выражена и в вероятностных законах распределения, тогда в контексте анализа инвестиционных проектов следует рассматривать ситуацию принятия решения в условиях риска. Итак, в этом случае известны (предполагаются):
исходы или последствия каждого решения о выборе варианта инвестирования;
вероятности наступления определенных состояний среды.
На основе вероятностей рассчитываются стандартные характеристики риска:
Математическое ожидание – средневзвешенное всех возможных результатов, где в качестве весов используются вероятности их достижения:
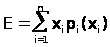 (22)
где xi – результат (событие, исход например величина CF);
pi – вероятность получения результата xi.
Дисперсия – средневзвешенное квадратов отклонений случайной величины от ее математического ожидания (т. е. отклонений действительных результатов от ожидаемых) –мера разброса:
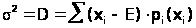 (23)
Квадратный
корень из дисперсии
называется
стандартным
отклонением:
 .
Обе характеристики являются абсолютной мерой риска.
Коэффициент вариации – служит относительной мерой риска:
 (24)
Коэффициент корреляции – показывает связь между переменными, состоящую в изменении среднего значения одного из них в зависимости от изменения другого:
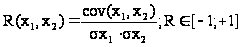 (25)
где
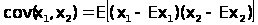
2.3.2 Оценка инвестиционного проекта с помощью метода Монте-Карло
Имитационное моделирование по методу Монте-Карло (Monte-Carlo Simulation) позволяет построить математическую модель для проекта с неопределенными значениями параметров, и, зная вероятностные распределения параметров проекта, а также связь между изменениями параметров (корреляцию), получить распределение доходности проекта. Блок-схема, представленная на схеме (см. Рисунок 1), отражает укрупненную схему работы с моделью.
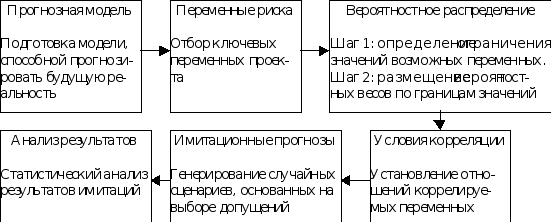
Рисунок 1. Анализ рисков (по методу Монте-Карло)
Как уже отмечалось, анализ рисков с использованием метода имитационного моделирования Монте-Карло представляет собой интеграцию методов анализа чувствительности и анализа сценариев на базе теории вероятностей.
Результатом такого комплексного анализа выступает распределение вероятностей возможных результатов проекта (например, вероятность получения аналитического критерия СF или NPV < 0).
Сначала согласно методу имитации необходимо определить функции распределения каждой переменной, оказывающей влияние на формирование потока наличности. Как правило, предполагают, что функция распределения является нормальной, и следовательно, для ее задания необходимо определить математическое ожидание и дисперсию.
После определения функции распределения можно применять процедуру Монте-Карло. Алгоритм метода имитации Монте-Карло:
Шаг 1. С помощью статистического пакета исходя из вероятностной функции распределения случайным образом выбирают значение переменной, которая является одним из параметров определения потока наличности.
Шаг 2. Выбранное значение случайной величины наряду со значениями переменных, которые являются экзогенными переменными, используют при подсчете аналитического критерия проекта.
Шаги 1 и 2 многократно повторяют, например 1000 раз, и полученные 1 000 значений аналитического критерия проекта используют для построения плотности распределения значений чистого приведенного дохода с его математическим ожиданием