Оценка рисков инвестиционных проектов
Используя значения математического ожидания и стандартного отклонения, можно вычислить коэффициент вариации аналитического критерия проекта и затем оценить индивидуальный риск проекта (как и в анализе методом сценариев).
Далее определяют минимальное и максимальное значения критической переменной, т.е. устанавливают границы колебания, а для переменной с пошаговым распределением – и остальные значения, принимаемые ею. Границы варьирования переменной определяют исходя из всего спектра возможных значений.
По прошлым наблюдениям за переменной можно установить частоту, с которой та принимает соответствующие значения. В этом случае вероятностное распределение есть то же самое частотное распределение, показывающее частоту встречаемости значения, в относительном масштабе (от 0 до 1). Вероятностное распределение регулирует вероятность выбора значений из определенного интервала. В соответствии с заданным распределением модель оценки рисков выбирает произвольные значения переменной. До рассмотрения рисков подразумевалось, что переменная принимает единственное определенное значение с вероятностью, равной 1. И через единственную итерацию расчетов получается однозначно определенный результат. В рамках модели вероятностного анализа рисков проводится большое число итераций, позволяющих установить, как ведет себя результативный показатель (в каких пределах колеблется, как распределен) при подстановке в модель различных значений переменной в соответствии с заданным распределением.
Задача аналитика, занимающегося исследованием риска, состоит в том, чтобы хотя бы приблизительно определить для исследуемой переменной (фактора) вид вероятностного распределения. При этом основные вероятностные распределения, используемые в анализе рисков, могут быть следующими: нормальное, постоянное, треугольное, пошаговое. Эксперт присваивает переменной вероятностное распределение исходя из своих количественных ожиданий и делает выбор из двух категорий распределений: как симметричных (например, нормальное, постоянное, треугольное), так и несимметричных (например, пошаговое распределение).
Существование коррелированных переменных в проектном анализе вызывает проблему, не рассмотреть которую означало бы заранее обречь себя на неверные результаты: без учета коррелированности, например, двух переменных, компьютер, посчитав их полностью независимыми, генерирует нереалистичные проектные сценарии. Допустим, что цена и количество проданного продукта есть две отрицательно коррелированные переменные. Если не будет уточнена связь между переменными (коэффициент корреляции), то возможны сценарии, случайно вырабатываемые компьютером, где цена и количество проданной продукции будут вместе либо высоки, либо низки, что, естественно, негативно отразится на результате.
Проведение расчетных итераций является полностью компьютеризированной частью анализа рисков проекта. Для хорошей репрезентативной выборки обычно бывает достаточно 200–500 итераций. В процессе каждой итерации происходит случайный выбор значений ключевых переменных из специфицированного интервала в соответствии с вероятностными распределениями и условиями корреляции. Затем рассчитываются и сохраняются результативные показатели аналитического критерия и т.д., от итерации к итерации.
Завершающая стадия анализа проектных рисков – интерпретация результатов, собранных в процессе итерационных расчетов. Результаты анализа рисков представляют в виде профиля риска, который графически показывает вероятность каждого возможного случая (вероятности возможных значений результативного показателя).
Часто при сравнении вариантов капиталовложений удобнее пользоваться кривой, построенной на основе суммы вероятностей (кумулятивный профиль риска). Такая кривая показывает уровень вероятности результативного показателя проекта (больше или меньше определенного значения). Проектный риск, таким образом, описывается положением и наклоном кумулятивного профиля риска.
Кумулятивный (интегральный, накопленный) профиль риска показывает кумулятивное вероятностное распределение аналитического критерия с различных точек зрения на определенный проект. С точки зрения экономиста при использовании в качестве аналитического критерия NPV вероятность того, что NPV < 0 – около 0,4, для предпринимателя – менее 0,2; с точки зрения банкира проект кажется совсем безопасным, так как вероятность того, что NPV > 0, около 95%.
Поэтому при дальнейшем анализе будем исходить из того, что проект подлежит рассмотрению и, в случае, если аналитической критерий > 0.
3. Оценка рисков инвестиционного проекта ООО «Концепт»
Инвестиционный проект разработан по инициативе ООО "Концепт".
Адрес предприятия: 117519, г. Москва, ул.Подольских курсантов, 5. Учредители частные лица.
Предприятие образовано в 1996 г. на основе личных вкладов граждан с равными долями в уставном Фонде. Уставной Фонд - 400,0 тыс. руб. Стоимость основных производственных фондов на момент анализа 324,8 тыс. руб. Производственные мощности в настоящее время размещены на площадках АЗС (ул. Доватора, 158/1).
Продукция и услуги предприятия - светлые нефтепродукты, поставка нефтепродуктов автотранспортом предприятия по адресам потребителей. Потребителями продукции и услуг являются предприятия, автохозяйства и организации Москвы и других регионов.
3.1 Оценка инвестиционного проекта по методу определения NPV и влияющих показателей
Согласно
методическим
указаниям и
разработанному
плану кредитования
принимаемая
цена капитала
– 30%, а премия за
риск составит
– 2%, планируемый
уровень инфляции,
согласно
статистическим
данным – 15%. Тогда
годовой дисконт
составит 47%
(30 + 15 + 2). Пересчитаем
годовой дисконт
в квартальную
ставку дисконта,
по стандартной
формуле сложного
процента для
более меньшего
периода времени
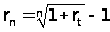 (где n – количество
малых периодов
(квартал – n=4, месяц
– n=12); dn – ставка
меньшего постоянного
периода времени
(месяц); dt – ставка
большего годового
периода):
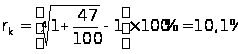
На основании исходных данных1 определим поступления и расходы при реализации проекта. Основным показателем в данном случае является цена закупочной и реализационной стоимости бензина и дизельного топлива (см. табл.2).
Таблица 2.
Прогноз по закупочной и отпускной цене
| Наименование продукта | Ед. изм. |
Верхняя строка– закупочная цена единицы продукта Нижняя строка – отпускная цена единицы продукта |
|||||||||||
| 2005 | 2006 | 2007 | |||||||||||
| 1 кв. | 2 кв. | 3 кв. | 4 кв. | 1 кв. | 2 кв. | 3 кв. | 4 кв. | 1 кв. | 2 кв. | 3 кв. | 4 кв. | ||
| 1. Дизельное топливо | Руб. | 2,74 | 2,95 | 3,19 | 3,45 | 3,72 | 4,02 | 4,34 | 4,69 | 5,06 | 5,47 | 5,91 | 6,38 |
| 3,60 | 3,89 | 4,20 | 4,53 | 4,90 | 5,29 | 5,71 | 6,17 | 6,66 | 7,20 | 7,77 | 8,39 | ||
| 2. Бензин АИ-76 | Руб. | 4,26 | 4,52 | 4,79 | 5,08 | 5,38 | 5,71 | 6,05 | 6,41 | 6,80 | 7,20 | 7,64 | 8,09 |
| 5,20 | 5,51 | 5,84 | 6,19 | 6,56 | 6,96 | 7,38 | 7,82 | 8,29 | 8,79 | 9,31 | 9,87 | ||
Теперь определим поступления от проекта в зависимости от степени загруженности склада нефтепродуктов, по мере пуска в строй емкостей (во 2 кв. с начала запуска 50 %, а начиная со 3-его 100 % загруженность объемов). Согласно данным распределение между дизельным топливом и бензином АИ-76 составит 63 % и 37 %, соответственно. Тогда поступления от продаж определяются на основе прогнозируемых цен (см. табл.2), соответствующих объемов продаж и будут отражены в таблице (см. табл.3). Для расчета поступлений соответствующая ячейка объема продаж (верхняя часть Error: Reference source not found) перемножается соответствующей ячейкой ценой реализации каждому вида топлива (нижняя строка табл.2).
Издержки реализации проекта определяются, как часть от общих коммерческих расходов при реализации инвестиционного проекта, структура издержек выглядит следующим образом (см. рис.2).
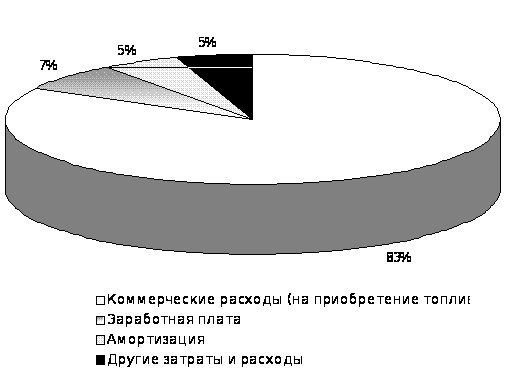
Таблица 4.
Издержки инвестиционного решения
| 2005 | 2006 | 2007 | ||||||||||
| 1 кв. | 2 кв. | 3 кв. | 4 кв. | 1 кв. | 2 кв. | 3 кв. | 4 кв. | 1 кв. | 2 кв. | 3 кв. | 4 кв. | |
| Всего коммерческих расходов | 3531 | 7564 | 8106 | 8668 | 9291 | 9945 | 10653 | 11408 | 12220 | 13100 | 14025 | |
| 1. Дизельное топливо | 1859 | 4019 | 4347 | 4687 | 5065 | 5468 | 5909 | 6376 | 6892 | 7447 | 8039 | |
| 2. Бензин АИ-76 | 1672 | 3545 | 3759 | 3981 | 4225 | 4477 | 4743 | 5032 | 5328 | 5654 | 5987 | |
| Заработная плата | 638 | 638 | 684 | 731 | 784 | 839 | 898 | 962 | 1031 | 1105 | 1183 | |
| Амортизация | 456 | 456 | 488 | 522 | 560 | 599 | 642 | 687 | 736 | 789 | 845 | |
| Другие затраты и расходы | 456 | 456 | 488 | 522 | 560 | 599 | 642 | 687 | 736 | 789 | 845 | |
| Итого | 5081 | 9114 | 9766 | 10443 | 11195 | 11982 | 12835 | 13744 | 14723 | 15783 | 16898 | |
Рисунок 2. Структура издержек
Тогда согласно ценам на закупаемое горючее (Верхние строки по каждому виду горючего см. Error: Reference source not found) и представленной структуры расходов и с учетом выплат всех налогов с прибыли и имущества, можно определить величину издержек инвестиционного решения (см. Таблица). С начала определяются общие коммерческие расходы (как сумма по каждому виду топлива), затем заработная плата, амортизация и иные расходы (всего коммерчески расходы * %по структуре / 83%). Общее количество расходов определяется как сумма всех статей.
Зная валовой доход, издержки и необходимое количество инвестиций можно найти денежные потоки рассматриваемого инвестиционного решения (см. табл.5) и отразим их на схеме (см. рис.3).
Таблица 5.
Денежный поток (Cash Flow)
| 2005 | 2006 | 2007 | ||||||||||
| 1 кв. | 2 кв. | 3 кв. | 4 кв. | 1 кв. | 2 кв. | 3 кв. | 4 кв. | 1 кв. | 2 кв. | 3 кв. | 4 кв. | |
| Инвестиции | 1685 | |||||||||||
| Постоянные расходы | 5081 | 9114 | 9766 | 10443 | 11195 | 11982 | 12835 | 13744 | 14723 | 15783 | 16898 | |
| Доход | 4489 | 9614 | 10288 | 11028 | 11816 | 12656 | 13561 | 14526 | 15577 | 16680 | 17875 | |
| Денежный поток | -1685 | -592 | 500 | 522 | 585 | 621 | 674 | 726 | 782 | 854 | 897 | 977 |
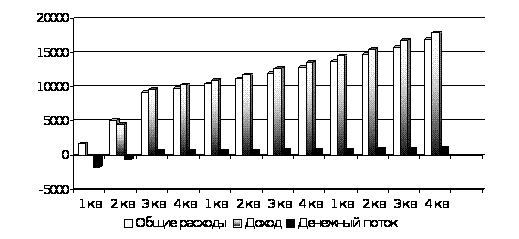
Рисунок 3. Распределение денежных потоков (Cash Flow)
Денежный поток является одним из главных показателей эффективности внедрения инвестиционного решения, однако в этом случае мы не учитываем такой фактор как риски. Вследствие чего, согласно общим рекомендациям расчета инвестиционного решений пересчитаем его с помощью квартальной ставки дисконта и определим насколько предлагаемый инвестиционный проект целесообразен. Для этого необходимо найти корреляционный коэффициент ставки дисконтирования относительно рассчитываемого периода и, соответственно, найти его соотношение с денежным потоком, (см. Error: Reference source not found). Дисконтированный денежный поток можно представить на графике (см. Error: Reference source not found).
Таблица 13.
Расчет чистого дисконтированного дохода
| Показатель | 2005 | 2006 | |||||
| 1 кв. | 2 кв. | 3 кв. | 4 кв. | 1 кв. | 2 кв. | 3 кв. | |
| Денежный поток | -1685 | -592 | 500 | 522 | 585 | 621 | 674 |
| Ставка дисконта | 1,000 | 0,908 | 0,825 | 0,749 | 0,680 | 0,618 | 0,561 |
| Дисконтированные расходы | 1685,0 | 4613,5 | 7519,1 | 7314,9 | 7101,5 | 6918,3 | 6722,1 |
| Дисконтированные доходы | 0 | 4076,0 | 7931,6 | 7705,7 | 7499,0 | 7302,3 | 7100,0 |
| PV | -1685,0 | -537,4 | 412,5 | 390,8 | 397,5 | 384,0 | 377,9 |
| NPV | -1685,0 | -2222,4 | -1809,9 | -1419,1 | -1021,6 | -637,6 | -259,7 |
| Показатель | 2006 | 2007 | Итого | ||||
| 4 кв | 1 кв | 2 кв | 3 кв | 4 кв | |||
| Денежный поток | 726 | 782 | 854 | 897 | 977 | 4860,3 | |
| Ставка дисконта | 0,510 | 0,463 | 0,420 | 0,382 | 0,347 | ||
| Дисконтированные расходы | 6545,7 | 6363,3 | 6183,7 | 6029,2 | 5863,7 | 72860,0 | |
| Дисконтированные доходы | 6916,1 | 6725,5 | 6542,3 | 6371,8 | 6202,6 | 74373,0 | |
| PV | 370,4 | 362,3 | 358,6 | 342,6 | 338,9 | 1513,0 | |
| NPV | 110,7 | 472,9 | 831,5 | 1174,1 | 1513,0 | ||
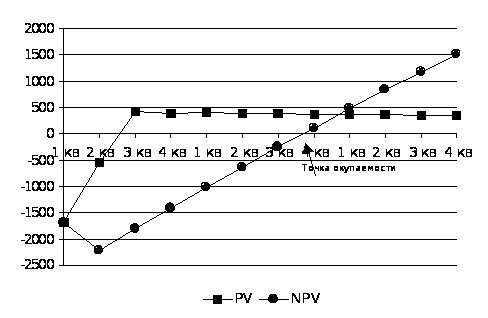
Рисунок 4. Линейный график чистого дисконтированного дохода, по кварталам и накопленным итогом
На основании определения чистого денежного потока найдем показатели срока окупаемости, доходности, рентабельности и внутреннюю норму доходности предлагаемого инвестиционного решения. Срок окупаемости находится на основании графика дисконтированного денежного потока (см. рис.4) по стандартной формуле, применительно к нашему проекту:
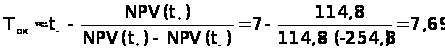 кв.
Индекс доходности для данного инвестиционного решения равен:
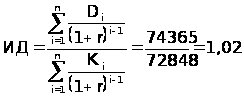
На основании индекса доходности определим рентабельность проекта:
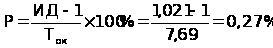
Внутренняя норма доходности определяется графически (см. Error: Reference source not found) на основании формулы. Изменения внутренней нормы доходности, так же можно отразить на диаграмме (см. рис.5):
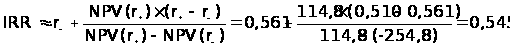
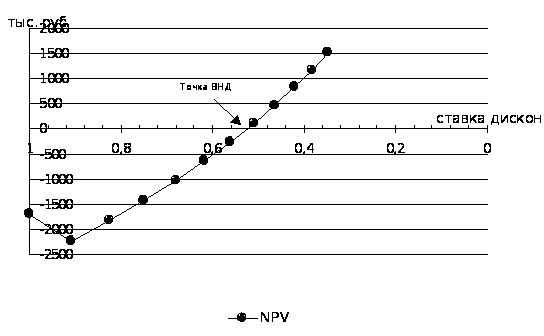
Рисунок 5. Линейный график определения внутренней доходности проекта
3.2 Оценка инвестиционного проекта на основе метода анализа чувствительности к проектным рискам
При проведении оценки инвестиционного проекта при помощи метода анализа чувствительности, необходимо учесть влияние такого параметра как инфляция, поскольку данный параметр является прогнозируемым и его учет проводится на основании статистических данных. Как и в предыдущем случае необходимо пересчитать ставку инфляции из годового показателя в квартальный. Для этого применим аналогичную формулу:
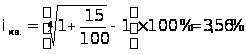
Расчет оценки инвестиционного проекта на основе метода анализа чувствительности к проектным рискам проводится аналогично расчетам показателям NPV, только вместо показателя экспертной оценки риска r (rk) берется показатель коэффициента инфляции. Поскольку это позволяет определить влияние инфляции на оцениваемый проект по имеющимся статистическим данным. А в саму формулу вводится рисковый коэффициент отклонения по какому либо параметру. Тогда формула расчета показателя NPV (8) для расчета будет иметь следующий вид:
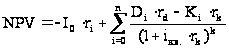 (26)
где rd – коэффициент отклонения по доходам;
rk – коэффициент отклонения по расходам;
ri – коэффициент отклонения по инвестициям.
Коэффициент рискового отклонения по показателю инфляции не вводится, т.к. он уже введен в исходную формулу.
Воспользуемся
расчетом прямого
денежного
потока (см. Таблица)
Теперь введем
рисковые коэффициенты
и пересчитаем
этот показатель
для доходов
и расходов.
Диапазон изменений
показателя
риска составит
 5 %.
Теперь, рассчитаем
значения показателя
оценки конечного
значения прибыльности
по доходам с
учетом коэффициента
рискового
отклонения
в абсолютной
и относительной
оценке (см. табл.7).
Таблица 7.
Расчет чувствительности конечного результата от изменений объема доходов
| Показатель | 2005 | 2006 | |||||||
| 1 кв. | 2 кв. | 3 кв. | 4 кв. | 1 кв. | 2 кв. | 3 кв. | 4 кв. | ||
| Пересчет коэффициента инфляции | 1,000 | 0,966 | 0,933 | 0,900 | 0,870 | 0,840 | 0,811 | 0,783 | |
| Инвестиции | 1685 | ||||||||
| Условно-постоянные расходы | 0 | 4908 | 8503 | 8790 | 9086 | 9403 | 9718 | 10050 | |
| Доход | 105% | 0 | 4553 | 9418 | 9722 | 10074 | 10422 | 10777 | 11149 |
| 104% | 0 | 4510 | 9329 | 9630 | 9978 | 10322 | 10675 | 11043 | |
| 103% | 0 | 4466 | 9239 | 9537 | 9882 | 10223 | 10572 | 10937 | |
| 102% | 0 | 4423 | 9149 | 9444 | 9786 | 10124 | 10469 | 10831 | |
| 101% | 0 | 4380 | 9060 | 9352 | 9690 | 10025 | 10367 | 10724 | |
| 100% | 0 | 4336 | 8970 | 9259 | 9594 | 9925 | 10264 | 10618 | |
| 99% | 0 | 4293 | 8880 | 9167 | 9498 | 9826 | 10161 | 10512 | |
| 98% | 0 | 4250 | 8790 | 9074 | 9402 | 9727 | 10059 | 10406 | |
| 97% | 0 | 4206 | 8701 | 8981 | 9307 | 9628 | 9956 | 10300 | |
| 96% | 0 | 4163 | 8611 | 8889 | 9211 | 9528 | 9853 | 10194 | |
| 95% | 0 | 4120 | 8521 | 8796 | 9115 | 9429 | 9751 | 10087 | |
| Показатель | 2007 | Сумма | Денеж. поток | в %, к результату rD=0 | |||||
| 1 кв | 2 кв | 3 кв | 4 кв | ||||||
| Пересчет коэффициента инфляции | 0,756 | 0,730 | 0,705 | 0,681 | |||||
| Инвестиции | 1685 | ||||||||
| Условно-постоянные расходы | 10390 | 10748 | 11127 | 11508 | 104231 | ||||
| Доход | 105% | 11531 | 11940 | 12347 | 12782 | 114715 | 8799 | 164% | |
| 104% | 11421 | 11826 | 12230 | 12660 | 113624 | 7708 | 131% | ||
| 103% | 11311 | 11712 | 12112 | 12538 | 112529 | 6613 | 98% | ||
| 102% | 11201 | 11599 | 11995 | 12416 | 111437 | 5521 | 66% | ||
| 101% | 11091 | 11485 | 11877 | 12295 | 110346 | 4430 | 33% | ||
| 100% | 10982 | 11371 | 11759 | 12173 | 109251 | 3335 | 0% | ||
| 99% | 10872 | 11257 | 11642 | 12051 | 108159 | 2243 | -33% | ||
| 98% | 10762 | 11144 | 11524 | 11929 | 107067 | 1151 | -65% | ||
| 97% | 10652 | 11030 | 11407 | 11808 | 105976 | 60 | -98% | ||
| 96% | 10542 | 10916 | 11289 | 11686 | 104882 | -1034 | -131% | ||
| 95% | 10433 | 10803 | 11171 | 11564 | 103790 | -2126 | -164% | ||
Аналогично рассчитаем значение показателей отклонений по расходам (см. табл.8) и начальным инвестициям (см. табл.9). С учетом того, что по плану развития склада ГМС инвестиции в оцениваемый проект происходят в течении первого квартала, а значит влияние инфляции не учитывается, а следовательно нет необходимости полностью пересчитывать денежный поток.
Таблица 8.
Расчет чувствительности конечного результата от изменений объема расходов
| Показатель | 2005 | 2006 | |||||||
| 1 кв. | 2 кв. | 3 кв. | 4 кв. | 1 кв. | 2 кв. | 3 кв. | 4 кв. | ||
| Пересчет коэффициента инфляции | 1,000 | 0,966 | 0,933 | 0,900 | 0,870 | 0,840 | 0,811 | 0,783 | |
| Инвестиции | 1685 | ||||||||
| Доход | 4336 | 8970 | 9259 | 9594 | 9925 | 10264 | 10618 | ||
| Условно-постоянные расходы | 105% | 0 | 5154 | 8929 | 9229 | 9540 | 9874 | 10204 | 10552 |
| 104% | 0 | 5104 | 8843 | 9141 | 9449 | 9780 | 10106 | 10452 | |
| 103% | 0 | 5055 | 8758 | 9053 | 9358 | 9686 | 10009 | 10351 | |
| 102% | 0 | 5006 | 8673 | 8965 | 9267 | 9592 | 9912 | 10251 | |
| 101% | 0 | 4957 | 8588 | 8877 | 9177 | 9497 | 9815 | 10150 | |
| 100% | 0 | 4908 | 8503 | 8790 | 9086 | 9403 | 9718 | 10050 | |
| 99% | 0 | 4859 | 8418 | 8702 | 8995 | 9309 | 9621 | 9949 | |
| 98% | 0 | 4810 | 8333 | 8614 | 8904 | 9215 | 9523 | 9849 | |
| 97% | 0 | 4761 | 8248 | 8526 | 8813 | 9121 | 9426 | 9748 | |
| 96% | 0 | 4712 | 8163 | 8438 | 8722 | 9027 | 9329 | 9648 | |
| 95% | 0 | 4663 | 8078 | 8350 | 8631 | 8933 | 9232 | 9547 | |
| Показатель | 2007 | Сумма | Денеж. поток | в %, к результату rk=0 | |||||
| 1 кв. | 2 кв. | 3 кв. | 4 кв. | ||||||
| Пересчет коэффициента инфляции | 0,756 | 0,730 | 0,705 | 0,681 | |||||
| Инвестиции | 1685 | ||||||||
| Доход | 10982 | 11371 | 11759 | 12173 | 109251 | ||||
| Условно-постоянные расходы | 105% | 10910 | 11285 | 11684 | 12083 | 109443 | -1877 | -156% | |
| 104% | 10806 | 11178 | 11572 | 11968 | 108400 | -834 | -125% | ||
| 103% | 10702 | 11070 | 11461 | 11853 | 107358 | 208 | -94% | ||
| 102% | 10598 | 10963 | 11350 | 11738 | 106316 | 1250 | -63% | ||
| 101% | 10494 | 10855 | 11238 | 11623 | 105273 | 2293 | -31% | ||
| 100% | 10390 | 10748 | 11127 | 11508 | 104231 | 3335 | 0% | ||
| 99% | 10286 | 10640 | 11016 | 11393 | 103189 | 4377 | 31% | ||
| 98% | 10182 | 10533 | 10905 | 11278 | 102146 | 5420 | 63% | ||
| 97% | 10078 | 10425 | 10793 | 11163 | 101104 | 6462 | 94% | ||
| 96% | 9975 | 10318 | 10682 | 11047 | 100062 | 7504 | 125% | ||
| 95% | 9871 | 10211 | 10571 | 10932 | 99019 | 8547 | 156% | ||
Таблица 9.
Расчет чувствительности конечного результата от изменений объема инвестиций
| Показатель | Отклонение | |||||
| 105% | 104% | 103% | 102% | 101% | 100% | |
| Инвестиции | 1769 | 1752 | 1736 | 1719 | 1702 | 1685 |
| Денежный поток (итого) | 3251 | 3268 | 3284 | 3301 | 3318 | 3335 |
| в %, к результату ri =0 | 97,47% | 97,98% | 98,48% | 98,99% | 99,49% | 100,00% |
| Показатель | Отклонение | |||||
| 99% | 98% | 97% | 96% | 95% | 100% | |
| Инвестиции | 1668 | 1651 | 1634 | 1618 | 1601 | 1685 |
| Денежный поток (итого) | 3352 | 3369 | 3386 | 3402 | 3419 | 3335 |
| в %, к результату ri =0 | 100,51% | 101,01% | 101,52% | 102,02% | 102,53% | 100,00% |
Теперь перейдем к общему анализу чувствительности проекта к рискам. Для этого на основании таблиц построим все данные по отклонениям денежного потока с учетом инфляции в абсолютных и относительных оценках на двух графиках (см. Рисунок и Рисунок).
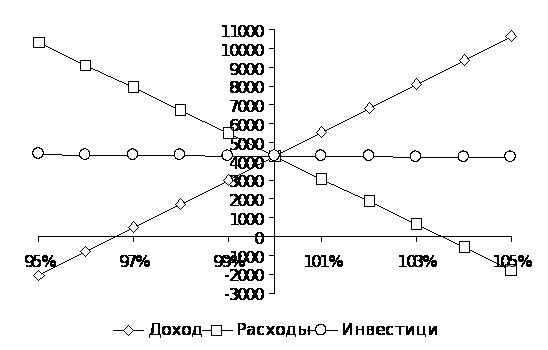
Рисунок 6. Анализ чувствительности на основе абсолютного значения
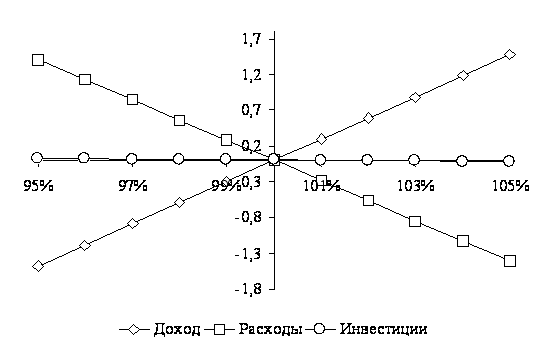
Рисунок 7. Анализ чувствительности на основе относительных значений
Сравнение графиков позволяет сделать вывод, что чувствительность предлагаемого инвестиционного проекта к рискам дает возможность фактически оценить подверженность проекта к снижению доходов и возрастанию расходов. Воздействие этих рисков велико и может привести к убыткам.
При снижении денежного потока всего на 5%, при постоянном уровне расходов (например, при снижении отпускных цен конкурирующими фирмами, вызовет снижение объема продаж или уменьшение цен реализации), ведет к снижению результатов финансово-хозяйственной деятельности более, чем в полтора раза (164%). Это, несомненно, ставит реализацию проекта под угрозу, влияние этого фактора довольно велико, поскольку оно из-за большой доли неопределенности не поддается количественному анализу.
То самое можно сказать и о возрастании доли расходов, хотя их воздействие на проект несколько ниже. При росте расходов на 5%, снижение конечного результата составит 1,56 раза (однако этот показатель так же велик). Изменение объема инвестиций практически не оказывает влияние на реализацию проекта, из чего можно заключить, что проект устойчив к проявлениям инвестиционного риска.
Теперь составим матрицу чувствительности и предсказуемости (см. табл.10). На основе матрицы можно сказать, что для снижения воздействия рисков оказывающих влияние на доходы и расходы ООО «Концепт» следует проводить хозяйственную политику, направленную на поддержание постоянного уровня цен, поскольку они являются наиболее сильным фактором воздействия на фирму.
Таблица 10.
Матрица чувствительности проекта
| Предсказуемость переменных | Чувствительность переменных | |||||
| Высокая | Средняя | Низкая | ||||
| Высокая | I | I | II | |||
| Средняя | I | II | III | |||
| Низкая | Доходы | II | III | III | ||
| Расходы | Инвестиции | |||||
| I – Дальнейшая проверка, II – Оперативное планирование, III – Низкое воздействие | ||||||
3.3 Оценка инвестиционного проекта на основе метода Монте-Карло
Итак, на основании матрицы чувствительности можно сделать вывод, что изменение объема инвестиций не является критичным воздействие на рассматриваемый инвестиционный проект, в то время как отклонения составляющим денежного потока, являются переменными требующими особого внимания.
При проведении анализа методом Монте-Карло, возьмем отклонения по объему инвестиций постоянными, а изменение по объему доходов и расходов переменными. Как и при предыдущем анализе введем рисковые коэффициенты rd и rk, только в данном случае, согласно методологии проведения оценки инвестиционного проекта, они будут не линейно-изменяемыми, а случайными величинами, воздействующими на предыдущее значение доходов и расходов в диапазоне ±5%, от величины предыдущего значения. Кроме того, денежный поток считается с учетом введенного коэффициента инфляции (5%).
Случайные числа в получены в результате расчетов в электронной таблице Microsoft Excel, с применением функции СЛЧИС для каждого периода (см. Приложение 2). Соответствующее влияние случайных чисел учтено, и полный расчет денежных потоков представлен в разделе Предложения (см. Приложение 3). Сводная таблица по данным по интегральному результату денежного потока равному среднему значению представлен ниже в таблице (см. табл.11). График по данным представлен денежного потока по методу Монте-Карло см. рис.8. На левой оси представлены абсолютные значения денежного потока, на правой (дополнительной) оси относительное отклонение. Денежный поток находится как среднее арифметическое от соответствующего значения всех денежных потоков.
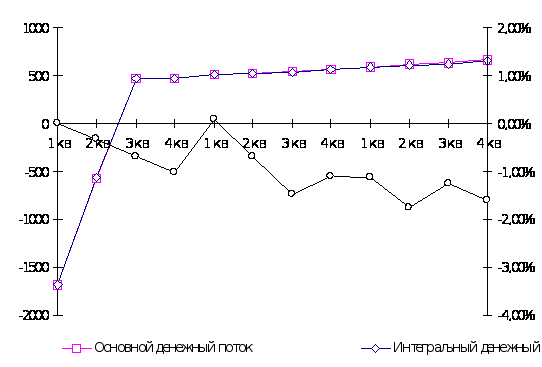
Рисунок 8. График основного и интегрального денежных потоков
Таблица 11.
Сводная таблица основного и интегрального денежного потока (полученного по методу Монте-Карло)
| Отклонение | 2005 | 2006 | |||||
| 1 кв. | 2 кв. | 3 кв. | 4 кв. | 1 кв. | 2 кв. | 3 кв. | |
| Основной денежный поток | -1685 | -574 | 465 | 484 | 503 | 524 | 546 |
| Интегральный денежный поток | -1685 | -573 | 461 | 479 | 504 | 520 | 538 |
| Отклонение | 2006 | 2007 | Итого | ||||
| 4 кв. | 1 кв. | 2 кв. | 3 кв. | 4 кв. | |||
| Основной денежный поток | 568 | 591 | 616 | 641 | 667 | 3345 | |
| Интегральный денежный поток | 562 | 585 | 605 | 633 | 657 | 3285 | |
Теперь рассчитаем дисперсию денежного потока и на ее основе определим дисперсионное отклонение по денежному потоку. Согласно рассмотренной выше методологии и правилам статистического расчета по анализу рядов динамики дисперсия определяется по формуле:
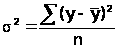 (27)
где
 – интегральное
значение денежного
потока;
Теперь оценим дисперсию для каждого отдельного периода инвестиционного проекта и представим их в виде таблице (см. Приложение 4).
Несомненно, предлагаемая мной выборка относительно мала, и позволяет с достаточно большой долей вероятности спрогнозировать конечную оценку инвестиционного проекта.
На основании анализа дисперсии, что средние отклонение по величине дисперсии составляет 5,76%. На основании показателя дисперсии можно сделать вывод, что при 20% (±5% по каждой составляющей денежного потока) при выборке в 100 отклонений средние дисперсионное отклонение составит 5,76%. Это означает, что с точностью ±10% мы имеем право утверждать, что оценка предлагаемого инвестиционного проекта будет равна 3277±188,8 тыс.руб.
3.4 Сравнение результатов по методам оценки инвестиционных проектов
Теперь необходимо сравнить полученные результаты.
На основании произведенных расчетов сравним денежные потоки, полученные методами дисконтирования, анализа чувствительности и методом «Монте-Карло». При этом денежного потока полученного при оценке инвестиционного проекта на чувствительность, берется денежный поток с учетом инфляции по варианту с нулевым отклонением. Результаты можно представить в таблице (см. табл.12). Представим полученные результаты на графиках, для денежных потоков и накопленных денежных потоков (см. рис.9).
Таблица 12.
Результаты расчета денежных потоков по трем методам оценки
| Показатель | 2005 | 2006 | ||||
| 1 кв | 2 кв | 3 кв | 4 кв | 1 кв | 2 кв | |
| PV | -1685 | -537 | 413 | 391 | 397 | 385 |
| NPV | -1685 | -2222 | -1809 | -1418 | -1021 | -636 |
| Прямой денежный поток с учетом инфляции | -1685 | -571 | 467 | 470 | 508 | 523 |
| Прямой денежный поток с учетом инфляции, накопленным итогом | -1685 | -2256 | -1789 | -1319 | -811 | -289 |
| Денежный поток по методу "Монте-Карло" | -1685 | -569 | 464 | 465 | 508 | 519 |
| Денежный поток по методу "Монте-Карло", накопленным итогом | -1685 | -2254 | -1790 | -1326 | -817 | -298 |
| Показатель | 2006 | 2007 | ||||
| 3 кв | 4 кв | 1 кв | 2 кв | 3 кв | 4 кв | |
| PV | 378 | 370 | 362 | 359 | 342 | 339 |
| NPV | -258 | 112 | 474 | 832 | 1175 | 1513 |
| Прямой денежный поток с учетом инфляции | 546 | 569 | 591 | 623 | 632 | 665 |
| Прямой денежный поток с учетом инфляции, накопленным итогом | 258 | 826 | 1418 | 2041 | 2673 | 3335 |
| Денежный поток по методу "Монте-Карло" | 538 | 562 | 585 | 613 | 624 | 655 |
| Денежный поток по методу "Монте-Карло", накопленным итогом | 240 | 802 | 1387 | 1999 | 2624 | 3278 |
Таблица 13.
Результаты расчета денежных потоков по трем методам оценки инвестиционных проектов (наихудший вариант)
| Показатель | 2005 | 2006 | ||||
| 1 кв | 2 кв | 3 кв | 4 кв | 1 кв | 2 кв | |
| PV | -1685 | -537 | 413 | 391 | 397 | 385 |
| NPV | -1685 | -2222 | -1809 | -1418 | -1021 | -636 |
| Прямой денежный поток с учетом инфляции (-5% дохода) | -1685 | -788 | 19 | 6 | 28 | 27 |
| Прямой денежный поток с учетом инфляции (-5% дохода), накопленным итогом | -1685 | -2473 | -2454 | -2448 | -2419 | -2392 |
| Прямой денежный поток с учетом инфляции (-3% дохода) | -1685 | -701 | 198 | 192 | 220 | 225 |
| Прямой денежный поток с учетом инфляции (-3% дохода), накопленным итогом | -1685 | -2386 | -2188 | -1996 | -1776 | -1551 |
| Денежный поток по методу "Монте-Карло", с учетом ошибки | -1685 | -602 | 437 | 438 | 479 | 489 |
| Денежный поток по методу "Монте-Карло", с учетом ошибки, накопленным итогом | -1685 | -2287 | -1850 | -1412 | -933 | -444 |
| Показатель | 2006 | 2007 | ||||
| 3 кв | 4 кв | 1 кв | 2 кв | 3 кв | 4 кв | |
| PV | 378 | 370 | 362 | 359 | 342 | 339 |
| NPV | -258 | 112 | 474 | 832 | 1175 | 1513 |
| Прямой денежный поток с учетом инфляции (-5% дохода) | 33 | 38 | 42 | 55 | 44 | 57 |
| Прямой денежный поток с учетом инфляции (-5% дохода), накопленным итогом | -2359 | -2322 | -2280 | -2225 | -2181 | -2124 |
| Прямой денежный поток с учетом инфляции (-3% дохода) | 238 | 250 | 262 | 282 | 279 | 300 |
| Прямой денежный поток с учетом инфляции (-3% дохода), накопленным итогом | -1313 | -1062 | -801 | -518 | -239 | 61 |
| Денежный поток по методу "Монте-Карло", с учетом ошибки | 507 | 530 | 551 | 577 | 588 | 617 |
| Денежный поток по методу "Монте-Карло", с учетом ошибки, накопленным итогом | 63 | 593 | 1144 | 1722 | 2310 | 2927 |
Теперь рассмотрим наихудший вариант развития (см. Error: Reference source not found). Как и в предыдущем случае, данные можно отразить на графике (см. Рисунок).
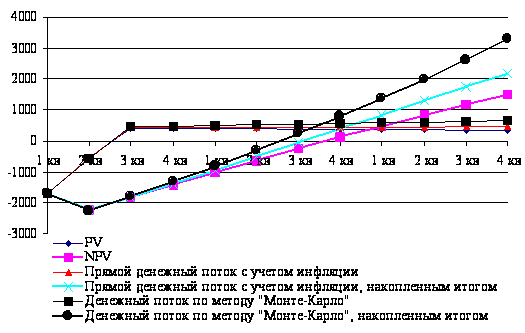
Рисунок 9.Денежные потоки по всем проектам
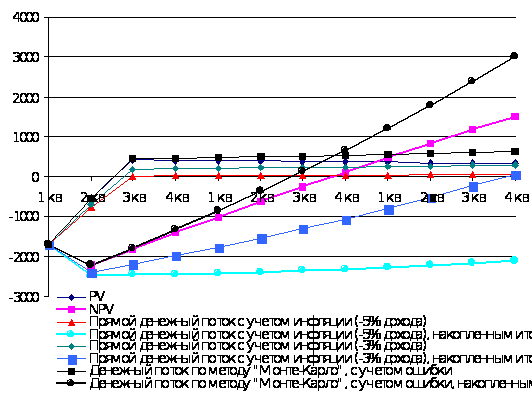
Рисунок 10.Денежные потоки по всем проектам (наихудший вариант)
Из таблицы и графика можно сделать, вывод, что проект сильно чувствителен возникновению проектных рисков. Наиболее слабым местом проекта является отклонение снижение доходности (не зависимо от природы снижения – снижение поступлений или рост издержек). Оценочное значение окупаемости проекта ограничено по этому параметру примерно 3%.
Однако учет проектных рисков методом дисконтирования (ставка риска составляет 20%), говорит о том, что проект стабилен, а, следовательно, его чувствительность будет снижена, поскольку график NPV, находящийся выше предложенной прямой чувствительности. Этот вывод подтверждают данные, полученные по методу «Монте-Карло». Денежные поток по методу «Монте-Карло», так же находится выше прямых NPV и графика чувствительности при 3% снижении объема поступлений.
Заключение
Теоретическое рассмотрение методов оценки рисков инвестиционного проекта на примере проекта строительства нового хранилища нефтепродуктов ООО «Концепт» приводит к следующим выводам:
целями и задачами проведения оценки инвестиционного проекта является определение экономической эффективности предлагаемого к реализации проекта;
основным документом, на основании, которого проводится оценка инвестиционного проекта, является бизнес-план, разделы которого служат основными источниками информации о направлениях развития предприятия;
главной сложностью при оценке инвестиционного проекта являются проектные риски, имеющие различную природу и оказывающие как положительное, так и отрицательное воздействие на результат;
для оценки инвестиционных рисков применяют различные методы, основными из которых являются метод чистого дисконтированного потока (метод NPV), метод анализа чувствительности к рискам и метод оценки возникновения рисковых ситуаций и последующего их влияния на проект (метод Монте-Карло);
все методы позволяют оценить объем вложенных в проект инвестиций и степень их доходности;
каждый из рассматриваемых методов дает отклонение результата от основного (исходного варианта), что является предметом последующего определения природы этого отклонения и степени воздействия на проект и позволяет выработать меры (долгосрочные и оперативные) с целью снижения их воздействия на результат инвестирования;
методы имеют свои достоинства и недостатки, однако их комплексное применение позволяет элиминировать недостатки каждого из них;
метод определения чистого дисконтированного дохода (NPV) является наиболее используемым. Этот метод базируется на принципе снижения стоимости денег во времени, вследствие чего позволяет построить экономико-математическую модель дисконтирования на основе формулы сложных процентов. Различные внешние воздействия на инвестиционный проект при оценке (инфляция, проектные риски и т.д.) включаются в ставку дисконта, которая впоследствии позволяет определить денежный поток. К недостатку метода относят многофакторность воздействия, сложность с выделением из модели отдельного фактора или группы факторов (только на основе дифференцирования);
метод анализа чувствительности обладает таким преимуществом как простота расчетов. Однако метод обладает существенным недостатком, которым является его однофакторность, т.е. восприимчивость к изменению только одного фактора, что приводит к недоучету возможной совокупности воздействия факторов или недоучету их корреляции;
метод «Монте-Карло» позволяет исключить однофакторность и получить дисперсионную оценку интервала значений, в котором будет находиться ожидаемый финансовый результат. Основным недостатком данного метода является необходимость большой выборки для получения достоверного результата.
В дипломной работе использовались все три приведенных метода. В качестве источника информации рассматривался бизнес-план строительства нового хранилища нефтепродуктов, подготовленный для ООО «Концепт», г. Москва.
Анализ бизнес-плана, позволяет сделать заключение, что оцениваемый инвестиционный проект подвергается инвестиционным рискам, степень влияния которых различна. Самая высокая степень влияния обусловлена денежными потоками, связанными с основной коммерческой деятельностью по закупке и реализации горюче-смазочных материалов. Увеличение объема инвестиционных средств не оказывает на эффективность рассматриваемого инвестиционного проекта существенного влияния. Этот вывод можно сделать при оценке проекта на основе метода анализа чувствительности.
Предлагаемый к внедрению проект строительства склада для светлых нефтепродуктов ООО «Концепт», является окупаемым (срок окупаемости по оценке инвестора около двух лет). Бизнес-план предусматривает полный возврат инвестированных средств через 3 года. Срок окупаемости согласно бизнес-плана является более продолжительным, чем по оценке инвестора и, следовательно, инвестор дает более высокую оценку эффективности вложения своих инвестиций в этот проект.
Предлагаемый проект очень чувствителен к влиянию проектных рисков, связанных с реализацией нефтепродуктов, и к росту уровня издержек. Примерная величина отклонения коэффициента вариации расчетных результатов должна составлять не более 3% в объеме выручки от реализации при росте издержек коммерческой деятельности. Однако возможность возникновения таких негативных последствий не велика, что подтверждается исследованием, проведенным по методу «Монте-Карло».
Совокупность применения всех трех методов в комплексе дает возможность сделать вывод, что предлагаемый проект является окупаемым и его реализация целесообразна.
Список литературы
Андреев А.Ф., Дунаев В.Ф., Зубарева В.Д. Основы проектного анализа в нефтяной и газовой промышленности. – М.: Изд-во НУМЦ Минприроды России, 2006
Арсланова З Лившиц В. Принципы оценки инвестиционных проектов в разных системах хозяйствования // Инвестиции в России, 2005, №1-2.
Беренс В., Хавранек П.М. Руководство по оценке эффективности инвестиций. — М.: ИНФРА-М (Интерэксперт), 2005
Бизнес-план инвестиционного проекта: отечественный и зарубежный опыт. Современная практика и документация: Учеб. пособие /Под ред. В.М. Попова, — М.: Финансы и статистика, 2006
Виленский А.А., Лившиц В.Н., Смоляк С.А. Оценка эффективности инвестиционных проектов. Теория и практика. 3-е изд., испр., доп. - М.: Дело, 2004.
Волоков И.М., Грачева М.В. Проектный анализ – М.: Банки и биржи, ЮНИТИ, 2004
Горемыкин Д.Л., Богомолов А.Ю. Планирование предпринимательской деятельности предприятия: Метод, пособие. — М.: Инфра-М, 2006
Грузинов В.Е. Экономика предприятия и предпринимательства – М. Софит, 2005
Дубров А.М. Моделирование рисковых ситуаций в экономике и бизнесе. – М.: Дело, 2005
Дунаев В.Ф. Капитальные вложения и начальные инвестиции// Экономика и математические методы. — 2004.№6, вып. 6.
Идрисов А.Б. Анализ чувствительности инвестиционных проектов // Инвестиции в России,2004, №3
Идрисов А.Б. Планирование и анализ эффективности инвестиций. - М.: СПАРК, 2006
Идрисов А.Б., Картышев С.В., Постников А.В. Стратегическое планирование и анализ эффективности инвестиций, — М.: Информ.-изд. дом "Филинь", 2005
Инновационный менеджмент. Справочное пособие / под ред. П. Н. Завлина и др. - М.: Центр исследований и статистики науки, 2003
Инновационный менеджмент / Под ред. С.Д. Ильенковой. - М.: Банки и биржи, 2002.
Инновационная экономика. Под ред. А.А. Дынкина, Н.И. Ивановой. - М.: Наука, 2005
Кемпбелл Р. Венчурный бизнес: новые подходы. – М, 2004
Клейнер Г.Б. Предприятие в нестабильной экономической среде, риски, стратегии, безопасность. – М.: Перспектива, 2003
Коласс Б. Управление финансовой деятельностью предприятия. Проблемы, концепции, методы – М.: ЮНИТИ, Финансы, 2006
Конович Е Финансовая математика: Теория и практика финансовых расчетов – М.: Финансы и статистика, 2005
Липсиц И.В., Коссов В.В. Инвестиционный проекта: методы подготовки и анализа – М.: БЕК, 2004
Методические рекомендации по оценке эффективности инвестиционных проектов – М.: Теринвест, 2004
Организация и планирование производственного предприятия – СПб.: изд. С.-Петербургского университета экономики и финансов, 2007
Основы предпринимательского дела / под ред. Осипова Ю., Смирновой Е. – М., БЕК, 2004
Родионова В.М. Федотова М.А. Финансовая устойчивость предприятия – М.: Перспектива, 2004
Савчук В.П. Оценка эффективности инвестиционных проектов. – М, 2006
Смирнов А.Л. Организация финансирования инвестиционных проектов – М.: АО «Консалтбанкир», 2005
Стоянова Е.С. Финансовый менеджмент в условиях инфляции – М.: Перспектива, 2006
Управление организацией // под ред. Поршнева К.Н., Румянцевой Е.Н. – М.: ИНФРА-М, 2005
Холт Р.Н. Планирование инвестиций – М.: Дело ЛТД., 2004
Чернях В.З. Оценка бизнеса –М.: Финансы и статистика, 2005
Чертыкин В.М. Методы финансовых и коммерческих расчетов – М.: Дело (Business Речь), 2005
Шапиро В.Д. Управление проектами – СПб.: ДваТрИ, 1993
Шеремет А.Д., Сайфулин Р.С. Методика финансового анализа – М.: ИНФРА-М, 2005
Экономика и статистика фирм / под ред. Ильенковой С. – М. Финансы и статистика, 2005
Экономика предприятия / под ред. Горфинкеля В., Куприятинова Е. – М.: Юристъ, 2004
Экономика предприятия / под ред. Сафонова Н.А. – М.: Юристъ, 2004
Приложения
Приложение 1
Бизнес-план строительства нового хранилища нефтепродуктов
ООО «Концепт»
Резюме
Продукция и услуги предприятия - светлые нефтепродукты, поставка нефтепродуктов автотранспортом предприятия по адресам потребителей. Потребителями продукции и услуг являются предприятия, автохозяйства и организации Москвы и