Оценка финансового состояния коммерческой организации
Степень износа – 42,9% (усредненный показатель).
Рассчитаем основные показатели обеспеченности и использования основных средств.
Фондовооруженность. Характеризует обеспеченность основными фондами на одного работника.
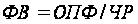 ,
(1.3.1)
Где ОПФ – среднегодовая стоимость основных фондов, ЧР – среднегодовая численность работников
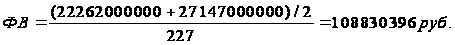
Важное значение имеет анализ движения и технического состояния основных производственных фондов. Для этого рассчитает и изучим динамику следующих показателей:
Коэффициент обновления – характеризует долю поступивших основных средств в общей их стоимости на конец года.
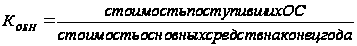 (1.3.2)
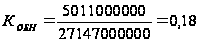
2) Срок обновления
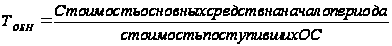 (1.3.3)
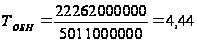
Коэффициент выбытия
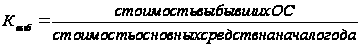 (1.3.4)
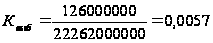
Коэффициент прироста
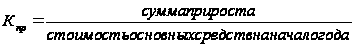 (1.3.5)
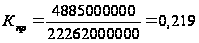
Коэффициент износа
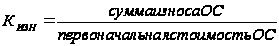 (1.3.6)
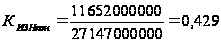
Коэффициент годности
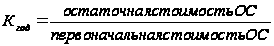 (1.3.7)
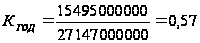
Для характеристики возрастного состава и морального износа фонды группируются по продолжительности эксплуатации (до 5,5-10, 10-20 и более 20 лет) и по каждому виду основных средств рассчитывается средний срок службы.[17,с.136]
Изучается также выполнение плана по внедрению новой техники, вводу в действие новых объектов, ремонту основных средств.
Определив обеспеченность предприятия основными фондами и их техническое состояние, необходимо проанализировать эффективность и интенсивность их использования.
Основным показателем эффективности использования основных производственных фондов является фондорентабельность (Rопф). Она определяется отношением прибыли от реализации продукции (П) к среднегодовой стоимости ОПФ.
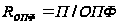 (1.3.8)
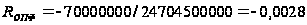
Так как показатель прибыли от реализации отрицательный, то и фондорентабельность будет отрицательной.
Для характеристики интенсивности использования основных средств производства применяют показатели фондоотдачи, которые можно рассчитать путем отношения стоимости произведенной продукции (ВП) или выручки от её реализации (В) к среднегодовой сумме основных производственных фондов (ОПФ) [23,с. 256]
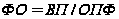 (1.3.9)
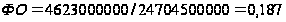
Все эти показатели дополняют друг друга и позволяют более полно оценить уровень отдачи основных средств.
Важным измерителем эффективности использования основных средств является фондоемкость (ФЕ), показывающая , сколько используется или сколько должно использоваться основных фондов для производства единицы продукции.
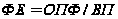 (1.3.10)
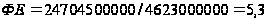
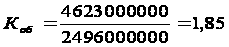 (1.3.11)
Время (длительность) оборота принято называть оборачиваемостью в днях. Этот показатель определяют по формуле:
 (1.3.11)
где Д – число дней в данном периоде (360, 90, 30); Коб – коэффициент оборачиваемости.
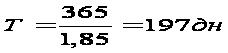
После подстановки в формулу соответствующих величин можно получить для показателя оборачиваемости развернутое выражение:
 (1.3.12)
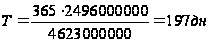
На каждой стадии кругооборота оборотных средств можно определять частную оборачиваемость каждого элемента оборотных средств:
 (1.3.13)
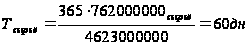
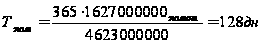
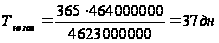
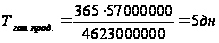
Частные показатели оборачиваемости можно рассчитать по особому обороту. Особым оборотом для материальных запасов является их расход на производство, для незавершенного производства – поступление товаров на склад, для готовой продукции – отгрузка, для отгруженной продукции – ее реализация.
Средние за период суммы оборотных средств, используемые при расчете показателей оборачиваемости, определяются с использованием формулы средней хронологической. Среднегодовую сумму (среднегодовые остатки оборотных средств) находят как среднеарифметическую четырех квартальных сумм:
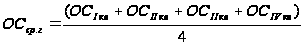 (1.3.14)
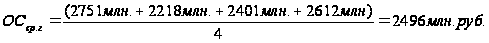
Среднеквартальную сумму рассчитывают как среднюю трех среднемесячных:
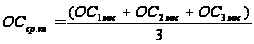 (1.3.15)
Выражение, по которому вычисляют среднемесячную сумму, имеет вид
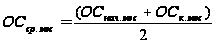 (1.3.16)
Сумма оборотных средств, находящаяся в распоряжении предприятия должна быть достаточно большой, чтобы процесс кругооборота не прерывался. В то же время, наличие излишков оборотных средств негативно сказывается на результатах его деятельности.
2. АНАЛИЗ ФИНАНСОВОГО СОСТОЯНИЯ Учреждения «Республиканский центр олимпийской подготовки конного спорта и коневодства»
2.1 Оценка состава, структуры и динамики имущества
Финансовое состояние организации и ее устойчивость в значительной степени зависят от оптимальности структуры источников капитала (соотношения собственных и заемных средств) и от оптимальности структуры активов организации и в первую очередь от соотношения внеоборотных и оборотных активов. [15,с.96]
В процессе анализа активов организации в первую очередь изучим изменения в структуре и динамике оборотных активов и дадим им оценку. Структура и динамика оборотных активов приведена в таблице 3.1.1.
Из таблицы 3.1.1. видно, что на конец 2008 г. по сравнению с началом 2008г. валюта бухгалтерского баланса по Учреждению увеличилась на 8749 млн. р. (24939-16190), или на 54,04% (24939/16190 *100-100), в том числе за счет увеличения внеоборотных активов на 8526 млн. р. и оборотных активов на 223 млн. р. Существенно изменилась и структура активов организации: увеличилась доля внеоборотных активов на 6,83%, а оборотных соответственно уменьшилась на 6,83 %.. Наибольший удельный вес как на начало, так и на конец 2008 года, в активах Учреждения занимают внеоборотные активы. Их доля составляет на начало года 77,97%, а на конец 84,80%. Это свидетельствует о расширении инвестиционной деятельности Учреждения, развитии её производственной деятельности.
| Таблица 3.1.1 Динамика и структура оборотных активов Учреждения «РЦОП КСиК» за 2008 год | |||||||
| Статьи актива баланса | На 01.01.2008г. | На 01.01.2009г. | Отклонение, (+,-) | Темп изме-нения, % (+/-) | |||
| Сумма, млн. руб. | Уд. Вес, % | Сумма, млн. руб. | Уд. Вес, % | Сумма, млн. руб. | Уд. Вес, % | ||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| 1.Внеоборотные активы, млн. р. | 12623 | 77,97 | 21149 | 84,80 | 8526 | 6,83 | +67,54 |
| 2.Оборотные активы, млн. р. | 3567 | 22,03 | 3790 | 15,20 | 223 | -6,83 | +6,25 |
| в том числе: | |||||||
| 1.1.запасы и затраты, млн. р. | 2081 | 58,3 | 2910 | 76,78 | 829 | 18,48 | +39,84 |
| 1.2.налоги по приобретенным ценностям, млн. р. | 641 | 17,97 | 103 | 2,72 | -538 | 15,25 | -83,93 |
| 1.3.дебиторская задолженность, млн. р. | 773 | 21,67 | 656 | 17,31 | -117 | -4,36 | -15,14 |
| 1.4.денежные средства, млн. р. | 61 | 1,71 | 110 | 2,90 | 49 | 1,19 | +80,33 |
| Итого активов, млн. р. | 16190 | 100 | 24939 | 100 | 8749 | -- | +54,04 |
Примечание. Источник: собственная разработка
Особенно тщательно необходимо проанализировать изменения состава и динамики оборотных активов как наиболее мобильной части капитала, от состояния которых в значительной степени зависит финансовое состояние организации. При этом следует иметь в виду, что стабильность структуры оборотного капитала свидетельствует об устойчивом, хорошо отлаженном процессе производства и сбыта продукции и, наоборот, существенные структурные изменения – признак нестабильной работы организации.[21,с.24]
Анализ структуры оборотных активов показал, что наибольшие изменения, как в сумме, так и по удельному весу произошли по статьям «Налоги по приобретенным ценностям» и «Запасы и затраты», «Денежные средства». В конце года по сравнению с началом налоги по приобретенным ценностям сократились на 538 млн. р., или на 83,93%, увеличились денежные средства на 49 млн. р., или на 80,33%. Запасы и затраты возросли на 829 млн. р., или на 39,84%, дебиторская задолженность уменьшилась на 117 млн. р., или на 15,14%. Наибольший удельный вес в оборотных активах занимают запасы и затраты, а на конец года их доля ещё и увеличилась на 18,48п/п что, в принципе, способствует ускорению оборачиваемости.
Изучив структуру и динамику оборотных активов можно приступить к анализу структуры и динамики внеоборотных активов, которая показана в таблице 3.1.2. Внеоборотные активы – это вложения средств с долговременными целями в недвижимость, облигации, акции, совместные организации, нематериальные активы.
Проанализировав структуру внеоборотных активов, приведенную в таблице 3.1.2., можно сделать следующий вывод: наибольший удельный вес во внеоборотных активах занимают основные средства и на конец квартала по сравнению с началом они еще возросли в сумме на 4230 млн. р., или на 67.54%, что сведетельствует о расширении инвестиционной деятельности. однако по удельному весу уменьшились на 15,97 п/п. Уменьшение доли ОС произошло за счет существенного увеличения вложений во внеоборотные активы.В сумме они увеличились на 4296 млн. р., или на 317,52%, удельный вес увеличился на 15,99п/п, сумма нематериальных активов не изменилась, удельный вес уменьшился на 0,02п/п.
| Таблица 3.1.2 Динамика и структура внеоборотных активов Учреждения «РЦОП КСиК» за 2008 год | |||||||
| Статьи актива баланса | На 01.01.2008г. | На 01.01.2009г. | Отклонение, (+,-) | Темп изменения,% | |||
| Сумма, млн. руб. | Уд. Вес, % | Сумма, млн. руб. | Уд. Вес, % | Сумма, млн. руб. | Уд. Вес, % | ||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| 1.Внеоборотные активы, млн. р. | 12623 | 77,97 | 21149 | 84,80 | 8526 | +6,83 | +67,54 |
| в том числе: | |||||||
| 1.1.Основные средства, млн. р. | 11265 | 89,24 | 15495 | 73,27 | 4230 | -15,97 | +37,55 |
| 1.2.Нематериальные активы, млн. р. | 5 | 0,04 | 5 | 0,02 | - | -0,02 | - |
| 1.3.Вложения во внеоборотные активы, млн. р. | 1353 | 10,72 | 5649 | 26,71 | 4296 | 15,99 | +317,52 |
| 2.Оборотные активы, млн. р. | 3567 | 22,03 | 3790 | 15,20 | 223 | -6,83 | +6,25 |
| Итого активов, млн. р. | 16190 | 100 | 24939 | 100 | 8759 | -- | +54,04 |
Примечание. Источник: собственная разработка
Далее можно проанализировать изменения в структуре и динамике пассива бухгалтерского баланса, который является источником формирования имущества Учреждения. Изменения, которые произошли в Учреждении «РЦОП КСиК» за 2008 год с источниками формирования имущества организации можно проследить по таблице 3.1.3.
| Таблица 3.1.3 Динамика и структура источников формирования имущества Учреждения «РЦОП КСиК» за 2008 год | |||||||
| Статьи пассива баланса | На 01.01.2008г. | На 01.01.2009г. | Отклонение, (+,-) | Темп изменения,% | |||
| Сумма, млн. руб. | Уд. вес, % | Сумма, млн. руб. | Уд. вес, % | Сумма, млн. руб. | Уд. вес, % | ||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| 1.Собственный капитал (разд.III), млн. р. | 13441 | 83,02 | 18281 | 73,30 | 4840 | -9,72 | +36,01 |
| 2.Заемный капитал(разд.IV+разд.V), млн. р. | 2749 | 16,98 | 6658 | 26,70 | 3909 | 9,72 | +142,2 |
| в том числе: | |||||||
| 2.1.краткосрочные кредиты и займы (стр.610), млн. р. | 84 | 3,06 | 80 | 1,20 | -4 | -2,4 | -4,76 |
| 2.2.долгосрочные кредиты и займы (стр.510), млн. р. | 888 | 32,30 | 3640 | 54,67 | 2752 | 22,37 | +309,91 |
| 2.3.кредиторская задолженность(стр.620), млн. р. | 1457 | 53,00 | 2630 | 39,50 | 1173 | -13,50 | +80,51 |
| 2.4.прочие виды обязательств (стр.520+650), млн. р. | 320 | 11,64 | 308 | 4,63 | -12 | -7,01 | -3,75 |
| 2.5.Собственные оборотные средства (разд.III + стр.510-разд.I), млн. р. | 1706 | - | 772 | - | -934 | - | - |
| Валюта баланса (стр.890), млн. р. | 16190 | - | 24939 | - | 8749 | - | +54,04 |
Примечание. Источник: собственная разработка
Проанализировав динамику и структуру пассива бухгалтерского баланса, показанную в таблице 3.1.3, по Учреждению на начало и конец 2008г., можно сделать следующий вывод: валюта бухгалтерского баланса увеличилась на 8749 млн. р., в основном за счет увеличения долгосрочных кредитов и займов и кредиторской задолженности. Снизилась доля собственного капитала в валюте баланса, а доля заемного капитала соответственно увеличилась на 9,72п/п. Собственный капитал является основой самостоятельности и независимости организации. Изменения, произошедшие по статье кредиторская задолженность – сумма увеличилась, однако доля уменьшилась на 13,50п/п. Долгосрочные кредиты и займы увеличились, доля их увеличилась на 22,37п/п. Собственные оборотные средства уменьшились на 934млн..
Следует также изучить за счет чего произошли изменения собственных оборотных средств, то есть как изменились собственные оборотные средства за счет изменения внеоборотных активов, долгосрочных кредитов и займов, а также за счет изменения собственного капитала. Алгоритм расчета изменения собственных оборотных средств можно проследить по таблице 3.1.4.
| Таблица 3.1.4 Алгоритм расчета влияния факторов на изменение суммы собственных оборотных средств по Учреждению «РЦОП КСиК» за 2008 | |||||||||
| Показатели | На 01.01.2008г. | На 01.01.2009г. | Отклонение, (+,-) | Подстановки | Методика расчета | Сумма | |||
| 1 | 2 | ||||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | ||
| 1.Внеоборотные активы, млн. р. | 12623 | 21149 | 8526 | 21149 | 21149 | -6820-(1706) | -8526 | ||
| 2.Собственный капитал, млн. р. | 13441 | 18281 | 4840 | 13441 | 18281 | -11660-(-6820) | -4840 | ||
| 3.Долгосрочные кредиты и займы, млн. р. | 888 | 3640 | 2752 | 888 | 888 | 772-3524 | -2752 | ||
| 4.Собственные оборотные средства, млн. р. (2+3-1) | 1706 | 772 | -934 | -6820 | -11660 | -- | 934 | ||
Примечание. Источник: собственная разработка
Как видно из таблицы 3.3.4 собственных оборотных средствх на начало 2008г. было достаточно, но к концу 2008г. они уменьшились на 934 млн. р. и их сумма составляла 772 млн. р., что свидетельствует об увеличении доли заёмных оборотных средств в составе актива баланса организации, что является фактором отрицательным.
2.2 Оценка ликвидности и платежеспособности
Одним из показателей, характеризующих финансовое состояние организации, является его платежеспособность, то есть возможность наличными денежными ресурсами своевременно погашать свои платежные обязательства. Платежеспособность является внешним проявлением финансового состояния организации, ее устойчивости.
Анализ платежеспособности необходим не только для организации с целью оценки и прогнозирования финансовой деятельности, но и для внешних инвесторов (банков). [11,с.148]
Оценка платежеспособности внешними инвесторами осуществляется на основе характеристики ликвидности активов, которая определяется временем, необходимым для превращения их в денежные средства. Чем меньше требуется время для инкассации данного актива, тем выше его ликвидность. Ликвидность баланса – возможность субъекта хозяйствования обратить активы в наличность и погасить свои платежные обязательства, а точнее – это степень покрытия долговых обязательств организации ее активами, срок превращения которых в денежную наличность соответствует сроку погашения платежных обязательств. Она зависит от степени соответствия величины имеющихся платежных средств величине краткосрочных долговых обязательств.
Анализ ликвидности баланса заключается в сравнении средств по активу, сгруппированных по степени убывающей ликвидности, с краткосрочными обязательствами по пассиву, которые группируются по степени срочности их погашения. Группировка активов и пассивов приведена в таблице 3.2.1.
Первая группа (А1) включает в себя абсолютно ликвидные активы, такие, как денежная наличность и финансовые вложения.
Ко второй группе (А2) относятся быстро реализуемые активы: готоавая продукция и товары, дебиторская задолженность, товары отгруженные, выполненные работы и оказанные услуги. Ликвидность этой группы активов зависит от своевременности отгрузки продукции, оформления банковских документов, скорости платежного документооборота в банках, от спроса на продукцию, ее конкурентоспособности, платежеспособности покупателей, форм расчетов и так далее.
Значительно больший срок понадобится для превращения запасов и затрат и прочих оборотных активов в готовую продукцию, а затем в денежную наличность. Поэтому они отнесены к третьей группе медленно реализуемых активов (А3).
Четвертая группа (А4) – это труднореализуемые активы, куда входят все внеоборотные активы.
Соответственно на четыре группы разбиваются и обязательства организации:
П1 – наиболее срочные обязательства (краткосрочные кредиты и займы);
П2 – среднесрочные обязательства (кредиторская задолженность);
П3 – долгосрочные кредиты и займы а также прочие виды обязательств;
П4 – собственный капитал, находящийся постоянно в распоряжении организации. [5,с.44,58]
Оптимальным можно считать такое соотношение средств и источников организации, при котором соответствующие группы адекватны друг другу по сумме относящегося к ним имущества и обязательств соответственно (А1>П1; А2>П2; А3>П3; А4<П4).
| Таблица 3.2.1 Группировка статей актива и пассива баланса Учреждения «РЦОП КСиК» за 2008 год | |||||||||||||
| Статьи актива | На 01.01.2008г. | На 01.01.2009г. | отклонение, (+,-) | Статьи пассива | На 01.01.2008г. | На 01.01.2009г. | Откло-нение, (+,-) | ||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | ||||||
| А1.Абсолютно ликвидные активы, млн. р. | 61 | 110 | +49 | П1.Наиболее срочные обязательства, млн. р. | 84 | 80 | -4 | ||||||
| в том числе: | в том числе: | ||||||||||||
| денежные средства, млн. р. | 61 | 110 | +49 | краткосрочные кредиты и займы, млн. р. | 84 | 80 | -4 | ||||||
| финансовые вложения, млн. р. | - | - | - | ||||||||||
| А2.Быстро реализуемые активы, млн. р. | 849 | 724 | -125 | П2.Среднесрочные обязательства, млн. р. | 1457 | 2630 | 1173 | ||||||
| в том числе: | в том числе: | ||||||||||||
| готовая продукция и товары, млн. р. | 65 | 57 | -8 | кредиторская задолженность, млн. р. | 1457 | 2630 | 1173 |
| дебиторская задолженность, млн. р. | 784 | 667 | -117 | ||||
| А3.Медленно реализуемые активы, млн. р. | 2657 | 2956 | 299 | П3.Долгосрочные обязательства, млн. р. | 1208 | 3948 | 2740 |
| в том числе: | в том числе: | ||||||
| запасы и затраты, млн. р. | 2016 | 2853 | 837 | долгосрочные кредиты и займы, млн. р. | 888 | 3640 | 2752 |
| Налоги по приобретенным ценностям, млн. р. | 641 | 103 | -538 | прочие виды обязательств, млн. р. | 320 | 308 | -12 |
| А4.труднореализуемые активы, млн. руб. | 12623 | 21149 | 8526 | П4.Собственный капитал, млн. р. | 13441 | 18281 | 4840 |
| в том числе: | в том числе: | ||||||
| Внеоборотные активы, млн. р. | 12623 | 21149 | 8526 | Источники собственных средств, млн. р. | 13216 | 13203 | -13 |
| Доходы и расходы, млн. р. | 225 | 5078 | 4853 | ||||
| Итого активов, млн. р. | 16190 | 24939 | 8749 | Итого пассивов, млн. р. | 16190 | 24939 | 8749 |
Примечание. Источник: собственная разработка
Баланс считается абсолютно ликвидным, если:
А1>П1; А2>П2; А3>П3; А4<П4.
В нашем случае наблюдается следующая ситуация:
на 1.01.2008 года А1<П1; А2<П2; A3<П3; A4>П4, то есть в Учреждении не достаточно денежных средств для погашения краткосрочных кредитов и займов, не достаточно готовой продукции и товаров, дебиторской задолженности для погашения кредиторской задолженности, четвертое неравенство свидетельствует о том, что собственного капитала не достаточно для формирования оборотных активов организации;
на 1.07.2004 года A1>П1; A2<П2; A3>П3; A4>П4, что говорит о том, что в организации появились средства для погашения краткосрочных кредитов и займов, не достаточно готовой продукции и товаров, дебиторской задолженности для погашения кредиторской задолженности, недостаточно активов для погашения долгосрочных кредитов, четвертое неравенство свидетельствует о том, что собственного капитала не достаточно для формирования оборотных активов организации;
Для оценки платежеспособности в краткосрочной перспективе рассчитывают следующие показатели:
Коэффициент абсолютной ликвидности;
Коэффициент промежуточной ликвидности;
Коэффициент текущей ликвидности.
Коэффициент абсолютной ликвидности характеризует, какая часть краткосрочных обязательств может быть погашена за счет свободного остатка денежной наличности и финансовых вложений.
На изменение этого коэффициента оказывают влияние такие факторы как: изменение денежных средств, изменение финансовых вложений и изменение краткосрочных обязательств. Влияние этих факторов рассчитаем приемом цепных подстановок. Исходные данные для факторного анализа приведены в таблице 3.2.2.
| Таблица 3.2.2 Данные для анализа коэффициента абсолютной ликвидности по Учреждению «РЦОП КСиК» за 2008 год | |||
| Показатели | На 01.01.2008г. | На 01.01.2009г. | Отклонение, (+,-) |
| 1 | 2 | 3 | 4 |
| Денежные средства, млн. р. | 61 | 110 | 49 |
| Финансовые вложения, млн. р. | - | - | - |
| Краткосрочные обязательства, млн. р. | 1541 | 2710 | 1269 |
| Коэффициент абсолютной ликвидности | 0,0396 | 0,0406 | 0,001 |
Примечание. Источник: собственная разработка
Как видно из таблицы 3.2.2 коэффициент абсолютной ликвидности повысился на 0,001 пункта, это свидетельствует о том, что на 0,001 увеличилась часть краткосрочных обязательств, которая может быть погашена за счет свободного остатка денежной наличности и финансовых вложений. Повышение произошло за счет увеличения суммы денежных средств.
Коэффициент промежуточной ликвидности характеризует, какая часть краткосрочных обязательств может быть погашена за счет абсолютно ликвидных и быстрореализуемых активов организации. [18,с.514]
На изменение этого коэффициента оказывают влияние множество факторов, таких как: изменение денежных средств, изменение финансовых вложений, изменение товаров отгруженных, изменение налогов по приобретенным ценностям и изменение краткосрочных обязательств.
| Таблица 3.2.3 Сведения о динамике факторов влияющих на коэффициент промежуточной ликвидности | |||
| Показатели | На 01.01.2008г. | На 01.01.2009г. | Отклонение, (+,-) |
| 1.Денежные средства, млн. р. | 61 | 110 | 49 |
| 2.Финансовые вложения, млн. р. | - | - | - |
| 3.Дебиторская задолженность, млн. р. | 784 | 667 | -117 |
| 4.Налоги по приобретенным ценностям, млн. р. | 641 | 103 | 538 |
| 5.Краткосрочные обязательства, млн. р. | 1541 | 2710 | 1169 |
| Коэффициент промежуточной ликвидности ((1+2+3+4)/5) | 0,964 | 0,325 | -0,639 |
Примечание. Источник: собственная разработка
Как видно из таблицы 3.2.3 коэффициент промежуточной ликвидности на конец 2008 г. по сравнению с началом снизился на 0,639 пункта, это свидетельствует о том, что уменьшилась часть краткосрочных обязательств, которая может быть погашена за счет абсолютно ликвидных и быстро реализуемых активов организации.
Расчет влияния факторов проведем с помощью приема цепных подстановок, для этого составим таблицу 3.2.4.
| Таблица 3.2.4. |
| Показатели | Подстановки | Методика расчета | Сумма | |||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| Денежные средства, млн. р. | 110 | 110 | 110 | 110 | 1,054-0,964 | 0,09 |
| Дебиторская задолженность, млн. р. | 784 | 667 | 667 | 667 | 0,973-1,054 | -0,081 |
| Налоги по приобретенным ценностям, млн. р. | 641 | 641 | 103 | 103 | 0,604-0,973 | 0,369 |
| Краткосрочные обязательства, млн. р. | 1457 | 1457 | 1457 | 2630 | 0,335-0,604 | 0,269 |
| Коэффициент промежуточной ликвидности | 1,054 | 0,973 | 0,604 | 0,335 | - | 0,647 |
Примечание. Источник: собственная разработка
Коэффициент промежуточной ликвидности, как показано в таблице 3.2.4, на конец 2008г. по сравнению с началом увеличился на 0,647 пункта, на что оказали положительное влияние следующие факторы:
увеличение денежных средств на 49 млн. руб. привело к росту коэффициента промежуточной ликвидности на 0,09 пункта;
уменьшение суммы налогов на 538 млн. руб. привело к повышению коэффициента промежуточной ликвидности на 0,369 пункта;
увеличение краткосрочных обязательств на 1173 млн. руб. привело к увеличению коэффициента на 0,269 пункта.
На ряду с положительными факторами на рост коэффициента промежуточной ликвидности оказали влияние и отрицательные факторы, такие как:
уменьшение дебиторской задолженности на 117 млн. руб. понизило коэффициент на 0,081 пункта.
Коэффициент текущей ликвидности, который характеризует степень покрытия краткосрочных обязательств оборотными активами подлежит более углубленному анализу. На его изменение оказывают влияние множество факторов, в том числе как факторы первого порядка, так и факторы второго порядка.[22,с.491,497]
В первую очередь определим, как изменился коэффициент текущей ликвидности за счет факторов первого порядка, к которым относятся изменение оборотных активов и изменение краткосрочных обязательств (таблица 3.2.5.)
| Таблица 3.2.5 Методика расчета влияния факторов на изменение коэффициента текущей ликвидности | ||||||
| Показатели | На 01.01.2008г. | На 01.01.2009г. | Откло-нение, (+,-) | Скор-ректи-рованный показа-тель | Расчет факторов | Сумма |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| 1.Оборотные активы, млн. р. | 3567 | 3790 | 223 | 3567 | 1,32-2,3 | -0,98 |
| 2.Краткосрочные обязательства, млн. р. | 1541 | 2710 | 1169 | 1541 | 1,4-1,32 | 0,08 |
| Коэффициент текущей ликвидности (1/2) | 2,3 | 1,4 | -0,9 | 1,32 | -- | -0,9 |
Примечание. Источник: собственная разработка
Затем способом пропорционального деления эти изменения можно разложить по факторам второго порядка. Для этого долю каждой статьи текущих активов в общем изменении их суммы нужно умножить на изменение коэффициента текущей ликвидности за счет данного фактора. Аналогично рассчитывается влияние факторов второго порядка на изменение величины коэффициента и по краткосрочным обязательствам. Расчет влияния факторов второго порядка на коэффициент текущей ликвидности приведен в таблице 3.2.6.
| Таблица 3.2.6 Расчет влияния факторов второго порядка на изменение коэффициента текущей ликвидности | ||||
| Факторы | Абсолютный прирост, млн. р. | Доля фактора в общей сумме прироста | Расчет влияния | Уровень влияния |
| 1 | 2 | 3 | 4 | 5 |
| Изменение оборотных активов, млн. р. | 223 | 100 | 1,32-2,3 | -0,98 |
| в том числе: | ||||
| -запасов и затрат, млн. р. | 829 | 371,74 | 3,7174*(-0,98) | -3,64 |
| -дебиторской задолженности, млн. р. | -117 | -52,47 | -0,5247*(-0,98) | 0,51 |
| -денежных средств и финансовых вложений, млн. р. | 49 | 21,97 | 0,2197*(-0,98) | 0,22 |
| -прочие оборотные активы, млн. р. | -538 | -241,26 | -2,4126*(-0,98) | 2,36 |
| Изменение краткосрочных обязательств, млн. р. | 1169 | 100 | 1,040-0,997 | 0,08 |
| В том числе: | ||||
| -краткосрочные кредиты и займы, млн. р. | -4 | -0,34 | -0,0034*0,08 |
0,00027 |
| -кредиторская задолженность, млн. р. | 1173 | 100,34 | 1,0034*0,08 | 0,08 |
Примечание. Источник: собственная разработка
Коэффициент текущей ликвидности на конец 2008 года по сравнению с началом по Учреждению уменьшился на 0,9 пункта.
На изменение коэффициента текущей ликвидности оказали влияние факторы первого порядка, такие как: изменение оборотных активов и краткосрочных обязательств.
Увеличение оборотных активов на 223 млн. р. привело к снижению коэффициента текущей ликвидности на 0,98 пункта, а увеличение краткосрочных обязательств на 1169 млн. р. привело к увеличению коэффициента текущей ликвидности на 0,08 пункта.
Помимо этих факторов на коэффициент текущей ликвидности оказали влияние следующие факторы:
положительно повлияли: снижение дебиторской задолженности на 117 млн. р., которое привело к росту ликвидности на 0,51 пункта; увеличение денежных средств привело к росту коэффициента ликвидности на 0,22 пункта; уменьшение прочих оборотных активов на 538 млн. р., привело к увеличению коэффициента текущей ликвидности на 2,36 пункта и увеличение краткосрочных обязательств на 1169 млн. р. привело к увеличению коэффициента текущей ликвидности на 0,08 пункта.
Отрицательное влияние оказали следующие факторы:
Увеличение запасов и затрат 829 млн. руб. привело к снижению коэффициента текущей ликвидности на 3,64 пункта;
Обобщим все проанализированные коэффициенты ликвидности в таблице 3.2.7.
| Таблица 3.2.7 Сведения о показателях ликвидности по Учреждению «РЦОП КСиК» | |||
| Коэффициенты ликвидности | На 01.01.2008г. | На 01.01.2009г. | Отклонение, (+,-) |
| 1 | 2 | 3 | 4 |
| Абсолютной ликвидности | 0,0396 | 0,0406 | 0,001 |
| Промежуточной ликвидности | 0,964 | 0,325 | -0,639 |
| Текущей ликвидности | 2,3 | 1,4 | -0,9 |
Примечание. Источник: собственная разработка
Обобщив выводы по коэффициентам ликвидности Учреждения, можно сказать согласно таблице 3.2.7, что сократились коэффициент промежуточной и текущей ликвидности.
2.3 Оценка показателей финансовой устойчивости
Финансовое состояние организации, ее устойчивость во многом зависят от оптимальности структуры источников капитала (соотношения собственных и заемных средств) и от оптимальности структуры активов организации, в первую очередь – от соотношения основных и оборотных средств, а также от уравновешенности отдельных видов активов и пассивов организации.[25,с.208]
Поэтому в начале необходимо проанализировать структуру источников капитала организации и оценить степень финансовой устойчивости организации. С этой целью рассчитывают показатели, приведенные в таблице 3.3.1.
| Таблица 3.3.1 Показатели, характеризующие финансовую устойчивость | ||||
| Показатели | На 01.01.2008г. | На 01.01.2009г. | Отклонение, (+,-) | Темп измене-ния, % |
| 1 | 2 | 3 | 4 | 5 |
| 1. Внеоборотные активы, млн. р. | 12623 | 21149 | 8526 | +67,54 |
| 2. Оборотные активы, млн. р. | 3567 | 3790 | 223 | +6,25 |
| в том числе: | ||||
| 2.1. запасы и затраты, млн. р. | 2081 | 2910 | 829 | +39,84 |
| 3. Источники собственных средств, млн. р. | 13216 | 13203 | -13 | -0,1 |
| 4. Доходы и расходы, млн. р. | 225 | 5078 | 4853 | +2156,9 |
| 5. Собственный капитал, млн. р. (3+4) | 13441 | 18281 | 4840 | +36 |
| 6. Расчеты, млн. р. | 2749 | 6658 | 3909 | +142,2 |
| в том числе: | ||||
| 6.1. Долгосрочные кредиты и займы, млн. р. | 1208 | 3948 | 2740 | +227 |
| 7. Собственные оборотные средства, млн. р. (5+6.1-1) | 2026 | 1080 | -946 | -- |
| 8. Валюта баланса, млн. р. | 16190 | 24939 | 8749 | +54,04 |
| 9.Коэффициенты финансовой устойчивости: | ||||
| 9.1.Коэффициент финансовой независимости, (5/8) | 0,83 | 0,73 | -0,1 | -12,05 |
| 9.2.Коэффициент финансовой зависимости, (8/5) | 1,20 | 1,36 | 0,16 | +13,33 |
| 9.3.Коэффициент устойчивого финансирования, ((5+6.1)/8) | 0,90 | 0,89 | -0,01 | -1,12 |
| 9.4.Коэффициент текущей задолженности, ((6-6.1)/8) | 0,10 | 0,17 | 0,07 | +70 |
| 9.5.Коэффициент обеспеченности запасов собственными оборотными средствами, (7/2) | 0,57 | 0,28 | -0,29 | -50,88 |
| 9.6.Коэффициент покрытия долгов собственным капиталом, (5/6) | 4,89 | 2,75 | -2,14 | -43,76 |
| 9.7.Коэффициент финансового левириджа, (6/5) | 0,20 | 0,36 | 0,16 | +80 |
Примечание. Источник: собственная разработка
На основании выше приведенных расчетов в таблице 3.3.1. можно сделать следующие выводы о состоянии коэффициентов финансовой устойчивости Учреждения «РЦОП КСиК» за 2008 год.
Коэффициент финансовой независимости на конец года по сравнению с началом уменьшился на 0,1 пункта. Данный коэффициент имеет значение, как на начало года, так и на конец выше нормативного (нормативное значение от 0,4 до 0,6);
Коэффициент финансовой зависимости увеличился на 0,16 пункта. Это говорит о том, что на рубль собственных средств на конец квартала по сравнению с началом приходится на 0,16 пункта меньше активов;
Коэффициент устойчивого финансирования уменьшился на 0,01 пункта. Это говорит о том, что на конец года по сравнению с началом на 1,12% меньше активов баланса сформировано за счет устойчивых источников. Норматив для этого коэффициента не устанавливается, но он должен иметь значение не менее коэффициента финансовой независимости. По Учреждению это требование выполняется;
Коэффициент текущей задолженности увеличился на 0,01 пункта. Это свидетельствует о том, что на конец года по сравнению с началом на 9,1% меньше активов сформированы за счет заемных средств краткосрочного характера;
Коэффициент обеспеченности собственными оборотными средствами уменьшился на 0,29 пункта. Это говорит о том, что на конец года по сравнению с началом на 0,29 уменьшилась доля собственного капитала в формировании материальных запасов Учреждения «РЦОП КСиК»;
Коэффициент покрытия долгов уменьшился на 2,14 пункта, или на 43,76% . Это говорит о том, что на конец года по сравнению с началом можно на 43,76% меньше своих долгов покрыть за счет собственного капитала;
Коэффициент финансового левириджа увеличился на 0,16 пункта, или на 80%. Это свидетельствует о снижении финансового риска.
На коэффициент финансовой независимости оказывают влияние изменение собственного капитала