Оценка финансового состояния коммерческой организации
| Таблица 3.3.2 Расчет факторов влияющих на изменение коэффициента финансовой независимости | ||||||
| Показатели | На 01.01.2008г. | На 01.01.2009г. | Откло-нение, (+,-) | Скоррек-тированный показатель | Методи-ка расчета | Сумма |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| 1.Собственный капитал, млн. р. | 13441 | 18281 | 4840 | 18281 | 1,13-0,830 | 0,3 |
| 2.Валюта баланса, млн. р. | 16190 | 24939 | 8749 | 16190 | 0,733-1,13 | -0,397 |
| 3.Коэффициент финансовой независимости, (1/2) | 0,830 | 0,733 | 0,014 | 1,13 | -- | -0,1 |
Примечание. Источник: собственная разработка
На уменьшение коэффициента финансовой независимости на 0,097 пункта оказало положительное влияние изменение собственного капитала, так как изменение валюты баланса, оказало отрицательное влияние. За счет увеличения собственного капитала на 4840 млн. р. коэффициент финансовой независимости возрос на 0,3 пункта, увеличение же валюты баланса на 8749 млн. р. привело к снижению коэффициента финансовой независимости на 0,397 пункта и в итоге общее уменьшение коэффициента составило 0,1 пункта.
Далее изучим коэффициент противоположный рассмотренному выше – это коэффициент финансовой зависимости. На него оказывают влияние те же факторы, что и на коэффициент финансовой независимости, то есть изменение собственного капитала и изменение валюты баланса. Влияние факторов, приведенное в таблице 3.3.3, рассчитаем тем же приёмом, то есть приёмом скорректированных показателей.
| Таблица 3.3.3 Расчет факторов влияющих на изменение коэффициента финансовой зависимости | ||||||
| Показатели | На 01.01.2008г. | На 01.01.2009г. | Откло-нение, (+,-) | Скорректи-рованный показатель | Методика расчета | Сумма |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| 1.Собственный капитал, млн. р. | 13441 | 18281 | 4840 | 18281 | 1,86-1,20 | 0,66 |
| 2.Валюта баланса, млн. р. | 16190 | 24939 | 8749 | 16190 | 1,36-1,86 | -0,5 |
| 3.Коэффициент финансовой зависимости, (2/1) | 1,20 | 1,36 | 0,16 | 1,86 | -- | 0,16 |
Примечание. Источник: собственная разработка
Коэффициент финансовой зависимости на конец 2008 года по сравнению с началом увеличился на 0,16 пункта, в том числе за счет изменения собственного капитала в сторону увеличения на 4840 млн. р. коэффициент финансовой зависимости увеличился на 0,66 пункта, и за счет роста валюты баланса на 8749 млн. р. он сократился на 0,5 пункта.
Проведем расчет и динамику коэффициента обеспеченности финансовых обязательств активами в таблице 3.3.4
Таблица 3.3.4 Коэффициент обеспеченности финансовых обязательств активами
| Показатель | 01.01.2008г., млн. руб. | 01.01.2009г., млн. руб. | Отклонение, +/- |
| Сумма обязательств | 2749 | 6658 | 3909 |
| Валюта баланса | 16190 | 24939 | 8749 |
| К-т обеспеченности финансовых обязательств активами | 0,17 | 0,27 | 0,1 |
Примечание. Источник: собственная разработка
Из таблицы видно, что коэффициент обеспеченности финансовых обязательств активами увеличился на 0,1, это говорит о том, что финансовая независимость организации снизилась. Для того, чтобы полностью анализировать ситуацию роста коэффициента обеспеченности финансовых обязательств активами проведем расчет влияния факторов на значение этого коэффициента в таблице 3.3.5
| Таблица 3.3.5 Расчет факторов, влияющих на изменение коэффициента обеспеченности финансовых обязательств активами | ||||||
| Показатели | На 01.01.2008г. | На 01.01.2009г. | Откло-нение, (+,-) | Скорректи-рованный показатель | Методика расчета | Сумма |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| 1.Сумма обязательств, млн.руб.. | 2749 | 6658 | 3909 | 6658 | 0,4-0,17 | 0,23 |
| 2.Валюта баланса, млн. р. | 16190 | 24939 | 8749 | 16190 | 0,27-0,4 | -0,13 |
| 3.Коэффициент, (2/1) | 0,17 | 0,27 | 0,1 | 0,4 | -- | 0,1 |
Примечание. Источник: собственная разработка
Коэффициент обеспеченности финансовых обязательств активами на конец 2008 года по сравнению с началом увеличился на 0,1 пункта, в том числе за счет изменения суммы обязательств в сторону увеличения на 3909 млн. р. коэффициент увеличился на 0,23 пункта, а за счет роста валюты баланса на 8749 млн. р. он сократился на 0,13 пункта.
Необходимость в собственном капитале обусловлена требованиями самофинансирования организаций. Особенность собственного капитала состоит в том, что он инвестируется на долгосрочной основе и подвергается наибольшему риску. Чем выше его доля в общей сумме валюты баланса и меньше доля заемных средств, тем выше буфер, который защищает кредиторов от убытков, а следовательно, меньше риск потери. Для анализа финансового риска рассчитывают коэффициент финансового риска.[7,с.48,71]
Величина коэффициента финансового риска (плечо финансового рычага) зависит от доли заемного капитала в общей сумме активов, доли внеоборотных активов в общей сумме активов, соотношения оборотных и внеоборотных активов, доли собственных оборотных средств в формировании оборотных активов, а также от доли собственных оборотных средств в общей сумме собственного капитала:
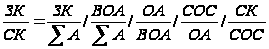 (3.3.1)
где ЗК – заемный капитал;
СК – собственный капитал;
 -
сумма активов;
ВОА – внеоборотные активы;
ОА – оборотные активы;
СОС – собственные оборотные средства.
Расчет влияния данных факторов можно произвести при помощи способа цепных подстановок, для чего сначала рассчитаем исходные данные в таблице 3.3.6.
| Таблица 3.3.6 Исходные данные для факторного анализа коэффициента финансового риска | |||
| Показатели | На 01.01.2008г. | На 01.01.2009г. | Отклонение, (+,-) |
| Внеоборотные активы, млн. р. (ВОА) | 12623 | 21149 | 8526 |
| Оборотные активы, млн. р. (ОА) | 3567 | 3790 | 223 |
| Сумма активов, млн. р. (А) | 16190 | 24939 | 8749 |
| Собственный капитал, млн. р. (СК) | 13441 | 18281 | 4840 |
| Собственные оборотные средства, млн. р. (СОС) | 1706 | 772 | -934 |
| Заемный капитал, млн. р.(ЗК) | 2749 | 6658 | 3909 |
| ЗК/А | 0,170 | 0,267 | 0,097 |
| ВОА/А | 0,780 | 0,848 | 0,068 |
| ОА/ВОА | 0,283 | 0,179 | -0,104 |
| СОС/ОА | 0,478 | 0,204 | -0,274 |
| СК/СОС | 7,88 | 23,68 | 15,8 |
| Коэффициент финансового риска, (ЗК/СК) | 0,205 | 0,364 | 0,159 |
Примечание. Источник: собственная разработка
Рассчитав исходные данные можно приступить к факторному анализу коэффициента финансового риска, который приведен в таблице 3.3.7.
| Таблица 3.3.7 Расчет влияния факторов, оказывающих влияние на изменение коэффициента финансового риска | ||||||||
| Показатели | На 01.01.2008г. | На 01.01.2009г. | Подстановки | Методика расчета | Сумма | |||
| 1 | 2 | 3 | 4 | |||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 |
| ЗК/А | 0,170 | 0,267 | 0,267 | 0,267 | 0,267 | 0,267 | 0,229-0,205 | 0,024 |
| ВОА/А | 0,780 | 0,848 | 0,780 | 0,848 | 0,848 | 0,848 | 0,238-0,229 | 0,009 |
| ОА/ВОА | 0,283 | 0,179 | 0,283 | 0,283 | 0,179 | 0,179 | 0,190-0,238 | -0,048 |
| СОС/ОА | 0,478 | 0,204 | 0,478 | 0,478 | 0,478 | 0,204 | 0,190-0,190 | 0 |
| СК/СОС | 7,88 | 23,68 | 7,88 | 7,88 | 7,88 | 7,88 | 0,364-0,190 | 0,174 |
| Коэффициент финансового риска | 0,205 | 0,364 | 0,229 | 0,238 | 0,190 | 0,190 | - | 0,159 |
Примечание. Источник: собственная разработка
Общий прирост коэффициента финансового риска на конец года по сравнению с началом по Учреждению составляет 0,159 пункта, в том числе за счет изменения:
доли заемного капитала в общей валюте баланса:
0,229-0,205=0,024;
доли внеоборотных активов в общей сумме активов:
0,238-0,229=0,009;
соотношения оборотных активов с внеоборотными активами:
0,190-0,238=-0,048;
доли собственных оборотных средств в формировании оборотных активов:
0,190-0,190=0;
соотношения суммы внеоборотных активов с суммой собственных оборотных средств:
0,364-0,190=0,174.
Оценка изменений, которые произошли в структуре капитала, может быть разной с позиций инвесторов и организаций. Для банков и прочих кредиторов более надежна ситуация, если доля собственного капитала у клиентов более высокая. Это исключает финансовый риск. Организация же, как правило, заинтересованы в привлечении заемных средств по двум причинам:
проценты по обслуживанию заемного капитала рассматриваются как расходы и не включаются в налогооблагаемую прибыль;
расходы на выплату процентов обычно ниже прибыли, полученной от использования заемных средств в обороте организации, в результате чего повышается рентабельность собственного капитала.
Чтобы определить примерную нормативную величину доли заемного капитала, необходимо удельный вес внеоборотных активов в общей сумме активов умножить на 0,25, а удельный вес оборотных активов – на 0,5. Разделив полученный результат на долю собственного капитала, получим примерное нормативное значение коэффициента финансового риска. По Учреждению доля заемного капитала на 1.01.2009г. должна составлять 0,305 (0,780*0,25+0,220*0,5). Фактически величина его на начало года ниже, т.е. степень риска была ниже, на конец года значительно повысилась.
Значения основных коэффициентов, определяющих финансовое состояние организации приведены в таблице 3.3.8
Таблица 3.3.8 Коэффициенты, определяющие финансовое состояние организации
| Показатель | На 01.01.2008г. | На 01.01.2009г. | Нормативное значение показателя |
| Коэффициент текущей ликвид-ности | 2,3 | 1,4 | 1,5 (для предприятий АПК) |
| Коэффициент обеспеченности собственными оборотными ак-тивами | 0,57 | 0,28 |
0,2 |
| Коэффициент обеспеченности финансовых обязательств активами | 0,17 | 0,27 | <0,85 |
Примечание. Источник: собственная разработка
Из таблицы наблюдается отрицательная динамика по всем коэффициентам. 1-й коэффициент на 01.01.2008г. был выше норматива, что говорит о том, что организация имеет достаточный объём оборотных средств для ведения хозяйственной деятельности и своевременного погашения обязательств, однако на конец 2009 года этот показатель значительно снизился и стал ниже нормы. 2-й коэффициент на конец 2007 года также значительно снизился, однако соответствует нормативному значению. 3-й коэффициент и на конец 2007 и на конец 2008 года не превышает нормативный предел, однако наметилась тенденция к увеличению, что является отрицательной динамикой и говорит о росте финансовой независимости организации.
2.4 Оценка показателей эффективности и интенсивности использования капитала
Бизнес в любой сфере деятельности начинается с определенной суммы денежной наличности, за счет которой приобретается необходимое количество ресурсов, организуется процесс производства и сбыт продукции. Капитал в процессе своего движения проходит последовательно три стадии кругооборота: заготовительную, производственную и сбытовую. [8,с.201]
На первой стадии организация приобретает необходимые ей производственные запасы, на второй - часть средств в форме запасов поступает в производство, а часть используется на оплату труда работников, выплату налогов. Заканчивается эта стадия выпуском готовой продукции. На третьей стадии готовая продукция реализуется и на счет организации поступают денежные средства, причем, как правило, больше первоначальной суммы на величину полученной прибыли от бизнеса. Следовательно, чем быстрее капитал сделает кругооборот, тем больше организация получит и реализует продукции при одной и той же сумме капитала за определенный промежуток времени. Задержка движения средств на любой стадии ведет к замедлению оборачиваемости капитала, требует дополнительного вложения средств и может вызвать значительное ухудшение финансового состояния организации.
Достигнутый в результате ускорения оборачиваемости эффект выражается в первую очередь в увеличении выпуска продукции без дополнительного привлечения финансовых ресурсов. Кроме того, за счет ускорения оборачиваемости капитала происходит увеличение суммы прибыли, так как обычно к исходной денежной форме он возвращается с приращением. Повышение доходности капитала достигается рациональным и экономным использованием всех ресурсов, недопущением их перерасхода, потерь на всех стадиях кругооборота. В результате капитал вернется к своему исходному состоянию в большей сумме, то есть с прибылью.[20,с.66]
Таким образом, эффективность использования капитала характеризуется его доходностью (рентабельностью) - отношением суммы прибыли к среднегодовой сумме основного и оборотного капитала.
Для характеристики интенсивности использования капитала рассчитывается коэффициент его оборачиваемости (отношение выручки от реализации продукции, работ и услуг к среднегодовой стоимости активов).
Обратным показателем коэффициенту оборачиваемости капитала является капиталоемкость (отношение среднегодовой суммы активов к сумме выручки).
Взаимосвязь между показателями рентабельности совокупного капитала и его оборачиваемости выражается следующим образом:
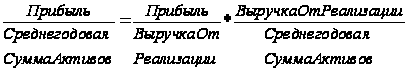 (3.4.1)
Иными словами, рентабельность активов (ROA) равна произведению рентабельности продаж (Rpn) и коэффициента оборачиваемости капитала (Коб):
ROA=Коб*Rpn. (3.4.2)
Эти показатели в зарубежных странах применяются в качестве основных при оценке финансового состояния и деловой активности организации. Рентабельность капитала, характеризующая соотношение прибыли и капитала, используемого для получения этой прибыли, является одним из наиболее ценных и наиболее широко используемых показателей эффективности деятельности субъекта хозяйствования. Этот показатель позволяет аналитику сравнить его значение с тем, которое было бы при альтернативном использовании капитала. Он используется для оценки качества и эффективности управления организацией; оценки способности организации получать достаточную прибыль на инвестиции; прогнозирования величины прибыли.[17,с.198]
В первую очередь необходимо изучить факторы изменения рентабельности операционного капитала, поскольку она лежит в основе формирования остальных показателей доходности капитала. Его величина непосредственно зависит от скорости оборота капитала в операционном процессе и от уровня рентабельности продаж. [16,с.114]
На изменение рентабельности совокупных активов оказывают влияние такие факторы, как изменение рентабельности продаж и изменение коэффициента оборачиваемости активов. Влияние этих факторов можно рассчитать приемом абсолютных разниц. Методика их расчета приведена в таблице 3.4.1.
| Таблица 3.4.1 Расчет влияния факторов на рентабельность оборотных активов | |||||
| Показатели | За 2007 год. | За 2008 год. | Отклонение, (+,-) | Методика расчета | Сумма |
| 1 | 2 | 3 | 4 | 5 | 6 |
| 1.Выручка от реализации, млн. р. | 3867 | 4623 | 756 | ѕ | ѕ |
| 2.Прибыль от реализации отчетного периода, млн. р. | -282 | -70 | 212 | ѕ | ѕ |
| 3.Средняя стоимость активов, млн. р. | 15385 | 20565 | 5180 | ѕ | ѕ |
| 4.Рентабельность продаж, (2/1*100) | -7,3 | -1,5 | 5,8 | 0,225*5,8 | 1,31 |
| 5.Коэффициент оборачиваемости оборотных активов, (1/3) | 0,251 | 0,225 | -0,026 | -7,3*(-0,026) | 0,19 |
| Рентабельность оборотных активов, (4*5) | -1,83 | -0,34 | 1,49 | ѕ | 1,49 |
Примечание. Источник: собственная разработка
Общее изменение рентабельности оборотных активов во втором квартале по сравнению с первым по Учреждению произошло в сторону увеличения на. В том числе результаты выше приведенных расчетов показали, что рентабельность оборотных активов повысилась исключительно за счет роста рентабельности продаж на 5,8%, что в итоге привело к увеличению рентабельности оборотных активов на 1,49%. Незначительное снижение коэффициента оборачиваемости активов на 0,026 пункта не привело к уменьшению рентабельности оборотных активов.
На следующем этапе проанализируем влияние изменения внеоборотных и оборотных активов и прибыли отчетного периода на рентабельность совокупных активов. Расчет влияния факторов произведем при помощи приема цепных подстановок. Методика расчета названных выше факторов приведена в таблице 3.4.2.
| Таблица 3.4.2 Методика расчета факторов влияющих на рентабельность совокупных активов | |||||||
| Показатели | За 2007 год. | За 2008 год. | Откло-нение, (+,-) | Подстановки | Методика расчета | Сумма | |
| Средняя стоимость внеоборотные активы, млн. р. | 12067 | 16886 | 4819 | 16886 | 16886 | -0,014-(-0,0183) | 0,0043 |
| Средняя стоимость оборотные активы, млн. р. | 3318 | 3679 | 361 | 3318 | 3679 | -0,014-(-0,14) | 0,00 |
| Прибыль отчетного периода, млн. р. | -282 | -70 | 212 | -282 | -282 | -0,0034-(-0,014) | 0,0106 |
| Рентабельность совокупных активов, % | -0,0183 | -0,0034 | 0,0149 | -0,014 | -0,014 | 0,0149 | |
Примечание. Источник: собственная разработка
Проанализировав влияние выше показанных факторов на изменение рентабельности активов можно сделать следующий вывод, рентабельность активов в 2008 году по сравнению с 2007 увеличилась на 0,0149, на что непосредственное влияние оказало увеличение прибыли отчетного периода на 212 млн. р., которое и привело к увеличению рентабельности активов на 0,0106. Изменение же внеоборотных активов и оборотных активов практически не повлияли на изменение рентабельности совокупных активов.
Далее изучим влияние факторов на рентабельность собственного капитала.
Влияние факторов на рентабельность собственного капитала можно рассчитать, используя трехфакторную модель Дюпона, по которой:
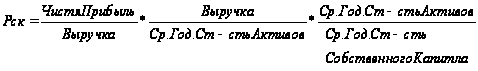 ,
(3.4.3)
Влияние этих факторов можно изучить с помощью приема цепных подстановок, для чего составим таблицу 3.4.3.
| Таблица 3.4.3 Методика расчета факторов влияющих на рентабельность собственного капитала | |||||||
| Показатели | За 2007 год. | За 2008 год. | Отклонение, (+,-) | Подстановки | Методика расчета | Сумма | |
| 1 | 2 | ||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| 1.Прибыль отчетного периода, млн. р. | -282 | -70 | 212 | ѕ | ѕ | ѕ | ѕ |
| 2.Выручка от реализации, млн. р. | 3867 | 4623 | 756 | ѕ | ѕ | ѕ | ѕ |
| 3.Средняя стоимость активов, млн. р. | 15385 | 20565 | 5180 | ѕ | ѕ | ѕ | ѕ |
| 4.Средняя стоимость собственного капитала, млн. р. | 12978 | 15861 | 2883 | ѕ | ѕ | ѕ | ѕ |
| 5.Рентабельность продаж, % (1/2) | -7,29 | -1,51 | 5,78 | -1,51 | -1,51 | -0,45-(-2,17) | 1,72 |
| 6.Коэффициент оборачиваемости активов,раз (2/3) | 0,25 | 0,22 | -0,03 | 0,25 | 0,22 | -0,40-(-0,45) | 0,05 |
| 7.Коэффициент соотношения среднегодовой ст-сти активов и собственного капитала, (3/4) | 1,19 | 1,30 | 0,11 | 1,19 | 1,19 | -0,43-(-0,40) | -0,03 |
| 8.Рентабельность собственного капитала, % (5*6*7) | -2,17 | -0,43 | 1,74 | -0,45 | -0,40 | 1,74 |
Примечание. Источник: собственная разработка
Проведенные в таблице 3.4.3 расчеты показывают, что рентабельность собственного капитала в общей сумме увеличилась на 1,74%. В том числе существенное положительное влияние на ее рост оказало увеличение рентабельности продаж на 5,78%, что привело к росту рентабельности собственного капитала на 1,72%, сокращение коэффициента соотношения средней стоимости активов и собственного капитала на 0,11 пункта привело к уменьшению рентабельности собственного капитала на 0,03%.
Далее можно приступить к анализу рентабельности продаж, которая рассчитывается как отношение суммы прибыли от реализации к выручке отчетного периода.[1,с.208]
Сведения о динамике и методике расчета факторов влияющих на изменение рентабельности продаж приведены в таблице 3.4.3. Расчет факторов проведен приемом скорректированных показателей.
Как видно из таблицы 3.4.4 рентабельность продаж по Учреждению в 2008 году по сравнению с 2007 увеличилась на 5,78%, в том числе за счет увеличения выручки отчетного периода на 756 млн. руб. рентабельность продаж возросла на 1,49%, и за счет увеличения прибыли от реализации на 212 млн. руб. рост рентабельности продаж составил 7,61%.
| Таблица 3.4.4 Методика расчета факторов, влияющих на изменение рентабельности продаж | ||||||
| Показатели | За 2007г. | За 2008г. | Отклонение, (+,-) | Скорректированный показатель | Методика расчета | Сумма |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| 1.Выручка отчетного периода, млн. р. | 3867 | 4623 | 756 | 4623 | -6,1-(-7,29) | 1,19 |
| 2.Прибыль от реализации, млн. р. | -282 | -70 | 212 | -282 | -1,51-(-6,1) |
7,61 |
| Рентабельность продаж, % (2/1) | -7,29 | -1,51 | 5,78 | -6,1 | -- | 5,78 |
Примечание. Источник: собственная разработка
Рентабельность затрат, характеризует окупаемость затрат. Рассчитывается она делением прибыли от реализации на себестоимость реализованной продукции в отчетном периоде. Следовательно, на рентабельность затрат оказывают влияние изменения прибыли от реализации и себестоимости.[9,с.256]
Анализ данного показателя проведем приемом скорректированных показателей, который можно наглядно увидеть в таблице 3.4.5.
| Таблица 3.4.5 Методика расчета факторов влияющих на изменение рентабельности затрат | ||||||
| Показатели | За 2007г. | За 2008г. | Отклонение, (+,-) | Скорректиро-ванный показатель | Методика расчета | Сумма |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| 1.Прибыль от реализации, млн. р. | -282 | -70 | 212 | -70 | -1,97-(-7,88) | 5,91 |
| 2.Себестоимость реализованной продукции, млн. р. | 3577 | 4116 | 539 | 3577 | -1,70-(-1,97) | 0,27 |
| 3.Рентабельность затрат, % (1/2) | -7,88 | -1,70 | 6,18 | -1,97 | - | 6,18 |
Примечание. Источник: собственная разработка
Рентабельность затрат по Учреждению, как видно из таблицы 3.4.5, в 2008 году по сравнению с 2007 возросла на 6,18%, на что положительное влияние оказало увеличение прибыли от реализации на 212 млн. р., которое привело к увеличению рентабельности затрат на 5,91%, увеличение себестоимости на 539 млн. р. Не оказало отрицательное влияние на изменение рентабельности затрат и привело к увеличению рентабельности затрат на 0,27%.
Поскольку оборачиваемость капитала тесно связана с его рентабельностью и является одним из важнейших показателей, характеризующих интенсивность использования средств организации и ее деловую активность, в процессе анализа необходимо более детально изучить скорость оборота капитала и установить, на каких стадиях кругооборота произошло замедление или ускорение движения средств. [5,с.114]
Скорость оборачиваемости капитала характеризуется следующими показателями:
коэффициентом оборачиваемости;
продолжительностью одного оборота капитала.
Коэффициент оборачиваемости капитала рассчитывается по формуле:
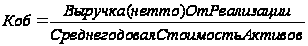 (3.4.4)
Продолжительность оборота капитала:
 (3.4.5)
или ,
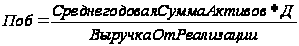 (3.4.6)
где Д – количество календарных дней в анализируемом периоде (в данном случае – квартал, то есть 90 дней).
Для начала рассмотрим факторы оказывающие влияние на изменение оборачиваемости оборотного капитала, к которым относятся: изменение выручки от реализации и изменение среднегодовой стоимости оборотных активов. Изменение этих показателей непосредственно влияет на изменение самого коэффициента и, следовательно, на результаты финансово-хозяйственной деятельности организации.
Непосредственно влияние этих факторов можно проследить по таблице 3.4.6.
| Таблица 3.4.6 Факторы изменения оборачиваемости оборотных активов | ||||||
| Показатели | За 2007г. | За 2008г. | Отклонение, (+,-) | Скорректирован-ный показа-тель | Методика расчета | Сумма |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| Выручка от реализации, млн. руб. | 3867 | 4623 | 756 | 3867 | 1,257-1,051 | 0,206 |
| Среднегодовая стоимость оборотных активов, млн. руб. | 3318 | 3679 | 361 | 3679 | 1,051-1,165 | -0,114 |
| Коэффициент оборачиваемости, раз | 1,165 | 1,257 | 0,092 | 1,051 | 0,092 | |
Примечание. Источник: собственная разработка
Из таблицы 3.4.6 видно, что в 2008 году по сравнению с 2007 по Учреждению «РЦОП КСиК» произошло ускорение оборачиваемости на 0,092 раза, на что оказал положительное влияние рост выручки от реализации на 756 млн. руб., которое привело к ускорению оборачиваемости на 0,206 раза, а увеличение среднегодовой стоимости оборотных активов на 361 млн. руб. привело к снижению оборачиваемости оборотных активов на 0,114 раза.
Изучив изменение коэффициента оборачиваемости оборотных активов необходимо перейти к анализу продолжительности одного оборота оборотных активов в целом и отдельных его элементов, что позволит увидеть, на каких стадиях кругооборота произошло ускорение оборачиваемости капитала, а на каких – замедление. Выявление причин снижения оборачиваемости оборотных активов поможет руководству организации вовремя принять необходимые решения, для того, чтобы не допустить в дальнейшем негативной динамики коэффициента и направит работу на стабилизацию решающих показателей.[13,с.14,21,118]
Данные о продолжительности оборота оборотных активов приведены в таблице 3.4.7.
| Таблица 3.4.7 Сведения о продолжительности оборота оборотных активов. | |||
| Показатели | За 2007г. | За 2008г. | Отклонение, (+,-) |
| 1 | 2 | 3 | 4 |
| 1. Общая сумма оборотных активов, млн. р. | 3318 | 3679 | 361 |
| в том числе | |||
| 1.1.Запасы и затраты, млн. р. | 1859 | 2495 | 636 |
| 1.2.Дебиторская задолженность, млн. р. | 683 | 726 | 43 |
| 1.3. Налоги по приобретенным ценностям | 587 | 372 | -215 |
| 1.4.Денежные средства, млн. р. | 189 | 86 | -103 |
| 2.Выручка от реализации, млн. р. | 3867 | 4623 | 756 |
| 3.Общая продолжительность оборота оборотных активов, дни | 313 | 290 | -23 |
| в том числе | |||
| 3.1.Запасы и затраты, дни | 175 | 197 | 22 |
| 3.2.Дебиторская задолженность, дни | 65 | 57 | -8 |
| 3.3. Налоги по приобретенным ценностям | 55 | 29 | -26 |
| 3.3.Денежные средства, дни | 18 | 7 | -11 |
Примечание. Источник: собственная разработка
Произведя выше приведенные расчеты можно сделать следующий вывод о продолжительности оборота оборотных активов в целом и отдельных его элементов: произошло ускорение общей продолжительности одного оборота оборотных активов на 23 дня, в том числе ускорился оборот почти всех его элементов, а именно, увеличилась продолжительность нахождения капитала в запасах и затратах на 22 дня, в налогах – ускорилась на 26 дней, ускорение дебиторской задолженности составило 8 дней, денежных средств – 11 день.
Продолжительность оборота, как всех оборотных активов, так и отдельных видов может измениться за счет изменения суммы выручки от реализации и средних остатков оборотных средств. Для расчета влияния данных факторов используем прием цепных подстановок, результаты расчета приведены в таблице 3.4.8.
| Таблица 3.4.8 Расчет факторов влияющих на изменение продолжительности оборота оборотных активов | ||||||
| Показатели | За 2007г. | За 2008г. | Отклонение, (+,-) | Подстановка | Методика расчета | Сумма |
| Сумма оборотных активов, млн. р. | 3318 | 3679 | 361 | 3679 | 347-313 | 34 |
| Выручка от реализации, млн. р. | 3867 | 4623 | 756 | 3867 | 290-347 | -57 |
| Продолжительность одного оборота оборотных активов, дни | 313 | 290 | -23 | 347 | -- | -23 |
Примечание. Источник: собственная разработка
Произошло ускорение продолжительности одного оборота оборотных активов на 23 дней, на что оказало влияние увеличение выручки от реализации на 756 млн. р., которое привело к ускорению продолжительности оборота оборотных активов на 57 дней. Изменение оборотных активов на 361 млн. р. также привело к замедлению продолжительности одного оборота на 34 дня.
В силу того, что изменение суммы оборотных активов, которое привело к изменению продолжительности одного оборота на 34 дня, зависит от изменения отдельных его элементов, то целесообразно будет изучить влияние каждого элемента на изменение оборотных активов. Для этого отклонение по каждому элементу оборотных активов умножаем на количество дней в анализируемом периоде (у нас это год, то есть 365 дней) и делим на выручку от реализации базисную, то есть выручку за 2007 год. Расчет этого влияния приведен в таблице 3.4.9.[6,с.224-338]
| Таблица 3.4.9 Сведения о влиянии отдельных элементов оборотных активов на изменение средних остатков общей суммы оборотных активов | |||||
| Показатели | За 2007г. | За 2008г. | Отклонение, (+,-) | Методика расчета | Сумма |
| Запасы и затраты, млн. р. | 1859 | 2496 | 637 | 637*365/3867 | 60 |
| Налоги по приобретенным ценностям, млн. р. | 587 | 372 | -215 | -215*365/3867 | -20 |
| Дебиторская задолженность, млн. р. | 683 | 726 | 43 | 43*365/3867 | 4 |
| Денежные средства, млн. р. | 189 | 86 | -103 | -103*365/3867 | -9 |
| Общее влияние оборотных активов на продолжительность оборота | 34 |
Примечание. Источник: собственная разработка
В результате изменения в 2008 году по сравнению с 2007 запасов и затрат в сторону увеличения на 637 млн. р. произошло замедление оборачиваемости на 60 дней, за счет уменьшения налогов на 215 млн. р. произошло ускорение оборачиваемости на 20 дней, за счет роста дебиторской задолженности на 43 млн. р. оборачиваемость замедлилась на 4 дня. Но наряду с факторами, которые привели к замедлению оборачиваемости, имели место и факторы, в результате изменения которых произошло ускорение оборачиваемости, а именно, за счет сокращения денежных средств на 103 млн. р. наблюдалось ускорение оборачиваемости на 9 дней. В итоге общее влияние всех элементов оборотных активов показывает ускорение продолжительности оборота на 34 дня.
Экономический эффект в результате ускорения оборачиваемости активов выражается в относительном высвобождении средств из оборота, а также в увеличении суммы выручки и суммы прибыли.[11,с.56,121]
Сумма высвобожденных средств из оборота в связи с ускорением определяется умножением однодневного оборота по реализации на изменение продолжительности оборота:
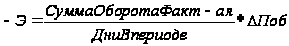 (3.4.7)
По Учреждении
«РЦОП КСиК»
в связи с ускорением
оборачиваемости
активов на 23
дней произошло
относительное
высвобождение
средств из
оборота на
сумму 291,318 млн. р.
(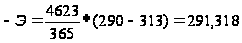 ).
Если бы капитал
оборачивался
в 2008 году не за
290 дней, а за 313, как
в 2007 году, то для
обеспечения
фактической
выручки в размере
4623 млн. р. потребовалось
бы иметь в обороте
не 3679 млн. р. оборотных
активов, а 3970 млн.
р., то есть на
1269 млн. р. больше.
Анализ, проведенный на предприятии показал, что организация находится в финансовом состоянии, далеком от идеального для нормального функционирования. Во многом это обусловлено небольшой прибылью, невысоким уровнем рентабельности, большой суммой долгосрочных кредитов.
Организация занимается различными видами деятельности (производство, оказание услуг), одним из которых является сельское хозяйство, занимающее наиболее весомую долю в структуре производства. Несмотря на широкое развитие, к сожалению, сельское хозяйство в нашей стране является, в большинстве случаев, убыточным (касательно предприятий государственной формы собственности), особенно это касается отрасли животноводства.
В анализируемой организации уровень рентабельности по различным видам деятельности является положительным и достаточно высоким, а по сельскому хозяйству – отрицательным. Затраты на производство продукции животноводства и растениеводства высокие, а выручка сдерживается уровнем закупочных цен, установленных государством. В общем, убыток сельского хозяйства покрывается прибылью других видов деятельности. Однако удельный вес сельского хозяйства в общей структуре производства очень высок (более 50%) и при полном покрытии убытков прибыль остается невысокая.
Для решения этой проблемы было принято решение сокращать объёмы сельскохозяйственного производства. В 2007 году была закрыта животноводческая ферма и полностью реализовано все поголовье крупного рогатого скота. Ежегодно совместным решением руководства организации и вышестоящих органов происходит сокращение посевных площадей, осуществляется выращивание более высокорентабельных культур (рапс, сахарная свекла).
В перспективе руководством организации планируется полное прекращение сельскохозяйственной деятельностью. Благодаря этому, согласно экономическим расчетам и бизнес-планам рентабельность организации значительно вырастет, что выведет коммерческую структуру организации на новый уровень, уровень стабильной финансовой устойчивости.
Однако, так как сельское хозяйство является для нашей страны реальным сектором экономики и уверенно занимает большую нишу в структуре экономики страны, освобождение от сельского хозяйства полностью невозможно. Для того, чтобы сократить затраты на производство сельскохозяйственной продукции необходимо провести ряд мероприятий:
- закупка импортной сельскохозяйственной техники, которая характеризуется высокой производительностью и более низким расходом горюче-смазочных материалов, трудовых затрат и чаще требует ремонта
- пересмотреть систему оплаты труда, увеличить долю стимулирующих выплат, тщательно отбирать работников, составлять строгие графики работы, чтобы не допускать производственных простоев.
- учитывая сезонный характер производства (основные работы приходятся на март-апрель, когда происходит сев, и июль-август, когда происходит уборка урожая) производить сезонное сокращение работников с сохранением рабочих мест.
Так же, для того, чтобы сделать сельскохозяйственное производство прибыльным, необходимо не реализовывать сырьё на сторону, а наладить перерабатывающее производство. Установленные государственные закупочные цены действуют при реализации сырьевой продукции. Однако при производстве продукции из сельскохозяйственного сырья стоимость её включается в состав затрат по фактической себестоимости, что позволяет возместить затраты в полном объёме.
Устойчивое финансовое состояние достигается при достаточности собственного капитала, хорошем качестве активов, достаточном уровне рентабельности с учетом операционного и финансового риска, достаточности ликвидности, стабильных доходах и широких возможностях привлечения заемных средств.
Проведенное исследование позволило сделать ряд предложений, направленных на улучшение и восстановление финансового состояния предприятия. Для того чтобы У «РЦОП КСиК» могло в дальнейшем повысить свою платежеспособность, руководству предприятия необходимо принять ряд мер для оздоровления предприятия:
На основании результатов проведенного анализа финансового состояния У «РЦОП КСиК» можно сделать следующие рекомендации по повышению квалификации финансового положения предприятия:
по возможности сокращать задолженность предприятия, как дебиторскую, так и кредиторскую: несколько ужесточить политику предприятия к крупным дебиторам, высвобождая денежные средства, искать новые источники собственных средств для погашения кредиторской задолженности, не прибегая к заемным средствам и не затягивая предприятие в долговую яму.
контролировать состояние расчетов по просроченным задолженностям. В условиях инфляции всякая отсрочка платежа приводит к тому, что предприятие реально получает лишь часть стоимости выполненных работ, поэтому необходимо расширить систему авансовых платежей.
стремиться к ускорению оборачиваемости капитала, а также к максимальной его отдаче, которая выражается в увеличении суммы прибыли на один рубль капитала. Повышение доходности капитала может быть достигнуто за счет рационального и экономного использования всех ресурсов, недопущения их перерасхода, потерь. В результате капитал вернется к своему исходному состоянию в большей сумме, т.е. с прибылью.
наиболее эффективное использование вычислительной техники и внедрение программного обеспечения, наиболее подходящего для данного предприятия.
Таким образом, вышеперечисленные мероприятия будут способствовать установлению устойчивого финансового состояния У «РЦОП КСиК», что представляет несомненный интерес для потенциальных инвесторов; для банков, предоставляющих кредит; для налоговой службы; для руководства и работников предприятия.
ЗАКЛЮЧЕНИЕ
Исследование проблем развития и совершенствования методики оценки финансового состояния в условиях становления социально-ориентированной рыночной экономики позволило сделать следующие основные выводы и предложения:
Одним из условий устойчивого финансового состояния хозяйствующего субъекта является своевременное выявление и реализация внутрихозяйственных резервов. Для этого необходимо вскрыть и изучить глубинные (первичные) факторы связанные с учётом отраслевых особенностей торгового процесса, обуславливающие улучшение финансово-хозяйственной деятельности организации.
Под анализом и оценкой понимается способ познания предметов и явлений окружающей среды, основанный на расчленении целого на составные части и изучение их во всем многообразии связей и зависимостей.
Оценкой финансового состояния организации занимаются руководители и соответствующие службы, так же учредители, инвесторы с целью изучения эффективности использования ресурсов. Банки для оценки условий предоставления кредита и определение степени риска, поставщики для своевременного получения платежей, налоговые инспекции для выполнения плана поступлений средств в бюджет и т.д. Финансовый анализ является гибким инструментом в руках руководителей организаций. Финансовое состояние организации характеризуется размещением и использованием средств организации. Эти сведения представляются в балансе организации.
Основная цель оценки финансового состояния заключается в том, чтобы на основе объективной оценки использования финансовых ресурсов выявить внутрихозяйственные резервы укрепления финансового положения и повышения платежеспособности.
Данная дипломная работа была написана по материалам Учреждения «Республиканский цент олимпийской подготовки конного спорта и коневодства». В Учреждении произошло увеличение основных средств, что связано с покупкой нового оборудования и рабочих машин. Увеличение количества основных средств расценивается, как положительная тенденция, поскольку происходит расширенное воспроизводство основных фондов предприятия, что в свою очередь должно положительно отразиться на эффективности деятельности рассматриваемого предприятия.
В 2008 году по сравнению с 2007 годом произошло уменьшение дебиторской задолженности (с 784 млн. р. до 667 млн. р.), следовательно необходимо проводить реструктуризацию дебиторской задолженности и осуществлять более качественный подход к реализации продукции с целью предотвращения появления новых дебиторов организации.
За отчетный 2008 год произошел рост денежных средств – средств предприятия, обладающих абсолютной ликвидностью. С одной стороны рост денежных средств является положительной тенденцией, с другой стороны - для повышения эффективности работы предприятия необходимы вложения временно свободных денежных средств в расширение производства, в разработку новой продукции, в рекламу предприятия.
На конец 2008 года произошел рост валюты баланса, что характеризует повышение активности деятельности Учреждения.
Анализ бухгалтерского баланса Учреждения «РЦОП КСиК» показал положительную тенденцию в работе, что подтверждается данными формы №2 «Отчет о прибылях и убытках».
Выручка за 2008 год возросла на 756 млн. руб. (с 3867 млн. руб до 4623 млн. руб.). Произошел рост себестоимости на 559 млн. руб. (с 3577 млн. руб. до 4116 млн. руб.). Рост себестоимости происходит на предприятии менее быстрыми темпами, однако, в перспективе на 2009 год Учреждению необходимо уделить повышенное внимание мероприятиям по снижению себестоимости (выбору более дешевых поставщиков, сокращению транспортных затрат, оптимизации форм оплаты труда).
В качестве рекомендуемых мероприятий, возникающих при последовательной оценке финансового состояния Учреждения «РЦОП КСиК», можно выделить:
- аккуратное использование внешних источников финансирования, что проявляется в первоначальном наращивании собственного капитала, поскольку текущая ситуация на предприятии такова, что привлечение долгосрочных кредитов будет затруднено неустойчивой финансовой ситуацией на предприятии.
- снижение основных затратных статей себестоимости.
Таким образом, можно отметить, что у Учреждения имеется потенциал для наращивания его платежеспособности, ликвидности активов и финансовой устойчивости при грамотном, четко выверенном подходе к управлению финансовыми активами Учреждения «РЦОП КСиК».
СПИСОК ИСПОЛЬЗОВАННЫХ ИСТОЧНИКОВ
Постановление Министерства финансов РБ, Министерства экономики РБ, Министерства статистики и анализа РБ № 81/128/65 от14.052004 «Об утверждении инструкции по анализу и контролю за финансовым состоянием и