Непрямі податки та їх вплив на фінансово-господарську діяльність підприємств
Платоспроможність підприємства – це здатність підприємства впевнено сплачувати всі свої боргові зобов’язання згідно з встановленими строками або відповідно до договірних умов [37]. Її можна вивчати за минулий період, на якусь певну (звітну) дату або як майбутню можливість розрахувати у необхідні терміни за існуючими короткостроковими зобов’язаннями.
Платоспроможність підприємства визначається системою показників ліквідності оборотних активів балансу. Знаменник в усіх наведених показників один і той самий – поточні пасиви, тобто термінові невідкладні зобов’язання.
Показники ліквідності характеризують здатність фірми виконувати свої поточні (короткострокові) зобов’язання за рахунок поточних активів.
Коефіцієнт загальної ліквідності (Кл.заг.) (коефіцієнт покриття) – це відношення поточних активів (Апот) до поточних зобов’язань (Зпот):
 , (2.8)
де :
 поточні активи
балансу (Форма
1 строка 260);
 поточні
зобов'язання
балансу ( Форма
1 строка 620);
Цей результат співвідноситься з одиницею і показує, скільки грошових одиниць поточних активів припадає на одну грошову одиницю поточних зобов’язань. При Кл.заг.<2 вважається, що платоспроможність підприємства невисока існує певний фінансовий ризик. Співвідношення 2:1 вважається нормальним, але для деяких сфер бізнесу воно може коливатись від 1,2 до 2,5 [25].
Коефіцієнт термінової ліквідності (Кл.терм.) – це відношення активів високої
ліквідності (Алікв) до поточних зобов’язань:
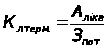 , (2.9)
де : Алікв активи високої ліквідності = поточні активи – запаси ( Форма 1
строки (260100110120130140150);
Коефіцієнт абсолютної ліквідності (Кл. абс.) характеризується відношенням грошових засобів та коротк. цінних паперів (Г,Цп) до поточних зобов’язань:
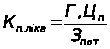 , (2.10)
де : Г,Цп – грошові засоби та короткострокові цінні папери (Форма 1 строки (230+240)) ;
Значення цього коефіцієнта є достатнім, якщо він перевищує 0,20,25 [25].
Співвідношення короткострокової дебіторської та кредиторської заборгованостей – показує наскільки термінові надходження від боржників до підприємства відповідають терміновим вимогам кредиторів до підприємства :
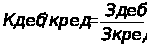 , (2.11)
де : Здеб – короткострокова дебіторська заборгованість (Форма 1 строки
(160+170+180+190+200+210));
Зкред – короткострокова кредиторська заборгованість (Форма 1 строки (520+530+540));
Значення цього коефіцієнту є сприятливими , якщо він перевищує 1,25[25].
Однією з найважливіших характеристик фінансового стану підприємства є фінансова стійкість. Фінансова стійкість характеризує ступінь фінансової незалежності підприємства щодо володіння своїм майном і його використання.
В табл. 2.11 наведені алгоритми розрахунків показників фінансової стійкості підприємства з використанням форм фінансової звітності – Форма 1 "Баланс" та Форма 2 "Звіт про результати фінансової діяльності" :
Для оперативного розрахунку абсолютних показників фінансової стійкості(коефіцієнту покриття запасів оборотними коштами) вартість запасів (З) порівнюється з послідовно поширюваним переліком таких джерел фінансування [37]:
власні оборотні кошти (НВОК);
власні оборотні кошти і довгострокові кредити та позики (НВОК + Дп);
власні оборотні кошти, довго та короткострокові кредити і позики
(НВОК + Дп + ДФЗ).
Відповідно до забезпеченості запасів згаданими варіантами фінансування можливі чотири типи фінансової стійкості [25]:
1. Абсолютна стійкість для забезпечення запасів (З) достатньо власних оборотних коштів; платоспроможність підприємства гарантована: З < НВОК
2. Нормальна стійкість – для забезпечення запасів крім власних оборотних коштів залучаються довгострокові кредити та позики; платоспроможність гарантована:
З < НВОК+Дп
Нестійкий фінансовий стан – для забезпечення запасів крім власних оборотних коштів та довгострокових кредитів і позик залучаються короткострокові кредити та позики; платоспроможність порушена, але є можливість її відновити:
З < НВОК + Дп + ДФЗ
Кризовий фінансовий стан – для забезпечення запасів не вистачає "нормальних" джерел фінансування; підприємству загрожує банкрутство:
З > НВОК + Дп + ДФЗ
Забезпеченість запасів джерелами формування є сутністю фінансової стійкості, її зовнішнім проявом, а наслідком є платоспроможність (ліквідність).
Таблиця 2.11 Алгоритми розрахунку показників фінансової стійкості
| Показник |
Умов. позн. |
Формула для розрахунку |
Джерела інформації з форм фінзвітності | |
| ПОКАЗНИКИ ФІНАНСОВОЇ СТІЙКОСТІ | ||||
| 1 |
Власні обігові кошти (робочий, функціонуючий капітал) |
Рк | Оборотні активи – короткострокові зобов'язання | Форма 1(260+270620630) |
| 2 | Коефіцієнт забезпечення оборотних активів власними коштами | Кзвк | Власні обігові кошти / оборотні кошти | Форма 1(380+430080) /Форма1 (260+270) |
| 3 | Маневреність робочого капіталу | Мрк | Запаси / Робочий капітал | Форма 1(100+120 +130+140+150) /Форма1 (260+270620630) |
| 4 | Маневреність власних обігових коштів | Мвок | Грошові Кошти / Власні обігові кошти | Форма 1(230+240) /Форма1 (380+430080) |
| 5 | Коефіцієнт забезпечення власними обіговими коштами запасів | Кзап | Власні обігові кошти / Запаси | Форма 1(380+430080) /Форма1 (100+120 +130+140+150) |
| 6 | Коефіцієнт покриття запасів | Кпз | "Нормальні" джерела покриття запасів / Запаси | Форма 1(380+430 +480080+500+520+530+540) /Форма1 (100+120 +130+140+150) |
| 7 | Коефіцієнт фінансової незалежності (автономії) | Кавт | Власний капітал / Валюта Пас. Балансу | Форма 1(380+430+630) /Форма1 (640) |
| 8 | Коефіцієнт маневреності власного капіталу | Км | Власні обігові кошти / Власний капітал | Форма 1(380+430+630080) /Форма1 (380+430+630) |
| 9 | Коефіцієнт концентрації позикового капіталу | Кпк | Позиковий капітал/Валюта пасивів | Форма 1(480+620) /Форма1 (640) |
| 10 | Коефіцієнт фінансової стабільності (коефіцієнт фінансування) | Кфс | Власні кошти / позикові кошти | Форма 1(380+430+630) /Форма1 (480+620) |
| 12 | Коефіцієнт фінансової стійкості | Кфст | Власний капітал + довгострокові зобов'язання / Валюта пасивів | Форма 1(380+430+480+630) /Форма1 (640) |
Результати розрахунків коефіціентів – показників фінансового стану згідно алгоритмів табл.2.8 –2.11 наведені в табл. Д.4 –Д.8 Додатку Д.
Як видно з результатів розрахунків показників ліквідності, платоспроможності та джерел покриття виробничих запасів СП ЗАТ з ІІ "КИПАРИС" (табл.Д.6 – Д.8 Додатку Д) :
на базову(2001) та дві звітні дати (2002,2003) показники покриття запасів переміщуються з зони кризового фінансового стану до границі нестійкого фінансового стану, тобто запаси підприємства покриваються за рахунок суми вільного власного та залученого капіталів;
показники платоспроможності та ліквідності характеризуються позитивним переміщенням у 2003 році з зони невиконання нормативів (2001-2002 роки) до зони стійкого виконання нормативів(рис. 2.1):
Як видно з результатів розрахунків показників рентабельності та фінансової стійкості в СП ЗАТ з ІІ "КИПАРИС" (табл.Д.5 Додатку Д) :
рентабельність активів та власного капіталу по чистому доходу та прибутку відносно базового року зменшилася у звітних роках в кілька разів, при цьому підприємство малоприбуткове та працює на грані беззбитковості ;
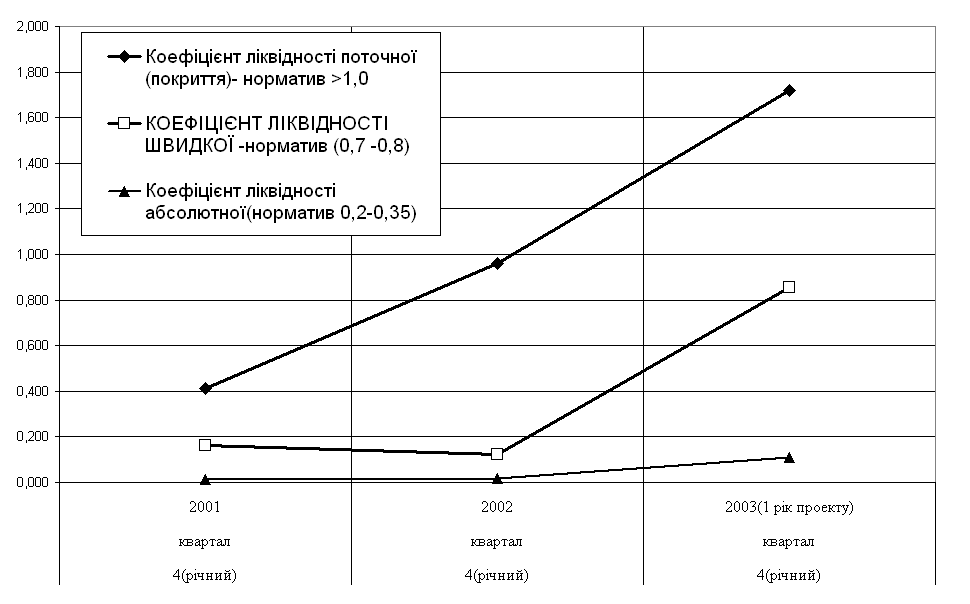
Рис.2.1 Позитивні зміни показників загальної , строкової та абсолютної в СП "КИПАРИС"
всі показники фінансової стійкості(фінансування, маневреності, незалежності) , у звітних періодах покращались та увійшли в діапазон , який характеризує нормальну фінансову стійкість підприємства;
Як видно з результатів розрахунків показників майнового стану та ділової активності в СП ЗАТ з ІІ "КИПАРИС" (табл.Д.4 Додатку Д) :
коефіцієнт трансформації активів у виручку від реалізації знизився з 2,31 у базовому періоді до 1,30 – 1,32 у звітних періодах;
фондовіддача при вводі нових основних засобів знизилась в 6 разів;
знос основних фондів підвищився з 0,139 до 0,279, але для нового підприємства є некритичним;
коефіцієнт оборотності обігових коштів знизився з 6,89 у базовому(2001) періоді до 2,01(2002) та 1,54(2003) у звітних періодах, що відповідає підвищенню періоду 1го обороту обігових коштів з 52,25 дня(2001) до 178,95 дня(2002) та 234,11 дня(2003);
коефіцієнт оборотності запасів знизився з 11,36 у базовому періоді(2001) до 2,31(2002) та 3,07(2003) у звітних періодах, що відповідає зростанню періоду 1го обороту запасів з 31,68 дня(2001) до 155,94 дня(2002) та 117,45 дня(2003);
коефіцієнт оборотності дебіторської заборгованості зменшився з 59,52 (2001) у базовому періоді до 30,94(2002) та 3,74(2003) у звітних періодах, що відповідає підвищенню періоду 1го обороту дебіторської заборгованості з 6,05 дня(2001) до 11,64 дня(2002) та 96,34 дня(2003);
коефіцієнт оборотності кредиторської заборгованості зменшився у 2002 році та значно зріс у 2003 році, що відповідає підвищенню періоду 1го обороту (погашенню) кредиторської заборгованості з 114,21 дня(2001) до 164,54 дня(2002) та зниженню до 91,66 дня(2003);
мобільність активів у звітному періоді підвищилася з 0,366(2001) до 0,644(2002) та 0,861(2003), що дозволяє переорієнтувати виробництво (надання послуг) підприємства;
Отримані характеристики ділової активності свідчать про негативні процеси в розвитку підприємства, що може бути результатом проблем з реалізацією накоплених запасів продукції. Одним з шляхів відродження динамічного розвитку підприємства є диверсифікація його діяльності з підвищенням виробничого сектору, а відповідно ї долі добавленої вартості в ціні продукції (зниження собівартості продукції відносно ціни реалізації).
2.4 Вплив непрямих податків (податку на додану вартість, акцизного збору та мита) на фінансово-господарську діяльність СП З ІІ "КИПАРИС"
На рис. 2.2 – 2.4 наведені результати аналізу декларацій СП "КИПАРИС" по нарахуванню до сплати непрямих податків – ПДВ та акцизного збору з імпортування алкогольних напоїв.
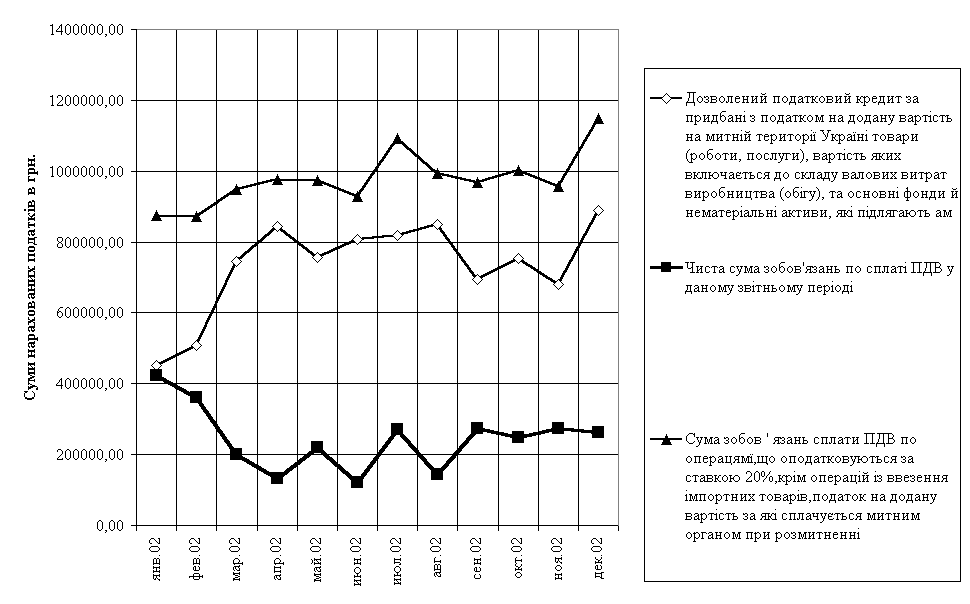
Рис. 2.2 Мінімізація сплаченої суми податку на додану вартість СП "КИПАРИС" за рахунок зближення податкових зобов'язань та податкового кредиту у 2002 році (за даними щомісячних декларацій по ПДВ)
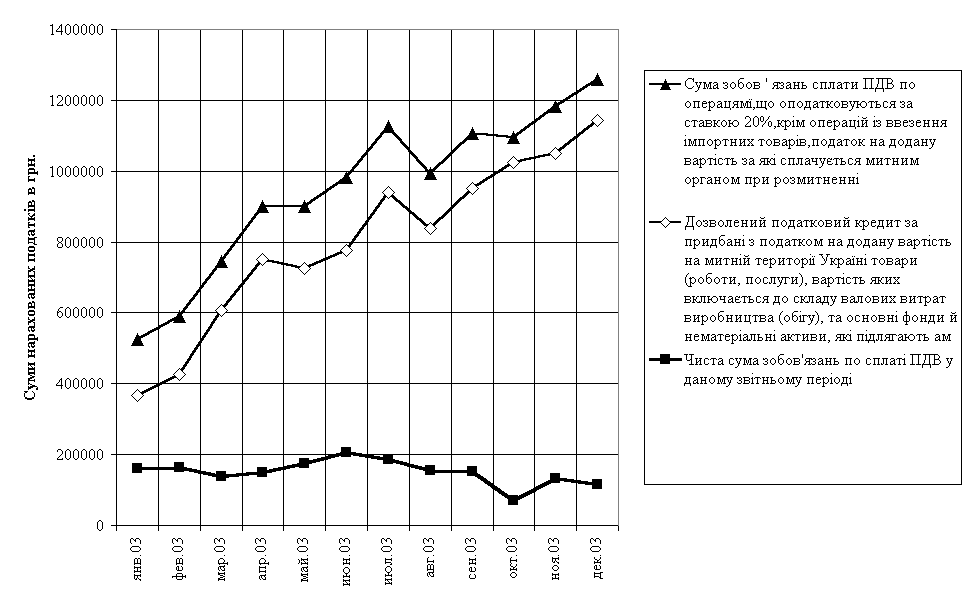
Рис. 2.3 Мінімізація сплаченої суми податку на додану вартість СП "КИПАРИС" за рахунок зближення податкових зобов'язань та податкового кредиту у 2003 році (за даними щомісячних декларацій по ПДВ)
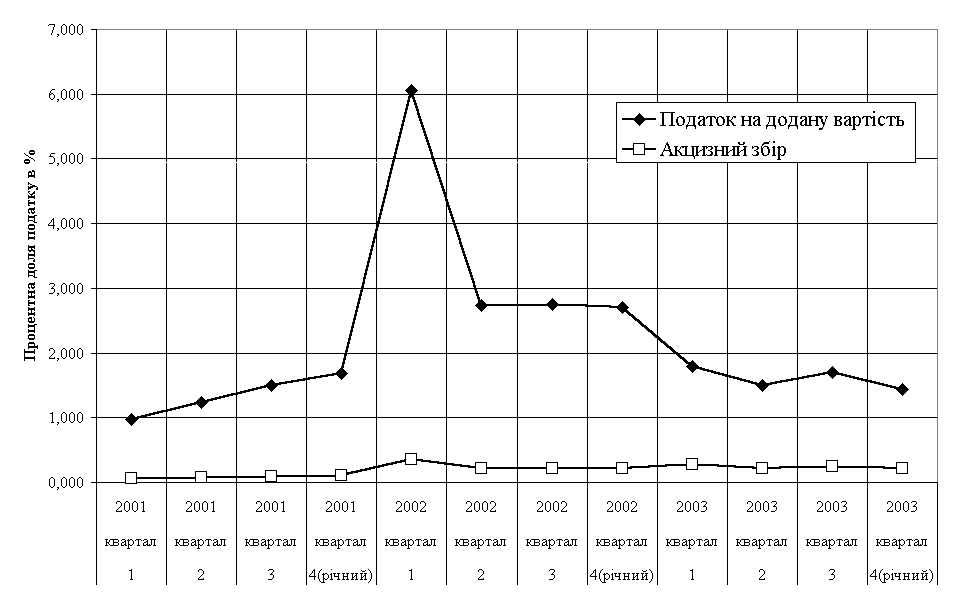
Рис.2.4 Динаміка фактичної долі сплати непрямих податків СП "КИПАРИС" до бюджету від валового доходу при продажу товарів кінцевим споживачам у 2001 – 2003 роках
Як показують графіки на рис.2.2 2.4 СП "КИПАРИС" :
у 2003 році вдалося зменшити фактичну сплату податка ПДВ до бюджету (різницю між податковим зобов'язанням та податковим кредитом) у 1,7 рази у порівнянні з 2002 роком, тобто в середньому – 1,5% від валового доходу;
сплата акцизного збору стабілізувалась на рівні 0,22 –0,26 % від валового доходу
Таким чином, загальні втрати СП "КИПАРИС" на сплату непрямих податків на споживання з ціни товара до бюджету становлять приблизно 1,7 % від валового доходу, що практично мінімізує вплив непрямих податків на фінансово-господарську діяльність торгового посередника – СП "КИПАРИС".
РОЗДІЛ 3. ПРОБЛЕМИ ТА ШЛЯХИ ВДОСКОНАЛЕННЯ МЕХАНІЗМУ НАРАХУВАННЯ ТА СТЯГНЕННЯ НЕПРЯМИХ ПОДАТКІВ НА СПОЖИВАННЯ В УКРАЇНІ
3.1 Роль непрямих податків у формуванні доходів Державного бюджету України
Основні засади бюджетної системи України, її структура, принципи, правові засади функціонування, основи бюджетного процесу і міжбюджетних відносин та відповідальність за порушення бюджетного законодавства регулюються Бюджетним Кодексом України.
Бюджетна система України складається з державного бюджету та місцевих бюджетів. Бюджетами місцевого самоврядування визнаються бюджети територіальних громад сіл, селищ, міст та їх об'єднань. Місцевими бюджетами визнаються бюджет Автономної Республіки Крим, обласні, районні бюджети, бюджети районів у містах та бюджети місцевого самоврядування.
Зведений бюджет є сукупністю показників бюджетів, що використовуються для аналізу і прогнозування економічного і соціального розвитку держави. Зведений бюджет України включає показники Державного бюджету України, зведеного бюджету Автономної Республіки Крим та зведених бюджетів областей та міст Києва і Севастополя.
Доходна частина Державного бюджету України щорічно формується згідно нормативів Бюджетного Кодексу України по закріпленню загальнодержавних податків і зборів та щорічного перерозподілу деяких податків і зборів між Державним та місцевими бюджетами у вигляді процентних норм. Непрямі податки повністю надходять до Державного бюджету України та перерозподіляються між його загальним та спеціальними фондами, як наприклад у 2004 році .
Стаття 2. Установити, що до доходів загального фонду Державного бюджету України на 2004 рік належать:
7) суми податку на додану вартість, які підлягають зарахуванню до доходів Державного бюджету України;
8) акцизний збір з вироблених в Україні товарів (крім акцизного збору з вироблених в Україні товарів, що сплачується платниками, які зареєстровані в Автономній Республіці Крим, 80 відсотків акцизного збору з вироблених в Україні нафтопродуктів і транспортних засобів);
9) акцизний збір з ввезених на територію України товарів (крім 80 відсотків акцизного збору з ввезених на територію України нафтопродуктів і транспортних засобів);
12) ввізне мито (крім 80 відсотків ввізного мита з нафтопродуктів і транспортних засобів та шин до них);
Стаття 5. Установити, що суб'єкти підприємницької діяльності, які здійснюють експорт природного газу, сплачують ставку вивізного (експортного) мита у розмірі 10 доларів США за 1.000 куб. метрів та експорт скрапленого газу, сплачують ставку вивізного (експортного) мита у розмірі 10 доларів США за 1 тонну, якщо більші розміри не встановлені міжнародними угодами, обов'язковими для України. Вивізне (експортне) мито сплачується під час митного оформлення у національній валюті України за офіційним курсом гривні до долара США, встановленим Національним банком України на день, що передує дню сплати платежу.
Стаття 9. Установити, що у 2004 році:
у разі вивезення (експорту) товарів (робіт, послуг) за межі митної території України шляхом бартерних (товарообмінних) операцій сума податку на додану вартість, сплачена (нарахована) у зв'язку з придбанням товарів (робіт, послуг), не відноситься на збільшення податкового кредиту, а включається до складу валових витрат виробництва (обігу) платника податку;
зберігається існуючий порядок сплати податку на додану вартість (продовжується дія пункту 11.15 статті 11 Закону України "Про податок на додану вартість" до 1 січня 2005 року) за операціями з надання послуг, пов'язаних із перевезенням (переміщенням) пасажирів та вантажів транзитом через територію і порти України;
операції з ввезення природного газу на митну територію України відповідно до зовнішньоекономічних контрактів, укладених на виконання міжнародних договорів України, звільняються від обкладання податком на додану вартість;
операції з продажу ввезеного природного газу на митну територію України відповідно до зовнішньоекономічних контрактів, укладених на виконання міжнародних договорів України, крім операцій з продажу такого газу для населення, бюджетних установ та інших споживачів, що не є платниками цього податку, оподатковуються за нульовою ставкою податку на додану вартість;
на бензини моторні (ГСТУ 320.00149943.0152000) сумішеві з вмістом не менш як 5 відсотків високооктанових кисневмісних добавок за ТУУ 30183376.001 або етилтретбутилового ефіру (ЕТБЕ) А76Ек, А80Ек, А92Ек, АІ93Ек, А95Ек, А98Ек запроваджується ставка акцизного збору у розмірі 60 євро за 1000 кг;
операції з ввезення на митну територію України товарів, які підпадають під визначення кодів УКТ ЗЕД 1517 90 91 00, 1803 10 00 90 відповідно до зовнішньоекономічних контрактів, обкладаються за нульовою ставкою ввізного мита.
Стаття 11. Установити обсяг ввезення в Україну у 2004 році цукрусирцю без додання ароматичних речовин або барвників з тростини (код згідно з Українською класифікацією товарів зовнішньоекономічної діяльності 17 01 11) 125 тис. тонн із ставкою ввізного мита 30 євро за одну тонну терміном до 15 вересня 2004 року.
Стаття 12. Здійснити погашення простроченої бюджетної заборгованості з податку на додану вартість, яка виникла станом на 1 червня 2004 року і не відшкодована на день введення в дію Закону України від 17 червня 2004 року "Про внесення змін до Закону України "Про Державний бюджет України на 2004 рік" (крім заборгованості по товарах, які підпадають під визначення кодів УКТ ЗЕД 1001 10 00 90, 1001 90 99 00, 1002 00 00 00), шляхом її оформлення облігаціями внутрішньої державної позики з терміном обігу п'ять років.
Порядок випуску, обігу, погашення зазначених облігацій внутрішніх державних позик, а також нарахування процентів на них затверджується Кабінетом Міністрів України.
Зазначені облігації внутрішньої державної позики підлягають щорічному погашенню рівними частинами (у розмірі 20 відсотків номінальної вартості таких облігацій) одночасно із виплатою доходів (процентів) із розрахунку 120 відсотків річних облікової ставки Національного банку України.
Стаття 14. Установити, що джерелами формування спеціального фонду Державного бюджету України на 2004 рік у частині доходів є:
1) 80 відсотків акцизного збору з вироблених в Україні нафтопродуктів і транспортних засобів;
2) 80 відсотків акцизного збору з ввезених на територію України нафтопродуктів і транспортних засобів;
4) 80 відсотків ввізного мита з нафтопродуктів і транспортних засобів та шин до них;
В таблицях 3.13.3 та на графіках рис.3.1 .3. 6 наведені результати статистичної обробки структури доходної частини Державного бюджету України [4], [5], [6], [32] в частині структуризації долі непрямих податків та їх динаміки.
Таблиця 3.1 – Динаміка показників Зведеного бюджету України у 1992 – 1996 роках за видами доходів
| 1992 | 1993 | 1994 | 1995 | 1996 | ||||||
| млрд. крб. | % до ВВП | млрд. крб. | % до ВВП | млрд. крб. | % до ВВП | млн. грн. | % до ВВП | млн. грн. | % до ВВП | |
| Доходи | 1227,5 | 24,4 | 49621,8 | 33,5 | 523092,6 | 43,5 | 20689,9 | 38,0 | 30218,7 | 37,0 |
| у тому числі | ||||||||||
| податок на прибуток підприємств | 279,1 | 5,5 | 14473,5 | 9,8 | 142956,4 | 11,9 | 4860,6 | 8,9 | 5496,6 | 6,7 |
| податок на додану вартість | 486,7 | 9,7 | 17206,5 | 11,6 | 129937,5 | 10,8 | 4529,9 | 8,3 | 6246,2 | 7,7 |
| акцизний збір | 59,7 | 1,2 | 2513,8 | 1,7 | 16817,7 | 1,4 | 406,2 | 0,8 | 646,2 | 0,8 |
| надходження до Фонду в Чорнобильської катастрофи | 124,2 | 2,5 | 2500,4 | 1,7 | 24066,8 | 2,0 | 1026,0 | 1,9 | 1490,1 | 1,8 |
| надходження до Пенсійного фонду | 94311,6 | 7,8 | 4189,2 | 7,7 | 7197,1 | 8,8 | ||||
| прибутковий податок з громадян | 150,2 | 3,0 | 2883,4 | 1,9 | 33995,0 | 2,8 | 1595,3 | 2,9 | 2593,1 | 3,2 |
| плата за землю | 16,4 | 0,3 | 776,4 | 0,5 | 4119,2 | 0,4 | 633,0 | 1,2 | 804,2 | 1,0 |
| інші надходження | 111,2 | 2,2 | 9267,8 | 6,3 | 76888,4 | 6,4 | 3449,7 | 6,3 | 5745,2 | 7,0 |
Таблиця 3.2 Динаміка показників Зведеного бюджету України у 1997 – 2002 роках за видами доходів
| 1997 | 1998 | 1999 | 2000 | 2001 | 2002 | |||||||
| млн. грн. | % до ВВП | млн. грн. | % до ВВП | млн. грн. | % до ВВП | млн. грн. | % до ВВП | млн. грн. | % до ВВП | млн. грн. | % до ВВП | |
| Доходи | 28112,0 | 30,1 | 28915,8 | 28,2 | 32876,4 | 25,2 | 49117,9 | 28,9 | 54934,6 | 26,9 | 60812,1 | 27,6 |
| у тому числі | ||||||||||||
| податок на прибуток підприємств | 5792,1 | 6,2 | 5694,4 | 5,5 | 6352,5 | 4,9 | 7698,4 | 4,5 | 8280,0 | 4,1 | 9398,3 | 4,3 |
| податок на додану вартість | 8242,3 | 8,8 | 7460,1 | 7,3 | 8409,2 | 6,4 | 9441,4 | 5,6 | 10348,4 | 5,1 | 13471,2 | 6,1 |
| акцизний збір | 1207,9 | 1,3 | 1288,8 | 1,3 | 1787,6 | 1,4 | 2239,7 | 1,3 | 2654,3 | 1,3 | 4098,2 | 1,9 |
| надходження до Фонду Чорнобильської катастрофи | 1697,9 | 1,8 | 1415,6 | 1,4 | 283,0 | 0,2 | 136,7 | 0,1 | 20,7 | 0,0 | ||
| надходження до Пенсійного фонду | ||||||||||||
| прибутковий податок з громадян | 3295,7 | 3,5 | 3570,6 | 3,5 | 4434,4 | 3,4 | 6377,7 | 3,8 | 8774,9 | 4,3 | 10823,8 | 4,9 |
| плата за землю | 1006,9 | 1,1 | 1114,9 | 1,1 | 1090,3 | 0,8 | 1376,4 | 0,8 | 1618,6 | 0,8 | 1806,3 | 0,8 |
| інші надходження | 6869,2 | 7,4 | 8371,4 | 8,1 | 10519,4 | 8,1 | 21847,6 | 12,8 | 23237,7 | 11,4 | 21214,3 | 9,6 |
Таблиця 3.3 – Динаміка доходів Державного бюджету України у 2002 – 2004 роках
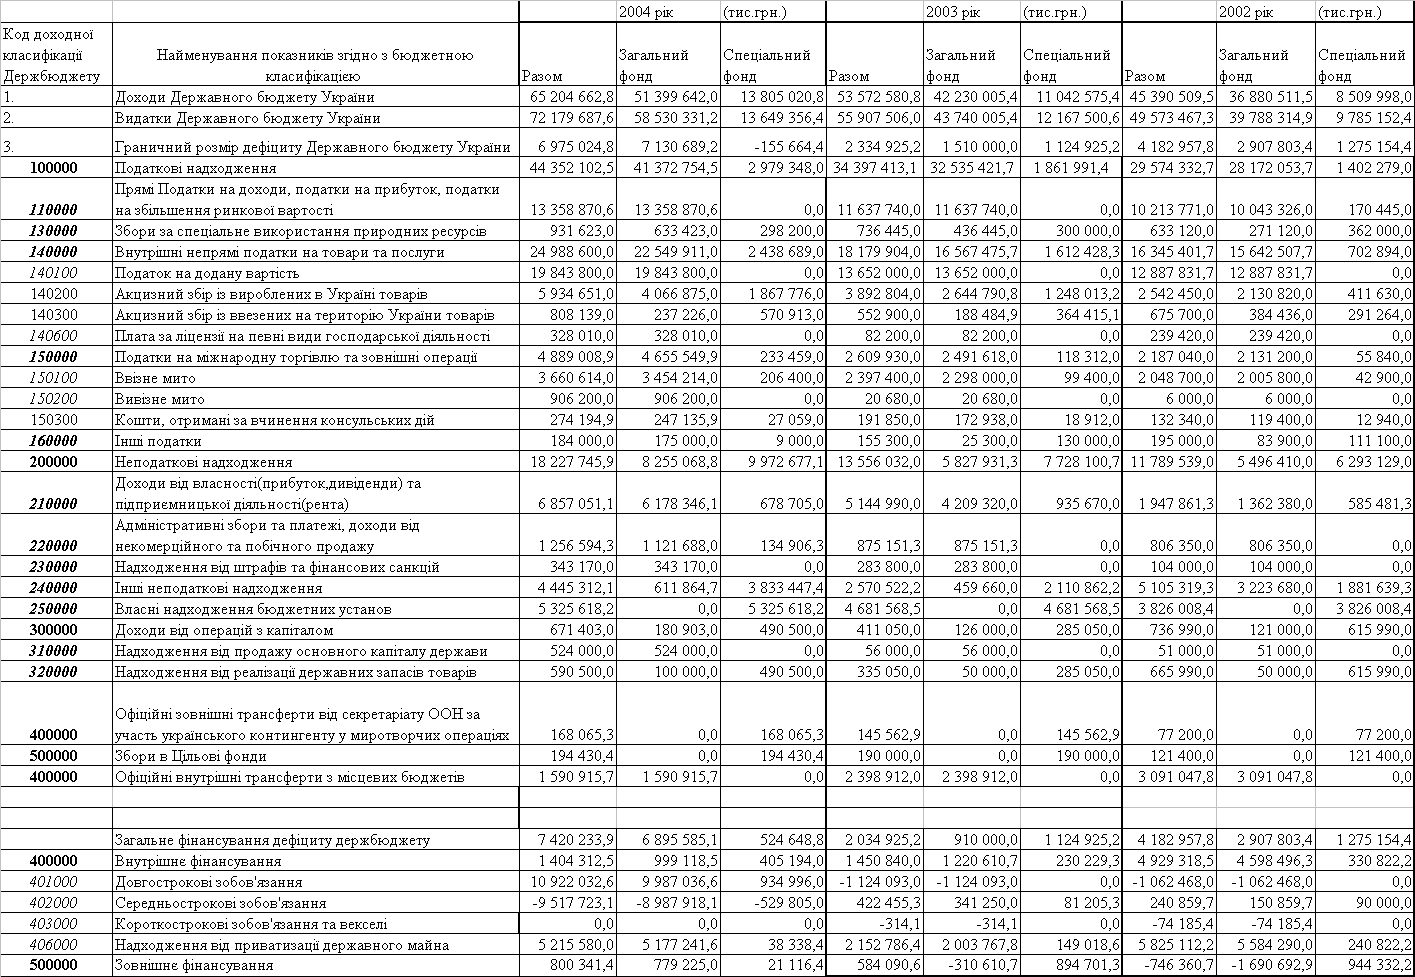
Рис.3.1 Структура доходів Державного бюджету України за 2002 рік
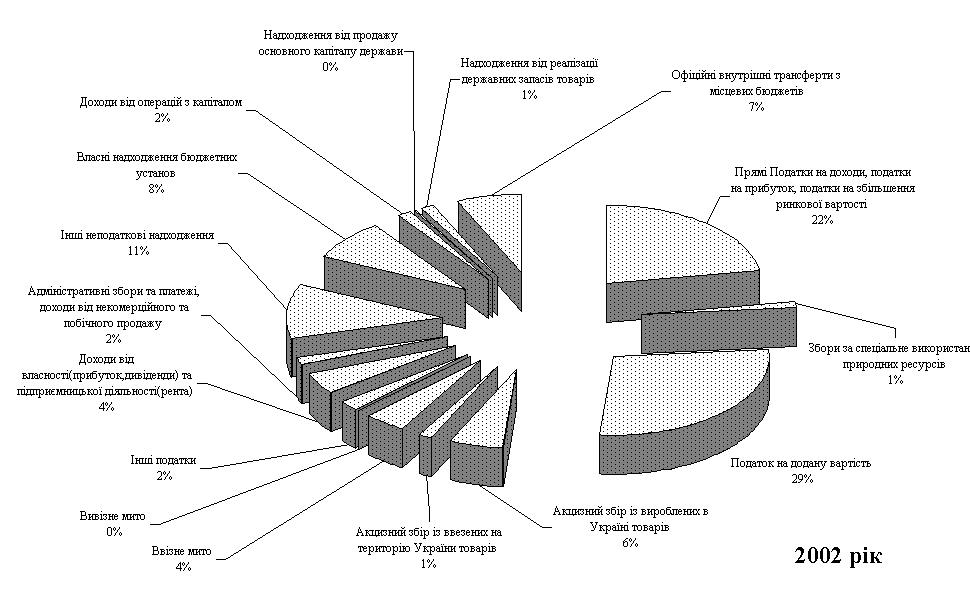
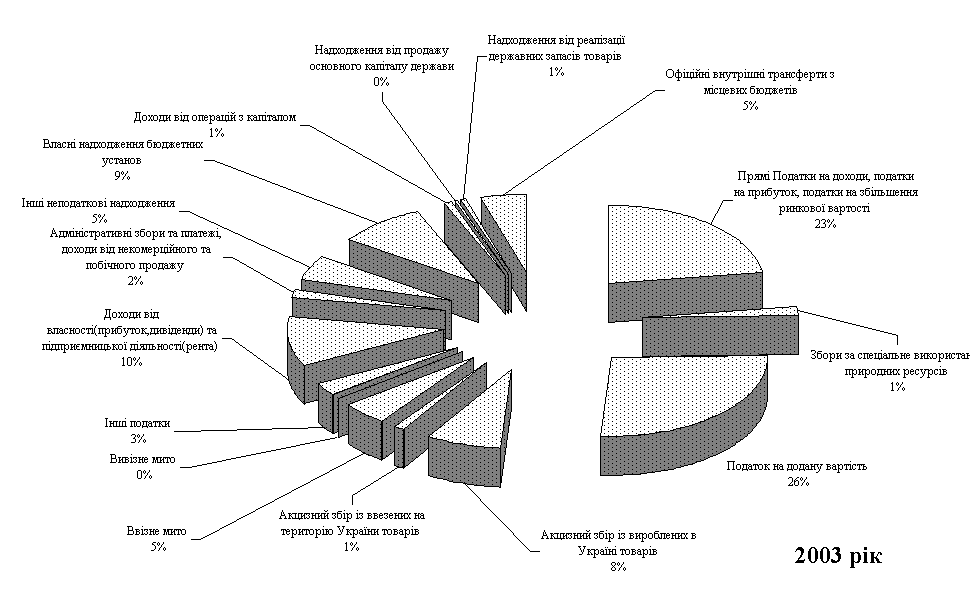
Рис.3.2 Структура доходів Державного бюджету України за 2003 рік
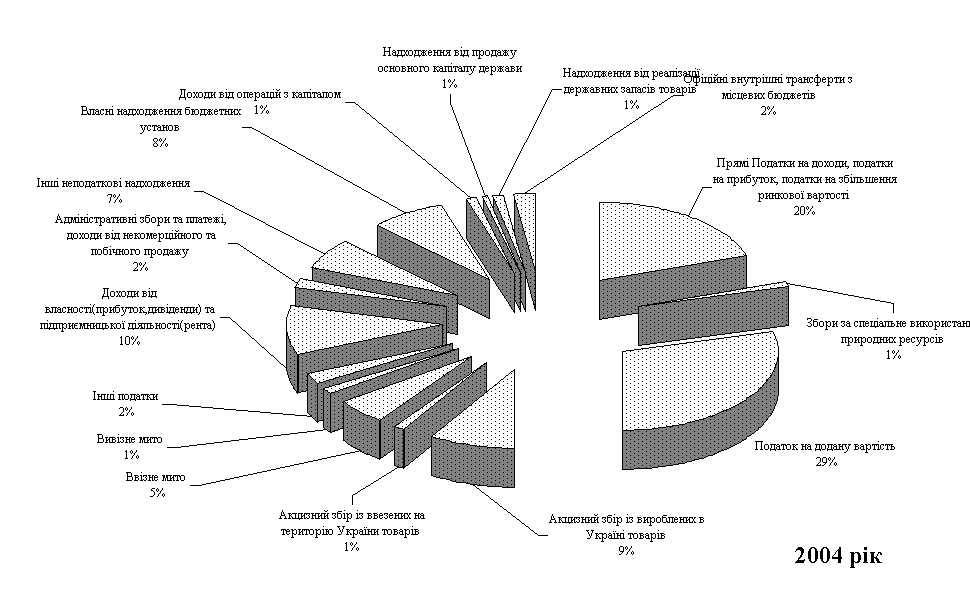
Рис.3.3 Структура доходів Державного бюджету України за 2004 рік
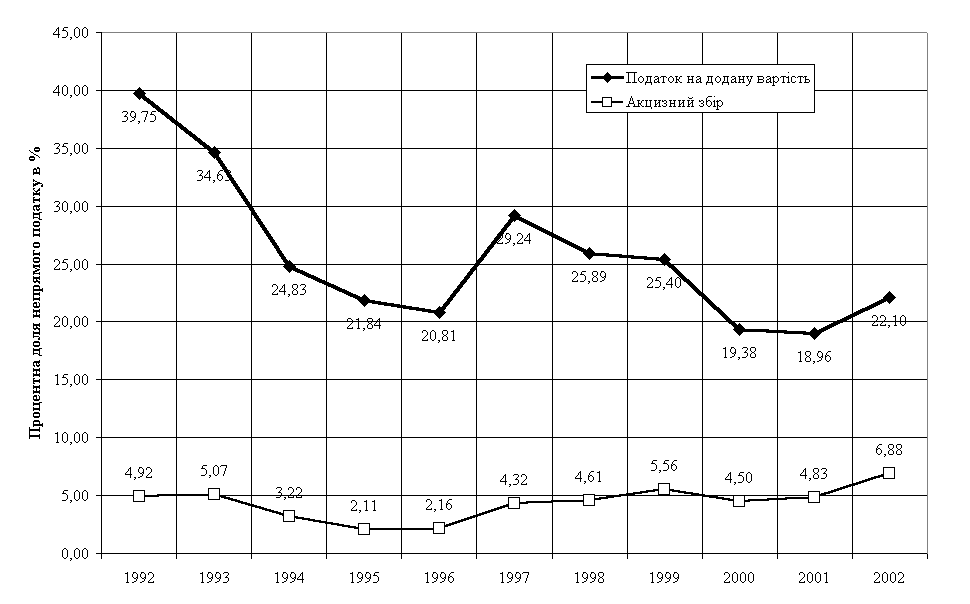
Рис.3.4 Динаміка питомої ваги статей непрямих податків в доходній частині Зведеного бюджету України за 1992 2001 роки
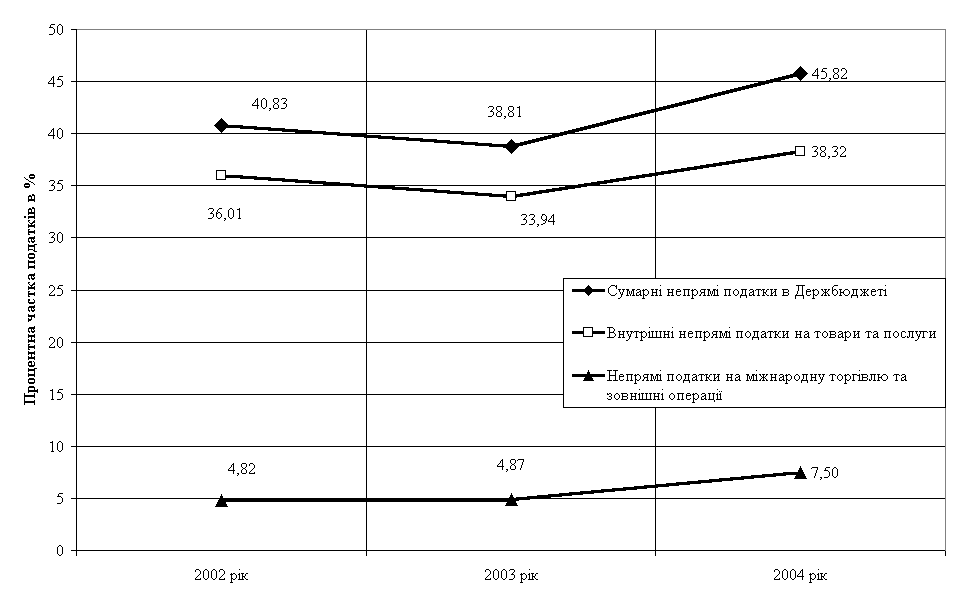
Рис.3.5 Динаміка питомої ваги груп непрямих податків в доходній частині Державного бюджету України за 2002 2004 роки
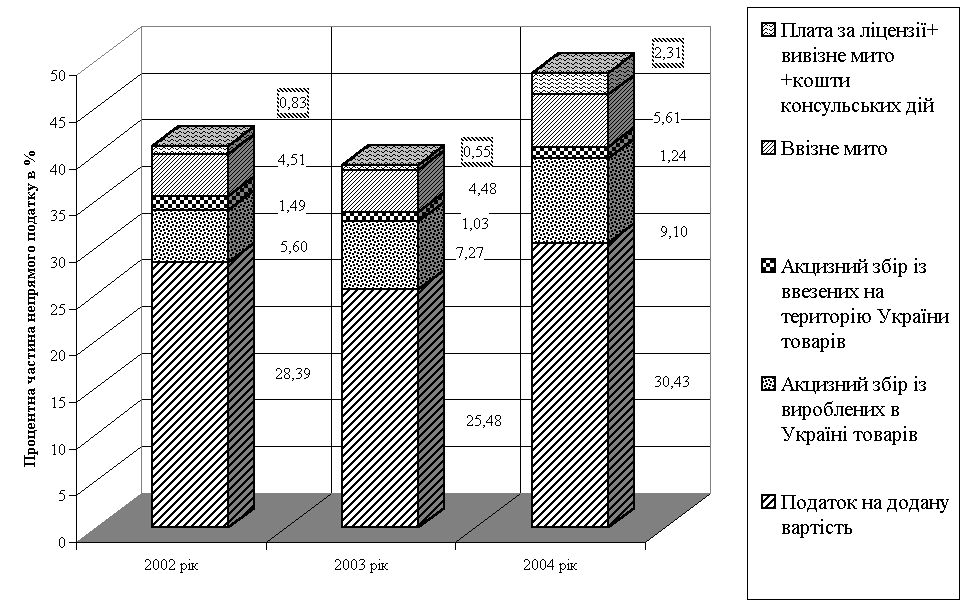
Рис.3.6 Динаміка питомої ваги статей окремих непрямих податків в доходній частині Державного бюджету України за 2002 2004 роки
Дослідження, проведені в дипломній роботі, фіксують висновок, що при формуванні доходів Державного бюджету з 1999 року найбільшу роль відіграють податкові надходження від непрямих податків.
Так сумарна доля основних трьох непрямих податків (податок на додану вартість, акцизний збір та мито) в доходах Державного бюджету України в 2002 – 2004 роках становить :
2002 рік – 40,83 %;
2003 рік – 38,81 %;
2004 рік – 45,82 %;
При цьому дослідження динаміки перерозподілу структури непрямих податків в доходній частині Держбюджету України показує, що :
доля ПДВ поступово знизилась з 35% (1997) до 29%(2004);
доля внутрішніх акцизів зросла з 4 %(1997) до 9%(2004);
доля акцизів на імпорт стабільна та становить близько 1%;
доля ввізного мита на імпорт зросла з 4,0%(2002) до 5%(2004);
доля вивізного мита на експорт зросла з 0,1%(2002) до 1%(2004);
Таким чином, структура непрямих податків в Україні має тенденцію розвитку у напрямку збільшення специфічних акцизів на обмежену групу споживачів товарів та зниження податкового тиску універсальними акцизами на масові групи споживачів
Сумарна доля основних прямих прибуткових податків на доходи підприємств та громадян поступово знизилась від 2223% у 20022003 роках до 20% у 2004 році.
Третім основним джерелом доходів Держбюджету є надходження від державної власності(рента на природні ресурси та дивіденди від участі в роздержавлених корпораціях) та надходження бюджетних установ, доля якого зростає від 12%(2002) до 1819%(20032004).
3.2 Зарубіжний досвід непрямого оподаткування та можливості його використання в Україні
З часів обрання Україною зовнішньополітичним пріоритетом інтеграцію до ЄС особливої актуальності набуло питання приведення нормативно-правових актів України у відповідність до законодавства ЄС. Податкове право є однією з галузей національного законодавства, яке Україна зобов’язалася узгодити з європейським інтеграційним правом [28].
Історія розвитку інтеграційного законодавства ЄС про податок на додану вартість безпосередньо пов’язана з процесом європейської економічної інтеграції. З початку утворення Європейських співтовариств непрямі кумулятивні податки, які існували в державах–членах, відрізнялися як за способом стягнення, так і за розміром ставок, що призводило до ускладнення руху товарів всередині спільного ринку. Проте основним недоліком кумулятивних податків (податку з обігу, з продажу, з оптового продажу) було їх стягнення з повної вартості товару на кожному етапі виробництва останнього. Це обтяжувало кінцеву ціну товару настільки, наскільки чисельними були операції купівлі–продажу в процесі виробництва й розподілу товару. Складність стягнення кумулятивних податків призвела до неефективності впровадження середніх компенсаційних ставок щодо їх відшкодування, що застосовувалися на кордонах держав–членів з метою вирівнювання умов експорту й імпорту продукції.
В інтересах спільного ринку необхідно було досягти такої гармонізації законодавства у сфері податків з обороту, що усуне у подальшому, наскільки це можливо, фактори, які можуть викривити умови конкуренції, як на національному рівні, так і на рівні Співтовариства, та відповідно зробити можливим скасування оподаткування імпорту товарів та звільнення експорту товарів від оподаткування в торгівлі між державамичленами.
В світлі проведених досліджень, очевидно, що така гармонізація має призвести до скасування кумулятивних багаторівневих податків та запровадження всіма державами-членами спільної системи податку на додану вартість.
Оскільки система податку на додану вартість характеризується найвищим рівнем простоти і нейтральності, коли податок стягується у якомога більш загальний спосіб, і коли сфера його застосування охоплює всі стадії виробництва та розповсюдження, а також сферу надання послуг; таким чином, саме в інтересах спільного ринку і держав-членів запровадити спільну систему, яка також застосовуватиметься до роздрібної торгівлі.
Держави-члени повинні замінити існуючу систему податків з обороту загальною системою податку на додану вартість, в кожній державі-члені акти законодавства, які здійснюють цю заміну має бути прийнято якомога швидше з тим, щоб вступити в силу на дату, встановлену державою-членом у світлі поточної ситуації; це має відбутись не пізніше 1 січня 1972 року [30], [36].
З моменту вступу в силу таких актів законодавства, держави-члени не повинні зберігати або запроваджувати будь-які заходи для вирівнювання за фіксованою ставкою податків з обороту у відношенні імпорту або експорту товарів у торгівлі між державами-членами.
Принцип спільної системи податку на додану вартість полягає у застосуванні до товарів та послуг загального податку на споживання, який був би прямо пропорційним ціні товарів та послуг, незалежно від кількості правочинів, які було здійснено в процесі виробництва та розповсюдження до стадії стягнення податку.
У відношенні кожного правочину, податок на додану вартість, обчислений на основі ціни товарів та послуг, за ставкою, яка застосовується до таких товарів та послуг, підлягає сплаті після відрахування сум податку на додану вартість, безпосередньо включених до різноманітних складових ціни.
Спільна система податку на додану вартість застосовується до всіх етапів, що передують роздрібній торгівлі, включно.
Здавалося, вирішенням проблеми кумулятивних податків могло стати проведення уніфікації систем оподаткування в державах–членах. Проте через збереження за державами–членами ЄЕС податкового суверенітету уніфікація, яка передбачала створення єдиної податкової системи в ЄЕС, виявилась неможливою. Натомість, на початку 60–х років виникла ідея гармонізації непрямих податків, яка полягала у введенні єдиного для всіх держав–членів непрямого податку на споживання та встановленні єдиних принципів його стягнення. Таким податком став податок на додану вартість, структура якого дозволяла втілити вимогу Договору про заснування Європейського Економічного Співтовариства 1957 р. про нейтральне фіскальне ставлення держав–членів до імпортованих товарів та товарів національного виробництва. Оскільки оподатковуватися ПДВ мала тільки додана в процесі виробництва вартість товару, податок виявився нейтральним як з точки зору внутрішньої конкуренції (він не створює переваг для вертикально інтегрованих підприємств, як це мало місце при кумулятивних податках), так і міжнародної конкуренції (структура податку не дозволяє впроваджувати переваги для національної продукції).
Договір про створення Європейського Економічного Співтовариства передбачливо запровадив достатні юридичні підстави для проведення Радою ЄЕС гармонізації податків з обігу в державах–членах. Так, 11 квітня 1967 р. Рада ЄЕС, виходячи з цілей та завдань Договору, прийняла Першу й Другу директиви про гармонізацію законодавств держав–членів, що регулюють непрямі податки. Перша директива впроваджувала в співтоваристві спільну систему податку на додану вартість, друга – порядок його обчислення. Відповідно до вимог цих директив, п’ять держав з шести, що первісно утворили ЄЕС, замінили кумулятивні податки з обігу податком на додану вартість. Регулювання більшості питань, пов’язаних із особливостями застосування податку, обидві директиви залишали на розсуд держав–членів. Згодом Рада ЄЕС дійшла висновку про необхідність деталізації інтеграційних правил стягнення податку, і в 1977 р. прийняла Шосту директиву 77/388/ЕEC "Про гармонізацію законодавств держав–членів у сфері податків з обігу – спільна система податку на додану вартість: єдині умови обчислення". Шоста директива стала базовим нормативно–правовим актом ЄЕС з питань ПДВ, яку за критерієм обсягу регулювання можна порівняти з національним законом. До Шостої директиви неодноразово вносилися зміни та доповнення й на сьогодні вона регулює такі питання: об’єкт і база оподаткування ПДВ, платники податку, час виникнення податкового зобов’язання й порядок його зменшення, правила щодо встановлення ставки, місце стягнення податку, оподаткування імпортованих товарів, звільнення від