Аналіз купівельної спроможності і грошових коштів
Кредит виконує важливі функції в ринковій економіці. По-перше, історично кредит дозволив істотно розсунути рамки суспільного виробництва в порівнянні з тими, які встановлювалися наявною кількістю наявного в тій або іншій країні грошового золота.
По-друге, кредит виконує перерозподільну функцію. Завдяки йому приватні заощадження, прибутку підприємств, доходи держави перетворюються в позичковий капітал і направляються в прибуткові сфери народного господарства. Наприклад, у США найбільшим джерелом заощаджень (як й у більшість країн миру) є приватні особи (родини, населення). В 1989 р. у цьому секторі економіки США чисті заощадження (загальні заощадження мінус борги) склали 198 млрд. дол. Більша частина цих засобів була використана для покупки державних цінних паперів, випущених з метою покриття державного боргу.
По-третє, кредит сприяє економії витрат обігу. У процесі його розвитку з'являються різноманітні засоби використання банківських рахунків і внесків (кредитні картки, різні види рахунків, депозитні сертифікати), відбувається випереджальний ріст безготівкового обігу, прискорення руху грошових потоків.
По-четверте, кредит виконує функцію прискорення концентрації й централізації капіталу. Кредит активно використається в конкурентній боротьбі, сприяє процесу поглинань і злиттів фірм. Одні підприємці, що домоглися надання їм кредитів на пільгових умовах, одержують можливість швидкого росту капіталу, інші можуть скористатися кредитом лише на умовах, що погіршилися, і програють у конкурентній боротьбі.
У світі існують різні системи грошового обігу, які зложилися історично й закріплені законодавчо державою. До найважливіших компонентів грошової системи ставляться:
1) національна грошова одиниця, у якій виражаються ціни товарів і послуг;
2) система кредитних і паперових грошей, різних монет, які є законними платіжними засобами, у наявному обороті;
3) система емісії грошей, тобто законодавчо закріплений порядок випуску грошей в обіг;
4) державні органи, що відають питаннями регулювання грошового обігу.
Залежно від виду грошей, що обертають, можна виділити два основних типи систем грошового обігу:
1) системи обігу металевих грошей, коли в обігу перебувають повноцінні золоті й (або) срібні монети, які виконують всі функції грошей, а кредитні гроші можуть вільно обмінюватися на грошовий метал (у монетах або злитках);
2) системи обігу кредитних або паперових грошей, які не можуть бути обмінені на золото, а саме золото витиснуте з обігу.
Випуск як паперових, так і кредитних грошей виявився в сучасних умовах монополізований державою. Національний банк, що перебуває у власності держави, іноді намагається компенсувати недостачу грошових нагромаджень шляхом збільшення грошової маси, емісії надлишкових знаків вартості. Грошова маса - це сукупність наявних і безготівкових купівельних і платіжних засобів, що забезпечують обіг товарів і послуг у народному господарстві, яким розташовують приватні особи, інституціональні власники й держава. У структурі грошової маси виділяється активна частина, до якої ставляться кошти , що реально обслуговують господарський оборот, і пасивна частина, що включає грошові нагромадження, залишки на рахунках, які потенційно можуть служити розрахунковими засобами.
Грошовий обіг - це рух грошей у наявній і безготівковій формах, що обслуговує реалізацію товарів, а так само нетоварні платежі й розрахунки в господарстві. Відповідно в рамках грошового обігу розрізняють готівково-грошовий обіг і рух грошей у безготівковій формі.
Готівково-грошовий обіг являє собою рух готівки у вигляді банкнот, розмінних монет і паперових грошей (білетів державної скарбниці). Безготівковий обіг - рух коштів на рахунках клієнтів.
Форми безготівкових розрахунків можуть бути найрізноманітнішими . Вони залежать від історичних й економічних особливостей окремих країн, специфіки кредитної системи, ступеня розвитку електронних засобів зв'язку, комп'ютеризації банківської справи. Найпоширеніше чеки, акредитиви, кредитні картки, електронні перекази, векселя, сертифікати.
Безготівковий обіг домінує, обумовлюючи все більшу дематеріалізацію грошового обігу. Причинами цього є: 1) скорочення витрат обігу; 2) прискорення грошового обігу; 3) зручність безготівкових розрахунків. Однак у деяких сферах економічного життя наявність грошей зберігає свою значимість.
По-перше, в угодах, де однієї зі сторін є населення. Наприклад, в Україні дуже незначна частина населення користується безготівковими розрахунками, хоча для країн з розвитий ринковою економікою ситуація кардинально міняється (наприклад у США заробітну плату наявними одержують не більше 6% зайнятого населення).
По-друге, в умовах кризових потрясінь більшість економічних агентів прагнуть мати готівку.
По-третє, готівково-грошовий оборот важко контролюємо. Він може виступати засобом відхилення від податків й інших незаконних дій.
Між готівково-грошовим і безготівковим обігом існує взаємозв'язок: гроші постійно переходять із однієї в іншу сферу грошового обігу. Очевидно, що саме готівка забезпечує людині зручність, пов'язане з тим, що необхідні для покупки засобу лежать у нього в кишені, і йому немає необхідності при кожній покупці ходити в банк.
Зберігання грошей у вигляді готівки позбавляє людини можливості одержувати відсотки по внеску. Отже, треба зважити переваги й недоліки готівки й вирішити, скільки ж готівки треба має на руках.
1.3 Кредитна система України
Сучасна кредитна система являє собою багаторівневий механізм акумулювання й перерозподілу фінансових активів. Вона складається з наступних основних ланок:
Національний банк, державні й напівдержавні банки.
Банківський сектор: комерційні банки, ощадні банки, інвестиційні банки, іпотечні банки, спеціалізовані торговельні банки.
Спеціалізовані небанківські кредитно-фінансові установи: страхові компанії, пенсійні фонди, інвестиційні компанії, фінансові компанії, благодійні фонди, кредитні союзи.
Нова структура кредитної системи стала більшою мірою відбивати потреби ринкового господарства, вона наближається до моделі кредитної системи промислово розвинених країн, поступово пристосовуючись до процесу нових економічних реформ.
Наведена триярусна схема структури кредитної системи є типовою для більшості промислово розвинених країн, зокрема США, країн Західної Європи, Японії. Однак по ступені розвиненості тих або інших ланок окремі країни істотно відрізняються друг від друга. Найбільш розвинена кредитна система США, на неї орієнтуються промислово розвинені держави при формуванні своєї кредитної системи. Проте , кожна країна має свої особливості.
Процес становлення нової кредитної системи поки йде, скажемо, так, не настільки гладко, як хотілося б, правда є й деякі позитивні зрушення, але рівень довіри українських громадян до різних кредитно-фінансових установ, підірваний на зорі, так називаного "дикого" капіталізму, залишає бажати багато кращого. За цей час виявилися певні недоліки у всіх її ланках: продовжують утворюватися й існувати дрібні банки, страхові компанії, інвестиційні фонди. Комерційні банки в основному проводять короткострокові кредитні операції, недостатньо інвестуючи свої засоби в промисловість й інші галузі. Тому багато сторін кредитної системи мають потребу в подальшому вдосконалюванні.
Висновок
Отже, кредитні гроші ѕ це неповноцінні знаки вартості, які виникли на основі кредитних відносин. Вони, як і інші форми грошей, виникли стихійно внаслідок подальшого розвитку товарно-грошових відносин, коли кредит став їх іманентною складовою частиною.
Збереження кредитної природи грошей передбачає таку організацію взаємовідносин кредитної і фінансової систем котра не допускала би кредитну емісію для мобілізації доходів у державний бюджет або для покриття бюджетного дефіциту. Оскільки це означає прямий підрив кредитного характеру грошей, так як зростання грошової маси в даному випадку відбувається незалежно від реального збільшення обсягу товарної маси в обігу.
Кредитні гроші історично пройшли таку еволюцію: вексель, банкнота, чек, депозитні та електронні гроші.
Розглядаючи еволюцію розвитку грошей ми можемо припустити, що в перспективі гроші будуть існувати без матеріальної субстанції (“невидимі”), але термін “економіка без грошей” у принципі є невірним.
Кредит здатний впливати на обсяг і структуру грошової маси, платіжного обороту, швидкість обігу грошей. Викликаючи до життя різні форми кредитних грошей, воно може забезпечити в період переходу України до ринку створення бази для прискореного розвитку безготівкових розрахунків, впровадження їхніх нових способів. Все це буде сприяти економії витрат обігу й підвищенню ефективності суспільного відтворення в цілому.
Завдяки кредиту відбувається більше швидкий процес капіталізації прибутку, а, отже, концентрації виробництва. Він може зіграти помітну роль й у здійсненні програми приватизації державної власності на основі акціонування підприємств. Умовою розміщення акцій на ринку є нагромадження значних грошових капіталів й їхнє зосередження в кредитній системі. Кредитна система в особі банків бере активну участь й у самому випуску, і розміщенні акцій.
Кредит стимулює розвиток продуктивних сил, прискорює формування джерел капіталу для розширення відтворення на основі досягнень науково-технічного прогресу.
Регулюючи доступ позичальників на ринок позичкових капіталів, надаючи урядові гарантії й. пільги, держава орієнтує банки на переважне кредитування тих підприємств і галузей, діяльність яких відповідає завданням здійснення загальнонаціональних програм соціально-економічного розвитку. Держава може використати кредит для стимулювання капітальних вкладень, житлового будівництва, експорту товарів, освоєння відсталих регіонів.
Без кредитної підтримки неможливо забезпечити швидке й цивілізоване становлення фермерських господарств, підприємств малого бізнесу, впровадження інших видів підприємницької діяльності на внутрішньодержавному й зовнішньому економічному просторі.
Кредитна система, у першу чергу, представлена банківським, споживчим, комерційним, державним і міжнародним кредитом. Всім цим видам кредиту властиві специфічні форми відносин і методи кредитування. Реалізують й організують ці відносини спеціалізовані установи, що утворять кредитну систему в другому (інституціональному) розумінні. Провідною ланкою інституціональної структури кредитної системи є банки.
Сьогодні на практиці товари ідеально прирівнюються не до золота, а до кредитно-паперових грошей, зв'язок яких із золотом розірвана, оскільки припинено їхній вільний розмін на дорогоцінний метал. У той же час використання знаків вартості як гроші надає їм деякі товарні риси: вони купуються й продаються, обмінюються на товар, але гроші позбавлені головної властивості товару - власної вартості. Знищення золотого стандарту - визнання того факту, що гроші завжди є якась особлива річ.
Відповідно ступеню розвитку суспільства носієм відносин між людьми на ринку товарів може бути золото або паперовий документ, код на кредитній картці.
Рух грошей при виконанні ними своїх функцій у наявній і безготівковій формах являє собою грошовий обіг. Розрізняють дві групи безготівкового обігу: по товарних операціях і фінансових зобов'язаннях. Наявний і безготівковий обіг утворить загальний грошовий обіг країни, у якому діють єдині гроші одного найменування.
Розглянувши в даній роботі питання про гроші, хочеться поставити запитання: як багато значать гроші для економічного процвітання й благополуччя? Економічне значення грошей важко переоцінити. Без розуміння сутності грошей й їхніх функцій неможливе розуміння дії механізмів ринкової економіки, а головне - вплив на них. Якщо спробувати зрозуміти, що є "економіка" й як процеси протікаючи в ній, впливають на життя нашого суспільства, треба зайнятися вивченням грошей, їхньої сутності й функцій. Знання цього питання дозволяє по-новому глянути на багато економічних проблем, з якими зіштовхується наше суспільство й дає шанс спробувати змінити щось до кращого, використовуючи свій індивідуальний підхід і накопичений ученими досвід.
Гроші, крім того, один з найбільш важливих розділів в економічній науці. Вони являють собою щось набагато більше, ніж пасивний компонент економічної системи, чим простий інструмент, що сприяє роботі економіки. Правильно діюча грошова система вливає життєву силу в кругообіг доходів і витрат, що персоніфікує всю економіку. Добре працююча грошова система сприяє як повному використанню потужності, так і повної зайнятості. І навпаки, погано функціонуюча грошова система може стати головною причиною різких коливань рівня виробництва, зайнятості й цін в економіці, спотворити розподіл ресурсів. Таким чином, без грошей, грошового обігу важко представити нормально, що розвивається економіку, будь-якої держави.
2. Аналіз валютних курсів і ефективності збереження вартості грошових коштів
2.1 Готівкові обмінні валютні курси та валютні курси, що встановлені Національним банком України
Готівковий курс гривні до долара США (UAH/USD)
за даними _____УкрСиббанку__________
(назва комерційного банку, обмінного пункту)
-
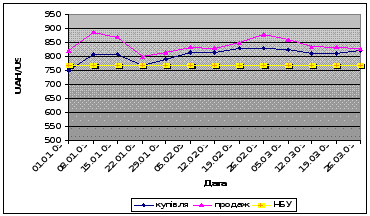
Дата За 100 USD Маржа Купівля Продаж UAH % 01.01.2009 750 820 70 8,54 08.01.2009 810 888 78 8,78 15.01.2009 810 870 60 6,90 22.01.2009 770 800 30 3,75 29.01.2009 790 815 25 3,07 05.02.2009 815 835 20 2,40 12.02.2009 815 830 15 1,81 19.02.2009 830 849,5 19,5 2,30 26.02.2009 830 879 49 5,57 05.03.2009 825 861 36 4,18 12.03.2009 812 837 25 2,99 19.03.2009 812 834 22 2,64 26.03.2009 821 829 8 0,97
Динаміка обмінних валютних курсів і валютного курсу НБУ гривні до долара США (UAH/USD)
Готівковий курс гривні до євро (UAH/EUR)
за даними_______ УкрСиббанку ____________
(назва комерційного банку, обмінного пункту)
-
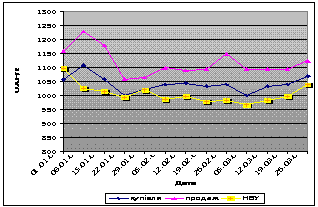
Дата За 100 EUR Маржа Купівля Продаж UAH % 01.01.2009 1056 1160 104 8,97 08.01.2009 1110 1230 120 9,76 15.01.2009 1060 1180 120 10,17 22.01.2009 1000 1060 60 5,66 29.01.2009 1020 1065 45 4,23 05.02.2009 1040 1100 60 5,45 12.02.2009 1045 1090 45 4,13 19.02.2009 1035 1095 60 5,48 26.02.2009 1040 1150 110 9,57 05.03.2009 1000 1095 95 8,68 12.03.2009 1035 1095 60 5,48 19.03.2009 1040 1095 55 5,02 26.03.2009 1070 1125 55 4,89
Динаміка обмінних валютних курсів і валютного курсу НБУ гривні до євро (UAH/EUR)
Готівковий курс гривні до російського рубля (UAH/RUR)
за даними __________ УкрСиббанку ______________________
(назва комерційного банку, обмінного пункту)
-
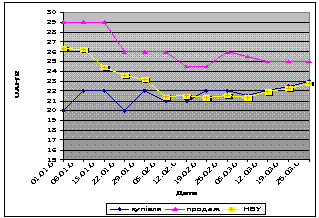
Дата За 100 RUR Маржа Купівля Продаж UAH % 01.01.2009 20 29 9 31,03 08.01.2009 22 29 7 24,14 15.01.2009 22 29 7 24,14 22.01.2009 20 26 6 23,08 29.01.2009 22 26 4 15,38 05.02.2009 21 26 5 19,23 12.02.2009 21 24,5 3,5 14,29 19.02.2009 22 24,5 2,5 10,20 26.02.2009 22 26 4 15,38 05.03.2009 21,5 25,5 4 15,69 12.03.2009 22 25 3 12,00 19.03.2009 22,5 25 2,5 10,00 26.03.2009 23 25 2 8,00
Динаміка обмінних валютних курсів і валютного курсу НБУ гривні до російського рубля (UAH/RUR)
Офіційний курс гривні до іноземних валют
(UAH/USD, UAH/EUR, UAH/RUR)
-
Дата За 100 USD За 100 EUR За 100 RUR 01.01.2009 770 1098,7 26,3 08.01.2009 770 1026,5 26,2 15.01.2009 770 1014,3 24,4 22.01.2009 770 994,1 23,6 29.01.2009 770 1021 23,2 05.02.2009 770 987 21,4 12.02.2009 770 996,2 21,5 19.02.2009 770 978,3 21,3 26.02.2009 770 984,2 21,6 05.03.2009 770 966,7 21,3 12.03.2009 770 984,5 21,9 19.03.2009 770 996,5 22,3 26.03.2009 770 1039 22,8
Крос –курс валют на купівлю
Дата 01.01.2009
-
USD EUR RUR USD 0,71 37,50 EUR 1,41 52,80 RUR 0,027 0,019
Крос-курс валют на купівлю
Дата 26.03.2009.
-
USD EUR RUR USD 0,77 35,70 EUR 1,30 46,52 RUR 0,028 0,021
2.2 Аналіз зміни вартості валют за розрахунковий період
Для характеристики зміни у ціні (вартості) валют вживають терміни: “знецінення” та “подорожчання” валют, “девальвація” або “ревальвація”.
Перші два терміни характеризують зміни у вартості валют під впливом попиту і пропозиції на валюти у місцях продажу валют (на валютних ринках). Знецінення валют – це зниження її вартості (обмінного курсу) відносно інших валют, а подорожчання валюти, навпаки, означає підвищення її вартості (обмінного курсу).
Девальвація або ревальвація валюти – це її знецінення або дорожчання, здійснене Центральним банком (Національним банком України) через установлення курсу національної валюти (гривні) до іноземних валют.
За даний період, тобто за 3 місяця зміни у вартості валют під впливом попиту і пропозиції на валюти у місцях продажу валют відбувалися, то збільшувалися, то знижувалися, тож точно зробити висновок, що відбулося знецінення чи подорожчання неможна, а також можна те саме сказати про девальвацію чи ревальвацію валюти здійснення Національним банком України. Але приблизно зробимо висновок, що долар США купівля збільшилась, тобто подорожчання. Євро упав в ціні тобто, знецінення, рубль теж упав - знецінення.
2.3 Аналіз ефективності збереження вартості грошових коштів на основі конверсійних операцій і депозитних вкладів
Спочатку необхідно змоделювати і оцінити такий процес, коли власник певної суми грошових коштів намагається зберегти їх вартість через конверсійні операції з валютами, тобто на початку розрахункового періоду здійснюється купівля іноземної валюти, а наприкінці – її продаж відповідно до готівкового валютного курсу гривні. Суму гривень, що витрачена на купівлю іноземної валюти (долара США, євро, російського рубля за відповідним курсом їх продаж), потрібно порівняти з сумою гривень, що буде отримана на кінці розрахункового періоду від продажу конвертованої іноземної валюти). Порівнянням цієї суми гривень на початок і кінець розрахункового періоду слід виявити міру прибутковості або збитковості намірів зберігати вартість грошових коштів на основі конверсійних операцій з валютами.
За 100 USD
Дата Купівля Продаж
01.01.09 750 820
…………….……..
26.03.09 821 829
За відповідним курсом на 01.01.2009р. (100 USD = 820,00 UAH) було одержано 670,73 дол. США (5500,00 / 8,2 = 670,73). Наприкінці цього періоду (26.03.2009р.) конверсійна операція з продажу доларів (курс на купівлю доларів склав 100 USD = 821,00 UAH) дала змогу повернути 5506,69 грн. (670,73 * 8,21 = 5506,69), тобто конверсійна операція за даний період виявилася прибутковою на суму 6,69 грн.
100 EUR
Дата Купівля Продаж
01.01.09 1056 1160
…………….……..
26.03.09 1070 1125
За відповідним курсом на 01.01.2009р. (100 EUR = 1160,00 UAH) було одержано 474,1 Євро (5500,00 / 11,6 = 474,1). Наприкінці цього періоду (26.03.2009р.) конверсійна операція з продажу Євро (курс на купівлю Євро склав 100 EUR = 1070 UAH) дала змогу повернути 5072,87 грн. (474,1 * 10,7 = 5072,87), тобто конверсійна операція за даний період виявилася збитковою на суму 427,13 грн. і не забезпечила збереження навіть номінальної вартості грошових коштів у сумі 5500 грн.
100 RUR
Дата Купівля Продаж
01.01.09 20 29
…………….……..
26.03.09 23 25
За відповідним курсом на 01.01.2009р. (100 RUR = 29,00 UAH) було одержано 18965,51 рублів (5500,00 / 0,29 = 18965,51). Наприкінці цього періоду (26.03.2009р.) конверсійна операція з продажу рублів (курс на купівлю доларів склав 100 RUR = 23,00 UAH) дала змогу повернути 4362,06 грн. (18965,51 * 0,23 = 4362,06) тобто конверсійна операція за даний період виявилася збитковою на суму 1137,94 грн. і не забезпечила збереження навіть номінальної вартості грошових коштів у сумі 5500 грн.
Наступний етап – аналіз ефективності збереження вартості грошей 5500 грн. на основі банківських депозитів УкрСиббанку. Вклади в гривні на 3 місяці 19,5% річних, в євро - 7,9%.
Планування доцільності інвестицій потребує порівняння теперішньої інвестованої величини грошових коштів PV (Present Value) з можливим майбутнім доходом FV (Futur Value). Для цього необхідно визначити, який дохід, тобто прибуток I (Interest), буде отримано в майбутньому від теперішніх інвестицій. Таке збільшення інвестованих грошей виражають формулою
FV = PV + I або I = FV – PV.
Нарахування чистого доходу за інвестованими грошовими коштами на депозити або у боргові цінні папери може проводитися методом простих та складних відсотків.
Сума грошей, яка інвестована під прості відсотки, зростає на ту саму величину відповідно до встановленої періодичності нарахування прибутку. Це випливає з того, що прибуток І та ставки відсотків r «прив’язні» до початкової вартості грошей PV:
I = PV * r * n,
де І – прибуток у вигляді нарахованої суми грошей за відповідними відсотками;
r – ставка відсотків у розрахунку на рік;
n – кількість окремих періодів, за якими здійснюється нарахування відсотків платежів, тобто термін інвестованої суми грошей відповідно до встановленої періодичності нарахування відсотків.
Підставляючи значення І у формулу для майбутньої суми FV, дістанемо
FV = PV + PV * r * n = PV (1 + r * n).
5500 грн. розміщено на банківський депозит терміном на 3 місяці, з нарахуванням відсотків щомісяця на рівні 19,5% річних, місячний прибуток для вкладника за простими відсотками дорівнюватиме I = PV * r * n = 5500 * 0,195 : 12 = 89,37 грн. Загальна сума грошей FV через три місяці становитиме
FV = PV (1 + r * n) = 5500 * (1 + 0,195 * 3/12) = 5768,12 грн.
Для короткострокових
депозитів
можливе навіть
щоденне нарахування
відсотків. Так,
депозит у розмірі
5500 грн. при щоденному
нарахуванні
відсотків у
розмірі у розмірі
19,5% на рік, тобто
на 365 днів, принесе
через 90 днів
прибуток грн.
(І =
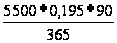 = 264,45 грн.)
У розрахунках майбутньої вартості грошових коштів за методом складних (кумулятивних) відсотків використовують таку формулу:
FV = РV (1 + r)n
де РV - майбутня вартість грошових коштів, нарощена за складними відсотками;
РV - сьогоднішня (первісна) вартість грошових коштів;
r — відсоткова ставка, виражена десятковим дробом, відповідно до розрахункових періодів;
n — кількість окремих періодів, за якими здійснюється нарахування відсоткових платежів.
Після закінчення певного розрахункового періоду на суму Інвестованих грошей нараховуються відсотки і отримана величина прибутку приєднується до первісної суми; у наступному розрахунковому періоді відсоткова ставка застосовується до нової, вже збільшеної, величини.
Такий метод підрахування прибутку називається компаундінгом, або розрахунком майбутньої вартості сьогоднішнього руху грошей, а кожний період цього процесу - компаундом. Прибуток за складними відсотками може нараховуватися щорічно, щоквартально, щомісячно, щоденно. Якщо, наприклад, складні відсотки нараховуються щомісячно, то це називається щомісячним компаундом, а кожний такий місяць - відповідним конверсійним періодом.
5500 грн. розміщено на банківський депозит з нарахуванням складних відсотків із щомісячним конверсійним періодом на рівні 19,5% річних. Прибуток за перший місяць нараховується у сумі 89,37 грн. (5500 * 0,195/12 = 89,37 грн.). За другий місяць прибуток становить (5500 + 89,37) * 0,195/12 = 90,83 грн. За третій місяць депозитна сума вже становитиме 5680,19 грн. і, відповідно, прибуток - 92,3 грн. (5680,19 * 0,195/12 = 92,3 грн.). Отже, за формулою розрахунку майбутньої вартості грошей методом складних відсотків (методом компаундування) нарощена сума грошей за три місяці становить 5500 * (1 + 0,195/12)3 = 5772,5 грн.
Таким чином, перехід від оцінювання вартості грошей сьогодні до їх вартості в майбутньому являє собою так зване компаундування.
Для розрахунку прибутковості депозиту в іноземній валюті слід змоделювати ситуацію, за якою з початку на 5500 грн. купується відповідна сума євро, а потім ця сума у відповідній іноземній валюті розміщується на певний термін у банківський депозит під відповідні прості або складні відсотки. Одержану суму євро за таким банківським депозитом у кінці даного терміну потрібно конвертувати за обмінним курсом у гривні.
Купуємо євро 5500грн. : 11,6 = 474,13?
Перший місяць 474,13*0,079/12 = 3,12?
За другий (474,13+3,12)*0,0066 = 3,15?
За третій місяць 483,57?, прибуток 3,17?
Купуємо гривню 483,57? * 10,7 = 5174,2грн.
На завершення можна зробити висновок, що коли кладемо певну суму на рахунок до банку, в валюті, тобто в гривні, за певний період отримаємо прибуток, депозити від вкладу, а коли ж ми поміняємо на іноземну валюту гривні, тобто купуємо, а потім через даний період продамо, ми отримаємо збиток, нам це не вигідно робити.
Краще зберігати гроші в гривнях, ніж вкладати на депозитний рахунок в іноземній валюті.
3. Заробітна плата на рівні розрахункової величини прожиткового мінімуму
Слід, зауважити, що через скрутні економічно-фінансові обставини мінімальна заробітна плата в Україні значно менша, ніж розрахункова величина прожиткового мінімуму. Так, законодавчо встановлена мінімальна заробітна плата на 1 січня 2009р. становить всього 605 грн. А прожитковий мінімум для працездатних осіб становить 1 січня 2009р. 669 грн.
3.1 Обчислення вартісної величини пожиточного мінімуму і рівня мінімальної заробітної плати
Наведемо такі розрахунки мінімальної заробітної плати за місяцями.
Розрахункова мінімальна заробітна плата:
1-й місяць - 873,3
2-й місяць - 1004,06
3-й місяць - 1643,1
3.2 Розрахунок “податкового навантаження” на заробітну плату
Так зване “податкове навантаження” являє собою відсоткове відношення до заробітної плати законодавчо визначених відрахувань із заробітної плати працівника та нарахувань працедавця (підприємства) на суму фонду оплати праці – податку з доходів фізичних осіб і внесків (зборів) у фонди державного соціального страхування (соціальні фонди).
Для подальших обчислень необхідно взяти як вихідну основу розраховані у попередньому пункті величини заробітних плат за три місяці.
Насамперед потрібно розрахувати відрахування із заробітку працівника. Це – податок з доходів фізичних осіб і внески (збори) у відповідні державні фонди соціального страхування: Пенсійний фонд, тобто на обов’язкове державне пенсійне страхування; Фонд соціального страхування у зв’язку з тимчасовою втратою працездатності; Фонд загальнообов’язкового державного соціального страхування на випадок безробіття.
Державні пенсії 1%- із заробітку до 150 грн.;
2% - із заробітку більше 150 грн.
Тимчасова непрацездатність 0,6% - із заробітку менше прожиткового мінімумі;
1% - із заробітку більше прожиткового мінімуму.
Безробіття 0,5%
1 місяць.
Пенсійний фонд - 873,3*0,02=17,47
Фонд соціального страхування - 873,3*0,01=8,73
Фонд загальнообов’язкового державного соціального страхування на випадок безробіття - 873,3*0,006=5,24
2 місяць.
Пенсійний фонд-1004,6*0,02=20,08
Фонд соціального страхування - 1004,06*0,01=10,04
Фонд загальнообов’язкового державного соціального страхування на випадок безробіття - 1004,06*0,006=6,02
3 місяць.
Пенсійний фонд1643,1*0,02=32,9
Фонд соціального страхування - 1643,1*0,01=16,43
Фонд загальнообов’язкового державного соціального страхування на випадок безробіття - 1643,1*0,006=8,86
Розрахуємо податок з доходів фізичних осіб, який набрав чинності з 1 січня 2004 року згідно з прийнятим 22 травня 2003 року Законом України Про податок з доходів фізичних осіб. Запропоновані нововведення змінили раніше діючу (01.01.2004 р.) систему оподаткування доходів громадян, яка здійснювалася на підставі Декрету Кабінету Міністрів України від 26 грудня 1992 р. № 13-92 Про прибутковий податок з громадян.
171-1020 грн. (від 10 до 60 неоподатковуваних мінімумів) 19грн 55 коп.+20%