Аналіз купівельної спроможності і грошових коштів
873,3-19,55-20% = 793,55
1004,06-19,55-20% = 788,04
1021-1700 грн. (від 60 до 100 неоподатковуваних мінімумів) 189 грн. 55 коп.+30% з суми, що перевищує 1020 грн.
1643,1-189,55-30% = 1017,48
При нарахуванні доходів у вигляді заробітної плати об’єкт оподаткування визначається як нарахована сума такої заробітної плати, зменшена на суму збору до Пенсійного фонду України та внесків до Фондів загальнообов’язкового державного соціального страхування. Використовуючи ставки страхових тарифів для внесків (зборів) у соціальні фонди із заробітної плати працівника, необхідно викласти обчислення цих відрахувань відносно нарахованої величини заробітної плати.
873,3-17,47-8,73-5,24=841,86
1004,06-20,08-10,04-6,02=967,92
1643,1-32,9-16,43-8,86=1584,91
Платник податків також має право на відрахування із загального оподатковуваного доходу суми податкової соціальної пільги (ПСП), яка обчислюється на базі мінімальної заробітної плати (МЗП). Умови застосування ПСП застосовується до суми загального місячного оподатковуваного доходу, отриманого з джерел на території України від одного працедавця у вигляді заробітної плати, якщо його розмір не перевищує суму місячного прожиткового мінімуму для працездатних осіб, установленого на 1 січня звітного податкового року, помножену на 1,4 та заокруглену до найближчих 10 гривень. Розмір пільги залежить від соціального, майнового, сімейного статусу платника або інших обставин. На перехідний період з 2004 р. до 2007 р. ПСП надається у розмірі 30, 50 і 80% від однієї мінімальної заробітної плати ( у розрахунку на місяць), установленої на 1 січня звітного податкового року. З 2007 року і далі пільга встановлюється у розмірі 100%. Отже, у 2009 році розмір ПСП становить 302,5грн (605*0,5=302,5).
Далі потрібно навести структуру і загальну суму цих відрахувань із відповідної заробітної плати в такій послідовності:
Нарахована заробітна плата…грн.
Внески ( збори) у соціальні фонди … грн.,
із них:
Пенсійний фонд грн.
Фонд страхування тимчасової втрати працездатності…грн.
Фонд страхування безробіття…грн.
Податкова соціальна пільга…грн.
Податок з доходів фізичних осіб…грн.
Загальна сума відрахувань…грн.
Сума до видачі (чиста)…грн.
Відсоткове відношення загальної суми відрахувань до нарахованої заробітної плати…%
Згідно України “Про Державний бюджет України на 2009 р.” з 1 січня 2009р. максимальна величина фактичних витрат на оплату праці найманих працівників, оподатковуваного доходу (прибутку), сукупного оподатковуваного доходу граничної суми заробітної плати (доход), з яких відповідно до законів України встановлюється страхові внески до Фонду загальнообов’язкового державного соціального страхування України на випадок безробіття, Фонду соціального страхування з тимчасової втрати працездатності, Фонду соціального страхування від нещасних випадків на виробництві та професійних захворювань і Пенсійного фонду України, встановлена в розмірі 10035 гривень на місяць у розрахунку на кожну фізичну особу – платника внесків.
1місяць
Нарахована заробітна плата 873,3 грн.
Внески ( збори) у соціальні фонди 17,47+8,73+5,24=31,44 грн., із них:
Пенсійний фонд 873,3*0,02=17,47 грн.
Фонд страхування тимчасової втрати працездатності 873,3*0,01=8,73 грн.
Фонд страхування безробіття 873,3*0,006=5,24грн.
Податкова соціальна пільги 605*0,5=302,5грн.
Податок з доходів фізичних осіб (873,3-17,47-8,73-5,24-302,5)*0,15=80,9грн.
Загальна сума відрахувань 17,47+8,73+5,24+80,9=112,34 грн.
Сума до видачі (чиста) 873,3-112,34=760,96грн.
Відсоткове відношення загальної суми відрахувань до нарахованої заробітної плати 112,34*100/873,3=12,86 %
2. Місяць
Нарахована заробітна плати 1004,06 грн.
Внески ( збори) у соціальні фонди 20,08+10,04+6,02=36,14 грн.,
із них:
Пенсійний фонд 1004,06*0,02=20,08грн.
Фонд страхування тимчасової втрати працездатності 1004,06*0,01=10,04 грн.
Фонд страхування безробіття 1004,06*0,006=6,02грн.
Податок з доходів фізичних осіб (1004,06-20,08-10,04-6,02)*0,15=145,18 грн.
Загальна сума відрахувань 20,08+10,04+6,02+145,18=181,32 грн.
Сума до видачі (чиста) 1004,06-181,32=822,74 грн.
Відсоткове відношення загальної суми відрахувань до нарахованої заробітної плати 181,32*100/1004,06=18,06%
3 Місяць
1. Нарахована заробітна плати 1643,1грн.
Внески ( збори) у соціальні фонди 32,9+16,43+9,86=59,19 грн., із них:
Пенсійний фонд 1643,1*0,02=32,9 грн.
Фонд страхування тимчасової втрати працездатності 1643,1*0,01=16,43 грн.
Фонд страхування безробіття 1643,1*0,006=9,86 грн.
Податок з доходів фізичних осіб (1643,1-32,9-16,43-9,86)*0,15=237,58 грн.
Загальна сума відрахувань 32,9+16,43+9,86+237,83 =296,77 грн.
Сума до видачі (чиста) 1643,1-296,77=1346,33 грн.
Відсоткове відношення загальної суми відрахувань до нарахованої заробітної плати 296,33*100/1643,1=18,03%
Після обчислень і висновків щодо відрахувань із заробітку необхідно скласти фактичні витрати працедавця (підприємства, організації, установи) у зв’язку з нарахованою працівникові заробітною платою. Внески (збори) в соціальні фонди здійснюються не тільки працівником із його заробітку, але також підприємством як працедавцем. У результаті цього фактичні витрати працедавця, віднесені на собівартість продукції, складаються із нарахованої суми заробітку працівника і суми тих внесків (зборів), які повинно сплатити підприємством як працедавець у відповідні соціальні фонди. При цьому фонду України та внесків до Фондів загальнообов’язкового державного соціального страхування громадян є заробітна плата працівника.
Такі платежі підприємство повинно проводити за законодавчо встановленими ставками у такі соціальні фонди: Пенсійний фонд – за ставкою 33,2% від заробітку працівника; Фонд страхування тимчасової втрати працездатності – 1,4%; Фонд страхування безробіття-1,6%, а також Фонд соціального страхування від нещасного випадку на виробництві та професійного захворювання, які спричинили втрату працездатності, - за ставками від 0,6 до 13,8% залежно від галузі економіки та видів робіт з професійним ризиком виробництва. Необхідна ставка страхового тарифу для останнього в даному переліку фонду визначається залежно від відповідної галузі економіки.
Далі потрібно підсумувати розрахунки з платежів підприємства у соціальні фонди. Яку загальну суму відсотків вони становлять стосовно нарахованого заробітку працівникові і яка її грошова величина. Об’єднавши нарахований працівникові заробіток і цю грошову величину, слід визначити фактичні витрати підприємства. На завершення необхідно розрахувати загальне “податкове навантаження” на заробітну плату. Вона складається із суми відрахувань із заробітної плати працівника і відповідних платежів підприємства до нарахованого працівникові заробітку. Далі потрібно порівняти цю суму із заробітком і зробити висновки.
Внески (збори) у соціальні фонди:
Пенсійний фонд 33,2%:
Фонд страхування тимчасової втрати працездатності 1,4%:
Фонд страхування безробіття 1,6%:
Фонд соціального страхування від нещасного випадку на виробництві та професійного захворювання, які спричинили втрату працездатності 0,67%:
Відсоткове відношення загальної суми нарахувань до нарахованої заробітної плати:
1 місяць:
1. Внески ( збори) у соціальні фонди 289,28+12,23+13,97+5,85=321,33 грн.,
із них:
1.1 Пенсійний фонд,33,2%: 873,3*0,332=289,93 грн.
1.2 Фонд страхування тимчасової втрати працездатності 1,4%: 873,3*0,014=12,23 грн.
1.3 Фонд страхування безробіття1,6%: 873,3*0,016=13,97грн.
1.4 Фонд соціального страхування від нещасного випадку на виробництві та професійного захворювання, які спричинили втрату працездатності, 0,67%: 873,3*0,0067=5,85грн.
Відсоткове відношення загальної суми нарахувань до нарахованої заробітної плати: 321,33 * 100 / 873,3 = 36,79%
Таким чином, фактичні витрати підприємства становитимуть грн. 1194,63 (321,33грн + 873,3грн = 1194,63 грн), а «податкове навантаження » - 413,09грн (112,34грн + 321,33грн =433,67 грн.)
2 місяць:
1. Внески (збори) у соціальні фонди: 333,35 + 14,05 + 16,06 + 6,73 = 370,19 грн.
1.1. Пенсійний фонд: 1004,06 * 0,332 = 333,35 грн;
1.2. Фонд страхування тимчасової втрати працездатності: 1004,06 * 0,014 = 14,05 грн
1.3. Фонд страхування безробіття: 1004,06 * 0,016 = 16,06 грн
1.4. Фонд соціального страхування від нещасного випадку на виробництві та професійного захворювання, які спричинили втрату працездатності: 1004,06 * 0,0067 = 6,73 грн.
Відсоткове відношення загальної суми нарахувань до нарахованої заробітної плати: 370,19 * 100 / 1004,06 = 36,87%
Таким чином, фактичні витрати підприємства становитимуть 1374,25грн (370,19грн+1004,06грн=1374,25грн), а «податкове навантаження » - 551,51грн (181,32грн + 370,19грн = 551,51грн.)
3 місяць:
Внески (збори) у соціальні фонди: 545,51 + 23 + 26,29 + 11,01 = 605,81 грн.
Пенсійний фонд: 1643,1 * 0,332 = 545,51 грн.
Фонд страхування тимчасової втрати працездатності: 1643,1 * 0,014 = 23 грн.
Фонд страхування безробіття: 1643,1 * 0,016 = 26,29 грн.
1.4. Фонд соціального страхування від нещасного випадку на виробництві та професійного захворювання, які спричинили втрату працездатності: 1643,1 * 0,0067 = 11,01 грн.
2. Відсоткове відношення загальної суми нарахувань до нарахованої заробітної плати: 605,81 * 100 / 1643,1 = 36,87%
Таким чином, фактичні витрати підприємства становитимуть 2248,91грн (605,81грн+1643,1 грн. =2248,91 грн.), а «податкове навантаження » - 902,14 грн. (296,33грн + 605,81 грн. = 902,14грн.)
3.3 Аналіз реальної купівельної спроможності заробітної плати в умовах інфляційного зростання цін
Для цього аналізу треба використати проведені в підрозділі 3.1 розрахунки мінімальної заробітної плати за відповідні місяці, а також з’ясувати за даними Державного комітету статистики місячні індекси цін споживчого ринку в Україні.
За методикою дефлятування і обчислення реальної динаміки номінальних грошових доходів слід провести необхідні розрахунки й сформулювати висновки.
Співвідношення динаміки номінальної заробітної плати і її реальної купівельної спроможності за розрахунковий період треба проілюструвати відповідними графіками або гістограмами.
При дефлятуванні використовують формулу:
Dреал = Dномінал / Iц
де Dреал – реальний дохід як реальна купівельна спроможність грошей;
Dномінал – номінальна величина доходу;
Iц – індекс цін.
В умовах зміни номінального доходу його реальну динаміку визначають формулою:
Іреал = Іномінал / Іц
де Іреал – індекс зміни реального доходу;
Іномінал – індекс зміни номінального доходу;
Іц – індекс цін.
Індекс цін споживчої продукції в Україні за січень місяць становив 102,9%, або у вигляді десяткового дробу – 1,029, то номінальний дохід у 873,3грн. матиме реальну купівельну спроможність на рівні 848,68 грн. (873,3/1,029=848,68 грн.). Це означає, що купівельна спроможність грошового доходу, спрямованого на купівлю цієї продукції, зменшилась на 89,09 грн. (873,3-848,68=24,62).
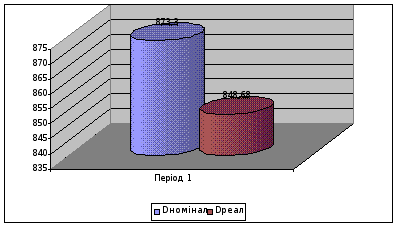
Рис.1. Динаміка номінальної заробітної плати і її реальної купівельної спроможності.
Індекс цін споживчої продукції в Україні за відповідний місяць становив 101,5%, або у вигляді десяткового дробу – 1,015, то номінальний дохід у 1004,06грн матиме реальну купівельну спроможність на рівні 989,22 грн. (1004,06/1,015=989,22грн). Це означає, що купівельна спроможність грошового доходу, спрямованого на купівлю цієї продукції, зменшилась на 14,84грн (1004,06-989,22=14,84).
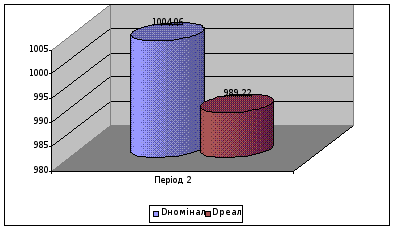
Рис.2. Динаміка номінальної заробітної плати і її реальної купівельної спроможності
Індекс цін споживчої продукції в Україні за відповідний місяць становив 101,4%, або у вигляді десяткового дробу – 1,014, то номінальний дохід у 1643,1грн матиме реальну купівельну спроможність на рівні 1463,13грн (1643,1/1,014=1620,41грн). Це означає, що купівельна спроможність грошового доходу, спрямованого на купівлю цієї продукції, зменшилась на 22,72грн (1643,1-1620,41грн.)
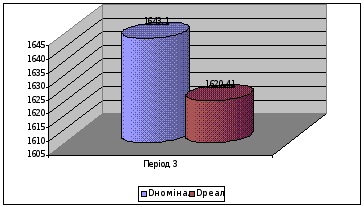
Рис.3. Динаміка номінальної заробітної плати і її реальної купівельної спроможності
В лютому місяці дохід збільшився з 873,3 грн. до 1004,06 грн., тобто на 15%. В умовах зростання інфляції на 101,5% індекс зміни реального доходу Іреал = 1,15 / 1,015 = 1,13, тобто реальній дохід збільшився на 13% і становить 113% від номінального доходу. Номінальний у 1004,06 грн має реальну купівельну спроможність 1134,6 грн (1004,06 грн * 1,13 = 1134,6 грн), тобто на 130,54 грн більше (1004,06 грн * 0,13 = 130,54 грн).
В березні місяці дохід збільшився з 1004,06 грн. до 1643,1 грн., тобто на 63,6%. В умовах зростання інфляції на 101,4% індекс зміни реального доходу Іреал = 1,636 / 1,014 = 1,61, тобто реальній дохід збільшився на 61% і становить 161% від номінального доходу. Номінальний у 1643,1 грн має реальну купівельну спроможність 2645,4 грн (1643,1 грн * 1,61 = 2645,4 грн), тобто на 1002,3 грн більше (1643,1 грн * 0,61 = 1002,3 грн).
Висновок
За даний період, тобто за 3 місяця зміни у вартості валют під впливом попиту і пропозиції на валюти у місцях продажу валют відбувалися, то збільшувалися, то знижувалися, тож точно зробити висновок, що відбулося знецінення чи подорожчання неможна, а також можна те саме сказати про девальвацію чи ревальвацію валюти здійснення Національним банком України. Але приблизно зробимо висновок, що долар США купівля збільшилась, тобто подорожчання. Євро упав в ціні тобто, знецінення, рубль теж упав - знецінення.
За відповідним курсом на 01.01.2009р. (100 RUR = 29,00 UAH) було одержано 18965,51 рублів (5500,00 / 0,29 = 18965,51). Наприкінці цього періоду (26.03.2009р.) конверсійна операція з продажу рублів (курс на купівлю доларів склав 100 RUR = 23,00 UAH) дала змогу повернути 4362,06 грн. (18965,51 * 0,23 = 4362,06) тобто конверсійна операція за даний період виявилася збитковою на суму 1137,94 грн. і не забезпечила збереження навіть номінальної вартості грошових коштів у сумі 5500 грн.
За відповідним курсом на 01.01.2009р. (100 EUR = 1160,00 UAH) було одержано 474,1 Євро (5500,00 / 11,6 = 474,1). Наприкінці цього періоду (26.03.2009р.) конверсійна операція з продажу Євро (курс на купівлю Євро склав 100 EUR = 1070 UAH) дала змогу повернути 5072,87 грн. (474,1 * 10,7 = 5072,87), тобто конверсійна операція за даний період виявилася збитковою на суму 427,13 грн. і не забезпечила збереження навіть номінальної вартості грошових коштів у сумі 5500 грн.
За відповідним курсом на 01.01.2009р. (100 USD = 820,00 UAH) було одержано 670,73 дол. США (5500,00 / 8,2 = 670,73). Наприкінці цього періоду (26.03.2009р.) конверсійна операція з продажу доларів (курс на купівлю доларів склав 100 USD = 821,00 UAH) дала змогу повернути 5506,69 грн. (670,73 * 8,21 = 5506,69), тобто конверсійна операція за даний період виявилася прибутковою на суму 6,69 грн.
Вложення на депозитний рахунок FV=5500 (1+3*0,0083) = 5636,95
Купівля іноземної валюти 5500 / 11,6 = 474,13
Вложення на депозитній рахунок 474,13(1+0,10/12) = 478,08
Купівля гривні 478,08*10,7 = 5115,45
Краще зберігати гроші в національній валюті, ніж вкладати на депозитний рахунок в іноземній валюті.
Розрахункова мінімальна заробітна плата:
1-й місяць - 873,3
2-й місяць - 1004,06
3-й місяць - 1643,1
1. Сума до видачі (чиста) 873,3-112,34=760,96грн
2. Сума до видачі (чиста) 1004,06-181,32=822,74 грн.
3. Сума до видачі (чиста) 1643,1-296,77=1346,33 грн.
Таким чином, фактичні витрати підприємства за перший місяць становитимуть грн. 1194,63 (321,33грн + 873,3грн = 1194,63 грн), а «податкове навантаження » - 413,09грн (112,34грн + 321,33грн =433,67 грн.)
Таким чином, фактичні витрати підприємства за другий місяць становитимуть 1374,25грн (370,19грн+1004,06грн=1374,25грн), а «податкове навантаження » - 551,51грн (181,32грн + 370,19грн = 551,51грн.)
Таким чином, фактичні витрати підприємства за третій місяць становитимуть 2248,91грн (605,81грн+1643,1 грн. =2248,91 грн.), а «податкове навантаження» - 902,14 грн. (296,33грн + 605,81 грн. = 902,14грн.)
Індекс цін споживчої продукції в Україні за січень місяць становив 102,9%, або у вигляді десяткового дробу – 1,029, то номінальний дохід у 873,3грн. матиме реальну купівельну спроможність на рівні 848,68 грн. (873,3/1,029=848,68 грн.). Це означає, що купівельна спроможність грошового доходу, спрямованого на купівлю цієї продукції, зменшилась на 89,09 грн. (873,3-848,68=24,62).
Індекс цін споживчої продукції в Україні за відповідний місяць становив 101,5%, або у вигляді десяткового дробу – 1,015, то номінальний дохід у 1004,06грн матиме реальну купівельну спроможність на рівні 989,22 грн. (1004,06/1,015=989,22грн). Це означає, що купівельна спроможність грошового доходу, спрямованого на купівлю цієї продукції, зменшилась на 14,84грн (1004,06-989,22=14,84).
Індекс цін споживчої продукції в Україні за відповідний місяць становив 101,4%, або у вигляді десяткового дробу – 1,014, то номінальний дохід у 1643,1грн матиме реальну купівельну спроможність на рівні 1463,13грн (1643,1/1,014=1620,41грн). Це означає, що купівельна спроможність грошового доходу, спрямованого на купівлю цієї продукції, зменшилась на 22,72грн (1643,1-1620,41грн.)
Список використаної літератури
Тренев Н.Н Управление Финансами Учебное пособие М. : Финансы и статистика,2000-496 с.: ил.
Финансово денежное обращение и кредит: Учебник Н.В.Романовский и др. Под ред. М. В. Романовский, О. В. Врублевской – М. :Юрай ,2001-543с.
Финансы: Учеб. пособие/ Под ред. Проф. А, М. Ковалевой – М.: Финансы и статистика,1997-336с.
Гальчинський А. С. Теорія грошей. — К.: Основи, 1996.
Гроші та кредит. / За ред. б. С. Івасіва.- Тернопіль: Карт-бланш, 2000.-510.
Гроші та кредит: Підручник М. І Савлук, А. М. Мороз, М. Ф. Пуховкіна та ін./ Заг. Ред. М. І. Савлука.- К. КНЕУ, 2001- 604с.
Гроші та кредит: Підручник/ За ред. Проф. С.Івасіва –, 1999-404с.
Єпіфанов А. О., Міщенко В. І., Гребник Н. І. Грошово-кредитна політика в Україні; тенденції та перспективи. // Фінанси України, -2000.- №9.
Колодізєв О.М., Яременко О. Р. Гроші та кредит: Навчальний посібник для самостійного вивчення дисципліни. 2-е вид. , стереотип – Х.: ВД ІНЖЕК, 2006-156 с.
Лагутіна В.Д. Гроші та грошовий обіг: Навч. Посібник. – 4-те вид, перероб. і доп. – К.: Знання; КО, 2002-200с. (Вища освіта ХХІ ст.)