Анализ финансово-хозяйственной деятельности предприятия ОАО "Камышенский молочный завод"
где РСК – реальный собственный капитал (табл. 7);
ДЗд – долгосрочная дебиторская задолженность (с. 230 разд. II баланса).
Наличия собственных и долгосрочных заемных источников для формирования запасов и затрат (ЕТ):
ЕТ = Ес + КТ, (2.2)
где КТ – долгосрочные обязательства.
Общей величины основных источников формирования запасов и затрат (ЕΣ):
ЕΣ = ЕТ + kt, (2.3)
где kt – краткосрочные кредиты и займы.
Таблица 2.3. Баланс ОАО «Камышлинский молочный завод» в агрегированном виде за 2004–2006 гг.
| АКТИВ | 2004 г. | 2005 г. | 2006 г. | ПАССИВ | 2004 г. | 2005 г. | 2006 г. |
| 1. Внеоборотные активы (F) | 25318 | 25204 | 25176 | 3. Капитал и резервы (Ис) | 12916 | 13139 | 14397 |
| 2. Оборотные активы (Rа) | 13595 | 9584 | 14690 | 4. Долгосрочные пассивы (Кт) | 108 | 118 | 206 |
| 2.1. Запасы (Z) | 3423 | 4873 | 7799 | 5. Краткосрочные пассивы (Kt) | 25889 | 21531 | 25263 |
| 2.2. Расчеты с дебиторами и прочие активы (ra) | 9916 | 4431 | 6617 | 5.1. Заемные срдества (kt) | 5832 | 8000 | 13962 |
| 2.3. Денежные средства и краткосрочные финансовые вложения (d) | 256 | 280 | 274 | 5.2. Расчеты с кредиторами и прочие пассивы (rn) | 20057 | 13531 | 11301 |
| БАЛАНС | 38913 | 34788 | 39866 | БАЛАНС | 38913 | 34788 | 39866 |
Таблица 2.4. Схема расчета реального собственного капитала
|
№ п/п |
Показатели |
Информационное обеспечение | |
| Отчет-ная форма | Номера строк (с.) | ||
| 1 | Капитал и резервы | 1 | с. 490 (итог раздела III баланса) |
| 2 | Доходы будущих периодов | 1 | с. 640 (раздел V баланса) |
| 3 | Собственные акции, выкупленные у акционеров | 1 |
(раздел III баланса) |
| 4 | Задолженность участников (учредителей) по взносам в уставный капитал | 1 |
(раздел II баланса) |
| 5 | Целевые финансирования и поступления | 1 | (раздел III баланса) |
| 6 | Реальный собственный капитал (п. 1 + п. 2 + п. 3 – п. 4 – п. 5) | ||
Далее проводится расчет показателей обеспеченности запасов и затрат источниками формирования:
Излишек (+) или недостаток (–) собственных оборотных средств (±ЕС):
±ЕС = ЕС – Z, (2.4)
где Z – производственные запасы предприятия;
Излишек (+) или недостаток (–) собственных и долгосрочных заемных источников формирования запасов и затрат (±ЕТ):
±ЕТ = ЕТ – Z, (2.5)
Излишек (+) или недостаток (–) общей величины основных источников для формирования запасов и затрат (±ЕΣ):
±ЕΣ = ЕΣ – Z. (2.6)
Определяется
тип финансовой
устойчивости
с помощью
трехкомпонентного
показателя
 :
=
{S
(±ЕС),
S
(±ЕТ),
S
(±ЕΣ)},
(2.7)
где функция S (x) определяется следующим образом:
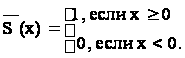 (2.8)
Относительные показатели устойчивости функционирования предприятия расширяют общее представление о платежеспособности предприятия, т. к. позволяют оценить состав источников финансирования и динамику соотношения между ними.
Известно множество относительных показателей устойчивости, среди которых можно выделить:
Коэффициент независимости (автономии) (Ка) – характеризует долю собственного капитала в общем объеме пассивов:
Ка = Ис/В; (2.9.)
Коэффициент соотношения заемных и собственных средств (Кз/с) – характеризует степень зависимости предприятия от внешних источников финансирования:
Кз/с = (Кт +kt)/Ис; (2.10)
Коэффициент соотношения мобильных и иммобилизованных средств (Км/и) – является ограничением сверху для коэффициента соотношения заемных и собственных средств:
Км/и = Rа/F. (2.11)
коэффициент маневренности (Км) – показывает, какая доля средств предприятия находится в мобильной форме, позволяющей свободно маневрировать ими;
Км = (Ис – F)/Ис; (2.12)
5. коэффициент обеспеченности запасов и затрат собственными источниками (Ко) – характеризует степень обеспеченности запасов и затрат собственными оборотными средствами;
Ко = (Ис - F)/Z; (2.13)
6. коэффициент автономии источников формирования запасов и затрат (Ка.з) – показывает долю собственных оборотных средств в общей сумме основных источников формирования запасов и затрат:
Ка.з = (Ис – F) + Кт +kt. (2.14)
При анализе показателей рыночной устойчивости нужно иметь в виду, что:
минимальное пороговое значение коэффициента независимости оценивается на уровне 0,5 (это дает основание предполагать, что все обязательства предприятия могут быть покрыты его собственными средствами). Выполнение ограничения важно не только для самого предприятия, но и для его кредиторов. Рост коэффициента автономии свидетельствует об увеличении финансовой независимости, снижении риска финансовых затруднений в будущих периодах, повышает гарантии погашения предприятием своих обязательств и расширяет возможность привлечения средств со стороны;
коэффициент независимости дополняет коэффициент соотношения заемных и собственных средств (Кз/с), равный отношению величины обязательств предприятия к величине его собственных средств.
Взаимосвязь коэффициентов Кз/с и Ка:
КЗ/С
=
 -
1 (2.15)
Отсюда следует нормальное ограничение для коэффициента соотношения заемных и собственных средств: 1:2, при котором одна треть общего финансирования сформирована за счет заемных средств. Рост коэффициента соотношения заемных и собственных средств в динамике свидетельствует об усилении зависимости предприятия от внешних инвесторов и кредиторов, т.е. о некотором снижении финансовой устойчивости;
Для сохранения минимальной финансовой стабильности предприятия коэффициент соотношения заемных и собственных средств должен быть ограничен коэффициентом соотношения мобильных и иммобилизованных средств, значение которого в большей степени обусловлено отраслевыми особенностями кругооборота средств анализируемой организации;
3) весьма существенной характеристикой устойчивости финансового состояния является коэффициент маневренности. Высокие значения коэффициента маневренности положительно характеризуют финансовое состояние. Оптимальная величина коэффициента маневренности ≥ 0,5. Значение коэффициента маневренности меньше 0,5 означает, что значительная часть собственных средств предприятия закреплена в ценностях иммобильного характера, которые являются менее ликвидными (т.е. не могут быть достаточно быстро преобразованы в денежную наличность).
Таблица 2.5. Анализ финансовой устойчивости ОАО «Камышлинский молочный завод» за 2004–2006 гг., тыс. р.
| № п/п | Показатели | 2004 г. | 2005 г. | 2006 г. |
| 1 | Капитал и резервы | 12916 | 13139 | 14397 |
| 2 | Внеоборотные активы | 25318 | 25204 | 25176 |
| 3 | Наличие собственных оборотных средств (Ес) (стр. 1 – стр. 2) | -12402 | -12065 | -10779 |
| 4 | Долгосрочные кредиты и заемные средства (Кт) | 108 | 118 | 206 |
| 5 | Наличие собственных и долгосрочных заемных источников формирования запасов и затрат (Ет) (стр. 3 + стр. 4) | -12294 | -11947 | -10573 |
| 6 | Краткосрочные кредиты и заемные средства (kt) | 5832 | 8000 | 13962 |
| 7 | Общая величина основных источников формирования запасов и затрат (Е) (стр. 5 + стр. 6) | -6462 | -3947 | 3389 |
| 8 | Общая величина запасов и затрат (Z) | 3432 | 4873 | 7799 |
| 9 | Излишек (+) или недостаток (–) собственных оборотных средств (Ес=Ес-Z) (стр. 3 – стр. 8) | -15825 | -16938 | -18578 |
| 10 | Излишек (+) или недостаток (–) собственных и долгосрочных заемных источников формирования запасов и затрат (Ет=Ет-Z) (стр. 5 – стр. 8) | -15717 | -16820 | -18372 |
| 11 | Излишек (+) или недостаток (–) общей величины основных источников формирования запасов и затрат (Е =Е – Z) (стр. 7 – стр. 8) | -9885 | -8820 | -4410 |
| 12 | Трехкомпонентный показатель типа финансовой устойчивости S=(S (стр. 9), S (стр. 10), S (стр. 11)) | 0,0,0 | 0,0,0 | 0,0,0 |
Данные таблицы 2.5 показывают, что ОАО «Камышлинский молочный завод» находится в кризисном состоянии (S = (0,0,0)). Это обусловлено тем, что значительная доля собственного капитала направлялась на приобретение основных средств и в другие внеоборотные активы. Оставшихся средств не хватает для того, чтобы полностью покрыть стоимость запасов и затрат, поэтому для формирования запасов и покрытия затрат требуется привлечение краткосрочных и долгосрочных заемных средств, но и это не выход, все равно их недостаточно.
К причинам того, что ОАО «Камышлинский молочный завод» находится в кризисном финансовом состоянии можно отнести:
1) дефицит денежных средств;
выбор неэффективных методов реализации, недостаточное изучение рыночного спроса и конъюнктуры;
увеличение дебиторской задолженности. Наступление неплатежеспособности и даже банкротства некоторых покупателей (которые несколько бездумно были выбраны руководством ОАО «Камышлинский молочный завод») увеличивают статьи дебиторской задолженности и, как следствие, наступает банкротство самого предприятия;
собственные оборотные средства не покрывают затраты на покупку и хранение товарно-материальных ценностей, производственные мощности используются не полностью, в результате капитал заморожен и, как следствие, ухудшается финансовое состояние.
Для получения более подробной картины в таблице 2.6. рассчитаны и проанализированы все важнейшие относительные показатели, характеризующие финансовую устойчивость предприятия.
Выводы по результатам таблицы 2.6. следующие:
– коэффициент автономии в 2004–2006 годах не достигает нормального, допустимого ограничения. Это говорит о том, что не все обязательства ОАО «Камышлинский молочный завод» могут быть покрыты его собственными средствами.
Таблица 2.6. Анализ показателей финансовой устойчивости ОАО «Камышлинский молочный завод»
| № | Показатели | Нормальное ограничение | 2006 г. | ||
| 2004 г. | 2005 г. | ||||
| 1 | Имущество предприятия | 38913 | 34788 | 39866 | |
| 2 | Собственные средства | 12916 | 13139 | 14397 | |
| 3 | Заемные средства | 25997 | 21649 | 25469 | |
| 3.1 | Долгосрочные займы | 108 | 118 | 206 | |
| 3.2 | Краткосрочные займы | 5832 | 8000 | 13962 | |
| 3.3 | Кредиторская задолженность и прочие пассивы | 20057 | 13531 | 11301 | |
| 4 | Внеоборотные активы | 25318 | 25204 | 25176 | |
| 5 | Собственные оборотные средства | -12402 | -12065 | -10779 | |
| 6 | Оборотные активы | 13595 | 9584 | 14690 | |
| 6.1 | Запасы и затраты | 3423 | 4873 | 7799 | |
| 6.2 | Денежные средства и краткосрочные финансовые вложения | 256 | 280 | 274 | |
| 6.3 | Дебиторская задолженность и прочие активы | 9916 | 4431 | 6617 | |
| 7 | Коэффициент автономии (с. 2 / с. 1) | >=0,5 | 0,33 | 0,38 | 0,36 |
| 8 | Коэффициент соотношения заемных и собственных средств (с. 3 / с. 2) | <=1 | 2,01 |
1,65 |
1,77 |
| 9 | Коэффициент соотношения мобильных и иммобилизованных средств (с. 6 / с. 4) | X | 0,54 |
0,38 |
0,58 |
| 10 | Коэффициент маневренности (с. 5 / с. 2) | >=0,5 | -0,96 | -0,92 | -0,75 |
| 11 | Коэффициент обеспеченности запасов и затрат собственными источниками (с. 5 / с. 6.1) | >=0,16–0,8 | -3,6 |
-2,5 |
-1,38 |
| 12 | Коэффициент автономии источников формирования запасов и затрат (с. 5/(с. 5 + с. 3.2)) | 0,6 | 1,87 |
2,97 |
-3,39 |
| 13 | Коэффициент имущества производственного назначения (с. 4 + с. 6.1)/с. 1 | >=0,5 | 0,74 |
0,86 |
0,83 |
Доля собственных средств в общей сумме всех средств предприятия, авансируемых для осуществления успешной деятельности, за отчетный год снизилась, что свидетельствует об уменьшении финансовой независимости, понижает гарантии погашения предприятием своих обязательств и сужает возможность привлечения средств со стороны;
– коэффициент соотношения заемных и собственных в 2004–2006 годах значительно выше нормального ограничения. Наблюдается высокая финансовая зависимость предприятия от внешних источников кредитования;
– коэффициент соотношения мобильных и иммобилизованных средств в отчетном 2006 году повысился по сравнению с предшествующим годом. Это обстоятельство привело к тому, что на предприятии сложился крайне низкий уровень маневренности. Предприятие не может свободно маневрировать собственными средствами, что говорит об ухудшении его финансового положения (и подтверждает недостаточную ликвидность баланса);
– коэффициент обеспеченности запасов и затрат собственными источниками повысился за 2006 год, но значения данного коэффициента за 2004–2006 гг. не соответствуют нормативным. Это свидетельствует о том, что у ОАО «Камышлинский молочный завод» недостаточно собственных оборотных средств для покрытия запасов и затрат, однако, этот недостаток в отчетном году сократился, что потребовало привлечения дополнительных заемных средств;
– на предприятии довольно высокий удельный вес имущества производственного назначения: значение соответствующего показателя значительно превышает предельно допустимое значение.
Таким образом, проведенный анализ относительных показателей финансовой устойчивости подтвердил, что ОАО «Камышлинский молочный завод» находится в кризисном финансовом состоянии. Предприятие не может свободно маневрировать собственными средствами, это ухудшает его финансовое состояние.
Ликвидность предприятия (по существу это ликвидность его баланса) – это наличие у него оборотных средств в размере, теоретически достаточном для погашения краткосрочных обязательств хотя бы с нарушением сроков погашения, предусмотренных контрактами. Смысл данного определения состоит в том, что если процессы производства и реализации продукции идут в нормальном режиме, то денежных сумм, поступающих от покупателей в оплату полученной ими продукции, будет достаточно для расчетов с кредиторами, т.е. расчетов по текущим обязательствам. Оговорка о нарушении сроков погашения означает, что в принципе не исключены сбои в поступлении денежных средств от дебиторов, однако в любом случае эти деньги поступят и их будет достаточно для расчетов с кредиторами. Следовательно, основным признаком ликвидности служит формальное превышение (в стоимостной оценке) оборотных активов над краткосрочными пассивами. Чем больше это превышение, тем благополучнее финансовое состояние предприятия с позиции ликвидности.
Анализ ликвидности баланса заключается в сравнении средств по активу, сгруппированных по степени их ликвидности и расположенных в порядке убывания ликвидности, с обязательствами по пассиву, сгруппированными по срокам их погашения и расположенными в порядке возрастания сроков.
В зависимости от степени ликвидности, т.е. скорости превращения в денежные средства, активы предприятия разделяются на следующие группы:
А1 – наиболее ликвидные активы – денежные средства предприятия и краткосрочные финансовые вложения (ценные бумаги);
А2 – быстро реализуемые активы – дебиторская задолженность и прочие активы;
А3 – медленно реализуемые активы – запасы;
А4 – труднореализуемые активы – внеоборотные активы и убытки.
Пассивы баланса группируются по степени срочности их оплаты:
П1 – наиболее срочные обязательства – кредиторская задолженность;
П2 – краткосрочные пассивы – краткосрочные кредиты и заемные средства;
П3 – долгосрочные пассивы – долгосрочные кредиты и заемные средства;
П4 – постоянные пассивы – собственные средства.
Баланс считается абсолютно ликвидным, если имеют место соотношения:
А1 > П1 А2 > П2 А3 > П3 А4 < П4
Ликвидность актива – это его способность трансформироваться в денежные средства в ходе предусмотренного производственно – технологического процесса. Степень ликвидности – это продолжительность временного периода, в течение которого эта трансформация может быть осуществлена. Чем короче период, тем выше ликвидность данного вида активов.
Существует три относительных показателей ликвидности: коэффициенты абсолютной, критической и текущей ликвидности.
Различные показатели ликвидности не только дают характеристику устойчивости финансового состояния организации при различных методах учета ликвидности средств, но и отвечают интересам различных внешних пользователей аналитической информации.
Основной смысл расчета показателей ликвидности можно представить в виде следующего набора действий:
разделить текущие (оборотные) активы предприятия с позиции мобильности на 3 группы (группы располагаются в порядке убывания ликвидности, т.е. А1 – наиболее ликвидные активы; А2 – быстро реализуемые активы; А3 – медленно реализуемые активы) и определить значения числителей каждого из показателей ликвидности;
определить величину краткосрочных обязательств предприятия;
рассчитать значения показателей ликвидности, используя для этого уже известные показатели числителя и знаменателя. Схему расчета можно представить в виде таблице 2.7
 Таблица
2.7. Общая схема
формирования
показателей
платежеспособности
и ликвидности
|
Числитель Знаменатель |
Оборотные активы предприятия (А1 + А2 + А3) |
Оборотные активы за вычетом запасов (А1 + А2) |
Денежные средства (А1) |
| Сумма краткосрочных обязательств предприятия | Коэффициент текущей ликвидности | Коэффициент критической ликвидности | Коэффициент абсолютной ликвидности |
При анализе коэффициентов ликвидности следует иметь в виду, что:
Значение коэффициентов ликвидности может варьировать по отраслям и видам деятельности, а их разумный рост в динамике рассматривается как благоприятная тенденция.
2) Нормативное ограничение для коэффициента текущей ликвидности ≥ 2, для коэффициента критической ликвидности ≥ 1, для коэффициента абсолютной ликвидности ≥ 0,2.
Сгруппировав активы ОАО «Камышлинский молочный завод» по степени ликвидности, а пассивы – по степени срочности их оплаты (табл. 2.8) и сопоставив полученные данные с показателями абсолютно ликвидного баланса, можно отметить, что:
имеет место значительная нехватка наиболее ликвидных активов (денежных средств и высоколиквидных ценных бумаг) против большего объема наиболее срочных обязательств (недостаток в 2005 году составлял 13251 тыс. р., в 2006 году – 11027 тыс. р.). Эти показатели свидетельствуют о том, что только 2,4% срочных обязательств предприятия (на конец отчетного 2006 года) покрывались наиболее ликвидными активами, т.е. даже быстрореализуемых активов недостаточно для погашения кредиторской и прочих видов задолженности;
к концу отчетного 2006 года, ожидаемые поступления от дебиторов были больше краткосрочных кредитов банка на 7345 тыс. р., хотя еще в 2004 году этот недостаток составлял 3569 тыс. р., а в 2003 году наблюдался платежный излишек в 4084 тыс. р. Причиной появления платежного недостатка в 2006 году являются задержки поступлений от дебиторов. Только 27,3% краткосрочных и наиболее срочных обязательств покрывались легко- и быстрореализуемыми активами;
сравнение медленно реализуемых активов с долгосрочными пассивами показало, что платежный излишек в 2005 году составлял 4755 тыс. р., в 2006 году – уже 7593 тыс. р. Но этот излишек по причине его низкой ликвидности не может быть направлен на покрытие краткосрочных обязательств;
у предприятия недостаточно средств для покрытия труднореализуемых активов. Значительное вложение капитала в труднореализуемые активы может вызвать проблемы с платежеспособностью.
Анализ ликвидности подтвердил сделанный ранее вывод о том, что на предприятии наблюдается дефицит денежных средств. Компенсировать же столь значительный недостаток наиболее ликвидных активов медленнореализуемыми в реальной финансово-хозяйственной ситуации не удается. Поэтому бухгалтерский баланс ОАО «Камышлинский молочный завод» является недостаточно ликвидным, что подтверждает сделанное ранее заключение о кризисном финансовом состоянии предприятия.
Для проведения более полного аналитического исследования рассчитаем показатели ликвидности активов ОАО «Камышлинский молочный завод» (табл. 2.9). Данные таблицы свидетельствуют о том, что предприятие находится в кризисном финансовом состоянии. Коэффициенты ликвидности значительно ниже допустимых величин.
В отчетном году соотношение денежных средств и краткосрочных обязательств составляет 0,013: 1 на начало года и 0,011: 1 на конец года. Это свидетельствует о том, что еще в начале анализируемого года предприятие не являлось достаточно платежеспособным. Рост краткосрочных кредитов и займов стал причиной того, что погасить свои обязательства в срочном порядке предприятие не сможет.
Тот факт, что наиболее ликвидные средства в течении отчетного года составляли незначительную долю от обязательств предприятия, свидетельствует о серьезном дефиците свободных денежных средств. В этих условиях текущая платежеспособность предприятия полностью зависит от надежности дебиторов.
Соотношение легкореализуемых активов и краткосрочных обязательств составило на начало 2006 года 0,22: 1 и на конец года 0,27: 1. Это свидетельствует о том, что прогнозируемые платежные возможности
Таблица 2.8. Анализ ликвидности баланса ОАО «Камышлинский молочный завод» за 2004–2006 годы, тыс. р.
| Актив | 2004 г. | 2005 г. | 2006 г. | Пассив | 2004 г. | 2005 г. | 2006 г. |
Платежный излишек или недостаток |
||
| 2004 г. | 2005 г. | 2006 г. | ||||||||
| 1. Наиболее ликвидные активы (А1) | 256 | 280 | 274 | 1. Наиболее срочные обязательства (П1) | 20057 | 13531 | 11301 | -19801 | -13251 | -11027 |
| 2. Быстро реализуемые активы (А2) | 9916 | 4431 | 6617 | 2. Краткосрочные пассивы (П2) | 5832 | 8000 | 13962 | 4084 | -3569 | -7345 |
| 3. Медленно реализуемые активы (А3) | 3423 | 4873 | 7799 | 3. Долгосрочные пассивы (П3) | 108 | 118 | 206 | 3315 | 4755 | 7593 |
| 4. Трудно реализуемые активы (А4) | 25318 | 25204 | 25176 | 4. Постоянные пассивы (П4) | 12916 | 13139 | 14397 | 12402 | 12065 | 10779 |
Таблица 2.9. Анализ ликвидности активов баланса ОАО «Камышлинский молочный завод» за 2004–2006 гг.
| Статьи баланса и коэффициенты ликвидности | Норм. огр. | 2004 г. |
2005 г. |
2006 г. |
| 1. Краткосрочные обязательства | 25889 | 21531 | 25263 | |
| 2. Оборотные активы | 13595 | 9584 | 14690 | |
| 2.1 Запасы и затраты | 3423 | 4873 | 7799 | |
| 2.2 Денежные средства и краткосрочные ценные бумаги | 256 | 280 | 274 | |
| 2.3 Дебиторская задолженность и прочие активы | 9916 | 4431 | 6617 | |
| 3. Коэффициент абсолютной ликвидности (стр. 2.2:стр. 1) | >0,2–0,5 | 0,0099 | 0,013 | 0,011 |
| 4. Коэффициент критической ликвидности ((стр. 2.2+стр. 2.3):стр. 1) | >1 | 0,39 | 0,22 | 0,27 |
| 5. Коэффициент текущей ликвидности (стр. 2 : стр. 1) | >2 | 0,53 | 0,45 | 0,58 |
ОАО «Камышлинский молочный завод» невелики. В случае его критического положения, когда не будет возможности продать запасы, при условии своевременного проведения расчетов с дебиторами, предприятие сможет погасить лишь 27% краткосрочных обязательств (за счет наличности и за счет ожидаемых поступлений за отгруженную продукцию, выполненные работы и оказанные услуги).
Соотношение всех текущих активов и краткосрочных обязательств на начало отчетного 2006 года составляет 0,45:1, на конец года – 0,58:1. Снижение коэффициента покрытия текущей ликвидности обусловлено тем, что темпы роста краткосрочных обязательств (+17,33%) выше темпов роста оборотных средств (+1,53%). Следовательно, финансовое положение предприятия неблагополучное и для потенциальных партнеров (покупателей и держателей акций и облигаций) финансовый риск при заключении сделок значительно повышается.
Таким образом:
бухгалтерский баланс предприятия недостаточно ликвиден;
коэффициенты ликвидности значительно ниже допустимых величин и, что говорит о недостаточной ликвидности активов ОАО «Камышлинский молочный завод».
В результате проведения анализа финансового состояния и финансовой устойчивости предприятия можно сделать вывод: на предприятии наблюдается катастрофическая нехватка наличных денежных средства и краткосрочных финансовых вложений. Сформировавшаяся структура размещения средств ставит под угрозу дальнейшую стабильность деятельности предприятия (большая часть средств вложена в наименее ликвидные активы (основные средства и прочие внеоборотные активы)). Следовательно, руководству ОАО «Камышлинский молочный завод» надлежит принять срочные меры по стабилизации финансового положения предприятия. Такими мерами могут быть:
– инвентаризация состояния имущества с целью выявления активов «низкого» качества (изношенного оборудования, залежалых запасов материалов и т.п.);
– совершенствование организации расчетов с покупателями;
– сокращение чрезмерных запасов товарно – материальных ценностей и, как следствие, уменьшение оттока денежных средств;
– сокращение дебиторской задолженности путем начисления пени или
оговаривания суммы штрафов за несвоевременную оплату покупателям продукции ОАО «Камышлинский молочный завод»;
– разработка руководством предприятия более эффективных методов реализации и более полное изучение ими рыночного спроса и конъюнктуры;
– сокращение величины долгосрочных и краткосрочных кредитов и займов (по причине чрезвычайно высоких процентов по ним).
2.3 Анализ финансовых результатов ОАО «Камышлинский молочный завод»
Проведем анализ прибыли ОАО «Камышлинский молочный завод». Результаты анализа сведем в таблицу 2.10. Проведенный анализ показал, что прибыль от продажи продукции (работ, услуг) за 2005 год увеличилась на 5,7% и составила 6404 тыс. р., что свидетельствует об отсутствии трудностей с реализацией продукции, о хорошо налаженных связях с потребителями, о достаточном изучении рыночного спроса и конъюнктуры. Операционные расходы превысили операционные доходы на 581 тыс. р., что в 3,2 раза меньше, чем в предшествующем году. Это говорит о том, что предприятие терпит убытки, связанные с курсовыми разницами ценных бумаг и переоценкой активов. Расходы от внереализационных операций превысили доходы на 1745 тыс. р., что в 3,35 раза больше, чем в 2005 году. Данная динамика напрямую связана с оплатой процентов за пользование кредитами. Чистая прибыль 2006 г. снизилась на 630 тыс. р. (на 33,99%) за счет уменьшения балансовой прибыли (и, как следствие, уменьшения налога на прибыль) и роста выплаченных пени.
В связи с выявленной динамикой руководству предприятия можно порекомендовать уделить особое внимание работе с ценными бумагами, реализовать излишние активы, продолжить деятельность по налаживанию связей с потребителями, более детально изучать рыночный спрос и конъюнктуру.
Таким образом, проведенный анализ показал, прибыль от продажи продукции (работ, услуг) за отчетный 2006 год возросла, что связано с влиянием различных факторов производства и реализации.
Динамика основных показателей прибыли приведена на рис. 2.9
Таблица 2.10. Анализ прибыли (убытков) ОАО «Камышлинский молочный завод» за 2004–2006 гг.
| № п/п | Показатели | 2004 год | 2005 год | 2006 год |
Отклонение от 2005 года, тыс. р. |
Темпы роста к 2005 го-ду, % |
|||
| тыс. р. | % | тыс. р. | % | тыс. р. | % | ||||
| 1. | Балансовая прибыль | 4235 | 100 | 3260 | 100 | 2453 | 100 | -807 | 75,2 |
| 1.1 | Прибыль от продажи продукции, работ, услуг | 5982 | 141,25 | 6056 | 185,8 | 6404 | 261,1 | +348 | 105,7 |
| 1.2 | Операционные доходы (+), расходы (–) | -618 | -14,6 | -1847 | -56,7 | -581 | -23,7 | + 1266 | 31,5 |
| 1.3 | Доходы (+), расходы (–) от внереализационных операций | -916 | -21,6 | -521 | -15,9 | -1745 | -71,1 | -1224 | 334,9 |
| 1.4 | Проценты к получению | - | - | - | - | - | - | - | - |
| 1.5 | Проценты к уплате | -213 | -5,05 | -428 | -13,2 | -1625 | -66,3 | -1197 | 379,7 |
| 2. | Налог на прибыль | (1565) | X | (1204) | X | (960) | X | -244 | 79,7 |
| 3. | Отложенные налоговые обязательства | 132 | X | 118 | X | 88 | X | -30 | 74,6 |
| 4. | Пени | (413) | X | (400) | X | (410) | X | +10 | 102,5 |
| 5. | Чистая прибыль | 2385 | X | 1774 | X | 1171 | X | -630 | 66,01 |
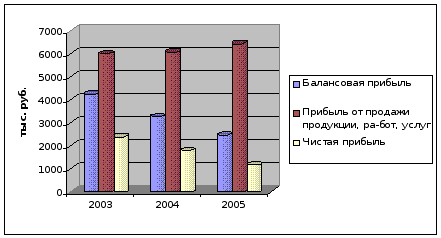
Рис. 2.9. Динамика показателей прибыли в 2004–2006 гг.
2.4 Анализ эффективности деятельности предприятия ОАО «Камышлинский молочный завод»
Эффективность деятельности предприятия – это его способность прибыльно функционировать в условиях нестабильной внешней среды при постоянном совершенствовании механизма управления в целях достижения основных стратегических задач предприятия.
Основными показателями эффективности деятельности предприятия традиционно считаются показатели рентабельности и деловой активности.
Термин «деловая активность» начал использоваться в отечественной учетно-аналитической литературе сравнительно недавно. Трактовка этого термина может быть различной: в широком смысле деловая активность означает весь спектр усилий, направленных на продвижение предприятия на рынках продукции, труда, капитала. В контексте анализа финансово-хозяйственной деятельности этот термин понимается в более узком смысле – как текущая производственная и коммерческая деятельность предприятия (в этом случае словосочетание «деловая активность» представляет собой, возможно, не вполне удачный перевод англоязычного термина «business activity»).
Оценка деловой активности на качественном уровне может быть получена в результате сравнения деятельности данного предприятия и родственных по сфере приложения капитала предприятий, поэтому главными качественными критериями деловой активности являются:
широта рынков сбыта продукции (включая наличие поставок на экспорт);
репутация предприятия (выражающуюся, в частности, в известности клиентов, пользующихся услугами предприятия).
Количественные показатели деловой активности характеризуют эффективность использования оборотных и финансовых ресурсов предприятия и позволяют провести анализ оборачиваемости этих ресурсов по следующим направлениям:
эффективность использования имущества предприятия в целом и по отдельным составляющим (оборачиваемость внеоборотных и оборотных средств, собственного капитала и кредиторской задолженности);
эффективность использования отдельных составляющих оборотных средств – запасов, готовой продукции, дебиторской задолженности, свободных денежных средств и ценных бумаг.
При этом следует иметь в виду, что оборачиваемость средств предприятия можно оценивать двумя способами:
а) скоростью оборота – т.е. сколько оборотов делает капитал предприятия (или его составляющие) за анализируемый период;
б) средним сроком оборота (периодом оборота) – т.е. сколько дней требуется для возвращения в хозяйственную деятельность предприятия денежных средств, вложенных в производственно-коммерческие организации.
Оба этих способа дают практически равнозначную информацию, т. к. между ними существует следующая взаимосвязь:
Средний
срок оборота
=
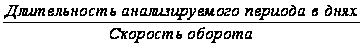 (2.16)
Показатели деловой активности аналитики зачастую объединяют с показателями рентабельности в одну группу, называя их при этом показателями оценки результатов хозяйственной деятельности. Однако опыт показывает, что на практике для экономической оценки конечных результатов деятельности отечественных производственных предприятий особое внимание уделяется показателям рентабельности, т. к. они служат важнейшими показателями не только эффективности деятельности предприятия, но и его конкурентоспособности и доходности производства товаров и оказания услуг.
В широком смысле слова понятие рентабельность означает прибыльность, доходность и характеризует прибыль, полученную с 1 р. средств, вложенных в финансовые либо другие операции предприятия. Предприятие считается рентабельным, если результаты от реализации продукции (работ, услуг) покрывают издержки производства (обращения), и, кроме того, образуют сумму прибыли, достаточную для нормального функционирования предприятия.
Известно множество показателей рентабельности в зависимости от того, с чьей позиции пытаются оценить эффективность финансово-хозяйственной деятельности предприятия. Поэтому выбор оценочного коэффициента зависит от алгоритма расчета, точнее, от того, какой показатель эффекта (прибыли) используется в расчетах. Не случайно в мировой учетно-аналитической практике известны различные интерпретации показателей прибыли, а какого-то единого универсального коэффициента эффективности не существует.
В качестве показателя прибыли могут быть взяты:
прибыль от продаж;
прибыль до налогообложения (балансовая прибыль);
чистая прибыль.
Сторонних пользователей информации (инвесторов, кредиторов) при проведении оценки текущей деятельности предприятия, прежде всего, интересует вопрос инвестиционной привлекательности данного предприятия, поэтому в качестве эффекта чаще всего используется показатель чистой прибыли.
Существует два подхода к оценке экономической эффективности – ресурсный и затратный. В общем виде показатель экономической эффективности (EFF) выражается формулой:
EFF
=
 (2.17)
где EF – величина экономического эффекта;
RC – величина ресурсов (стоимостная оценка капитала, материальных ресурсов в различной классификации и др.), или затрат (показатели выручки от реализации товаров, продукции, работ, услуг (в целом и по видам)).
Расчет коэффициентов деловой активности выполняется по следующим зависимостям:
– коэффициент общей оборачиваемости капитала (К1а):
К1а = М/Вср, (2.18)
где М – выручка от реализации продукции (работ, услуг);
Вср – средний за период итог баланса.
– коэффициент оборачиваемости мобильных средств (К2а):
К2а = М/Rа.ср, (2.19)
где Rа.ср – средняя за период величина оборотных активов по балансу.
– коэффициент оборачиваемости материальных оборотных средств (К3а):
К3а = М/Zср, (4.5)
где Zср – средняя стоимость запасов.
– коэффициент оборачиваемости готовой продукции (К4а);
К4а = М/Zгпср, (2.20)
где Zгпср – средняя за период величина готовой продукции.
– коэффициент оборачиваемости дебиторской задолженности (К5а):
К5а = М/rаср, (4.7)
где rаср - средняя за период дебиторская задолженность.
– средний срок оборота дебиторской задолженности (К6а):
К6а = 365/К5а. (2.21)
– коэффициент оборачиваемости кредиторской задолженности (К7а):
К7а = М/rпср, (2.22)
где rпср - средняя за период кредиторская задолженность.
– средний срок оборота кредиторской задолженности (К8а):
К8а = 365/К7а. (2.23)
– фондоотдача внеоборотных активов (К9а):
К9а = М/Fcр, (2.24)
где Fср – средняя за период величина внеоборотных активов по балансу.
– коэффициент оборачиваемости собственного капитала (К10а):
К10а = М/ИССР, (2.25)
где ИССР – средняя за период величина источников собственных средств предприятия по балансу.
Анализ рентабельности заключается в исследовании уровней и динамики различных показателей рентабельности, являющихся относительными показателями финансовых результатов деятельности предприятия.
Чистая рентабельность продаж (Рпр) определяется по формуле:
Рпр = ПЧ/ Мр, (2.26)
где ПЧ – чистая прибыль;
Мр – выручка от продажи (без НДС).
Расчет коэффициента рентабельности активов (имущества) выполняется с использованием следующих зависимостей.
Ра = П ч / В, (2.27)
где Ра – коэффициент рентабельности активов (имущества);
Пч – чистая прибыль;
В-валюта баланса (средняя величина активов – рассчитывается по данным баланса или учетных регистров).
Этот коэффициент показывает, какую прибыль получает предприятие с каждого рубля, вложенного в активы.
В аналитических целях определяется рентабельность как по всей совокупности активов, так и текущих оборотных активов:
Р та = Пч /Ф та, (2.28)
где Р та – рентабельность текущих активов;
Ф та – средняя величина текущих активов (рассчитывается по данным баланса или учетных регистров).
Показателем, отражающим эффективность использования средств, инвестированных в предприятие, является рентабельность инвестированного (перманентного) капитала, рассчитываемый по формуле:
РИ
 (2.29)
где РИ – рентабельность инвестиций;
(В – Кt) – перманентный капитал (средняя величина активов за вычетом краткосрочных обязательств).
В иерархии показателей рентабельности одно из самых важных мест принадлежит показателю рентабельности отдачи акционерного капитала.
Существует два подхода к исчислению коэффициентов в зависимости от того, выделяются держатели обыкновенных акций из общей совокупности собственников или нет. Если такого обособления не делается – в случае, когда число владельцев привилегированных акций невелико или их вообще нет, – то рассчитывается показатель рентабельности собственного капитала. Расчет производится по формуле:
Рск = Пч / ИС, (2.30)
где Рск – рентабельность собственного впитала;
ИС – источники собственных средств.
Исследуем уровни и динамику некоторых финансовых коэффициентов рентабельности, которые являются относительными показателями финансовых результатов деятельности предприятия (табл. 2.11)
Из табл. 2.11 видно, что ОАО «Камышлинский молочный завод» – предприятие рентабельное. Однако, эффективность работы предприятия за отчетный 2006 год снизилась. В расчете на тысячу рублей своего имущества предприятием было получено 9 р. и 6 р. балансовой прибыли и 5,1 р. и 3 р. нераспределенной (чистой) прибыли в 2005 году и отчетном 2006 году, соответственно.
Имущество ОАО «Камышлинский молочный завод» за отчетный год также стало использоваться менее эффективно. Так, в расчете на каждую тысячу рублей собственного капитала в отчетном году было получено 81 р. прибыли, а в предшествующем году – на 5,5 р. больше. Эффективное использование основных средств и прочих внеоборотных активов привело к прибыльной деятельности завода, однако в отчетном году рентабельность производственных фондов составляет 9,7%, в предшествующем году – на 4,7% больше.
На каждую тысячу рублей, вырученных от продажи продукции, в 2005 году было получено 4,4 р. прибыли, однако уже в отчетном году прибыль составила 3,4 р. Производимая продукция в отчетном году становится менее рентабельной.
Перманентный капитал использовался достаточно эффективно, хотя показатели рентабельности снизились с 25 до 17%.
Таким образом, анализ рентабельности показал, что результаты от продажи продукции (работ, услуг) покрывают издержки производства и образуют сумму прибыли на каждый рубль вложенного капитала, достаточную для нормального функционирования предприятия. Однако, экономическая целесообразность функционирования ОАО «Камышлинский молочный завод» незначительно, но снизилась.
Таблица 2.11. Оценка рентабельности ОАО «Камышлинский молочный завод» за 2004–2006 гг.
| № |
Показатели |
2004 г. | 2005 г. | 2006 г. |
| 1 | Балансовая прибыль (убыток) | 4235 | 3260 | 2453 |
| 2 | Средняя валюта баланса | 38913 | 34788 | 39866 |
| 3 | Нераспределенная прибыль (убыток) | 2385 | 1774 | 1171 |
| 4 | Средняя величина собственного капитала | 12916 | 13139 | 14397 |
| 5 | Средняя стоимость основных средств и прочих внеоборотных активов | 25318 | 25204 | 25176 |
| 6 | Выручка от продажи продукции | 176944 | 136207 | 187735 |
| 7 | Средняя величина долгосрочных кредитов и займов | 108 | 118 | 206 |
| 8 | Прибыль (убыток) от продажи продукции | 5982 | 6056 | 6404 |
| 9 | Общая рентабельность предприятия (с. 1 / с. 2) | 0,11 | 0,09 | 0,06 |
| 10 | Чистая рентабельность предприятия (с. 3 / с. 2) | 0,06 | 0,051 | 0,03 |
| 11 | Чистая рентабельность собственного капитала (с. 3 / с. 4) | 0,18 | 0,135 | 0,08 |
| 12 | Фондорентабельность (с. 1 / с. 5) | 0,17 | 0,13 | 0,097 |
| 13 | Рентабельность продаж (с. 8 / с. 6) | 0,034 | 0,044 | 0,034 |
| 14 | Рентабельность перманентного капитала (с. 1/(с. 4 + с. 7)) | 0,33 | 0,25 | 0,17 |
Для оценки эффективности использования ресурсов предприятия в табл. 2.12 рассчитаны различные показатели, характеризующие интенсивность использования всех ресурсов и их видов: основных, нематериальных и оборотных активов.
Проанализировав рассчитанные в таблице 2.12 показатели, можно сделать вывод, что ОАО «Камышлинский молочный завод» обладает недостаточно высокой степенью деловой активности.
Проведем подробный анализ деловой активности (по коэффициентам) для того, чтобы охарактеризовать эффективность использования ресурсов