Анализ финансово-хозяйственной деятельности предприятия ОАО "Камышенский молочный завод"
коэффициент общей оборачиваемости капитала за отчетный год увеличился на 0,81 пункта и составил к концу отчетного года значение 4,71; тенденция в сторону роста этого показателя свидетельствует о незначительном повышении эффективности использования экономического потенциала;
основные фонды стали использоваться более эффективно, так как если в предшествующем году на каждую 1000 р. основных средств и прочих внеоборотных активов было получено 540 р. денежных средств, то в отчетном году – уже 746 р.;
анализ коэффициента оборачиваемости мобильных средств показал, что если в предшествующем году оборотный капитал совершал 14,2 оборота (т.е. длительность 1 оборота составила 25,4 дня), то в отчетном году оборачиваемость снизилась на 1,4 оборота в год. Следовательно, наблюдается
незначительное ухудшение финансового состояния предприятия, снижается платежеспособность;
анализ показателей товарно-материальных ценностей показал, что:
– оборачиваемость производственных запасов снизилась на 3,46 оборота, что свидетельствует о понижении эффективности работы предприятия в области заготовки запасов (увеличиваются затраты на содержание и перемещение запасов);
– оборачиваемость готовой продукции снизилась в 4,5 раза, при этом если в предшествующем году длительность 1 оборота составляла 0,02 дня, то в отчетном году – уже 0,7 дня. Эти данные свидетельствуют о недостаточно налаженных каналах сбыта продукции;
Таблица 2.12. Оценка деловой активности ОАО «Камышлинский молочный завод» за 2004–2006 гг.
| № | Показатели | 2004 г. | 2005 г. | 2006 г. |
| 1 | Выручка от продажи продукции | 176944 | 136207 | 187735 |
| 2 | Себестоимость продажи продукции | 170962 | 130151 | 181331 |
| 3 | Средний за период итог баланса | 38913 | 34788 | 39866 |
| 4 | Средняя стоимость оборотных активов | 13595 | 9584 | 14690 |
| 5 | Средняя величина запасов и затрат | 3423 | 4873 | 7799 |
| 6 | Средняя величина готовой продукции | 164 | 60 | 373 |
| 7 | Средняя величина дебиторской задолженности | 7927 | 2037 | 5290 |
| 8 | Средняя величина кредиторской задолженности | 20057 | 13531 | 11301 |
| 9 | Средняя величина свободных ден. ср-в и цен. бумаг | 256 | 280 | 274 |
| 10 | Средняя величина собственного капитала | 12916 | 13139 | 14397 |
| 11 | Средняя величина ос. ср-в и прочих внеоб-х активов | 25318 | 25204 | 25176 |
| 12 | Коэффициент общей оборачиваемости капитала (с. 1 / с. 3) | 4,55 | 3,9 | 4,71 |
| 13 | Коэффициент оборачиваемости моб-х ср-в (с. 1 / с. 4) | 13,02 | 14,2 | 12,8 |
| 14 | Оборачиваемость запасов (с. 2 / с. 5) | 49,95 | 26,71 | 23,25 |
| 15 | Оборачиваемость готовой продукции (с. 1 / с. 6) | 1078,9 | 2270,1 | 503,3 |
| 15 | Оборачиваемость готовой продукции (с. 1 / с. 6) | 1078,9 | 2270,1 | 503,3 |
| 16 | Оборачиваемость дебиторской задолженности (с. 1 / с. 7) | 22,32 | 66,87 | 35,49 |
| 17 | Средний срок оборота дебитор. задолж-ти (360 дн./с. 16) | 16,13 | 5,4 | 10,14 |
| 18 | Оборачиваемость кредиторской задолж-ти (с. 1 / с. 8) | 8,82 | 10,07 | 16,6 |
| 19 | Средний срок оборотов кредиторской задолж-ти (360 дн. /с. 18) | 40,8 | 35,75 | 21,69 |
| 20 | Оборачиваемость банковских активов (с. 1 / с. 9) | 691,19 | 486,45 | 685,16 |
| 21 | Оборачиваемость собственного капитала (с. 1 / с. 10) | 13,7 | 10,37 | 13,04 |
| 22 | Фондоотдача осн. ср-в и пр. внеоб-х активов (с. 1 / с. 11) | 6,99 | 5,4 | 7,46 |
анализ оборачиваемости дебиторской задолженности показал, что коэффициент оборачиваемости дебиторской задолженности снизился на 31,38 оборота. Если в предшествующем году продолжительность 1 оборота была 5,38 дня, то уже в отчетном году она составила 10,14 дня. Это существенное снижение свидетельствует об увеличении предоставляемого кредита (рост дебиторской задолженности обусловлен неплатежеспособностью потребителей). Средний срок оборота дебиторской задолженности увеличился на 5,4 дня, что повышает риск ее непогашения. Руководству предприятия следует расширить круг потребителей, большее внимание уделять контролю за состоянием расчетов с покупателями, использовать способ предоставления скидок при долгосрочной оплате, следить за соотношением дебиторской и кредиторской задолженности;
оборачиваемость кредиторской задолженности увеличилась на 6,53 оборота, при этом если в предшествующем году 1 оборот длился 35,75 дня, в отчетном году он сократился до 21,69 дня. Эти данные свидетельствуют об уменьшении кредиторской задолженности, что ослабляет зависимость предприятия от средств кредиторов (увеличение финансовой независимости);
банковские активы (свободные денежные средства и ценные бумаги) в отчетном году совершали 685,16 оборота, что на 198,71 оборота больше, чем в предыдущем году. Столь высокий показатель коэффициента оборачиваемости в предыдущем году свидетельствует об их серьезном дефиците, однако снижение величины денежных средств в отчетном году приводит к увеличению данного коэффициента, а следовательно к росту потребности в денежных средствах. Это оказывает негативное влияние на финансовое состояние предприятия;
анализ оборачиваемости собственных средств показал, что если в предшествующем году на каждый рубль собственного капитала получено 10,37 р., то уже в отчетном году – на 2,67 р. больше. Это свидетельствует о том, что собственный капитал стал использоваться более эффективно.
Итак, можно сказать, что уровень деловой активности на ОАО «Камышлинский молочный завод» недостаточно высок. Это связано с недальновидной политикой руководства в вопросах формирования запасов, предоставления кредитов своим покупателям, непродуманной ценовой политикой, неблагоприятной экономической ситуацией в стране и связанных с ней условий хозяйствования предприятия.
Анализируемое предприятие является коммерческой организацией, преследующей в качестве основной цели своей предпринимательской деятельности извлечение прибыли.
Предметом деятельности ОАО «Камышлинский молочный завод» являются: прием от производителя и населения молока, его переработка и реализация, изготовление и реализация молочных и кисломолочных продуктов (молоко, сливки, сметана, масло, творог и др.); торговая деятельность; снабженческо-сбытовая деятельность.
Органами управления Общества являются:
– общее собрание акционеров;
– Совет директоров общества;
– директор – единоличный исполнительный орган.
В результате проведенного анализа можно сделать следующие выводы:
1) ОАО «Камышлинский молочный завод» находится в кризисном финансовом состоянии. Это обусловлено тем, что значительная доля собственного капитала направлялась на приобретение основных средств и в другие внеоборотные активы. Оставшихся средств не хватает для того, чтобы полностью покрыть стоимость запасов и затрат, поэтому для формирования запасов и покрытия затрат требуется привлечение краткосрочных и долгосрочных заемных средств, но и их не хватает.
2) Анализ ликвидности подтвердил сделанный ранее вывод о том, что на предприятии наблюдается дефицит денежных средств. Компенсировать же столь значительный недостаток наиболее ликвидных активов медленнореализуемыми в реальной платежной ситуации не удается. Поэтому бухгалтерский баланс ОАО «Камышлинский молочный завод» является недостаточно ликвидным, что подтверждает сделанное ранее заключение о кризисном финансовом состоянии предприятия.
3) Анализ балансовой прибыли ОАО «Камышлинский молочный завод» показал, что прибыль от продажи продукции (работ, услуг) за 2006 год увеличилась. Однако чистая прибыль за отчетный 2005 г. снизилась на за счет уменьшения балансовой прибыли и роста выплаченных пени.
4) Анализ рентабельности ОАО «Камышлинский молочный завод» показал, что результаты от продажи продукции (работ, услуг) покрывают издержки производства и образуют сумму прибыли на каждый рубль вложенного капитала, достаточную для нормального функционирования предприятия, однако, экономическая целесообразность его функционирования незначительно, но снизилась.
5) Анализ показателей деловой активности показал, что ОАО «Камышлинский молочный завод» обладает недостаточно высокой степенью деловой активности. Это связано с недальновидной политикой руководства в вопросах формирования запасов, предоставления кредитов своим покупателям, непродуманной ценовой политикой, неблагоприятной экономической ситуацией в стране и связанных с ней условий хозяйствования предприятия.
3. Внедрение на предприятии автоматизированного рабочего места (АРМ) финансиста-аналитика как инструмента повышения роли финансового анализа в управлении предприятием
В предыдущих разделах нами была рассмотрена методология проведения финансового анализа предприятия. Необходимость его проведения очевидна – адекватная оценка финансового состояния предприятия – один из основных факторов повышения его устойчивости, платежеспособности и эффективности функционирования.
Руководству предприятия необходимо добиться улучшения организации финансового анализа, направлений для достижения данной цели предостаточно.
В данном разделе хотелось бы рассмотреть путь унификации этой работы, и внедрение на предприятии при проведении анализа финансового состояния принципа комплексной автоматизации.
При создании и внедрении на предприятии АРМ важным вопросом является расчет эффективности такого внедрения.
Большинство современных руководителей понимают стратегическое значение информационных технологий (ИТ) и систем (ИС), вероятно, некоторые из них в прошлом сыграли роль в осуществлении проектов с ИТ-основой. Однако они отвечают за распределение финансовых и человеческих ресурсов целой корпорации между всеми направлениями бизнеса. Как и все рационально мыслящие люди, руководители хотят вкладывать капитал в предложения с наибольшей вероятностью отдачи.
Остальные направления соперничают с ИТ за часть бюджета. Так как бюджетные ресурсы ограничены, представители каждого отдела излагают свои доводы в пользу финансирования своего подразделения. Трудно убедить финансового эксперта одной только привлекательной стоимостью. Более того, приносящие доход отделы в большинстве организаций имеют более весомый голос, чем вспомогательные (такие как ИТ) /6/.
Руководство производственных организаций должно решить, вкладывать ли капитал в высокоточное оборудование или в систему для координации контактов между поставщиком и потребителем.
Решая вопрос о том, какие направления для капиталовложений выбрать, высшее руководство учитывает продолжительность отдачи, то есть то время, через которое станет очевидной прибыль от рентабельности, снижении риска и технологиях для реального бизнеса. Следовательно, будет труднее оправдать инвестиции в информационные технологии, которые характеризуются большей продолжительностью отдачи, например развитие инфраструктуры.
Таким образом, в данном разделе дипломной работы предпримем попытку оценить насколько эффективным будет являться внедрение на предприятии автоматизированного рабочего места финансиста-аналитика, приоритетным направлением в работе АРМ будет отводиться оценке финансового состояния предприятия.
Анализ эффективности внедрения АРМ сводится к анализу внедрения информационных технологий финансового анализа деятельности предприятия, т. к. техническая, методическая и информационная база уже имеются. Методика анализа, его информационная база рассмотрены в разделах первом и втором дипломной работы
Определение экономической эффективности программного обеспечения основано на принципах определения экономической эффективности производства и использования в деятельности предприятия новой техники. Основными определяющими показателями экономической эффективности от разработки и использования программного обеспечения являются:
годовой экономический эффект от использования программных средств,
расчётный коэффициент сравнительной эффективности применения нового программного средства,
расчётный срок окупаемости дополнительных капитальных вложений в новое программное средство /9/.
Расчёт затрат, связанных с разработкой, производством и использованием программного средства
При определении потенциального и гарантированного экономического эффекта от разработки и использования программного средства затраты учитываются следующим образом.
Разработка
Кр = ЗПр +Зэвм +Срн (руб.) (3.1)
Цнт = Кр * (1 + R/100) (руб.) (3.2)
Изготовление
Ст = ЗПоп + Зэвм + Зм + Снт + Свнт + Кпр.нт руб.) (3.3)
Использование
Ки = Цт + Зосв (руб.) (3.4)
С = Зпоп + Зэвм + Зпроч (руб.) (3.5)
Цт = Ст * (1 + R/100) (руб.) (3.6)
где Кр – капитальные затраты на разработку программного средства,
ЗПр – затраты на заработную плату разработчиков программного средства,
Зэвм – затраты, связанные с использованием ЭВМ,
Снр – накладные расходы при разработке программного средства,
Зпоп – затраты на заработную плату операторов,
Ст – себестоимость тиражирования программного средства,
Зм – затраты на материалы,
Снт – накладные расходы на тиражирование программного средства,
Свн.т – внепроизводственные расходы при тиражировании программного средства,
R – плановая рентабельность, %,
Ки – капитальные затраты, возникающие при использовании программного средства,
Цнт, Цт – оптимальная цена программного средства,
Кпр.нт – приведённые затраты на приобретение программных средств для тиражирования,
Зосв – затраты, связанные с освоением программных средств,
Зпроч – прочие затраты (они равны примерно 5% от Зпоп),
Если программное средство разрабатывается и используется внутри организации, тогда:
Ки = Кр + Зосв (руб.) (3.7)
Расчёт составляющих затрат
Затраты на заработную плату разработчикам программного средства рассчитываются в соответствии с выражением:
ЗПр = tр * Зчас (1 + Нд) (1 + Нс) (руб.) (3.8)
где tр – трудоёмкость разработки программы, час,
Зчас – среднечасовая заработная плата программиста,
Нд – коэффициент, указывающий дополнительную заработную плату (0,1),
Нс – норма отчислений на социальное страхование.
Трудоёмкость решения задачи на ЭВМ с помощью программного средства:
tреш = tи + tп + tэвм + t др + tдо (часы) (3.9)
где tи - затраты времени на изучение задачи, часы,
tп - затраты времени на подготовку исходных данных, часы,
tэвм - затраты времени на решение задачи на ЭВМ, часы,
t др - затраты времени на подготовку документации, часы,
tдо – затраты времени на печать и редактирование отчёта, часы.
Затраты, связанные с использованием ЭВМ на этапах разработки и использования программного средства:
Зэвм = Цчм * tм (руб.) (3.10)
Цчм – цена одного часа времени работы на ЭВМ, руб.
tм – время работы ЭВМ для решения задачи при отладке, часы.
Затраты на освоение программного средства:
Зосв = Зу + ЗПоп + Зэвм (руб.) (3.11)
где Зу – затраты на оплату услуг, руб.
Зэвм – затраты, связанные с использованием ЭВМ, руб.
ЗПоп – затраты на заработную плату операторов, руб.
ЗПоп = Зчас * tобуч (1+Нд) (1+Нс) (руб.) (3.12)
Зу = Цу
Зэвм = Цчм * tобуч (руб.) (3.13)
где tобуч – машинное время, затраченное на обучение, час
Цу – цена услуг поставщика программного обеспечения, руб.
Расчёт затрат, связанных с базовым вариантом
Базовым вариантом, использовавшимся в организации до внедрения разработанного программного средства, может быть как использование другого, менее совершенного программного средства, так и ручной (безмашинный) вариант расчётов или решения задач.
Затраты на решение задачи, производимое вручную:
Зруч = ЗПоп + Зпр (руб.) (3.14)
Зпр – прочие расходы, составляют 5–10% от ЗПоп.
Заработная плата операторов определяется в соответствии с выражением:
Зпоп = Зчас * tр (1 + Нд) (1 + Нс) (руб.) (3.15)
tр – трудоёмкость затрат для решения задачи, час
tр = tи + tп + tреш + t др + tдо (3.16)
tи - затраты времени на изучение задачи, час.
tп - затраты времени на подготовку исходных данных, час.
tреш – затраты времени на решение задачи, час.
t др - затраты времени на подготовку документации, час.
tдо – затраты времени на печать и редактирование отчёта, час.
Цель внедрения программных средств: создание автоматизированного рабочего места финансиста-аналитика, ускорение решения задач, избавление от сверхурочных, уменьшение затрат на заработную плату.
Базовый вариант: безмашинное решение задач (то есть ручной вариант).
Единица измерения работ: время в часах.
Планируемые источники экономии: уменьшение количества операторов, сокращение времени на проведение расчетов, сокращение затрат на заработную плату (в частности, за счёт избавления от сверхурочных).
Расчёт затрат на разработку программных средств
В данном случае для реализации работ выбран следующий календарный график (см. таблицу 16).
В себестоимость разработки программных средств включаются затраты:
основная заработная плата,
дополнительная заработная плата,
единый социальный налог,
стоимость материалов, покупных изделий и полуфабрикатов,
прочие расходы,
– накладные расходы.
Таблица 3.1. Календарный график выполнения работ по разработке ЭИС финансового анализа
| № n/n | Этапы | Виды работ | Исполнитель | Длительность работы, дни | ||
| Январь | Февраль | Март | ||||
| 17 раб. дн. | 21 раб. дн. | 22 раб. дн. | ||||
| 1 | Разработка технико-экономического задания | Изучение объекта автоматизации, выделение функций, которые необходимо автоматизировать | Экономист-аналитик | 5 | ||
| 2 | Ознакомительный | Проработка литературы, ознакомление с правилами формирования бухгалтерских отчетностей | Экономист-аналитик | 5 | ||
| 3 | Подготовительный | Составление основных баз данных, алгоритма программы | Экономист-аналитик | 7 | ||
| 4 | Машинное моделирование | Разработка, отладка и тестирование программы | Программист | 21 | 15 | |
| 5 | Расчетный | Проведение расчетов по фактическим данным | Экономист-аналитик | 10 | 10 | |
| 6 | Заключительный | Формирование отчетностей по итогам проводимых работ | Экономист-аналитик | 10 | ||
Основная и дополнительная заработная плата.
Размер дополнительной заработной платы сотрудников определяется в процентах от основной. Обычно дополнительная заработная плата составляет 10–12% от основной заработной платы. Расчет расходов на оплату труда исполнителей проекта представлен в таблице 3.2.
Единый социальный налог
На эту статью относятся отчисления на оплату перерывов в работе по временной нетрудоспособности. Единый социальный налог составляет 26,4% от величины основной заработной платы.
Зсн = Зосн * 0,264 = 5932,66 руб.
Таблица 3.3. Определение затрат на материалы, покупные изделия и полуфабрикаты.
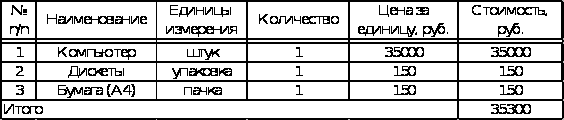
Транспортные расходы учитываются здесь же и составляют 5% итоговой суммы, т.е. 1758,5 руб.
Затраты на материалы и покупные изделия равны:
Зм = 35300 +1765 = 37065 руб.
Накладные расходы
Нормативные накладные расходы равны 40% от суммы основной и дополнительной заработной платы:
Зн = (Зосн + Здоп) * 0,4 = 18228,84* 0,4 = 7291,54 руб.
Прочие расходы
Сумма прочих расходов рассчитывается следующим образом:
Прочие расходы = время для разработки и отладки программного средства на ЭВМ * себестоимость 1 часа машинного времени + потребляемая мощность * стоимость 1 КВт-час электроэнергии * время для разработки и отладки программного средства на ЭВМ
Время для разработки и отладки программного средства на ЭВМ = Количество дней работы * Продолжительность рабочего дня
Новое программное обеспечение не приобреталось. Затраты на освоение программного средства также нулевые.
Прочие расходы = 36*8*5 + 0,25*1,15*36*8 = 1522,8 (руб.)
Таблица 3.4. Итоговая таблица сметы затрат
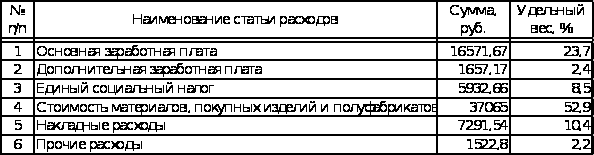
Цена программного продукта
Рассчитаем цену программного продукта с учетом плановой рентабельности 25%:
Ц = 70040,84 * (1 + 25 / 100) = 87551,05 руб.
Расчет себестоимости
Трудоёмкость автоматизированного решения задачи:
Ввод данных на ЭВМ (0,05 часа)
Подготовка дополнительных данных (0,2 часа)
Ввод дополнительных данных (0,09 часа)
Время на получение решения (0)
Оформление отчётов (0,6 часа).
tреш = 0,94 чел.-час
Расчёт себестоимости использования программного средства представлен в таблицах 3.5 и 3.6
Таблица 3.5. Оплата труда пользователей программных средств
| Должность | Количество | Заработная плата в месяц, руб. | Часовая ставка, руб. |
| бухгалтер | 1 | 4000 | 25,00 |
| финансист | 1 | 4200 | 26,25 |
| Итоги: | 2 | 8200 | |
| Средняя часовая ставка (ЗПчс) | 25,63 | ||
Таблица 3.6. Себестоимость автоматизированных расчетов
| Наименование статьи расходов | Способ расчета | Сумма, руб. | |
| Основная заработная плата | tреш * Колич.работников * ЗПчс | 48,18 | |
| Дополнительная заработная плата | 0,1 * ЗПосн. | 4,82 | |
| Единый социальный налог | 26,4% * ЗПосн. | 17,25 | |
| Прочие расходы (tм = 1 ч) | tм * Мощность * Стоимость 1 кВт-час | 0,29 | |
| Общая сумма затрат (Са) | 70,53 | ||
Трудоёмкость решения задачи безмашинным способом (вручную):
Ознакомление с исходными данными (0,3 часа)
Обработка дополнительных данных (2 час)
Время на получение решения и оформление отчётов (4 часа).
t = 6,3 чел.-час
Время на проверку результатов: 1 час.
Общая трудоёмкость: tреш = 7,3 чел.-час.
Расчет себестоимости при неавтоматизированном учете представлен в таблицах 3.7 и 3.8.
Таблица 3.7. Оплата труда при ручной работе
| Должность | Количество | Заработная плата в месяц, руб. | Часовая ставка, руб. |
| бухгалтер | 2 | 4000 | 25,00 |
| Экономист | 2 | 4200 | 26,25 |
| Итоги: | 4 | 8200 | |
| Средняя часовая ставка (ЗПчс) | 25,63 | ||
Таблица 3.8. Себестоимость неавтоматизированных расчетов
| Наименование статьи расходов | Способ расчета | Сумма, руб. | |
| Основная заработная плата | tреш * Колич.работников * ЗПчс | 748,25 | |
| Дополнительная заработная плата | 0,1 * ЗПосн. | 74,83 | |
| Единый социальный налог | 26,4% * ЗПосн. | 267,87 | |
| Общая сумма затрат (Са) | 1090,95 | ||
Экономия текущих затрат на один расчет:
С = Сн.а. – Са = 1090,95 – 70,53 = 1020,42 (руб.)
Экономия текущих затрат при пятидесяти двух расчетах:
С = (Сн.а. – Са)*28 = (1090,95 – 70,53)*52 = 53061,84 (руб.)
Расчет прибыли и убытков приведен в таблице 3.9
Таблица 3.9. Расчет прибыли и убытков
|
Наименование |
2007 год |
| Условная экономия затрат, тыс. руб. |
28571,76 |
| Налог на прибыль (24%), ыс. руб. |
6857,222 |
| Условная чистая прибыль, тыс. руб. |
21714,54 |
В таблице 3.10 представлено движение денежных средств. Величина коэффициента дисконтирования берется в районе учетной ставки. Учетная ставка, в свою очередь, это ставка Центрального банка Российской Федерации, под которую он дает кредиты коммерческим банкам. Коэффициент дисконтирования включат безрисковую составляющую, уровень инфляции и премию за риск.
Мы не начисляем амортизацию на вычислительную машину, так как ее приобретение было учтено в статье материалов. Следовательно, она была тут же списана.
Коэффициент дисконтирования определяется по формуле:
αt=1/(1+Е)t,
где Е – постоянная норма дисконта (Е=20%);
t – номер шага расчета, t=(0, T), Т – горизонт расчета.
Вывод: анализ показывает реализуемость и эффективность внедрения разрабатываемой информационной системы анализа финансово-экономических показателей деятельности предприятия. Суммарное значение чистого дисконтированного дохода к 2011 году составит 46,173 тысяч рублей.
Таблица 3.10. Движение денежных средств
| Наименование | Годы | Всего | ||||||
| 2006 | 2007 | 2008 | 2009 | 20010 | 2011 | 2012 | ||
| Единовременные затраты, руб. | 87551 | 87551 | ||||||
|
Операционная деятельность: Условная экономия затрат Налог на прибыль |
40327 53061 12734 |
40327 53061 12734 |
40327 53061 12734 |
40327 53061 12734 |
4032 7 53061 12734 |
40327 53061 12734 |
241962 318371 76409 |
|
|
Финансовая деятельность: – Капитальные затраты |
87551 |
|||||||
| Сальдо поступлений и расходов | 0 | 40327 | 40327 | 40327 | 40327 | 40327 | 40327 | 241962 |
| Чистый доход | -87551 | 40327 | 40327 | 40327 | 40327 | 40327 | 40327 | 154410 |
| Коэффициент дисконтирования (i=20%) | 1 | 0,833 | 0,69 | 0,578 | 0,48 | 0,4 | 0,335 | |
| Чистый дисконтированный доход | -87551 | 33592 | 27825 | 23309 | 19356 | 16130 | 13509 | 46173 |
| Чистый дисконтированный доход нарастающим итогом | -87551 | -53958 | -26133 | -2824 | 16532 | 32663 | 46173 | |
Таким образом, необходимость применения современных компьютерных технологий при проведении финансового анализа и организации АРМ финансового аналитика не вызывает сомнения.
Улучшение организации финансового анализа достигается путем унификации этой работы. Здесь имеется в виду создание таких методик, которые предвидели бы заполнения ограниченного числа специально разработанных таблиц. Все показатели таблиц должны быть пригодными для сравнения, оценки и обобщения. Это создает направление для строго очерченного распределения обязанностей по проведению финансового анализа предприятия, уменьшает затраты времени на анализ и в итоге способствует повышению его эффективности.
В данном разделе был рассмотрен путь унификации этой работы, и внедрение на предприятии при проведении анализа финансового состояния принципа комплексной автоматизации.
При создании и внедрении на предприятии АРМ важным вопросом является расчет эффективности такого внедрения.
Анализ эффективности внедрения АРМ сводится к анализу внедрения информационных технологий финансового анализа деятельности предприятия, т. к. техническая, методическая и информационная база уже имеются.
Определение экономической эффективности программного обеспечения основано на принципах определения экономической эффективности производства и использования в деятельности предприятия новой техники.
Проведенные расчеты по внедрению специализированного программного продукта показывает реализуемость и эффективность внедрения разрабатываемой информационной системы анализа финансово-экономических показателей деятельности предприятия. Суммарное значение чистого дисконтированного дохода к 2012 году составит 46,173 тысяч рублей.
Следовательно, необходимость применения современных компьютерных технологий при проведении финансового анализа и организации АРМ финансового аналитика не вызывает сомнения.
4. Безопасность и экологичность проекта
Внедрение вычислительной техники на производстве даёт положительный социально-экономический эффект, который выражается в росте производительности, снижении доли рутинного, монотонного труда, повышения скорости расчётов, скорости обмена информацией.
Отрицательное воздействие на человека вычислительной техники менее выражено, сглажено многими положительными моментами. Однако у людей, длительно использующих ПЭВМ, могут быть отмечены такие реакции, как нарушение функций зрения, быстрое общее утомление, неврозы. Для того чтобы избежать вредного воздействия при работе с вычислительной техникой, необходимо соблюдать соответствующие меры безопасности, правильно планировать рабочее место и режим работы.
Меры безопасности при работе ПЭВМ:
освещённость рабочего места должна быть порядка 210–540 лк;
правильное расположение дисплеев по отношению к окнам и осветительным приборам;
продолжительность работы с дисплеем без перерыва не более 1 часа, продолжительность перерыва не менее 15 минут;
нагрузка на работающего с клавиатурой не более 10–12 тысяч ударов (примерно 1700 слов) в час;
применение удобной мебели, рациональная рабочая поза;
расстояние от работающего дисплея – не менее 70 см от своего и не менее 1.2 м от боковых и задних поверхностей соседних дисплеев;
применение дисплеев с антибликовым, антирадиационным покрытием или защитных экранов;
периодическое расслабление работающего и движение в целях стимуляции движения крови в организме;
продолжительность пребывания беременных женщин у дисплеев или в помещениях с работающими дисплеями не должна превышать 20 часов в неделю.
По мнению многих специалистов работа с дисплеем не связана с вредным радиобиологическим воздействием. Допустимая мощность дозы рентгеновского излучения перед экраном на расстоянии 5 см от его поверхности равна 0.5 мр/ч. Интенсивность излучения экрана дисплея не достигает предельно допустимой дозы радиации и, следовательно, условия труда можно отнести к безопасным. Однако, желательно принимать следующие предосторожности: ограничить дневную продолжительность рабочей деятельности перед экраном, не размещать дисплеи концентрированно в рабочей зоне, применять защитные экраны для дисплеев.
Результаты исследований показали, что в наибольшей степени отрицательное физиологическое воздействие на операторов ПЭВМ связано с дискомфортными зрительными условиями из-за неправильно спроектированного освещения: прямая и отражённая от экранов блёклость, вуализирующее отражение, неблагоприятное распределение яркости в поле зрения, неверная ориентация рабочего места относительно светоприёмов.
Располагать оборудованное дисплеем рабочее место необходимо таким образом, чтобы в поле зрения оператора не попадали окна или осветительные приборы; они не должны находиться и непосредственно за спиной оператора. Следует добиваться уменьшения отражений на экране от различных источников искусственного и дневного света. Когда искусственный свет смешивается с естественным, рекомендуется использовать лампы, по спектральному составу наиболее близкие к солнечному свету. Соотношение яркости экрана и непосредственно ближайшего окружения не должно превышать 3:1.
Значительного эффекта в ослаблении вредных воздействий можно добиться применением для дисплеев защитных фильтров. Для примера можно привести данные из рекламного проспекта защитных экранов шотландской фирмы «Ocli», прошедших европейские стандартные испытания MIL STD 285:
небьющееся стекло;
увеличение контрастности и чёткости изображения;
абсолютное устранение бликов и мерцания экрана;
подавление электростатического поля на 99%;
подавление электромагнитного поля на 98%;
уменьшение рассеянного отражения на 99.5%;
устойчивость к парам ацетона, напиткам, косметике.
Оптимальные значения температуры воздуха в помещении должны составлять 19–23 °C.
Рекомендуемая относительная влажность воздуха 55%.
Скорость движения воздуха не более 0,1 м/с.
Планировка и оснащение рабочего места
Рабочее место – это оснащённое техническими средствами (средствами отображения информации, органами управления, вспомогательным оборудованием) пространство, где осуществляется деятельность исполнителя (или группы исполнителей). Организацией рабочего места называется система мероприятий по оснащению рабочего места средствами и предметами труда и размещению их в определённом порядке. Совершенствование организации рабочего места является одним из условий, способствующих повышению производительности труда, поэтому вопросам организации рабочего места должно уделяться большое внимание. При правильной организации рабочего места производительность труда операторов ЭВМ возрастает на 8–20%.
Организация рабочего места включает учёт антропометрических и биологических характеристик человека, выбор физиологически правильного рабочего положения и рабочих зон, рациональную компоновку рабочего места, учёт факторов внешней среды, в том числе социокультурный её аспект.
Основные принципы использования антропометрических данных заключаются в следующем:
габариты рабочего места, размеры и взаиморасположение его элементов должны соответствовать антропометрическим характеристикам работающих;
наибольшие различия в размерах тела наблюдаются между мужчинами и женщинами, затем следуют национальные различия, далее возрастные и профессиональные;
требуемый минимум свободного пространства для размещения тела и его перемещения рассчитывают исходя из антропометрических данных людей;
при расчёте компоновочных параметров рабочего места на основе антропометрических данных для расположения сидя используют такие базы отсчёта: плоскость пола, плоскость сидения, спинка сидения, перпендикулярная заднему краю сидения.
Положение тела и наиболее частые позы, которые принимает или вынужден принимать человек при выполнении работы, являются одним из основных факторов, определяющих производительность труда. Жалобы операторов на плохое самочувствие при длительной работе с ПЭВМ большей частью связаны с неудовлетворительной организацией рабочего места и неудобной рабочей позой.
Для рабочего места оператора было выделено 19 пространственных параметров (Рисунок 4.1):
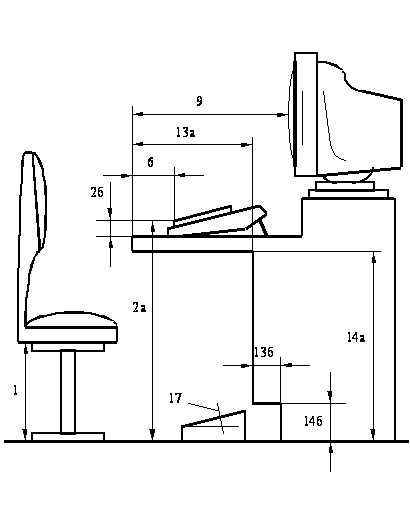
Рисунок 4.1. Рабочее место оператора
Таблица 4.1. Пространственные параметры для удобной организации рабочего места оператора
№ |
Параметр | Способ измерения параметра | Степень необходимости регулировки | Значение параметра (мм) | Примечание | |
| 1 | Высота сиденья | От пола до верхней плоскости сиденья | Необходима | 400–500 | Регулируемый параметр | |
| 2а | Высота клавиатуры (от пола) | От пола до нижнего ряда клавиатуры | Желательна |
600–750 620–700 |
Диапазон регулировки Для нерегулируемой |
|
| 2б | Высота клавиатуры (от стола) | От базовой поверхности до нижнего ряда клавиатуры | * |
Около 20 | При необходимости клавиатуру можно встроить в поверхность стола | |
| 3 | Угол наклона клавиатуры | От горизонтали | Возможна | 7–15 | Зависит от высоты клавиатуры | |
| 4 | Ширина основной клавиатуры | Определяется оптимальной зоной моторного поля | * |
Не более 400 | * |
|
| 5 | Глубина основной клавиатуры | Определяется оптимальной зоной моторного поля | * |
Не более 200 | * |
|
| 6 |
Удалённость клавиатуры от переднего края стола |
От переднего края стола до нижнего ряда клавиатуры | Возможна |
Не менее 80–100 |
При неподвижном креплении клавиатуры |
|
| 7 | Высота экрана | От пола до нижнего края экрана | Желательна |
950–1000 970–1050 |
Диапазон регулировки При отсутствии регулировки |
|
| 8 | Угол наклона экрана | От вертикали | Желательна | 0–30 | Зависит от высоты экрана относительно глаз | |
| 9 | Удалённость экрана от края стола | От переднего края стола до экрана дисплея | Желательна |
500–700 500 |
Диапазон регулировки При отсутствии регулировки |
|
| 10 | Высота поверхности для записи | От пола | Желательна |
670–860 725 |
Диапазон регулировки При отсутствии регулировки |
|
| 11 | Площадь поверхности для записи | * |
* |
600–400 | * |
|
| 12 | Угол поверхности для записи | От горизонтали | Возможна | 0–10 | * |
|
| 13а | Глубина для ног: на уров-не коленей | От переднего | * |
Не менее 400 | * |
|
| 13б |
Глубина для ног: на уровне ступней |
От пола | Возможна | Не менее 600 | * |
|
| 14а |
Высота пространства для ног: на уровне коленей |
* |
* |
Не менее 600 | * |
|
| 14б |
Высота пространства для ног: на уровне ступней |
* |
* |
Не менее 100 | * |
|
| 15а | Ширина пространства для ног на уровне коленей | * |
* |
Не менее 500 | * |
|
| 15б | Ширина пространства для ног на уровне ступней | * |
* |
Не менее 250 | * |
|
| 16 | Высота подставки для ног | * |
Желательна |
50–130 80 |
Диапазон регулировки При отсутствии регулировки |
|
| 17 | Угол наклона подставки | От горизонтали | Желательна |
0–25 15 |
Диапазон регулировки При отсутствии регулировки |
|
| 18 | Глубина подставки для ног | * |
* |
400 | * |
|
| 19 | Ширина подставки для ног | * |
* |
300 | * |
|
Основными элементами рабочего места экономиста являются рабочее кресло, рабочая поверхность, экран дисплея и клавиатура.
Установка правильной высоты сиденья является первоочередной задачей при организации рабочего места, так как этот параметр определяет прочие пространственные параметры: высоту положения экрана, клавиатуры, поверхности для записей и пр. Оптимально регулируемая высота рабочей поверхности должна располагаться в пределах 670–800 мм, при отсутствии регулировки – 755 мм. Высота нижнего ряда клавиатуры от плоскости пола может быть 620–700 мм, обычно рекомендуют 650 мм. Если используется стол стандартной высоты, то для удобства клавиатуру можно разместить в углублении стола или на отдельной плоскости.
Передний ряд клавиш должен быть расположен таким образом, чтобы клавиатуру можно было без труда обслуживать слегка согнутыми пальцами при свободно опущенных плечах и горизонтальном положении рук, плечо и предплечье при этом образуют угол 90’. Высота экрана определяется высотой уровня глаз наблюдателя и требованием перпендикулярности плоскости экрана к нормальной линии обзора. Дисплеи должны быть снабжены основанием с поворотным кронштейном, допускающим регулировку экрана по высоте, по наклону вперед и при горизонтальном вращении вокруг вертикальной оси.
Невидимая опасность и её проявления
По данным Госкомстата РФ парк персональных компьютеров (ПК) в России в настоящее время составил свыше 2 млн. единиц. Что касается количества пользователей ПК, то их число уже превысило 5 миллионов.
Однако лишь немногие из них представляют, какой опасности они подвергаются при ежедневном общении с ПК и что необходимо предпринять для её устранения.
Опасность эта состоит в том, что видеотерминалы (мониторы) ПК являются источниками широкополосных электромагнитных излучений, в том числе мягкого рентгеновского, ультрафиолетового, инфракрасного радиочастотного диапазона, низкочастотного электромагнитного и электростатического полей.
Весьма негативное воздействие на организм человека оказывают также световые характеристики мониторов, возникающие на экране световые блики, дрожание и мерцание самого экрана.
Результаты медицинских исследований, проведённых в России, а также ряде зарубежных стран, прежде всего в США, Японии, Швеции и Канаде, свидетельствуют о вредном воздействии мониторов на человека.
Основным источником такого воздействия является высокая напряжённость электромагнитного поля, создаваемого монитором, значения которой лежат в пределах от 4 до 70 миллигаус. Напряжённость магнитного поля даже в пределах 4 миллигаус вредна для живой клетки. Установлено также, что самая опасная низкочастотная составляющая электромагнитного поля (до 100 Гц) способствует изменению биохимической реакции в крови на клеточном уровне, что приводит к возникновению у человека симптомов раздражительности, нервного напряжения и стресса, вызывает осложнения в протекании беременности и увеличение в несколько раз вероятности выкидышей у беременных женщин, способствует нарушению репродуктивной функции и возникновению рака.
Что касается высокочастотной составляющей электромагнитного поля, то она, по данным Шведской национальной комиссии по безопасности и здоровью, на рабочем месте не превышает 1 процента от предельно допустимой величины, и поэтому её воздействие на организм человека считается незначительным. Однако нельзя пренебрегать воздействием рентгеновского излучения, интенсивность которого тем выше, чем большее напряжение подаётся на электронно-лучевую трубку. Для наиболее распространенных мониторов (14 дюймов) используется напряжение, которое дает излучение, близкое к фоновому, и оно не представляет большой опасности. Но у мониторов с