Инвестиционный проект складского комплекса
Сравнительный подход основан на сравнении объекта оценки с объектами-аналогами, сделки по которым произошли сравнительно недавно, следовательно, ему присвоен больший вес по критерию «Способность учитывать конъюнктуру рынка».
Доходный подход основан на прогнозировании доход от объекта недвижимости, следовательно, ему присвоен больший вес по критерию «Способность прогнозировать во времени».
Затратный подход основан на учете затрат на строительство объекта и различных видов износа конструктивных элементов и объекта в целом, следовательно ему присвоен больший вес по критерию «Способность учитывать конструктивные особенности».
Оценщик для получения итоговой стоимости объекта оценки осуществляет согласование (обобщение) результатов расчета стоимости объекта оценки при использовании различных подходов к оценке и методов оценки. Если в рамках применения какого-либо подхода оценщиком использовано более одного метода оценки, результаты применения методов оценки должны быть согласованы с целью определения стоимости объекта оценки, установленной в результате применения подхода (таблица 8.1).
Таблица 8.1- Согласование результатов оценки
| Подход к оценке | Результат расчета стоимости | Весовой коэффициент | Доля подхода в общей стоимости |
| Затратный подход | 14518752,38 | 0,400 | 5407500,95 |
| Сравнительный подход | 14543458,26 | 0,292 | 3954689,81 |
| Доходный подход | 14003485,08 | 0,308 | 4005073,41 |
| Взвешенная стоимость недвижимого имущества с учетом НДС, р | 14367264,18 | ||
Таким образом, рыночная стоимость складского помещения, расположенного по адресу: г.Самара, ул. Товарная, общей площадью 710 кв.м., включая НДС, составляет: 14367264,18 рублей.
9. График расходов и доходов по проекту
Предприятие решило, что целесообразно продать десять складов и семь сдать в аренду.
Складские помещения продавались по рыночной цене, стоимость продажи одного склада составила 14367264,18 рублей. Исходя из маркетингового анализа аренды складской недвижимости, склады сдаются в аренду по стоимости 175 рублей за 1 кв.м., общая площадь склада 710 кв.м.
Таблица 9.1 - График поступления денежных средств от продажи складов
|
Вид дохода |
Период, года |
Всего |
||||||
| 1 | 2 | 3 | 4 | 14 | 15 | |||
| Продажа | кол-во | 7 | 2 | 1 | 0 | 0 | 0 | 10 |
| стоимость | 100570849,3 | 28734528,36 | 14367264,18 | 0 | 0 | 0 | 143672641,8 | |
| Аренда | кол-во | 5 | 6 | 7 | 7 | 7 | 7 | 7 |
| стоимость | 8520000 | 10224000 | 11928000 | 11928000 | 11928000 | 11928000 | 42600000 | |
Далее сведем все расходы и доходы по проекту в одну таблицу.
Таблица 9.2 - График расходов и доходов по проекту
| Период, года | |||||||
| 0 | 1 | 2 | 3 | 4 | 14 | 15 | |
| Расходы | -214321049 | 0 | 0 | 0 | 0 | 0 | 0 |
| Доходы | 109090849,3 | 38958528,36 | 26295264,18 | 11928000 | 11928000 | 11928000 | 186272641,8 |
10. Расчет экономических показателей эффективности проекта
После того как сформирован проект посчитаны доходы и расходы необходимо проверить его на технико-экономические показатели: срок окупаемости, простая норма рентабельности, чистая текущая стоимость, индекс рентабельности и внутренняя норма доходности.
Для расчета этих показателей нам необходимо рассчитать ставку дисконта. Расчет будет производится методом кумулятивного построения.
По методу кумулятивного построения величина ставки дисконтирования определяется как сумма безрисковой ставки и надбавок на риск.
Безрисковую ставку дохода принимаем на уровне ставки рефинансирования ЦБ РФ, а именно 7,75%.
Эта величина должна быть увеличена на поправку за риски.
Надбавку за риск владения объектом примем на уровне страховой премии за помещения сходного функционального назначения, то есть в размере 0,5 %.
Надбавка за низкую ликвидность для вложений в имущество обусловлена тем, что денежные средства, вложенные в имущество нельзя вернуть незамедлительно. От момента принятия решения о продаже имущества до получения денег за неё проходит некоторое время – среднее время рыночной экспозиции. За это время продавец несет потери в размере недополученного дохода от задержки денежных средств, а покупатель может получить доход от роста цен на имущество.
Расчет надбавки за низкую ликвидность проводился по формуле:
Сл (%) = Т * (Ск – Тр* abs(Тр/Ск)),
Где Т – рыночный срок экспозиции (в среднем по офисным помещениям он равен 6 месяцев);
Ск – ставка по доступному кредиту (взята на уровне Сбербанка и равняется 17%);
Тр – прогнозируемый темп роста цен (после мирового экономического кризиса цены на недвижимость не до конца восстановились и поэтому темп роста равняется примерно 0,6%).
Таблица 10.1 – Расчет поправки за низкую ликвидность
|
Показатель |
Ставка |
Источник |
| Ставка по доступному кредиту | 17,00% | sberbank/moscow/ru/s_m_business/credits/new/ |
| Прогнозируемый Темп роста цен | 0,60% | samarastat/bgd_free/DOCL1136/isswww.exe/i160220r.htm |
| Рыночный срок экспозиции, месяцы | 6 | nrn/article.shtml?id=5061&sstr |
|
Надбавка за низкую ликвидность |
8,49% |
Сл (%) = Т * (Ск – Тр* abs(Тр/Ск)). |
Надбавку за менеджмент рассчитаем по формуле:
Су = Сду * d /(1-d); где:
Сду = Сдб +Св +Сл – безрисковая ставка дисконтирования с учетом поправок на риск владения и риск низкой ликвидности;
d – рыночная скидка к цене объекта из-за потери дохода при наступлении рисков (т.е. плохом качестве менеджмента).
Рыночная скидка по выборке составляет от 10% до 25% в зависимости от конъюнктуры рынка. В работе ставка была принята 10%. Расчет приведен в таблице 10.2:
Таблица 10.2 – Расчет поправки на управление
| Безрисковая ставка | 7,75% |
| Надбавка за риск владения | 0,50% |
| Надбавка за низкую ликвидность | 8,49% |
| Ставка дисконта без управления | 16,74% |
| Рыночная скидка от потери дохода | 10,00% |
|
Надбавка за управление |
1,86% |
Таким образом, расчет ставки дисконтирования приведен в таблице 10.3. Она равняется 18,6%.
Таблица 10.3 – Расчет ставки дисконтирования методом кумулятивного построения
|
Показатель |
Значение |
| Безрисковая ставка | 7,75% |
| Поправка за низкую ликвидность | 8,49% |
| Страховая премия | 0,50% |
| Поправка на управление | 1,86% |
| Ставка дисконтирования | 18,60% |
Далее произведем дисконтирование доходов от продажи склада.
Таблица 10.4 – Дисконтированные расходы и доходы
| Период, года | ||||||
| 0 | 1 | 2 | 3 | 14 | 15 | |
| Расходы | -105230200 | |||||
| Доходы | 32848674,84 | 18694254,91 | 7150123,832 | 1094918,98 | 923203,19 | |
| Сальдо | -72381525,20 | -53687270,29 | -46537146,46 | -488357,37 | 434845,82 | |
Срок окупаемости будем рассчитывать методом сальдо.
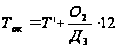 ,
где Т’_ - последний год, когда сальдо было отрицательным, С – сальдо, 12 – месяцев.
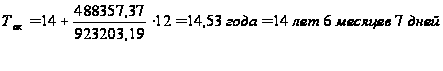
Чистая текущая стоимость:
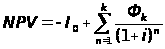 ,
где I0 – инвестиционные вложения, Фk – результат инвестиционной деятельности, i – ставка дисконта
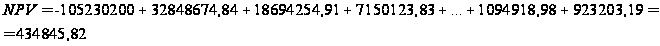
NPV > 0 проект принимается
Индекс
рентабельности:
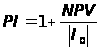
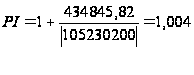 > 1 проект
принимается
Внутренняя
норма доходности:
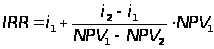
Так как внутренняя норма доходности очень велика, рассчитаем NPV при i = 42 %
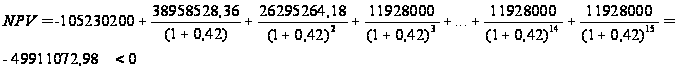
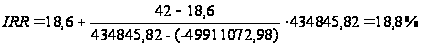
Стоимость источника финансирования 11 % - ставка по кредиту. Следовательно, так как IRR > стоимости источника финансирования, поэтому схема финансирования принимается.
11. Учет рисков и неопределенности
Для определения рисков будем использовать анализ сценариев. Выбираются как минимум три сценария: пессимистический, оптимистический, наиболее вероятный. При этом для любого проекта должна сохраняться эффективность проекта. Наличие неэффективности при каком-либо сценарии свидетельствует о повышенном риске данного проекта.
Для определения сценариев будем аккумулировать ставкой дисконта.
Расчет ставки дисконта и чистой текущей стоимости для оптимистического варианта (таблицы 11.1, 11.2, 11.3).
Таблица 11.1 - Расчет надбавки за низкую ликвидность
| Ставка по доступному кредиту | 13,00% |
| Прогнозируемый Темп роста цен | 0,60% |
| Рыночный срок экспозиции, месяцы | 6 |
|
Надбавка |
6,48% |
Таблица 11.2 - Расчет надбавки за менеджмент
| Безрисковая ставка | 7,75% |
| Надбавка за риск владения | 0,50% |
| Надбавка за низкую ликвидность | 6,48% |
| Ставка дисконта без управления | 14,73% |
| Рыночная скидка от потери дохода | 10,00% |
|
Надбавка за управление |
1,64% |
Таблица 11.3 – Ставка дисконтирования
| Показатель | Значение |
| Безрисковая ставка | 7,75% |
| Поправка за низкую ликвидность | 6,48% |
| Страховая премия | 0,50% |
| Поправка на управление | 1,64% |
|
Ставка дисконтирования |
16,37% |
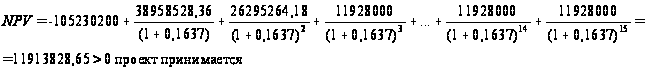
Расчет ставки дисконта и чистой текущей стоимости для пессимистического варианта (таблицы 11.4, 11.5, 11.6).
Таблица 11.4 - Расчет надбавки за низкую ликвидность
| Ставка по доступному кредиту | 20,00% |
| Прогнозируемый Темп роста цен | 5% |
| Рыночный срок экспозиции, месяцы | 6 |
|
Надбавка |
9,38% |
Таблица 11.5 - Расчет надбавки за менеджмент
| Безрисковая ставка | 7,75% |
| Надбавка за риск владения | 0,50% |
| Надбавка за низкую ликвидность | 9,38% |
| Ставка дисконта без управления | 17,63% |
| Рыночная скидка от потери дохода | 20,00% |
|
Надбавка за управление |
4,4% |
Таблица 11.6 – Ставка дисконтирования
| Показатель | Значение |
| Безрисковая ставка | 7,75% |
| Поправка за низкую ликвидность | 9,38% |
| Страховая премия | 0,50% |
| Поправка на управление | 4,4% |
|
Ставка дисконтирования |
22,03% |
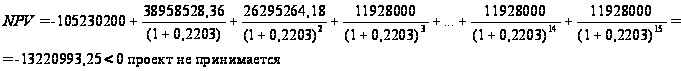
Для наглядности сведем данные по NPV в одну таблицу 11.7.
Таблица 11.7 – Данные по сценариям
| Сценарий | Значение, р. |
| NPVопт (i = 16,37 %) | 11913828,65 |
| NPVнор (i = 18,6 %) | 434845,82 |
| NPVпес (i = 22,03 %) | -13220993,25 |
Ожидаемая величина NPV при неизвестной вероятности наступления сценария будет рассчитываться по формуле
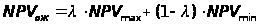 ,
где λ – специальный коэффициент, отражающий систему предпочтений хозяйствующего субъекта в условиях неопределенности и равно 0,3.
NPVож = 0,3 * 11913828,65+ (1 – 0,3) * (-13220993,25)= -5680546,68 р.
Для сравнения проектов по рискам используют показатель – размах вариации. Чем больше размах вариации, тем более рискованным является проект.
RNPV = NPVmax - NPVmin
RNPV = 11913828,65-(-13220993,25)= 25134821,90
Вывод: проект является рискованным.
12. SWOT-анализ
SWOT-анализ – это оперативный диагностический анализ складского комплекса и его среды. Осуществляется с целью выявления сильных и слабых сторон проекта, угроз со стороны внешней среды, а также установления возможностей, предоставляемых проекту её внешней средой.
Это неотъемлемый элемент стратегического планирования, сущность которого заключается в постоянном пересмотре ответов на следующие вопросы: на какой стадии развития находится проект; как он будет развиваться в будущем; что необходимо для успешной реализации проекта.
Приведем данные анализа в виде следующей таблицы:
|
Сильные стороны |
Слабые стороны |
|
Хорошая транспортная доступность местоположения проекта и развитая инфраструктура На территории есть ж/д ветка Высокая инвестиционная привлекательность проекта |
Наличие большого числа конкурентов Задержка получения разрешения на строительство Дополнительные расходы по проведению тендеров Дефекты в оборудовании Наличие подобных складских комплексов в районе строительства |
|
Возможности |
Угрозы |
|
Расширение вариантов использования площадей для привлечения дополнительных групп клиентов или чтобы выйти на новые сегменты рынка Заключение договоров с поставщиками более дешевых материалов и техники Привлечение новых инвесторов |
Негативные последствия финансового кризиса Риск нерентабельности проекта Риск прекращения финансирования проекта Увеличение цен на строительные материалы и технику Снижение репутации застройщика Появление новых конкурентов Задержка сроков проведения экспертиз Задержка в разработке ПСД Смещение графика строительства Увеличение стоимости СМР в результате сдвигов в сроках Задержка сроков введения в эксплуатацию |
13. Риски и методы их управления
Большая часть инвестиционных проектов – это строительные проекты, для которых характерны как общие инвестиционные риски, так и специфические. Среди всех рисков, присущих инвестиционно-строительным проектам, можно выделить основные: высокое предложение первичной недвижимости в данном районе, наличие большого числа конкурентов, негативные последствия финансового кризиса, риск нерентабельности проекта, риск прекращения финансирования проекта, увеличение цен на строительные материалы и технику, снижение репутации застройщика
Соответственно задачами анализа рисков является получение достоверных критериев эффективности инвестпроекта и повышение обоснованности инвестиционного решения.
|
Прединвестиционная стадия |
Инвестиционная (строительная) стадия |
Стадия эксплуатации |
|||
| Исследования | Подготовка к строительству <1> | Организация закупок <2> | Строительно-монтажные работы (СМР) |
Завершение |
|
| Задержка сроков проведения экспертиз | Задержка в разработке ПСД | Дополнительные расходы по проведению тендеров | Смещение графика строительства | Задержка сроков введения в эксплуатацию | |
| Высокое предложение складской недвижимости в данном районе | Несвоевременный отвод земельного участка | Увеличение стоимости СМР в результате сдвигов в сроках | Дефекты в оборудовании | Риск нерентабельности проекта | |
| Задержка получения разрешения на строительство | Несвоевременная поставка материалов | ||||
| Несвоевременная поставка оборудования | |||||
| наличие большого числа конкурентов | |||||
| негативные последствия финансового кризиса | |||||
| риск прекращения финансирования проекта | |||||
| снижение репутации застройщика | |||||
<1> Этап включает разработку проектно-сметной документации (ПСД) и планирование работ.
<2> Этап включает проведение тендеров и заключение контрактов на поставки.
В настоящее время банки и другие кредитные организации все чаще выдвигают требования страхования строительных рисков, чтобы как можно лучше защитить предоставляемые ими финансовые средства.
Страхование может осуществлять любая сторона инвестиционно-строительного процесса, тем не менее, это наиболее актуальный вопрос для подрядной строительной организации. Поскольку договором подряда, как правило, определена обязанность подрядчика застраховать различные риски.
1. страхование строительно-монтажных работ;
2. страхование послепусковых гарантийных обязательств;
3. страхование строительной техники;
4. страхование оборудования строительной площадки;
5. страхование объектов, находящихся на строительной площадке или в непосредственной близости от нее, за исключением оборудования строительной площадки;
6. страхование гражданской ответственности перед третьими лицами при проведении строительно-монтажных работ;
7. страхование профессиональной ответственности строителей и архитекторов.
14. Выводы по проекту
Сметная стоимость складского помещения площадью 710 кв.м. составила 6923974,5 р.
После добавления благоустройства и расчета процентов за кредит, расходы на реализацию проекта в целом составили 21 432 104,3 р.
Таблица 12.1 – Стоимость 1 кв.м. складского помещения
| Сметная стоимость, р. | 9752,08 |
| Проектная стоимость, р. | 17756,51 |
| Рыночная стоимость, р. | 20235,58 |
Складские помещения реализовывались по рыночной стоимости.
Размещено на