Анализ прибыли как одной из основных функций управления
Общая сумма
прибыли
Налоги из прибыли
ли
прибыли
-
Как показывают данные таблицы, план по балансовой прибыли перевыполнен на 8.1 %. Темп ее прироста на начало года в сопоставимых ценах составляет 6.6%. Наибольшую долю в балансовой прибыли занимает прибыль от реализации товарной продукции (96,48%). Удельный вес операционных результатов составляет всего 4,85%, но с развитием рыночных отношений он может быть значительно большим.
После этого следует основательно изучить факторы изменения каждой составляющей общей суммы прибыли.
Кроме того, следует иметь в виду, что размер прибыли во многом зависит и от учетной политики, применяемой на анализируемом предприятии. Закон о бухгалтерском учете и другие нормативные документы предоставляют субъектам хозяйствования самостоятельно выбирать некоторые методы учета, способные существенно повлиять на формирование финансовых результатов.
Действующие нормативные акты допускают следующие методы регулирования прибыли субъектом хозяйствования.
1. Изменение стоимостных границ отнесения имущества к основным средствам или к оборотным активам, что влечет за собой изменение суммы текущих затрат и прибыли в связи с различными способами отнесения их на затраты.
2.Изменение метода переоценки основных средств: путем индексации первоначальной стоимости с использованием среднестатистических коэффициентов пересчета или прямым пересчетом первоначальной стоимости в цены, сложившуюся на дату переоценки на соответствующие виды основных средств. От выбранного метода переоценки основных средств зависят фонд переоценки имущества, сумма амортизационных отчислений и как результат - величина прибыли и собственного капитала предприятия.
3.Использование метода ускоренной амортизации по активной части основных средств также приводит к увеличению себестоимости продукции и уменьшению суммы прибыли, а следовательно и налогов на прибыль.
4.Изменение сроков погашения расходов будущих периодов, сокращение которых ведет к росту себестоимости продукции отчетного периода
5. Изменение метода определения прибыли от реализации продукции (по моменту отгрузки продукции или моменту ее оплаты) и другие методы.
Таким образом, учетная политика, формируемая администрацией, открывает большой простор для выбора методологических приемов, способных радикально менять всю картину финансовых результатов и финансового состояния предприятия.
Поэтому в процессе анализа необходимо установить соответствие принятой учетной политики предприятия действующим нормативным положениям по ведению бухгалтерского учета и определить влияние изменений в учетной политике на сумму балансовой, налогооблагаемой и чистой прибыли, а также на размер налогов и сумму выплаченных дивидендов акционерам. Для этого следует отразить в специальной таблице уровень перечисленных показателей до и после изменения каждого метода учета политики субъекта хозяйствования.
1.2 Факторный анализ прибыли от реализации
Основную часть прибыли предприятия получают от реализации продукции и услуг. В процессе анализа изучаются динамика, выполнение плана прибыли от реализации продукции и определяются факторы изменения ее суммы.
Прибыль от реализации продукции в целом по предприятию зависит от четырех факторов первого уровня соподчиненности: объема реализации продукции (VPП); структуры продаж (Vdj); себестоимости единицы продукции или услуг (Сi) и уровня среднереализационных цен (Цi)
Ее факторная модель выглядит следующим образом:
П = ∑ [VPПi * (Цi – Ci)] = ∑ [VPП общ. * Yd i ( Цi – Ci)]
Объем реализации продукции может оказывать положительное и отрицательное влияние на сумму прибыли. Увеличение объема продаж рентабельной продукции приводит к пропорциональному увеличению прибыли. Если же продукция является убыточной, то при увеличении объема реализации происходит уменьшение суммы прибыли.[2]
Структура продаж также может оказывать как положительное, так и отрицательное влияние на сумму прибыли. Если увеличится доля более рентабельных видов продукции в общем объеме ее реализации, то сумма прибыли возрастет и, наоборот, при увеличении удельного веса низкорентабельной или убыточной продукции общая сумма прибыли уменьшится.
Себестоимость продукции и прибыль находятся в обратно пропорциональной зависимости: снижение себестоимости приводит к соответствующему росту суммы прибыли и наоборот.
Изменение уровня среднереализационных цен и величина прибыли находятся в прямо пропорциональной зависимости: при увеличении уровня отпускных цен сумма прибыли возрастает, и наоборот.
Расчет влияния этих факторов на сумму прибыли можно выполнить способом цепной подстановки, используя данные таблицы № 1.2
Таблица № 1.2
Исходные данные для факторного анализа прибыли от реализации продукции, тыс.руб.
| Показатель | За аналогичный период предыдущего года | Данные за аналогичный период, пересчитанные на объем продаж отчетного периода | За отчетный период |
| Выручка (нетто) от реализации продукции, товаров, услуг (В) | ∑ (VPП iо * Цiо) =83414 |
∑(VPПi1 * Цiо) =81032 |
∑(VPПi1 *Цi1) =97 120 |
| Полная себестоимость реализованной продукции (3) |
∑ (VPП iо * Сiо) = 66960 |
∑(VPПi1 * Сiо) = 65534 |
∑(VPПi1 *Сi1) = 77824 |
| Прибыль (П) | 16454 | 15498 | 19296 |
Сначала нужно найти сумму прибыли при объеме продаж на конец года и базовой величине остальных факторов. Для этого следует рассчитать индекс объема реализации продукции, а затем сумму прибыли скорректировать на его уровень.
Если продукция однородна по своему составу, индекс объема реализации продукции исчисляют путем соотношения фактического объема продаж на конец года к объему продаж на начало года в натуральном или условно-натуральном измерении
I pn = VPП1: VPП
Когда продукция неоднородна по своему составу, индекс продаж рассчитывают отношением объема продаж на конец года в оценке по себестоимости на начало года к объему продаж на начало года в той же оценке:
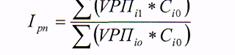
На анализируемом предприятии продукция однородна по своему составу, поэтому индекс продаж рассчитан по физическому объему продаж: Пусть VРП1=18405, а VРП 0 =20500, получим:
I pn = VPП1:VPП0 = 18405 : 20500 = 0,9
Если бы величина остальных факторов не изменилась, то сумма прибыли должна была бы уменьшиться на 10% и составить 14813 тыс. руб.(16459*0,9).
Затем следует определить сумму прибыли при объеме и структуре реализованной продукции на конец года, но при базовой себестоимости и отпускных ценах. Для этого необходимо из условной выручки вычесть условную сумму затрат:
∑(VPПi1 *Цi1) - ∑(VPПi1 * Сiо) = 97120-65534 = 31586 тыс. руб.
По данным таблицы №1.3 можно установить, как изменилась сумма прибыли за счет каждого фактора:
- объема реализации продукции
∆Пvрп = Пусл1 - П0 = 13930-16454 = -2524тыс.руб.
- структуры реализованной продукции
∆Пстр =Пусл2 – Пусл1 =15498 - 13930 = +1568 тыс.руб.
- отпускных цен
∆Пц=Пусл3-Пусл2=31586–15498= +16088тыс.руб.
- себестоимости реализованной продукции
∆Пс =П1 – Пусл3 =19296-31586= -12290 тыс.руб.
Итого +2842тыс.руб.
Таблица № 1.3
Расчет влияния факторов первого уровня на изменение суммы прибыли от реализации продукции в целом по предприятию:
|
Показатель прибыли |
Факторы |
Порядок расчета |
Прибыль, тыс.руб. |
|||
|
Объем продаж |
Структура продаж |
Цены | Себестоимость | |||
| На начало года |
to |
to |
to |
to |
В 0-З 0 | 16454 |
| Усл.1 |
t 1 |
to |
to |
to |
П0 * Iрп | 13930 |
| Усл.2 |
t 1 |
t 1 |
to |
to |
В усл-З усл | 15498 |
| Усл. З |
t 1 |
t 1 |
t 1 |
to |
В1-З усл | 31586 |
| На конец года |
t 1 |
t 1 |
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | |||