valign="top" style="border-top:none;border-left: solid windowtext 1.0pt;border-bottom:none;border-right:solid windowtext 1.0pt; background:white;padding:0cm 2.0pt 0cm 2.0pt;height:17.6pt;">результатов
-46x0,3 |
-13,8 |
| 1.3.1 .Штрафы и пени полученные |
+80x0,3 |
+24,0 |
| 1.3.2. Штрафы и пени выплаченные |
-106x0,3 |
-31,8 |
| 1.3.3. Убытки от списания
дебиторской |
|
|
| задолженности |
-20x0,3 |
-6,0 |
| 2. Изменение суммы прибыли в
результате ее |
|
|
| корректировки для нужд налогообложения |
-30x0,3 |
+0,9 |
| 3. Изменение прибыли, облагаемой
налогом по |
|
|
| специальным ставкам |
-102x0,3 |
-30,6 |
| 4. Изменение суммы льготируемой прибыли |
-208x0,3 |
-62,4 |
| ИТОГО: |
-1220x0,3 |
+366,0 |
Из таблицы видно, какие
факторы оказали решающее влияние на изменение суммы налогооблагаемой прибыли и
величину налогов на прибыль.
2.3 Анализ формирования
чистой (нераспределенной) прибыли
Чистая прибыль является
одним из важнейших экономических показателей, характеризующих конечные
результаты деятельности предприятия. Количественно она представляет собой
разность между суммой балансовой прибыли и суммой внесенных в бюджет налогов из
прибыли экономических санкций, отчислений в благотворительные фонды и других
расходов предприятия, покрываемых за счет прибыли
Данные таблицы №2.3
показывают, что фактическая сумма нераспределенной чистой прибыли выше плановой
в отчетном году на 850 тыс.руб., или на 72%. Ее величина зависит от факторов
изменения балансовой прибыли и факторов, определяющих удельный вес чистой
прибыли в общей сумме балансовой прибыли, а именно доли налогов, экономических
санкций в общей сумме прибыли.
Таблица №2.5
Определение суммы нераспределенной прибыли
|
|
Уровень показателя, тыс. руб. |
Удельный вес в балансовой прибыли, % |
|
|
план |
Факт |
+,- |
план |
Факт |
+,- |
| 1 .Балансовая прибыль |
18500 |
20000 |
+ 1500 |
100,0 |
100,0 |
- |
| 2. Налоги из прибыли |
6300 |
6800 |
+500 |
34,05 |
34,0 |
-0,05 |
| В том числе: |
|
|
|
|
|
|
| Налог на имущество |
1700 |
1820 |
+ 120 |
9,19 |
9,1 |
-0,09 |
| Налог на прибыль |
4440 |
1806 |
+366 |
24,0 |
24,03 |
+0,03 |
| Прочие налоги и сборы |
160 |
174 |
+14 |
0,86 |
0,87 |
+0,01 |
| 3 .Экономические |
|
|
|
|
|
|
| санкции по платежам в |
400 |
550 |
+150 |
2,17 |
2,75 |
+0,58 |
| бюджет |
|
|
|
|
|
|
|
4. Нераспределенная
чистая прибыль
(п. l-n.2- п.3)
|
11800 |
12650 |
+850 |
63,78 |
63,25 |
-0,53 |
Чтобы определить
изменение суммы нераспределенной прибыли за счет факторов первой группы,
необходимо изменение балансовой прибыли за счет каждого фактора умножить на
плановый (базовый) удельный вес чистой прибыли в сумме балансовой прибыли:
∆ЧП = ∆БП хi * УДчп0
Прирост нераспределенной
чистой прибыли за счет второй группы факторов рассчитывается умножением
прироста удельного веса i-го фактора (налогов, санкций, отчислений) в общей сумме
балансовой прибыли на фактическую ее величину в отчетном периоде:
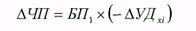
Таблица №2.6
Расчет влияния факторов на изменение суммы
нераспределенной прибыли, тыс руб.
| Факторы изменения нераспределенной прибыли |
Расчет влияния |
Изменение суммы, тыс.руб. |
| 1 .Изменение общей суммы балансовой прибыли |
+ 1500x0,6378 |
+956,7 |
| 1.1. Прибыль от реализации продукции |
+ 1396x0,6378 |
+890,4 |
| 1.1.1 .Объем реализации продукции |
-158x0,6378 |
-100,8 |
| 1 . 1 .2. Структура реализованной продукции |
+536x0,6378 |
+341,9 |
| 1 . 1 .3. Средние цены реализации |
+3335x0,6378 |
+2127,1 |
| 1 . 1 .4. Себестоимость продукции |
-2317x0,6378 |
-1477,8 |
| В том числе за счет роста: |
|
|
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Поможем написать работу на аналогичную тему
Получить выполненную работу или консультацию специалиста по вашему учебному
проекту
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Страницы: 1 2 3 4 5 6 7 8 9 10 11 12 13 14
Похожие рефераты:
-
Анализ показателей прибыльности и безубыточности работы предприятия
Понятие прибыльности и безубыточности, их отличия и общая характеристика, экономическое содержание. Анализ финансовых результатов деятельности ОАО ПО "АМЗ", пути улучшения его показателей методом анализа безубыточности и повышения эффективности.
-
Анализ и диагностика фининсово-хозяйственной деятельности предприятия
Основные положения методики финансово-экономического анализа деятельности предприятия. Показатели финансовых рисков, связанные с вложением капитала предприятия. Расчет коэффициента реальных активов в имуществе предприятия, показателей оборачиваемости.
-
Антикризисное управление предприятием
Ликвидность и рентабельность предприятия: их взаимосвязь, противоречие и воздействие на платежеспособность. Этапы антикризисного управления и их цели. Сущность коэффициентного и графического анализа, составление матрицы финансовой стратегии предприятия.
-
Анализ себестоимости продукции
Понятие и задачи анализа себестоимости на предприятии, его источники информации и значение. Анализ финансово-хозяйственной деятельности себестоимости продукции потребительского общества "Хлебокомбинат", пути его совершенствования и оптимизации.
-
Аналіз беззбитковості проектів
Оцінка фінансової здійсненності проекту. Головний інструментарій оцінки. Розробка декількох сценаріїв аналізу чутливості: песимістичний, нормальний та оптимістичний. Розрахунок точки беззбитковості, обсяг продажів у ній. Критерії ефективності проектів.
-
Акцизы: проблемы и перспективы
Изучение понятия "акцизы" - разновидностей косвенных налоговых платежей. История их возникновения и основные положения законодательства. Роль акцизов в федеральном бюджете. Характеристика налоговых ставок, налоговой базы и порядка исчисления акциза.
-
Анализ управления собственным капиталом Открытого акционерного общества (ОАО "Монтаж-Сервис")
Собственный капитал предприятия, необходимость его формирования, значение собственного капитала для устойчивого функционирования предприятия. Анализ управления собственным капиталом ОАО "Монтаж-Сервис". Дивидендная и эмиссионная политика предприятия.
-
Анализ финансового состояния организации
Краткая организационная характеристика ООО "Слотекс". Исследование структуры имущества предприятия и источников его финансирования. Оценка финансового состояния (ликвидности и платежеспособности) предприятия, разработка направлений по его улучшению.
-
Валютный контроль
Сущность валютного контроля, исторический опыт его становления в России. Затратный и результативный подходы к оценке эффективности валютного контроля, его органы и агенты. Государственное регулирование валютно-кредитных отношений в Российской Федерации.
-
Анализ доходов ООО "Спорт-тайм"
Сущность и виды доходов, их влияние на финансовое состояние предприятия. Значение, задачи, информационное обеспечение прибыли и методика ее анализа. Экономическая характеристика предприятия. Оценка, стратегия развития и пути повышения доходности.
-
Валютные риски и защитные оговорки
Риск как ситуативная характеристика деятельности любого производителя. Теоретические основы, виды валютных рисков, их характеристики и величина. Защитные оговорки, их классификация. Измерение величины валютного риска и эффективности хеджирования.
-
Анализ и прогнозирование финансовой устойчивости предприятия
Понятие, типы и методика прогнозирования финансовой устойчивости предприятия. Краткая характеристика предприятия ЗАО "Росс". Диагностика риска банкротства предприятия по разным методикам. Разработка предложений по повышению финансовой устойчивости.
-
Анализ финансовых результатов деятельности предприятия ОАО "Аквия"
Сущность и задачи анализа финансовых результатов деятельности предприятия. Факторный анализ рентабельности продукции ОАО "Аквия". Анализ рентабельности продаж, прибыли от реализации продукции и основных показателей финансовых доходов и расходов фирмы.
-
Анализ привлекательности инвестиционного проекта на примере строительства жилищного комплекса "Гарибальди" и последующей его продажи
Формы и содержание инвестиционных проектов, основные методы их анализа. Описание проекта, его содержание и структура, организационный план и особенности финансовой модели. Показатели эффективности проекта и его качественный и количественный анализ.
-
Анализ финансового состояния ОАО "Минский завод отопительного оборудования"
Характеристика завода ОАО "МЗОО" по производству отопительного оборудования. Оценка финансовой устойчивости предприятия на основе анализа соотношения собственного и заемного капитала. Анализ платежеспособности на основе показателей ликвидности баланса.
-
Анализ финансового состояния предприятия на примере ОАО "Межрегиональная распределительная сетевая компания Юга"
Финансовое состояние предприятия как важнейшая характеристика его деловой активности и надежности. Характеристика предприятия ОАО "Межрегиональная распределительная сетевая компания Юга". Показатели, характеризующие финансовое состояние предприятия.
-
Анализ финансово-хозяйственной деятельности предприятия ООО "Корпорация Уралшина"
Общая характеристика и организационная структура ООО "Корпорация Уралшина". Организация управленческого учета на предприятии. Анализ финансово-хозяйственной деятельности ООО "Корпорация Уралшина". Порядок финансового планирования и оформления документов.
-
Валютный курс на примере США
Изучение классификации и сущности валютных курсов, влияние разных видов валют на экономику страны. Исследование видов валютного курса на примере валюты США. Анализ проблемы колебаний реального и номинального курса доллара на мировом валютном рынке.
-
Анализ деятельности предприятия "Вуд-Майзер Индустриес Ист"
Характеристика предприятия: номенклатура выпускаемой продукции, структура деятельности экономической службы. Планирование, особенности управления финансовыми ресурсами, характеристика фондов и резервов, платежеспособность и кредитование предприятия.
-
Анализ инвестиционного проекта
Характеристика условий инвестиционной деятельности в Украине. Распределение сметной стоимости по объектам инвестирования. Оценка разброса доходов по средневзвешенному отклонению и коэффициенту вариации. Решение на инвестирование, источники финансирования.