Корпоративні права підприємства, їх номінальна й ринкова вартість, фактори, що впливають на ринковий курс акцій
0,865
По-перше, суттєвим позитивним зовнішнім фактором було зростання цін на нафту як на світовому ринку, так і в Україні. Це дозволило компанії отримувати більші доходи від реалізації власної продукції та створило певний інвестиційний клімат навколо акцій ВАТ «Укрнафта».
По-друге, попит інвесторів підтримувало зростання показника прибутку компанії протягом 5 років.
По-третє, акції ВАТ «Укрнафта» включено до лістингу на Першій фондовій торговельній системі (ПФТС) та Україно міжбанківській валютній біржі (УМВБ), а АДР (American Depositary Receipt, ADR) BAT «Укрнафта» торгуються на Франкфуртськй та Берлінській біржах. Зокрема, у ПФТС акції ВАТ «Укрнафта» входять до десятки акцій компаній, що мають найбільший обсяг укладені ними угод та є досить ліквідними.
До негативних факторів, які виявляються шляхом поверхового огляду, можна зарахувати той факт що протягом 1998-2004 років ВАТ «Укрнафта» жодного разу не платила дивідендів.
Більш глибокий аналіз показників фінансово-господарської діяльності ВАТ «Укрнафта» за 1998-2004 роки, зокрема вертикальний аналіз балансу, горизонтальний аналіз статей балансу та звіту і фінансові результати, а також коефіцієнтний аналіз та аналіз показників, що характеризують ринок акцій ВАТ «Укрнафта», дозволи зробити ряд висновків:
загальна динаміка статей балансу та звіту про фінансові результаті ти ВАТ «Укрнафта», за винятком 2002 року, є позитивною;
досить високими та такими, що мають позитивну динаміку, є показники рентабельності статутного капіталу, рентабельності власного! капіталу, рентабельності продажів. У цілому всі коефіцієнти, що характеризують діяльність ВАТ «Укрнафта», протягом останніх років знаходились в межах норми, мали позитивну динаміку та дозволяли стверджувати про стійкий фінансовий стан цієї компанії;
показники чистого доходу на одну акцію та грошового потоку на і одну акцію (остання розраховується як сума чистого прибуткує амортизації на одну просту акцію) протягом майже всього періоду аналізу перевищували середньорічне значення курсу акцій ВАТ «Укрнафта». Це свідчило про інвестиційну привабливість цих акцій;
балансова вартість акції ВАТ «Укрнафта» в 1998 році в 20 разів перевищувала курс акцій на кінець року. Це свідчило про надзвичайно високу недооціненість цих акцій ринком та стало передумовою для зростання їх курсу протягом 1998-2004 років, поки курс акцій не зрівнявся з їх балансовою вартістю наприкінці 2004.
Таким чином, у період 1998-2004 років усі показники, що характеризують фінансово-господарський стан ВАТ «Укрнафта» та привабливість його акцій, мали позитивну динаміку. Проте залишається питання: чи збігалася їх динаміка з рухом курсу акцій цієї компанії на ринку, зокрема в ПФТС, і чи була суттєва залежність між фундаментальними показниками діяльності ВАТ «Укрнафта» та ціною на ринку його акцій, динаміку якої в 1998-2004 роках можна охарактеризувати як впевнене зростання.
До показників, що мали найбільший вплив на динаміку курсу акцій ВАТ «Укрнафта», можна зарахувати залишкову вартість основних фондів, розмір оборотних активів та сукупних активів компанії, кредиторську заборгованість, довгострокові зобов'язання, дохід (виторг) від реалізації та собівартість реалізованої продукції.
Проте проведене дослідження наявності залежності між рухом курсу акцій та показниками діяльності ВАТ «Концерн Стирол», ВАТ «Запоріжсталь» та ВАТ «Дніпрошина», ВАТ «Київенерго», ВАТ «Дніпроенерго», ВАТ «Донбасенерго», ВАТ «ДЕК «Центренерго» та ВАТ «Західенерго» не підтвердило отримані раніше результати. Зокрема, було виявлено, що:
1. Різноманітні показники рентабельності компаній у минулому не впливали на ринкову оцінку їх акцій, інвесторів більше цікавили суми отриманих коштів від реалізації та собівартість реалізованої продукції, ніж сума отриманого компанією прибутку. Тобто оприлюднена компаніями сума прибутку не є корисною при фундаментальному аналізі акцій в Україні, оскільки, наприклад, може бути заниженою з метою зменшення суми податку на прибуток і тому не відображає реального стану справ у компанії.
2. На перший погляд, у середньому по групі компаній найбільшу прогнозну цінність мав показник «ціна акції/грошовий потік на акцію». Проте близьке до одиниці значення коефіцієнту кореляції несе в собі певну суперечність з економічної точки зору. Тобто виходить, що чим меншим є грошовий потік в розрахунку на одну гривню вартості акції або ж чим більшу частку в грошовому потоку на акцію займає ціна акції, тим більшою є ймовірність того, що курс такої акції буде зростати. Таким чином, порушується основа класичної оцінки акції, коли її ціна прямо пропорційно залежить від грошового потоку, що припадає на одну просту акцію.
3. У минулому на курси акцій компаній, що аналізуються, найбільше впливали балансова вартість акції, собівартість реалізованої продукції, виторг від реалізації продукції, сукупні активи та кредиторська заборгованість. Проте вплив цих показників не був визначальним, а останній показник мав обмежений вплив. Він полягав у тому, що зростання розміру кредиторської заборгованості призводило до зростання курсу акцій за умови, якщо частка такої заборгованості в пасиві компанії не була занадто великою.
Слід відзначити, що в цілому по аналізованій групі компаній не можна виділити фундаментальні мікроекономічні показники, які б були наділені високими прогнозними властивостями для акцій усіх компаній. І взагалі часто зростання акцій цих компаній не мало економічних передумов, тобто не було викликано покращанням результатів їх діяльності. Для підтвердження цього припущення порівняємо результати діяльності компаній, що аналізуються, за 2004 рік та рух курсів їх акцій у першій половині 2005 року (табл. 2.5 – 2.6).
Як видно з таблиці, найкращі передумови для зростання в 2005 році мали акції таких компаній, як:
ВАТ «Укрнафта», що мало найвищу рентабельність продажів по групі, найбільший розмір чистого прибутку, що припадає на одну просту акцію, та характеризувалось значним обсягом торгівлі акціями в ПФТС, а відповідно — високою ліквідністю акцій;
ВАТ «Дніпрошина», акції якого мали найменше значення Р / Е, та які, виходячи зі співвідношення між ринковою та балансовою вартістю акцій, були недооцінені ринком.
Проте у 2004 — першій половині 2005 року зростали не тільки курси акцій названих емітентів, а й компаній, які, на перший погляд, фундаментальних підстав для росту не мали.
Таблиця 2.5 - Основні показники роботи компаній за 2004 рік
| Назва компанії | Коефіцієнт автономії, % | Коефіцієнт капіталізації, % | Рентабельність продажів, % | Обсяг торгівлі акціями ПФТС за рік, млн. грн. | Чистий прибуток на одну акцію, грн. | Курс акції на кінець 2004 рік, грн. | Ціна акції / прибуток на акцію (Р/Е) | Співвідношення між ринковою та балансовою вартістю акції на кінець року, % |
| Укрнафта | 79,9 | 21,00 | 30,88 | 66,173 | 24,84 | 119,91 | 4,83 | 99,25 |
| НТЗ | 40,2 | 1,37 | 3,90 | 25,586 | 1,91 | 11,70 | 6,14 | 63,88 |
| Стирол | 72,95 | |||||||
| Запоріжсталь | 82,2 | 5,72 | 11,47 | 121,069 | 0,96 | 5,40 | 5,65 | 124,13 |
| Дніпрошина | 61,3 | 10,8 | 4,91 | 1,2 | 10,38 | 35.00 | 3,37 | 41,53 |
| Західенерго | 55,0 | 9.40 | 3,00 | 33,695 | 4,517 | 103,46 | 22,90 | 97,61 |
| Київенерго | 5.40 | |||||||
| Центренерго | 44,0 | 22,99 | -2,10 | 17,751 | -0,093 | 2,80 | -30,14 | 49,52 |
| Донбасенерго | 28,7 | 29,63 | 0,11 | 17,949 | 0,041 | 14,18 | 348,16 | 42,01 |
Таблиця 2.6 - Основні показники дохідності акцій українських компаній станом на 01.07.2005
| Назва компанії | Курс акцій на 01.07.2005, грн. | Темп приросту курсу акцій, % | ||
| за б місяців | за 12 місяців | за 24 місяці | ||
| Укрнафта | 178,50 | 48,86 | 197,5 | 702,25 |
| НТЗ | 30,00 | 156,41 | 328,57 | 757,14 |
| Стирол | 82,00 | 12,41 | 228,00 | 613.04 |
| Запоріжсталь | 5,05 | -6,48 | 114,89 | 1430,30 |
| Дніпрошина | 60,00 | 71,43 | 79,10 | 95,44 |
| Західенерго | 125,00 | -14.97 | 117,39 | 418,67 |
| Київенерго | 7,69 | 29,78 | 65,38 | 76,38 |
| Центренерго | 3,80 | 35,71 | 118,39 | 196,88 |
| Донбасенерго | 19,50 | 37,52 | 21,88 | 271,43 |
Зокрема, справжнім феноменом фондового ринку в Україні була компанія «Дніпроенерго», акції якої продовжували зростати, незважаючи на те, що компанія мала від'ємну рентабельність та надзвичайно низький коефіцієнт автономії в 11,5%. Крім того, ринкова вартість акцій ВАТ «Дніпроенерго» на початок 2005 року більше ніж утричі перевищувала їх балансову вартість, тобто розмір чистих активів, що припадав на одну просту акцію, був утричі меншим за її курс на ринку. Не набагато кращі результати діяльності мали й ВАТ «Центренерго» та ВАТ «Донбасенерго», але курс акцій цих емітентів теж зростав як у 2005 році, так і в минулі роки, забезпечивши їх власникам досить високий рівень капітальної дохідності.
2.3.3 Методика розрахунку курсу акцій
На курс акцій можуть впливати найрізноманітніші чинники. Але до основних з них слід віднести такі: дивіденди, що виплачуються по тому чи іншому виду акцій; ставку доходу, яку повинне мати акціонерне товариство, щоб окупити свої інвестиції; темпи приросту дивідендів для простих акцій. Залежно від виду акцій існують такі методи розрахунку курсу акцій:
1. Ринкова вартість привілейованих акцій
Як згадувалося, власники привілейованих акцій регулярно отримують фіксовані дивіденди від відкритих акціонерних товариств, які випускають ці акції. Для цих акцій не існує терміну погашення, тому привілейовані акції слід розглядати як вічну ренту. В такому випадку вартість таких акцій треба визначати за формулою:
 [2.1]
де Vp — ринкова вартість привілейованих акцій;
Dp — постійний дивіденд, що сплачується за такою акцією;
Ks — ставка доходу, необхідна для окупності інвестицій, або ставка дисконту.
2. Ринкова вартість простих акцій
Ви вже звертали увагу на те, що власники звичайних акцій мають право на участь в управлінні акціонерним товариством, але виплата дивідендів для них не є гарантованою. У даному випадку дивідендна політика кожного товариства буде залежати від отриманого прибутку та наявних коштів. Таким чином, величина дивідендів може змінюватись залежно від фінансових результатів звітного року. Ціну простих акцій, у більшості випадків, визначають три чинники, які ми згадували раніше: річні дивіденди, ставка дисконту і темпи приросту дивідендів. У випадку, коли AT має високий рівень ризику, інвестори сподіваються на високу необхідну ставку доходу. А щоб заохотити інвесторів вкладати кошти у високоризиковані проекти, потрібно пропонувати солідну компенсацію.
3. Ринкова вартість простих акцій з постійними дивідендами
У випадку, коли дивіденди, які підлягають виплаті за простими акціями є постійними, необхідна ставка доходу таких акцій залежить від ризикованості саме цих акцій, ринкова вартість може визначатися за такою формулою:
 [2.2]
де Vr - ринкова вартість простої акції;
Dr - постійний річний дивіденд за акцію;
Ks - необхідна ставка доходу.
4. Ринкова вартість простих акцій з постійним приростом дивідендів
Якщо товариство займає стійке становище на ринку, постійно отримує доходи, впроваджує нові технології для свого розвитку, то в такому випадку дивіденди, які виплачуються щорічно таким суб'єктам господарювання, можуть мати постійні темпи приросту. Курс простих акцій у такій ситуації розраховується за формулою:
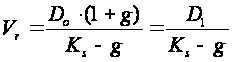 [2.3]
дe Vr — ринкова вартість простої акції;
Do — останній сплачений дивіденд на акцію;
D1 — прогнозовані дивіденди на акцію через рік;
Ks — необхідна ставка доходу;
g — темпи приросту дивідендів.
У фінансовій літературі таке рівняння нерідко називають рівнянням Гордона.
5. Ринкова вартість простих акцій з непостійним приростом дивідендів
Здійснивши випуск цінних паперів, кожне акціонерне товариство поводиться на ринку якомога активніше, щоб досягти максимальної ефективності та окупити залучені інвестиції. Як правило, протягом перших кількох років дивіденди товариства постійно зростають. З часом, через дію низки обставин (законодавчих, фінансових, політичних тощо) темпи приросту дивідендів поступово стають стабільними. У такому випадку постає правомірне запитання: як визначати вартість акцій, коли дивіденди мають різні темпи приросту за окремі періоди часу? Ця проблема розв’язується, якщо ціна цінних паперів є реальною вартістю їх майбутніх доходів. Коли дивіденди на просту акцію зростають нерівномірно, то майбутні дивіденди треба нараховувати окремо за кожний період, потім дисконтувати ці суми до реальної вартості і додати отримані результати (такі розрахунки здійснюють за допомогою спеціально складених для цього таблиць). У цьому випадку також застосовується рівняння Гордона. Тут слід пам'ятати: якщо ціна акції визначається за певний рік за допомогою цієї моделі, то необхідно використовувати дивіденди за наступний рік. Це — теоретичне обґрунтування визначення вартості акцій. Із досвіду інших країн відомо, що на практиці для визначення необхідної ставки доходу, яка дає змогу розрахувати ціну звичайної акції, застосовується модель МОКА (модель оцінки капітальних активів).
Формула моделі МОКА має такий вигляд:
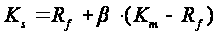 [2.4]
де Ks — необхідна ставка доходу;
Rf — безпечна ставка (доходність державних цінних паперів);
β — коефіцієнт «бета» компанії;
Кт — доходність ринкового портфеля акцій.
В Україні ми ще не маємо остаточно розробленої (як теоретично так і методологічно) методики розрахунку курсу акцій різних видів. В основному у нас застосовуються непристосовані до українських умов західні аналоги. Це питання вимагає більш глибокого вивчення і доопрацювання.
3. Рекомендації щодо вдосконалення корпоративного управління
Збільшення попиту на інвестиційні ресурси наприкінці XX століття призвело до посилення конкуренції за їх отримання між різними країнами і компаніями. Поряд із внутрішніми інвесторами компанії високо розвинутих країн стали залучати до інвестиційного процесу зовнішніх інвесторів як з вже відомих ринків, так і з ринків, які тільки розвиваються. Країни, що знаходилися на периферії міжнародних інвестиційних процесів, можна розділити на дві групи. Перша — це країни з ринковою економікою, рівень розвитку якої, однак, значно поступається рівню розвинутих країн. Це такі країни, як Португалія, Греція, Туреччина, Бразилія, Мексика, Аргентина, Чилі, Індія. Друга група — це країни Східної Європи і колишнього Радянського Союзу. Корпорації першої групи країн знаходяться на рівні, коли ресурси, на які вони раніше спиралися у своєму розвитку (переважно внутрішні), уже стали недостатні. В другій групі країн масова приватизація, проведена на початку 90-х років, привела до створення десятків тисяч досить значних за своїми розмірами компаній, що гостро потребують інвестиційних ресурсів для виживання. Низький рівень внутрішніх накопичень, недовіра дрібних інвесторів і відтік національного капіталу створюють проблеми для залучення інвестиційних ресурсів.
У цій ситуації виникла об'єктивна основа для створення і впровадження загальних стандартів і правил, які б дозволили потенційним інвесторам отримати повну, ясну й об'єктивну картину про ефективність діяльності компаній, реальних власниках, механізми і методи інвестування, для того щоб у стислий термін і без значних витрат прийняти рішення пре доцільність та надійність вкладання капіталу. У процесі узгодження правил корпоративного управління ділові кола країн, що виступають як інвестори, спираються на активну підтримку своїх урядів і міжнародних організацій, у яких ці країни відіграють домінуючу роль.
Організація Економічного Співробітництва та Розвитку (ОЕСР) спільно із Світовим банком, Міжнародним валютним фондом та іншими міжнародними інституціями ініціювала у 1998 році глобальну програму по створенню універсальних стандартів та норм корпоративного управління, націлену на істотне поліпшення національних систем корпоративного управління. Ці міжнародні стандарти мали бути прийнятими урядами економічно розвинутих країн, міжнародними організаціями, діловими колами державного та приватного секторів економіки. У травні 1999 р. Рада ОЕСР прийняла Загальні Принципи корпоративного управління, під якими поставили свої підписи члени урядів усіх країн — членів ОЕСР. Цей документ складається з двох частин і містить роз'яснення щодо того, які конкретні проблеми повинні регулювати національні стандарти корпоративного управління і як забезпечити значне підвищення ролі інвесторів (акціонерів) в управлінні компаніями, у які вони вкладають свої кошти. У першій частині викладено принципи, що стосуються п'яти галузей: 1) права акціонерів; 2) рівноправність акціонерів;б3) роль зацікавлених осіб; 4) розкриття інформації та прозорість; 5) обов'язки ради. У другій частині документа Принципи наводяться з анотаціями, які містять коментарі, опис переважних тенденцій та приклади з передової практики.
Своє ставлення до принципів ОЕСР висловила Міжнародна мережа з корпоративного управління (ММКУ). Підвищення доходів акціонерів та перевага над конкурентами складають основний зміст коментарів до Принципів ОЕСР. Наведемо деякі тези, важливі з погляду ММКУ для здійснення корпоративного управління.
Надання достовірної, адекватної і своєчасної інформації, яка забезпечує акціонерам реалізацію їх прав власності.
Одна проста акція - один голос.
Компанії повинні забезпечувати право власників голосувати.
Рада директорів або Спостережна рада, як орган управління, повинні бути підпорядковані акціонерам. Переобрання членів органів управління має відбуватися на регулярній основі.
Компанія повинна розкривати інформацію про особу, професійний або інший досвід, чинники, що впливають на незалежність і загальну кваліфікацію членів Спостережної ради та про порядок призначення посадових осіб.
У радах має бути достатня кількість незалежних не виконавчих членів з відповідними знаннями і досвідом, їхні обов'язки повинні включати ефективний стратегічний контроль роботи правління, формування основних комітетів ради і вплив на діяльність ради в цілому.
Комітети ради з питань аудиту, визначення винагороди та висунення кандидатів на провідні посади повинні складатися цілком або переважно з незалежних не виконавчих членів.
Оплата праці членів ради і ключових виконавчих посадових осіб повинна відповідати інтересам акціонерів.
Компанії повинні розкривати в річному звіті політику компанії стосовно винагороди і, бажано, розмір винагороди окремих членів органів управління та вищих посадових осіб, щоб інвестори могли судити, чи відповідає Інтересам акціонерів політика та практика компанії стосовно оплати праці.
Суттєві стратегічні зміни основної діяльності компанії не повинні провадитись без попереднього схвалення запропонованих змін акціонерами.
Практика корпоративного управління повинна зосереджуватися на постійній оптимізації операційної діяльності компанії та доходів акціонерів.
Компанії мають дотримуватися усіх відповідних законів юрисдикції, у якій вони функціонують.
Спостережні ради, які прагнуть досягти активного співробітництва між компаніями і зацікавленими сторонами, перш за все сприяють стабілізації економіки регіону, працевлаштуванню та охороні довкілля.
Метою принципів, розроблених Європейським Банком Реконструкції та Розвитку (ЄБРР), є сприяння встановленню взаєморозуміння між корпораціями, кредиторами і інвесторами при ухваленні рішень про надання кредиту або вкладання капіталу шляхом впровадження раціональних ділових норм у корпоративну практику. Проте у багатьох країнах перелічені принципи є тільки бажаною метою, тому що законодавча база не забезпечує умов для використання набутого міжнародною спільнотою досвіду.
Іншою організацією, яка також займається створенням міжнародних стандартів з корпоративного управління, є Конфедерація європейських асоціацій акціонерів «Євроакціонери» (Брюссель). Принципи групи «Євроакціонери» так само, як і принципи ОЕСР, спрямовані на покращання правової, інституційної та регуляторної бази корпоративного управління, але є більш конкретними та детальними. Наведемо основні рекомендації групи «Євроакціонери», які стосуються цілей корпорації, розподілу прибутку, впливу акціонерів на ключові питання життєдіяльності компанії, реалізації права голосу акціонерів, отримання належної інформації, ролі органів управління.
Головного метою компанії повинна бути максимізація вартості акцій акціонерів. Компанії повинні чітко зазначати (в письмовій формі) свої фінансові цілі та стратегію і включити цю інформацію до своїх річних звітів.
Рішення, що мають суттєвий вплив на природу, розмір, структуру та ризики компанії, а також на позиції акціонерів, повинні підлягати затвердженню акціонерами та прийматися річними загальними зборами.
Акціонери більшості повинні робити попередні пропозиції щодо купівлі акцій акціонерів меншості, у випадку, коли частка акціонера більшості перевищує певний рівень (від 25% до 33,3%). Вважається, що при забезпеченні цього рівня акціонер має контрольний пакет.
Процеси злиття та поглинання повинні регулюватися. Відповідність вимогам цього регулювання повинна контролюватися. Якщо частка акціонера у компанії перевищує певний рівень, такий акціонер повинен зробити пропозицію щодо купівлі акцій акціонерів меншості на прийнятних умовах, тобто як мінімум за ціною, яка була сплачена за отримання контролю над компанією.
Компанії повинні відразу розкривати інформацію, яка може мати вплив на ціну акцій, а також інформацію про акціонерів, частка яких стає більшою або меншою, ніж певний рівень (5%).
Акціонери повинні мати право обирати членів принаймні однієї ради та приймати рішення про їх звільнення, до виборів — висувати кандидатів до членів ради.
Інформація щодо порядку денного та інших питань, що відносяться до загальних зборів, повинна публікуватися вчасно. Протокол зборів повинен вестися призначеним секретарем та перевірятися незалежною особою або організацією. Аудитори також повинні бути незалежними та обиратися загальними зборами. Обговорення на загальних зборах мас записуватися на плівку.
Акціонери повинні мати можливість вносити пропозиції до порідку денного річних загальних зборів.
Для предоставления акционерам информации, которая имеет влияние на цены (корпоративная стратегия, квартальные результаты, секретная информация относительно акций, которая подлежит неотложному раскрытию, личная заинтересованность членов совета в соглашениях или делах, которые имеют влияние на компанию); компания должна использовать электронные средства.
Членство у правлінні та у спостережній раді слід обмежити строком до дванадцяти років. При цьому має бути не більше одного невиконавчого члена у спостережній раді, який раніше входив до правління. Слід створити спеціальний комітет для визначення розміру винагороди для директорів. Принципи, на основі яких визначається розмір винагороди, слід публікувати в річному звіті. Оплата праці виконавчих директорів повинна бути гнучкою, залежати від прибутковості компанії, однак її розмір не повинен перевищувати подвійну фіксовану ставку.
У формуванні загальних підходів до принципів корпоративного управління активну участь беруть не тільки уряди великої кількості країн, але й недержавні організації і групи. Якщо зусилля державних органів спрямовані насамперед на удосконалювання законодавства з метою закріплення обов'язковості визначених стандартів розкриття інформації про діяльність компаній, захисту прав акціонерів і забезпечення рівного ставлення до них, врахування інтересів інших зацікавлених сторін, то діяльність ділових кіл і інших недержавних структур і груп спрямована на формування правил і процедур корпоративного управління, які були б добровільно прийняті діловими колами, відповідали міжнародним принципам і разом з тим враховували національні особливості.
Результатом такої роботи стала поява в різних країнах так званих кодексів корпоративного управління — зводу добровільно прийнятих стандартів і внутрішніх норм, що встановлюють і регулюють порядок корпоративних відносин.
У країнах з найбільш розвинутими ринками капіталу (Велика Британія, США, Канада) кодекси корпоративного управління з'явилися на початку 1990-х років. Вони регулювали практику корпоративної поведінки, зокрема питання забезпечення прав акціонерів і підзвітності керівництва компаній.
Найбільш досконалими і відомими, стандартами національного рівня є:
• Кодекс Кедбері, сформований Комітетом під керівництвом Адріана Кедбері Радою інформації, Лондонською фондового біржею і професійною спілкою бухгалтерських службовців у 1991 р. у Великій Британії.
Кодекс найкращої практики для німецького корпоративного управління, підготовлений Німецькою групою по корпоративному управлінню в січні 2000 р.
Принципи корпоративного управління Греції, підготовлені в 1999 р. Комітетом з питань фінансових ринків.
«Основні напрямки і проблеми корпоративного управління», підготовлені в 1994 р. радою директорів «Дженерал моторз».
Кодекс найкращої практики, підготовлений у 1999 р. комітетом з питань корпоративного управління Підприємницької координаційної ради Мексики.
Основні принципи і напрямки корпоративного управління в США, підготовлені в 1998 р. Каліфорнійським пенсійним фондом цивільних службовців у відставці, що є найбільшим у світі пенсійним фондом і одним з найбільших світових інституціональних інвесторів.
Кодекс найкращої практики і рекомендації для директорів публічних компаній, підготовлений у 1989 р. Гонконгською фондовою біржею.
Кодекс корпоративної практики І поведінки, підготовлений у 1994 р. Інститутом директорів ПАР за підтримки Підприємницької палати ПАР і фондової біржі Йоганнесбурга та ін..
Основу кодексів корпоративного управління складають питання пошуку шляхів підвищення ефективності діяльності ради директорів і забезпечення контролю цього органу, що представляє інтереси всіх акціонерів у цілому, за діяльністю компанії і її менеджменту. Рекомендації, що містяться в кодексах різних країн з деяких проблем формування рад директорів, наведені в таблиці 3.1.
Таблиця 3.1 - Рекомендації кодексів корпоративного управління
| Країна | Зміст рекомендацій кодексів корпоративного управління |
| 1 | 2 |
| Вимоги до членів ради директорів | |
| Бразилія | Досвід роботи в раді; досвід кризового управління; знання в галузі фінансів, бухгалтерського обліку, специфіки галузі, міжнародного ринку; поєднання знань і досвіду. |
| Таїланд | Старше 20 років; відсутність судимості і звільнень з державної служби; вища освіта; дотримання етичних норм компанії; відсутність конфлікту інтересів, не обов'язкове постійне проживання в Таїланді. |
| Індія | Можливість бути одночасно членом рад директорів не більш як у 10 компаніях. |
| США | Продовження членства в раді не більше 5 років, відставка члена ради при досягненні ним 70-літнього віку. |
| Чисельність ради директорів | |
| Бразилія | Залежно від потреб компанії від 5 до 9 членів. |
| Киргизстан | Не менше 3 членів ради, розмір кворуму встановлюється радою директорів (не менш як 2 члени ради). |
| Мексика | Чисельність членів ради директорів — від 5 до 15 осіб. |
| Таїланд | Чисельність не повинна бути менше 5 чоловік. |
| США | У звичайних ситуаціях рада повинна мати від 5 до 15 членів. |
| Визначення поняття «незалежний» директор | |
| Бразилія | Член ради
директорів
є незалежним,
якщо він: 1) не
має будь-яких
зв'язків з
компанією,
крім членства
в раді директорів
і Володіння
акціями компанії;
2) ніколи не
працював у
компанії; 3) не
надає
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |