Корпоративні права підприємства, їх номінальна й ринкова вартість, фактори, що впливають на ринковий курс акцій
| Більшість країн | Винагорода складається з фіксованої і змінної частини, причому остання повинна залежати від результатів діяльності компанії. Основною формою змінної частини винагороди є опціон на акції — можливість зарезервувати право придбати акції по заздалегідь визначеній ціні. Звіти компанії повинні розкривати інформацію про використовувані компанією принципи і форми винагороди. | |
| Зміст і розкриття інформації про діяльність компанії | ||
| Німеччина | Річний звіт компанії має включати великий розділ по сегментах її діяльності; інформацію про усі важливі зміни у фінансовій звітності, особливо звіт про прибутки і збитки; звіт про дивіденди; звіт про рух коштів; квартальні звіти. | |
| Гонконг | Усі директори, як виконавчі, так і невиконавчі, мають право доступу до документів і матеріалів ради директорів. Інформація повинна розкриватися таким чином, щоб не поставити когось у пріоритетне положення і не дати йому можливість використовувати це положення на ринку цінних паперів. | |
| Індія | Компанії повинні подавати помісячні коливання ціни своїх акцій на біржі (де компанія пройшла лістинг); інформацію про сегменти ринку (які становлять 10% і більше її обігу), включаючи дані про частку цих сегментів у загальних доходах від продажів, огляд операцій, аналіз ринків і майбутніх перспектив. | |
| Малайзія | Рада директорів повинна розкривати інформацію, що стосується деталей діяльності комітету з питань аудиту, зокрема про кількість засідань протягом року, а також про відвідування кожним членом ради цих засідань. | |
| Мексика | Річний звіт повинен містити інформацію про те, хто з членів ради є незалежним, а хто залежним директором. Річний звіт має містити опис завдань і функцій кожної із структур, що існують у рамках ради. Рекомендується, щоб річний звіт подавав список усіх членів таких структур. | |
| ПАР | У річному звіті члени ради директорів повинні подавати інформацію про відповідальність директорів за підготовку фінансової звітності; відповідальність аудитора за аналіз фінансової звітності; належний стан системи бухгалтерського обліку; послідовність облікової політики. | |
| Продовження таблиці 3.1 | ||
| 1 | 2 | |
| Відповідальність за розкриття і достовірність інформації | ||
| Бразилія | Рада повинна призначити одну людину, яка матиме право виступати від імені компанії, щоб уникнути протиріч у заявах різних представників і менеджерів компанії. | |
| Гонконг | Директори компанії повинні ясно заявити: несуть вони колективну чи індивідуальну відповідальність за інформацію, надану про діяльність компанії. | |
| Індія | Основні фондові біржі країни повинні вимагати від головного управляючого і фінансового директора кожної компанії сертифіката про дотримання їх компанією встановлених правил. Рада здійснює нагляд за системою внутрішнього обліку й адміністративного контролю. | |
| Малайзія | Рада повинна мати письмово зафіксовану і прозору процедуру відносин з аудиторами компанії, мати ясну й ефективну систему фінансового, операційного контролю І управління ризиками. Обов'язки комітету з питань аудиту, відповідно до правил лістингу, повинні включати моніторинг масштабу і результатів аудиту, його ефективності, незалежності й об'єктивності. | |
| Мексика | Повинен існувати механізм, що допомагає раді у перевірці роботи аудиторів, що забезпечує виконання внутрішніми і зовнішніми аудиторами своїх функцій з максимально можливим ступенем об'єктивності, щоб фінансова інформація була точною, корисною і достовірною і щоб звіти, що представляються раді, акціонерам і громадськості, були прозорі, достатні й адекватно відбивали фінансовий стан компанії. | |
| ПАР | Директор не повинен нести відповідальності за порушення своїх обов'язків по забезпеченню діяльності компанії, якщо він здійснював їх сумлінно і відповідно до трьох наведених нижче критеріїв: 1) прийняті рішення ґрунтувалися на усіх фактах, що стосуються даного конкретного випадку; 2) прийняті рішення були раціональними; 3) у прийнятому рішенні відсутня особиста зацікавленість. | |
| Таїланд | Компанія буде нести відповідальність перед третіми особами за дії своїх директорів і правління, якщо вони діяли в рамках виділених їм повноважень. Директори повинні забезпечувати, щоб інформація була достовірною і відбивала справжній стан рахунків. Директори повинні забезпечити, щоб баланс, підрахунок прибутків і збитків та протоколи засідань директорів, зустрічей і зборів акціонерів не містили недостовірної інформації | |
| Продовження таблиці 3.1 | ||
| 1 | 2 | |
| Підготовка і проведення зборів акціонерів | ||
| США | Директори повинні бути присутніми на річних зборах акціонерів і дати можливість акціонерам задати їм питання, що стосуються їхніх інтересів. | |
| Мексика | При підготовці порядку денного зборів акціонерів варто уникати об'єднання різних питань в один пункт. Вся інформація з кожного пункту порядку денного зборів повинна бути відомого не менш як за 15 днів до дати зборів. | |
| ПАР | Річний звіт повинен містити форми, які акціонери можуть використовувати для того, щоб задати свої питання в письмовій формі правлінню І раді до зборів. Якщо загальні річні збори обговорювали дуже важливі питання, резолюція цього обговорення має бути надана всім акціонерам. | |
| Таїланд | Загальні збори акціонерів повинні обрати тих директорів, які одержать право, підпису від імені компанії. Якщо статут компанії не включає питання винагороди, збори акціонерів мають право затверджувати розмір винагороди директорів. | |
За останні роки за підтримки широкого кола національних та впливових міжнародних організацій неодноразово відбувались спроби провести в українському парламенті проекти з глобальної реформи корпоративного законодавства, але, на жаль, усі намагання були марними:
на розгляд ВРУ було внесено два проекти Закону «Про акціонерні товариства», але жоден з них не був прийнятий за основу нового закону;
«Цивільний кодекс України, що містить спеціальний розділ, присвячений регулюванню господарських товариств, було прийнято ВРУ і він мав вступити у дію з 1 січня 2003 року, але був вітований Президентом України;
спеціальний розділ про господарські товариства було включено і в проект Господарського (комерційного) кодексу України, зміст якого потребує узгодження зі змістом проекту Цивільного кодексу України (планується одночасне прийняття обох кодексів).
Завершення етапу сертифікатної приватизації з орієнтацією на промислового інвестора та початок приватизації найбільш значних і потужних державних підприємств дали значний поштовх для розвитку національного фондового ринку. Концепція управління державними корпоративними правами, затверджена у 2000 році, передбачає суттєве скорочення закріплених за державою пакетів акцій відкритих акціонерних товариств, що виникли внаслідок приватизації. Паралельно з цим формується система недержавного регулювання діяльності господарських товариств — емітентів цінних паперів та професійних учасників фондового ринку, що здійснюється через систему само регульованих організацій (СРО), найбільш значними серед яких є Українська фондова біржа (УФБ), Перша Фондова Торговельна система (ПФТС), Професійна асоціація реєстраторів та депозитаріїв (ПАРДІ) тощо.
Поява все більшої кількості господарських товариств, залучення крупних інвесторів (фізичних та юридичних осіб, включаючи іноземців) в корпоративні відносини, активізація фондового ринку демонструють нам слабкість та недосконалість діючого законодавства у цій сфері правового регулювання, що найчастіше призводить до порушення прав учасників господарських товариств. Особливо гостро складається ситуація з великими відкритими акціонерними товариствами, що налічують сотні і навіть тисячі акціонерів. Стосовно діяльності таких товариств питання корпоративного управління мають найважніше значення і повинні бути детально урегульовані на законодавчому рівні.
До прийняття нового Закону «Про акціонерні товариства» та нового ЦК України певні питання вирішуються на підзаконному рівні. Відповідно до указів Президента України «Про додаткові заходи щодо розвитку фондового ринку України» від 26 березня 2001 року № 198/2001, «Про заходи щодо розвитку корпоративного управління в акціонерних товариствах» від 21 березня 2002 року № 280/2002 Державною комісією з цінних паперів та фондового ринку України було погоджено Рекомендації з найкращої практики корпоративного управління для акціонерних товариств України (протокол від 2 червня 2002 р. №8).
4. Практична частина
Завдання до варіанта 33
| А.1 | 49218,8 | Я.1 | 28,7 | Н.6 | 25,6 | К.8 | 3,3 | Г.9 | 1363,9 |
| Б.1 | 12489,9 | АА.1 | 1376,9 | О.6 | 11,1 | Л.8 | 0,9 | А.10 | 23960,2 |
| В.1 | 9983 | АБ.1 | -274,7 | П.6 | 7,5 | М.8 | 7,8 | Б.10 | 1993,9 |
| Г.1 | 2381,8 | АВ.1 | 932 | Р.6 | 5,1 | Н.8 | 3,9 | В.10 | 96,9 |
| Д.1 | 3748,6 | А.2 | 1206,4 | С.6 | 64,3 | О.8 | 4,1 | Г.10 | 5,4 |
| Е.1 | 925 | Б.2 | 12,8 | А.7 | 67875,6 | П.8 | 5,2 | Д.10 | 63,3 |
| Ж.1 | 1808,1 | В.2 | 88,4 | Б.7 | 14355,6 | Р.8 | 8,5 | Ж.10 | 14,7 |
| З.1 | 582,9 | А.3 | 195,4 | В.7 | 8199,6 | С.8 | 39,1 | А.11 | 1373,2 |
| И.1 | 3236,1 | Б.3 | 11,2 | Г.7 | 148,8 | Т.8 | 3,2 | Б.11 | 3 |
| К.1 | 592 | В.3 | 100161,5 | Д.7 | 12,2 | У.8 | 7,5 | В.11 | 111,2 |
| Л.1 | 805,9 | А.4 | 2285,2 | Е.7 | 108,7 | Ф.8 | 2,2 | А.12 | 4,6 |
| М.1 | 261,5 | Б.4 | 89077,5 | Ж.7 | 111,4 | Х.8 | 0,9 | Б.12 | 18,1 |
| Н.1 | 204,1 | В.4 | 6783,6 | З.7 | 25,1 | Ц.8 | 5,6 | В.12 | 20,3 |
| О.1 | 45,2 | А.5 | 209,9 | И.7 | 1259,3 | Ч.8 | 3 | ||
| П.1 | 10306,8 | Б.5 | 82362,3 | К.7 | 72 | Ш.8 | 2,6 | ||
| Р.1 | 2388,6 | В.5 | 5223,6 | Л.7 | 118,8 | Щ.8 | 5,3 | ||
| С.1 | 14,6 | А.6 | 951,3 | М.7 | 2,9 | Ю.8 | 2,6 | ||
| Т.1 | 3,1 | Б.6 | 131,7 | А.8 | 4,6 | Я.8 | 1,9 | ||
| У.1 | 23 | В.6 | 25,2 | Б.8 | 38,3 | АА.8 | 0,9 | ||
| Ф.1 | 5,6 | Д.6 | 1636,7 | В.8 | 6,2 | АБ.8 | 1 | ||
| Х.1 | 5,9 | Е.6 | 60,6 | Г.8 | 9,9 | АВ.8 | 2,3 | ||
| Ц.1 | 1,2 | Ж.6 | 1257 | Д.8 | 10,7 | АГ.8 | 3 | ||
| Ч.1 | 47,9 | З.6 | 252,4 | Е.8 | 7,8 | АД.8 | 4,7 | ||
| Ш.1 | 13,7 | К.6 | 43,5 | Ж.8 | 5,7 | А.9 | 19515,5 | ||
| Щ.1 | 63,9 | Л.6 | 30,5 | З.8 | 13,9 | Б.9 | 16841,7 | ||
| Ю.1 | 16,3 | М.6 | 1376,9 | И.8 | 2 | В.9 | 1135,6 |
Складання кошторису витрат на виробництво має наступні особливості.
Розрахунок суми амортизаційних відрахувань здійснюється в таблиці 4.7 (використовуючи дані таблиці 4.8). Амортизація за ІV квартал розраховується як 25% від суми річної амортизації на планований рік.
Відрахування в Пенсійний фонд, у позабюджетні фонди й фонди соціального страхування здійснюються за нормами діючого законодавства від витрат на оплату праці: пенсійний фонд = 33,2%; поточне соціальне страхування = 1,4%; державний фонд сприяння зайнятості = 1,6%;
Таблиця 4.1 – Кошторис витрат на виробництво
| № п/п | Витрати | Усього на плановий рік | У тому числі на IV квартал |
| 1 | Сировина й основні матеріали | 49218,80 | 12489,90 |
| 2 | Допоміжні матеріали: | 9983,00 | 2381,80 |
| придбані сировина і матеріали, комплектуючі вироби і послуги промислового характеру | 3748,60 | 925,00 | |
| 3 | Паливо | 1808,10 | 582,90 |
| 4 | Електроенергія | 3236,10 | 592,00 |
| 5 | Плата за спеціальне використання водяних ресурсів | 805,90 | 261,50 |
| 6 | Відрахування на геологорозвідувальні роботи | 204,10 | 45,20 |
| 7 | Матеріальні витрати* | 65256,00 | 16353,30 |
| 8 | Амортизаційні відрахування* | 12346,96 | 3086,74 |
| 9 | Витрати на оплату праці | 10306,80 | 2388,60 |
| 10 |
Відрахування у фонди соціального страх. - усього* в тому числі: |
3731,06 | 864,67 |
| пенсійний фонд* | 3421,86 | 793,02 | |
| поточне соціальне страхування | 144,30 | 33,44 | |
| державний фонд сприяння зайнятості | 164,91 | 38,22 | |
| 11 | Фонд захисту навколишнього середовища | 14,60 | 3,10 |
| 12 | Фонд охорони праці підприємства | 23,00 | 5,60 |
| 13 | Інші витрати - усього * | 117,70 | 31,20 |
| - оплата послуг зв'язку | 5,90 | 1,20 | |
| - плата за оренду | 47,90 | 13,70 | |
| - відсотки за кредит | 63,90 | 16,30 | |
| 14 | Витрати на виробництво * | 91796,12 | 22733,21 |
| 15 | Списано витрат на невиробничі рахунки | 78,90 | 28,70 |
| 16 | Витрати на валову продукцію * | 91717,22 | 22704,51 |
| 17 | Зміна залишків незавершеного виробництва | 1376,90 | -274,70 |
| 18 | Виробнича собівартість товарної продукції * | 90340,32 | 22979,21 |
| 19 | Позавиробничі витрати * | 1806,81 | 459,58 |
| 20 | Повна собівартість товарної продукції * | 92147,13 | 23438,80 |
| 21 | Товарна продукція у відпускних цінах підприємства * | 119791,27 | 30470,44 |
Витрати на виробництво = Матеріальні витрати + Амортизаційні відрахування + Витрати на оплату праці + Відрахування у фонди соціального страхування + Фонд захисту навколишнього середовища + Фонд охорони праці підприємства + Інші витрати.
Витрати на валову продукцію = Витрати на виробництво - Списано витрат на невиробничі рахунки.
Виробнича собівартість товарної продукції = витрати на валову продукцію +/- зміна залишків незавершеного виробництва.
Позавиробничі витрати = виробнича собівартість товарної продукції*0,02.
Повна собівартість товарної продукції = виробнича собівартість товарної продукції + позавиробничі витрати.
Товарна продукція у відпускних цінах підприємства = повна собівартість товарної продукції * 1,3.
Таблиця 4.2 – Розрахунок обсягу реалізації продукції та прибутку
| № | Показники | Значення |
| 1 | Залишки готової продукції на складі, відвантаженої та продукції на відповідальному зберіганні на початок планованого року: | |
| 1.1 | - за повною собівартістю | 932,00 |
| 1.2 | - за оптовими цінами підприємства | 1206,40 |
| 1.3 | - прибуток * | 274,40 |
| 2 | Товарна продукція на планований рік: | |
| 2.1 | - за повною собівартістю | 92147,13 |
| 2.2 | - за оптовими цінами підприємства | 119791,27 |
| 2.3 | - прибуток * | 27644,14 |
| 3 | Залишки готових виробів на складах і товарів відвантажених на кінець року: | |
| 3.1 | - у днях | 12,80 |
| 3.2 | - за повною собівартістю * | 3333,52 |
| 3.3 | - за оптовими цінами підприємства * | 4333,57 |
| 3.4 | - прибуток * | 1000,06 |
| 4 | Реалізація продукції в планованому році: | |
| 4.1 | - за повною собівартістю * | 89745,61 |
| 4.2 | - за оптовими цінами підприємства * | 116664,10 |
| 4.3 | - прибуток * | 26918,48 |
При розрахунку обсягу реалізації продукції та прибутку від реалізації (таблиця 4.2) використовується рівняння товарного балансу:
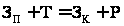 [4.1]
де -
залишки готової
продукції на
складі, відвантажені,
але не оплачені
і на відповідальному
збереженні
на початок
планованого
року;
 - планований
випуск товарної
продукції в
плановому році;
 - залишки
готової продукції
на складі
відвантажені,
але не оплачені
і на відповідальному
збереженні
на кінець планованого
року;
 - обсяг реалізації
продукції в
плановому році.
Залишки готової продукції на складах і продукції, відвантаженої виробництвом на кінець планованого року є нормованими показниками та розраховуються, виходячи з одноденного обсягу виробництва товарної продукції протягом четвертого кварталу планованого року.
При розрахунку фінансового результату (прибутку чи збитку) від діяльності підприємства за планований період (таблиця 4.3), фінансовий результат від операційної діяльності містить у собі фінансовий результат від основної діяльності та фінансовий результат від іншої операційної діяльності. Фінансовий результат від звичайної діяльності складається з фінансового результату від операційної діяльності, фінансового результату від фінансових операцій і фінансового результату від іншої звичайної діяльності. У цілому фінансовий результат діяльності підприємства містить у собі, крім фінансового результату від звичайної діяльності, фінансовий результат від надзвичайних подій, що на планований рік не розраховується.
Таблиця 4.3 – Розрахунок фінансового результату діяльності підприємства у планованому році
| № п/п | Показники | Значення |
| 1 | Фінансовий результат (прибуток, збиток) від основної діяльності | 26918,48 |
| 2 | Фінансовий результат (прибуток, збиток) від іншої операційної діяльності | 88,40 |
| 3 | Фінансовий результат (прибуток, збиток) від операційної діяльності * | 27006,88 |
| 4 | Фінансовий результат (прибуток, збиток) від фінансових операцій | 195,40 |
| 5 | Фінансовий результат (прибуток, збиток) від іншої звичайної діяльності | 11,20 |
| 6 | Фінансовий результат (прибуток, збиток) від звичайної діяльності * | 27213,48 |
Розрахунок податку на прибуток і чистого прибутку (таблиця 4.4) здійснюється відповідно до Закону України "Про оподаткування прибутку підприємств". Податок на прибуток розраховується застосуванням ставки податку на прибуток до величини оподатковуваного прибутку (25%). Оподатковуваний прибуток розраховується за формулою:
Оподатковуваний прибуток = Скорегований валовий дохід – Валові витрати - Амортизація
Чистий прибуток підприємства визначається як різниця між оподатковуваним прибутком і величиною нарахованого податку на прибуток.
Таблиця 4.4 – Розрахунок податку на прибуток і визначення чистого прибутку підприємства
| № п/п | Показники | Значення |
| 1 | Валові доходи підприємства | 100161,50 |
| 2 | Не включається у валові доходи | 2285,20 |
| 3 | Валові витрати підприємства | 89077,50 |
| 4 | Амортизація | 12346,96 |
| 5 | Оподатковуваний прибуток * | -3548,16 |
| 6 | Ставка податку на прибуток, % | 0,25 |
| 7 | Сума податку на прибуток * | |
| 8 | Чистий прибуток (збиток) підприємства * | -3548,16 |
Податок на додаткову вартість (таблиця 6.5), що підлягає сплаті в державний бюджет, відповідно до Закону України "Про податок на додаткову вартість" визначається за формулою:
ПДВ = Податкові зобов’язання – Податковий кредит
Ставка ПДВ визначається згідно з нормами діючого законодавства (20%).
Сума податкового кредиту = (витрати, пов'язані із закупівлею палива, сировини, матеріалів, напівфабрикатів виробничого призначення + вартість придбаних послуг промислового характеру, допоміжних сировини, матів-ріалів і комплектуючих виробів)/6, тому що ПДВ вже включений.
Таблиця 4.5 – Розрахунок податку на додану вартість
| № п/п | Показники | Значення |
| 1 | Вартість реалізованих товарів, послуг підприємства за оптовими цінами | 116664,10 |
| 2 | Реалізація продукції підсобного господарства | 6783,60 |
| 3 | Реалізація продукції, послуг допоміжного виробництва | 209,90 |
| 4 | Витрати, пов'язані з закупівлею палива, сировини, матеріалів, напівфабрикатів виробничого призначення | 82362,30 |
| 5 | Вартість придбаних послуг промислового характеру, допоміжних сировини, матеріалів і комплектуючих виробів | 3748,60 |
| 6 | Сума податкових зобов’язань | 24731,52 |
| 7 | Сума податкового кредиту | 14351,82 |
| 8 | Ставка ПДВ, % | 20,00 |
| 9 | Сума, що підлягає сплаті в бюджет* | 10379,70 |
| 10 | Сума, що підлягає відшкодуванню з бюджету* |
Визначення потреби підприємства у власних обігових коштах (таблиця 4.6) здійснюється в процесі нормування обігових коштів в грошовому вираженні. В основу визначення потреби в них покладений кошторис витрат на виробництво продукції (робіт, послуг) на ІV квартал планованого року. Для визначення нормативу береться до уваги одноденний розмір витрат нормованих елементів у грошовому вираженні. Щодо виробничих витрат, то їх одноденний розмір розраховується за відповідною статтею кошторису витрат на виробництво; за незавершеним виробництвом - виходячи з собівартості валової продукції; за готовою продукцією - на підставі виробничої собівартості товарної продукції.
Норматив обігових коштів визначається за формулою
 [4.2]
де -
норматив обігових
коштів;
-
одноденна
витрата коштів;
 -
норма запасу
в днях.
Далі необхідно порівняти отриманий норматив на кінець планованого року з нормативом на початок року для того, щоб визначити, як зміниться потреба підприємства у власних обігових коштах у планованому році.
Таблиця 4.6 – Норми й умови для розрахунку нормативу власних обігових коштів
| № | Нормовані оборотні кошти | Норматив на початок року | Норматив на планований рік | Приріст (зменшення) | ||
| Витрати ІV кварталу | Норма запасу в днях | Норматив на кінець року | ||||
| 1 | Сировина й основні матеріали | 5223,60 | 12489,90 | 43,50 | 6036,79 | 813,18 |
| 2 | Допоміжні матеріали | 951,30 | 2381,80 | 30,50 | 807,17 | -144,13 |
| 3 | Паливо | 131,70 | 582,90 | 25,60 | 165,80 | 34,10 |
| 4 | Покупна тара | 25,20 | 252,40 | 11,10 | 31,13 | 5,93 |
| 5 | Незавершене виробництво | 1636,70 | 23438,80 | 7,50 | 1953,23 | 316,53 |
| 6 | Витрати майбутніх періодів | 60,60 | - | - | 64,30 | 3,70 |
| 7 | Готові вироби | 1257,00 | 22979,21 | 5,10 | 1302,16 | 45,16 |
Витрати на 4-й квартал беремо з таблиці 4.1 рядки 1,2,3,20,18 відповідно.
Норматив на кінець року = витрати на 4-й квартал * норма запасу в днях відповідально для кожного рядка.
Таблиця 4.7 – Розрахунок амортизаційних відрахувань
| № | Показники | 1 група | 2 група | 3 група | 4 група | Разом* |
| 1 | Вартість основних фондів на початок ІV кварталу року, що передує планованому | 67875,60 | 14355,60 | 8199,60 | 148,80 | 90579,60 |
| 2 | Запровадження в дію основних фондів в ІV кварталі | 12,20 | 108,70 | 111,40 | 25,10 | 257,40 |
| 3 | Вибуття основних фондів в ІV кварталі | 1259,30 | 72,00 | 118,80 | 2,90 | 1453,00 |
| 4 | Сума нарахованих амортизаційних відрахувань в ІV кварталі року, що передує планованому * | 1357,51 | 1435,56 | 491,98 | 22,32 | 3307,37 |
| 5 | Вартість основних фондів підприємства на початок планованого періоду | 65270,99 | 12956,74 | 7700,22 | 148,68 | 86076,63 |
| 6 | Планове запровадження в дію основних фондів у розрахунку на рік | 24,98 | 14,51 | 4,03 | 6,98 | 50,50 |
| 7 | Планове вибуття основних фондів у розрахунку на рік | 32,98 | 4,44 | 5,83 | 3,04 | 46,29 |
| 8 | Середньорічна вартість основних фондів * | 65262,99 | 12966,81 | 7698,42 | 152,62 | 86080,84 |
| 9 | Норма амортизаційних відрахувань, % | 0,02 | 0,10 | 0,06 | 0,15 | |
| 10 | Сума амортизаційних відрахувань * | 5221,04 | 5186,72 | 1847,62 | 91,57 | 12346,96 |
Сума нарахованих амортизаційних відрахувань в 4 кварталі року, що передує планованому = вартість основних фондів на початок 4 кварталу року, що передує планованому * норма амортизаційних відрахувань.
Вартість основних фондів підприємства на початок планованого періоду = Вартість основних фондів на початок 4 кварталу року, що передує планованому + запровадження в дію основних фондів в 4 кварталі - вибуття основних фондів в 4 кварталі - сума нарахованих амортизаційних відрахувань в 4 кварталі року, що передує планованому.
Планове запровадження (вибуття) основних фондів у розрахунку на рік = (ОФ1 *ДО1 + ОФ2 *ДО2 +ОФ3 *ДО3 + ОФ4 *ДО4) / 12,
де ДО1, ДО2, ДО3, ДО4= 9,6,3,1 відповідно. Дані по основних фондах беремо з таблиці 4.8.
Середньорічна вартість основних фондів = вартість основних фондів підприємства на початок планованого періоду + планове запровадження в дію основних фондів у розрахунку на рік - планове вибуття основних фондів у розрахунку на рік.
Сума амортизаційних відрахувань = (середньорічна вартість основних фондів * норма амортизаційних відрахувань % * 4) /100%.
Таблиця 4.8 – Планове введення і вибуття основних фондів
| № п/п | Показники |
I квартал |
II квартал |
III квартал |
IV квартал |
За рік* | Середньорічна вартість |
| 1 | Планове введення основних фондів, у тому числі: | ||||||
| 1.1 | - група 1 | 4,6 | 38,3 | 6,2 | 9,9 | 299,70 | 24,975 |
| 1.2 | - група 2 | 10,7 | 7,8 | 5,7 | 13,9 | 174,10 | 14,508 |
| 1.3 | - група 3 | 2 | 3,3 | 0,9 | 7,8 | 48,30 | 4,025 |
| 1.4 | - група 4 | 3,9 | 4,1 | 5,2 | 8,5 | 83,80 | 6,983 |
| 2 | Планове вибуття основних фондів, у тому числі | ||||||
| 2.1 | - група 1 | 39,1 | 3,2 | 7,5 | 2,2 | 395,80 | 32,983 |
| 2.2 | - група 2 | 0,9 | 5,6 | 3 | 2,6 | 53,30 | 4,442 |
| 2.3 | - група 3 | 5,3 | 2,6 | 1,9 | 0,9 | 69,90 | 5,825 |
| 2.4 | - група 4 | 1 | 2,3 | 3 | 4,7 | 36,50 | 3,042 |
При визначенні внутрішніх джерел фінансування капітального будівництва (таблиця 4.9) слід відзначити, що зменшення потреби в обігових коштах веде до переходу тієї їх частки, що вивільнилася, до капітального будівництва або інших інвестувань в основні засоби. Крім того, збільшення кредиторської заборгованості означає тимчасове залучення коштів інших суб’єктів господарювання, тобто фактично мобілізацію ресурсів. Ці кошти можуть бути спрямовані на фінансування будівництва.
У випадку, якщо підприємство не одержує чистого прибутку (тобто валові витрати з амортизацією перевищили доходи) підприємство замість нерозподіленого прибутку буде мати непокриті збитки.
Таблиця 4.9 – Розрахунок мобілізації (іммобілізації) оборотних коштів у будівництві
| № | Показники | Значення |
| 1 | Наявність обігових активів на початок року | 19515,50 |
| 2 | Потреба в обігових активах на кінець року | 16841,70 |
| 3 | Наявність кредиторської заборгованості на початок року | 1135,60 |
| 4 | Перехідна кредиторська заборгованість | 1363,90 |
| 5 | Мобілізація (іммобілізація) внутрішніх ресурсів у капітальному будівництві | 2902,10 |
Таблиця 4.10 – Розрахунок джерел фінансування капітальних вкладень на технічне переозброєння і реконструкцію діючого обладнання підприємства
| № | Показники | Значення |
| 1 | Обсяг капітальних вкладень, усього | 23960,20 |
| у тому числі обсяг будівельно-монтажних робіт, виконуваних господарським способом | 1993,90 | |
| 2 | Джерела фінансування | - |
| - використання нерозподіленого прибутку в капітальному будівництві, % | - | |
| - амортизація | 12346,96 | |
| - виторг від реалізації вибулого та зайвого майна | 5,40 | |
| - орендна плата | 63,30 | |
| - мобілізація внутрішніх ресурсів у капітальному будівництві* | 2902,10 | |
| - частка планових накопичень від обсягу будівельно-монтажних робіт, виконаних госпспособом, % | 293,10 | |
| Довгостроковий кредит* | 8349,34 | |
| Разом | 23960,20 |
Частка планових накопичень від обсягу будівельно-монтажних робіт, виконуваних господарським способом = 14,7% * обсяг будівельно-монтажних робіт, виконуваних господарським способом.
Довгостроковий кредит = Розмір капітальних вкладень усього, у тому числі - використання нерозподіленого прибутку в капітальному будівництві - амортизація.
Нестача власних джерел фінансування капітальних вкладень у виробниче та невиробниче будівництво (таблиці 4.10, 4.11) покривається за рахунок довгострокових кредитів банків.
Таблиця 4.11 – Розрахунок джерел фінансування капітальних вкладень на невиробниче будівництво
| № | Показники | Значення |
| 1 | Обсяг капітальних вкладень, усього | 1373,20 |
| 2 | Джерела фінансування | |
| - використання нерозподіленого прибутку в невиробничому будівництві, % | ||
| - кошти пайової участі | 111,20 | |
| - кредити банків * | 1262,00 | |
| Разом джерел * | 1373,20 |
Кредити банків = Розмір капітальних вкладень - використання нерозподіленого прибутку в невиробничому будівництві - кошти пайової участі.
Таблиці 4.12 і 4.13 призначені для перевірки правильності отриманих результатів, при цьому підсумкове значення за таблицею 4.12 повинне дорівнювати підсумку першого розділу таблиці 4.13 і сумі підсумків другого та третього розділів тієї ж таблиці.
Таблиця 4.13 – Баланс доходів і витрат (фінансовий план) підприємства
| № | Показники | Значення |
| 1 Доходи і надходження | ||
| 1 | Податок на додаткову вартість | 10379,70 |
| 2 | Оподатковуваний прибуток | 3548,16 |
| 3 | Амортизаційні відрахування | 12346,96 |
| 4 | Виторг від реалізації вибулого та зайвого майна | 5,40 |
| 5 | Мобілізація внутрішніх ресурсів у будівництві | 2902,10 |
| 6 | Кошти, які надходять від пайової участі в будівництві | 111,20 |
| 7 | Орендна плата | 63,30 |
| 8 | Інші джерела фінансування капітальних вкладень | 293,10 |
| 9 | Кредити банків: | |
| на технічне переозброєння і реконструкцію | 1262,00 | |
| на невиробниче будівництво | 0,00 | |
| 10 | Відрахування від собівартості в межах установлених норм витрат ресурсів | 4895,66 |
| Усього доходів і надходжень коштів | 28711,26 | |
| 2 Витрати і відрахування | ||
| 1 | Резервний фонд | 0,00 |
| 2 | Виплата дивідендів | 0,00 |
| 3 | Поповнення статутного капіталу | 0,00 |
| 4 | Капітальні вкладення, у тому числі: | |
| витрати на технічне переозброєння і реконструкцію | 16984,06 | |
| витрати на невиробниче будівництво | 0,00 | |
| 5 | Залишок нерозподіленого прибутку (збитку) | 3548,16 |
| 6 | Сума, що відчисляється, у фонд охорони праці підприємства | 23,00 |
| 7 | Погашення кредитів і відсотки за користування кредитом | 63,20 |
| 8 | Інші витрати | 53,80 |
| Усього витрат і відрахувань коштів | 13575,90 | |
| 3 Взаємини з бюджетом і позабюджетними фондами | ||
| 1 | ПДВ | 10379,70 |
| 2 | Податок на прибуток | 0,00 |
| 3 | Внески в бюджет, які відносяться на собівартість продукції | 1010,00 |
| 4 | Відрахування у фонд соціального страхування | 3731,06 |
| 5 | Відрахування у фонд захисту навколишнього середовища | 14,60 |
| Усього платежів у бюджет і відрахувань у позабюджетні фонди | 15135,36 | |
| Разом доходів і надходжень коштів | 28711,26 | |
| Разом витрат, відрахувань коштів і відрахувань у позабюджетні фонди | 28711,26 | |
Висновки
Деякі фахівці вважають корпоративне управління мистецтвом балансувати в інтересах власників через оптимізацію прав і зобов'язань акціонерів, органів