Організація розрахунків у міжнародній торгівлі
Маркування буває двох видів: товарне та спеціальне.
Товарне маркування показує ім'я та прізвище продавця, покупця, № контракту, № місця, вагу (брутто і нетто) та інші реквізити. Спеціальне маркування містить: вказівки зверху, "боїться вологи" і т. ін.
Маркування проводять згідно із загальноприйнятими міжнародними нормами і спеціальними вимогами покупців.
При виконанні контракту експортер допускає протермінування у поставці товару, несвоєчасне повідомлення, некомплектні поставки та ін. З метою компенсації втрат імпортерів у контрактах передбачають стягнення штрафів, що збільшуються залежно від терміну протермінування. Максимальний розмір штрафу становить 8 - 10% від вартості недоставлених у визначений термін товарів. Поряд зі штрафами також стягують збитки за втрачену вигоду, при цьому експортер не звільняється від обов'язків щодо поставок.
У контракті може бути закладене право імпортерів відмовитись від їх виконання, якщо через протермінування терміну втрачається комерційний інтерес до товару.
У свою чергу, імпортери можуть створити труднощі для роботи експортера через несвоєчасне надання документації, затримку відкриття акредитивів, запізнення з відряджанням фахівців і т. ін. Тому в контракті потрібно передбачити санкції і до імпортера. [16]
У міжнародній торгівлі використовують різні механізми для страхування покупця. Один з них - гарантійне зобов'язання.
Гарантійне зобов'язання продавця надає впевненості в тому, що покупець отримає товари або послуги в обумовленій у контракті кількості й у встановлені терміни.
У випадку, якщо продавець порушує контракт, то як компенсацію покупець отримує суму, що переважно становить від 7 до 10 відсотків ціни контракту. Такі гарантійні зобов'язання звичайно передбачаються у великих контрактах. [14]
У випадку, коли контракт купівлі-продажу укладають між собою підприємства однієї і тієї ж країни, невиконання однією зі сторін своїх договірних зобов'язань ставить її перед загрозою не лише штрафних санкцій, а і втрати репутації. У зовнішньоторговельних угодах, де сторонами є комерційні підприємства різних країн, загроза втрати репутації через відомі причини не настільки дієва, як в угодах внутрішнього характеру. Підписуючи договір купівлі-продажу з іноземним партнером, завжди необхідно враховувати, що штрафні санкції, які будуть передбачені у контракті, спрямовані на те, щоб стимулювати партнерів виконувати свої обов'язки і покривати збитки партнера, який постраждав від недбалості іншої сторони, що уклала договір. Наприклад, крім штрафів, у тексті контракту можна передбачити право покупця укласти, у випадку невиконання продавцем своїх зобов'язань, договір із третьою особою, утримавши при цьому з першого продавця видатки на укладення нового договору, а також різницю у цінах на товари за першим і другим договорами.
Виконання санкцій, у тому числі утримання штрафів і втрат, не обов'язково потрібно здійснювати в судовому або арбітражному порядку. Покупець полегшить собі вирішення проблеми утримання штрафних санкцій з продавця у випадку, коли той протермінує, наприклад поставку товару, або продасть товар неналежної якості, якщо закріпить за собою в контракті право утримати грошову суму, що відповідає розмірові штрафу безпосередньо із суми, призначено її для оплати вартості поставленого товару. Такий захід неможливо вжити, якщо покупець погодиться на передоплату всієї вартості товару. Одне із найважливіших питань - розмір штрафних санкцій і спосіб визначення втрат, що підлягають утриманню. Покупець повинен намагатися, щоб штраф за протермінування товару або за непоставку взагалі був якомога більшим. Продавцеві ж у даному випадку вигідний найменший розмір штрафних санкцій. Якщо покупцеві вдається наполягати на високому розмірі штрафу, продавець може піти на цю поступку, передбачивши обмеження загального розміру штрафу певною частиною від вартості непоставленого товару, - 10 або 30 відсотків.
Штрафи можуть виражатися як у грошовій сумі, так і у відсотках від загальної вартості непоставленого товару.
ПРАКТИЧНА ЧАСТИНА
3.1 Горизонтальний балансу та звіту про фінансові результати
Таблиця 3.1
Порівняльний аналітичний звіт про фінансові результати
| Статті балансу (код рядка) | Абсолютні значення, тис грн. | Питома вага, % | Зміни | |||||
| За попередній період | За звітний період | За попередній період | за звітний період | в абсолюних величинах | у питомій вазі | у % до попереднього періоду | у % до зміни підсумку балансу | |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 |
| [010] | 54 | 66 | 1,04 | 1,09 | 12 | 0,05 | 22,22 | 1,42 |
| [011] | 68 | 84 | 1,30 | 1,39 | 16 | 0,08 | 23,53 | 1,89 |
| [012] | 14 | 18 | 0,27 | 0,30 | 4 | 0,03 | 28,57 | 0,47 |
| [030] | 2040 | 2353 | 39,14 | 38,83 | 313 | -0,31 | 15,34 | 36,95 |
| [031] | 2481 | 2841 | 47,60 | 46,89 | 360 | -0,71 | 14,51 | 42,50 |
| [032] | 441 | 488 | 8,46 | 8,05 | 47 | -0,41 | 10,66 | 5,55 |
| [040] | 180 | 180 | 3,45 | 2,97 | 0 | -0,48 | 0,00 | 0,00 |
| [045] | 45 | 82 | 0,86 | 1,35 | 37 | 0,49 | 82,22 | 4,37 |
| [050] | 284 | 245 | 5,45 | 4,04 | -39 | -1,41 | -13,73 | -4,60 |
| [060] | 28 | 24 | 0,54 | 0,40 | -4 | -0,14 | -14,29 | -0,47 |
| [070] | 83 | 38 | 1,59 | 0,63 | -45 | -0,97 | -54,22 | -5,31 |
| [080] | 2714 | 2988 | 52,07 | 49,32 | 274 | -2,76 | 10,10 | 32,35 |
| 100 | 548 | 718 | 10,51 | 11,85 | 170 | 1,34 | 31,02 | 20,07 |
| 120 | 280 | 385 | 5,37 | 6,35 | 105 | 0,98 | 37,50 | 12,40 |
| 130 | 115 | 147 | 2,21 | 2,43 | 32 | 0,22 | 27,83 | 3,78 |
| 140 | 98 | 104 | 1,88 | 1,72 | 6 | -0,16 | 6,12 | 0,71 |
| 150 | 380 | 425 | 7,29 | 7,01 | 45 | -0,28 | 11,84 | 5,31 |
| 160 | 63 | 77 | 1,21 | 1,27 | 14 | 0,06 | 22,22 | 1,65 |
| 161 | 78 | 98 | 1,50 | 1,62 | 20 | 0,12 | 25,64 | 2,36 |
| 162 | 15 | 21 | 0,29 | 0,35 | 6 | 0,06 | 40,00 | 0,71 |
| 170 | 28 | 34 | 0,54 | 0,56 | 6 | 0,02 | 21,43 | 0,71 |
| 180 | 44 | 58 | 0,84 | 0,96 | 14 | 0,11 | 31,82 | 1,65 |
| 200 | 61 | 82 | 1,17 | 1,35 | 21 | 0,18 | 34,43 | 2,48 |
| 210 | 45 | 87 | 0,86 | 1,44 | 42 | 0,57 | 93,33 | 4,96 |
| 220 | 180 | 180 | 3,45 | 2,97 | 0 | -0,48 | 0,00 | 0,00 |
| 230 | 145 | 182 | 2,78 | 3,00 | 37 | 0,22 | 25,52 | 4,37 |
| 240 | 83 | 21 | 1,59 | 0,35 | -62 | -1,25 | -74,70 | -7,32 |
| 250 | 83 | 84 | 1,59 | 1,39 | 1 | -0,21 | 1,20 | 0,12 |
| 260 | 2153 | 2584 | 41,31 | 42,65 | 431 | 1,34 | 20,02 | 50,89 |
| 270 | 345 | 487 | 6,62 | 8,04 | 142 | 1,42 | 41,16 | 16,77 |
| 300 | 1407,24 | 1635,93 | 27,00 | 27,00 | 228,69 | 0,00 | 16,25 | 27,00 |
| 320 | 364,84 | 424,13 | 7,00 | 7,00 | 59,29 | 0,00 | 16,25 | 7,00 |
| 340 | 104,24 | 181,77 | 2,00 | 3,00 | 77,53 | 1,00 | 74,38 | 9,15 |
| 350 | 312,72 | 424,13 | 6,00 | 7,00 | 111,41 | 1,00 | 35,63 | 13,15 |
| 380 | 2189,04 | 2665,96 | 42,00 | 44,00 | 476,92 | 2,00 | 21,79 | 56,31 |
| 400 | 364,84 | 363,54 | 7,00 | 6,00 | -1,3 | -1,00 | -0,36 | -0,15 |
| 440 | 964,22 | 1030,03 | 18,50 | 17,00 | 65,81 | -1,50 | 6,83 | 7,77 |
| 450 | 364,84 | 181,77 | 7,00 | 3,00 | -183,07 | -4,00 | -50,18 | -21,61 |
| 470 | 312,72 | 424,13 | 6,00 | 7,00 | 111,41 | 1,00 | 35,63 | 13,15 |
| 480 | 1641,78 | 1635,93 | 31,50 | 27,00 | -5,85 | -4,50 | -0,36 | -0,69 |
| 500 | 208,48 | 363,54 | 4,00 | 6,00 | 155,06 | 2,00 | 74,38 | 18,31 |
| 520 | 260,6 | 181,77 | 5,00 | 3,00 | -78,83 | -2,00 | -30,25 | -9,31 |
| 530 | 234,54 | 424,13 | 4,50 | 7,00 | 189,59 | 2,50 | 80,83 | 22,38 |
| 560 | 208,48 | 363,54 | 4,00 | 6,00 | 155,06 | 2,00 | 74,38 | 18,31 |
| 600 | 104,24 | 60,59 | 2,00 | 1,00 | -43,65 | -1,00 | -41,87 | -5,15 |
| 620 | 1016,34 | 1393,57 | 19,50 | 23,00 | 377,23 | 3,50 | 37,12 | 44,54 |
| Баланс | 5212 | 6059 | 100 | 100 | 847 | - | - | - |
3.2 Факторний аналіз результату операційної діяльності підприємства
Таблиця 3.2
Вихідні дані для факторного аналізу результату операційної діяльності підприємства
| Стаття | Код рядка | За звітний період | За попередній період | Абсолютна зміна |
| 1 | 2 | 3 | 4 | 5 |
| Доход (виручка) від реалізації продукції (товарів, робіт, послуг) | 010 | 1388 | 1484 | -96 |
| Податок на додану вартість | 015 | 231,33 | 247,33 | -16 |
| Інші вирахування з доходу | 030 | ___ | ___ | |
| Собівартість реалізованої продукції (товарів, робіт, послуг) | 040 | 341 | 281 | 60 |
| Інші операційні доходи | 060 | 68 | 74 | -6 |
| Адміністративні витрати | 070 | 94 | 88 | 6 |
| Витрати на збут | 080 | 31 | 28 | 3 |
| Інші операційні витрати | 090 | 34 | 48 | -14 |
| Фінансові результати від операційної діяльності: | ||||
| прибуток | 100 | 690,67 | 817,67 | -127 |
| збиток | 105 | 0 | 0 | 0 |
На основі частини звіту про фінансові результати, розрахуємо фінансовий результат від операційної діяльності, не враховуючи дані з нульовим значенням та ті, які використовуються для проміжних підсумків.
Фін. рез. від опер. д-сті = Доход від реаліз. пр-ції – ПДВ –– Ін. вирахування з доходу – С/в + Ін. опер. доходи – Адмін. витрати – Витрати на збут – Ін. опер. витрати
Фін. рез. від опер. д-сті = 1484-247,33-281-74-88-28-48-817,67 =-100
Оскільки модель мультиплікативна (складові додаються чи віднімаються), то величина зміни кожного фактора буде дорівнювати величині впливу цього фактору на модель в цілому.В таблиці 3.3 розраховані зміни кожного з факторів, саме на таку величину вони впливають і на операційний прибуток.
Зміна фінансового результату від операційної діяльності = 5+96+16-60+6-6-3+14+127=195
Таким чином, під дією факторів фінансовий результат збільшився на 195 тис. грн. і повинен скласти = 195-100 = 95, тобто підприємство отримало прибуток в розмірі 95 тис. грн.
3.3 Фінансово-коефіцієнтний аналіз діяльності підприємства
1. Показники майнового стану
Коефіцієнт зносу основних засобів
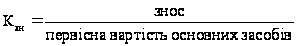 ;
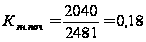
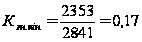
Коефіцієнт оновлення основних засобів
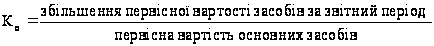
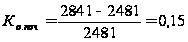
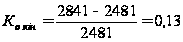
Частка оборотних виробничих коштів
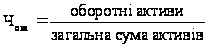
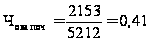
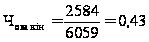
Коефіцієнт мобільності активів
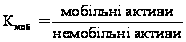
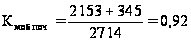
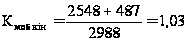
За показниками майнового стану можемо зробити наступні висновки: рівень фізичного та морального зносу становить на початок періоду 18% та кінець періоду 17%. Коефіцієнт оновлення основних засобів показує, що вартість основних фондів збільшилась на 15% у порівнянні з даними на початок та на 13% на кінець періоду. Частка мобільних виробничих фондів у валюті балансу складає 41% на початок періоду та 43 % на кінець періоду. Коефіцієнт мобільності активів виявив, що на одиницю необігових коштів припадає 0,92 обігових на початок періоду та 1,03 на кінець періоду.
2. Показники ділової активності
Коефіцієнт оборотності обігових коштів
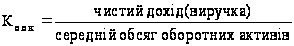
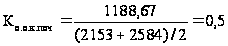
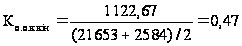
Коефіцієнт оборотності запасів
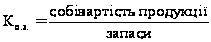
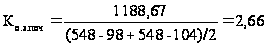
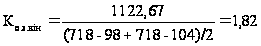
Період обороту запасів (днів)
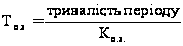
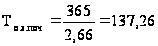
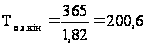
Коефіцієнт оборотності дебіторської заборгованості
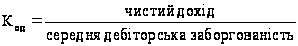
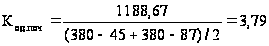
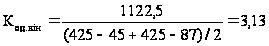
За даними розрахунків, робимо такі висновки: на одиницю обігових коштів припадає 0,5 виручки на почато періоду та 0,47 на кінець періоду; Кількість оборотних коштів, інвестованих у запаси становить 2,66 на початок періоду та 1,82 на кінець періоду; період обороту запасів, протягом якого запаси трансформуються в кошти дорівнює 138 дні на початок періоду та 201 дні на кінець періоду; на початок періоду виручка перевищує середню дебіторську заборгованість у 4 рази, а на кінець періоду у 3 рази.
3. Показники рентабельності
Рентабельність капіталу (активів) за чистим прибутком
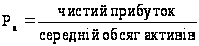
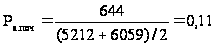

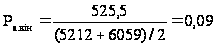
Рентабельність власного капіталу
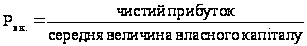
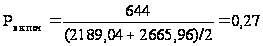
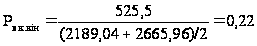
Рентабельність реалізованої продукції
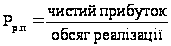
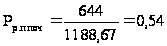
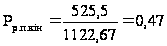
Період окупності власного капіталу
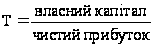
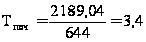
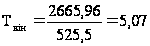
На одиницю інвестованих в активи коштів припадає 11% чистого прибутку на початок періоду та 9% на кінець періоду. На одиницю власного капіталу припадає 27% прибутку на початок періоду та 22% прибутку на кінець періоду. На одиницю виручки припадає 0,54 чистого прибутку на початок періоду та 0,47 на кінець періоду. Період окупності власного капіталу дорівнює 3,4 років на початок періоду та 5 років на кінець періоду, що показує негативні тенденції в діяльності підприємства, тобто період за який кошти інвестовані в активи будуть компенсовані чистим прибутком, збільшується.
4. Показники фінансової стійкості
Показник власних обігових коштів
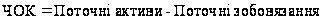
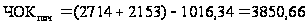
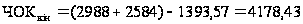
Коефіцієнт маневреності робочого капіталу
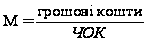
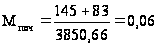
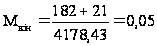
Коефіцієнт фінансової незалежності (автономії)
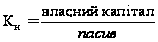
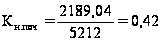
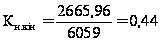
Показник фінансової стійкості
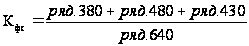
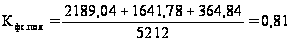
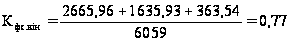
Показник фінансового лівериджу
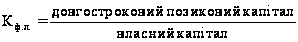
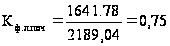
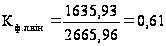
Оборотні активи, що фінансуються за рахунок власного капіталу і довгострокових зобов`язань дорівнюють 3850,66 на початок періоду та 4178,43 на кінець періоду. Частка запасів, тобто матеріальних виробничих активів у власних обігових коштах становить 6% на початок періоду та 5% на кінець періоду. Коефіцієнт фінансової незалежності характеризує можливість підприємства виконати зовнішні зобов`язання за рахунок власних активі і дорівнює 0,42 на початок періоду та 0,44 на кінець періоду. Частка стабільних джерел фінансування у їх загальному обсязі становить на початок періоду 81 % та 77 % на кінець періоду. Залежність підприємства від довгострокових зобов`язань становить 75% на початок періоду та 61 % на кінець періоду.
5. Показники ліквідності (платоспроможності)
Коефіцієнт поточної ліквідності (покриття)
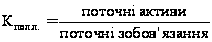
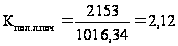
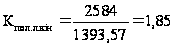
Коефіцієнт швидкої ліквідності
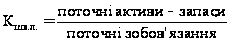
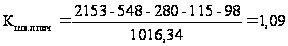
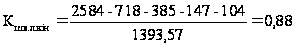
Коефіцієнт абсолютної ліквідності
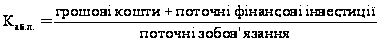
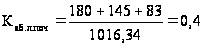
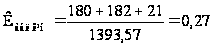
Коефіцієнт поточної ліквідності, характеризує достатність обігових коштів для погашення боргів протягом року і дорівнює 2,12 на початок періоду та 1,85 на кінець періоду. На одиницю термінових боргів припадає 1,09 одиниць найбільш ліквідних активів на початок періоду та 0,88 одиниць на кінець періоду. Готовність підприємства негайно ліквідувати короткострокову заборгованість становить 40 % на початок періоду та 27 % на кінець періоду.
3.4 Визначення типу фінансової стійкості підприємства
Тип фінансової стійкості можна визначити на основі трьохкомпонентного показника S:
S =(Ф;Ф;Ф)
 "1"
при Ф>0
"0" при Ф<0
S = (1;1;1) – абсолютна фінансова стійкість
S = (0;1;1) – нормальна фінансова стійкість
S = (0;0;1) – нестійкий фінансовий стан
S = (0;0;0) – кризова фінансова стійкість
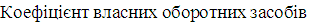
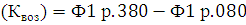
Квозпоч =2189,04-2988 = -798,96
Квозкін = 2665,96-2714 = -48,04
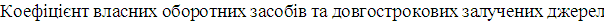
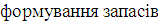
К
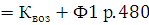
Квоз д.з.дж.ф.зпоч = -798,96+1641,78 = 842,82
Квоз д.з.дж.ф.зкін = -48,04+1635,93 = 1587,89
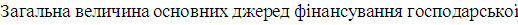
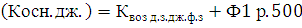
Косн.дж.поч = 842+208,48 = 1050,48
Косн.дж.кін = 1587,89+363,54 = 1951,43
Ф = Квоз – Запаси
Ф = Квоз д.з.дж.ф.з – Запаси
Ф = Косн.дж. – Запаси,
де
Запаси = Ф1
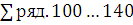
На початок періоду:
Ф = -798,96-1323 = -2121,96<0
Ф = 842-1323 = -481<0
Ф = 1050,48-1323 = -275,52<0
S = (0; 0 ;0)
На кінець періоду:
Ф = -48,04-1779 = -1827,04<0
Ф = 1587,89-1779 = -191,11531644<0
Ф = 1951,43-1779 = 172,43>0
S = (0; 0 ;1)
Зробивши відповідні розрахунки можна зробити висновок, що на початок та на кінець періоду підприємство має нестійкий фінансовий стан.
3.5 Визначення операційного та фінансового циклу підприємства
Операційний цикл дорівнює сумі періодів обороту запасів та дебіторської заборгованості.
Період обороту запасів становить:
Тоб зап. поч = 1258,6Тоб зап. кін =1140,6
Коефіцієнт оборотності дебіторської заборгованості дорівнює
Коб.д.з поч. = 2,21Коб.д.з поч. = 2,02
Звідси визначаємо період обороту деб. заборгованості
Тоб д.з. поч.=365/2,21=165,16Тоб д.з. кін.=365/2,02=180,7
Отже операційний цикл дорівнює:
ОЦпоч = 1258,6+165,16=1423,76ОЦкін = 1140,6+180,7=1321,3
Фінансовий цикл дорівнює різниці між операційним циклом та періодом обороту кредиторської заборгованості.
Коефіцієнт оборотності кред. заборгованості дорівнює
Коб кз = Ф2 р.040/Ф1(р530гр3+р.530гр4)/2
Коб кз. поч = 290/((215,64+210,64)/2)=1,36
Коб кз. кін. = 320/((215,64+210,64)/2)=1,5
Звідси період обороту кред. заборгованості дорівнює:
Тоб. к.з. поч. = 365/1,36=268Тоб. к.з. кін. = 365/1,5=243
Фінансовий цикл дорівнює:
ФЦпоч. = 1423 – 268 = 1155ФЦкін = 1321 – 243 = 1078
Отримані дані є незадовільними, оскільки операційний та фінансовий цикли занадто великі.
Оцінка ймовірності банкрутства підприємства
Проаналізуємо ймовірність банкрутства на основі наступних моделей.
Інтегральна модель Е. Альтмана (1968р.) має такий вигляд:
ZA = 1,2Х1 + 1,4Х2 + 3,3Х3 + 0,6Х4 + 1,0Х5
де Х1 = оборотний капітал / сума активів;
Х2 = нерозподілений прибуток / сума активів;
Х3 = операційний прибуток / сума активів;
Х4 = ринкова вартість акції / позиковий капітал;
Х5 =обсяг продажу (виручка) / сума активів.
ZA поч = 1,2*0,41 + 1,4*0,06 + 3,3*0,16 + 0,6*0,67 + 1,0*0,28 = 1,78
ZA кін = 1,2*0,43 + 1,4*0,07 + 3,3*0,11 + 0,6*0,68 + 1,0*0,23 = 1,62
Граничне значення показника дорівнює 2,675
Модель Ліса:
ZЛ = 0,063Х1 + 0,092Х2 + 0,057Х3 + 0,001Х4
де Х1 = оборотний капітал / сума активів;
Х2 = прибуток від реалізації / сума активів;
Х3 = нерозподілений прибуток / сума активів;
Х4 = власний капітал / сума активів;
ZЛ поч = 0,063*0,41 + 0,092*0,17 + 0,057*0,06 + 0,001*0,42=0,05
ZЛ кін = 0,063*0,43 + 0,092*0,13 + 0,057*0,07 + 0,001*0,44=0,04
Граничне значення показника 0,037, тобто підприємство має задовільний фінансовий стан, та є платоспроможним.
Тест на ймовірність банкрутства Таффлера:
ZТ = 0,03Х1 + 0,13Х2 + 0,18Х3 + 0,16Х4
де Х1 = прибуток від реалізації / короткострокові зобов`язання;
Х2 = оборотні активи / короткострокові зобов`язання;
Х3 = короткострокові зобов`язання / сума активів;
Х4 = виручка від реалізації / сума активів;
ZТ поч = 0,03*0,89 + 0,13*2,12 + 0,18*0,2 + 0,16*0,28 = 0,38
ZТ кін = 0,03*0,56 + 0,13*1,85 + 0,18*0,23 + 0,16*0,23 = 0,34
Значення показника є більшим 0,3, з чого можемо зробити висновок, що підприємство має добрі довгострокові перспективи.
Модель Спрінгейта має такий вигляд:
ZС = 1,03Х1 + 3,07Х2 + 0,66Х3 + 0,4Х4
де Х1 = робочий капітал / активи;
Х2 = прибуток до сплати відсотків і податку / активи;
Х3 = прибуток до сплати відсотків і податку / короткострокові зобов`язання;
Х4 = виручка від реалізації / сума активів;
ZС поч = 1,03*0,41 + 3,07*0,16 + 0,66*0,84 + 0,4*0,28=1,6
ZС поч = 1,03*0,43 + 3,07*0,12 + 0,66*0,5 + 0,4*0,23=1,22
Отримані значення показника перевищують граничне значення (0,862),з чого можемо зробити висновок про добрий фінансовий стан підприємства.
ВИСНОВКИ: на основі проведених розрахунків можемо зробити висновки про задовільний фінансовий стан підприємства, розраховані коефіцієнти говорять про загальну платоспроможність підприємства. Аналіз ймовірності банкрутства на основі моделей показав, що підприємство має добрі перспективи.
ВИСНОВКИ
Написавши дану роботу можна дійти висновку, що міжнародні розрахунки охоплюють торгівлю товарами та послугами, а також некомерційні операції, кредити і рух капіталів між країнами, у тому числі відносини, пов’язані з будівництвом об’єктів за кордоном і наданням економічної допомоги країнам.
Міжнародні розрахунки являють собою систему механізмів реалізації грошових вимог і зобов'язань, що виникають між різними суб'єктами міжнародних економічних відносин. Еволюція міжнародних розрахунків відображає розвиток міжнародних відносин, валютних систем, фінансових ринків, у тому числі ринку фінансових послуг. Необхідність міжнародних розрахунків обумовлена міжнародною торгівлею, вивозом капіталу, міграційними процесами та ін.
Міжнародні розрахунки здійснюються переважно у безготівковій формі шляхом відповідних записів на банківських рахунках в уповноважених банках, вони безпосередньо пов'язані з обміном валют на валютних ринках.
Основними суб’єктами міжнародних розрахунків є експортери та імпортери, а також банки, що їх обслуговують. Усі вони вступають у відповідні відносини, які пов’язані з рухом товаророзпорядчих документів і операційним оформленням платежів. При цьому провідна роль у міжнародних розрахунках належить банкам. Ступінь їх впливу залежить від масштабів зовнішньоекономічних зв’язків країни, купівельної спроможності її національної валюти, спеціалізації та універсалізації банків, їх фінансового стану, ділової репутації, мережі філій та кореспондентських рахунків.
У практиці міжнародних розрахунків існує три способи платежу: платіж готівкою; авансовий платіж; платіж у кредит.
СПИСОК ВИКОРИСТАНОЇ ЛІТЕРАТУРИ
1. Закон України “Про бухгалтерський облік та фінансову звітність в Україні” від 16.07.1999 р. №996-ХІV із змінами і доповненнями, внесеними Законами України від 11.05.2000 р. №1707-ІІІ, від 08.06.2000 р. №1829-ІІ.
3. Бандурка О.М., Коробов М.Я. Фінансова діяльність підприємства: Підруч. для студ. вищ. навч. закл., що навч. за освітньо-проф. програмою спеціаліста зі спец."Фінанси", "Банківська справа":"Облік і аудит". — 2.вид., перероб. і доп. — К.: Либідь, 2003. — 384 с.
4. Білик М.Д. „Сутність і оцінка фінансового стану підприємств // Фінанси України, 2005. №
5. Ізмайлова К.В. Фінансовий аналіз: Навч. посіб. – К.: МАУП, 2001. – 152
6. Зятковський І.В. Фінанси підприємств: Навч. посіб. для студ. екон. спец. вищ. навч. закл.. — К.: Кондор, 2003. — 364 с.
7. Коробов М.Я. Фінансово-економічний аналіз діяльності підприємств. – К.: Знання. – 2000. – с.267.
8. Лахтіонова Л.А.Фінансовий аналіз суб’єктів господарювання: Монографія. – К.: КНЕУ, 2001.
9. Мец В.О. Економічний аналіз фінансових результатів та фінансового стану підприємства: Навч.посіб. – К.: Вища школа, 2003.
10. Онисько С.М., Марич П.М. Фінанси підприємств: Підручник для студентів вищих закладів освіти. – 2-ге видання, випр. і доповнене. – Львів: „Магнолія Плюс”, 2006. –