Статистика финансов
Осв - основные средства и иные внеоборотные активы (нематериальные активы, долгосрочные финансовые вложения, расчеты с учредителями и прочие внеоборотные активы)
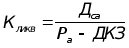
Кликв
- коэффициент
общей ликвидности
Дса
- денежные средства,
вложения в
ценные бумаги,
запасы товарно-материальных
ценностей и
дебиторская
задолженность
Ра
-
расчеты денежные
и прочие пассивы
(итог раздела
3 актива баланса)
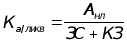
 - коэффициент
абсолютной
ликвидности
Анл
- наиболее ликвидные
активы (денежные
наличные средства
в пути, на счетах
и краткосрочные
финансовые
вложения (например
в ценные бумаги))
КЗ
- кредиторская
задолженность
ЗС
- заемные средства
и краткосрочные
кредиты

 - коэффициент
оборачиваемости
дебиторской
задолженности
В
- выручка
ДЗ
- дебиторская
задолженность
(средняя за
рассматриваемый
период)

Ко
- коэффициент
оборачиваемости
Тс
- объем товарной
продукции
Со
- средний остаток
оборотных
средств участвующих
в обороте
Прибыль предприятий и организаций по отраслям экономики за 1970-1995 года (млрд. руб)
|
Показатели |
1970 |
1980 |
1990 |
1995 |
|
Прибыль всего |
52,3 |
67,4 |
155,8 |
250599 |
|
из
нее: |
35,8 |
46,4 |
79,3 |
154458 |
|
сельское хозяйство и заготовки |
3,0 |
-1,1 |
30,3 |
2417 |
|
строительство |
2,6 |
4,2 |
10,7 |
22718 |
|
транспорт и связь |
5,9 |
9,3 |
17,0 |
37104 |
|
торговля |
1,5 |
4,1 |
4,6 |
14626 |
|
другие отрасли |
3,5 |
4,5 |
13,9 |
19273 |
Число прибыльных предприятий и организаций и их финансовый результат по отраслям экономики за 1992-1995 года
|
1992 |
1993 |
1994 |
1995 |
|||||
|
Показатели |
число прибыльных предприятий |
прибыль, млрд. руб |
число прибыльных предприятий |
прибыль, млрд. руб |
число прибыльных предприятий |
прибыль, млрд. руб |
число прибыльных предприятий |
прибыль, млрд. руб |
|
Всего |
110333 |
5617 |
104885 |
42246 |
85223 |
95052 |
86889 |
287750 |
|
Промышленность |
21771 |
4034 |
20564 |
27390 |
18857 |
57020 |
19491 |
167229 |
|
Сельское хозяйство |
22897 |
464 |
23918 |
3167 |
11221 |
3373 |
12542 |
10015 |
|
Строительство |
13891 |
253 |
14322 |
3171 |
13161 |
9795 |
9555 |
23539 |
Затраты на производство продукции по основным отраслям экономики за 1993-1995 года (млрд. руб)
|
Затраты на производство |
в том числе |
||||||||
|
Показатели |
продукции (работ, услуг) |
Материальные |
из них |
на оплату |
Амортизационные |
Отчисления на |
Прочие |
||
|
всего |
затраты |
Сырье и материалы |
Топливо |
Энергия |
труда |
отчисления |
социальные нужды |
затраты |
|
|
1993 |
124947 |
71420 |
44355 |
7692 |
7415 |
22007 |
1410 |
7531 |
22539 |
|
1994 |
424202 |
220072 |
122798 |
30717 |
28299 |
72437 |
30863 |
25291 |
75539 |
|
1995 |
1140725 |
667978 |
365168 |
97692 |
80942 |
154726 |
85453 |
56749 |
175824 |
|
в том
числе: |
801207 |
511295 |
273987 |
74084 |
85037 |
50937 |
32092 |
||
|
сельское хозяйство |
113912 |
61586 |
40984 |
8340 |
18045 |
17931 |
5361 |
||
|
строительство |
104164 |
53251 |
38910 |
2079 |
25445 |
3882 |
9631 |
||
|
транспорт |
121442 |
41846 |
11287 |
8830 |
26199 |
||||
К прочим затратам относятся (1995 г.) проценты по кредитам банков (2,8%), налоги включаемые в себестоимость продукции (2,7%), отчисления во внебюджетные фонды (2,7%), оплата услуг сторонних организаций (1,5%)
Рентабельность продукции и активов предприятий по отраслям экономики в процентах в 1993, 1995 годах.
|
1993 |
1995 |
|||
|
Показатели |
Рентабельность продукции |
Рентабельность активов |
Рентабельность продукции |
Рентабельность активов |
|
Всего |
26,3 |
65,4 |
15,8 |
5,3 |
|
Промышленность |
32,0 |
84,7 |
20,1 |
7,4 |
|
Сельское хозяйство |
31,6 |
37,1 |
-3,1 |
0,3 |
|
Строительство |
27,8 |
96,1 |
23,3 |
12,4 |
|
Транспорт |
15,4 |
47,0 |
15,1 |
5,3 |
|
Связь |
28,1 |
75,7 |
39,2 |
15,4 |
|
и другие |
29,6 |
77,3 |
- |
- |
Лекция 9
Тема: «Статистика финансов предприятий (статистика финансов институциональных единиц)» (продолжение)
Коэффициент оборачиваемости
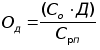
 - длительность
одного оборота
в днях
 - средний
остаток оборотных
средств, участвующих
в обороте
 - число
дней в рассматриваемом
периоде (30-месяц,
90-квартал,360-год)
 - себестоимость
реализуемой
продукции
Число убыточных предприятий и сумма убытка по отраслям экономики в России за 1992, 1995 года
|
1992 |
1995 |
|||
|
Показатели |
число убыточных предприятий |
сумма убытка млрд. руб |
число убыточных предприятий |
сумма убытка млрд. руб |
|
Всего |
20157 |
213 |
45159 |
37151 |
|
Промышленность |
1690 |
19 |
6985 |
12770 |
|
Сельское хозяйство |
3956 |
32 |
15333 |
8679 |
|
Строительство |
1147 |
4 |
2061 |
820 |
|
Транспорт |
1054 |
74 |
2117 |
2744 |
|
Связь |
24 |
1 |
198 |
131 |
|
Другие отрасли |
7179 |
57 |
9002 |
6789 |
Затраты на рубль продукции, работ, услуг
|
Показатели |
1991 |
1992 |
1993 |
1994 |
1995 |
|
Всего |
101,2 |
81,6 |
82,5 |
90,2 |
91,3 |
|
В том
числе: |
81,0 |
71,2 |
75,8 |
84,6 |
83,5 |
|
сельское хозяйство |
128,0 |
85,1 |
96,7 |
116,5 |
107,6 |
|
строительство |
- |
84,2 |
78,0 |
80,1 |
82,1 |
|
транспорт |
97,7 |
85,9 |
79,4 |
79,7 |
92,0 |
Отдельные показатели платежеспособности и финансовой устойчивости промышленных предприятий
|
Показатели |
Коэффициент текущей ликвидности |
Коэффициент обеспеченности собственными оборотными фондами |
Коэффициент автономии |
|
1993 год |
|||
|
Вся промышленность |
130,1 |
12,8 |
35,2 |
|
В том
числе: |
135,7 |
21,4 |
40, |
|
лесная, деревообрабатывающая, целлюлозно-бумажная промышленность |
116,9 |
5,7 |
30,7 |
|
1994 год |
|||
|
Вся промышленность |
117,3 |
10,9 |
85,5 |
|
В том
числе: |
117,4 |
12,4 |
86,5 |
|
лесная, деревообрабатывающая, целлюлозно-бумажная промышленность |
102,8 |
3,7 |
86,0 |
|
1995 год |
|||
|
Вся промышленность |
114,3 |
15,5 |
73,5 |
|
В том
числе: |
110,1 |
8,9 |
72,1 |
|
лесная, деревообрабатывающая, целлюлозно-бумажная промышленность |
100,7 |
12,4 |
73,0 |
Превышение кредиторской задолженности над дебиторской предприятиями основных отраслей экономики в 1995 году (млрд. руб)
|
В том числе |
|||||
|
Показатели |
Всего |
промышленность |
сельское хозяйство |
строительство |
транспорт |
|
Кредиторская задолженность |
482842 |
330743 |
26451 |
45380 |
80267 |
|
В том
числе: |
238930 |
164046 |
15983 |
20125 |
38776 |
|
Дебиторская задолженность |
361996 |
241597 |
10301 |
43338 |
66759 |
|
В том
числе: |
165496 |
110755 |
4776 |
18671 |
31594 |
|
Превышение кредиторской задолженности над дебиторской |
120846 |
89146 |
16150 |
2042 |
13508 |
|
В процентах от кредиторской задолженности |
25,0 |
27,0 |
61,1 |
4,5 |
16,8 |
|
Превышение просроченной кредиторской задолженности над просроченной дебиторской |
73434 |
53291 |
11207 |
1454 |
7182 |
|
В процентах от просроченной кредиторской задолженности |
30,7 |
32,5 |
70,1 |
7,2 |
18,5 |
Лекция 10
Тема: «Статистика фондового рынка»
На фондовом рынке происходит процесс превращения сбережений в инвестиции.
Обобщенные понятия фондового рынка:
Уровень цен
Уровень процентных ставок и доходность
Степень риска
Объем проводимых операций и вовлечения финансовых активов
Внутренний фондовый рынок России включает:
Рынок облигаций федерального займа
Рынок облигаций областных и муниципальных органов
Рынок корпоративных ценных бумаг
Рынок производных финансовых инструментов.
Основные показатели операций с фондовыми ценностями на биржевом фондовом рынке за 1993-1995 года
|
Показатели |
1993 |
1994 |
1995 |
1 - включая фондовые отделы товарных, универсальных и других бирж.
Основные показатели операций с фондовыми ценностями на биржевом фондовом рынке за 1996 год.
|
Показатели |
I полугодие 1996 года |
|
Оборот по продаже всего (млрд. руб) |
385328,2 |
|
В том
числе: |
385286,1 |
|
из
них: |
153,7 |
|
облигации акционерных обществ, предприятий и организаций |
321,4 |
|
2. государственные ценные бумаги |
37537,4 |
|
из
них: |
303540,8 |
|
казначейские обязательства |
19,3 |
|
облигации внутреннего валютного займа |
4,2 |
|
3. ценные бумаги субъектов РФ |
9500,3 |
|
4. ценные бумаги органов местного самоуправления |
88,0 |
|
5. сберегательные сертификаты |
10,2 |
|
6. векселя (кроме государственных) |
174,9 |
Индивидуальные показатели ценной бумаги:
Цена (номинальная - рыночная)
Доходность
Отношение цены акции к прибыли компании в расчете на 1 акцию - P/E
Отношение дивиденда, выплачиваемого на 1 акцию, к цене - Д/Р
Количество ценных бумаг данного вида в обращении.
Емкость рынка
Доходность в годовом исчислении (к погашению):
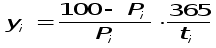
P - цена приобретения (процент от номинала)
t - срок до погашения (дней)
Средняя доходность на каждый торговый день:
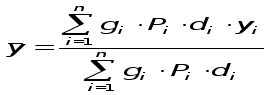
g - количество
P - средняя цена заключения сделок за день
d - срок до погашения
y - доходность к погашению
Средняя доходность показывает уровень рыночной процентной ставки.
Дюрация рынка (средний срок до погашения)
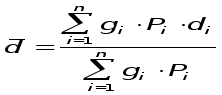
i-тая ценная бумага, обращающаяся на рынке
Агрегированные показатели:
Индекс Доу-Джонса (с 1898 года)
первоначально отражал только 12 компаний (q=12), сейчас 30
Индекс японских компаний и т.д.
? всех этих индексов - индекс цен
Индекс взвешенной по объемам рыночной капитализации
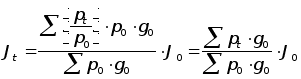
p0, pt - цена акции в t и базисный момент
g0 - количество акций в обращении
J0 - начальное значение индекса
Российские индексы:
Индекс РТС
Индекс российского внебиржевого рынка акций не корпоративных предприятий
Тема «Статистика сбережений»
Сбережения - часть личного дохода, накапливаемая для будущего потребления.
Сбережения - часть располагаемого дохода институциональной единицы, которая не израсходована на конечное потребление товаров и услуг.
Под конечным потреблением понимаются расходы институциональных единиц на товары и услуги для удовлетворения текущих индивидуальных и коллективных потребностей людей.
В узком смысле сбережения понимаются как вклады
В широком - как облигации займов, резерв взносов по строительству жизни, наличные денежные визы и др.
Все сбережения характеризуются:
единым источником формирования (денежные доходы семей)
общностью целей последующего использования (приобретение товаров длительного пользования)
длительностью оборота накопленных средств
разными способами формирования, условиями хранения и использования
Сбережения как категория СНС подразумевает вложения в капитальное строительство, приобретение основных средств, материальных оборотных средств, нематериальных активов и ценностей.
Сбережения - балансирующая статья в счете использования располагаемого дохода.
Лекция 11
Тема: «Статистика сбережений» (продолжение)
Счет использования располагаемого дохода показывает как валовый располагаемый доход используется на конечное потребление и валовое сбережение.
На уровне экономики в целом национальное сбережение = сумме (по секторам) сбережений = сумма (по секторам) располагаемого дохода - сумма расхода на конечное потребление (домашнее хозяйство, организации гос. управления, некоммерческие организации, обслуживающие домашние хозяйства)
 приобретение
активов уменьшение
пассивов 0 <
Сбережения
<
0
увеличение
пассивов
0
изменения
активов и
пассивов
финансируется
не за счет сбережений
Национальные сбережения - часть валового национального располагаемого дохода за вычетом конечного потребления.
Одним из основных источников информации объема, структуры денежных доходов, расходов и сбережений населения является баланс денежных доходов и расходов.
|
Доходы |
Расходы и сбережения |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
Превышение расходов над доходами |
Превышение доходов над расходами |
Изменение
сбережений
во вкладах и
ценных бумагах
= изменению
вкладов в учреждениях
сбербанка +
прирост вкладов
в коммерческих
банках
 изменение
средств физических
лиц, депонированных
в банках для
расчетов + с
использования
пластиковых
карт + приобретение
облигаций
внутреннего
займа (Российские
внутреннего
займа 820) + приобретение
облигаций
государственного
сберзайма +
приобретение
сертификатов
РФ + приобретение
акций предприятий.
Первичным источником информации о вкладах являются лицевые счета.
Обобщающие показатели:
Средний размер вклада
Средний остаток вклада
Средний срок хранения вклада
Коэффициент эластичности сбережений от величины дохода
Коэффициент прилива
Коэффициент оседания
Коэффициент сезонности и др.
Вклады населения в банках РФ за 1995-1996 года (на первое число месяца)
|
Показатели |
1995 год |
1996 год |
||
|
январь |
июль |
декабрь |
январь |
|
|
трлн. руб |
||||
|
Всего |
28,3 |
50,9 |
64,9 |
70,3 |
|
В том
числе: |
17,6 |
30,3 |
41,9 |
46,1 |
|
Коммерческие банки |
10,7 |
20,6 |
23,0 |
24,2 |
|
В процентах |
||||
|
В том
числе: |
62,2 |
59,5 |
64,6 |
65,6 |
|
Коммерческие банки |
37,8 |
40,5 |
35,4 |
34,4 |
Вклады населения в учреждения Сбербанка РФ (на начало года)
|
Показатели |
1990 |
1991 |
1992 |
1993 |
1994 |
1995 |
1996 |
|
Количество учреждений (тыс.) |
43,0 |
42,6 |
42,0 |
40,2 |
38,8 |
37,1 |
34,4 |
|
Количество счетов вкладчиков (млн.) |
118,0 |
124,9 |
141,0 |
203,7 |
210,9 |
234,2 |
226,0 |
|
Остатки вкладов (млрд. руб) |
191,9 |
216,4 |
372,3 |
658,3 |
3966,8 |
17556,9 |
51144,6 |
|
Средний размер вклада (руб) |
|||||||
|
Остаток вклада на душу населения (руб) |
|||||||
|
Остатки вкладов коммерческих банков состав: |
на
1 января |
52,3 |
1602,8 |
10760,5 |
24086,8 |
Основным источником сведений о сберегательных депозитах является статистическая отчетность отделений Сбербанка и коммерческих банков.
По срокам представления текущая отчетность сберучреждений:
оперативная
месячная
квартальная
полугодовая
годовая
Сбережения тесно связаны с экономической категорией инвестиции
Существуют страны где сбережения превышают инвестиции, в других наоборот.
Форма П2 Сведения об инвестициях.
Содержит 3 раздела:
|
входят показатели вложения, осуществляемые данным предприятием |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
Страны
с наиболее
значительными
инвестициями
в экономику
России
(на начало
1996 года)
|
Страна |
млн. $ |
% (удельный вес) |
|
США |
812,9 |
|
|
Швейцария |
419,8 |
|
|
Германия |
293,5 |
|
|
Великобритания |
161,4 |
|
|
Бельгия |
105,3 |
|
|
Франция |
95,9 |
|
|
Нидерланды |
83,3 |
|
|
Япония |
74,5 |
|
|
Австрия |
71,8 |
|
|
Швеция |
62,0 |
Тема: «Статистика платежного баланса и внешнеэкономических связей»
Платежный баланс разрабатывается ЦБРФ, Госкомстатом России на основе банковской и государственной статистики, а также информации других министерств и ведомств.
Платежный баланс - это статистический отчет, в котором приводятся суммарные данные о внешних операциях данной страны, которые имеют место между этой страной и остальными странами мира за определенный период времени.
К операциям совершаемым между резидентами и нерезидентами относятся операции с товарами и услугами, доходами, операции с финансовыми требованиями и обязательствами в отношении остальных стран, курсовые операции, классифицирующиеся как трансферты.
При построении платежного баланса основным принципом является система двойных бухгалтерских проводок, при которой каждая подлежащая учету операция представляется двумя проводками одинаковой стоимостной величины. Одна из них регистрируется по кредиту с положительным знаком, другая по дебету с отрицательным.
Платежный баланс РФ в 1995 году (млн. $ США)
|
В том числе |
|||
|
Счета |
Консолидированный платежный баланс |
с зарубежными странами, без стран СНГ |
со странами СНГ |
|
Счет текущих операций |
12261 |
12617 |
-356 |
|
товары и нефакторные услуги |
14621 |
15303 |
-682 |
|
торговый баланс |
22754 |
22578 |
176 |
|
экспорт товаров (ФОБ) |
81638 |
64913 |
16725 |
|
экспорт товаров (ФОБ, по данным ГТК) |
77579 |
63213 |
14366 |
|
поправки к данным ГТК |
4059 |
1700 |
2359 |
|
импорт товаров (ФОБ) |
-58584 |
-42335 |
-16549 |
|
импорт товаров (СИФ, по данным ГТК) |
-46590 |
-33139 |
-13451 |
|
поправки к данным ГТК |
-12294 |
-9196 |
-3098 |
|
нефакторные услуги |
-1133 |
-7272 |
-858 |
|
экспорт |
12421 |
10454 |
1967 |
|
транспорт включая страхование |
6131 |
5029 |
1102 |
|
водный |
1436 |
1151 |
285 |
|
воздушный |
1929 |
1533 |
396 |
|
прочий |
2766 |
2345 |
421 |
|
поездки |
4312 |
3531 |
781 |
|
строительные услуги |
103 |
103 |
0 |
|
финансовые услуги |
68 |
66 |
2 |
|
прочие |
1809 |
1727 |
82 |
|
импорт |
-20555 |
-17730 |
-2825 |
|
транспорт включая страхование |
-4114 |
-3176 |
-938 |
|
водный |
-1187 |
-920 |
-267 |
|
воздушный |
-2217 |
-1713 |
-504 |
|
прочий |
-710 |
-543 |
-167 |
|
поездки |
-11599 |
-9943 |
-1656 |
|
строительные услуги |
-1670 |
-1670 |
0 |
|
финансовые услуги |
-71 |
-70 |
-1 |
|
прочие |
-3101 |
||
|
Баланс услуг труда и капитала (баланс доходов) |
-2810 |
-3091 |
281 |
|
экспорт услуг |
4282 |
3769 |
513 |
|
экспорт труда |
166 |
166 |
0 |
|
экспорт капиталов |
4116 |
||
|
участие в УК (дивиденды и прибыль) |
138 |
135 |
3 |
|
проценты по депозитам и ЦБ |
854 |
784 |
70 |
|
поступление процентов по предоставленным кредитам |
3125 |
2685 |
440 |
|
импорт услуг |
-7093 |
-6861 |
-232 |
|
импорт труда |
-469 |
-253 |
-216 |
|
импорт капиталов |
-6624 |
-6608 |
-16 |
|
участие в УК (дивиденды и прибыль) |
-206 |
-202 |
-4 |
|
проценты по депозитам и ЦБ |
-190 |
-178 |
-12 |
|
платежи процентов по привлеченным кредитам |
-6228 |
-6228 |
0 |
|
Текущие трансферты |
451 |
406 |
45 |
|
полученные |
1047 |
1000 |
47 |
|
выплаченные |
-596 |
-594 |
-2 |
|
Счет операций с капиталами и финансовыми инструментами |
-8974 |
-5849 |
-3125 |
|
счет операций с капиталом |
-631 |
-408 |
-223 |
|
капитальные трансферты |
-631 |
-408 |
-223 |
|
Финансовый счет |
-8343 |
-5441 |
-2902 |
|
прямые инвестиции |
1956 |
1916 |
40 |
|
за границу |
-61 |
-61 |
0 |
|
в Россию |
2017 |
1977 |
40 |
|
портфельные инвестиции |
-1434 |
-34 |
-1400 |
|
активы |
-1525 |
-125 |
-1400 |
|
пассивы |
90 |
90 |
0 |
|
прочие инвестиции |
445 |
1987 |
-1542 |
|
активы |
-2736 |
-995 |
-1741 |
|
наличная иностранная валюта и депозиты |
4060 |
3896 |
164 |
|
баланс по предоставленным кредитам (включая реструктуризацию и просрочки) |
738 |
2168 |
-1430 |
|
кредиты предоставленные |
12519 |
13106 |
-587 |
|
органами гос. управления и гарантированные ими |
10210 |
9620 |
590 |
|
использованных |
-206 |
-169 |
-37 |
|
погашенных |
10345 |
9718 |
627 |
|
коммерческие кредиты гарантированные органами гос. управления (НЕТТО) |
71 |
71 |
0 |
|
банковским сектором |
-420 |
-420 |
0 |
|
использовано |
-3836 |
-3836 |
0 |
|
погашено |
3415 |
3415 |
0 |
|
предприятиями |
2730 |
3907 |
-1177 |
|
экспортные кредиты |
2730 |
3907 |
-1177 |
|
использовано |
-30765 |
-24727 |
-6038 |
|
погашено |
32895 |
28634 |
4261 |
|
импортные кредиты |
|
|
|

Данные приведены по сальдо дебетовых и кредитовых проводок
В счете текущие операции положительное сальдо означает экспорт товаров и услуг и поступление доходов и трансфертов, отрицательное импорт товаров и услуг и выполнение доходов и трансфертов.
Финансовый счет в СНС-93
Финансовый счет - счет макроэкономического характера, который составляется параллельно с другими счетами СНС.
Схема финансового счета
|
Использование |
Ресурсы |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
Итого ресурсов |
Финансовый счет относится к группе счетов накопления.
Правая сторона счета операции связанные с принятием финансовых обязательств.
Левая сторона - операции связанные с приобретением финансовых активов.
Регистрация операций в финансовом счете происходит не по абсолютной величины финансовых активов или финансовых операций, а по их изменениям за период.
Информация, полученная на основе СНС необходима органам государственного управления, предприятиям и международным организациям.
Лекции
по статистике