Финансы предприятия
содержание
содержание 1
Введение 2
1. Показатели платежеспособности и ликвидности предприятия. 3
1.1. Предварительная оценка платежеспособности и ликвидности. 3
1.1.1.Коэффициент абсолютной ликвидности 4
1.1.2.Уточненный коэффициент ликвидности 4
1.1.3.Общий коэффициент ликвидности 5
1.2. Внутренний анализ состояния активов. 5
Группа текущих активов 6
1.3. Внутренний анализ краткосрочной задолженности. 7
2. Анализ структуры источников средств и их использования. 14
2.1. Коэффициент независимости 14
2.2.Коэффициент финансовой устойчивости 15
2.3.Коэффициент финансирования 15
3. Анализ оборачиваемости оборотных средств. 18
3.1. Общая оценка оборачиваемости активов предприятия. 18
3.2. Анализ движения денежных средств. 18
3.3. Анализ дебиторской задолженности. 20
3.3.1. Оборачиваемость дебиторской задолженности. 20
3.3.2. Период погашения дебиторской задолженности. 20
3.3.3. Доля дебиторской задолженности в общем объеме текущих активов. 20
3.3.4. Доля сомнительной задолженности в составе дебиторской задолженности. 20
3.4. Анализ оборачиваемости товарно-материальных запасов. 21
4. Анализ эффективности использования имущества. 22
5. Анализ безубыточности предприятия. 25
заключение 28
СПИСОК ИСПОЛЬЗОВАННОЙ ЛИТЕРАТУРЫ 29
Введение
Финансы предприятий занимают особое место в экономических отношениях. Их специфика проявляется в том, что они всегда проявляются в денежной форме, имеют распределительный характер и отражают формирование и использование различных видов доходов и накоплений субъектов хозяйственной деятельности сферы материального производства, государства и участников непроизводственной сферы.
Финансовые отношения существуют объективно, но имеют конкретные формы проявлений, соответствующие характеру производственных отношений в обществе. В современных условиях формы финансовых отношений претерпевают серьезные изменения. Становление рынка предпринимательства в России предполагает не только разгосударствление экономики, но и финансовое оздоровление народного хозяйств, создание адекватной системы финансовых отношений.
Финансы предприятий, будучи частью общей системы финансовых отношений, отражают процесс образования, распределения и использования доходов на предприятиях различных отраслей народного хозяйства и тесно связаны с предпринимательством, поскольку предприятие является формой предпринимательской деятельности.
Хозяйствующий субъект предприятие взаимодействует с другими предприятиями – поставщиками и покупателями, партнерами по совместной деятельности, участвуют в союзах и ассоциациях, в качестве учредителя вносят долю в формирование уставного капитала, вступают во взаимоотношения с банками, бюджетами и внебюджетными фондами.
Однако финансовые отношения возникают только тогда, когда на денежной основе происходит формирование собственных средств предприятия, его доходов, образующихся в результате этой деятельности, их использование на цели развития предприятия.
1. Показатели платежеспособности и ликвидности предприятия.
1.1. Предварительная оценка платежеспособности и ликвидности.
Предварительная оценка финансового положения предприятия осуществляется на основании данных бухгалтерского баланса, " Отчета о финансовых результатах и их использовании ", а также " Приложения к балансу предприятия ".
На данной стадии анализа формируется первоначальное представление о деятельности предприятия, выявляются изменения в составе имущества предприятия и их источниках, устанавливаются взаимосвязи между показателями.
Для удобства проведения такого анализа целесообразно использовать так называемый уплотненный аналитический баланс - нетто, формирующееся путем сложения однородных по своему составу элементов балансовых статей в необходимых аналитических разрезах (недвижимое имущество, текущие активы и т. д.), как это показано на таблице:
| Показатели | На начало года, тыс. руб. | В % к валюте баланса | На конец года, тыс. руб. | В % к валюте баланса |
Отклонение (гр.4 - гр.2) |
|
|
АКТИВ |
||||||
|
Недвижимое имущество |
1183 |
37.1 |
1635 |
43.1 |
+6.0 |
|
|
Текущие активы, всего в том числе: |
2004 |
62.9 |
2161 |
56.9 |
-6.0 |
|
|
- производственные запасы |
734 | 23.0 | 752 | 19.8 | -3.8 | |
|
- готовая продукция |
187 |
5.9 |
172 |
4.5 |
-1.4 |
|
|
- денежные средства и краткосрочные финансовые вложения |
299 |
9.4 |
259 |
6.2 |
-3.2 |
|
|
- дебиторская задолженность |
612 |
19.2 |
780 |
20.5 |
1.3 |
|
|
ПАССИВ |
||||||
|
Источники финансовых средств |
1932 |
60.6 |
2205 |
58.0 |
-2.6 |
|
|
Заемные средства - всего |
1255 |
39.4 |
1591 |
42.0 |
-2.6 |
|
|
Краткосрочные ссуды банков |
357 |
11.3 |
888 |
23.3 |
+12.0 |
|
|
Краткосрочные займы |
245 |
7.6 |
- |
- |
-7.6 |
|
|
Расчеты с кредиторами |
653 | 20.4 | 703 | 18.5 | -1.9 | |
Одним из важнейших критериев финансового положения предприятия является оценка его платежеспособности, под которой принято понимать способность предприятия рассчитываться по своим долгосрочным обязательствам. Следовательно, платежеспособным является то предприятие, у которого активы больше, чем внешние обязательства.
Способность предприятия платить по своим краткосрочным обязательствам называется ликвидностью. Иначе говоря, предприятие считается ликвидным, если оно в состоянии выполнить свои краткосрочные обязательства, реализуя текущие активы.
Исходя из сказанного, в практике аналитической работы используют целую систему показателей ликвидности (см. таблицу в конце главы). Рассмотрим важнейшие из них.
1.1.1.Коэффициент абсолютной ликвидности
Коэффициент абсолютной ликвидности (коэффициент срочности) исчисляется как денежных средств и быстрореализуемых ценных бумаг(III раздел актива) к краткосрочной задолженности (итог раздела III пассива). Он показывает, какая часть текущей задолженности может быть погашена на дату составления баланса или другую конкретную дату.
По данным нашего примера соотношение денежных средств и краткосрочных обязательств составляет 0.24 : 1 (299:1255) на начало года и 0.16 : 1 (259:1591) на конец. Это говорит о том, что погасить свои обязательства в срочном порядке предприятие не смогло бы. Однако, учитывая малую вероятность того, что все кредиторы предприятия одновременно предъявят ему свои долговые требования, и принимая во внимание тот факт, что теоретически достаточным значением для коэффициента срочности является соотношение 0.2 : 1, можно предварительно предположить допустимость сложившихся на предприятии соотношений легкореализуемых активов и краткосрочной задолженности.
1.1.2.Уточненный коэффициент ликвидности
Уточненный коэффициент ликвидности - определяется как отношение денежных средств, ценных бумаг и дебиторской задолженности (III раздел актива) к краткосрочным обязательствам (итог III раздела пассива баланса-нетто).Этот показатель характеризует, какая часть текущих обязательств может быть погашена не только за счет наличности, но и за счет ожидаемых поступлений за отгруженную продукцию, выполненные работы или оказанные услуги. Для нашего примера это соотношение составило на начало года 0.73 : 1 ((299+612):1255) и на конец года 0.65 : 1 ((259+780):1591), т.е. сократилось на 8 пунктов.
1.1.3.Общий коэффициент ликвидности
Общий коэффициент ликвидности (коэффициент покрытия) представляет собой отношение всех текущих активов (итог II раздeла + итог III раздела актива) к краткосрочным обязательствам (итог III раздела пассива баланса нетто). Он позволяет установить, в какой кратности текущие активы покрывают краткосрочные обязательства. В общем случае нормальными считаются значения этого показателя, находящиеся в пределах от 2 до 3.
Следует иметь в виду, что если отношение текущих активов и краткосрочных обязательств ниже, чем 1 : 1, то можно говорить о высоком финансовом риске, связанном с тем, что предприятие не в состоянии оплатить свои счета.
Соотношение 1 : 1 предполагает равенство текущих активов и краткосрочных обязательств. Принимая во внимание различную степень ликвидности активов, можно с уверенностью предположить, что не все активы будут реализованы в срочном порядке, а, следовательно, и в данной ситуации возникает угроза финансовой стабильности предприятия.
Если же значение коэффициента покрытия значительно превышает соотношение 1 : 1, то можно сделать вывод о том, что предприятие располагает значительным объемом свободных ресурсов, формируемых за счет собственных источников.
Другим показателем, характеризующим ликвидность предприятия, является оборотный капитал, который определяется как разность текущих расходов и краткосрочных обязательств. Иными словами, предприятие имеет оборотный капитал до тех пор, пока Текущие активы превышают краткосрочные обязательства (или в целом до тех пор, пока оно ликвидно).
В этой связи полезно определить, какая часть собственных источников средств вложена в наиболее мобильные активы. Для этого рассчитывается так называемый коэффициент маневренности.
|
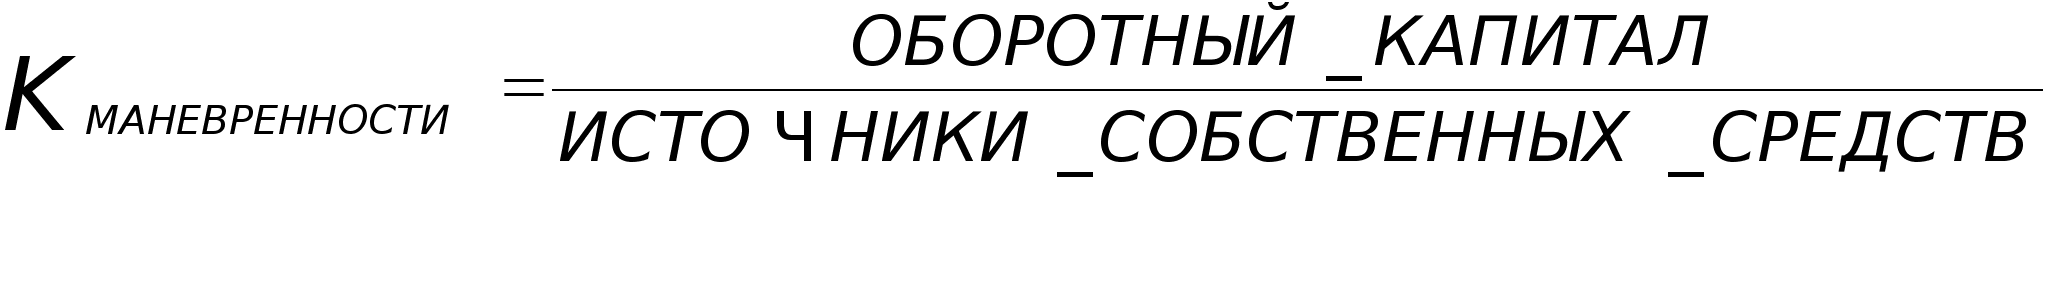
В нашем примере коэффициент маневренности составляет 749 : 1932 = 0.397 в начале года и 570 : 2205 = 0.259 в конце, что в целом подтверждает ранее сделанные выводы относительно структуры источников формирования текущих активов на предприятии.
1.2. Внутренний анализ состояния активов.
В целях углубленного анализа целесообразно сгруппировать все оборотные активы по категориям риска. К примеру, имеется большая вероятность того, что дебиторскую задолженность будет легче реализовать, чем незавершенное производство, или расходы будущих периодов.
Примерная классификация текущих активов по категориям риска представлена в таблице:
| Доля труппы в общем объеме текущих активов, % |
Отклонение (гр.2-гр.4) |
|||
|
Степень риска |
Группа текущих активов |
на начало года |
на конец года |
|
|
Минимальная |
Наличные денежные средства, легкореализуемые краткосрочные ценные бумаги. |
4.9 |
2.9 |
-2.0 |
|
Малая |
Дебиторская задолженность с нормальным финансовым положением + запасы (исключая залежалые) + готовая продукция, пользующаяся спросом. | 53.8 | 49.8 | -4.0 |
|
Средняя |
Продукция производственно- технического назначения, незавершенное строительство, расходы будущих периодов. |
8.8 |
9.5 |
+0.7 |
|
Высокая |
Дебиторская задолженность предприятий, находящихся в тяжелом финансовом положении, запасы готовой продукции, вышедшей из употребления, залежалые запасы, неликвиды. |
32.5 | 40.7 | +8.2 |
В развитие проведенного анализа целесообразно оценить тенденцию изменения соотношений труднореализуемых активов и общей величины активов, а также труднореализуемых и легкореализуемых активов. Тенденция к росту названных соотношений указывает на снижение ликвидности.
Учитывая, что в соответствии с действующим законодательством налог на имущество предприятия берется со всей совокупности основных и оборотных средств и финансовых активов, предприятию необходимо избавляться от подобного балласта.
Сводные обобщающие данные о состоянии текущих активов на предприятии представлены в таблице:
|
На начало года |
На конец года |
Изменения за год |
||||||
Группа текущих активов |
тыс. руб. |
в % к величине текущих активов |
тыс. руб. |
в % к величине текущих активов |
тыс. руб. |
Пункт. (гр.4 –гр.2) |
||
|
А |
1 |
2 |
3 |
4 |
5 |
6 |
||
|
1. Производственные запасы, |
734.0 | 36.6 | 752.0 | 34.7 | 18.0 | -1.9 | ||
|
1а. в том числе - залежалые |
246.0 |
12.2 |
341.0 |
15.7 |
95.0 |
3.5 |
||
|
2. Незавершенное производство |
110.0 |
5.5 |
118.0 |
5.4 |
8.0 |
-0.1 |
||
|
3. Готовая продукция, |
187.0 |
9.4 |
172.0 |
7.9 |
-15.0 | -1.5 | ||
|
3а. в том числе – труднореализуемая |
37.0 |
1.8 |
34.0 |
1.5 |
-3.0 |
-0.3 |
||
|
4. Расходы будущих периодов |
61.0 |
3.0 |
79.0 |
3.6 |
18.0 |
0.6 |
||
|
5. Дебиторская задолженность |
612.0 |
30.6 |
780.0 |
37.9 |
68.0 |
7.3 |
||
|
5а. в том числе – сомнительная |
170.0 |
8.0 | 301.0 | 14.0 | 131.0 | 6.0 | ||
|
6. Денежные средства |
300.0 |
14.9 |
260.0 |
12.0 |
-40.0 |
-2.9 |
||
|
7. Всего труднореализуемые активы (стр.1а+стр.2+ +стр.3а+стр.4+стр.5а) |
624.0 |
31.1 |
873.0 |
40.4 |
249.0 |
9.3 |
||
|
8. Всего текущие активы |
2004.0 |
100.0 |
2161.0 |
100.0 | 157.0 | -- | ||
Для стабилизации финансового положения предприятия руководству и главному бухгалтеру надлежит принять срочные меры по стабилизации финансового положения предприятия. Такими мерами должны стать:
- совершенствование организации расчетов с покупателями (следует иметь в виду, что в условиях инфляции, как правило, выгоднее продавать продукцию быстрее и дешевле, чем ожидать выгодных условий её реализации);
- проведение инвентаризации состояния имущества с целью выявления активов "низкого" качества (изношенного оборудования, залежалых запасов материалов; сомнительной дебиторской задолженности) и списание их с баланса в установленном порядке и др.
1.3. Внутренний анализ краткосрочной задолженности.
Анализ краткосрочной задолженности проводится на основании данных аналитического учета расчетов с поставщиками, полученных кредитов банка, расчетов с прочими кредиторами. В ходе анализа проводится выборка обязательств, сроки погашения которых наступают в отчетном периоде, а также отсроченных и просроченных обязательств.
Для целей анализа состояния расчетов с поставщиками может быть использована таблица:
Ведомость учета расчетов с поставщиками.
| % | Поставщик, № счета-фактуры |
Задолженность на начало месяца дата пред- поста обр- прия вщи- ния тию, ку, тыс. тыс. руб. руб. |
Возникло обязатель-тво в отчетном месяце дата сумма тыс. руб. |
Оплачено или зачтено дата сум- ма |
Задолженность на конец периода пред по прия став тию щику |
|||
|
1 |
Леспромхоз %151 |
5.11 - 120 |
- - |
02.12 |
120 |
- |
- |
|
|
2 |
НПО Рупор%128 |
8.11 - 48 | - - | 02.12 | 48 | - | - | |
|
3 |
А/О Борец %135 |
1.12 280 |
- - |
- |
- |
280 |
- |
|
|
4 |
МП Форум %28 |
5.08 - 122 |
- - |
- | - | - | 122 | |
|
5 |
ТОО Сам %137 |
- - - |
08.12 560 |
18.12 |
560 |
- |
- |
|
|
6 |
МП Смена %201 |
- - - |
10.12 308 |
21.12 |
308 |
- |
- |
|
|
7 |
А/О Фрам %401 |
- - - | 28.12 40 | - | - | - | 40 | |
|
8 |
МП Выпей %309 |
- - - |
29.12 60 |
- |
- |
- |
60 |
|
|
Итого на 31.12.93 - 280 290 - 968 1036 280 222 |
||||||||
Скрытая кредиторская задолженность предприятия возникает в случае распространенной в настоящее время формы расчетов с покупателями на условиях предоплаты. Анализ состояния кредиторской задолженности предприятия его покупателям показан в таблице.
Анализ состояния расчетов с покупателями и заказчиками (на 1.01.94)
| % | Покупатель |
Задолженность (сальдо) на на-чало периода дата сумма тыс.руб. |
Поступление средств дата сумма тыс.руб. |
Отгрузка дата сумма тыс.руб. |
Задолжен-ность на конец периода, тыс.руб. |
|
|
1 |
П/О Заря |
7.06 348 |
- - |
5.12 300 |
48 |
|
|
2 |
МП Свет |
10.07 194 | - - | 8.12 94 | 100 | |
|
3 |
НПО Зенит |
12.09 348 |
- - |
8.12 348 |
- |
|
|
4 |
МП Старт |
- - |
1.12 194 |
10.12 194 |
- |
|
|
5 |
МП Элефант |
- - | 10.12 50 | - - | 50 | |
|
6 |
СП Рост |
- - |
10.12 50 |
- - |
50 |
|
|
Итого: - 890 - 294 - 936 248 |
||||||
Как видим, скрытая кредиторская задолженность предприятия составила 248 тыс. руб., из них 148 тыс. руб. - со сроком образования более трех месяцев.
Аналогично анализируется состояние задолженности предприятия по полученным ссудам банка, займам, прочим кредиторам.
Результаты анализа могут быть представлены в таблице.
Анализ состояния кредиторской задолженности (тыс. руб.)
| Остатки на | В том числе по срокам образования (на конец года) | ||||||
|
Показатели |
начало года |
конец года |
до одного месяца | от одного месяца до трех | то трех месяцев до шести | более шести месяцев | |
|
1.Краткосрочные кредиты банка |
357 |
888 |
760 |
128 |
|||
|
2.Краткосрочные займы |
245 |
- |
- |
- |
- |
- |
|
|
3.Кредиторская задолженность |
653 |
703 |
322 |
69 |
264 |
48 |
|
|
за товары и услуги |
355 | 222 | 100 | - | 122 | - | |
|
по оплате труда |
35 |
43 |
16 |
21 |
6 |
- |
|
|
по расчетам по социальному страхованию и обеспечению |
17 |
12 |
- |
12 |
- |
- |
|
|
по платежам в бюджет |
40 |
170 |
98 |
36 |
36 |
- |
|
|
прочим кредиторам |
6 |
256 |
108 |
- |
100 |
48 |
|
|
в т.ч. по расчетам с покупателями |
- | 248 | 100 | - | 100 | 48 | |
|
4.Просроченная задолженность - всего, в том числе |
238 |
509 |
x |
x |
x |
x |
|
|
по краткосрочным ссудам |
- |
128 |
x |
x |
x |
x |
|
|
по краткосрочным займам |
- |
- |
|||||
|
по расчетам с поставщиками |
211 |
122 |
x | x | x | x | |
|
по расчетам с покупателями |
- |
148 |
|||||
|
по платежам в бюджет |
11 |
72 |
x |
x |
x |
x |
|
|
по оплате труда |
12 |
27 |
x |
x |
x |
x |
|
|
по социальному страхованию и обеспечению |
4 |
12 |
|||||
|
Справочно: краткосрочные обязательства всего : |
1255 | 1591 | |||||
На ликвидность предприятия значительное влияние оказывает срок предоставления кредита.
Средний период предоставления кредита может быть исчислен по формуле:
|
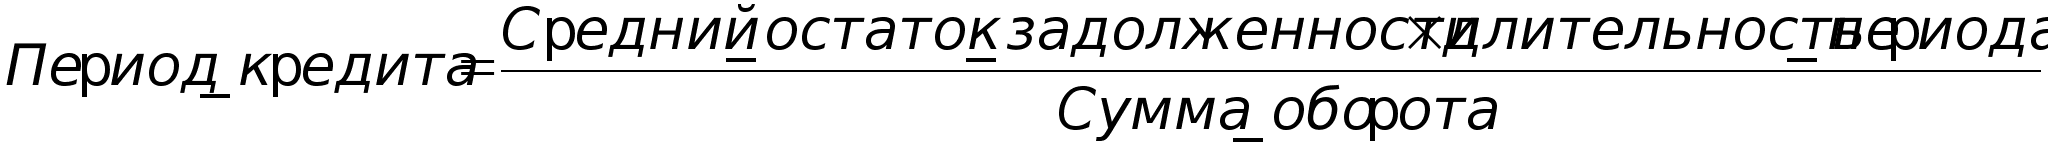
где под суммарным оборотом понимается величина дебитового оборота за анализируемый период по счетам обязательств. Примечание : расчеты проводятся отдельно по каждому виду обязательств.
Для определения среднего периода кредита за год в числителе формулы будет 360 (количество дней в периоде), за квартал - 90, за месяц - 30.
При этом в наиболее упрощенном виде величину среднего остатка по видам краткосрочных обязательств можно рассчитать по данным.
При этом в наиболее упрощенном виде величину среднего остатка по видам краткосрочных обязательств можно рассчитать по данным баланса как:
|
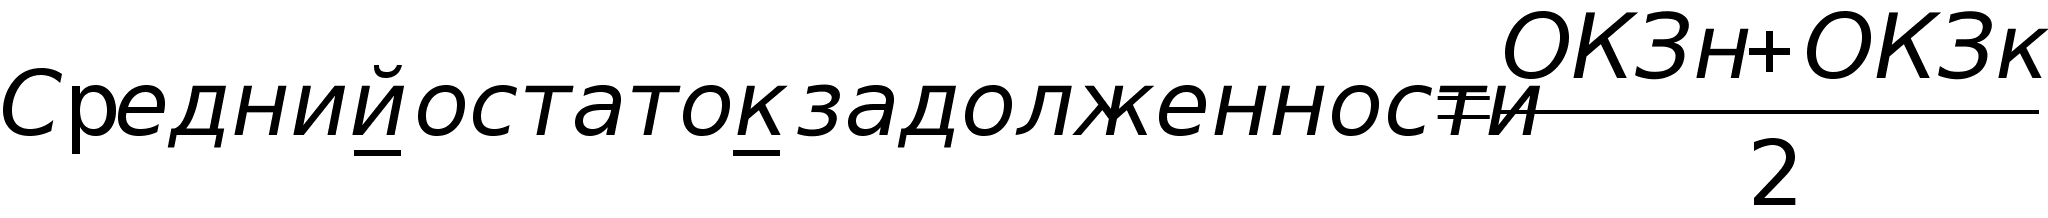
где