Анализ факторов, определяющих прибыль на транспортном предприятии на примере ОАО Автосила
Числовая характеристика динамики показателей представлена в таблице 4.
Таблица 4 - Характеристика изменений финансовых показателей в 1999 году по сравнению с 1998 годом
|
Показатели с учетом корректировки |
| |||
|
А пр |
T р |
Т пр |
А 1% |
|
|
Прибыль балансовая, млн.руб. |
23 007 |
162,05 |
62,05 |
370,79 |
|
Себестоимость, млн. руб. |
-18 393 |
97,92 |
-2,08 |
8828,9 |
|
Основные фонды, тыс. руб. с учетом переоценки |
457 428 |
188,43 |
88,43 |
5172,9 |
|
Фонд оплаты труда, тыс. руб. |
-8 872 |
94,87 |
-5,13 |
1730,4 |
Таким образом, мы видим, что основные фонды выросли на 88,4 %, балансовая прибыль предприятия увеличилась на 62 %, что явилось следствием снижения себестоимости перевозок на 2 % и в частности снижением фонда оплаты труда на 5,1 %.
3 Анализ факторов, определяющих прибыль на предприятии
В процессе функционирования каждое предприятие стремится к постоянному повышению прибыльности своей хозяйственной деятельности. Однако в условиях современной рыночной экономики, вследствие высоких темпов инфляции, невозможно однозначно оценить абсолютный прирост прибыли. Еще сложнее, определить степень эффективности распределения и использования прибыли на предприятии.
Перед каждым хозяйствующим субъектом возникает необходимость проведения анализа своей хозяйственной деятельности в целом, и структуры, а также динамики изменения прибыли предприятия в частности. При этом распределение прибылей отражает искусство принятия управленческих решений, которыми определяется и развитие предприятия, и благосостояние трудового коллектива.
3.1 Порядок формирования прибыли
3.1.1 Факторы, влияющие на реализацию и предпринимательский доход
Эти факторы можно условно подразделить на три группы: производственные, коммерческие, финансовые.
Производственные факторы связаны с объемом производства, его ритмичностью, материальной, научно-технической и организационно-технической оснащенностью, соответственно — качественными параметрами продукции, ее ассортиментом и структурой и т.д. и т.п.
Коммерческие факторы как бы подводят к финансовым факторам и охватывают в широком смысле понятие маркетинга, заключение хозяйственных договоров на основе самого пристального изучения действующей и перспективной конъюнктуры рынка, ценовое регулирование сбыта, его направление и организационно-экономическое обеспечение.
Надежность прогноза коммерческих факторов опирается, с одной стороны, на страхование рисков (в основном, рисков утраты имущества, срыва поставок, отдаления или отказа от платежа), с другой — на привлечение солидных, платежеспособных клиентов (заказчиков, покупателей), что в свою очередь требует известных внепроизводственных затрат (представительских, на рекламу и др.).
Наконец, финансовые факторы, охватывающие и выручку от реализации продукции (услуг), и предпринимательский доход от всех видов деятельности, включают соответственно: формы расчетов (предусматриваемые контрактом или определяемые оперативно); ценовое регулирование, в том числе уценку в случае замедления реализации; привлечение кредита банка либо средств из централизованных резервов; применение штрафных санкций; изучение и взыскание дебиторской задолженности, а также обеспечение ликвидности других активов; стимулирование привлечения денежных ресурсов на финансовых рынках — доходов от ценных бумаг, вкладов, депозитов, аренды и иных финансовых вложений. Здесь немаловажен принцип "время — деньги": чем быстрее и полнее поступление доходов, тем эффективнее вся деятельность. Поэтому не следует пренебрегать дифференцированной в зависимости от сроков реализации и прогноза насыщения рынка уценкой, в том числе сезонной, периодической или разовой (временное падение доходов окупится высвобождением средств за счет ускорения их оборота), предпочтительной отгрузкой своей продукции наиболее надежным и быстрым плательщикам и другими мерами воздействия.
3.1.2 Прибыль как предпринимательский доход
Получение прибыли — непременное условие и цель предпринимательства любой хозяйственной структуры. Прибылью (рентабельностью) оценивается эффективность хозяйствования, прибыль — главный источник финансирования экономического и социального развития; прибыльность служит основным критерием выбора инвестиционных проектов и программ оптимизации текущих затрат, расходов, финансовых вложений.
Таким образом, прибыль (и ее относительная модификация — рентабельность) обрела важнейшую, ведущую роль в новом хозяйственном и финансовом механизме управления социально-экономическим развитием. Это — база финансовой устойчивости и обеспечения доходов предприятий, государства, населения.
Прибыль как критерий эффективности воспроизводства и как показатель, имеющий две границы — объем производства продукции или услуг (реализации) и себестоимость — обладает одним важным свойством: она отражает конечный результат интенсивного и экстенсивного развития. Последнее связано с фактором роста объема производства и естественной экономии от относительного снижения условно-постоянных элементов себестоимости: фонд оплаты труда (соответственно — начисления, идущие во внебюджетные фонды), амортизация, энергетическое топливо, платежи бюджету за ресурсы, внепроизводственные и некоторые другие расходы. В отечественной практике при анализе прибыли этот фактор выделяется редко.
Что касается процесса планирования прибыли и себестоимости, то он демократизировался, т.е. ушел от центра к предприятиям, которые избавлены от контроля сверху до момента налогообложения. Однако в случае снижения объема производства и реализации продукции падение прибыли и рентабельности происходит в опережающем снижение объема темпе. Особенно чувствительно такое негативное явление для "подстегивания" инфляции: ведь относительная экономия на условно-постоянных расходах, в частности на оплате труда (кроме сдельщиков, разумеется), превращается в перерасход. И чем быстрее падает объем, тем еще резче должна падать прибыль, подрывая и без того нестабильную доходную базу бюджета.
Конечный финансовый результат хозяйственной деятельности характеризуется суммой балансовой прибыли (убытка). В законе «О предприятиях в Республике Беларусь» определено, что главной задачей предприятия является хозяйственная деятельность, направленная на получение прибыли для удовлетворения социальных и экономических интересов членов трудового коллектива и интересов собственника имущества предприятия.
Прибыль — это одна из форм чистого дохода общества, созданного в сфере материального производства.
Прибыль является важнейшим экономическим показателем хозяйственной деятельности предприятия. Прибыль в обобщенном виде отражает результаты хозяйствования, продуктивность затрат живого и овеществленного труда. Различают балансовую прибыль и прибыль (убыток), остающуюся в распоряжении предприятия (чистая прибыль).
Балансовая прибыль — финансовый результат от всех видов деятельности предприятия. Состоит из прибыли от реализации продукции (товаров, работ, услуг), прибыли от прочей реализации, доходов и расходов от внереализационных операций (по ценным бумагам и от долевого участия в совместных предприятиях, штрафы, пени, неустойки полученные и уплаченные и др.).
3.1.3 Схема формирования валовой (балансовой) прибыли
Формирование и распределение прибыли строится по следующей схеме:
1. Прибыль от выпуска продукции (в оптовых отпускных ценах) = (объем товарной продукции) - (себестоимость).
2. Прибыль от реализации продукции или услуг = (прибыль от выпуска) ± (прибыль в переходящих остатках нереализованной продукции).
3. Прибыль валовая, или по отчету — балансовая прибыль = (прибыль от реализации) ± (результаты от прочей реализации) ± (внереализационные результаты).
4. Прибыль расчетная, или налогооблагаемая прибыль = (прибыль валовая) — (рентные платежи) — (прибыль, не облагаемая налогом или облагаемая в особым порядке) — (резервный фонд предприятия).
5. Прибыль чистая = (прибыль валовая) — (налог на прибыль) — (отчисления в централизованные фонды).
Оставшаяся у предприятия прибыль расходуется по его усмотрению на потребление, накопление и развитие, в том числе на инвестиции.
Следует иметь в виду, что чистый доход от ценных бумаг, облагаемый по ставке 15 % (для банков — 18%), а также арендные платежи вычитаются из прибыли для расчета суммы налога на прибыль по единой ставке от 35 % до 43% с соответствующим последующим расчетом: присоединением оставшейся после уплаты налога суммы к чистой прибыли. Известны три метода формирования прибыли.
1. Прямой метод, или метод прямого счета. Этот метод предполагает как глобальный расчет прибыли — по всему объему выпуска (реализации) продукции или услуг, так и локальный — по каждому виду товара или ассортиментной группе с последующим суммированием согласно объему производства.
2. Нормативный метод, оценивающий массу прибыли по коэффициенту рентабельности (незаменим для оптимизации ассортимента по критерию рентабельности продукции).
3. Контрольный, или экономический, или аналитический (факторный) метод, применимый и как контрольный, и как самостоятельный, предпочтительный в условиях инфляционной нестабильности, что позволяет учесть индексы инфляции по минимум четырем факторам: 1) отпускным ценам, 2) покупным ценам и тарифам на компоненты производства, 3) заработной плате, 4) нормам амортизации, стоимости оборудования и других основных средств.
Балансовая прибыль предприятия состоит из четырех частей:
Прибыль (убыток) от реализации продукции, работ, услуг определяется как разница между выручкой от реализации продукции, работ, услуг в отпускных ценах (валовым доходом) и фактической себестоимостью реализованной продукции (товаров, работ, услуг), налогами во внебюджетные фонды (жилищный фонд, фонд поддержания сельского хозяйства), налогами на добавленную стоимость, акцизами.
Прибыль (убыток) от реализации, ликвидации и прочего выбытия основных средств, от реализации МБП и нематериальных активов рассчитывается как разница между выручкой от их реализации в отпускных ценах и их остаточной стоимостью, а также расходами, связанными с их реализацией и налогом на добавленную стоимость.
Прибыль (убыток) от реализации материальных ценностей и других активов – это разница между выручкой от их реализации в отпускных ценах и затратами на их приобретение, реализацию и налогом на добавленную стоимость.
Прибыль (убыток) от внереализационных операций. К ним относятся суммы полученных (уплаченных) штрафов, пени, неустоек и других экономических санкций; прибылей и убытков прошлых лет, выявленных в отчетном году; процентов, полученных по суммам средств, числящихся на счетах предприятия; потерь от списания долгов и дебиторской задолженности; убытков от стихийных бедствий; убытков от недостач или порчи объектов основных средств (при отсутствии виновных); прочих доходов, относимых в соответствии с действующим законодательством на счет прибылей и убытков. По внереализационным доходам и расходам надо вести отдельный учет, так как сальдо внереализационных операций (превышение доходов над расходами) облагается налогом на добавленную стоимость по ставке 20% при подсчете этого налога по общему облагаемому обороту.
3.1.4 Прибыль от выпуска и реализации
Рекомендуется относить методы формирования предпринимательского дохода именно к прибыли от выпуска продукции, т.к. значительные колебания рентабельности переходящих остатков нереализованной продукции могут существенно повлиять на сумму прибыли от реализации. Соответственно прибыль во входных и выходных остатках целесообразно исчислять отдельно — и для плана, и для аналитического прогноза, и для отчета. Это создаст условия более точного расчета массы прибыли, в том числе представляемой Государственной налоговой службе, как базы авансовых платежей налога на прибыль. В этом последнем случае важно сократить разрыв между плановой и фактической величиной прибыли, ибо значительное превышение планового показателя над фактическим, повлечет штрафные налоговые санкции (пока равные проценту реинвестирования Нацбанка).
Однако расчет переходящих остатков нереализованной продукции в промышленном производстве, строительстве, торговле, сфере обслуживания (неоплаченный заказ) важен и по другим мотивам.
Этот макет товарного баланса, как видим, охватывает финансовые результаты от прочей реализации, включающей сальдо прибыли и убытка от других, кроме основного, видов деятельности (строительство, транспорт, торговля и т.п.), от реализации ненужных, выбывающих, излишних товарно-материальных ценностей и нематериальных активов, а также от внереализационных операций. Последние столь многочисленны и важны для определения конечных результатов деятельности любого предприятия, в частности, для исчисления налогооблагаемой базы, а также для расчета чистой прибыли, что перечень этих операций и комментарии к нему необходимо рассмотреть в специальном разделе.
Существует еще одна категория прибыли — это прибыль, остающаяся в распоряжении предприятия (чистая прибыль). Она представляет собой разность между балансовой прибылью и налоговыми платежами из нее.
Окончательная балансовая прибыль определяется в конце года, на 1 января. Но создается она в течение всего года и в течение года расходуется на различные цели: на уплату налогов, на собственные нужды предприятия.
3.1.4 Формирование и распределение чистой прибыли
Внереализационные результаты включают: 1) доходы от долгосрочных и краткосрочных финансовых вложений, каковыми являются вклады средств в уставный капитал других предприятий, в совместную деятельность без образования юридического лица, приобретение ценных бумаг, предоставление кредита (в том числе дисконт по векселям, проценты по банковским счетам предприятия) и пр.;
2) доходы от сдачи имущества в аренду;
3) сальдо штрафных санкций, кроме уплачиваемых в бюджет и внебюджетные фонды (последние покрываются из чистой прибыли);
4) сальдо прибыли прошлых лет, выявленное в отчетном году, включая поступление в счет погашения дебиторской задолженности, списанной в убыток в прошлые годы, а также убыток от списания безнадежной дебиторской задолженности;
5) доходы от дооценки товаров или убытки от уценки;
6) сальдо курсовых разниц по валютным счетам и операциям в инвалюте;
7) недостачи материальных ценностей, выявленные при инвентаризации;
8) затраты по аннулированным производственным заказам и на производство, не давшее продукции, исключая потери, возмещаемые заказчиками;
9) сальдо некомпенсируемых потерь от стихийных бедствий, аварий, других чрезвычайных событий, вызванных экстремальными ситуациями с учетом затрат по предотвращению или ликвидации их последствий;
10) затраты на содержание законсервированных производственных мощностей и объектов, за исключением затрат, возмещаемых из других источников;
11) судебные издержки, арбитражные сборы и др.;
12) налог на имущество и некоторые местные налоги. Из этого перечня планируемыми могут быть в основном налоги. Именно они, а точнее, налог на имущество — наиболее весомая статья внереализационных результатов.
Поэтому вполне допустимо, что часть прибыли от реализации продукции или услуг, "съедается" этим налогом.
Отсюда важность для финансового менеджмента оценки реальной стоимости имущества предприятия, в том числе своевременного списания выбывающих основных фондов, излишних, ненужных запасов материальных ресурсов и т.п.
Особой и чрезвычайно важной для финансового менеджмента является проблема налогообложения прибыли, точнее — комплекс проблем, включающий:
принцип и критерии построения налога; методику исчисления налогооблагаемой прибыли; льготы и санкции, стимулирующие или не стимулирующие эффективность экономического и социального развития;
уровень ставок налога, их унифицированный или дифференцированный для различных коммерческих структур характер;
предельно допустимый для стимулирующей роли налога размер и частоту изымаемой у предприятия прибыли;
согласованность данного налога с другими, аналогичными изъятиями в бюджет и во внебюджетные фонды и т. п.;
возможность и умение финансового менеджера в законных рамках сократить налог или "убытки" от него.
Налоговые льготы можно сгруппировать по принципу стимулирующей направленности:
• содействующие научно-производственному развитию материальной сферы и строительству жилья;
• специально ограждающие малый бизнес всех отраслей, в том числе на начальной стадии деятельности, а также социально значимые отрасли экономики, особенно сельское хозяйство, от высоких налогов;
• обеспечивающие социальную защиту, в частности, привлекающие к производительному труду пенсионеров, инвалидов, юридических и физических лиц, пострадавших от экологических и производственных катастроф, поощряющие благотворительность;
• прочие, в том числе организующие деятельность иностранных и совместных фирм.
Для финансового менеджмента, в частности, при выборе и прогнозировании инвестиционных проектов и источников их финансирования, особенно важна первая группа, из них наиболее весома по суммам и срокам действия льгота, освобождающая от налогообложения прибыль, идущую на капиталовложения в производственную сферу и на сооружение жилья, при условии направления на ту же цель (счет 08) всей амортизации (на реновацию), а также прибыль, используемую в пределах 10 % на мероприятия НТП.
Возвращаясь к схеме формирования и распределения прибыли, мы видим, что это — сопряженные процессы. Освободив валовую (балансовую) прибыль от основного прямого налога — налога на прибыль и перечислив (при наличии соответствующих соглашений) требуемые суммы в фонд отраслевой вышестоящей организации, предприятие исчисляет чистую (остаточную) прибыль. Распределение чистой прибыли представлено на рисунке 3.
Следует заметить, что все направления использования фонда потребления, за исключением п. 2, 3, 5, облагаются подоходным налогом с физических лиц (по фискальной логике: работодатель оплачивает работнику соответствующие затраты в сумме предполагаемого дохода) и являются объектом отчислений в Пенсионный фонд в размере до 28 % (по страховым платежам).
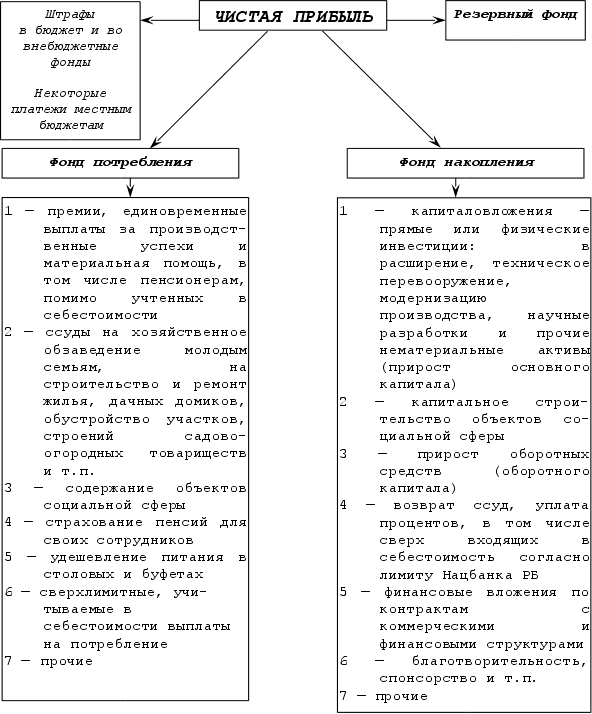
Рисунок 3 — Схема распределения чистой прибыли
Фонды потребления и накопления помимо прибыли имеют другие источники. Оба фонда могут пополняться за счет благотворительных спонсорских и иных доходов, взносов сторонних организаций.
Кроме того к фонду накопления присоединяются: амортизация; средства долевого участия в капитальных затратах заинтересованных предприятий или органов власти в регионе (из местного бюджета); дополнительные источники формирования и прироста оборотных средств, например, нормальная кредиторская задолженность, кредиты банков или иных коммерческих либо финансовых структур, наконец, бюджетные ассигнования или бюджетные кредиты и т.п.
Распределение фонда потребления (как и накопления) может иметь гораздо более широкий спектр. Конкретные решения зависят от реальных нужд предприятия, и даже творческой фантазии финансового менеджера и других работников фирмы. Однако, выбирая направление вложений, следует знать нормы финансового законодательства, и, согласуясь с ними, постоянно соизмерять расходы с доходами, ориентируясь на критерии их эффективности.
За счет прибыли остающейся в распоряжении предприятия, при необходимости могут создаваться резервный фонд оплаты труда, резервный фонд для общехозяйственных нужд и др. Порядок образования и использования указанных фондов определяется законодательством и положениями, разрабатываемыми и утвержденными Минфином Республики Беларусь и предусматриваемыми учредительными документами предприятия. Из резервного фонда выплачиваются доходы учредителям предприятия при отсутствии или недостаточности прибыли отчетного года для этих целей. Резервный фонд направляется также на покрытие балансового убытка за отчетный год. К спецфондам относится и фонд накопления – на производственное развитие предприятие и увеличение имущества предприятия, и фонд потребления – зарезервированные средства на материальное поощрение коллектива предприятия и другие социальные нужды кроме капвложений, не приводящих к образованию нового имущества предприятия.
Часть чистой прибыли может расходоваться на целевое финансирование, на благотворительные цели, на уплату налогов в местный бюджет, на выплату 13-й зарплаты.
Нераспределенная прибыль прошлых лет используется, как и прибыль текущего года.
3.2 СОДЕРЖАНИЕ, ЗАДАЧИ И ИНФОРМАЦИОННАЯ БАЗА АНАЛИЗА РАСПРЕДЕЛЕНИЯ ПРИБЫЛИ
Распределение прибыли производится в соответствии с Законом о налогах и сборах, взимаемых в бюджет, инструктивными и методическими указаниями Министерства финансов, Уставом предприятия.
Предприятия ответственны за выполнение обязательств перед бюджетом, банками, поставщиками и потребителями, вышестоящими и другими организациями, обеспечение финансирования затрат па развитие науки и техники, техническое перевооружение, реконструкцию и расширение действующих производств, социальное развитие и материальное стимулирование за счет заработанных средств.
Достижение правильных соотношений между основными направлениями при распределении прибыли определяется эффективностью и реальностью основной пропорции — потребление и накопление, так как это является основой гарантий усиления материальной заинтересованности и ответственности предприятий за повышение эффективности производства.
Задачи анализа распределения прибыли зависят от того, является ли он внутренним или внешним. При внутреннем анализе основной задачей является изыскание резервов роста чистой прибыли. В процессе анализа изучается следующее:
- формирование налогооблагаемой прибыли;
- влияние факторов формирования и динамики налогов;
- пропорции и конкретные направления распределения прибыли, а также пути наиболее рационального размещения созданной прибыли;
- влияние факторов формирования, распределения и использования чистой прибыли.
Информационная база анализа: форма № 2 «Отчет о прибылях и убытках" специальные расчеты по налогооблагаемой прибыли и налогам на нее, льготам по налогообложению и др.: данные текущего бухгалтерского учета по счету 81 «Использование прибыли» (журнал-ордер № 15 и др.).
Выполнение плана по объему реализации зависит от степени обеспеченности его товарной массой. Для изучения этого вопроса составляется баланс товарной продукции. Для автотранспортных предприятий под товарной продукцией подразумевается транспортная работа, в данной работе под товарной продукцией будет подразумеваться выполненный объем перевозок.
На изменение объема реализации продукции влияют факторы, приведенные в модели факторной системы.
Кроме факторов, отраженных в модели факторной системы, на изменение объема реализации могут оказать влияние: расходы по доставке, возмещаемые поставщику в цене на продукцию; сбытовые скидки по прямым связям и др.
Факторы изменения реализации рассчитывают путем сравнения фактических факторных показателей с соответствующими плановыми. Направление влияния факторов изменения остатков готовой продукции на складе и товаров отгруженных на конец отчетного периода обратное — снижение этих остатков увеличивает объем реализации продукции, а увеличение их уменьшает его.
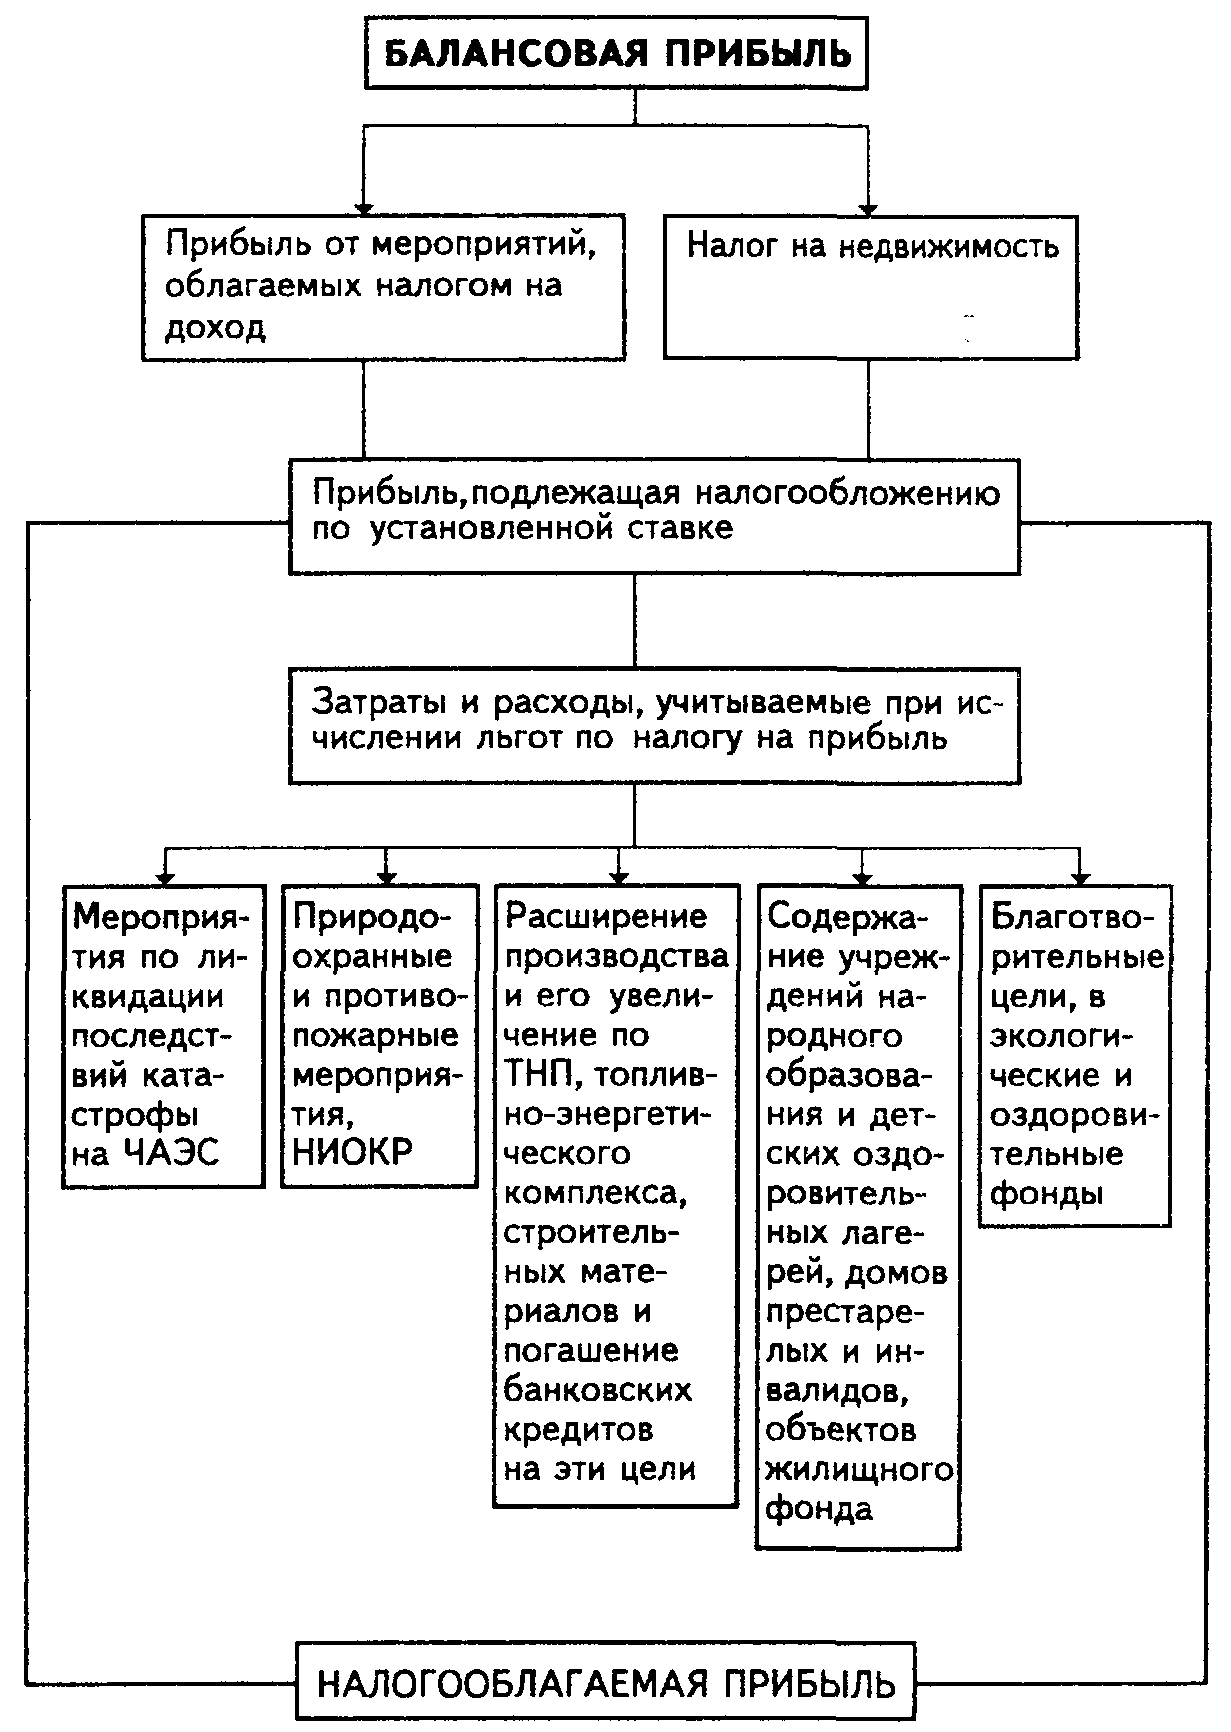
Рисунок 4 — Схема формирования налогооблагаемой прибыли
Для анализа налогов, вносимых в бюджет из прибыли, составляется аналитическая таблица 5. Источник информации: раздел 3 формы № 2 годового отчета, плановые расчеты, данные аналитического учета.
Таблица 5 - Анализ налогов, вносимых в бюджет из прибыли
|
|
Фактически внесено в бюджет за предыдущий год |
Отчетный год |
Отклонения (+.-) |
||||||||
|
По плану |
фактически |
||||||||||
|
по расчету |
внесено в бюджет |
от плана |
задолженность в бюджет млн. руб. |
||||||||
|
млн. руб. |
удельн. вес в балансовой прибыли, % |
млн. руб. |
удельн. вес в балансовой прибыли, % |
млн. руб. |
удельн. вес в балансовой прибыли, % |
млн. руб. |
удельн. вес в балансовой прибыли, % |
млн. руб. |
удельн. вес в балансовой прибыли, % |
||
|
1. Налог на доход |
1065 |
1,93 |
1067 |
1,8 |
1122 |
1,87 |
1122 |
1,87 |
55 |
0,09 |
- |
|
2. Налог на недвижимость |
24620 |
44,44 |
24620 |
41,63 |
26119 |
43,47 |
26119 |
43,47 |
1498 |
2,49 |
- |
|
3. Налог на прибыль по установленной ставке |
11080 |
20 |
11831 |
20 |
12017 |
20 |
12017 |
20 |
186 |
0,31 |
- |
|
Итого |
36766 |
66,37 |
37518 |
63,43 |
39258 |
65,34 |
39258 |
65,34 |
1739 |
2,89 |
- |
Данные таблицы 5 свидетельствуют, что в отчетном году предприятие должно внести в бюджет из прибыли налогов на сумму 39258 млн. р. (65,34 % балансовой прибыли), что превышает плановую сумму платежей из прибыли на 1739 млн. р. Это вызвано в основном перевыполнением плана по балансовой прибыли на 1498 млн. р. Фактическая структура платежей из прибыли отличается от плановой незначительно. По сравнению с предыдущим годом абсолютная сумма налогов повысилась на 2492 млн. р., а их удельный вес в балансовой прибыли снизился на 1,03 %. Общая задолженность предприятия перед бюджетом по платежам из прибыли равна 0.
Для характеристики состава и структуры всех налогов, вносимых в бюджет, составляется аналитическая таблица 6.
Таблица 6 - Анализ состава и структуры налогов, вносимых в бюджет
|
Фактически внесено в бюджет за предыдущий год |
Отчетный год |
Отклонения (+.-) |
|||||||||
|
По плану |
фактически |
||||||||||
|
по расчету |
внесено в бюджет |
от плана |
задолженность в бюджет млн. руб. |
||||||||
|
млн. руб. |
удельный вес в общей сумме, % |
млн. руб. |
удельный вес в общей сумме, % |
млн. руб. |
удельный вес в общей сумме, % |
млн. руб. |
удельный вес в общей сумме, % |
млн. руб. |
удельный вес в общей сумме, % |
||
|
1. Налог на доход |
28450 |
0,35 |
1067 |
0,34 |
1122 |
0,34 |
1122 |
0,34 |
55 |
0,39 |
- |
|
2. Налог на недвижимость |
24620 |
8,06 |
24620 |
7,79 |
26119 |
7,92 |
26119 |
7,91 |
1498 |
10,5 |
- |
|
3. Налог на добавленную стоим. |
25280 |
8,28 |
25853 |
8,18 |
26355 |
7,99 |
26355 |
7,98 |
502 |
3,52 |
- |
|
4.Отчисления в фонд поддержки произв. сельхоз. продукци |
14410 |
4,72 |
15092 |
4,77 |
15370 |
4,66 |
15370 |
4,65 |
278 |
1,95 |
- |
|
5.Отчисления в жил.фонд |
9601 |
3,14 |
12797 |
4,05 |
567 |
0,17 |
18756 |
5,68 |
5959 |
41,8 |
-18’ 189 |
|
6.Платежи за землю |
14036 |
4,6 |
14657 |
4,64 |
14897 |
4,52 |
14897 |
4,51 |
240 |
1,68 |
- |
|
7. Чрезвычайный налог |
46435 |
15,2 |
50702 |
16,04 |
54608 |
16,6 |
54608 |
16,5 |
3906 |
27,4 |
- |
|
8.Экологический налог |
25093 |
8,22 |
21155 |
6,69 |
24982 |
7,57 |
24982 |
7,56 |
3827 |
26,9 |
- |
|
9.Подоходный налог |
144853 |
47,4 |
150186 |
47,5 |
165850 |
50,3 |
148175 |
44,8 |
-2011 |
-14,1 |
17’ 675 |
|
Итого |
305395 |
100 |
316131 |
100 |
329871 |
100 |
330385 |
100 |
13’ 740 |
100 |
-514 |
Результаты анализа показывают, что общая сумма налогов, подлежащих уплате в бюджет, выше плановой величины на 13740 млн. руб. В основном это произошло в связи с ростом абсолютной суммы отчислений в жилфонд (+ 5959 млн. руб.), чрезвычайного (+ 3906 млн. руб.), экологического (+ 3827 млн. руб.), налога на недвижимость (+ 1498 млн. руб.).
Практически не изменилась за отчетный период сумма налога на землю, так как она рассчитывается по твердым ставкам, которые лишь незначительно изменились на протяжении года. А также налог на доход (+ 55 млн. руб.). Подоходный же налог напротив уменьшился по сравнению с плановым показателем (- 2011 млн. руб.). Не претерпела существенных изменений структура налогов.
На изменение суммы налога на прибыль влияют факторы, отраженные на рисунке 5.
Уровень влияния факторов первого порядка рассчитывается по формуле:
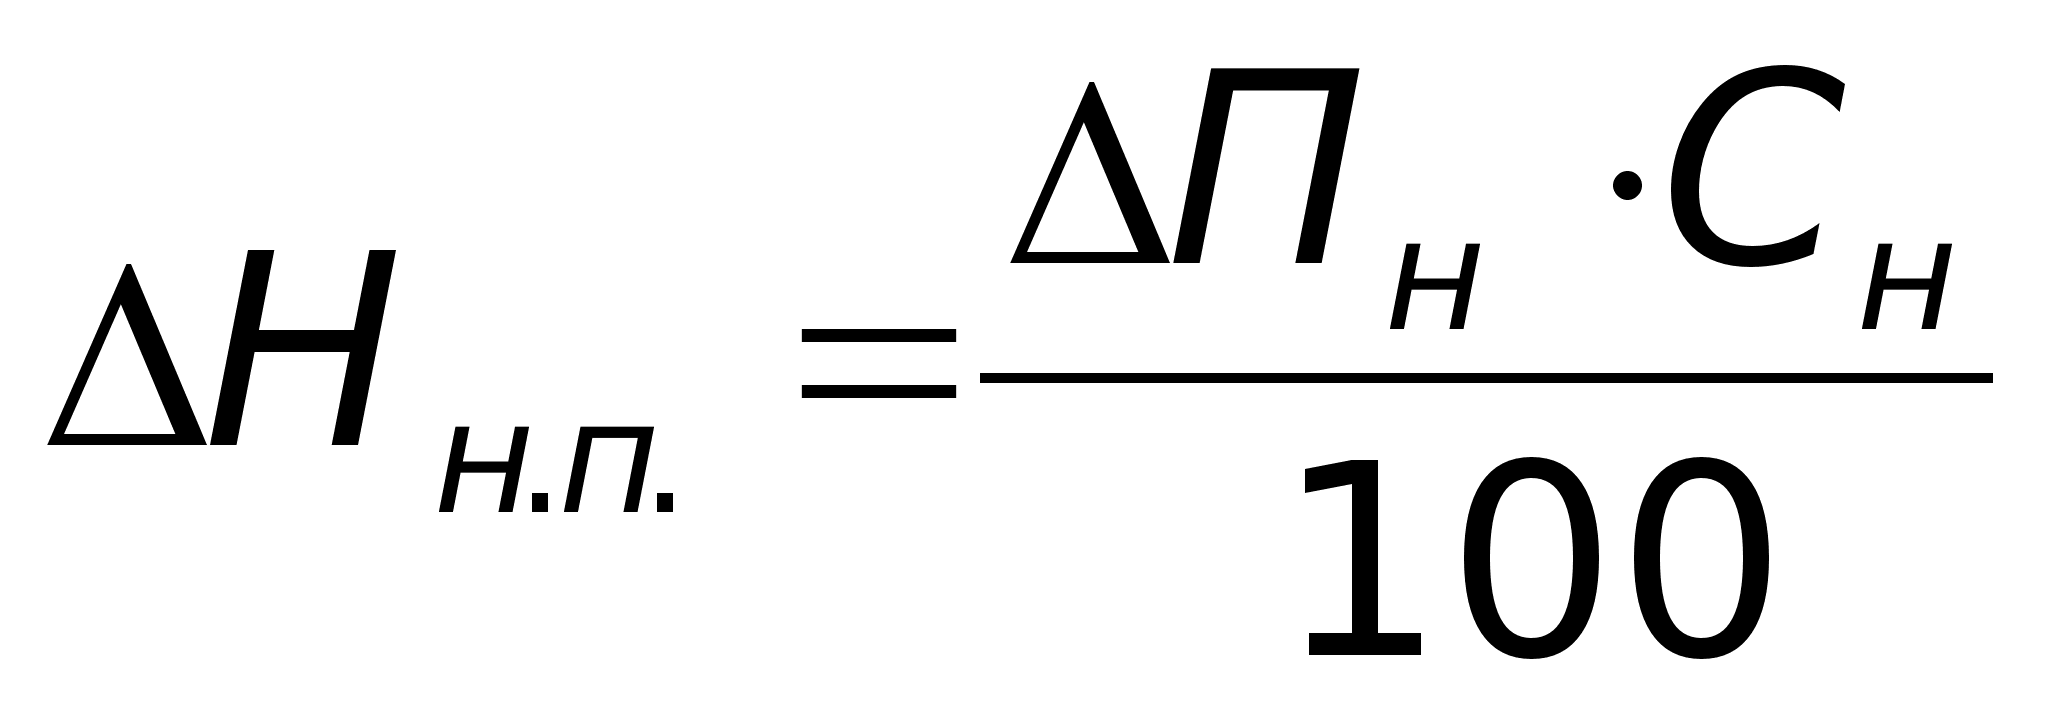 , (5)
где Нп.н — приращение налога за счет налогооблагаемой прибыли;
Пн — приращение налогооблагаемой прибыли;
Сн — действующая ставка налога.
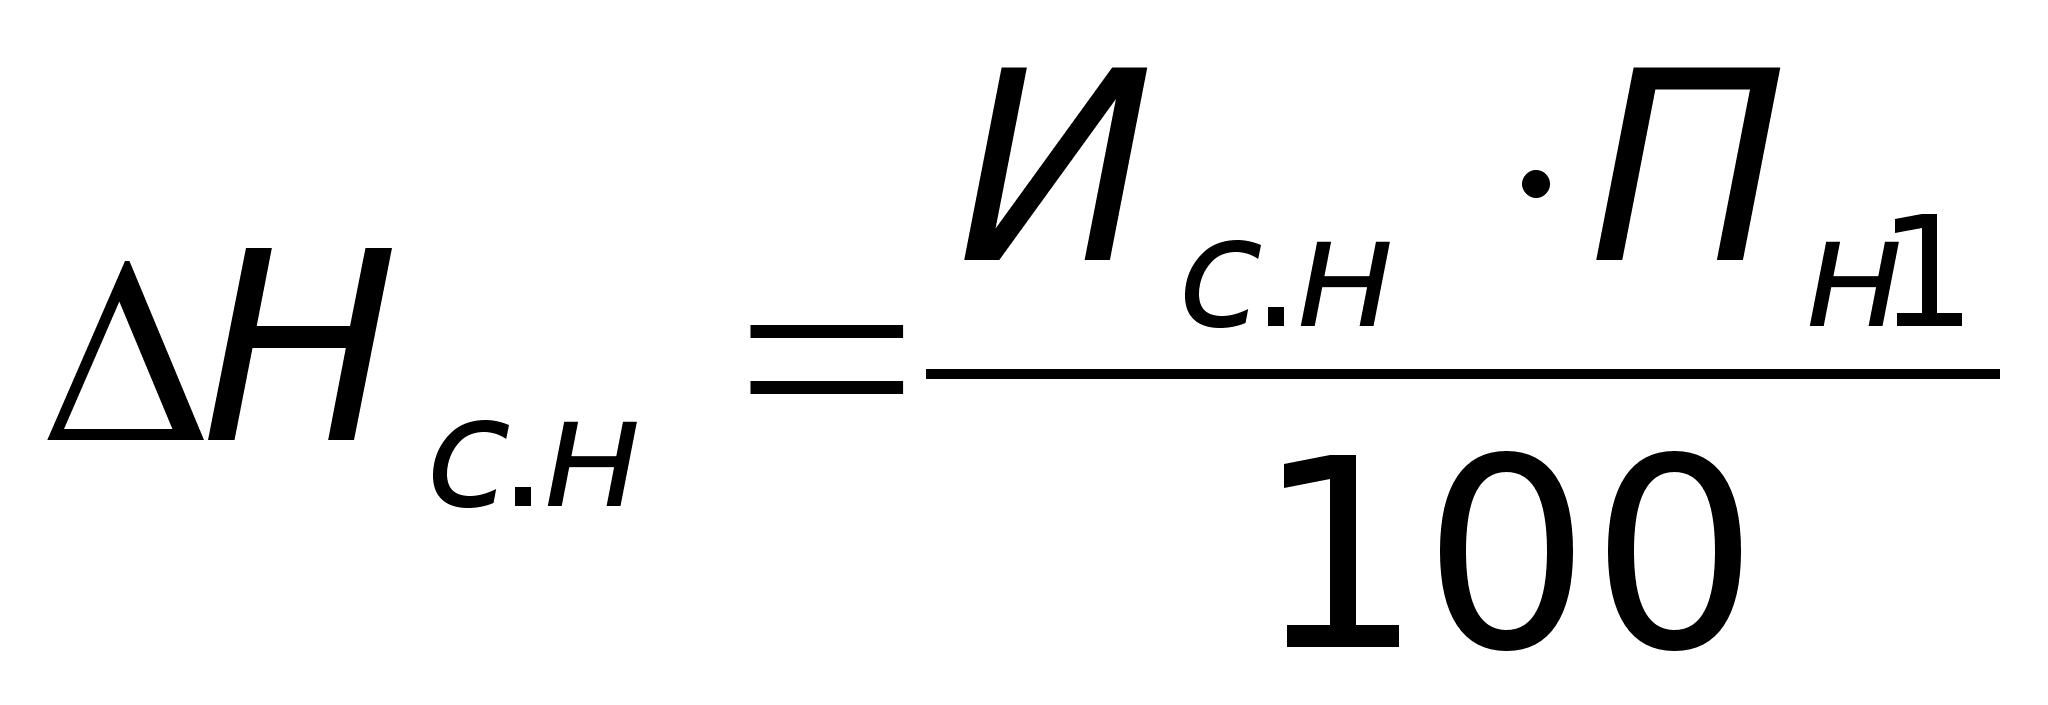 , (6)
где Нс.н — приращение налога за счет изменения его ставки;
Иc.н — изменение ставки налога;
Пн1 — налогооблагаемая прибыль фактическая.
Расчет уровня влияния факторов второго и последующих порядков производится по формуле:
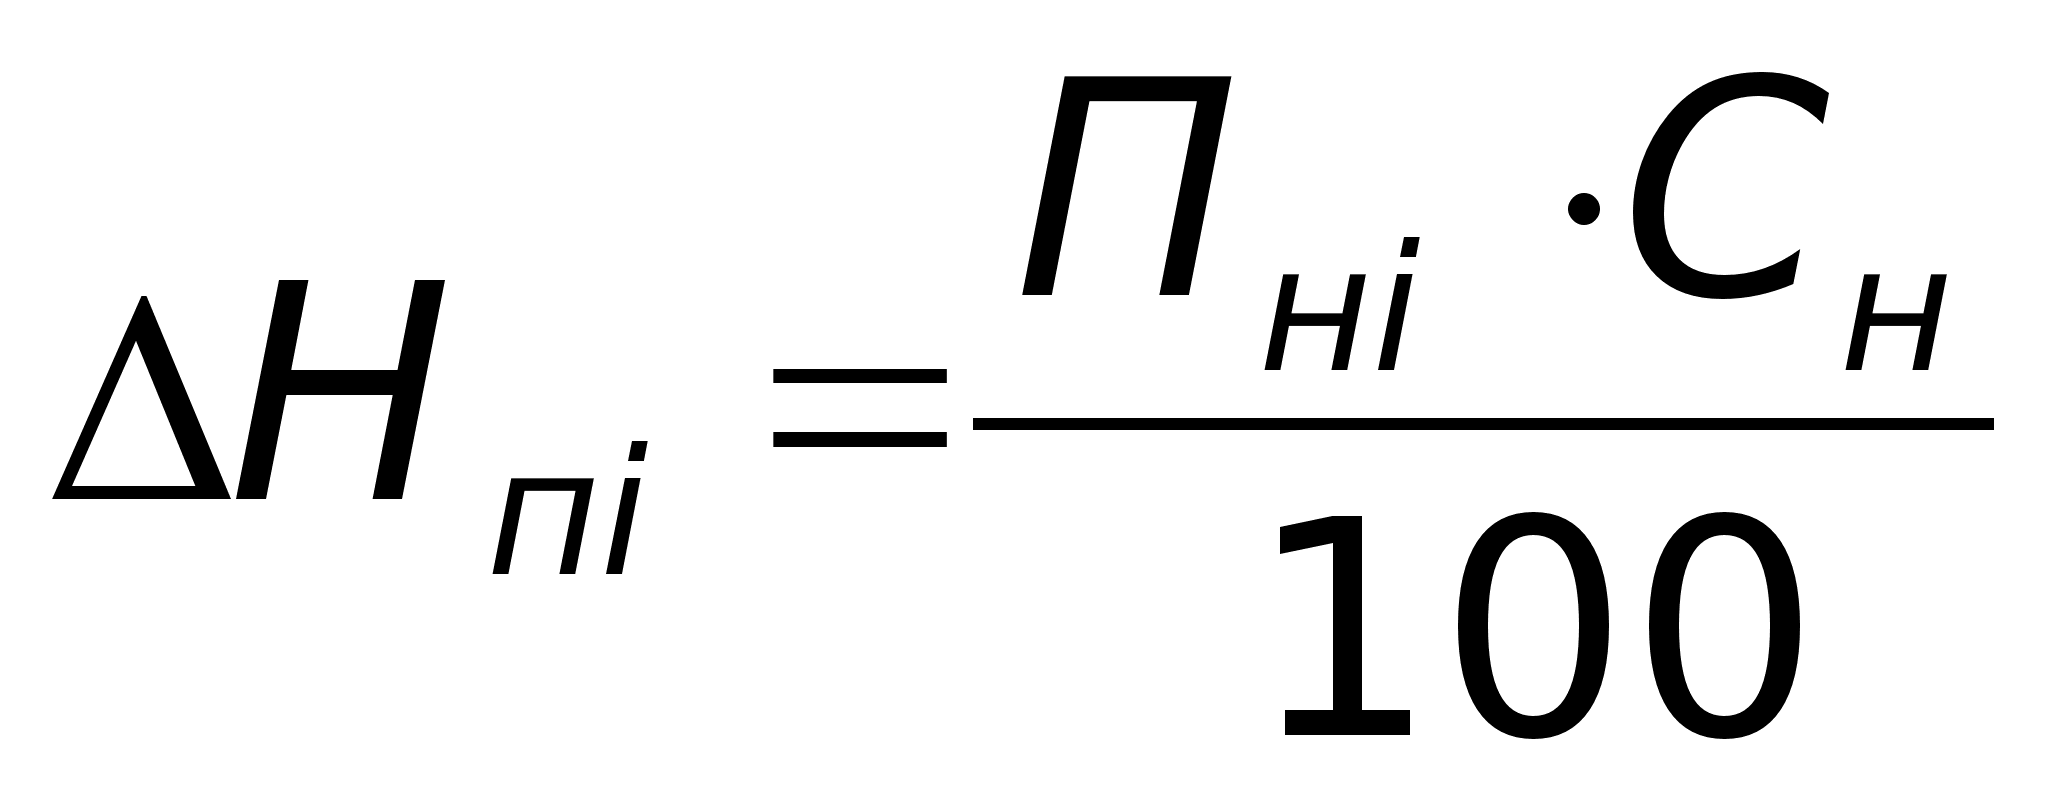 , (7)
где Нпi — приращение налога за счет i-го фактора;
Пнi — приращение налогооблагаемой прибыли за счет i-го фактора.
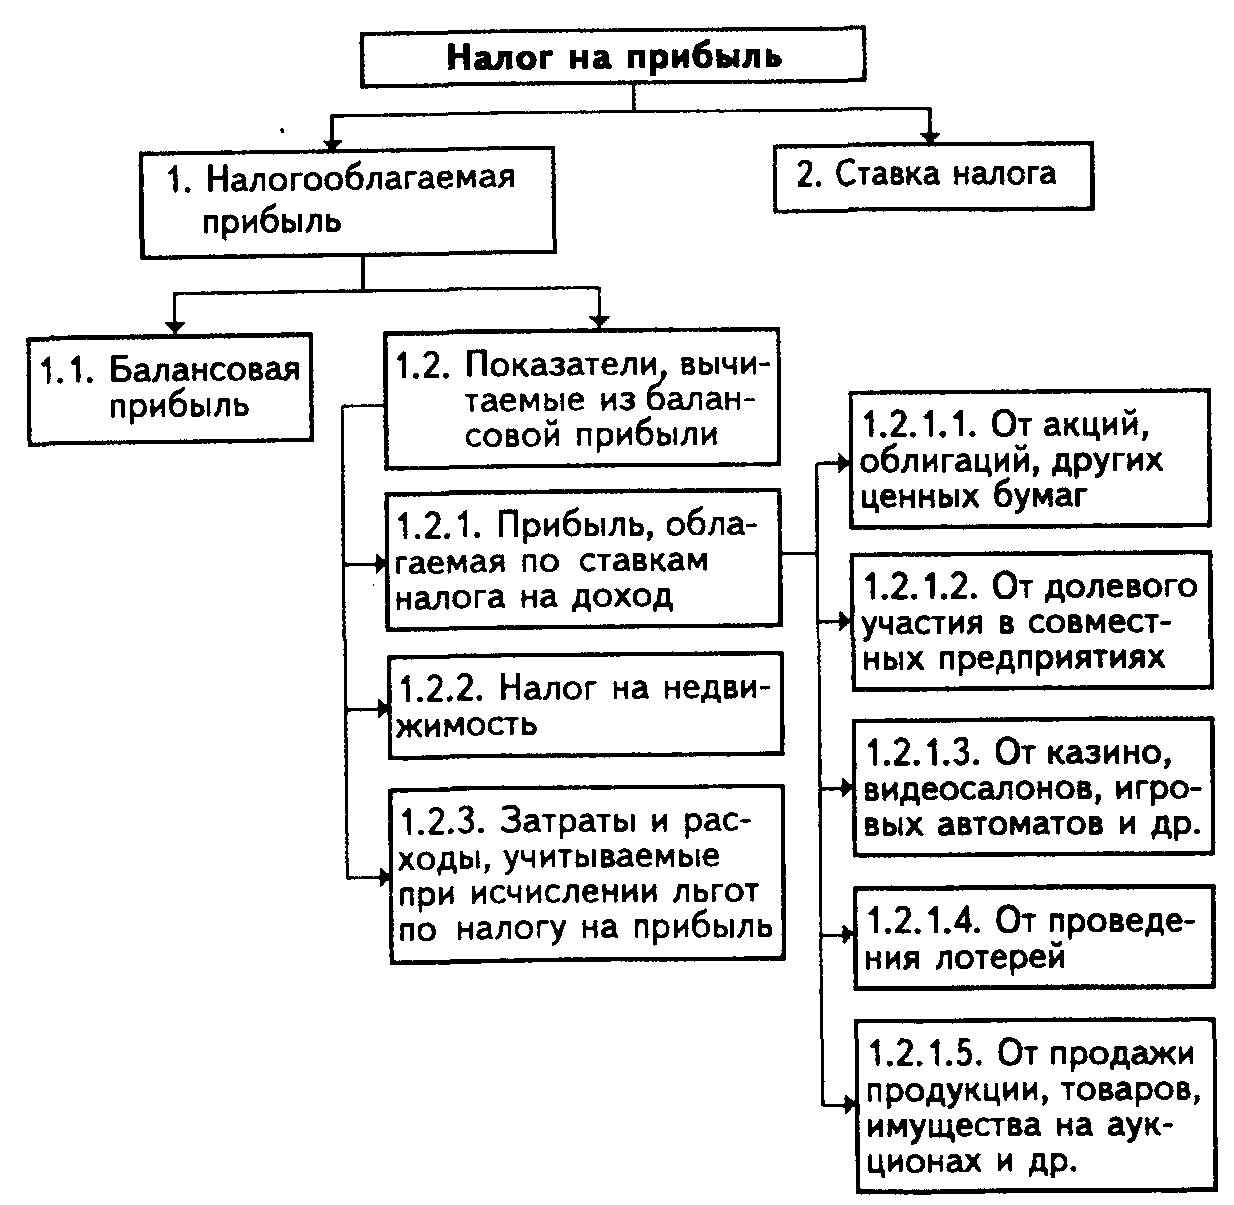
Рисунок 5 - Структурно-логическая модель факторной системы налога на прибыль
Анализ факторов изменения налога на прибыль представим в виде таблицы:
Таблица 7 - Анализ факторов изменения налога на прибыль
|
Факторы |
Расчет |
Влияние на сумму налога, млн. р. |
|
1. Изменение суммы налогооблагаемой прибыли |
(33968 - 34533)· 20 : 100 |
- 113 |
|
1.1. Изменение балансовой прибыли |
(60087 - 59153) · 20 : 100 |
+ 186,8 |
|
1.2. Изменение налога на недвижимость |
(26119 - 24620)· 20 : 100 |
- 299,8 |
|
1.3. Изменение затрат и расходов, учитываемых при исчислении льгот по налогу на прибыль |
- |
- |
|
2. Изменение ставки налога |
- |
— |
|
Итого |
6793,6 - 6906,6 |
- 113 |
При неизменной за отчетный период ставке налога на прибыль снижение суммы налога на прибыль на 113 млн. р. обусловлено снижением суммы налогооблагаемой прибыли на 565 млн. р.
На формирование величины налогооблагаемой прибыли положительное влияние оказала полученная предприятием сверхплановая балансовая прибыль (934 млн. р.), что повысило налог на 186,8 млн. р., отрицательное — изменение размера внесенного в бюджет налога на недвижимость (- 1499 млн. р.), что снизило налог на 299,8 млн. р., затраты и расходы, учитываемые при исчислении льгот по налогу на прибыль не изменились и не влияли в данном случае.
3.3 ОБОБЩАЮЩИЙ АНАЛИЗ РАСПРЕДЕЛЕНИЯ ПРИБЫЛИ И ФАКТОРОВ ФОРМИРОВАНИЯ ЧИСТОЙ ПРИБЫЛИ
Основной задачей обобщающего анализа прибыли является выявление пропорций и тенденций распределения прибыли, уровня и причин их отклонений от плана, предыдущих отчетных периодов. Изучается и использование фондов, образованных за счет чистой прибыли. По результатам анализа и с учетом конкретных условий разрабатываются рекомендации по совершенствованию пропорций распределения прибыли и наиболее целесообразному использованию созданных фондов.
За счет чистой прибыли создаются фонды: резервный, накопления, потребления — на индивидуальное потребление, на коллективное потребление.
Для обобщающего анализа распределения прибыли составляется таблица 8.
Таблица 8 - Обобщающий анализ распределения прибыли
|
Показатели |
по плану |
фактически |
изменение |
|||
|
Сумма, млн. руб. |
удельный вес в балансовой прибыли |
Сумма, млн. руб. |
удельный вес в балансовой прибыли |
Сумма, млн. руб. |
удельное изменение процентных пунктов |
|
|
1. Балансовая прибыль |
59153 |
100 |
60087 |
100 |
934 |
- |
|
2. Налоги из прибыли, внесенные в бюджет |
||||||
|
Всего |
37518 |
63,43 |
39258 |
65,34 |
1739 |
+1,91 |
|
В том числе налог на доходы налог на недвижимость налог на прибыль по установленной ставке |
1067 24620 11831 |
1,8 41,63 20 |
1122 26119 12017 |
1,87 43,47 20 |
54 1499 186 |
+0,07 +1,84 0 |
|
3. Экономические санкции |
- |
- |
- |
- |
- |
- |
|
4. Отчисления в благотворительные фонды |
- |
- |
- |
- |
- |
- |
|
5. Чистая прибыль (1-2,3,4) |
21635 |
36,57 |
20829 |
34,66 |
-806 |
-1,91 |
|
5.1.Резервный фонд, млн.р. В % к чистой прибыли |
11179 х |
18,9 51,67 |
10720 х |
17,8 51,47 |
-459 х |
-1,1 -0,2 |
|
5.2.Фонд накопления, млн.р. В % к чистой прибыли |
6627 х |
11,2 30,63 |
6365 х |
10,6 30,56 |
-262 х |
-0,6 -0,07 |
|
5.3.Фонд потребления,млн.р. В % к чистой прибыли |
3829 х |
6,47 17,7 |
3744 х |
6,26 17,97 |
-15 х |
-0,21 0,27 |
Как свидетельствуют данные таблица 8, фактически распределению подлежало 60087 млн. р. балансовой прибыли, в том числе 934 млн. р. сверхплановой. Структура платежей из прибыли в бюджет была близка к плановой и изменилась незначительно: на 1,84 процентных пункта увеличился удельный вес налога на недвижимость. В то же время при соблюдении плановых пропорций чистая прибыль предприятия могла бы составить 21974 млн. р. (60087·36,57:100). Фактически же чистая прибыль составила 20829 млн. р., что на 1145 млн. р. меньше вследствие изменения структуры платежей из прибыли в бюджет (в основном в связи с дополнительными отчислениями по налогу на недвижимость). Чистая прибыль была распределена в следующих пропорциях: резервный фонд — 51,47 %, фонд накопления — 30,56 %, фонд потребления — 17,97 %.
В процессе формирования и использования фондов накопления и потребления за счет прибыли реализуется ее стимулирующая роль. Результаты анализа этих фондов должны дать ответ на следующие вопросы: как изменилась общая сумма средств, начисленная в эти фонды, какие факторы повлияли на изменение этой суммы, на какие цели она использована, какие изменения произошли в динамике начисления и использования средств этих фондов, как повысилась заинтересованность коллективов предприятий в росте конечных результатов хозяйственной деятельности.
Источниками информации для анализа являются: финансовый план, квартальные и годовые отчеты о прибылях и убытках, расчеты, сметы использования фондов потребления и накопления и др.
В графе «Показатели» целесообразно отразить остаток средств фонда на начало периода: начислено за отчетный период; использовано (по основным направлениям или одному из главных); остаток средств фонда на конец периода.
Основными факторами отклонения фактических отчислений от плановых в фонды накопления и потребления являются: 1) изменение суммы чистой прибыли; 2) изменение коэффициента отчислений от чистой прибыли. Уровень их влияния на изменение суммы отчислений в указанные фонды рассчитывается по формуле
Фнi = Пчi·К0, (8)
Фнi — приращение фонда накопления за счет i-го фактора;
Пчi — приращение суммы чистой прибыли;
К0 — плановый коэффициент отчислений от чистой прибыли в соответствующий фонд,
или по формуле
Фп.к = (Кп1 - Кп0)·Чп1, (9)
где Фп.к — приращение фонда потребления (накопления) за счет изменения коэффициента отчислений;
Кп1, Кп0 — фактический и плановый коэффициенты отчислений в фонд потребления (накопления).
Детализация первого фактора (факторы второго порядка) производится по формуле:
Фнi = Пчi·К0, (10)
где Пчi — приращение чистой прибыли за счет i-го фактора.
Средства фондов накопления и потребления имеют целевое назначение и