Анализ факторов, определяющих прибыль на транспортном предприятии на примере ОАО Автосила
Основными направлениями использования средств фонда потребления за счет чистой прибыли являются:
— на коллективное потребление — расходы на содержание объектов здравоохранения и культуры; проведение оздоровительных и культурно-массовых мероприятий, аренда помещений на эти цели и др.;
— на индивидуальное потребление — вознаграждение по итогам работы за год (квартал); материальная помощь; оплата отпусков сверх установленных сроков; стоимость путевок на отдых, лечение; экскурсии; единовременные пособия при уходе на пенсию; стипендии студентам; расходы на погашение ссуд работникам; удешевление питания и проезда и др.
Основными направлениями использования фонда накопления являются финансирование затрат на расширение производства, техническое его перевооружение и др.
Целесообразно изучить полноту финансирования запланированных мероприятий, своевременность выполнения работ, эффективность внедренных в производство мероприятий научно-технического прогресса.
Одним из важнейших показателей конечных результатов для предприятия является чистая прибыль. Она представляет собой разность между балансовой прибылью и суммой, внесенной в бюджет:
налогов (на недвижимость, на прибыль по установленной ставке), экономических санкций; прибыли, внесенной в благотворительные фонды.
Наглядное представление о факторах формирования чистой прибыли дает структурно-логическая модель ее факторной системы (Рисунок 6).
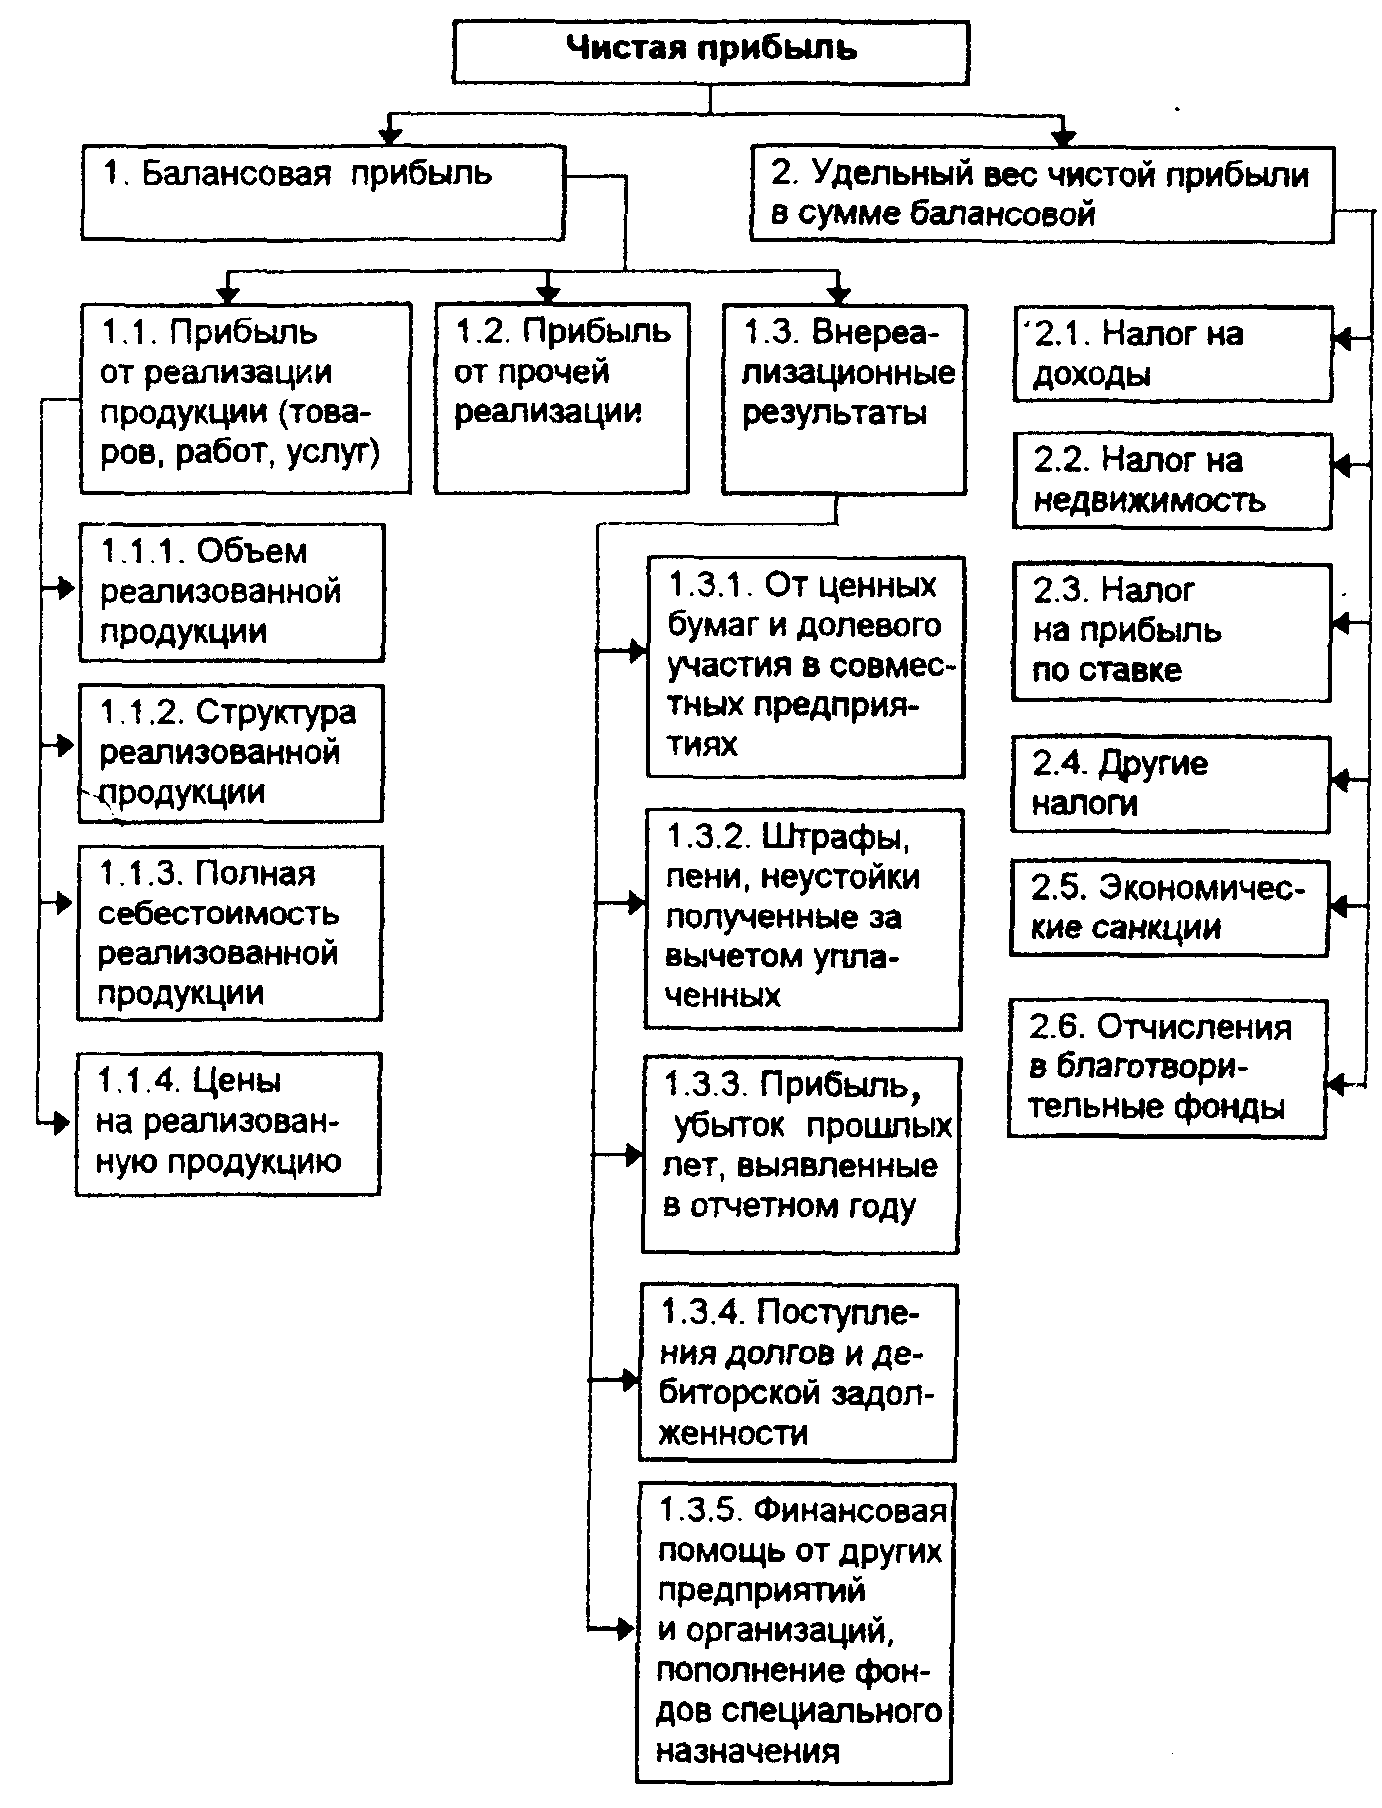
Рисунок 6 - Модель факторной системы чистой прибыли
Уровень влияния факторов 1, 1.1—1.3.5 на чистую прибыль рассчитывается по формуле:
Пчi = Фi·Уч0, где
Пчi — приращение суммы чистой прибыли за счет i-го фактора;
Уч0 — плановый удельный вес чистой прибыли в сумме балансовой;
факторов 2, 2.1—2.6 по формуле:
Пчi = Пб1·Унi, где
Унi — приращение удельного веса i-го фактора (налогов, отчислений) в балансовой прибыли.
В обобщенном виде факторы изменения чистой прибыли, их расчет, уровень влияния отражены в таблице 9.
Таблица 9 - Анализ факторов изменения чистой прибыли
|
Факторы изменения чистой прибыли |
Алгоритм расчета |
Расчет |
Сумма влияния на чистую прибыль,млн.р. |
|
1 |
|
3 |
4 |
|
Изменение чистой прибыли, всего |
Пч = Пч1 – Пч0 |
20829 - 21635 |
- 806 |
|
В том числе за счет: 1. Балансовой прибыли |
Пчб = Пб · Уч0 |
934 · 0,3657 |
+ 342 |
|
1.1. Прибыли от реализации продукции (товаров, работ, услуг) |
Пчр = Пр · Уч0 |
606 · 0,3657 |
+ 222 |
|
1.1.1. Объема реализованной продукции |
Пч0 = Пр0 · Уч0 |
- 657 · 0,3657 |
- 240 |
|
1.1.2. Структуры реализованной продукции |
Пчс = Прс · Уч0 |
0 · 0,3657 |
0 |
|
1.1.3. Полной себестоимости реализованной продукции |
Пчз = Прз · Уч0 |
355 · 0,3657 |
- 130 |
|
1.1.4. Цен на реализованную продукцию |
Пчц = Прц · Уч0 |
1618 · 0,3657 |
+ 592 |
|
1.2. Прибыли от прочей реализации |
Пча = Па · Уч0 |
- 1434 · 0,3657 |
- 524 |
|
1.3. Внереализационных результатов |
Пчв = Пв · Уч0 |
1762 · 0,3657 |
+ 644 |
|
1.3.1. По ценным бумагам и от долевого участия в совместных предприятиях |
Пчу = Пчу · Уч0 |
- |
- |
|
1 |
|
3 |
4 |
|
1.3.2. Штрафов, пени, неустоек полученных за, вычетом уплаченных |
Пчш = Пш · Уч0 |
- |
- |
|
1.3.3. Прибыли и убытков прошлых лет, выявленных в отчетном году |
Пчу = Пу · Уч0 |
- 12 · 0,3657 |
- 4 |
|
1.3.4.Поступления долгов и дебиторской задолженности |
Пчд = Пд · Уч0 |
110 · 0,3657 |
+ 40 |
|
1.3.5. Финансовой помощи, пополнения фондов специального назначения, полученных от других предприятий |
Пчф = Пф · Уч0 |
1664 · 0,3657 |
+ 608 |
|
2. Изменение удельного веса чистой прибыли в балансовой |
Пчу=Пб1·(Уч1 - Уч0) |
60087 :100 · (34,66-36,57) |
- 1148 |
|
2.1. Налога на доходы |
Пчд=Пб1·(Уд1 - Уд0) |
60087:100·(1,87-1,8) |
- 43 |
|
2.2. Налога на недвижимость |
Пчн=Пб1·(Ун1 - Ун0) |
60087 :100 · (43,47-41,63) |
- 1105 |
|
2.3. Налога на прибыль по установленной ставке |
Пчс=Пб1·(Ус1 - Ус0) |
60087 :100 · 0 |
0 |
|
2.4. Экономических санкций |
Пчэ=Пб1·(Уэ1 - Уэ0) |
- |
- |
|
2.5. Отчислений в благотворительные фонды |
Пчф=Пб1·(Уф1 - Уф0) |
- |
- |
Обозначения в алгоритме:
— факторы,
рост которых
отрицательно
влияет на изменение
чистой прибыли;
Пч0, Пч1 — плановая и фактическая чистая прибыль;
Уч0, Уч1 — плановый и фактический удельный вес чистой прибыли в сумме балансовой;
Пр,Пр0,Прс,Прз,Прц,Па,Пв,Пу,Пш,Пд,Пф — изменение прибыли от: реализации товаров (услуг), изменения объема реализованных услуг, изменения структуры перевозок, себестоимости перевозок, тарифов на перевозки, изменения результатов прочей реализации, внереализационных результатов, прибыли и убытков прошлых лет, изменения поступлений дебиторской задолженности и изменения суммы финансирования соответственно;
Уд0, Уд1, Ун0, Ун1, Ус0, Ус1 — плановый и фактический удельный вес налогов в сумме балансовой прибыли соответственно на доходы, на недвижимость, по установленной ставке;
Эс — сумма экономических санкций, внесенных в бюджет;
Пф — приращение прибыли, внесенной в благотворительные фонды.
На снижение чистой прибыли на сумму 806 млн. р. отрицательное влияние оказал рост налогов на недвижимость и доходы, что повлекло изменение удельного веса чистой прибыли в балансовой; рост полной себестоимости перевозок; снижение прибыли от прочей реализации, а также снижение объема перевозок. Однако видны и положительные тенденции, которые обусловлены ростом: балансовой прибыли, в частности увеличением прибыли от перевозок, за счет роста цен на оказание транспортных услуг, а так же внереализационных результатов, однако при этом увеличение финансирования со стороны других предприятий (дотаций) нельзя оценить однозначно, так как этот показатель является экстенсивным фактором увеличения прибыли и в некоторой степени играет негативную роль.
Таким образом общий анализ прибыли показывает каковы у данного предприятия резервы роста прибыли, то есть количественно измеряемые возможности ее увеличения за счет роста объема перевозок, уменьшения затрат на их осуществление, недопущения внереализационных убытков, совершенствования структуры перевозок и др.
3.4 Анализ рентабельности производства
Если предприятие получает прибыль, то оно считается рентабельным. Показатели, характеризующие рентабельность, характеризуют относительную прибыльность. Для объективной оценки эффективности хозяйственной деятельности необходимо охарактеризовать динамику уровня рентабельности.
Рентабельность предприятия, которую называют общей рентабельностью, определяют как отношение балансовой прибыли к средней стоимости основных производственных фондов и нормируемых оборотных средств.
R = Пр/СС, (11)
где Пр – балансовая прибыль;
СС – сумма собственных средств.
Преобразуем эту формулу:
R = Пр/(Косн + Кобор) = (Пр/Vперев) / (Косн/Vперев + Кобор/Vперев) = Rобор / (Кемк.осн. + Кемк.обор.), (12)
где Косн – основной капитал;
Кобор – оборотный капитал;
Vперев – объем перевозок;
Кемк.осн. – капиталоемкость основных средств;
Кемк.обор. – капиталоемкость оборотных средств;
Как видно из полученных формул на общую рентабельность влияют рентабельность оборота и капиталоемкость капитала.
1 Анализ рентабельности оборота: Rоб = Пр/Vперев (13)
1.1 Влияние изменения объема перевозок:
Rоб =(Пр0/Vперев1 - Пр0/Vперев0) * 100% =
(59153/252990 - 59153/250800) * 100% = -0,2%
Увеличение объема перевозок снизило рентабельность оборота на 0,2%.
1.2 Влияние изменения прибыли:
Rоб =(Пр1/Vперев1 – Пр0/Vперев1) * 100% = 0,37%
Увеличение прибыли повысило рентабельность оборота на 0,37%.
1.3 Итого: -0,2 + 0,37 = 0,17%
Общий рост рентабельности оборота в отчетном году составил 0,17%.
2 Анализ общей рентабельности: R = Пр/СС (14)
2.1 Влияние изменения капиталоемкости основного капитала:
R Кемк.осн. = [Rоб0/(Кемк.осн.1 + Кемк.об.0) – Rоб0/(Кемк.осн.0 + Кемк.об.0)] * 100% = - 0,24%.
Рост основного капитала уменьшил R предприятия на 0,24%
2.2 Влияние изменения капиталоемкости оборотного капитала:
R Кемк.об. = [Rоб0/(Кемк.осн.1 + Кемк.об.0) – Rоб0/(Кемк.осн.1 + Кемк.об.1)] * 100% = - 0,21%
Рост оборотного капитала уменьшил R предприятия на 0,21%
2.3 Влияние изменения R оборота:
R Rоб = [Rоб1/(Кемк.осн.1 + Кемк.об.1) – Rоб0/(Кемк.осн.1 + Кемк.об.1)] * 100% = 0,12%
Снижение R оборота увеличило R предприятия на 0,12 %
2.4 Итого: - 0,24 - 0,21 + 0,12 = - 0,33 %
Общее снижение рентабельности предприятия в отчетном году -0,33%.
Таблица 10 – Влияние финансовых показателей на рентабельность
| № |
Показатели |
Предыдущий период |
Отчетный период |
Oтклонение |
|
1 |
Балансовая прибыль |
59153 |
60087 |
+934 |
|
2 |
Стоимость основного капитала |
226800 |
233520 |
+6720 |
|
3 |
Стоимость оборотного капитала |
108300 |
113400 |
+5100 |
|
4 |
Объем перевозок, т |
250800 |
252990 |
+2190 |
|
5 |
Рентабельность оборота, % |
23,58 |
23,75 |
+0,17 |
|
6 |
Капиталоемкость основного капитала |
90,43 |
92,3 |
+1,87 |
|
7 |
Капиталоемкость оборотного капитала |
43,18 |
44,82 |
+1,64 |
|
8 |
Рентабельность капитала, % |
17,65 |
17,32 |
-0,33 |
Снижение рентабельности в отчетном году произошло по причине ухудшения использования капитала. То есть при увеличении основных средств и оборотного капитала мы выдим неадекватный рост балансовой прибыли, что все же позволило увеличить рентабельность оборота. Это означает что предприятие идет по пути экстенсивного роста. Предприятию следует провести технико-экономический анализ для определения незадействованных резервов, возможно повысить тарифы на перевозки, при этом провести тщательное маркетинговое исследование, расширить клиентуру, а также более конструктивно проводить инвестиционную политику.
4 Кибернетическая часть
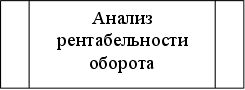
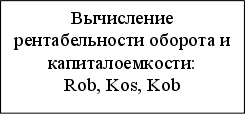
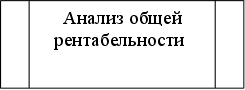
Алгоритм программы:
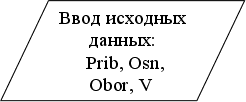
ТЕКСТ ПРОГРАММЫ:
Program Rent;
Uses Crt;
Var Rob,Kos,Kob:array[1..2] of real;
Prib,Obor,Osn,V:array[1..2] of longint; i:byte;
Begin
Clrscr;
for i:=1 to 2 do begin
Write('Введите балансовую прибыль за ',i,' период: '); Read(Prib[i]);
Write('Введите стоимость основного капитала за ',i,' период: '); Read(Osn[i]);
Write('Введите стоимость оборотного капитала за ',i,' период: '); Read(Obor[i]);
Write('Введите объем перевозок за ',i,' период: '); Read(V[i])
end;
for i:=1 to 2 do begin
Rob[i]:=Prib[i]/V[i];
Kos[i]:=Osn[i]/V[i];
Kob[i]:=Obor[i]/V[i]
end;
Writeln;
{Анализ рентабельности оборота}
Writeln('Изменение рентабельности оборота за счет изменения:');
Writeln(' объема реализации:');
Writeln('Rоб_V = ',(Prib[1]/V[2]-Rob[1])*100:6:2,' %');
Writeln(' прибыли:');
Writeln('Rоб_Приб = ',(Rob[2]-Prib[1]/V[2])*100:6:2,' %');
Writeln('Общее изменение рентабельности оборота: Rоб = ',(Rob[2]-Rob[1])*100:6:2,' %');
{Анализ общей рентабельности}
Writeln;
Writeln('Изменение общей рентабельности за счет изменения:');
Writeln(' капиталоемкости основного капитала:');
Writeln('R_Осн = ',(Rob[1]/(Kos[2]+Kob[1])-Rob[1]/(Kos[1]+Kob[1]))*100:6:2, ' %');
Writeln(' капиталоемкости оборотного капитала:');
Writeln('R_Обор = ',(Rob[1]/(Kos[2]+Kob[1])-Rob[1]/(Kos[2]+Kob[2]))*100: 6:2,' %');
Writeln(' рентабельности оборота:');
Writeln('R_Rоб = ',(Rob[2]/(Kos[2]+Kob[2])-Rob[1]/(Kos[2]+Kob[2]))*100:6:2, ' %');
Writeln('Общее изменение рентабельности оборота: ');
Writeln('R = ',(Rob[2]/(Kos[2]+Kob[2])-Rob[1]/(Kos[1]+Kob[1]))*100:6:2, ' %');
while not keypressed do begin end
End.